
Ключевые показатели: (13 июля 16:00 по Гонконгу -> 20 июля 16:00 по Гонконгу):
BTC/USD +2,0% ($62 900-> $64 150), ETH/USD +4,2% ($1 785 -> $1 860)
Технический обзор BTC/USD (спот):
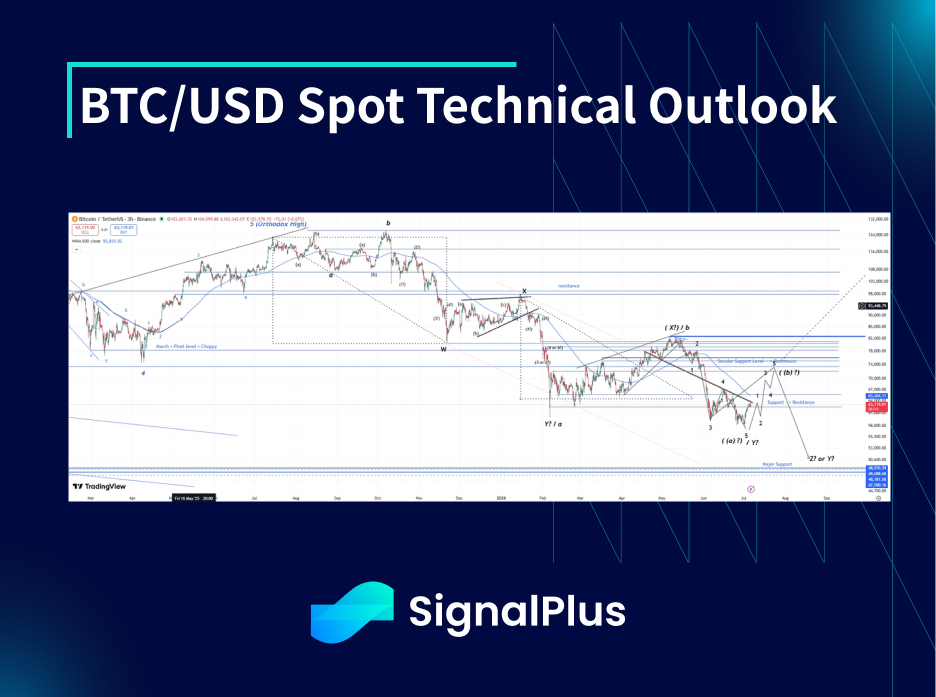
Действия по спотовым котировкам BTC (и ETH) демонстрировали относительную силу на прошлой неделе — в соответствии с общей технической картиной, за которой мы следили в течение последних нескольких недель, но также усиленные растущими ожиданиями прогресса по Закону о ясности (Clarity Act) до летних каникул Конгресса, начиная с 8 августа. Локально поддержку удалось найти до отметки $62 тыс., несмотря на более широкий уход в риск на фоне сделок с сокращением плеча по бете к Kospi/AI в акциях и несмотря на эскалацию в американо-иранском конфликте, при этом сохраняется тяжелое сопротивление в зоне $64,5–65 тыс.
Пока мы по-прежнему ожидаем боковой дрейф вверх, при этом отмечаем обнадеживающие признаки более высоких локальных минимумов. При фокусе на Clarity Act возможен некоторый новостной шум, который может нарушить краткосрочную техническую картину, но мы следим за уровнем поддержки $60–61k снизу: если он не удержится, мы, вероятно, в первую очередь вернемся к $58k и, возможно, подготовимся к движению вниз с завершением подволны в диапазон $50–55k. С другой стороны, чистый пробой этого сопротивления около $64.5–65k приведет к первоначальной проверке $68k, а затем — к движению к более крупному сопротивлению около $74k, где рынку наконец придется решить, уже ли зафиксирован минимум и мы продолжим рост выше, или же мы развернемся и сделаем еще один финальный пересмотр ниже $60k перед тем, как создать условия для более существенного ралли позже в этом году
Рыночные темы
Общее настроение «risk-off» в прошлом году, несмотря на более мягкий CPI-показатель, который в начале недели дал рынку небольшой импульс для риск-активов. Продолжавшиеся вспышки ситуации США—Иран наконец отразились и на ценах на нефть: Brent поднялся выше $90/баррель — рост более чем на 20% от недавних минимумов. Тем временем в акциях наблюдалось продолжение де-левереджа в сделках с Kospi/AI-бетой: сообщалось о банкротствах в розничной среде среди корейской молодежи, а власти начали вмешиваться мерами, чтобы предотвратить дальнейшую избыточную маржинальную торговлю в краткосрочной перспективе. В итоге мы рассматриваем второе как здоровый для рынка шаг, тогда как первое, вероятно, останется встречным ветром для риск-активов в течение лета — при сохраняющейся затяжной неопределенности по геополитической ситуации, что, вероятно, будет поддерживать более высокие цены на нефть и более высокие ставки «надолго». Поскольку очевидного решения пока не видно, «хвосты» эскалации или ошибок в расчетах становятся толще
Крипто-диапазон настроений в целом улучшился в прошлом году: риторика из Белого дома принесла оптимизм вокруг Clarity Act, а сроки одобрения сузились перед летними каникулами (после которых, вероятно, будут доминировать промежуточные выборы, а прохождение может быть отложено до 2027 года). Рынок продолжал видеть притоки в ETF, однако сильное сопротивление наблюдалось в диапазоне $64.5–65k. Позиционирование выглядит очень легким: игроки на коротком горизонте закрывают шорты на сжатиях до $64k, тогда как игроки со среднесрочным горизонтом явно вышли из позиций в последние 4–6 недель — мы продолжаем видеть тренд продаж со стороны майнеров. Хотя часть позиционирования «наверх» была заложена на следующие 2 недели, рынок, вероятно, будет вынужден догонять ралли вверх к $68k, если мы увидим одобрение Clarity Act в ближайшие 2–3 недели (вероятности Polymarket на уровне 38%, что предполагает рост в случае позитивного исхода). С другой стороны, сочетание продленного risk-off настроя из-за войны на Ближнем Востоке и неудачи по принятию Clarity в ближайшие 2–3 недели может привести к разочарованию и откату BTC обратно к $60–61k, при этом ETH может быть более уязвим к «промывке» обратно к $1600, поскольку к настоящему моменту он уже обгонял BTC на растущем оптимизме
BTC$ подразумеваемые волатильности ATM:
Подразумеваемая волатильность ATM для BTC$ (13Jul 4pm HK → 20Jul 4pm HK)
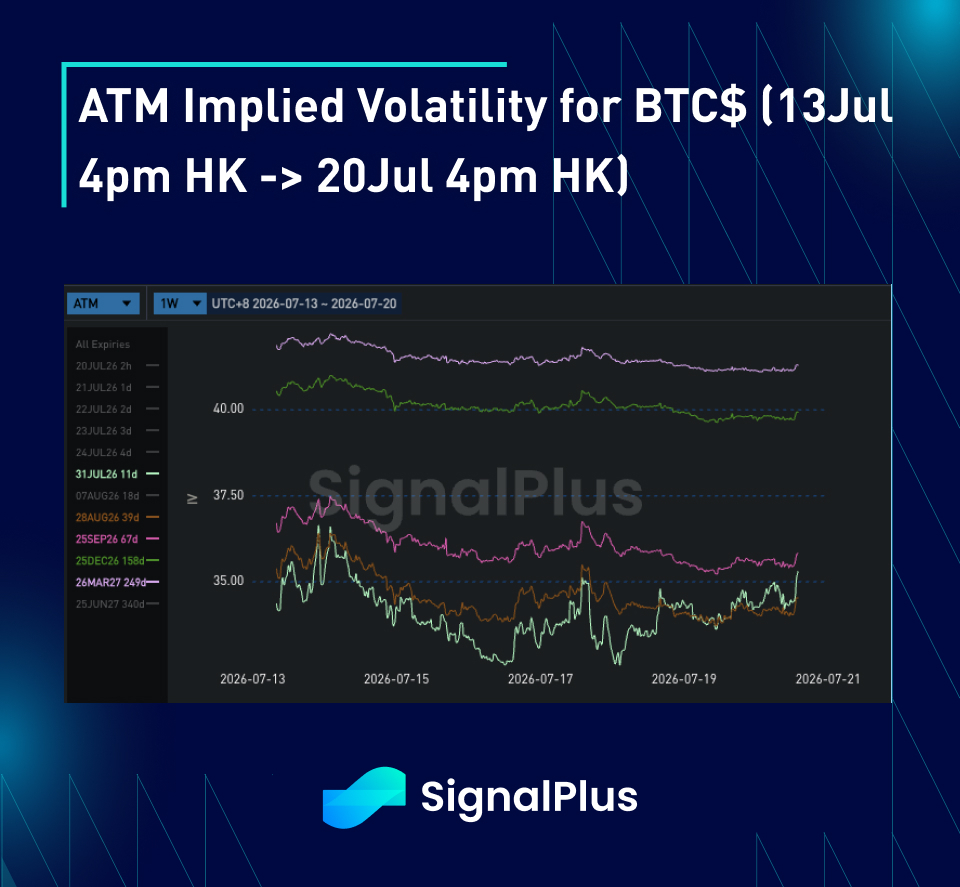
Подразумеваемые волатильности в целом в прошлом были ниже, несмотря на небольшое повышение фактических волатильностей по сравнению с совсем низкими уровнями неделей ранее — при этом большая часть движения была связана с событиями: CPI и оптимизмом вокруг Clarity Act. В целом активность на рынке продолжает снижаться ближе к середине лета, поскольку рынок пока чувствует себя комфортно в широком диапазоне $60–66k. Единственное исключение — повышенный интерес к «верхней» стороне, особенно с фокусом на 31 июля, чтобы покрыть потенциально ускоренное прохождение Clarity Act до летних каникул (что подняло эту срочность). Однако даже это остается сосредоточенной краткосрочной ставкой: нет интереса или ожиданий структурного продолжения роста цен, если мы получим одобрение. С другой стороны, поскольку наличные позиции там явно легче, мы не наблюдали спроса на хеджирование снижения, а продавцы оверлеев продолжали продавать опционы с обеих сторон от спота, чтобы улучшить доходность в условиях боковика.
Временная структура кривой начала заметно «круче» в связи с тем, что мы переходим в сезон летних месяцев, и спот продолжает закреплять новый равновесный диапазон. Мы по-прежнему ожидаем роста реализованной волатильности начиная с сентября, особенно с учетом промежуточных выборов и макрофона (возможные сроки первого снижения ставки ФРС сдвинулись с июля/августа на сентябрь/октябрь). Рынок пока неохотно закладывает это, поскольку мы подходим к сердцу летних месяцев, и это вынесло оценки форвардной волатильности дальше по кривой — к нижней границе недавнего 2-летнего диапазона, постепенно приближаясь к тем уровням, которые мы считаем ценовыми для накопления
BTC$ Skew/Convexity:
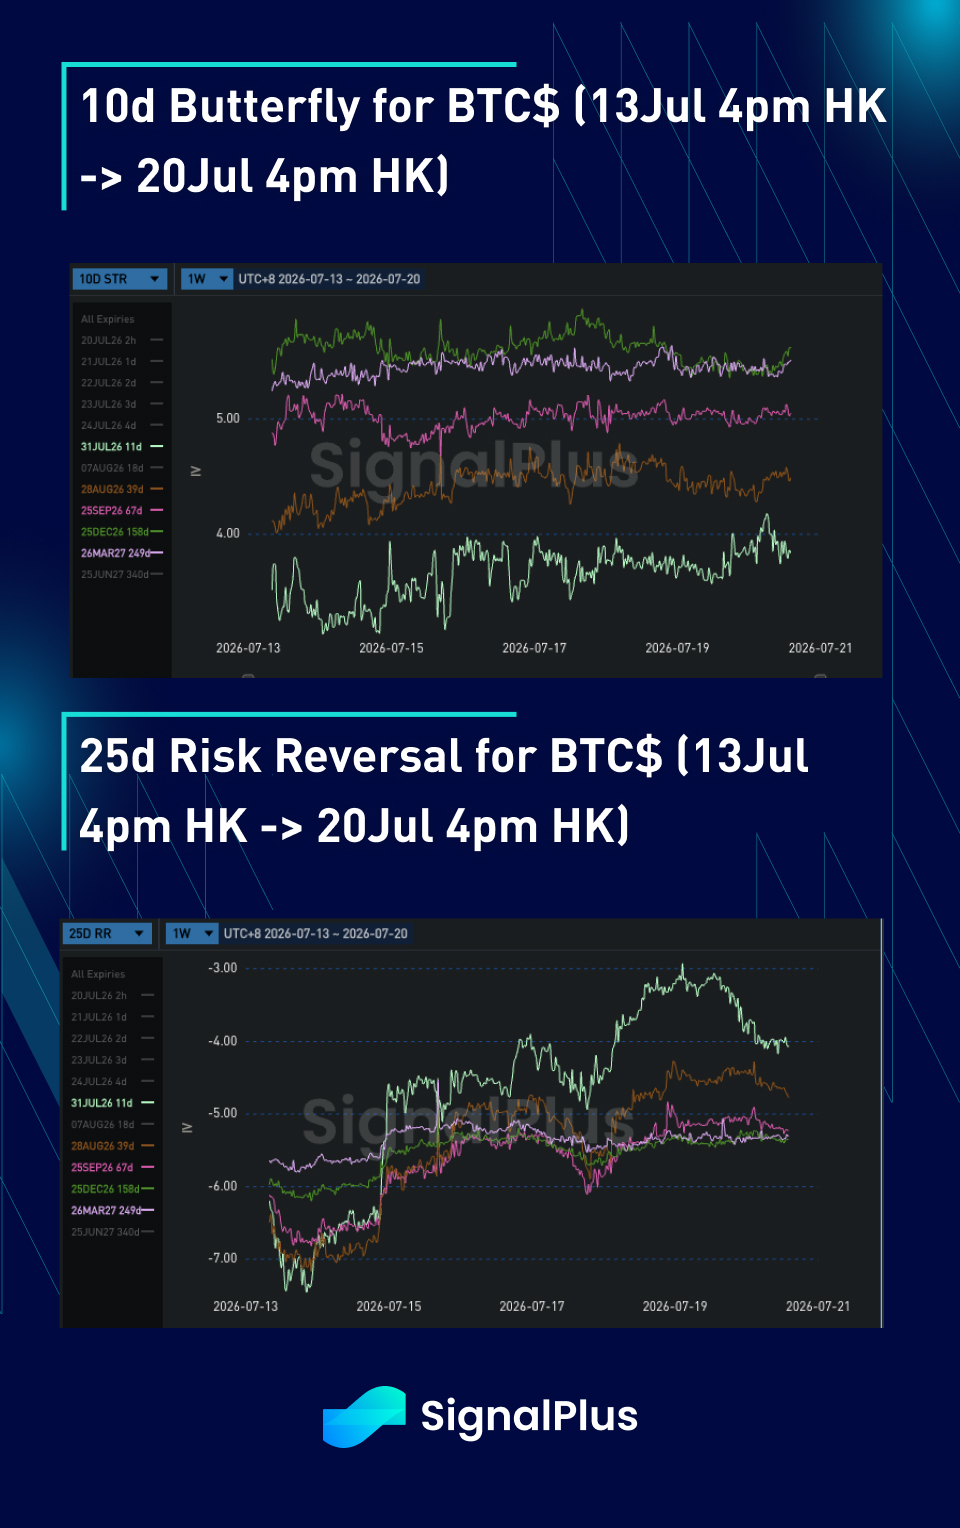
Цены перекоса (skew) сместились менее глубоко на стороне путов: спот демонстрировал относительную силу на фоне внешнего ухода от риска, а краткосрочный спрос на «верх» начал отражаться в кривой. Мы также видели, как некоторые продавцы оверлейных коллов начали добавлять продажи «вниз» в свою программу, поскольку они стали набираться уверенности в недавнем ценовом движении вниз (более высокие локальные минимумы)
Цены на выпуклость (convexity) уже нашли некоторую поддержку на текущих уровнях: переоценка skew оставила снижение выглядящим относительно низким по сравнению с недавними уровнями, и рынок по-прежнему осторожен продавать «хвост» снижения слишком дешево на фоне геополитического бэкграунда. Кроме того, Сэйлор, вероятно, все еще будет вынужден продавать в ближайшие месяцы, учитывая, что MSTR и STRC не показали каких-либо существенных признаков восстановления. С точки зрения «вверх» спрос на прямые коллы (и узкие спрэды коллов) в чистом виде забрал часть волатильности «верхнего крыла» у рынка (которая была сильно куплена при оверлейной продаже). Это снижение навеса также помогло поддержать цены на convexity
Удачи на предстоящей неделе!