


Два дня назад я видел(а) данные: сейчас количество обсуждений в соцсети (X) по темам «биткоин» и «эфир» опустилось до самого низкого уровня с 2020 года. Так, упоминаний биткоина стало около 130 000 раз, а упоминаний эфира — около 40 000 раз. Как показано на рисунке.
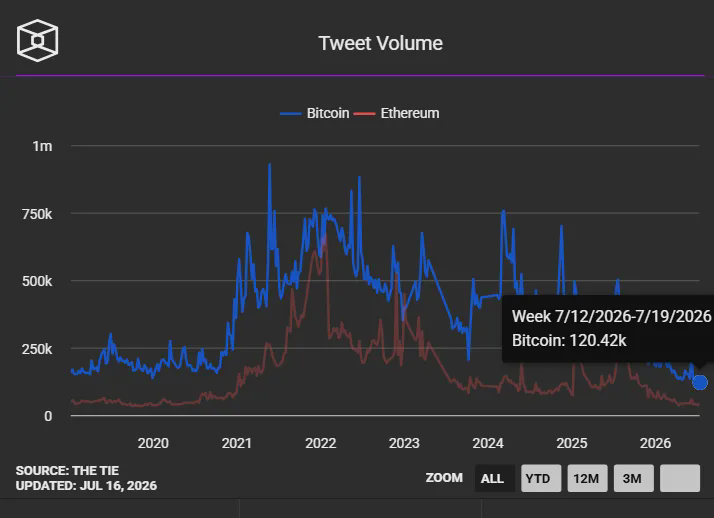
2020 год тоже пришёлся на медвежий рынок (в 2020 это был уже конец медвежьего тренда, а в 2021 мы как раз вошли в большой бычий рост). Тогда институты с Уолл-стрит ещё не были полностью вовлечены в крипто-сферу: по сути, не было институтов, которые занимались бы, например, спотовыми ETF. Крипто-сообщество и фонды в целом были достаточно немногочисленными (из более известных тогда — в основном Grayscale, а MicroStrategy только начинала пробовать покупать биткоин). Сейчас прошло больше 6 лет: участие институциональных инвесторов стало всё более широким. «RWA», токенизированные акции, стейблкоины — всё это каждый день появляется в горячих новостях, связанных с институтами. При этом обсуждаемость среди розничных инвесторов напрямую вернулась примерно к уровню до 2020 года. Институционалы участвуют всё активнее, а «розница» обсуждает всё менее охотно. Разве это не интересно в сравнении?
Но если посмотреть с другой стороны, это, кажется, не такая уж плохая новость. По историческим закономерностям, когда молчаливых людей становится все больше, это как раз означает, что мы уже находимся в фазе промежуточного дна цикла. Пока рынок продолжает «прыгать», я думаю, рассвет нового бычьего рынка не должен быть слишком далеко.
1. Можно ли ожидать, что отскок на фоне макроданных будет продолжаться?
В прошлой статье, когда мы говорили о данных по занятости (США), мы также упомянули, что сейчас рынок больше всего обращает внимание на два макрофактора/данных: во-первых, данные CPI, которые будут опубликованы 14-го числа; во-вторых, заседание FOMO (в конце месяца). Если занятость будет остывать одновременно с замедлением инфляции, то ожидания по повышению ставок ФРС ослабнут еще сильнее, и тогда у таких риск-активов, как биткоин, может появиться возможность для очередного этапного отскока.
А судя по уже опубликованным данным CPI: в июне инфляция в месячном выражении (м/м) снизилась на 0,4% (самое большое месячное снижение с апреля 2020 года). В годовом выражении (г/г) показатель снизился с 4,2% в мае до 3,5% (ниже рыночного ожидания 3,8%). По данным видно, что инфляционное давление уже заметно ослабло. Если исключить продукты питания и энергию, то базовый CPI в годовом выражении вырос на 2,6%, а базовый CPI в месячном выражении остался без изменений.
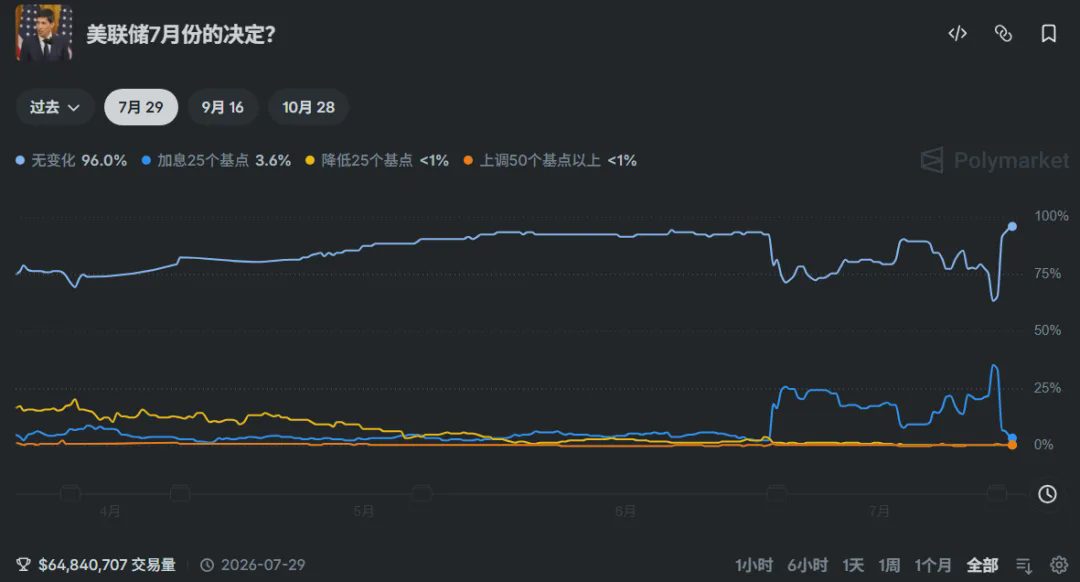
Если обобщить, то смысл такой: по мере того как инфляционное давление ослабевает, ожидания рынка относительно того, что ФРС будет повышать ставку в ближайшее время, дополнительно снижаются. Согласно прогнозам по «стакану» (ордербук-прогнозам) на Polymarket, вероятность повышения ставки ФРС в июле (25 б. п.) упала с 35% до нынешних 3,6%. Это можно воспринимать прямо так: в краткосрочной перспективе ФРС, скорее всего, не будет повышать ставку.
Но прямо после выхода CPI председатель ФРС Уоллер тоже выступил на слушаниях в Конгрессе, и судя по его словам, он снова «подлил холодной воды» рынку. Он по-прежнему придерживается позиции, что не будет заранее раскрывать дальнейшие ориентиры или сигналы. Когда его спросили о последних опубликованных данных CPI, на оптимизм рынка, возникший из-за интерпретации CPI, Уоллер очень четко ответил своей формулировкой: that is not my view (я не придерживаюсь такого мнения).
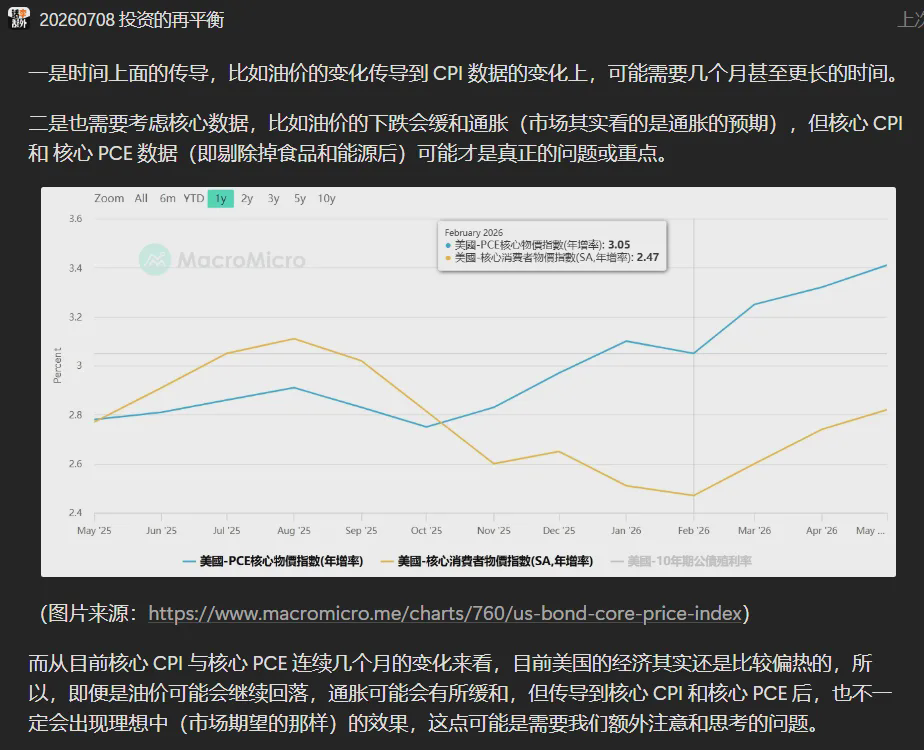
На самом деле мы уже говорили в предыдущей статье (8 июля) — возможно, стоит уделять больше внимания изменениям ключевых данных. Судя по текущим трендам по core CPI и core PCE за последние несколько месяцев, экономика США все еще довольно «горячая». Поэтому даже если нефть, вероятно, продолжит снижаться и инфляция будет смягчаться, после того как этот эффект дойдет до core CPI и core PCE, не обязательно получится тот результат, который мы ожидали (как надеется рынок). На это, возможно, нужно обратить дополнительное внимание и подумать.
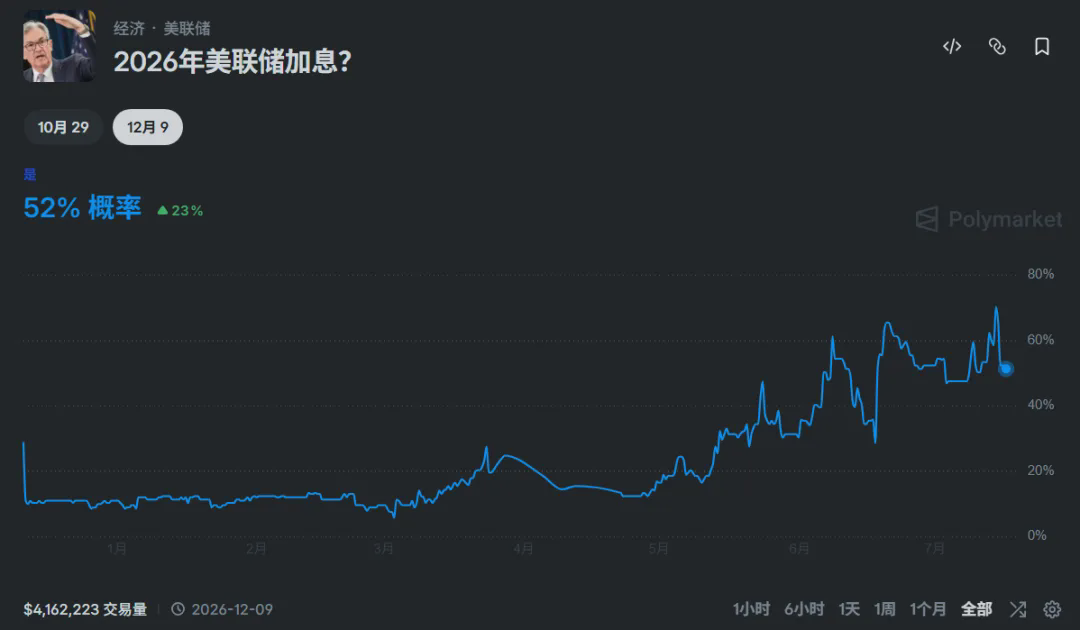
Проще говоря: последние данные CPI, похоже, подсказывают рынку, что ФРС в ближайшее время, вероятно, не будет повышать ставки. А позиция, которую озвучил (Waller/Ваш — в оригинале «沃什»), похоже, одновременно говорит рынку: не рассчитывайте, что ФРС, опираясь всего на один-два месяца данных, сразу даст разворотные указания или сигналы. И судя по соответствующим рынкам/лотам на Polymarket, вероятность по крайней мере одного повышения ставки до конца года сейчас составляет 52% (ниже, чем 71% до выхода CPI), как показано на рисунке ниже.
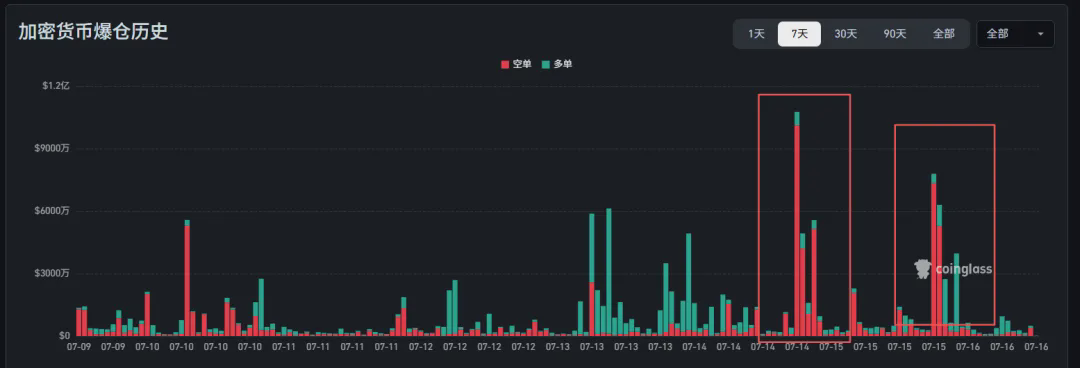
Возможно, эти макрофакторы тоже сыграли роль: после публикации данных CPI цена биткоина быстро отскочила с 62 000 долларов до 65 000 долларов, а эфир поднялся примерно с 1700 долларов до 1900 долларов. И именно в ходе этого отскока произошло принудительное закрытие (ликвидация) порядка 300 миллионов долларов по шортам. Похоже, что в эти дни больше всего пострадали именно шортовые позиции — как показано на графике ниже.
Но в любом случае данные CPI, которые будут опубликованы 14-го числа, также станут важным опорным пунктом для заседания FOMO в конце месяца (28–29 июля). До FOMO-совещания осталось примерно две недели, и в этот момент мы можем столкнуться с новыми макро-сигналами. Будет ли продолжаться этот отскок на фоне макроданных, мы сможем оценить, только подождав и понаблюдав еще две недели. А в течение этого периода, по крайней мере в краткосрочной перспективе, всем можно продолжать играть дальше (на рынке США — продолжают «веселиться» на акциях, в крипте — продолжается боковик/волатильность).
2. Как оценивать, хороший ли проект или плохой?
В недавних нескольких статьях мы упоминали Robinhood (HOOD), поэтому некоторые в комментариях настаивали на вопросе: почему вы так уверены в Robinhood? Как оценивать, хороший ли это проект или плохой?
И далее мы разберем этот комментарий более предметно:
Что касается того, как оценивать, хороший ли проект или плохой, то на самом деле мы уже в прошлых сериях статей приводили некоторые методологии. Сначала, на более раннем этапе, мы собирали и анализировали потенциал проекта, используя самодельные «карты/опросники для исследования проекта». Позже, по мере распространения AI-инструментов (ChatGPT, Gemini, Grok и т. п.), а также появления инструментов вроде asksurf, специально заточенных под криптопроекты, исследовать проект стало относительно намного проще. Поэтому сейчас акцент сместился не столько на «вопросы», сколько на «взгляд на проблему/изучение»: хотите ли вы сами потратить немного времени и усилий на то, чтобы посмотреть на интересующий вас вопрос.
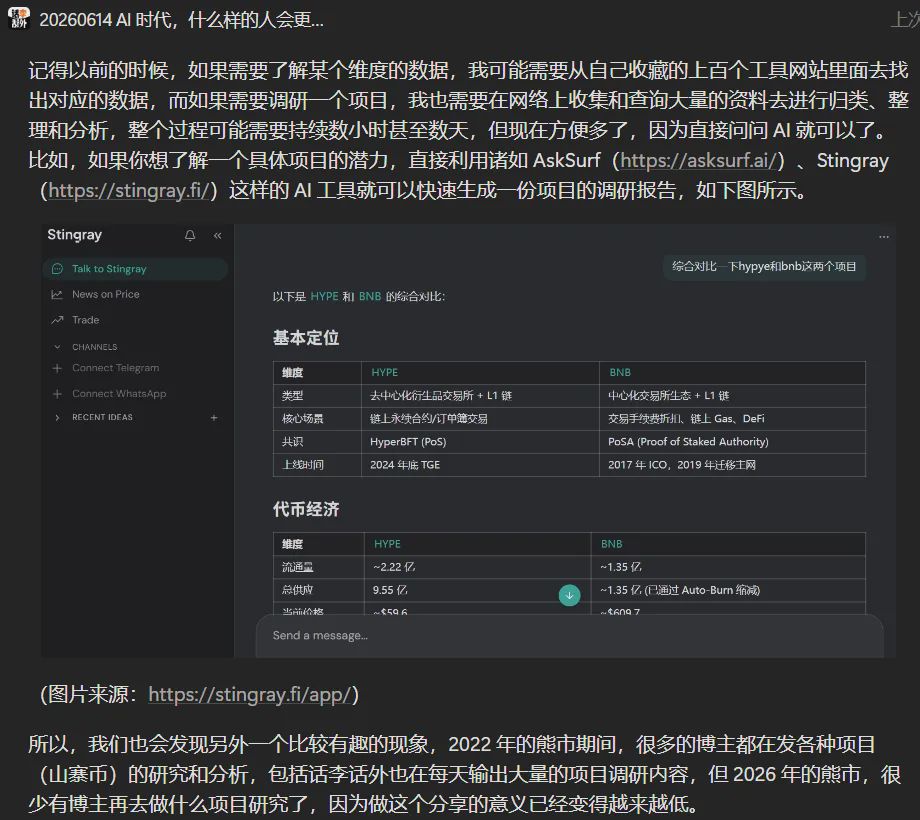
Конечно, получение, систематизация и анализ материалов по проекту — это важная базовая часть. Но также нужно ясно понимать, на какие моменты вы лично смотрите наиболее пристально. И методологии анализа для разных типов проектов отличаются. Например, Robinhood можно отнести к криптопроектам, но все же это публичная компания, торгующаяся на рынке США. А оценка публичных компаний и оценка «родных» криптопроектов — по сути разные вещи. Публичные компании можно оценивать по таким измерениям, как квартальная выручка, денежный поток, прибыльность или баланс — и уже по ним делать вывод, «хорошо» это или «плохо». А «родные» криптопроекты (например, биткоин) сейчас, по всей видимости, сильнее зависят от консенсуса, ликвидности, плеча (левереджа), спекуляций, а также от риск- и эмоциональных предпочтений институциональных и розничных участников.
Давайте возьмем для примера все тот же Robinhood. Здесь коротко разберем это, взяв за точку входа «масштаб пользователей»:
Хотя, по всей видимости, в будущем рост пользователей Robinhood на внутреннем рынке США может быть не таким большим (сейчас у них уже 27 миллионов зарегистрированных денежных счетов, а Уолл-стрит прогнозирует, что количество счетов компании в 2028 фингоду будет в диапазоне 31–32 миллиона), компания все равно может продолжать расширять услуги для глобальных инвесторов (потенциальная целевая группа — около 100 миллионов). С учетом того, что сейчас они ведут активное освоение таких сегментов, как RWA, прогнозные рынки, доходность по стейблкоинам, Pre-IPO и т. п., если в будущем токенизированные акции, работающие 24/7, смогут породить больший спрос, это станет их главным источником роста.
Можно продолжить еще одно простое предположение: допустим, через 4–5 лет глобальные денежные счета Robinhood (активные пользователи) вырастут до 100 миллионов, а ARPU составит 100 долларов (сейчас ARPU у них примерно 170 долларов). Тогда только выручка/доходы, генерируемые пользователями, будут на уровне 10 миллиардов долларов. Сейчас Уолл-стрит прогнозирует, что в 2029 фингоду Robinhood достигнет цели по выручке 8,78 миллиарда долларов. А в реальности, если Robinhood в ближайшие несколько лет сможет сохранить текущий темп и действовать шаг за шагом, он, вероятно, сможет превысить прогнозы Уолл-стрит. Для их акций это, скорее всего, будет позитивным фактором — и это одна из причин, почему я смотрю на этот проект с интересом и включил его в свой список наблюдения по акциям США.
Если кратко, то так: если нас интересует проект (компания), то стоит сначала отнести его к определенным категориям/типам, а затем — провести необходимые исследования и прогнозы именно по тем пунктам, которые вам наиболее важны. Например, кому-то важнее всего репутация/мораль и масштаб мышления основателя проекта; кому-то — перспективы роста пользовательской базы; кому-то — способность проекта привлекать финансирование (сколько VC вложили реальные деньги); кому-то — технические инновации и скорость итераций... Найдите несколько измерений, в которых вы уверены и которые вам понятны, изучите их и проведите анализ. То, что вам нравится — включайте в свой список инвестиций. То, что не нравится — просто пропускайте. Делать выбор — на самом деле именно так просто.
И когда у нас уже есть конкретный выбор и цели, дальше нужно продолжать отслеживать факторы, которые на него (на них) влияют.
На самом деле, неважно, речь идет о акциях (публичных компаниях) или о криптопроектах: помимо собственных особенностей проекта, любой проект также находится под влиянием факторов разных уровней. В целом их можно разделить на две большие категории:
Первая большая категория факторов — более макроуровневая. Сюда относятся, например, геополитика (например, продолжающийся конфликт США и Ирана в контексте Ормузского пролива), денежно-кредитная политика (например, повышение/снижение ставок, QE/QT и т. п.), глобальная ликвидность (например, Global M2, индекс доллара, доходности по гособлигациям США), циклы капитала и циклы цен......
Вторая большая категория факторов — более привязана к конкретным данным: данные по занятости вне сельского хозяйства (non-farm), CPI, розничные продажи, индексы деловой активности в промышленности (PMI)......
Некоторые факторы влияют на краткосрочную динамику рынка, а другие — на долгосрочную. Возьмем биткоин: теоретически, если с помощью макроданных мы можем увидеть ожидания того, что ликвидность будет более мягкой/избыточной, то биткоин может вырасти; наоборот, если ликвидность будет ужесточаться, биткоин может упасть. Поэтому когда опубликованные в последние дни данные CPI оказались ниже ожиданий рынка, у биткоина был определенный отскок. С макро точки зрения это выглядит как прямое отражение улучшения ожиданий по ликвидности в краткосрочном периоде. Но такой уровень отскока не означает разворот — и тем более не означает, что уже начался новый бычий рынок. Биткоин по-прежнему будет одновременно испытывать влияние более крупных факторов, например, подавление со стороны инвестиционного/капитального цикла (многие деньги идут в AI) и подавление со стороны геополитики и т. п.
Но реальность часто сложнее теории. Например, идет война, но при этом золото продолжает падать. Или: одна компания только что опубликовала квартальные финансовые результаты, которые выглядят очень сильными, но цена ее акций все равно падает. То есть рыночная цена обычно является результатом совместного воздействия сразу нескольких факторов (и разные факторы могут иметь разный «вес» в зависимости от того, долгосрочный, среднесрочный или краткосрочный это период). Мы не можем постоянно полагаться только на один фактор с позитивным или негативным сигналом, чтобы делать сделки или инвестиции.
Уметь выбрать правильную цель — это одно. Но уметь на правильном активе в долгую зарабатывать деньги — это уже другое. И это как раз подтверждает фразу, которой мы делились в предыдущих статьях: инвестирование — это всесторонняя практика/самообучение.
Подытожим: при выборе проектов нам нужно выстроить методологию, но это лишь базовый шаг. Сам процесс — это также непрерывное исследование и обучение. После того как вы определили проект и добавили его в список наблюдения, вам нужно на основе разных периодов (долгосрочный, среднесрочный, краткосрочный) выстроить подходящие именно вам торговые методы или стратегии с учетом вашего уровня риск-аппетита. Далее — постоянно отслеживать, наблюдать и осмысливать различные факторы, которые могут влиять на рынок. Наконец, в подходящее, по вашему мнению, время и момент вы исполняете план по стратегии: часть проектов из списка наблюдения переводите в список инвестиций. Затем вы выполняете, параллельно продолжаете подводить итоги, думать и делать разбор — и так снова и снова. Именно это и есть инвестирование.
Хотя я считаю, что «хорошее» иногда может вам не подойти, а «хорошее» для вас иногда может мне и не подойти — при этом многие методологии по сути общие. Нам нужно научиться образу мышления людей, которые на горизонте времени действительно получают результат, и уметь применить это к своей ситуации, чтобы делать выводы по аналогии. Я всегда считаю: просто входящие данные — это лишь процесс, а лучший «вход» — это выход (результат).
В этом выпуске (20260716) об этом и поговорим. Приведенные выше материалы — это личное мнение и анализ, сделанные мной для фиксации мыслей и обмена, и не являются инвестиционной рекомендацией.