


BitMine играет в опционы — и напрямую «проедает» прибыль, превращая ее в убытки.
Автор: Oluwapelumi Adejumo
Перевод/сборка: Chopper, Foresight News
BitMine активно наращивает позицию по Ethereum, пытаясь конвертировать ее в источник стабильного денежного потока; в прошлом квартале бизнес по стейкингу принес почти 46 млн долларов выручки.
Но 92,1 млн долларов убытка по опционным деривативам полностью перекрыли доходы от стейкинга; к тому же стоимость услуг по управлению активами продолжает расти, а компания ведет агрессивную эмиссию акций — поэтому у прежних акционеров заметно сократилось пространство для получения выгоды.
Финансовая отчетность за третий квартал 2026 финансового года по состоянию на 31 мая показывает, что выручка компании выросла с 2,1 млн долларов по сравнению с прошлым годом до 46,5 млн долларов; из них 98% (45,7 млн долларов) приходится на стейкинг и бизнес по валидации узлов. BitMine ускоряет отделение майнинга биткоина, полностью переключаясь на модель казначейского удержания Ethereum.
На фоне резкого роста выручки компания в этом квартале получила чистый убыток 83,6 млн долларов — по сравнению с прошлогодним периодом, где было лишь небольшое снижение/убыток 0,623 млн долларов. Масштаб убытков резко вырос.
Огромный убыток по опционам, который «смывает» всю выручку от стейкинга Ethereum
Ключевой фактор, который ухудшил результаты этого квартала, — торговая стратегия компании по опционам на деривативы Ethereum. В этом квартале BitMine получила суммарный убыток по деривативам, связанным с Ethereum, в размере 92,1 млн долларов — примерно вдвое больше, чем общий доход от бизнеса по стейкингу за тот же период. Из них 78,6 млн долларов пришлись на чистый убыток по опционным контрактам при наступлении срока, 14 млн долларов — на убыток по исполненным позициям. Прибыль в размере 0,534 млн долларов, полученная за счет незакрытых контрактов, лишь немного компенсировала часть убытка.
В прошлом году компания не вела никаких операций с деривативами, и риск в бизнесе по управлению активами показал качественный скачок. За первые девять месяцев текущего финансового года деривативы в сумме принесли убыток 133,3 млн долларов: убыток по исполненным позициям — 79,3 млн долларов, убыток по опционам с истечением сроков — 54,5 млн долларов; при этом прибыль по незакрытым контрактам составила лишь 0,515 млн долларов. За тот же период бизнес по стейкингу и валидации суммарно сгенерировал выручку лишь 56,9 млн долларов — масштаб убытков по деривативам превышает выручку от стейкинга более чем вдвое.
BitMine заявляет, что ее опционная стратегия в основном основана на продаже put-опционов и является частью общей системы управления удерживаемыми позициями. Продажа put-опционов позволяет получать премии и докупать активы при снижениях, но если рынок пойдет в неблагоприятную сторону и контракты будут исполнены в неблагоприятных условиях, это приведет к крупным убыткам. Настоящий масштаб убытков показывает: попытка «нарастить» доход за счет опционов на данный момент полностью нивелировала устойчивый доход, который создавал бизнес стейкинга на узлах.
Тем временем административные и общие управленческие расходы компании выросли с 0,744 млн долларов за прошлый год同期 до 37,3 млн долларов. Менеджмент поясняет, что рост в основном связан с расходами на хранение цифровых активов и платой за услуги по управлению активами, повышением зарплат, а также увеличением выплат директорам в форме денежных средств и акций.
Если исключить изменение оценки криптоактивов до его учета, то доходов от стейкинг-займов достаточно, чтобы покрыть себестоимость продаж и административные расходы за этот квартал. Даже после вычета ряда неденежных статей компания все равно демонстрирует чистый убыток по скорректированному показателю non-GAAP — 70,8 млн долларов. Эта отчетность показывает, что бизнес по валидации узлов уже сформировал заметный устойчивый поток денежных средств, однако общая торговая стратегия по удержанию позиций продолжает «съедать» прибыль от стейкинга.
Продолжает активно выпускать акции BMNR и накапливать их, чтобы «держать» Ethereum; при этом права акционеров существенно размываются
Средства для крупномасштабного накопления Ethereum в BitMine почти полностью поступают из дополнительной эмиссии обыкновенных акций на открытом рынке; при этом полностью расходы несут прежние акционеры. В течение девяти месяцев по состоянию на 31 мая компания в рамках внутрибиржевого плана дополнительной эмиссии суммарно продала 340,7 млн обыкновенных акций BMNR; после вычета расходов на выпуск удалось привлечь 11,87 млрд долларов. Одновременно компания потратила 11,69 млрд долларов на покупку Ethereum.
Доли акционеров сильно размыты. За девять месяцев количество находящихся в обращении обыкновенных акций выросло на 149%: с 232,4 млн акций на 31 августа 2025 года до 579,7 млн акций к концу мая 2026 года; эмиссия продолжалась и после завершения квартала — по состоянию на 9 июля общее число акций достигло 603,2 млн.
За счет акционерного финансирования по состоянию на 31 мая BitMine суммарно владела 5,42 млн ETH, средневзвешенная стоимость удержания составляла 19,05 млрд долларов; на момент подготовки материала объем позиций вырос до 5,7 млн монет.
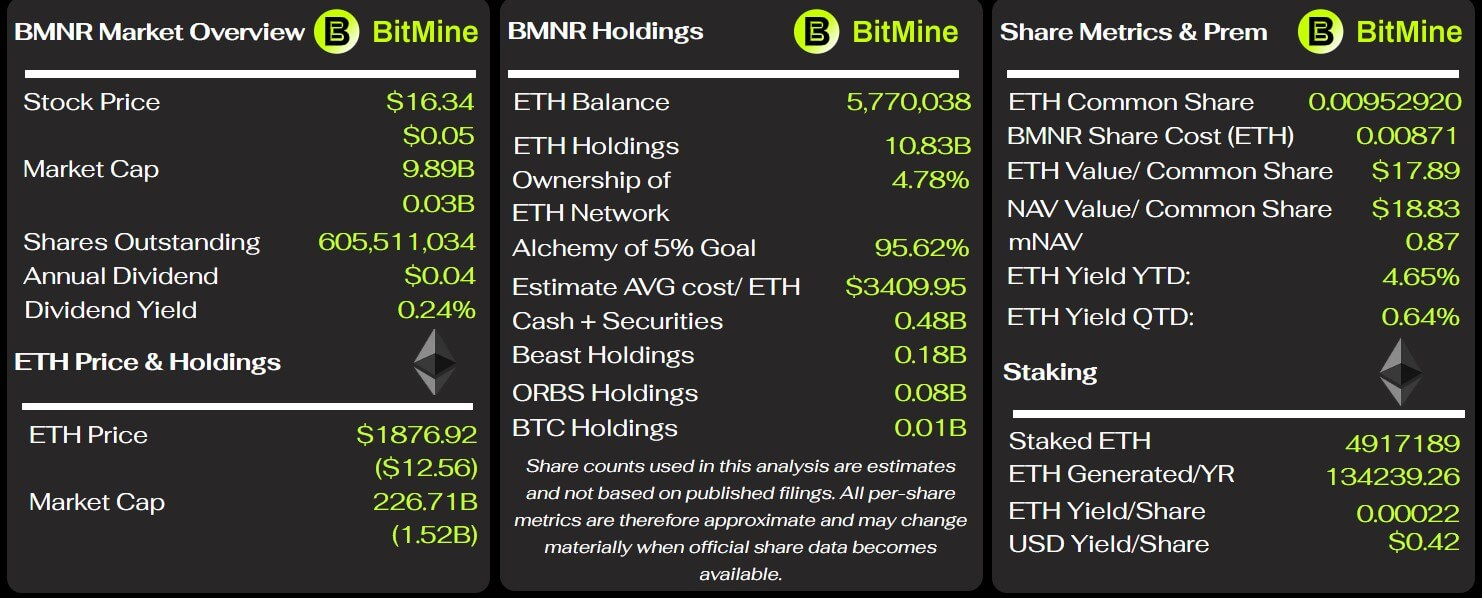
Ключевые показатели BitMine, источник: BitMine Tracker
К концу мая рыночная стоимость этой партии Ethereum-позиций составляла лишь 10,86 млрд долларов; балансовый плавающий убыток — около 8,2 млрд долларов, то есть падение на 43%.
Снижение стоимости этой позиции — главный источник нереализованного убытка по цифровым активам на сумму 9,04 млрд долларов за первые девять месяцев текущего финансового года; при этом совокупный чистый убыток компании за тот же период составил 9,1 млрд долларов. Огромный объем плавающих убытков наглядно отражает, что BitMine покупала Ethereum по высокой цене, выпуская акции, и что все риски несут акционеры.
В этом году в январе собрание акционеров одобрило увеличение верхнего предела количества объявленных обыкновенных акций компании с 500 млн до 50 млрд. Это разрешение не означает, что компания обязана выпустить акции в полном объеме, но дает менеджменту достаточно пространства, чтобы продолжать дополнительную эмиссию акций для покупки цифровых активов и других инвестиций.
BitMine предупреждает, что способность наращивать позицию по Ethereum в высокой степени зависит от того, насколько беспрерывно работают каналы финансирования. Падение цены Ethereum, ослабление котировок акций компании и снижение готовности инвесторов подписываться на новые выпуски повышают будущие издержки на финансирование и даже могут ограничить компанию в выпуске ценных бумаг на выгодных условиях.
Условия, поддерживающие эту бизнес-модель, — не только годовой доход от стейкинга и последующий рост цены Ethereum, но и то, что акционеры готовы принять сильное размывание доли, а также то, что держатели в течение многих лет несут плавающие убытки на уровне сотен миллиардов — то есть постоянно предоставляют компании средства для накапливания монет.
Долгосрочные сервисные контракты повышают операционные издержки стейкинга и сжимают пространство для прибыли
BitMine хеджирует колебания цены удерживаемых позиций через бизнес по стейкингу, но сопровождающие долгосрочные партнерские соглашения создают фиксированные расходы и распределение доходов, что постоянно сжимает общую прибыль. Компания заключила десятилетний консультационный договор с третьим поставщиком услуг Ethereum Tower; в этом квартале расходы составили 12,8 млн долларов — около 28% от совокупной выручки от стейкинга за период. За первые девять месяцев эти расходы накопились до 37,5 млн долларов; компания оценивает годовой диапазон расходов в 40–50 млн долларов, а ставка рассчитывается ступенчато в зависимости от общей стоимости хранимых цифровых активов.
Этот договор может быть расторгнут только при небольшом числе специфических условий. Если BitMine прекратит сотрудничество без уважительных причин, ей придется выплатить Ethereum Tower 85% всех заранее оцененных сервисных сборов за оставшийся срок контракта.
Кроме того, после покупки BitMine оператора узлов Pier Two компания дополнительно подписала десятилетний договор на услуги по управлению. В договоре предусмотрено, что Ethereum Tower получает 2% акций платформы MAVAN, а ежемесячно — получает долю в соответствии с долей, которую платформенная нативная схема стейкинга выплачивает в виде вознаграждений. По состоянию на 31 мая компания еще не начислила расходы по данному соглашению; поэтому расходы на разделение доходов пока не отражены в отчете о прибылях и убытках бизнеса по стейкингу.
BitMine отмечает, что подавляющее большинство Ethereum размещается через стейкинг на MAVAN; в долгосрочной перспективе вознаграждения от стейкинга должны покрывать затраты на хранение/кастоди. Если смотреть только на операционный уровень в рамках этого квартала, то доход от стейкинга действительно покрывает продажи и административные расходы без учета изменения оценки криптоактивов. Но если учесть десять лет фиксированных консультационных сборов, будущие разделения доходов и совокупные расходы на различные услуги по управлению активами, то одной лишь выручки от стейкинга недостаточно, чтобы полноценно оценить реальный уровень прибыльности бизнеса.
BitMine не имеет долгов, но зависимость от рынков капитала становится все сильнее
К концу мая леверидж в структуре активов и обязательств BitMine был крайне низким: компания держала 340,3 млн долларов денежных средств, оборотный капитал — 433,1 млн долларов, без традиционных долгов. Общие активы компании — 11,63 млрд долларов, а общие обязательства — всего 30,1 млн долларов; основная часть активов — цифровые активы, такие как Ethereum. По отчетности у компании нет немедленного кризиса погашения обязательств, но за первые девять месяцев операционный денежный поток составил отток 287,6 млн долларов. Компания говорит, что главный источник расхода денежных средств — связанные с расширением позиции по Ethereum расходы, включая юридические, консультационные и инвестиционно-банковские сборы по привлечению капитала.
После окончания квартала BitMine вновь выпустила 3,5 млн акций годовой 9,5% бессрочных приоритетных бумаг BMNP, привлекая 273,8 млн долларов. На этот раз дополнительная эмиссия в краткосрочной перспективе пополняет ликвидность, но каждый год появляются жесткие обязательные расходы в виде дивидендов по новым приоритетным акциям — 33,25 млн долларов. Этот инструмент относится к капиталу, а не к долгу, однако порядок его погашения имеет приоритет над обычными акциями, и высокие дивиденды продолжают «съедать» денежный поток компании.
Оценка менеджмента: текущих денежных средств, ожидаемого операционного денежного потока и инструментов для внутрибиржевой дополнительной эмиссии достаточно, чтобы поддержать деятельность компании как минимум в течение ближайших 12 месяцев. Условие, при котором этот вывод остается справедливым, — то, что рынок капитала продолжит оставаться открытым окном финансирования: если котировки Ethereum будут долго оставаться слабыми, цена акций компании будет падать, а готовность инвесторов подписываться на выпуски снизится, стоимость финансирования вырастет, а операционная гибкость будет ограничена.
В совокупности по самой свежей отчетности у BitMine сейчас есть набор взаимоисключающих реальностей: с одной стороны, компания построила зрелый бизнес по стейкингу, и за один квартал генерирует выручку на десятки миллионов долларов, что позволяет покрывать ключевые операционные расходы; с другой стороны, крупный убыток по опционам полностью «поглощает» прибыль от стейкинга. В долгосрочных соглашениях постоянно растут управленческие издержки, расширение накопления Ethereum полностью зависит от дополнительной эмиссии — при этом общее число акций уже выросло более чем вдвое.
Поэтому долгосрочная экономическая эффективность BitMine зависит от того, сможет ли доход от стейкинга стабильно покрывать различные издержки на управление активами и убытки по опционам; сможет ли компания устойчиво и дальше получать акционерное финансирование; а также сможет ли сильно восстановиться цена Ethereum.