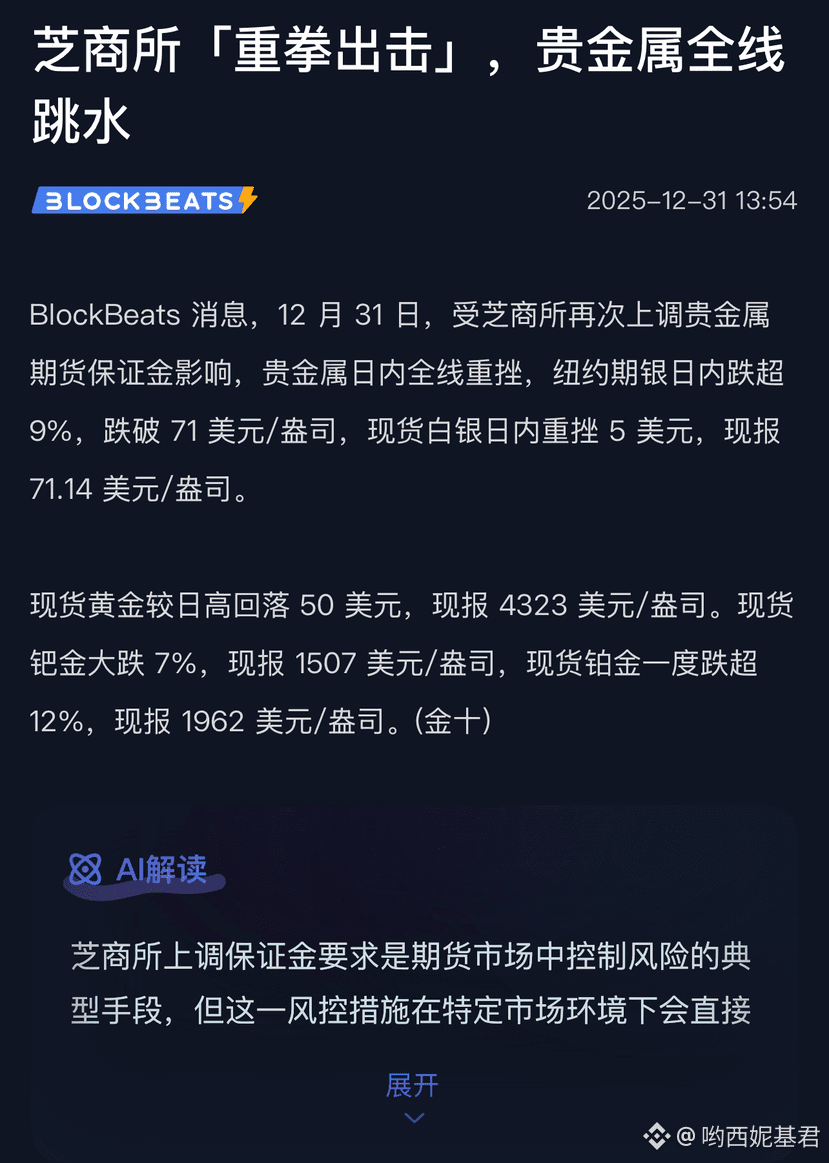
Компания CME вновь повысила коэффициент маржинального обеспечения, пытаясь снизить избыточное кредитное плечо на драгоценные металлы. Однако проблема в том, что тренд никогда не может быть изменён просто путём корректировки кредитного плеча, особенно в условиях нынешнего рынка.
Вот несколько данных, почувствуйте безумие рынка:
За последний месяц глобальные ETF по серебру увеличили свои позиции более чем на 1000 тонн, максимальный объём хранения крупнейшего физического ETF достиг 16390 тонн; на фоне официальных данных LBMA (Лондонская биржа драгоценных металлов) о наличии около 6000 тонн запасов, на практике эти запасы практически полностью заблокированы ETF, приближаясь к состоянию «недоступности для обращения»; запасы на COMEX (Нью-Йоркской товарной бирже) продолжают сдерживаться, доступные запасы для поставки находятся в дефиците; форвардный курс по серебру на год уже упал до -7,09%, что означает, что рынок готов платить 7% годовых, чтобы забронировать физическое серебро на год вперёд; ставка по лизингу серебра между банками взлетела до 39% годовых, в то время как в нормальных условиях она составляет всего 0,35–0,5% годовых.
Это уже не просто перегрев спекуляций, а сигнал расхождения между физическим и контрактным рынками.
Некоторые всё ещё сравнивают текущую ситуацию с делом братьев Хантеров более чем 40 лет назад, но времена изменились: тогда контролировали небольшие капиталы, а сейчас действуют центральные банки, ETF, промышленные капиталы и частные инвесторы; тогда не существовало такого фактора, как Китай, а завтра, 1 января, вступит в силу официальный запрет на экспорт серебра из Китая.
Биржи могут корректировать кредитное плечо, могут сдерживать волатильность, но не могут устранить один фундаментальный факт — дефицит спроса и предложения остаётся. Когда запасы истощаются, ставки по лизингу взлетают, а фьючерсы начинают торговать с дисконтом, последний механизм определения цен остаётся только один: рост.
В 2026 году волатильность в цветных металлах не будет малой, особенно в январе. Но если вы понимаете:
Ожидания инфляции продолжают усиливаться
Глобальная ликвидность по-прежнему не сокращается
Доллар движется к самому слабому циклу за последние 10 лет
Иена и евро соревнуются, кто будет более слабым
Тогда вы поймёте, почему золото, серебро, медь — такие старые активы — становятся стабилизаторами в новом цикле. Этот год будет хорошим, и следующий тоже. Логика на месте, просто многие выбирают её не замечать.
Увидимся в следующем году, пусть мы все будем в тренде.
#加密市场观察 $BTC $ETH
Вот несколько данных, почувствуйте безумие рынка:
За последний месяц глобальные ETF по серебру увеличили свои позиции более чем на 1000 тонн, максимальный объём хранения крупнейшего физического ETF достиг 16390 тонн; на фоне официальных данных LBMA (Лондонская биржа драгоценных металлов) о наличии около 6000 тонн запасов, на практике эти запасы практически полностью заблокированы ETF, приближаясь к состоянию «недоступности для обращения»; запасы на COMEX (Нью-Йоркской товарной бирже) продолжают сдерживаться, доступные запасы для поставки находятся в дефиците; форвардный курс по серебру на год уже упал до -7,09%, что означает, что рынок готов платить 7% годовых, чтобы забронировать физическое серебро на год вперёд; ставка по лизингу серебра между банками взлетела до 39% годовых, в то время как в нормальных условиях она составляет всего 0,35–0,5% годовых.
Это уже не просто перегрев спекуляций, а сигнал расхождения между физическим и контрактным рынками.
Некоторые всё ещё сравнивают текущую ситуацию с делом братьев Хантеров более чем 40 лет назад, но времена изменились: тогда контролировали небольшие капиталы, а сейчас действуют центральные банки, ETF, промышленные капиталы и частные инвесторы; тогда не существовало такого фактора, как Китай, а завтра, 1 января, вступит в силу официальный запрет на экспорт серебра из Китая.
Биржи могут корректировать кредитное плечо, могут сдерживать волатильность, но не могут устранить один фундаментальный факт — дефицит спроса и предложения остаётся. Когда запасы истощаются, ставки по лизингу взлетают, а фьючерсы начинают торговать с дисконтом, последний механизм определения цен остаётся только один: рост.
В 2026 году волатильность в цветных металлах не будет малой, особенно в январе. Но если вы понимаете:
Ожидания инфляции продолжают усиливаться
Глобальная ликвидность по-прежнему не сокращается
Доллар движется к самому слабому циклу за последние 10 лет
Иена и евро соревнуются, кто будет более слабым
Тогда вы поймёте, почему золото, серебро, медь — такие старые активы — становятся стабилизаторами в новом цикле. Этот год будет хорошим, и следующий тоже. Логика на месте, просто многие выбирают её не замечать.
Увидимся в следующем году, пусть мы все будем в тренде.
#加密市场观察 $BTC $ETH