«Понижающий удар» в адрес американских акций: вечные фьючерсы в криптомире и «невозможный треугольник»
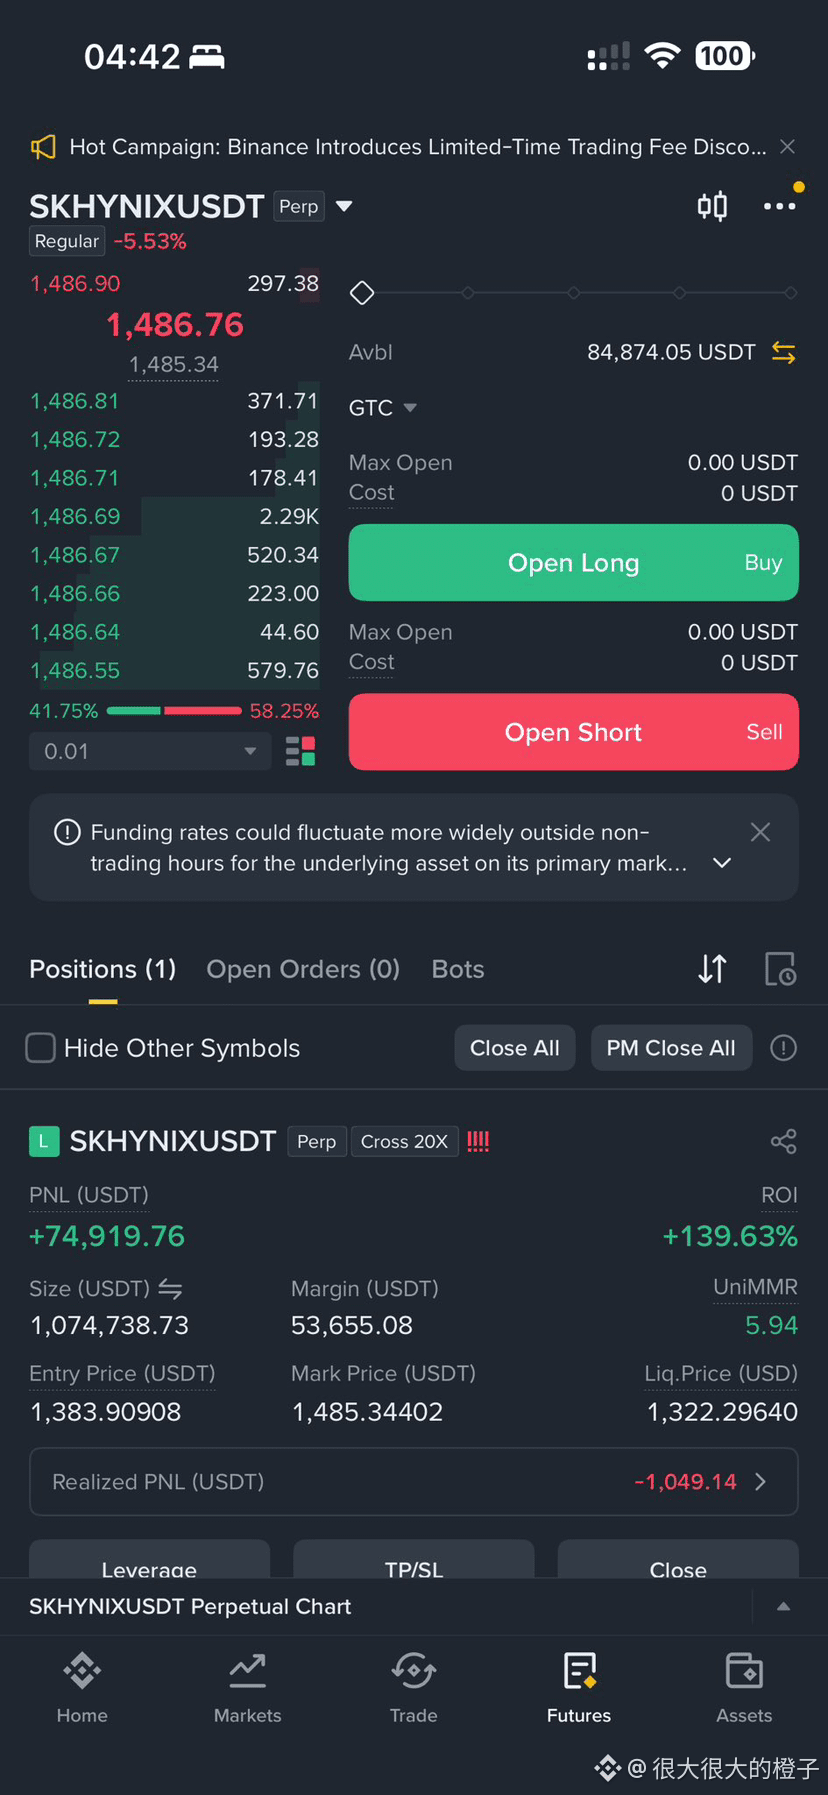
Я показываю скрин: это мои собственные монеты, размещённые на Binance, — лонг на 20x в режиме full position по SKHYNIXUSDT. Каждый раз, когда открываю такую позицию, ловлю себя на мысли: криптомир внедрил вечные фьючерсы в традиционные активы — это для системы маржинального кредитования в США действительно настоящий «понижающий удар» по измерению.
Раньше для американских акций было почти невозможно нарастить высокий кредитный плечо. Единственный способ — опционы. Но у опционов две «слабые точки»:
1、Ограниченное плечо: оно сдерживается Delta и ценой исполнения, поэтому невозможно так свободно «дотянуть до максимума».
2、Дорогие трения: нужно платить высокую премию (Premium) маркет-мейкеру. Маркет-мейкер оказывается посредником, который берёт своё с двух сторон и перекидывает риск дальше — в итоге у тебя просто срезают слой «мяса». Теперь, когда появились вечные, исчезает «посредник», который зарабатывает спред. Лонги и шорты напрямую ставят на кон друг против друга, и при этом не нужно тревожиться из‑за потери Theta (временной стоимости).
«Невозможный треугольник» вечных контрактов
Бесплатного обеда не бывает: вечные фьючерсы убирают маркет-мейкеров, но не могут обойти лежащий в основе финансовый «невозможный треугольник»:
ликвидность (плечо), ADL (автоматическое сокращение позиций) и фондирование
Ключевая логика: нельзя «хотеть и то, и другое». Нельзя одновременно и брать высокое плечо, и при этом не попадать под ADL, и ещё не платить фондирование.
Хотите высокое плечо/ликвидность: в одностороннем экстремальном рынке вам неизбежно приходится брать на себя дорогие издержки на корректировку стоимости фондирования.
Хотите избежать размывания по причине ликвидации: биржа должна вводить механизм ADL, который в экстремальной ситуации принудительно сокращает позиции, приносящие наибольшую прибыль.
Вечные фьючерсы используют самый грубый и эффективный механизм ликвидности — и тем самым срывают с себя маску высоких издержек трения у опционов на американском рынке. Хотя приходится мириться с ограничениями со стороны фондирования или ADL, эта предельная игра «лицом к лицу» против контрагента действительно является высшим проявлением эффективности деривативов.
Я показываю скрин: это мои собственные монеты, размещённые на Binance, — лонг на 20x в режиме full position по SKHYNIXUSDT. Каждый раз, когда открываю такую позицию, ловлю себя на мысли: криптомир внедрил вечные фьючерсы в традиционные активы — это для системы маржинального кредитования в США действительно настоящий «понижающий удар» по измерению.
Раньше для американских акций было почти невозможно нарастить высокий кредитный плечо. Единственный способ — опционы. Но у опционов две «слабые точки»:
1、Ограниченное плечо: оно сдерживается Delta и ценой исполнения, поэтому невозможно так свободно «дотянуть до максимума».
2、Дорогие трения: нужно платить высокую премию (Premium) маркет-мейкеру. Маркет-мейкер оказывается посредником, который берёт своё с двух сторон и перекидывает риск дальше — в итоге у тебя просто срезают слой «мяса». Теперь, когда появились вечные, исчезает «посредник», который зарабатывает спред. Лонги и шорты напрямую ставят на кон друг против друга, и при этом не нужно тревожиться из‑за потери Theta (временной стоимости).
«Невозможный треугольник» вечных контрактов
Бесплатного обеда не бывает: вечные фьючерсы убирают маркет-мейкеров, но не могут обойти лежащий в основе финансовый «невозможный треугольник»:
ликвидность (плечо), ADL (автоматическое сокращение позиций) и фондирование
Ключевая логика: нельзя «хотеть и то, и другое». Нельзя одновременно и брать высокое плечо, и при этом не попадать под ADL, и ещё не платить фондирование.
Хотите высокое плечо/ликвидность: в одностороннем экстремальном рынке вам неизбежно приходится брать на себя дорогие издержки на корректировку стоимости фондирования.
Хотите избежать размывания по причине ликвидации: биржа должна вводить механизм ADL, который в экстремальной ситуации принудительно сокращает позиции, приносящие наибольшую прибыль.
Вечные фьючерсы используют самый грубый и эффективный механизм ликвидности — и тем самым срывают с себя маску высоких издержек трения у опционов на американском рынке. Хотя приходится мириться с ограничениями со стороны фондирования или ADL, эта предельная игра «лицом к лицу» против контрагента действительно является высшим проявлением эффективности деривативов.