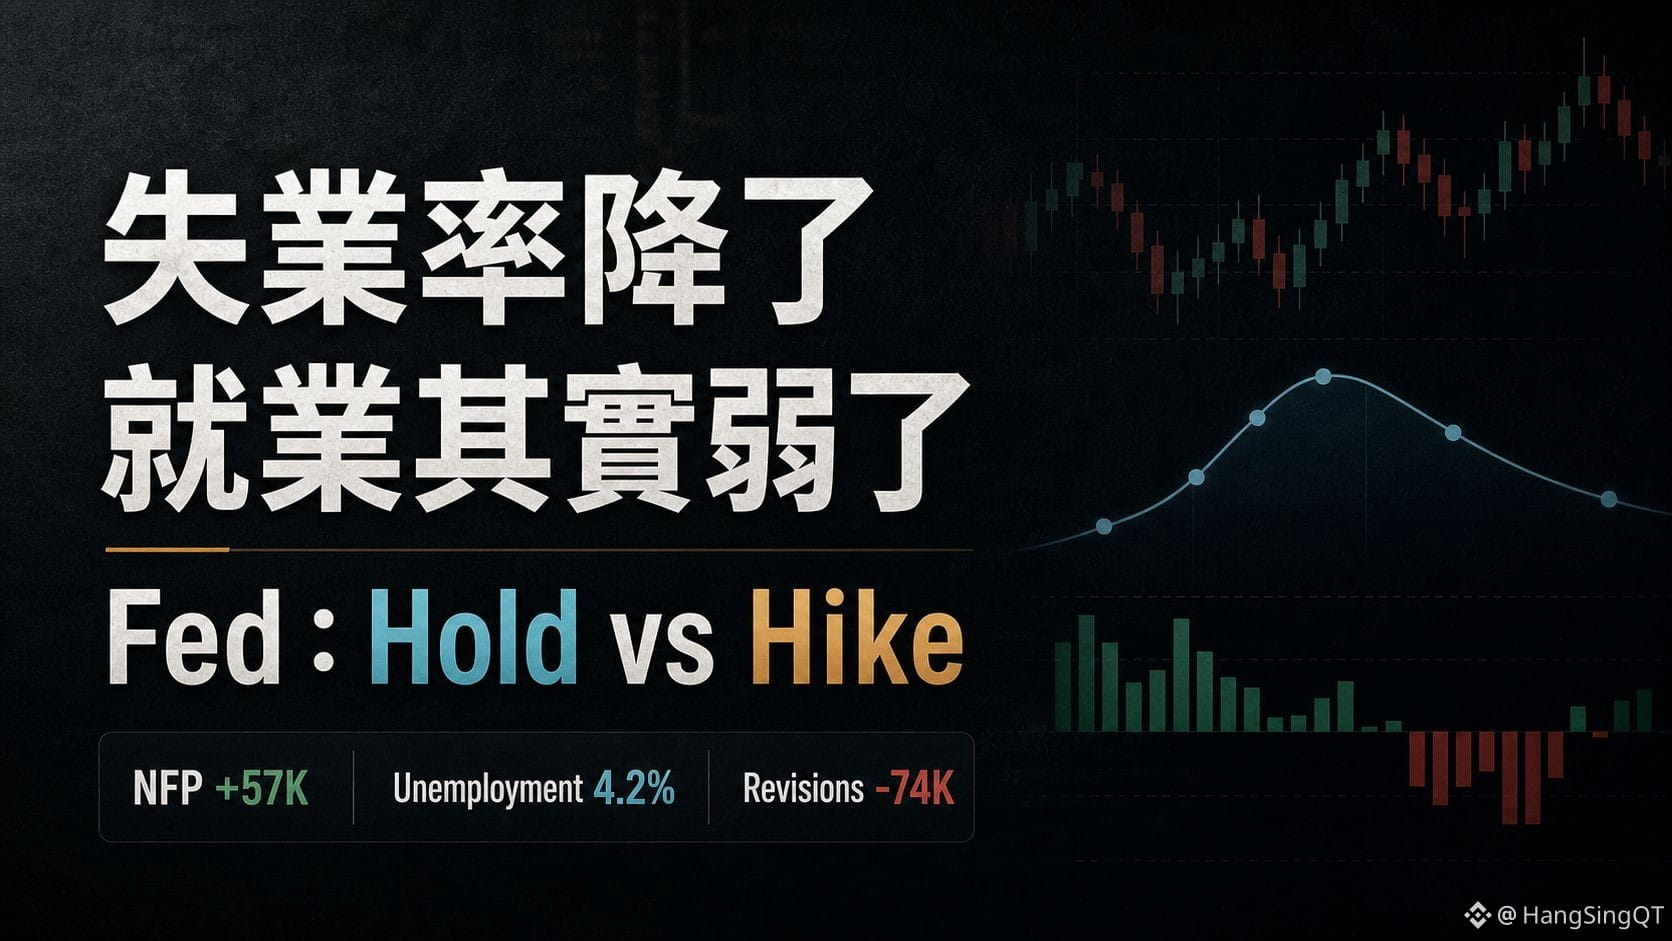
Уровень безработицы снизился, но занятость на самом деле ослабла。
Вот самое простое место, где прошлой ночью можно было сильнее всего ошибиться в этом отчёте по занятости вне сельского хозяйства (Non-Farm)。
На поверхности: безработица в США снизилась с 4,3% до 4,2%, будто бы рынок труда всё ещё «крепкий»。
Но ключевую переоценку рынку дали другие цифры:
в июне Non-Farm добавил лишь 57 тыс., что заметно ниже ожиданий;
суммарно за апрель и май показатель снова понизили на 74 тыс.;
снижение уровня участия в рабочей силе заставляет безработицу выглядеть лучше, чем реальная динамика занятости。
Поэтому прошлой ночью рынок торговал не «бычий сценарий снижения ставок уже пришёл»。
Если точнее, то давление на немедленное повышение ставки в июле немного ослабло, и у ФРС появилась возможность подождать。
Но это не означает, что режим высоких ставок закончился。
Инфляция ещё не вернулась в то положение, которое Федрезерв хочет видеть, зарплаты сохраняют «липкость», а долгосрочные доходности 10Y/30Y по-настоящему не отпустили. Вот почему одна и та же слабая статистика по Non-Farm может одновременно дать короткому сегменту послабление, но не позволить рынку сразу кричать о полном risk-on。
То же самое и для BTC。
Отскок можно понимать как временное ослабление макро-напряжения, но пока нельзя напрямую записывать это как подтверждение тренда. Дальше нужно посмотреть на три вещи:
1. Улучшится ли динамика в конце отчётности по ETF на BTC/ETH (будет ли она последовательной);
2. Возвращается ли рост по предложениям стейблкоинов и остаткам на биржах;
3. При восстановлении funding/OI не происходит ли перегрев。
Макро открыл «окно», но именно структура денег решает, сможет ли это окно превратиться в устойчивый тренд。
Именно поэтому сегодня я больше всего обращаю внимание на другое:не на то, хороша ли/плохая ли безработица сама по себе, а на то, совпадают ли между собой траектория ФРС, долгосрочные доходности и собственные потоки капитала в crypto。
Данные рынка и публичные мнения приведены только для исследовательских целей и не являются инвестиционной рекомендацией.