


Источник: разговоры между делом
Сегодняшняя статья затрагивает две темы — сначала кратко обсудим Strategy (MicroStrategy):
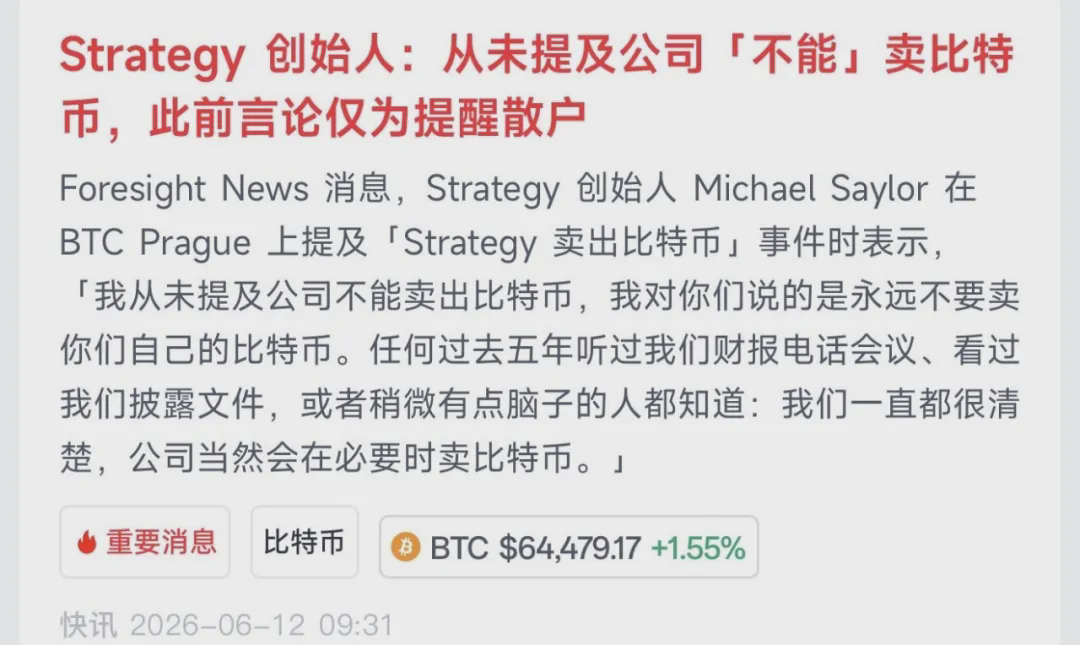
Недавно я обнаружил, что многие обсуждают проблемы Strategy. Похоже, что многие также ждут, когда эта компания, владеющая 840 тысячами биткоинов, «взорвется», и уже есть те, кто ждет биткоин ниже 30 тысяч долларов.
Если судить по динамике цен обыкновенных акций Strategy (MSTR) и привилегированных акций (STRC), то нынешнее падение действительно создало для Майкла Сейлора (основателя MicroStrategy) немало давления. На момент написания этой статьи цена MSTR составляет 85 долларов — по сравнению с июльским максимумом прошлого года в 457 долларов она снизилась на 81%. А цена STRC опустилась до 75 долларов, обновив минимум, и уже заметно отклонилась от номинальной стоимости 100 долларов.
Что касается операционной модели и способов игры Strategy, мы уже подробно рассказывали об этом в предыдущих статьях, так что здесь повторяться не будем. Основной вопрос, который сейчас всех волнует, на самом деле один: не пойдет ли «прядильное колесо» (flywheel) Strategy вразнос?
Потому что все обычно считают: чем сильнее падает MSTR, тем сложнее Strategy привлекать новые средства для покупки биткоина. А теперь еще и из-за проблем STRC нужно будет выплачивать проценты по привилегированным акциям. Из-за этого все будут переживать, что Strategy продолжит продавать биткоин, чтобы покрывать проценты по привилегированным дивидендам. А если Strategy будет продолжать продавать биткоин, MSTR может упасть еще сильнее. Тогда получится не очень хороший замкнутый круг.
Конечно. То, о чем говорилось выше, — всего лишь теоретически. Судя по опубликованной Strategy информации, их текущих денежных резервов хватит примерно на 10 месяцев для покрытия долгов (процентов). Хотя в последнее время про Strategy появилось много негативных новостей, я думаю, в ближайший срок у них вряд ли возникнут какие-то очень серьезные проблемы.
Существует и другая точка зрения: некоторые другие организации или «киты» в биткоине пытаются разрушить Strategy — продолжая давить на цену биткоина, вынуждая Strategy продавать еще больше биткоинов. Но это, разумеется, лишь догадки. Кто знает — возможно, это просто постановка, в которой Strategy и «киты» работают вместе!
В общем, как бы ни развивалась дальше история и каким будет конкретный результат — я не знаю, но есть одно наверняка: биткоин точно продолжит испытывать довольно сильную волатильность и период постоянных трений. Если ты не хочешь, чтобы тебя выбросило из «поезда», то просто пристегни ремень безопасности, сохрани собственную торговую дисциплину.
Вспомните, в той статье про Strategy, которую мы обсуждали в марте этого года (21 марта), мы тоже говорили: с точки зрения этапов, более крупный переломный момент может появиться во второй половине следующего года — в третьем квартале 2027 года. Тогда у них должны созреть долги к погашению в довольно больших объемах, и именно тогда будет видно, действительно ли у Strategy есть способность «держать удар». А если в тот момент рынок продолжит находиться в довольно глубоком медвежьем тренде (то есть биткоин не сможет снова вырасти до линии себестоимости их портфеля), и у Strategy не будет обновленных способов или инструментов получить финансирование, то вполне возможно, что это реально спровоцирует волну кризиса ликвидности.
Многие сейчас насмехаются над Strategy, а я молча добавил MSTR в свой список наблюдения. Возможно, не исключено, что когда-нибудь в будущем Strategy действительно перестанет существовать, но с высокой вероятностью это не случится в этом году. Вообще-то Майкл Сэйлор, хоть иногда и говорит или действует не совсем одинаково, но как зрелый капиталист он реальными действиями уже показал нам довольно простую истину: если ты веришь, что биткоин — это долгосрочный актив, то любые краткосрочные колебания несущественны.
Разобравшись с вопросом Strategy, давайте поговорим о внутренней экономике и посмотрим на некоторые данные по M2:
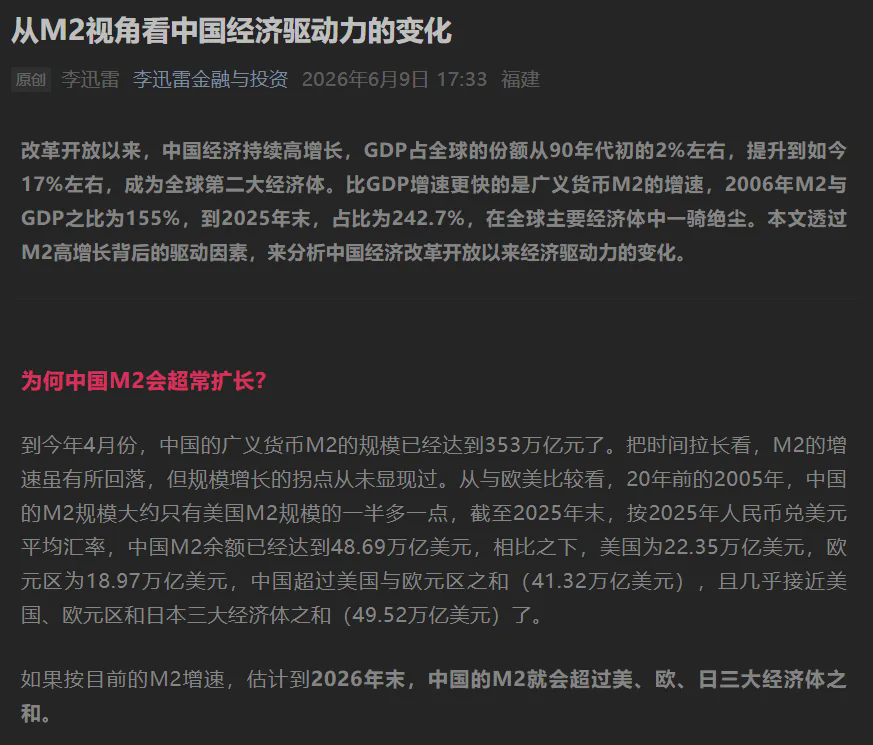
Недавно я увидел статью, написанную главным экономистом компании Citic? (Китайско-Тайская?) — Ли Сюйлэ. Он изложил свое видение изменения драйверов китайской экономики с точки зрения M2 (можно примерно понимать как общая сумма денег на рынке). Ниже — диаграмма. Прочитав, я понял, что это действительно очень интересная статья: автор использовал много разных измерений данных для сравнения и пояснения, но при этом его формулировки довольно сдержанные и обходные.
Приведу пример, который, возможно, не совсем удачный: как будто вы идете на брачное свидание (собеседование), и вы понимаете, что у другого человека могут быть какие-то проблемы, но вы не можете сказать об этом прямо. Вместо этого вы перечисляете множество его/ее особенностей, а потом отправляете «карточку хорошего человека» — мол, на самом деле ты хороший человек.
В статье Ли Сюйлэ можно найти базовую метафору: похоже, экономика Китая столкнулась с проблемой ослабления темпов роста.
Если посмотреть на историю, можно выделить несколько явных этапов перехода в развитии китайской экономики:
Первый этап — ранние дни реформ и открытости. В то время рост китайской экономики в основном зависел от привлечения зарубежных инвестиций и заимствований. Если говорить прямо: тогда у Китая не было денег. Но когда в страну пришли иностранные инвестиции, это сформировало валютные резервы. Тогда Народный банк мог печатать больше денег, что и дало M2 импульс к расширению.
Второй этап — конец 80-х и 90-е годы, особенно во второй половине 90-х, особенно после вступления Китая в ВТО. Китай постепенно превратился в мировую фабрику: экспорт стал основным направлением, внешнеторговый профицит быстро расширялся. В 1995 году торговый профицит составил 10 миллиардов долларов, а к 2008 году достиг 300 миллиардов долларов. За это время в Китай хлынуло огромное количество иностранной валюты. Плюс в 1994 году Китай перевел валютный курс с двухконтурной системы на одноконтурную, что напрямую толкнуло быстрый рост денежного предложения. Однако после того как в 2008 году разразился финансовый кризис, объем зарубежных заказов китайских компаний резко сократился: многие рабочие остались без работы, из-за чего рост китайского экспорта замедлился. Примерно в этот период модель развития китайской экономики начала меняться — переходить от экспортно-ориентированной к инвестиционно-стимулируемой модели.
Третий этап — это рынок недвижимости и земельные финансы. То есть, как мы упоминали выше, развитие инвестиционно-ориентированной модели: Китай начал масштабно инвестировать в девелопмент недвижимости, банки постоянно предоставляли кредиты девелоперам, местным правительствам и жителям, продолжая разгонять быстрый рост M2. Особенно начиная с 2013 года: жители быстро наращивали плечо в инвестициях в недвижимость, и деньги массово создавались. Иными словами, недвижимость почти стала самым важным «двигателем» дополнительной эмиссии китайских денег за последние более чем десять лет. В 2008 году, по данным банковского баланса, объем средне- и долгосрочных жилищных кредитов для населения плюс кредиты на девелопмент недвижимости составлял около 5 трлн юаней; а к 2022 году достиг пика 85 трлн юаней — это и стало основной причиной, почему M2 так постоянно раздувался.
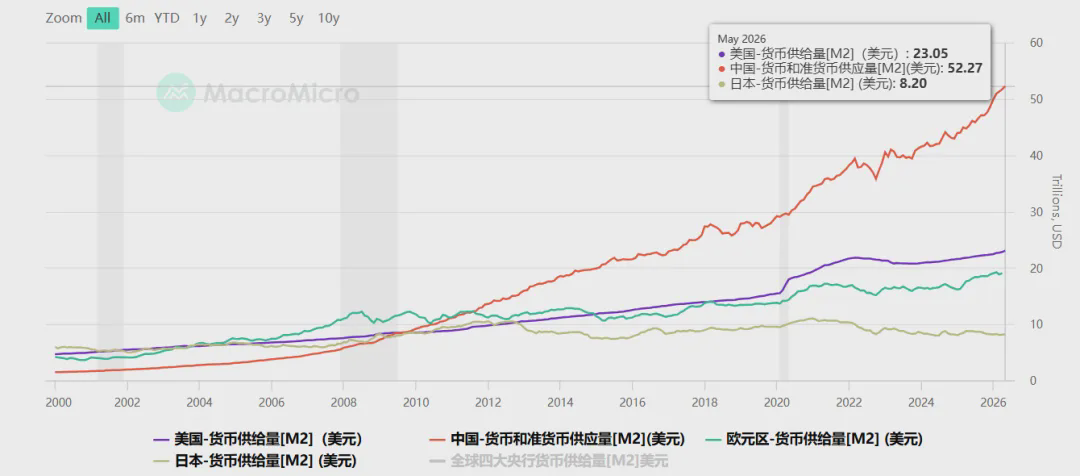
Именно примерно с 2021 года, из-за некоторых необъяснимых причин, рынок недвижимости в Китае начал входить в нисходящий цикл. Модель роста экономики, основанная на недвижимости, начала давать сбои. Но в это время произошло очень интересное изменение в M2: по нашей обычной логике, после того как модель недвижимости перестает работать, темпы роста M2 должны бы снизиться. Однако реальность как раз противоположная: начиная с 2022 года, M2 в Китае продолжает быстро расти.
Если смотреть на инвестиции: в этот период домохозяйства снижают долговую нагрузку, а инвестиции частных компаний находятся на нуле или даже в отрицательном росте; рост кредитов под недвижимость почти остановился; инвестиционные намерения предприятий продолжают снижаться. Тогда почему M2 показывает такую разницу с ожиданиями?
Ответ: обратный рост инвестиций со стороны госкорпораций и правительства.
Иными словами, после того как перестала работать «тяга» от недвижимости и земельных финансов, правительство опирается на огромные объемы заимствований (выпуск гособлигаций или местных облигаций), чтобы поддерживать быстрый рост M2. Например, доля финансирования помимо облигаций и кредитов в 2025 году превысила 50%, и впервые вкладом номер один в прирост стали именно правительственные облигации. Простыми словами: сейчас правительственные облигации, похоже, полностью замещают кредиты под недвижимость и становятся важнейшим источником финансирования правительства.
И как раз поэтому: M2 Китая уже достиг 353,67 трлн юаней (по состоянию на конец мая 2026 года) — то есть уже в 2,5 раза больше, чем ВВП, — но основной причиной высокой инфляции это не стало. Более того, из-за торговых войн и тарифных споров в последние годы производство столкнулось с переизбытком предложения, а вместо этого даже возникла проблема низкой инфляции (локальной дефляции).
С драйвера на недвижимости мы перешли к драйверу за счет государственных заимствований. А этот — это как раз тот четвертый этап, с которым мы сейчас сталкиваемся.
2026 год — первый год реализации национального плана «пятнадцатой пятилетки». Комиссия по развитию и реформам уже четко заявила: к концу «пятнадцатой пятилетки» масштабы отраслей, связанных с искусственным интеллектом, в нашей стране вырастут до более чем 10 трлн юаней. То есть в следующие 5 лет, по мере того как закончится эпоха недвижимости, а старение населения будет ускоряться еще больше, ИИ и высокие технологии станут новым стратегическим направлением экономики страны. Поступления за счет государственных заимствований и инвестиций (выпуск гособлигаций и выпуск корпоративных облигаций) станут основным драйвером дальнейшего роста M2 в будущем Китае.
По данным Министерства финансов, в этом году в первом квартале (по состоянию на конец марта 2026 года) совокупный остаток долга местных правительств по всей стране составил 57,26 трлн юаней. Но это только официально опубликованные данные. А по оценкам некоторых сторонних организаций скрытый долг местных правительств Китая составляет примерно 50–70 с лишним трлн юаней. Если мы просто сложим эти два числа, то остаток долга местных правительств на данный момент, возможно, уже превышает 100 трлн юаней.
Приведенная выше статистика касается только местных долгов. По данным, опубликованным Министерством финансов, на конец первого квартала этого года остаток гособлигаций центрального правительства Китая составляет примерно 45 трлн юаней. Если сложить местные долги (включая скрытые) и долги центрального правительства, общий масштаб долга может уже превышать 150 трлн юаней.
Итак, сколько в Китае в год бюджетных доходов?
Согласно открытым данным, возьмем, например, 2025 год целиком: доходы общих государственных бюджетов по стране составили 21,60 трлн юаней. Из них налоговые доходы — 17,64 трлн юаней, неналоговые — 3,97 трлн юаней. Возьмем также пример 1 квартала 2026 года: доходы общих государственных бюджетов по стране — около 6,16 трлн юаней, из них налоговые доходы 4,85 трлн юаней, неналоговые 1,31 трлн юаней.
То есть получается, что сейчас наш ежегодный доход примерно 20–25 трлн юаней, но накопленный долг — более 150 трлн. В чем же проблема? По мере быстрого накопления долгов (ожидается, что к концу этого года может превысить 200 трлн юаней) расходы на проценты, безусловно, продолжат расти, но бюджетные доходы в краткосрочной перспективе вряд ли удастся быстро увеличить...
Так что, с макроэкономической точки зрения, правительственные заимствования могут продолжать стимулировать рост экономики. Но с микроэкономической точки зрения — разве есть не более быстрый и прямой способ оперативно нарастить бюджетные поступления?
Мы этого не знаем. Похоже, и экономист Ли Сюйлэй в своей статье тоже не решился сказать это прямо — так что догадывайся сам... Здесь пропущено 2000 слов.
Давайте сегодня (20260626) поговорим об этом. Все вышесказанное — это личные взгляды и анализ, предназначенные лишь для записи размышлений и общения; это не является инвестиционной рекомендацией.