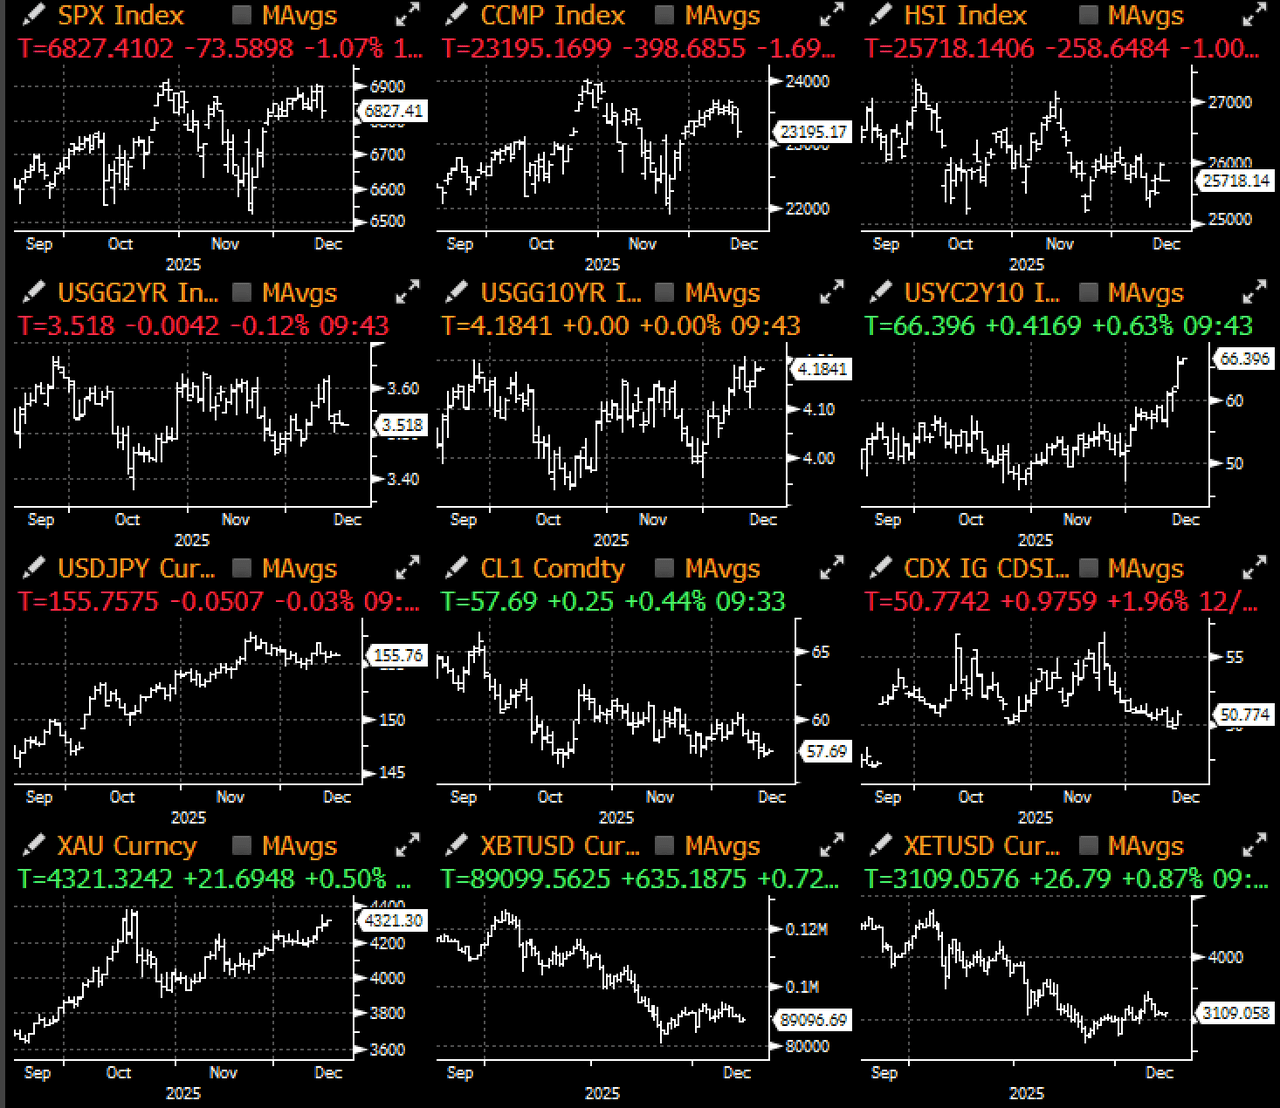
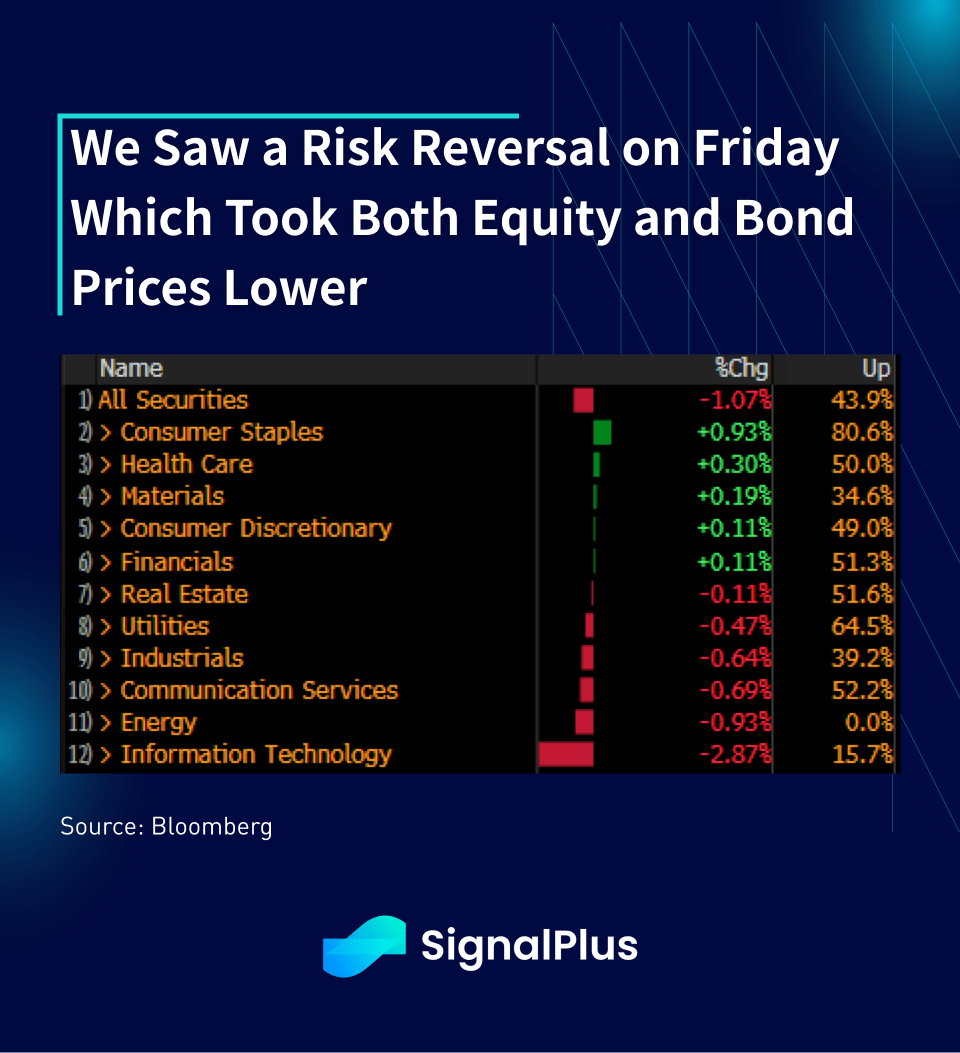
Настроение риска резко изменилось в пятницу, когда макроактивы продавались по всему спектру, главным образом из-за значительной слабости акций технологий с бычьим наклоном кривой доходности. Опасения по поводу доходов Oracle и Broadcom потянули общий комплекс риска вниз, в то время как зафиксирование прибыли в конце года и ротация секторов потянули Nasdaq вниз на -2% в течение дня в один момент.
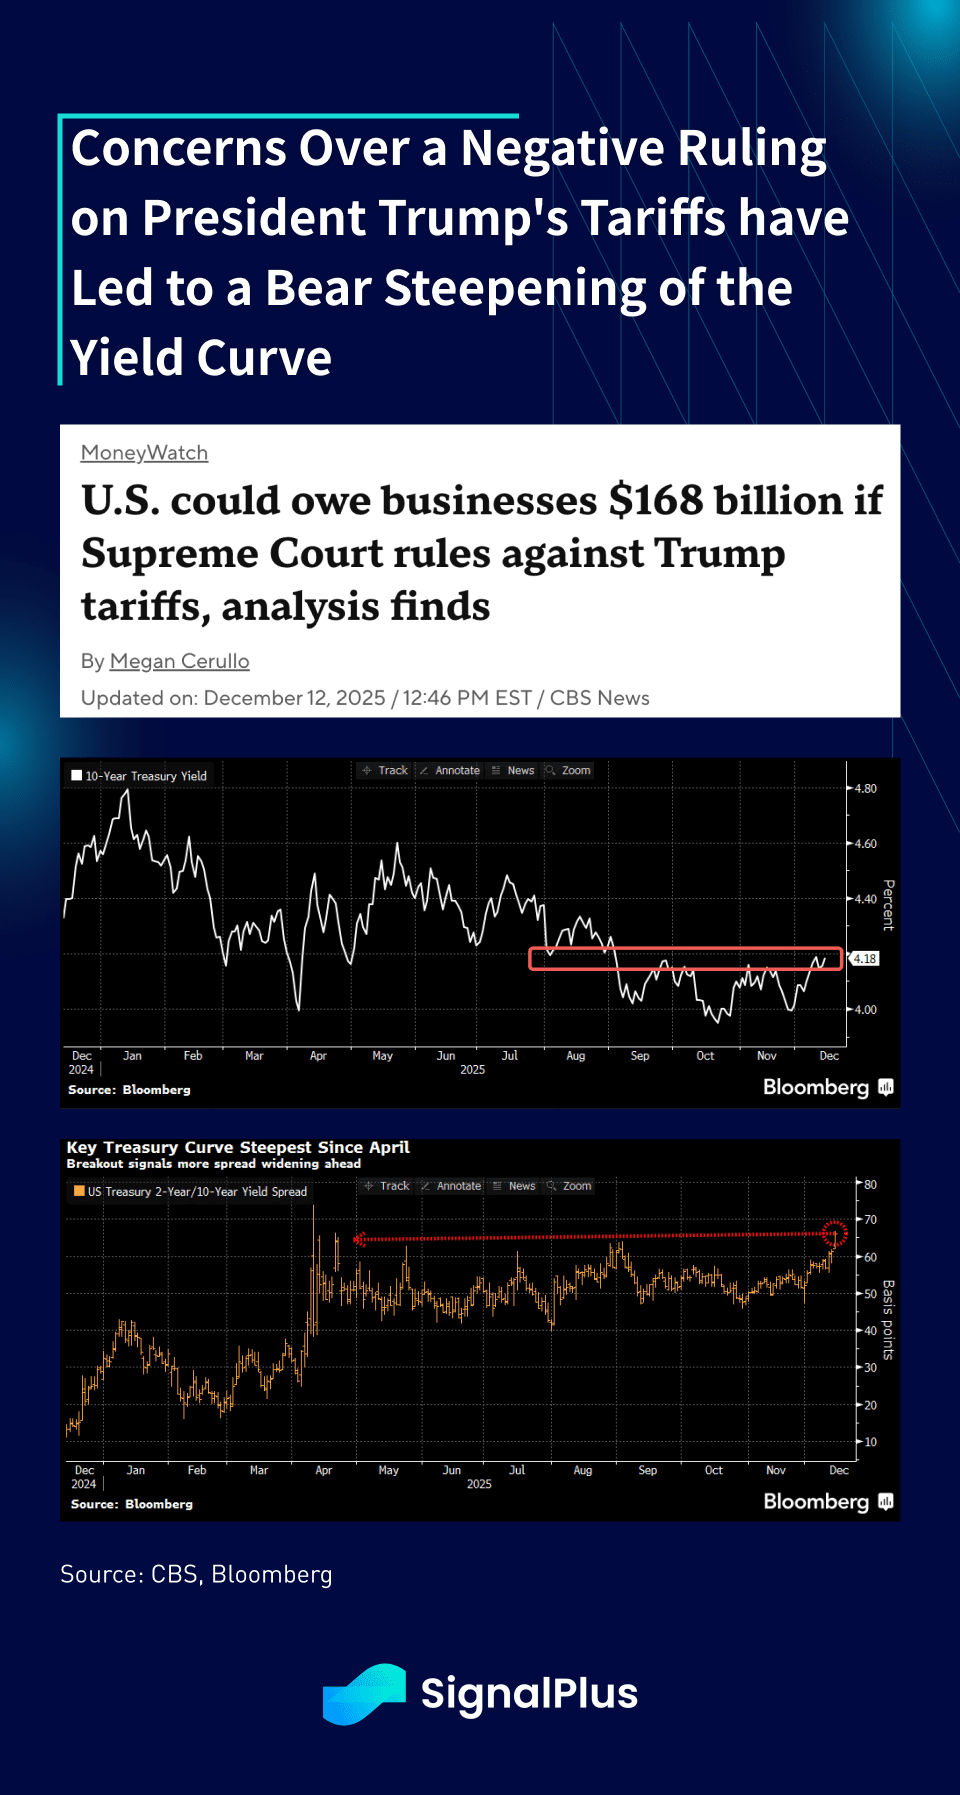
Более того, Верховный суд готов вынести решение по тарифной власти президента Трампа уже на этой неделе, и отрицательное решение означало бы, что правительство США может быть должно ~$200b в возвратах импортерам в течение следующего года. Это потребует финансирования за счет дальнейшего выпуска облигаций, что значительно повлияет на будущий государственный бюджет, так как тарифы были определены как основной источник дохода. В результате, доходность 10-летних облигаций протестировала и стремится преодолеть многомесячный потолок на уровне ~4.20%, при этом кривую доходности 2/10 также наклоняют на ~15 базисных пунктов за последние 2 недели.
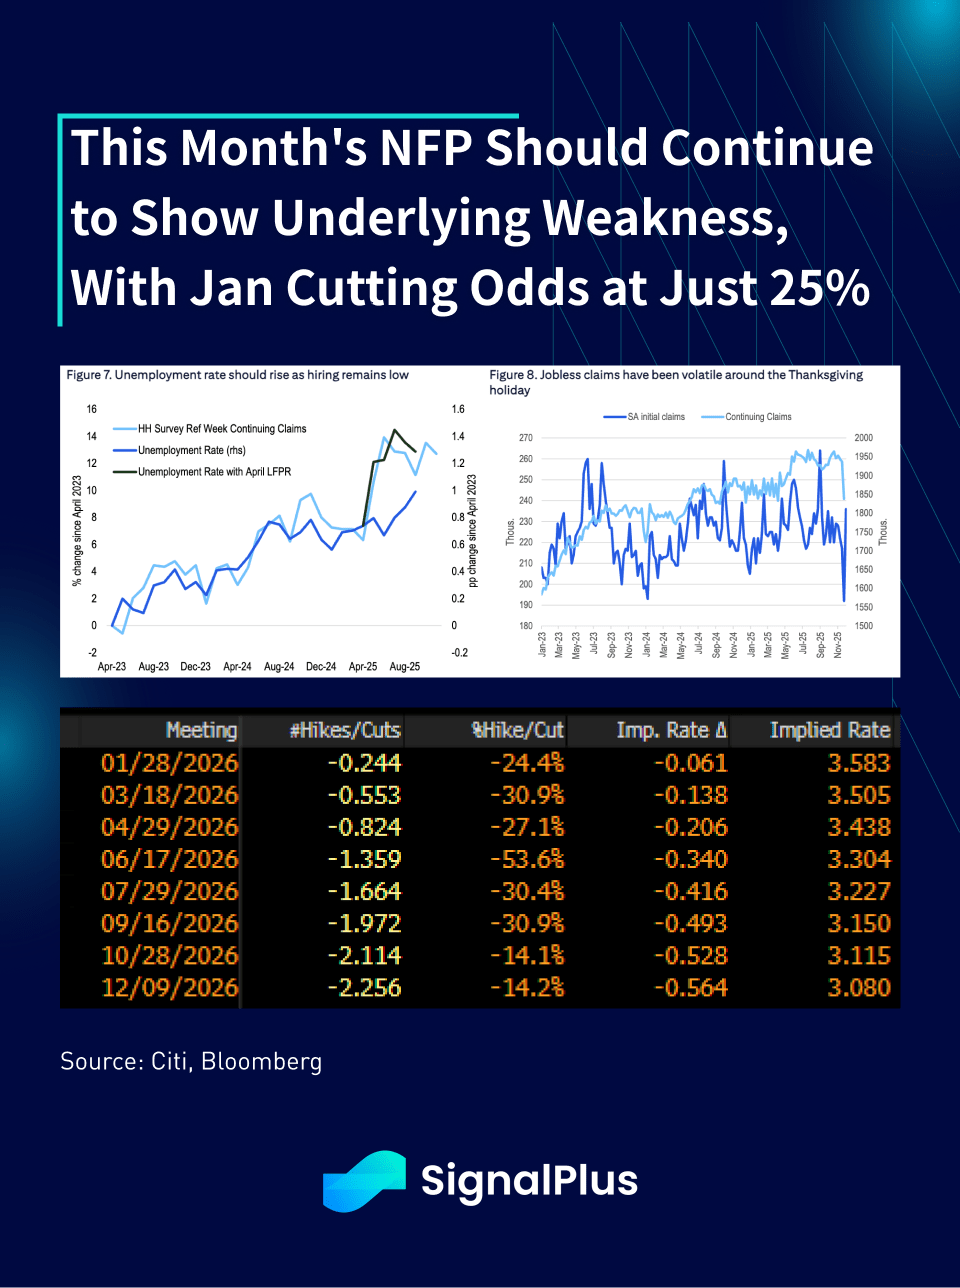
Более того, доходности на длинном конце испытывают давление вверх из-за вероятной номинации Хассета на пост председателя ФРС, учитывая его склонность к смягчению политики, что компенсирует «голубиный» эффект недавнего акцента FOMC на рисках снижения занятости. Хотя уровень безработицы, вероятно, вырастет в отчете NFP на этой неделе, шансы на снижение в январе в данный момент составляют всего около 25%, при этом рынок все еще закладывает в цену чуть больше 2 снижений на весь 2026 год.
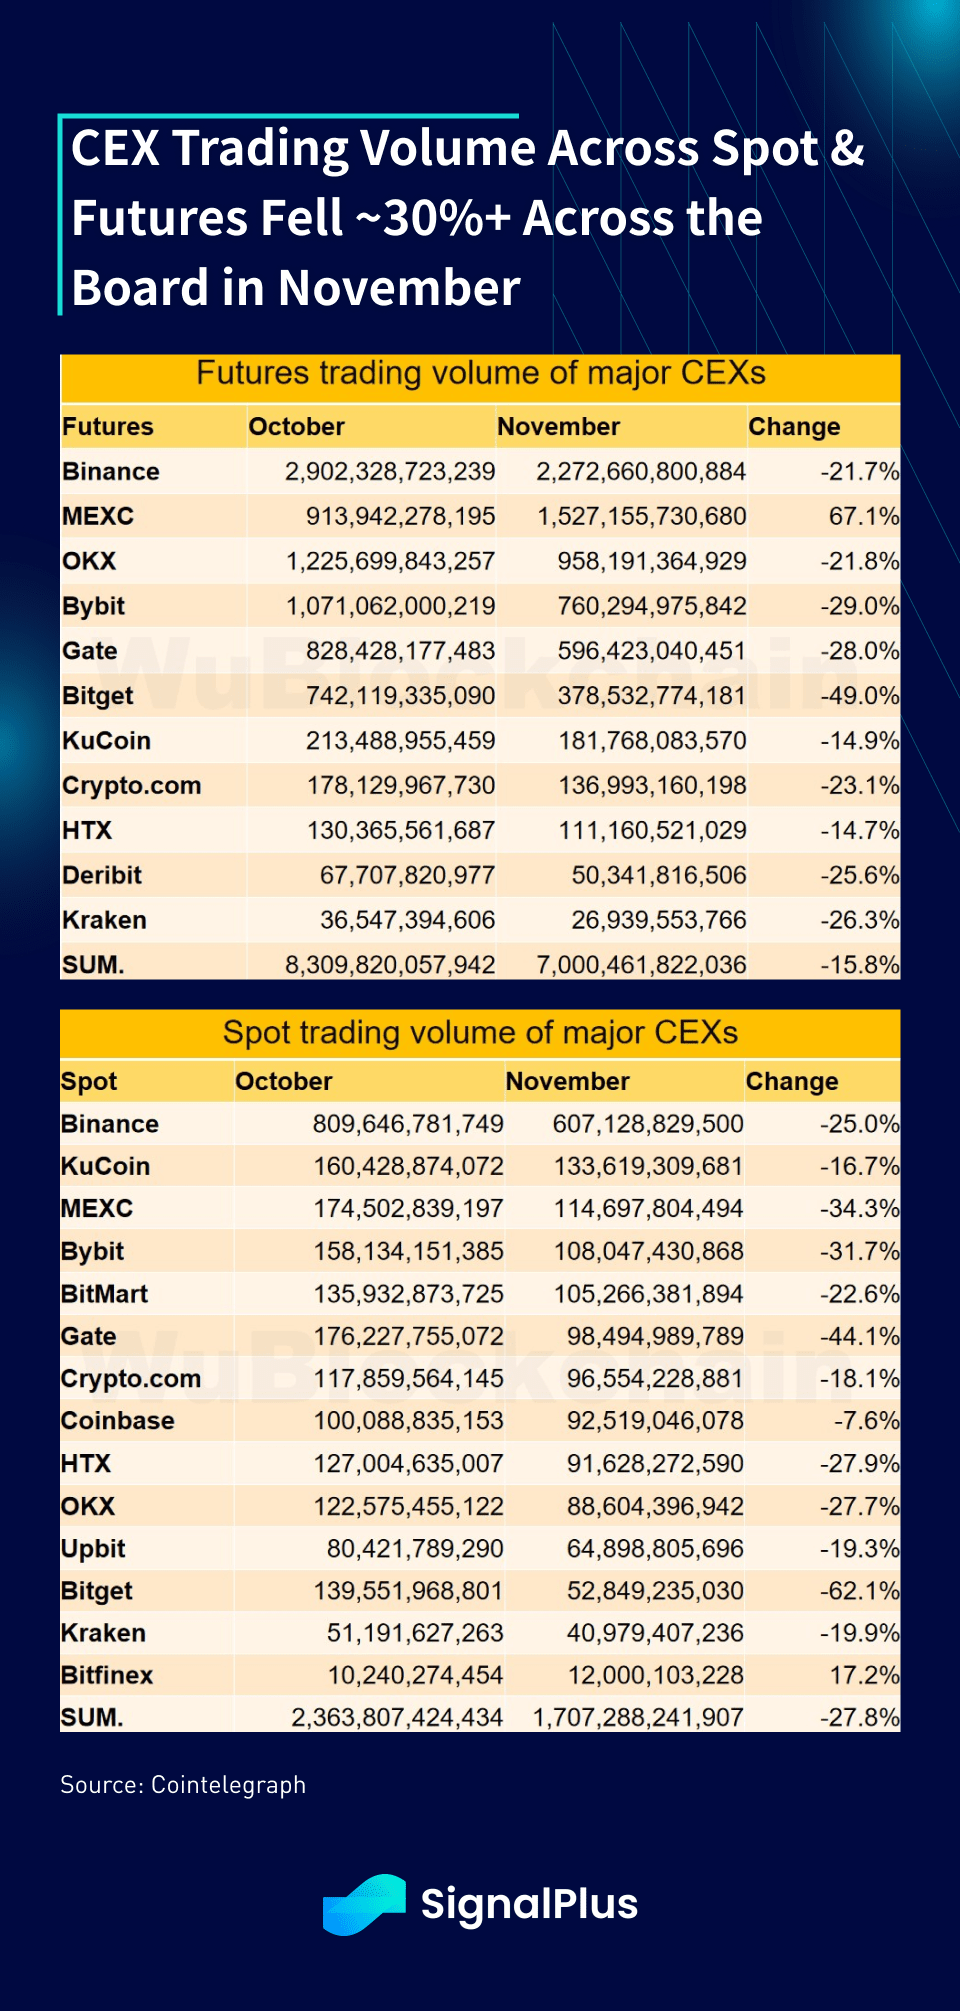
Криптовалюта продолжила свою недавнюю тенденцию слабости, так как цены упали как в пятницу, так и в понедельник на крайне тонких условиях ликвидности. Слухи о крупном маркетмейкере, распродающем запасы, не помогли делу, так как последствия от 10/10 продолжают проявляться. Поскольку ликвидность и объемы торгов заметно уменьшились в последние недели, особенно на внебиржевом рынке, BTC/ETH будут использоваться все больше в качестве прокси для хеджирования, так как это единственные крупные токены с каким-либо институциональным уровнем ликвидности.
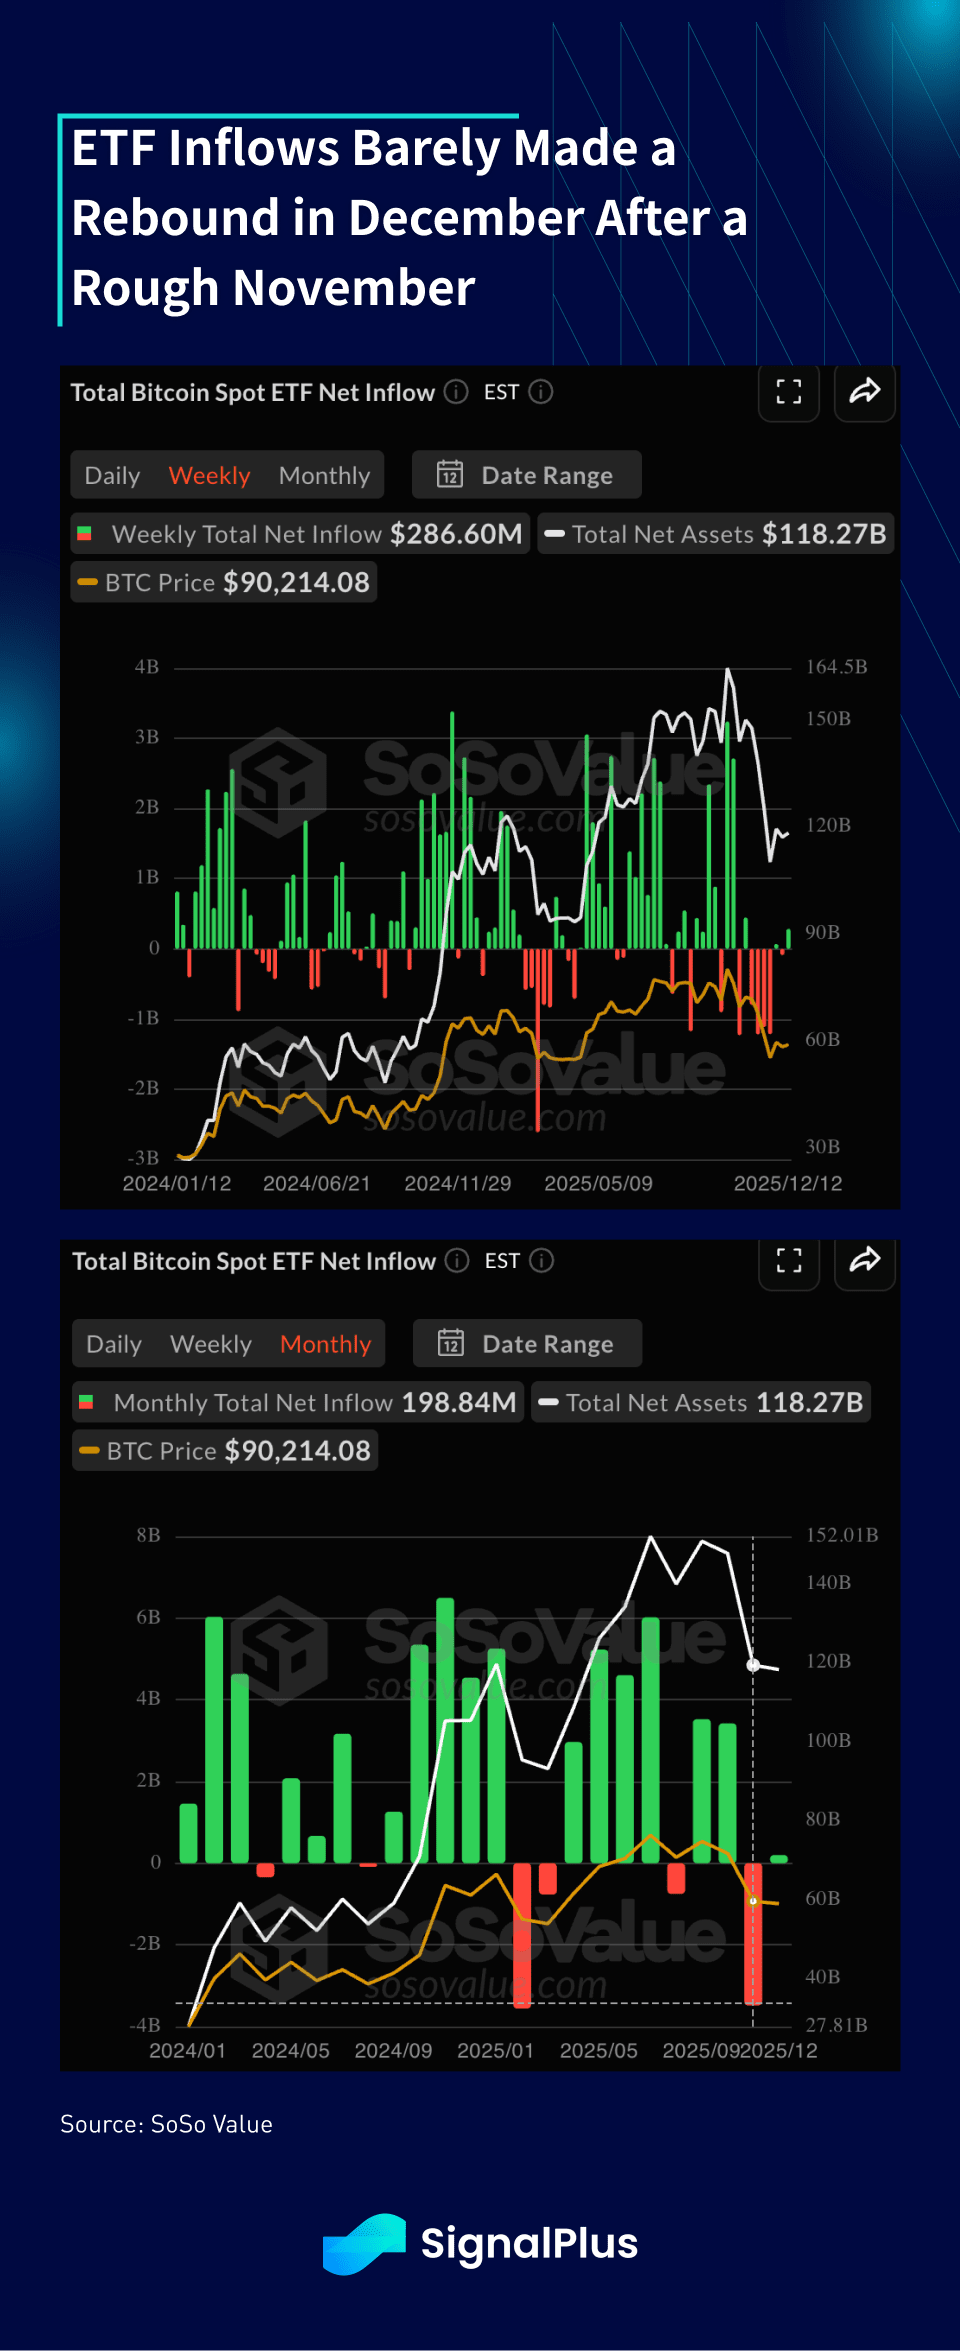
С учетом того, что глобальные рынки собираются войти в праздничный режим, 24/7 характер криптовалюты может стать препятствием перед концом года, так как колебания цен, вероятно, будут усугублены, особенно при дальнейших рисках и мерах по снижению риска. Приток ETF сделал маленький отскок на прошлой неделе, после недель оттока, при этом данные за декабрь текущего месяца составили +0.2B против -3.5B в прошлом месяце.
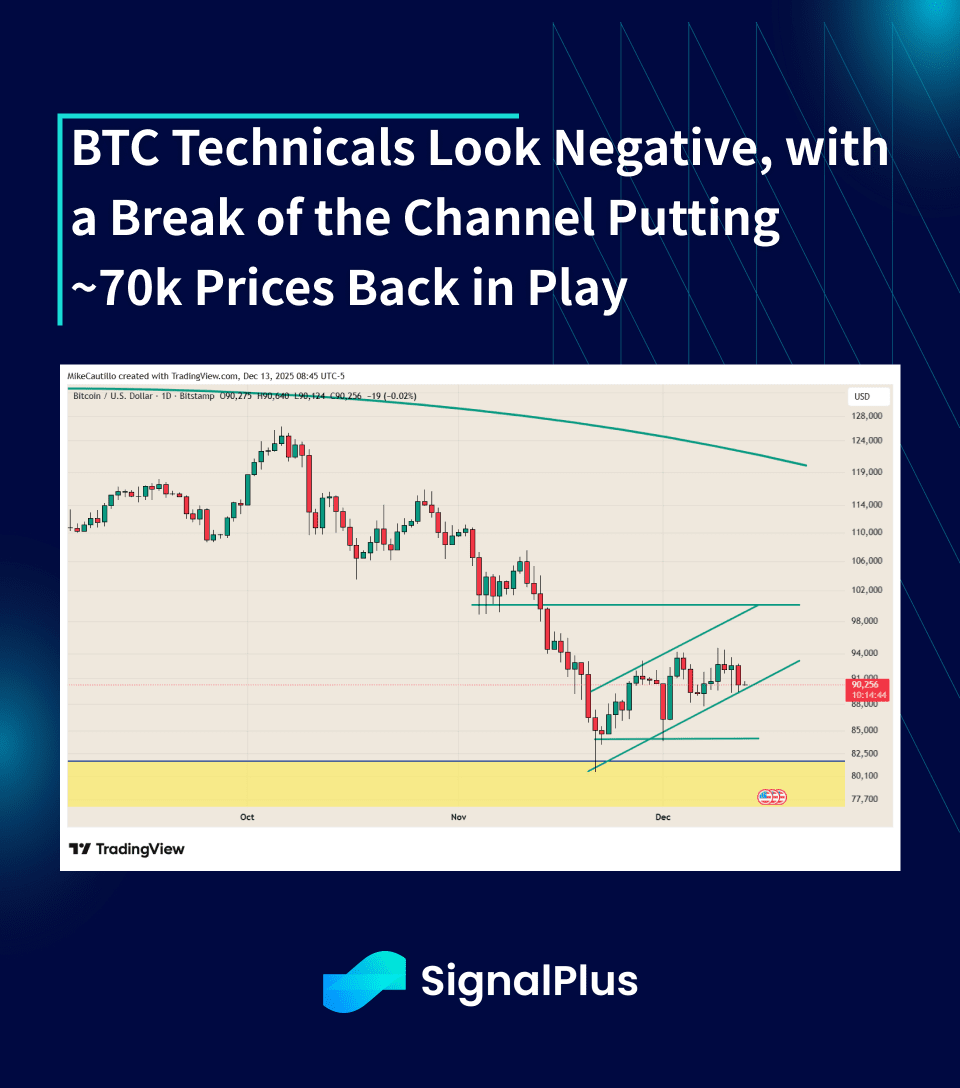
С технической точки зрения, ценовое движение все еще выглядит зловеще, с возможным пробоем текущего канала, который может вернуть цены около 70k в игру. Наши ожидания остаются негативными, и мы рекомендуем проявлять крайнюю осторожность перед CPI/NFP на этой неделе, особенно на фоне анемичных условий праздничной торговли.
Хорошей торговли и удачи!