

美股 $NOK 诺基亚最近洗得是真狠!
На прошлой неделе в среду рынок снова очищался с помощью опционов!
Это не просто две большие новости от Nokia на выходных.
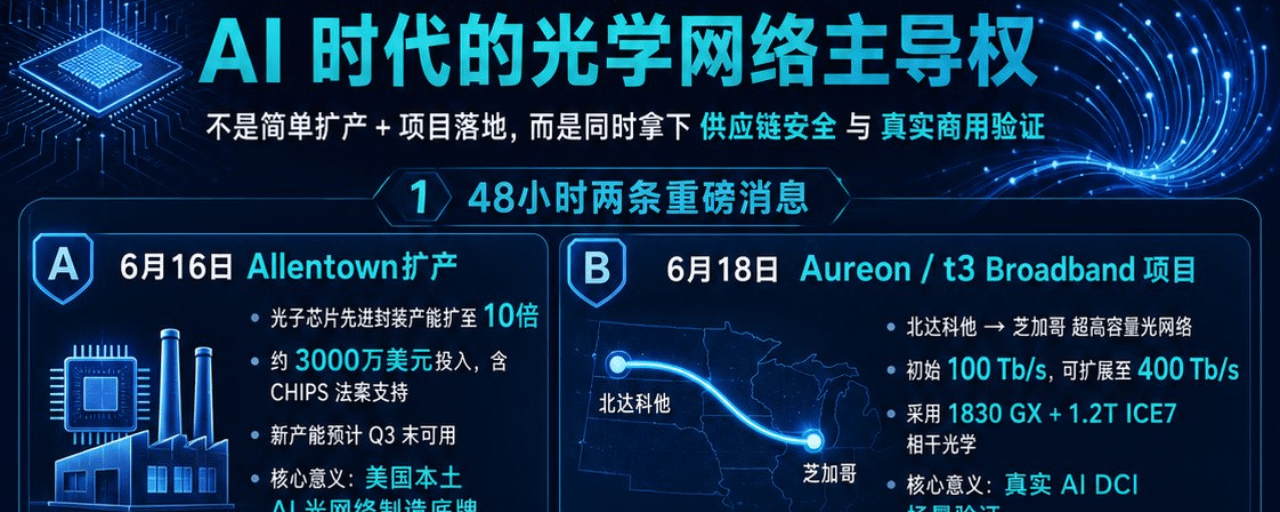
Первое, расширение мощностей Allentown по передовым упаковкам фотонных чипов увеличено в 10 раз.
Второе, совместно с t3 Broadband и Aureon реализовать AI-ready оптическую сеть между Северной Дакотой и Чикаго с начальной емкостью 100 Tb/s, которая в будущем может расшириться до 400 Tb/s.
С точки зрения отдельного рассмотрения, эти две новости не кажутся особенно сложными.
Один из них — расширение мощностей.
Один из них — реализация проекта.
Но если рассмотреть все вместе, это меняет восприятие.
Я думаю, что два шага Nokia направлены не только на краткосрочные заказы, но и на доминирование в оптических сетях эпохи AI.
Сейчас главная проблема AI дата-центров — это не только нехватка GPU, но и не один лишь фактор электроснабжения.
Более крупная проблема — это как перемещать данные.
GPU кластеры становятся все больше, модели становятся все больше, обучение и вывод требуют массивных данных, перемещающихся между серверами, шкафами, парками и дата-центрами.
Поэтому оптические сети из прежней «коммуникационной инфраструктуры» становятся «системой кровообращения» AI фабрик.
Вот почему я думаю, что этот шаг Nokia очень важен.
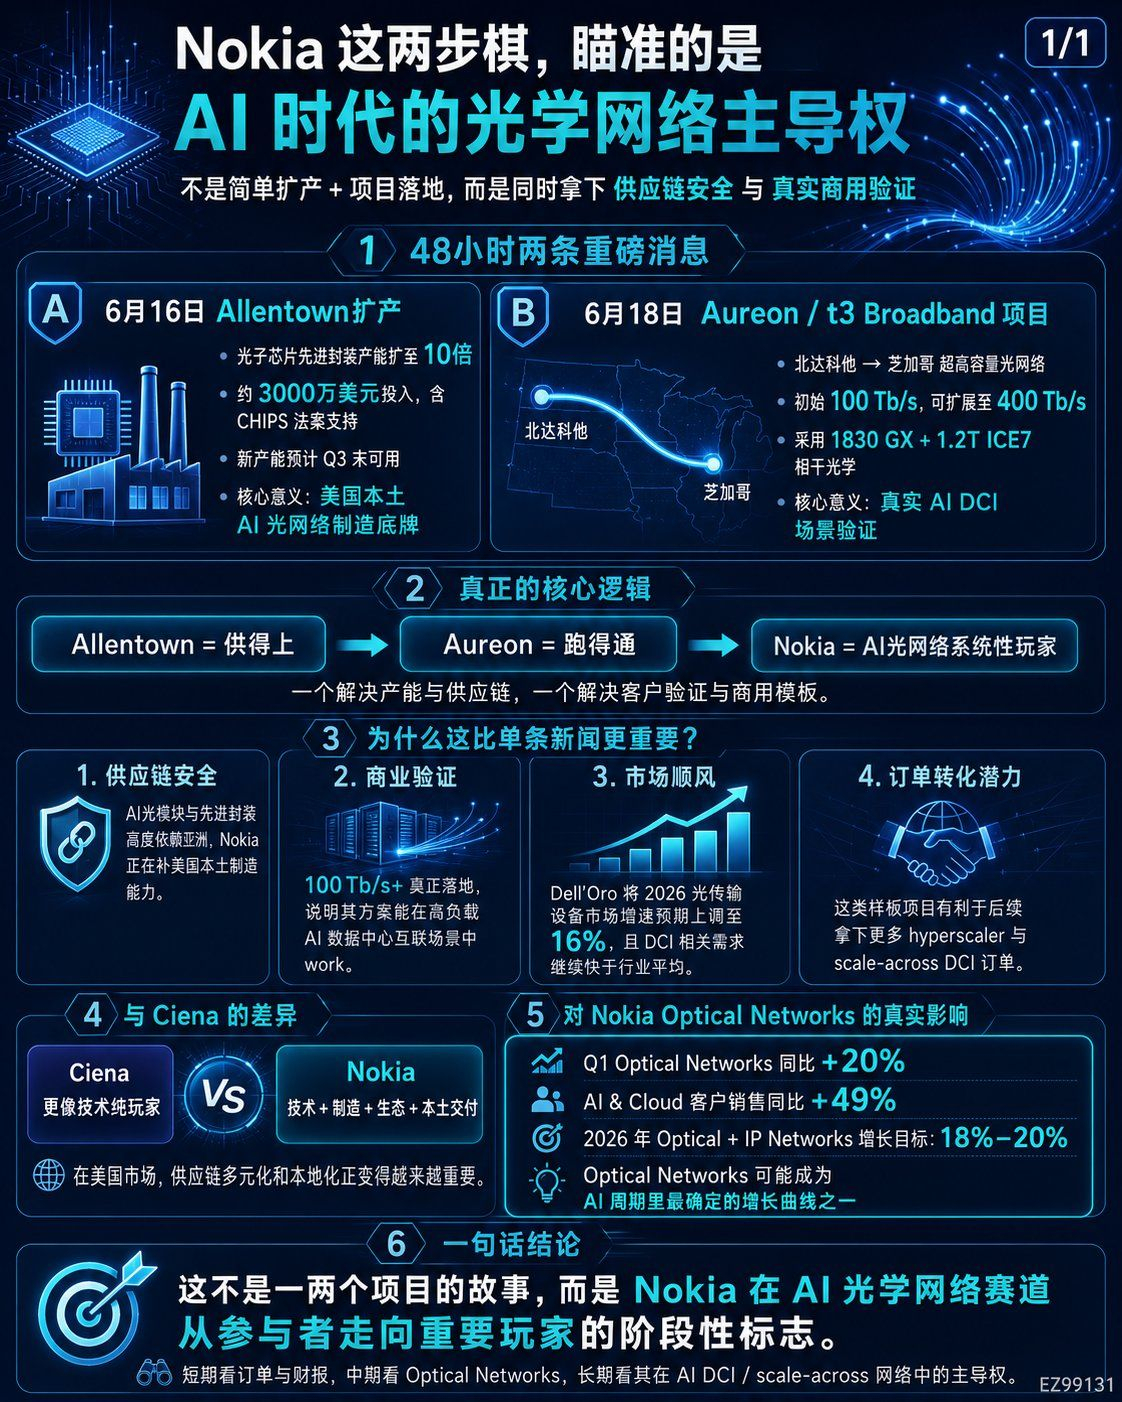
Allentown решает проблему поставок.
Aureon является картой верификации клиентов.
Один из вопросов заключается в том, сможете ли вы обеспечить поставки, когда на рынке США действительно потребуется много оборудования для AI-оптических сетей.
Другой вопрос: сможет ли ваша технология работать в реальных сценариях взаимосвязи AI дата-центров.
Эти два события происходят одновременно, и их значение гораздо больше, чем просто одной новости.
Сначала о Allentown.
Nokia расширяет свои возможности в области продвинутого тестирования и упаковки на местном уровне в США.
Главное не в том, сколько они потратили, а в том, что они в США одни из немногих, кто может упаковать фотонные чипы в оптические модули и увеличить производственные мощности до 10 раз.
Эта ситуация в текущем контексте очень чувствительна.
Спрос на оптические модули, когерентные технологии и низкое потребление энергии в AI дата-центрах резко возрастает, но цепочка поставок упаковки и оптических компонентов по-прежнему сильно зависит от Азии.
Если в США hyperscaler продолжит масштабное строительство AI дата-центров, невозможно полностью игнорировать вопросы безопасности цепочки поставок, местного производства, тарифов и геополитических рисков.
Nokia активно увеличивает мощность в Allentown, по сути предоставляя локальную базу для AI оптических сетей в США.
Это не простое расширение.
Это говорит клиентам:
Я могу не только предоставить вам технологии, но и обеспечить локальную доставку ключевых оптических компонентов в США.
Это может стать все более важным для будущей борьбы за hyperscaler, операторов, правительство и клиентов с высокими требованиями к безопасности.
Теперь смотрим на линию Aureon.
Северная Дакота — Чикаго, начальная емкость 100 Tb/s, в будущем расширится до 400 Tb/s.
Используется платформа Nokia 1830 GX, система оптических линий Super C/L-band и когерентная оптика 1.2T ICE7.
Ценность этого проекта заключается не только в большой емкости.
Действительно важно, что они внедрили последнюю светопрозрачную технологию Nokia в реальную сцену взаимосвязи AI дата-центров.
DCI эпохи AI уже не просто прокладка дополнительных оптоволокон в пределах города.
В будущем все больше требований будет заключаться в следующем:
Более дальние расстояния.
Более высокая емкость на одно волокно.
Более низкое потребление энергии.
Лучше соединить региональные дата-центры с центральными облачными узлами.
Маршруты типа Северная Дакота — Чикаго символизируют эту тенденцию.
Многие смотрят на AI инфраструктуру, сосредоточившись только на GPU, HBM, ASIC и оптических модулях.
Но если AI фабрики начнут распределенное расширение, межрегиональная взаимосвязь дата-центров станет необходимостью.
Вот где у Nokia действительно есть воображение в Optical Networks.
Более интересно, что данные отрасли также согласуются с этой логикой.
Ранее Dell’Oro сообщала, что в 2025 году рынок оптического оборудования вырастет на 10%, достигнув примерно 16 миллиардов долларов, а прямые закупки, связанные с DCI, увеличатся почти на 40%.
Последняя версия прогноза выглядит еще более оптимистичной.
Они повысили прогноз роста рынка оптического оборудования до 2026 года с 10% до 16%, ожидая, что доходы от рынка превысят 18 миллиардов долларов.
Причина очень проста:
AI дата-центры вызывают спрос на DCI, многие поставщики уже начали сталкиваться с накоплением заказов и увеличением сроков поставки.
Эта фраза действительно важна.
Это показывает, что оптические сети не являются незначительным элементом, а становятся частью все более напряженной цепочки поставок в AI инфраструктуре.
Спрос отсутствует.
Теперь вопрос в том, кто сможет осуществить поставки.
Это возвращает нас к двум шагам Nokia.
Allentown — это мощность.
Aureon является образцом.
Первый фактор позволяет клиентам поверить, что они смогут обеспечить поставки.
Второй фактор позволяет клиентам поверить, что они смогут реализовать проект.
В результате, Nokia уже не просто «мы тоже имеем оптические сети», а строит более полную бизнес-систему.
По сравнению с Ciena, Nokia раньше не была самым чистым игроком на этом рынке DCI.
Ciena долгое время была сильной компанией в области оптической передачи, WaveLogic также имеет глубокое присутствие среди hyperscaler.
Но после приобретения Infinera у Nokia все изменилось.
Он восполнил системы когерентного двигателя, оптические системы передачи и вертикально интегрированные возможности.
Теперь, добавив расширение ATP в США, а также реализацию реальных проектов AI DCI в Северной Америке, карта Nokia становится более полной.
Ciena больше похожа на игрока с высокой концентрацией в области оптических технологий.
Nokia сейчас использует другой подход:
Оптические технологии.
IP сети.
Местное производство.
Системная доставка.
Отношения с операторами.
Возможности hyperscaler и AI облаков.
Это не точечное прорыв, а комбинация ударов.
В краткосрочной перспективе Ciena не будет легко уступать свою долю.
Даже в многих проектах hyperscaler Ciena все еще имеет традиционное преимущество.
Но в окне времени с 2026 по 2028 год клиентам может стать важно больше вещей.
Не только производительность.
Также есть многообразие в цепочке поставок.
Способности локальной доставки.
Определенность производственных мощностей.
Системные решения.
В этом измерении Nokia восполняет самый ключевой элемент.
Вот почему я думаю, что сейчас Nokia нельзя рассматривать только как «старую акцию в области связи».
Данные Q1 уже начинают отражать изменения.
Рост продаж клиентов AI & Cloud на 49%.
Рост Optical Networks на 20%.
Компания подняла прогноз роста Optical + IP Networks на 2026 год до 18% - 20%.
Это показывает, что оптические сети уже не являются второстепенным элементом в истории Nokia, а представляют собой кривую роста, наиболее соответствующую AI циклу в инфраструктуре сети.
Расширение Allentown решает вопрос, можем ли мы обеспечить поставки.
Проект Aureon решает вопрос, готовы ли другие покупать.
Данные о заказах и росте в Q1 решают вопрос, начала ли эта линия уже приносить плоды.
Эти три вещи вместе — причина, по которой я снова заинтересовался Nokia.
Конечно, о рисках тоже нужно говорить.
Первое, конкуренция очень сильная.
Игроки, такие как Ciena, Huawei, ZTE, Cisco Acacia, Marvell, занимают разные позиции в оптических сетях.
Второе, hyperscaler также продолжат продвигать модульные оптические решения и IPoDWDM, часть ценности может перейти от системных устройств к модулям и чипам.
Третье, Nokia должна доказать, что после интеграции Infinera маржинальность и эффективность поставок действительно могут улучшиться.
Четвертое, если краткосрочные акции уже отразили ожидания AI оптических сетей, подтверждение в отчетах станет более важным.
Поэтому я не буду называть Nokia недооцененной белой лошадью без рисков.
Точнее говоря, это старая инфраструктурная компания, которая сейчас переоценивается в рамках цикла AI оптических сетей.
Его гибкость может быть не такой высокой, как у более передовых оптических активов, таких как $MRVL, $LITE, $COHR.
Но ее преимущество в том, что она более систематична, имеет более низкую оценку, и нарратив переходит от «телекоммуникационного оборудования» к «инфраструктуре взаимосвязи AI дата-центров».
Я понимаю два шага Nokia так:
Allentown — это карта цепочки поставок.
Aureon является картой верификации клиентов.
Рост оптической сети в Q1 — это фундаментальный фактор.
Если Nokia сможет продолжать копировать подобные проекты DCI в Северной Америке и освоить возможности Infinera, Optical Networks может стать их самой важной кривой роста на ближайшие два-три года.
Это не история одного проекта.
Это не простое расширение мощностей.
Это Nokia находит для себя новую позицию в эпоху AI.
Ранее все запомнили Nokia как производителя телефонов.
Позже все стали воспринимать ее как производителя 5G устройств.
Но сейчас, возможно, она становится важным игроком на «невидимой оптической дороге» между AI дата-центрами.
Мое текущее мнение о Nokia очень простое:
В краткосрочной перспективе смотрите на заказы и отчеты.
В среднесрочной перспективе рост Optical Networks должен превышать средний показатель группы.
В долгосрочной перспективе, сможет ли он перейти от участника к одному из основных поставщиков в AI DCI и сетях масштаба.
Если эта линия заработает, переоценка Nokia может только начаться.
Я переписал статью, чтобы она больше напоминала личное мнение. Я проверил фактическую основу: расширение Allentown было объявлено Nokia 16 июня, основная суть заключается в том, что местные мощности ATP в США могут быть увеличены до 10 раз, и новые мощности ожидаются к коммерческому использованию в конце Q3, что является частью многолетнего инвестиционного плана Nokia на сумму 4 миллиарда долларов для подключения AI сетей в США. (markets.businessinsider.com) Проект Aureon был объявлен Nokia 18 июня, начальная емкость 100 Tb/s, может быть увеличена до 400 Tb/s, маршрут соединяет дата-центр в Северной Дакоте с Чикаго, использует 1830 GX, Super C/L-band и 1.2T ICE7. (Nokia Corporation | Nokia) На уровне рынка Dell’Oro недавно повысила прогноз роста рынка оптического оборудования до 2026 года с 10% до 16%, а также отметила, что прямые закупки DCI продолжают расти на 40% в Q1. (Dell'Oro Group) Nokia Q1 также показала, что продажи клиентов AI & Cloud выросли на 49%, Optical Networks выросли на 20%, и прогноз роста Optical + IP Networks на 2026 год был повышен до 18% - 20%. (Nokia Corporation | Nokia)
Я недавно смотрел на Nokia и все больше думал, что они не говорят о простом восстановлении акций обычного производителя коммуникационных устройств.
Это больше похоже на то, что они тихо снова помещают себя в основной цепочке AI инфраструктуры.
В середине июня Nokia выпустила две новости подряд.
Первое, расширение мощностей Allentown по передовым упаковкам фотонных чипов увеличено в 10 раз.
Второе, совместно с t3 Broadband и Aureon реализовать AI-ready оптическую сеть между Северной Дакотой и Чикаго с начальной емкостью 100 Tb/s, которая в будущем может расшириться до 400 Tb/s.
С точки зрения отдельного рассмотрения, эти две новости не кажутся особенно сложными.
Один из них — расширение мощностей.
Один из них — реализация проекта.
Но если рассмотреть все вместе, это меняет восприятие.
Я думаю, что два шага Nokia направлены не только на краткосрочные заказы, но и на доминирование в оптических сетях эпохи AI.
Сейчас главная проблема AI дата-центров — это не только нехватка GPU, но и не один лишь фактор электроснабжения.
Более крупная проблема — это как перемещать данные.
GPU кластеры становятся все больше, модели становятся все больше, обучение и вывод требуют массивных данных, перемещающихся между серверами, шкафами, парками и дата-центрами.
Поэтому оптические сети из прежней «коммуникационной инфраструктуры» становятся «системой кровообращения» AI фабрик.
Вот почему я думаю, что этот шаг Nokia очень важен.
Allentown решает проблему поставок.
Aureon решает проблему верификации.
Один из вопросов заключается в том, сможете ли вы обеспечить поставки, когда на рынке США действительно потребуется много оборудования для AI-оптических сетей.
Другой вопрос: сможет ли ваша технология работать в реальных сценариях взаимосвязи AI дата-центров.
Эти два события происходят одновременно, и их значение гораздо больше, чем просто одной новости.
Сначала о Allentown.
Nokia расширяет свои возможности в области продвинутого тестирования и упаковки на местном уровне в США.
Главное не в том, сколько они потратили, а в том, что они в США одни из немногих, кто может упаковать фотонные чипы в оптические модули и увеличить производственные мощности до 10 раз.
Эта ситуация в текущем контексте очень чувствительна.
Спрос на оптические модули, когерентные технологии и низкое потребление энергии в AI дата-центрах резко возрастает, но цепочка поставок упаковки и оптических компонентов по-прежнему сильно зависит от Азии.
Если в будущем Nokia сможет продолжать повторять аналогичные проекты DCI в Северной Америке и полностью освоить возможности Infinera, Optical Networks может стать самой важной кривой роста на следующие два-три года.
Nokia активно увеличивает мощность в Allentown, по сути предоставляя локальную базу для AI оптических сетей в США.
Это не простое расширение.
Это говорит клиентам:
Я могу не только предоставить вам технологии, но и обеспечить локальную доставку ключевых оптических компонентов в США.
Это может стать все более важным для будущей борьбы за hyperscaler, операторов, правительство и клиентов с высокими требованиями к безопасности.
Теперь смотрим на линию Aureon.
Северная Дакота — Чикаго, начальная емкость 100 Tb/s, в будущем расширится до 400 Tb/s.
Используется платформа Nokia 1830 GX, система оптических линий Super C/L-band и когерентная оптика 1.2T ICE7.
Ценность этого проекта заключается не только в большой емкости.
Действительно важно, что они внедрили последнюю светопрозрачную технологию Nokia в реальную сцену взаимосвязи AI дата-центров.
DCI эпохи AI уже не просто прокладка дополнительных оптоволокон в пределах города.
В будущем все больше требований будет заключаться в следующем:
Более дальние расстояния.
Более высокая емкость на одно волокно.
Более низкое потребление энергии.
Лучше соединить региональные дата-центры с центральными облачными узлами.
Маршруты типа Северная Дакота — Чикаго символизируют эту тенденцию.
Многие смотрят на AI инфраструктуру, сосредоточившись только на GPU, HBM, ASIC и оптических модулях.
Но если AI фабрики начнут распределенное расширение, межрегиональная взаимосвязь дата-центров станет необходимостью.
Вот где у Nokia действительно есть воображение в Optical Networks.
Более интересно, что данные отрасли также согласуются с этой логикой.
Ранее Dell’Oro сообщала, что в 2025 году рынок оптического оборудования вырастет на 10%, достигнув примерно 16 миллиардов долларов, а прямые закупки, связанные с DCI, увеличатся почти на 40%.
Последняя версия прогноза выглядит еще более оптимистичной.
Они повысили прогноз роста рынка оптического оборудования до 2026 года с 10% до 16%, ожидая, что доходы от рынка превысят 18 миллиардов долларов.
Причина очень проста:
AI дата-центры вызывают спрос на DCI, многие поставщики уже начали сталкиваться с накоплением заказов и увеличением сроков поставки.
Эта фраза действительно важна.
Это показывает, что оптические сети не являются незначительным элементом, а становятся частью все более напряженной цепочки поставок в AI инфраструктуре.
Спрос отсутствует.
Теперь вопрос в том, кто сможет осуществить поставки.
Это возвращает нас к двум шагам Nokia.
Allentown — это мощность.
Aureon является образцом.
Первый фактор позволяет клиентам поверить, что они смогут обеспечить поставки.
Второй фактор позволяет клиентам поверить, что они смогут реализовать проект.
В результате, Nokia уже не просто «мы тоже имеем оптические сети», а строит более полную бизнес-систему.
По сравнению с Ciena, Nokia раньше не была самым чистым игроком на этом рынке DCI.
Ciena долгое время была сильной компанией в области оптической передачи, WaveLogic также имеет глубокое присутствие среди hyperscaler.
Но после приобретения Infinera у Nokia все изменилось.
Он восполнил системы когерентного двигателя, оптические системы передачи и вертикально интегрированные возможности.
Теперь, добавив расширение ATP в США, а также реализацию реальных проектов AI DCI в Северной Америке, карта Nokia становится более полной.
Ciena больше похожа на игрока с высокой концентрацией в области оптических технологий.
Nokia сейчас использует другой подход:
Оптические технологии.
IP сети.
Местное производство.
Системная доставка.
Отношения с операторами.
Возможности hyperscaler и AI облаков.
Это не точечное прорыв, а комбинация ударов.
В краткосрочной перспективе Ciena не будет легко уступать свою долю.
Даже в многих проектах hyperscaler Ciena все еще имеет традиционное преимущество.
Но в окне времени с 2026 по 2028 год клиентам может стать важно больше вещей.
Не только производительность.
Также есть многообразие в цепочке поставок.
Способности локальной доставки.
Определенность производственных мощностей.
Системные решения.
В этом измерении Nokia восполняет самый ключевой элемент.
Вот почему я думаю, что сейчас Nokia нельзя рассматривать только как «старую акцию в области связи».
Данные Q1 уже начинают отражать изменения.
Рост продаж клиентов AI & Cloud на 49%.
Рост Optical Networks на 20%.
Компания подняла прогноз роста Optical + IP Networks на 2026 год до 18% - 20%.
Это показывает, что оптические сети уже не являются второстепенным элементом в истории Nokia, а представляют собой кривую роста, наиболее соответствующую AI циклу в инфраструктуре сети.
Расширение Allentown решает вопрос, можем ли мы обеспечить поставки.
Проект Aureon решает вопрос, готовы ли другие покупать.
Данные о заказах и росте в Q1 решают вопрос, начала ли эта линия уже приносить плоды.
Эти три вещи вместе — причина, по которой я снова заинтересовался Nokia.
Конечно, о рисках тоже нужно говорить.
Первое, конкуренция очень сильная.
Игроки, такие как Ciena, Huawei, ZTE, Cisco Acacia, Marvell, занимают разные позиции в оптических сетях.
Второе, hyperscaler также продолжат продвигать модульные оптические решения и IPoDWDM, часть ценности может перейти от системных устройств к модулям и чипам.
Третье, Nokia должна доказать, что после интеграции Infinera маржинальность и эффективность поставок действительно могут улучшиться.
Четвертое, если краткосрочные акции уже отразили ожидания AI оптических сетей, подтверждение в отчетах станет более важным.
Поэтому я не буду называть Nokia недооцененной белой лошадью без рисков.
Точнее говоря, это старая инфраструктурная компания, которая сейчас переоценивается в рамках цикла AI оптических сетей.
Его гибкость может быть не такой высокой, как у более передовых оптических активов, таких как MRVL, LITE, COHR.
Но ее преимущество в том, что она более систематична, имеет более низкую оценку, и нарратив переходит от «телекоммуникационного оборудования» к «инфраструктуре взаимосвязи AI дата-центров».
Мое понимание двух шагов Nokia таково:
Allentown — это карта цепочки поставок.
Aureon является картой верификации клиентов.
Рост оптической сети в Q1 — это фундаментальный фактор.
Если Nokia сможет продолжать копировать подобные проекты DCI в Северной Америке и освоить возможности Infinera, Optical Networks может стать их самой важной кривой роста на ближайшие два-три года.
Это не история одного проекта.
Это не простое расширение мощностей.
Это Nokia находит для себя новую позицию в эпоху AI.
Раньше все запомнили Nokia как производителя телефонов.
Позже все стали воспринимать ее как производителя 5G устройств.
Но сейчас, возможно, она становится важным игроком на «невидимой оптической дороге» между AI дата-центрами.
Мое текущее мнение о Nokia очень простое:
В краткосрочной перспективе смотрите на заказы и отчеты.
В среднесрочной перспективе рост Optical Networks должен превышать средний показатель группы.
В долгосрочной перспективе, сможет ли он перейти от участника к одному из основных поставщиков в AI DCI и сетях масштаба.
Если эта линия заработает, переоценка Nokia может только начаться.
Я переписал статью, чтобы она больше напоминала личное мнение. Я проверил фактическую основу: расширение Allentown было объявлено Nokia 16 июня, основная суть заключается в том, что местные мощности ATP в США могут быть увеличены до 10 раз, и новые мощности ожидаются к коммерческому использованию в конце Q3, что является частью многолетнего инвестиционного плана Nokia на сумму 4 миллиарда долларов для подключения AI сетей в США. (markets.businessinsider.com) Проект Aureon был объявлен Nokia 18 июня, начальная емкость 100 Tb/s, может быть увеличена до 400 Tb/s, маршрут соединяет дата-центр в Северной Дакоте с Чикаго, использует 1830 GX, Super C/L-band и 1.2T ICE7. (Nokia Corporation | Nokia) На уровне рынка Dell’Oro недавно повысила прогноз роста рынка оптического оборудования до 2026 года с 10% до 16%, а также отметила, что прямые закупки DCI продолжают расти на 40% в Q1. (Dell'Oro Group) Nokia Q1 также показала, что продажи клиентов AI & Cloud выросли на 49%, Optical Networks выросли на 20%, и прогноз роста Optical + IP Networks на 2026 год был повышен до 18% - 20%. (Nokia Corporation | Nokia)
Я недавно смотрел на Nokia и все больше думал, что они не говорят о простом восстановлении акций обычного производителя коммуникационных устройств.
Это больше похоже на то, что они тихо снова помещают себя в основной цепочке AI инфраструктуры.
В середине июня Nokia выпустила две новости подряд.
Первое, расширение мощностей Allentown по передовым упаковкам фотонных чипов увеличено в 10 раз.
Второй шаг — совместно с t3 Broadband и Aureon реализовать AI-ready оптическую сеть между Северной Дакотой и Чикаго, с начальной емкостью 100 Tb/s, которая в будущем может расшириться до 400 Tb/s.
С точки зрения отдельного рассмотрения, эти две новости не кажутся особенно сложными.
Один из них — расширение мощностей.
Один из них — реализация проекта.
Но если рассмотреть все вместе, это меняет восприятие.
Я думаю, что два шага Nokia направлены не только на краткосрочные заказы, но и на доминирование в оптических сетях эпохи AI.
Сейчас главная проблема AI дата-центров — это не только нехватка GPU, но и не один лишь фактор электроснабжения.
Более крупная проблема — это как перемещать данные.
GPU кластеры становятся все больше, модели становятся все больше, обучение и вывод требуют массивных данных, перемещающихся между серверами, шкафами, парками и дата-центрами.
Поэтому оптические сети из прежней «коммуникационной инфраструктуры» становятся «системой кровообращения» AI фабрик.
Вот почему я думаю, что этот шаг Nokia очень важен.
Allentown решает проблему поставок.
Проект Aureon решает вопрос верификации.
Один из вопросов заключается в том, сможете ли вы обеспечить поставки, когда на рынке США действительно потребуется много оборудования для AI-оптических сетей.
Другой вопрос: сможет ли ваша технология работать в реальных сценариях взаимосвязи AI дата-центров.
Эти два события происходят одновременно, и их значение гораздо больше, чем просто одной новости.
Сначала о Allentown.
Nokia расширяет свои возможности в области продвинутого тестирования и упаковки на местном уровне в США.
Главное не в том, сколько они потратили, а в том, что они в США одни из немногих, кто может упаковать фотонные чипы в оптические модули и увеличить производственные мощности до 10 раз.
Эта ситуация в текущем контексте очень чувствительна.
Спрос на оптические модули, когерентные технологии и низкое потребление энергии в AI дата-центрах резко возрастает, но цепочка поставок упаковки и оптических компонентов по-прежнему сильно зависит от Азии.
Если в будущем Nokia сможет продолжать повторять аналогичные проекты DCI в Северной Америке и полностью освоить возможности Infinera, Optical Networks может стать самой важной кривой роста на следующие два-три года.
Nokia активно увеличивает мощность в Allentown, по сути предоставляя локальную базу для AI оптических сетей в США.
Это не простое расширение.
Это говорит клиентам:
Я могу не только предоставить вам технологии, но и обеспечить локальную доставку ключевых оптических компонентов в США.
Это может стать все более важным для будущей борьбы за hyperscaler, операторов, правительство и клиентов с высокими требованиями к безопасности.
Теперь смотрим на линию Aureon.
Северная Дакота — Чикаго, начальная емкость 100 Tb/s, в будущем расширится до 400 Tb/s.
Используется платформа Nokia 1830 GX, система оптических линий Super C/L-band и когерентная оптика 1.2T ICE7.
Ценность этого проекта заключается не только в большой емкости.
Действительно важно, что они внедрили последнюю светопрозрачную технологию Nokia в реальную сцену взаимосвязи AI дата-центров.
DCI эпохи AI уже не просто прокладка дополнительных оптоволокон в пределах города.
В будущем все больше требований будет заключаться в следующем:
Более дальние расстояния.
Более высокая емкость на одно волокно.
Более низкое потребление энергии.
Лучше соединить региональные дата-центры с центральными облачными узлами.
Маршруты типа Северная Дакота — Чикаго символизируют эту тенденцию.
Многие смотрят на AI инфраструктуру, сосредоточившись только на GPU, HBM, ASIC и оптических модулях.
Но если AI фабрики начнут распределенное расширение, межрегиональная взаимосвязь дата-центров станет необходимостью.
Вот где у Nokia действительно есть воображение в Optical Networks.
Более интересно, что данные отрасли также согласуются с этой логикой.
Ранее Dell’Oro сообщала, что в 2025 году рынок оптического оборудования вырастет на 10%, достигнув примерно 16 миллиардов долларов, а прямые закупки, связанные с DCI, увеличатся почти на 40%.
Последняя версия прогноза выглядит еще более оптимистичной.
Они повысили прогноз роста рынка оптического оборудования до 2026 года с 10% до 16%, ожидая, что доходы от рынка превысят 18 миллиардов долларов.
Причина очень проста:
AI дата-центры вызывают спрос на DCI, многие поставщики уже начали сталкиваться с накоплением заказов и увеличением сроков поставки.
Эта фраза действительно важна.
Это показывает, что оптические сети не являются незначительным элементом, а становятся частью все более напряженной цепочки поставок в AI инфраструктуре.
Спрос отсутствует.
Теперь вопрос в том, кто сможет осуществить поставки.
Это возвращает нас к двум шагам Nokia.
Allentown — это мощность.
Aureon является образцом.
Первый фактор позволяет клиентам поверить, что они смогут обеспечить поставки.
Второй фактор позволяет клиентам поверить, что они смогут реализовать проект.
В результате, Nokia уже не просто «мы тоже имеем оптические сети», а строит более полную бизнес-систему.
По сравнению с Ciena, Nokia раньше не была самым чистым игроком на этом рынке DCI.
Ciena долгое время была сильной компанией в области оптической передачи, WaveLogic также имеет глубокое присутствие среди hyperscaler.
Но после приобретения Infinera у Nokia все изменилось.
Он восполнил системы когерентного двигателя, оптические системы передачи и вертикально интегрированные возможности.
Теперь, добавив расширение ATP в США, а также реализацию реальных проектов AI DCI в Северной Америке, карта Nokia становится более полной.
Ciena больше похожа на игрока с высокой концентрацией в области оптических технологий.
Nokia сейчас использует другой подход:
Оптические технологии.
IP сети.
Местное производство.
Системная доставка.
Отношения с операторами.
Возможности hyperscaler и AI облаков.
Это не точечное прорыв, а комбинация ударов.
В краткосрочной перспективе Ciena не будет легко уступать свою долю.
Даже на многих проектах hyperscaler Ciena по-прежнему имеет традиционное преимущество.
Но в окне времени с 2026 по 2028 год клиентам может стать важно больше вещей.
Не только производительность.
Также есть многообразие в цепочке поставок.
Способности локальной доставки.
Определенность производственных мощностей.
Системные решения.
В этом измерении Nokia восполняет самый ключевой элемент.
Вот почему я думаю, что сейчас Nokia нельзя рассматривать только как «старую акцию в области связи».
Данные Q1 уже начинают отражать изменения.
Рост продаж клиентов AI & Cloud на 49%.
Рост Optical Networks на 20%.
Компания подняла прогноз роста Optical + IP Networks на 2026 год до 18% - 20%.
Это показывает, что оптические сети уже не являются второстепенным элементом в истории Nokia, а представляют собой кривую роста, наиболее соответствующую AI циклу в инфраструктуре сети.
Расширение Allentown решает вопрос, можем ли мы обеспечить поставки.
Проект Aureon решает вопрос, готовы ли другие покупать.
Данные о заказах и росте в Q1 решают вопрос, начала ли эта линия уже приносить плоды.
Эти три вещи вместе — причина, по которой я снова заинтересовался Nokia.
Конечно, о рисках тоже нужно говорить.
Первое, конкуренция очень сильная.
Игроки, такие как Ciena, Huawei, ZTE, Cisco Acacia, Marvell, занимают разные позиции в оптических сетях.
Второе, hyperscaler также продолжат продвигать модульные оптические решения и IPoDWDM, часть ценности может перейти от системных устройств к модулям и чипам.
Третье, Nokia должна доказать, что после интеграции Infinera маржинальность и эффективность поставок действительно могут улучшиться.
Четвертое, если краткосрочные акции уже отразили ожидания AI оптических сетей, подтверждение в отчетах станет более важным.
Поэтому я не буду называть Nokia недооцененной белой лошадью без рисков.
Точнее говоря, это старая инфраструктурная компания, которая сейчас переоценивается в рамках цикла AI оптических сетей.
Его гибкость может быть не такой высокой, как у более передовых оптических активов, таких как MRVL, LITE, COHR.
Но ее преимущество в том, что она более систематична, имеет более низкую оценку, и нарратив переходит от «телекоммуникационного оборудования» к «инфраструктуре взаимосвязи AI дата-центров».
Я понимаю два шага Nokia так:
Allentown — это карта цепочки поставок.
Aureon является картой верификации клиентов.
Рост оптической сети в Q1 — это фундаментальный фактор.
Если Nokia сможет продолжать копировать подобные проекты DCI в Северной Америке и освоить возможности Infinera, Optical Networks может стать их самой важной кривой роста на ближайшие два-три года.
Это не история одного проекта.
Это не простое расширение мощностей.
Это Nokia находит для себя новую позицию в эпоху AI.
Ранее все запомнили Nokia как производителя телефонов.
Позже все стали воспринимать ее как производителя 5G устройств.
Но сейчас, возможно, она становится важным игроком на «невидимой оптической дороге» между AI дата-центрами.
Мое текущее мнение о Nokia очень простое:
В краткосрочной перспективе смотрите на заказы и отчеты.
В среднесрочной перспективе рост Optical Networks должен превышать средний показатель группы.
В долгосрочной перспективе, сможет ли он перейти от участника к одному из основных поставщиков в AI DCI и сетях масштаба.
Если эта линия заработает, переоценка Nokia может только начаться.