
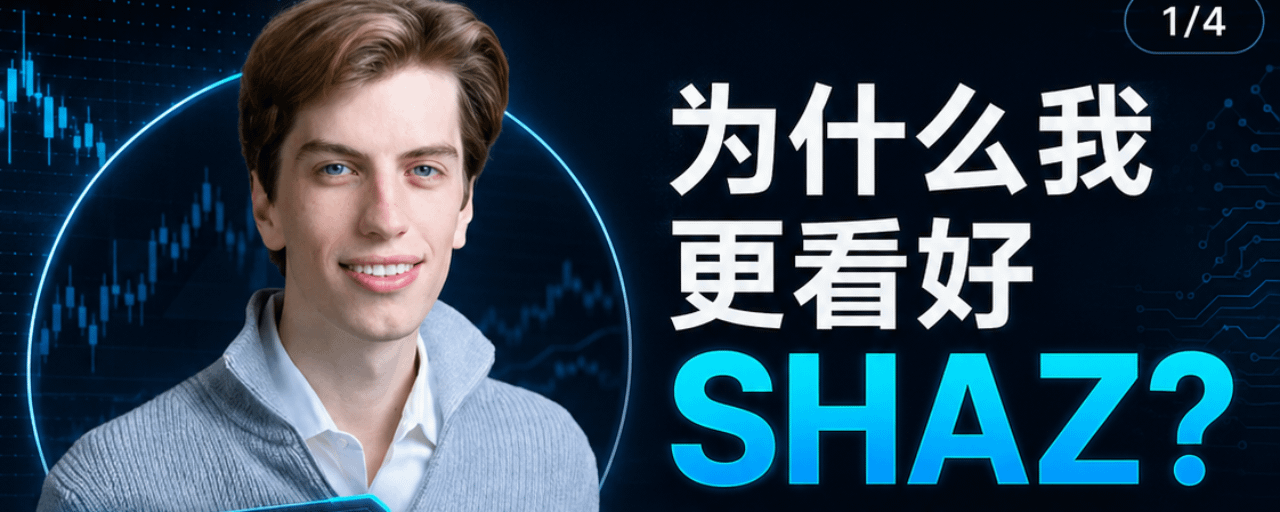

Сектор американских акций: в последнее время я изучаю $SHAZ.
Я понял, что SHAZ — это акция с потенциальным “лотерейным” преимуществом, о которой многие не замечают!
И самое важное — у него есть поддержка #NVIDIA, а также достигнутые договоренности с Австралией!
И тогда я набрал позицию! По результатам моих исследований, #Leopold покупал ее примерно около 54.
Я думаю, что эту компанию нельзя просто воспринимать как маленькую AI-акцию из разряда концептов. Самое интересное в том, что она, возможно, превращается в австралийский аналог платформы AI neocloud.
Когда люди думают об AI-инфраструктуре, первая реакция — $IREN, $CRWV, $NBIS, $APLD.
Но история SHAZ не совсем такая.
«Фон» у #IREN всё ещё тот же — горнодобывающая компания, которая переходит в AI-дата-центры; рынку будет сложно решить, это больше биткойн-майнер, энергетическая акция или AI-облачная платформа.
История $SHAZ чище.
Сейчас он рассказывает про австралийское локальное AI-облако, суверенный AI, базовую инфраструктуру GPU-вычислений и NVIDIA Cloud Partner.
Эти несколько тегов, наложенных вместе, дают совершенно другой уровень эластичности.
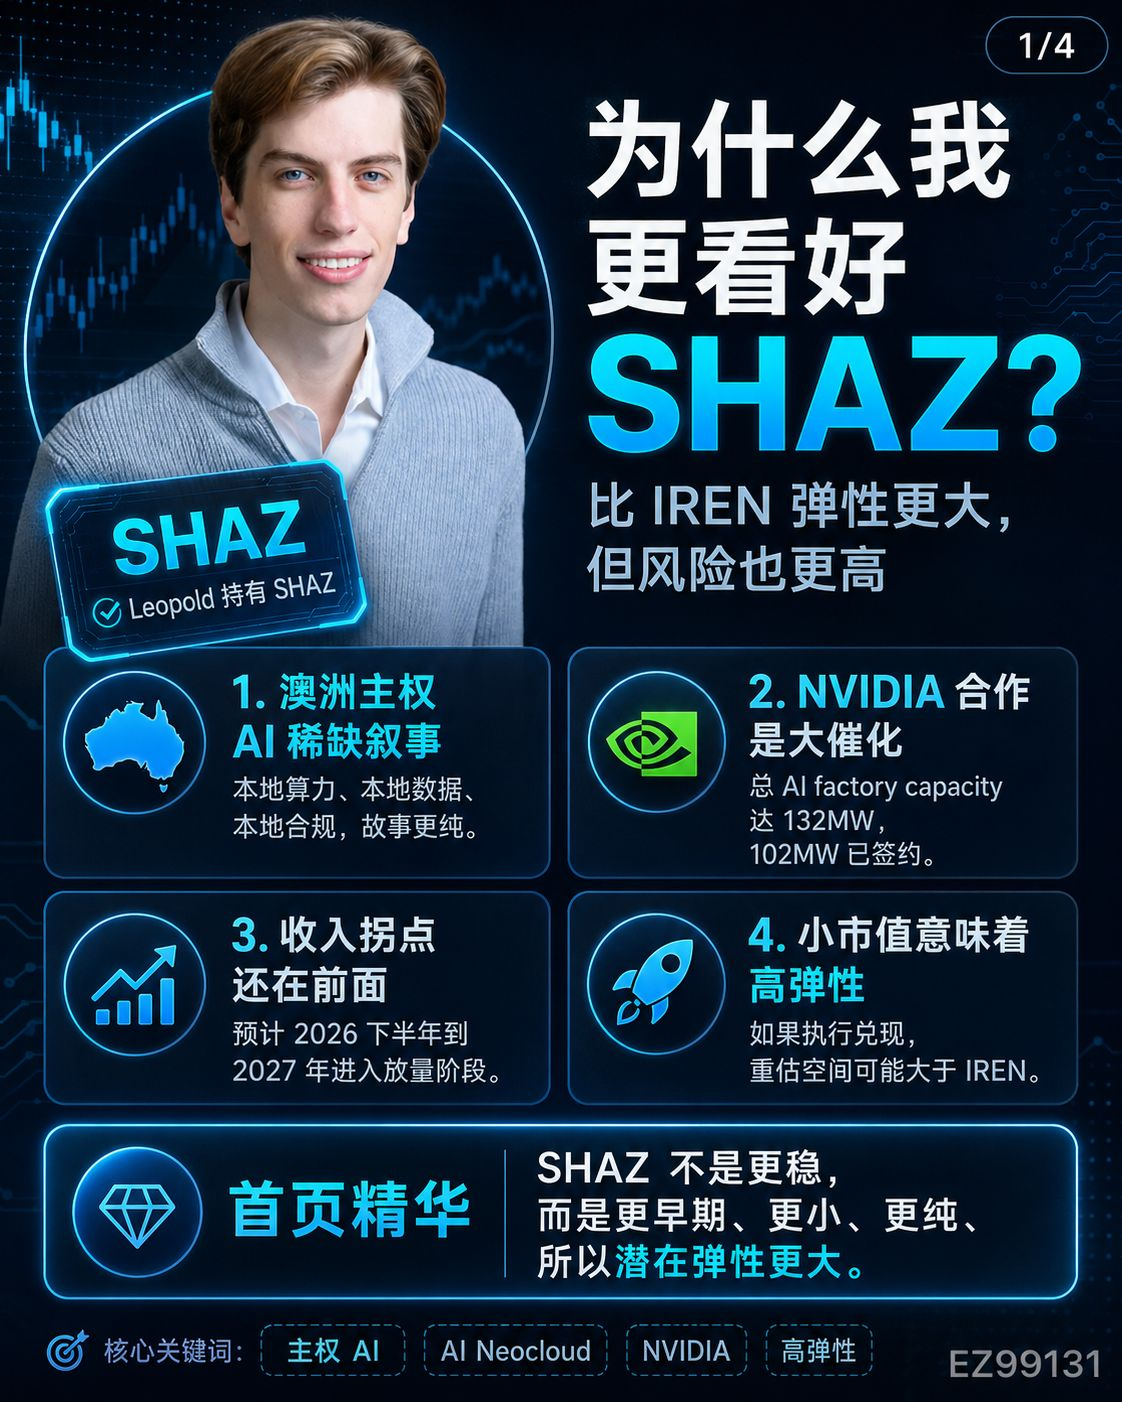
Первой причиной, почему я верю в #SHAZ, является его нарратив: он очень дефицитный.
AI — это не только то, что нужно делать США. Австралии, Азиатско-Тихоокеанскому региону, правительствам, компаниям, университетам и научно-исследовательским организациям нужна локально доступная AI-вычислительная мощность.
Особенно в сценариях, связанных с безопасностью данных, комплаенсом и суверенным AI: не все клиенты готовы размещать данные и задачи обучения на зарубежном облаке.
Это и есть местоположение SHAZ.
Он продаёт не просто софт и не обычный дата-центр: он упаковывает GPU, сеть, хранение, мощности дата-центров и поставку/сдачу в эксплуатацию (операционное обслуживание) в виде AI-фабрики.
Клиентам не нужно самим покупать GPU, не нужно самим собирать кластер, не нужно самим решать вопросы электроэнергии, охлаждения, сети и диспетчеризации.
Клиентам нужно только покупать вычислительные мощности.
Вот в чём самое сексуальное место у neocloud.
Вторая причина — линия с NVIDIA.
Шестилетнее стратегическое вычислительное партнёрство SHAZ и NVIDIA: план — развернуть до 40 000 GPU Grace Blackwell GB300.
После сотрудничества общая суммарная capacity AI factory компании выросла до 132 МВт, из которых 102 МВт уже подписаны с конечными клиентами; цель — развернуть более 55 000 GPU NVIDIA к середине 2027 года.
Для компании с малой капитализацией это не обычная новость.
Это примерно как рынок внезапно обнаружил, что SHAZ не просто рассказывает PPT: у него реально есть доступ к upstream-ресурсам, и он реально двигает мощности вперёд.
Конечно, партнёрство с NVIDIA не означает, что NVIDIA напрямую даёт деньги, и тем более не означает, что NVIDIA гарантирует рост акций.
Но в этом направлении AI-инфраструктуры получить GPU от NVIDIA, войти в экосистему NVIDIA и связать клиентские контракты с поставками GPU — это уже само по себе дефицитный ресурс.
Третья причина в том, что точка перелома по выручке, возможно, ещё не полностью переварена рынком.
Сейчас историческая выручка SHAZ очень небольшая, поэтому смотреть на неё через традиционный PE не имеет смысла.
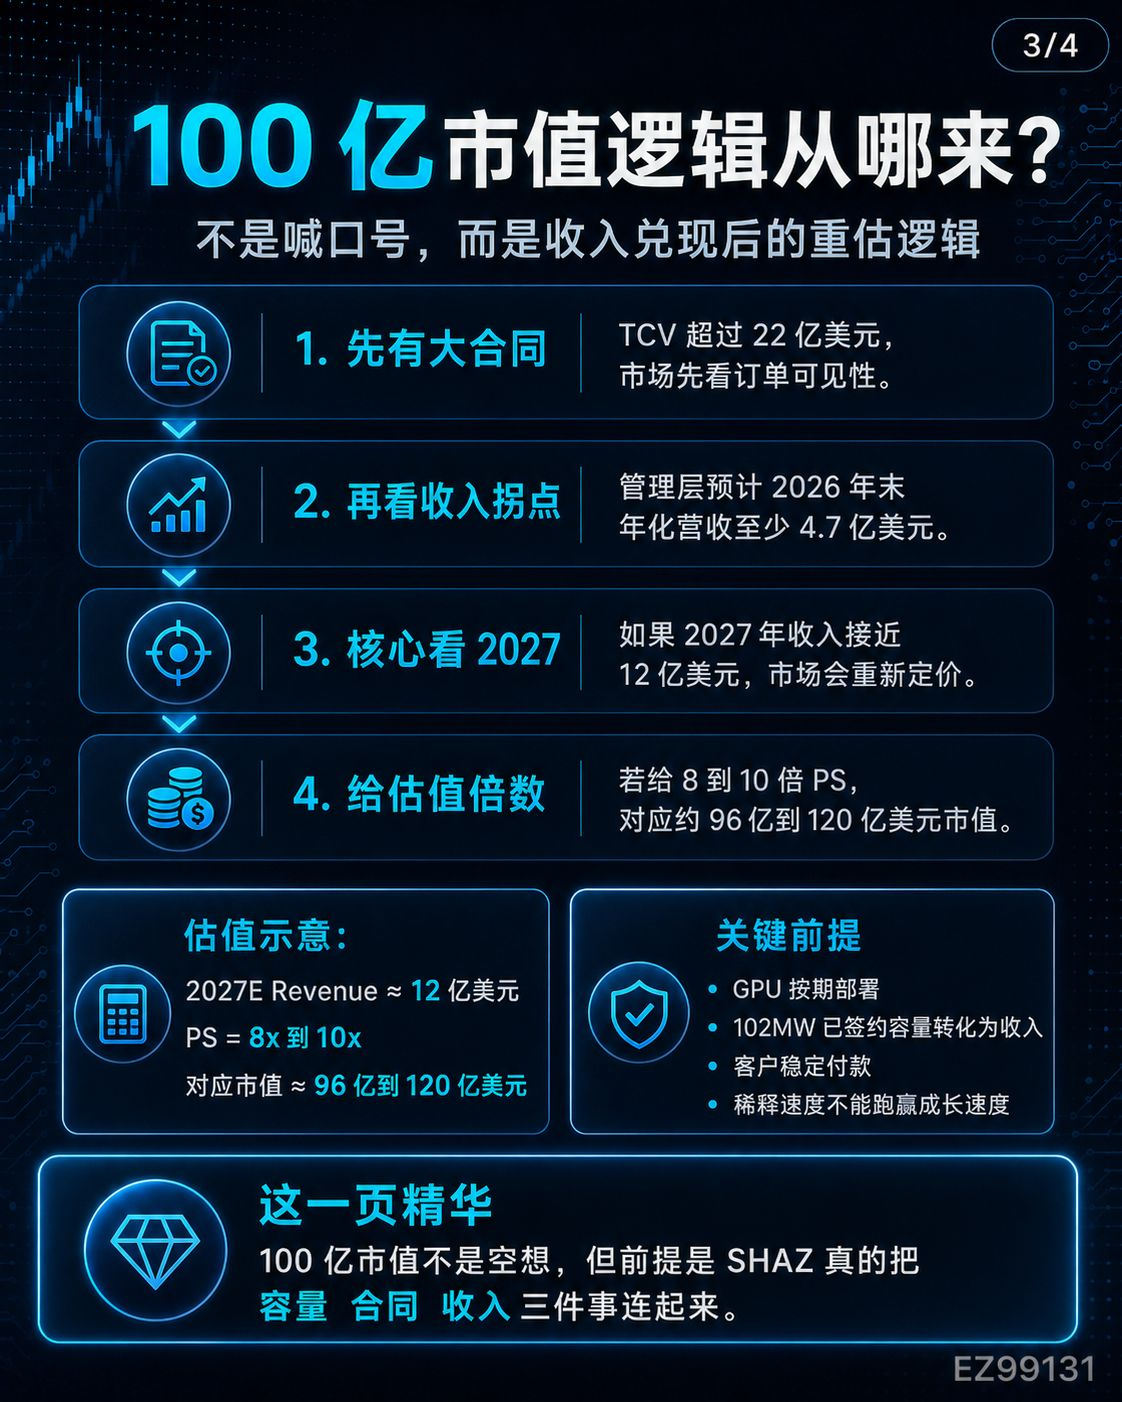
Его реальный способ ценообразования — смотреть, сможет ли будущая подписанная мощность конвертироваться в выручку.
Если контракты начнут подтверждать выручку во второй половине 2026 года, а в 2027 выручка продолжит расти, рынок может заново оценить его из «акций AI-концепта small-cap» в «австралийскую AI-инфраструктурную платформу».
Вот почему некоторые говорят про капитализацию в 10 млрд долларов.
Я не думаю, что эта цель обязательно будет достигнута, но я считаю, что логика — не совсем пустые выкрики.
Если в будущем компания сможет выйти на более чем 1 млрд долларов годовой выручки, рынок даст PS 8–10x, и капитализация 10 млрд долларов уже не будет нельзя обсуждать.
Суть не в лозунгах, а в скорости подтверждения выручки.
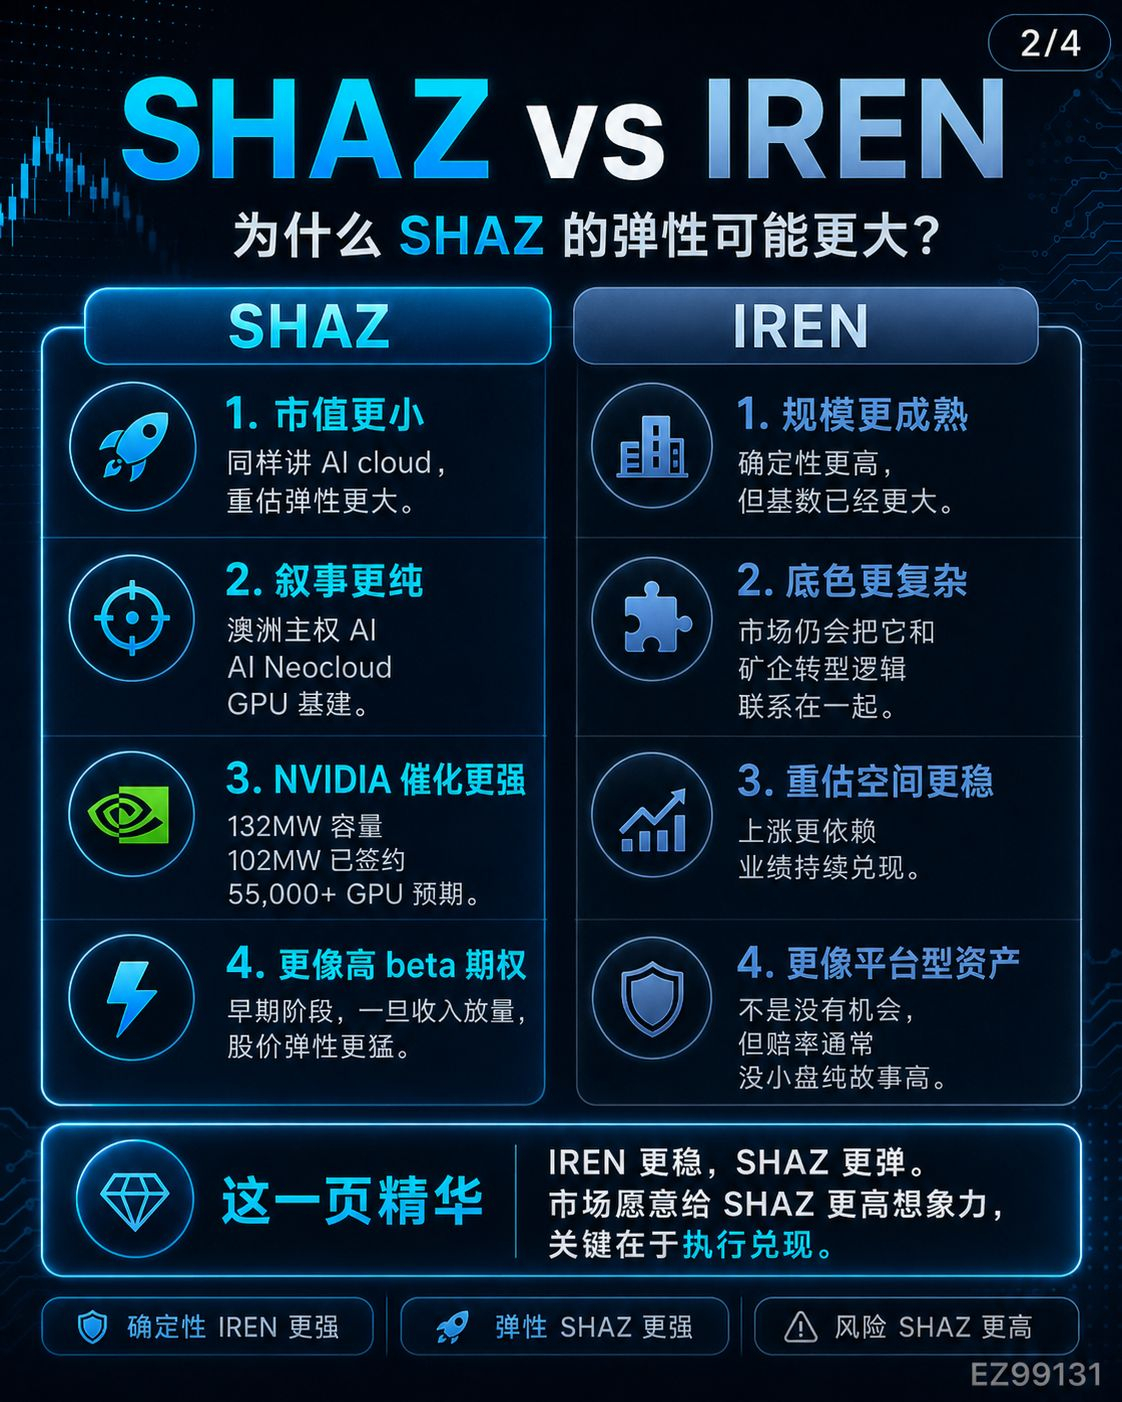
Четвёртая причина — у SHAZ больше эластичности, чем у IREN.
У IREN определённость выше и масштаб больше, но капитализация уже намного выше.
Сильная сторона SHAZ — в ранней стадии: он маленький, история чистая, рыночное понимание ещё не полностью унифицировано.
Как только маленькая компания из «сможет ли она выжить» перейдёт к «сможет ли она стать большой», эластичность оценки будет просто невероятной.
Это самое завораживающее в small-cap акциях роста.
Но это же и самое рискованное место.
Главная проблема SHAZ не в том, что история недостаточно большая, а в том, что история слишком большая, а исполнение слишком сложное.
Покупать столько GPU — нужны деньги.
Чтобы развернуть столько AI factory, нужны деньги.
Так быстро расширяться — и всё равно нужны деньги.
Поэтому риск размывания обязательно нужно проговаривать вслух.
Компания только что провела финансирование на 1,6 млрд долларов: часть — это equity и pre-financing warrants, а часть — конвертируемые облигации.
Для фундаментальных показателей это топливо, а для старых акционеров — размывание.
Если в дальнейшем выручка начнёт подтверждаться очень быстро, рынок скажет, что это — «growth financing» (финансирование роста).
Если подтверждение выручки будет медленным, рынок скажет, что это означает дальнейшее размывание.
Поэтому SHAZ — это не актив с низким риском.
Это не MRVL и не Nokia.
MRVL — это ключевое звено в цепочке AI-интерконнекта и ASIC; Nokia — это переоценка AI-сети на фоне заниженной оценки.
SHAZ больше похож на VC-проект, торгуемый на публичном рынке.
Если получится, он может переоцениться с small-cap AI-облака до региональной платформы суверенной AI-инфраструктуры.
Если всё пойдёт не так, он может превратиться в историю small-cap с высоким capex, высокой размывающей нагрузкой и высокой волатильностью.
Я сейчас смотрю на SHAZ и держу в фокусе четыре вещи.
Первая: скорость развёртывания GPU в партнёрстве с NVIDIA.
Второе: когда уже подписанная мощность 102 МВт начнёт стабильно приносить доход.
Третье: могут ли маржа валовой прибыли и денежный поток доказать, что это не «сжигание денег ради масштаба».
Четвёртое: будет ли дальше ещё более сильное давление от допэмиссий или долгов.
Потенциал SHAZ больше, чем у IREN, не потому что он более надёжный, а потому что он более ранний по стадии, меньший и более дефицитный, с более чистым нарративом.
IREN — это платформа дата-центров с более высокой определённостью для AI.
SHAZ — это опцион на австралийский суверенный AI с большей эластичностью.
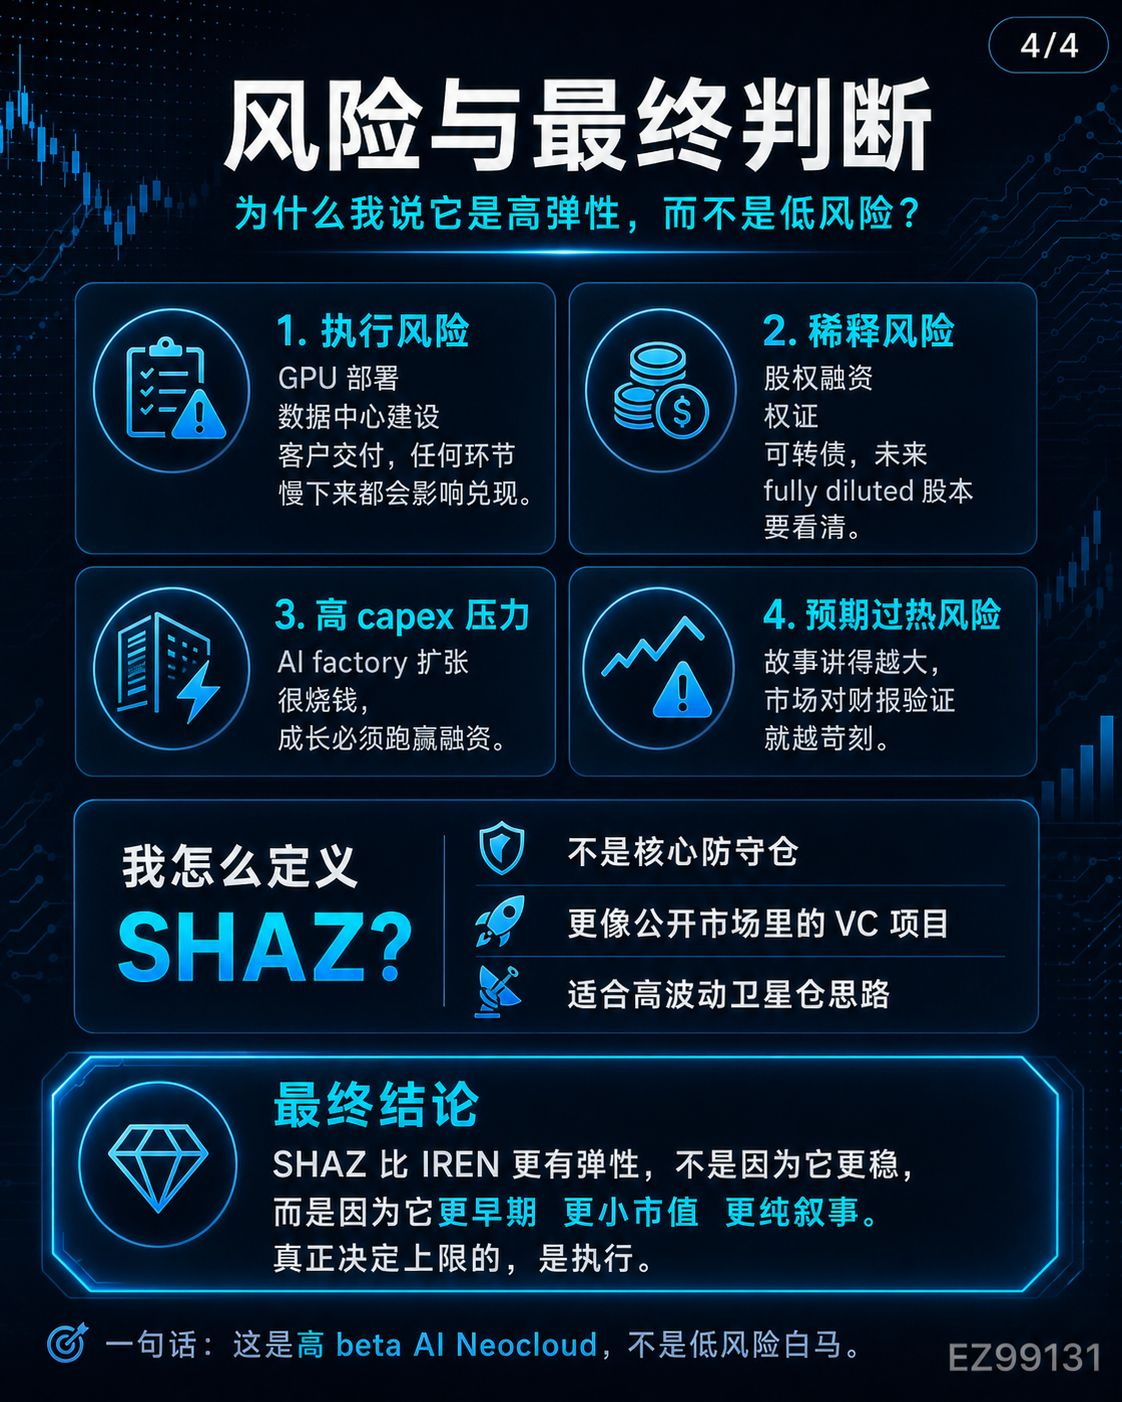
Эту бумагу нельзя держать большой долей «на вере», и уж тем более нельзя бездумно гнаться за ростом.
Но если он реально реализует партнёрство с #NVIDIA, выполнит объём capacity AI factory, подтвердит клиентские контракты и точку перелома по доходам — то текущая оценка рынка, возможно, будет ещё лишь первой стадией.
Я буду держать это в высоковолатильном спутниковом портфеле.
Не для разгона, а просто фиксирую небольшую opportunity в сфере AI-инфраструктуры, которую я считаю достойной глубокого исследования.
#DYOR