


Источник: о чём говорят внутри и вовне
С точки зрения эмоций и состояния ликвидности, в настоящее время на краткосрочную динамику рынка в основном влияют несколько факторов: включая войну между США и Ираном, IPO SpaceX, движение средств в ETF и ожидания по политике ФРС.
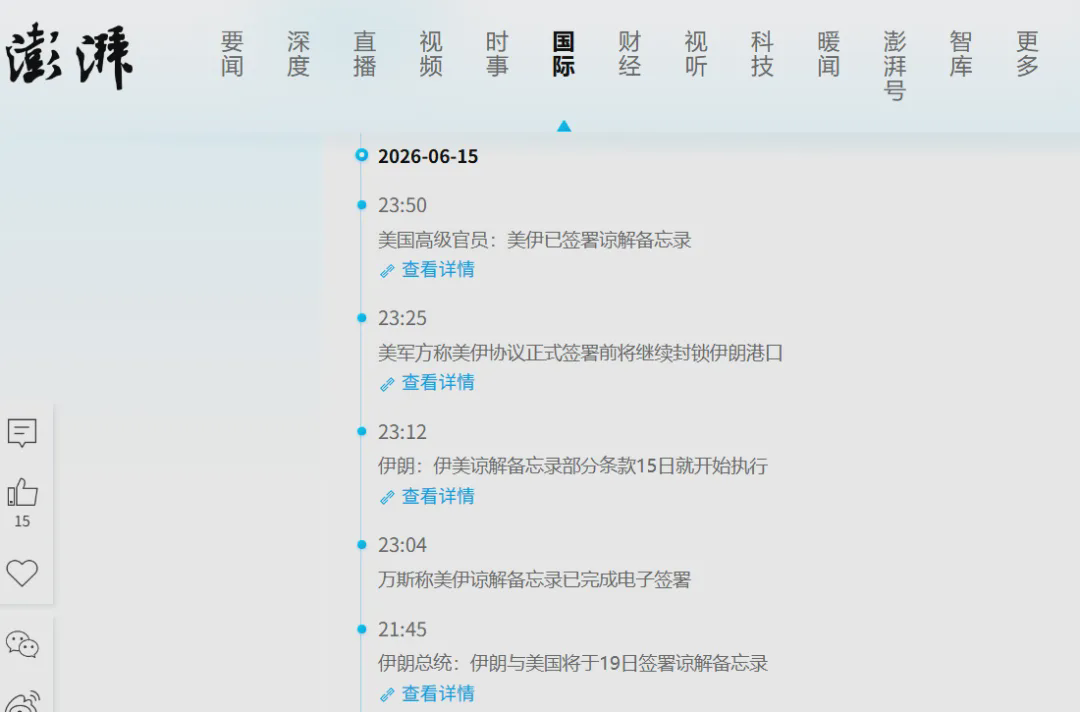
Во-первых, это война между США и Ираном. Вчера (15 июня) появилась информация, что стороны США и Ирана уже в онлайн-режиме подписали меморандум о взаимопонимании (официальное подписание состоится 19 июня). Для рынка это, безусловно, позитивная новость; по мере того как быстро восстанавливается склонность к риску, в последние дни рынок демонстрирует довольно заметный отскок.
Хотя сейчас стороны Ирана и Израиля лишь подписали меморандум, в дальнейшем не исключены новые конфликты или мелкие неожиданности со стороны США или Израиля. Но в целом можно сказать, что длительная ирано‑израильская война в течение 4 месяцев практически завершилась. И по мере дальнейшего смягчения ситуации, Brent уже опустилась примерно к 82 долларам. Судя по тренду, если в дальнейшем Ормузский пролив пройдет/открыт для прохода успешно, цена Brent может продолжить падение — примерно до 80 долларов.
Во‑вторых (точнее: следующая причина) — листинг SpaceX. Хотя на прошлой неделе многие криптобиржи тоже предлагали возможность участвовать в IPO SpaceX, и среди знакомых у многих, кажется, было участие, но по сравнению с «жарким» рынком США результат здесь выглядит не таким уж хорошим — возникает ощущение, что многих «коллективно надули».
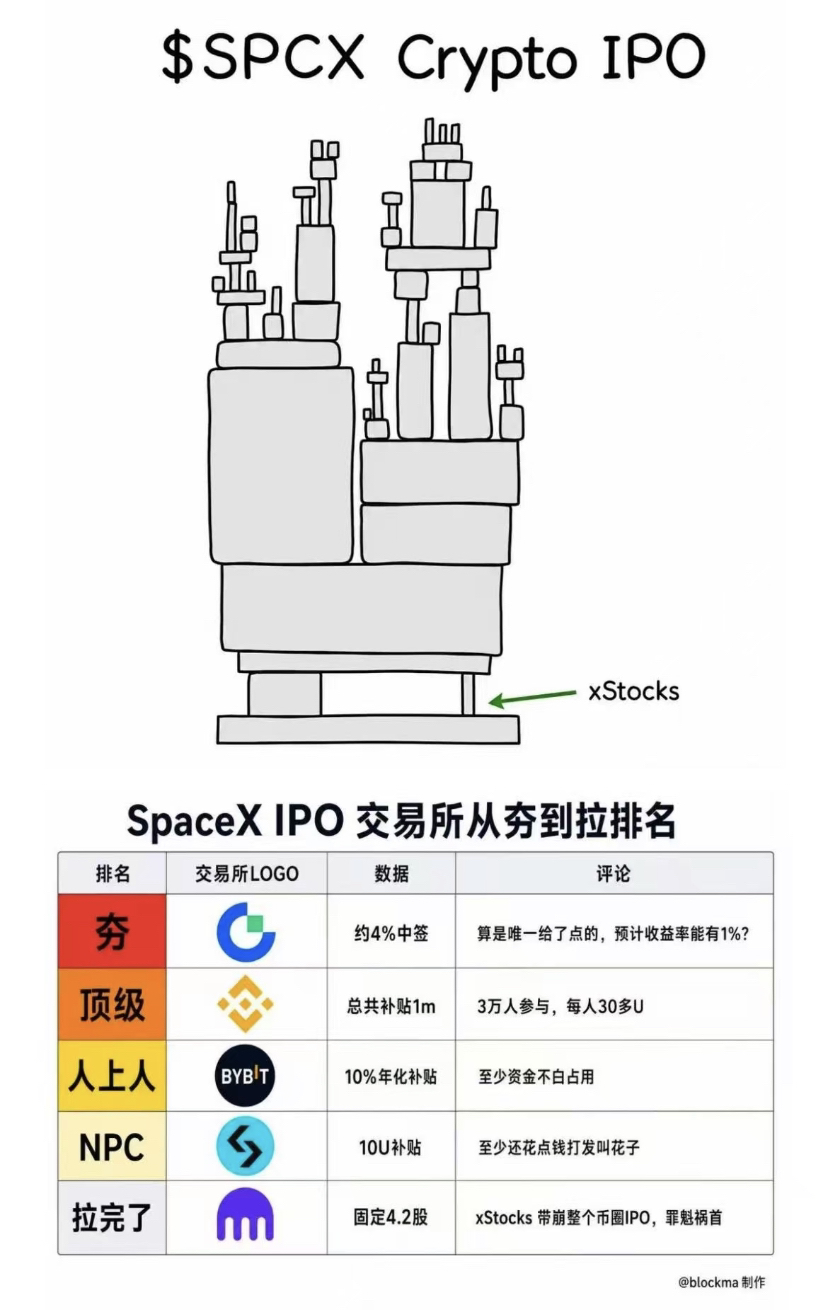
Вообще-то я тоже участвовал в IPO SpaceX в Binance Wallet — в основном чтобы вместе с вами стать свидетелями этого исторического события с самым масштабным IPO. Хотя, как и у многих, у меня тоже получилось «попасться» (полный возврат средств), но мне все равно сделали небольшой SPCXB airdrop в качестве компенсации — своего рода маленькая памятная отметка. Еще говорят, что на этот раз брокеры и биржи якобы объединились и взяли USDC розничных клиентов, чтобы купить акции SPCX по цене 135 долларов, а потом на открытии продали за 173 доллара; в итоге, сославшись на то, что лимитов не хватило, вернули рознице деньги. Таким образом якобы была реализована арбитражная схема «на курице, несущей яйца». А если бы акции SPCX упали в момент открытия (breakdown), то по условиям заявки SPCX с форсированной доставкой распределили бы среди розничных клиентов. В общем, как ни крути — брокеры и биржи не должны были бы терять. Правда ли это на самом деле, мы не будем обсуждать, но можно сказать одно: в этом кругу слишком много хитрых схем, обычным людям лучше держаться подальше. Иначе рано или поздно можно начать терять деньги.
Конечно, здесь мы в первую очередь хотим поговорить не о том, о чем написано выше. Мы скорее хотим сказать следующее: поскольку SpaceX — это IPO самого большого масштаба в истории и ожидания/ажиотаж были разогнаны заранее до максимума, не исключено, что часть денег уйдет из крипторынка. Это также может быть одной из причин, почему ликвидность на крипторынке в последнее время остается довольно слабой. Сейчас SPCX уже официально вышел на биржу, и рост выглядит неплохим. Как долго продлится такой тренд — мы не знаем. Но по логике событий, когда пикает ажиотаж первых закупок, часть ликвидности может снова вернуться на крипторынок (и этот эффект, вероятно, проявится по-настоящему через несколько недель).
Во‑вторых — куда направляются средства ETF. Мы выше упоминали, что листинг SPCX тоже может быть одной из причин оттока средств ETF в последнее время. С середины прошлого месяца (май) и до сегодняшнего дня суммарно уже ушло порядка 5 млрд долларов, как показано ниже на графике.
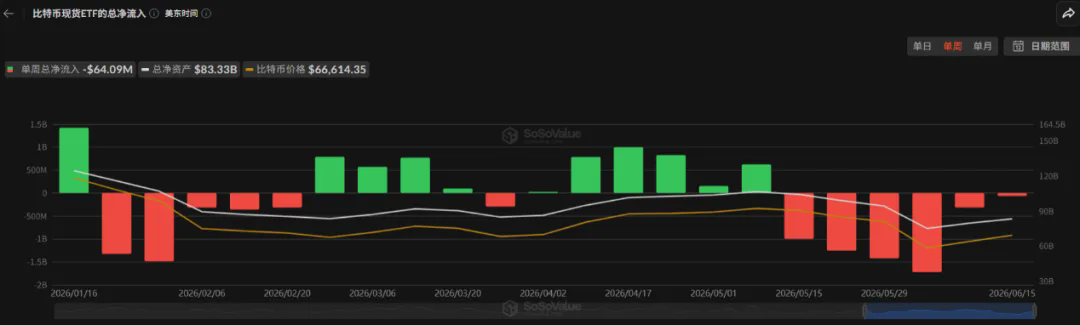
Однако ровно в этот же период — 12 июня (день официального листинга SPCX) — биткоин‑ETF начали показывать новый чистый приток: в один день приток составил 85 млн долларов, что снова установило максимальный дневной приток за месяц. Это в определенной степени смягчило настроение рынка на падение. Но на данный момент речь идет лишь о первых признаках улучшения: на момент написания этой статьи кумулятивный статус ETF за текущую неделю все еще остается в режиме чистого оттока.
Затем — ожидания по политике ФРС. По этому вопросу мы уже говорили в предыдущей статье (от 8 июня). В начале года многие институции прогнозировали, что ФРС снизит ставки 2–3 раза в течение этого года. Но по мере изменения обстановки, особенно после того как опубликованные в США данные NFP за май оказались намного выше ожиданий рынка, рынок не только снизил вероятность снижения ставок ФРС, но и сейчас даже появилась ставка на возможность повторного повышения.
Хорошая новость сейчас в том, что после подписания меморандума о примирении по ирано‑израильскому конфликту цена на нефть должна снизиться. А инфляционные данные США в следующем месяце теоретически тоже могут оказаться ниже. Дальше: если только позиция ФРС не станет более «ястребиной», то даже если это и можно считать позитивом, как минимум удержание текущих ставок без изменений в ближайшем периоде уже вряд ли будет негативом.
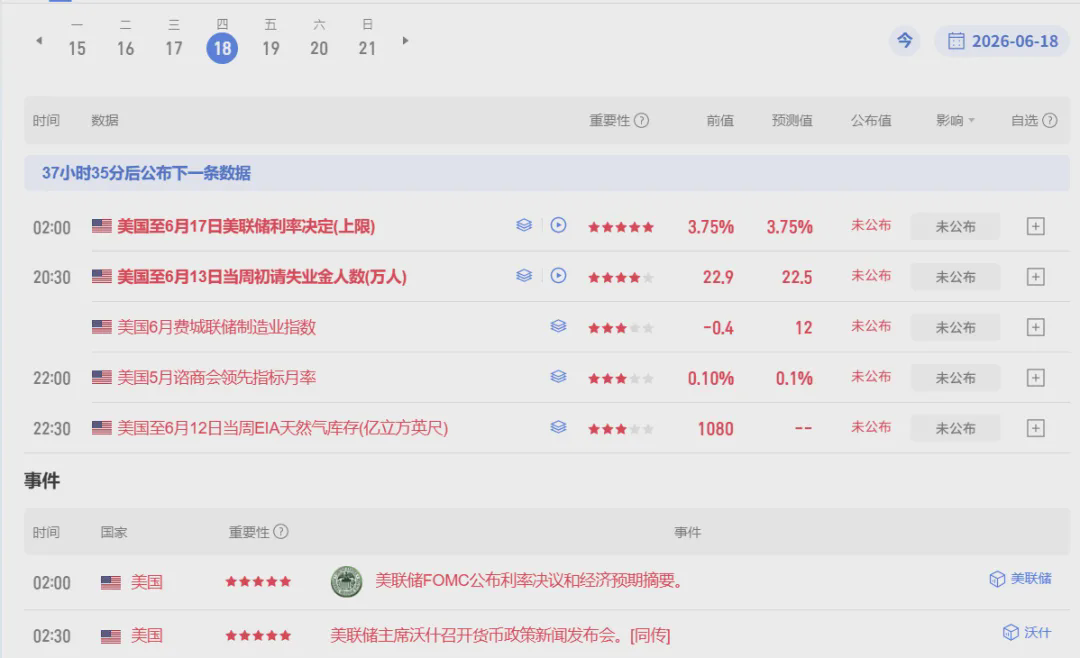
А дальше рынок, скорее всего, будет в основном смотреть на результат заседания FOMC 17 июня (что по пекинскому времени приходится на раннее утро 18 июня, как показано на рисунке ниже). Если новоизбранный глава ФРС Kevin Warsh сможет дать немного более мягкую «эмоциональную» поддержку, то по мере потенциального снижения DXY рынок, вероятно, будет реагировать дальше.
Кроме того, я замечаю, что некоторые люди считают, будто текущий Чемпионат мира влияет на краткосрочное направление рынка. Но этот фактор не является моим основным предметом рассмотрения. Сказать можно только одно: влияние ЧМ на ликвидность крипторынка, разумеется, есть. Однако если сравнивать с факторами листинга SpaceX и притока/оттока средств по ETF, влияние ЧМ, на мой взгляд, не настолько велико, как может казаться. Если уж говорить о возможном «негативе» или «позитиве», то, пожалуй, Чемпионат мира можно считать скорее позитивом для подобных рынков прогнозов вроде Polymarket и Kalshi (потому что нужен интерес/участие), а для USDC — позитивом только косвенно (т.к. для участия нужен USDC). Максимум — он может дать небольшой негатив части альткоинов (потому что внимание многих любителей спекуляций и азартных игроков переключится на ЧМ), но до уровня формирования явного негатива или позитива именно для биткоина — еще далеко.
Проще говоря: если смотреть на несколько краткосрочных факторов, которые больше всего интересуют рынок — перемирие/разрядка по поводу ирано‑израильского противостояния, возвращение ликвидности благодаря выходу SpaceX, приток/отток средств ETF и ожидания по политике ФРС — то создается ощущение, что рынок действительно начинает меняться. Но в этой истории все равно есть немалая доля неопределенности. То есть сейчас откат/отскок выглядит будто бы неплохо (ожидания по переговорам по Ирану/Израилю уже частично реализуются + возвращение краткосрочной ликвидности), однако риски пока не сняты полностью. В ближайшей перспективе наиболее вероятно, что рынок продолжит в основном торговаться в боковике, периодически устраивая «вымывку» позиций. Поэтому нам стоит сохранять терпение и строго заниматься управлением своей позицией (долей/весом в портфеле). В ближайшее время имеет смысл чаще присматриваться к тому, как меняется приток/отток по ETF, и к последним сигналам/наклонностям политики ФРС.
Далее продолжим кратко обсудить конкретную динамику:
Из обсуждения выше мы уже знаем: по мере возвращения краткосрочной ликвидности рыночные настроения тоже меняются. Но на текущем этапе это больше похоже на еще один поэтапный отскок во второй половине медвежьего рынка, а не на старт нового бычьего цикла.
Если смотреть на более крупный недельный таймфрейм, то на этой неделе биткоин снова вернулся выше MA200. Два наиболее важных уровня дальше — примерно 74 000 долларов и 82 000 долларов, что соответствует уровням MA21 и MA55 соответственно. Как показано на нижнем рисунке.
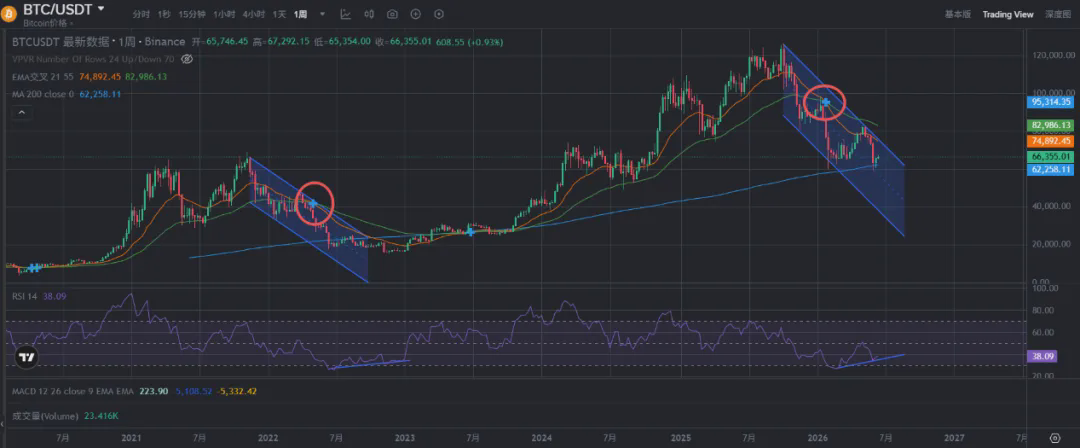
Если опираться прямо на исторический опыт (движение), то в прошлый медвежий рынок, если считать от «мертвого креста» MA21 и MA55, мы прожили примерно 13 месяцев бокового трения (с мая 2022 по июнь 2023), пока MA21 и MA55 снова не сформировали «золотой крест» и не запустили бычий рынок. В этом году после нового «мертвого креста» MA21 и MA55 в январе — по текущий момент прошло около 5 месяцев. Но с учетом того, что в текущем цикле изменилась структура рынка (в первую очередь из‑за прохождения/внедрения ETF и все большего участия институционалов), мы ожидаем, что «тренировочное» время у дна может быть короче, чем в прошлый раз. Соответственно, область дна с большой вероятностью окажется в третьем или четвертом квартале этого года, и только потом появится шанс на настоящий разворот.
Конечно, условие для разворота здесь следующее: чтобы биткоин продолжил несколько месяцев боковые колебания и смог снова закрепиться выше MA21 и MA55. Иначе старт нового бычьего рынка может получить новые, неизвестные изменения по времени. Но как бы там ни было, с долгосрочной точки зрения сейчас по‑прежнему остается довольно хорошее окно для поэтапного входа, и похоже, что мы все ближе к так называемому теоретическому «лучшему диапазону возможностей».
而区间的震荡行情是最难预测的,谁也不知道机会和意外哪个先来到,如果今年的下半年出现新的黑天鹅事件,那么行情也不排除会再次跌破 6 万美元的关键位置并继续下插试探。记得在 6 月 8 日的文章(对应日期的Notion版文章)里面我们分享过一个比特币的 Realized Price 指标,目前该指标最新显示的数值是 5.35 万美元(即每个比特币在网络中各个钱包之间最后一次易手价格的平均值),而根据历史经验来看,假如接下来几个月内再次发生黑天鹅事件,比特币的价格就有可能会下插到 5.4 万美元附近(极端情况下会插针到更低)的位置。但也正如我们在前面文章里面提到的,6 万和 5 万区别真的很大吗,如果你的计划也是长期的,如果下一轮牛市你也能够看到 15-20 万美元,那么现在还用在意这 1 万美元的差价吗?
Realized Price, упомянутый выше, — это лишь один из on-chain индикаторов, который, по нашему мнению, легче понять. В недавних материалах про разные индикаторы мы уже делились и многими другими. Здесь продолжим пример с PMI: на данный момент самое свежее значение PMI поднялось до 54 и несколько месяцев удерживается выше линии «сухой/спасительной» (уровня разграничения между ростом и падением), как показано на рисунке ниже.
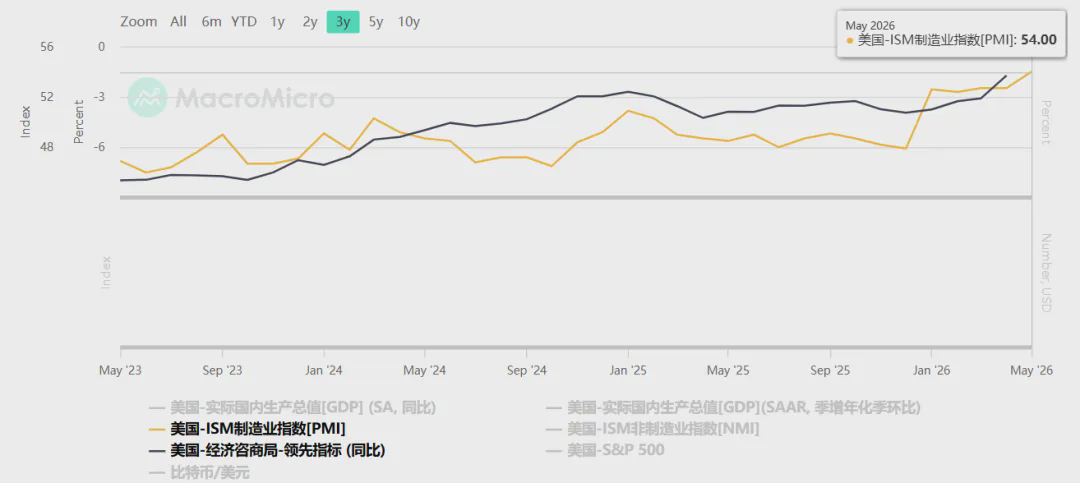
Это показывает, что ожидания рынка по экономике США тоже меняются. Проще говоря: даже если у экономики США остаются некоторые потенциальные проблемы, по данным она выглядит лучше, то есть (если сказать иначе) самые худшие ожидания по экономике уже сместились — раньше все было хуже, чем сейчас предполагают.
Если сказать еще точнее: в последние несколько месяцев PMI улучшался, что означает, что экономические перспективы США и ожидания стали лучше (ожидания «жесткой посадки» экономики снижаются). Однако для экономики как хорошая новость — это одно, а вот напрямую для биткоина это не обязательно означает позитив: в сравнении с более зрелыми финансовыми рынками вроде фондового рынка США и золота, крипторынок по-прежнему можно считать более рискованным нишевым рынком. Крипторынок в большей степени живет за счет «перелива» макроликвидности: если экономические ожидания становятся лучше, то прогнозы по снижению ставок ФРС естественным образом снижаются, и рыночная ликвидность прежде всего уходит туда, где сейчас «горячее», например в IPO гигантов уровня AI и SpaceX. В таких условиях крипторынку трудно получать больше ликвидности — и это, среди прочего, является одной из ключевых причин, почему биткоин продолжает устойчиво колебаться (с периодическими отскоками) и пока не имеет предпосылок для нового разворота.
Теоретически, если в ближайшие месяцы PMI сможет продолжать удерживаться выше 50 на линии разграничения между подъемом и спадом, и при этом LEI (черная линия на графике выше) также будет продолжать улучшаться, то кроме AI‑сектора возможно, что и американский фондовый рынок снова получит шанс на поэтапный рост: средства останутся приоритетно заходить на рынок США. А BTC будет получать лишь часть «перелива» ликвидности — то есть не будет макроусловий, чтобы запустить новый раунд бычьего крипторынка. В ближайшие 3–6 месяцев крипторынок, вероятнее всего, продолжит сталкиваться с относительно «строительным» периодом — фаза формирования дна.
Также я заметил еще одну очевидную проблему с настроениями: многие ждут, что BTC наконец сделает «ультимативный» глубокий прокол — например до 40 000 долларов. Более того, некоторые ждут, что определенные институции (например, MicroStrategy) обанкротятся/«получат взрыв», и черный лебедь поможет BTC совершить последнее падение. Но исходя из текущей картины макроликвидности, если в ближайшие несколько месяцев возможное снижение инфляционных данных США сохранится, и PMI продолжит идти вверх в заданном темпе, то даже если рынок остается в фазе бокового формирования дна, вероятность того, что BTC опустится до 40 000 долларов, будет снижаться.
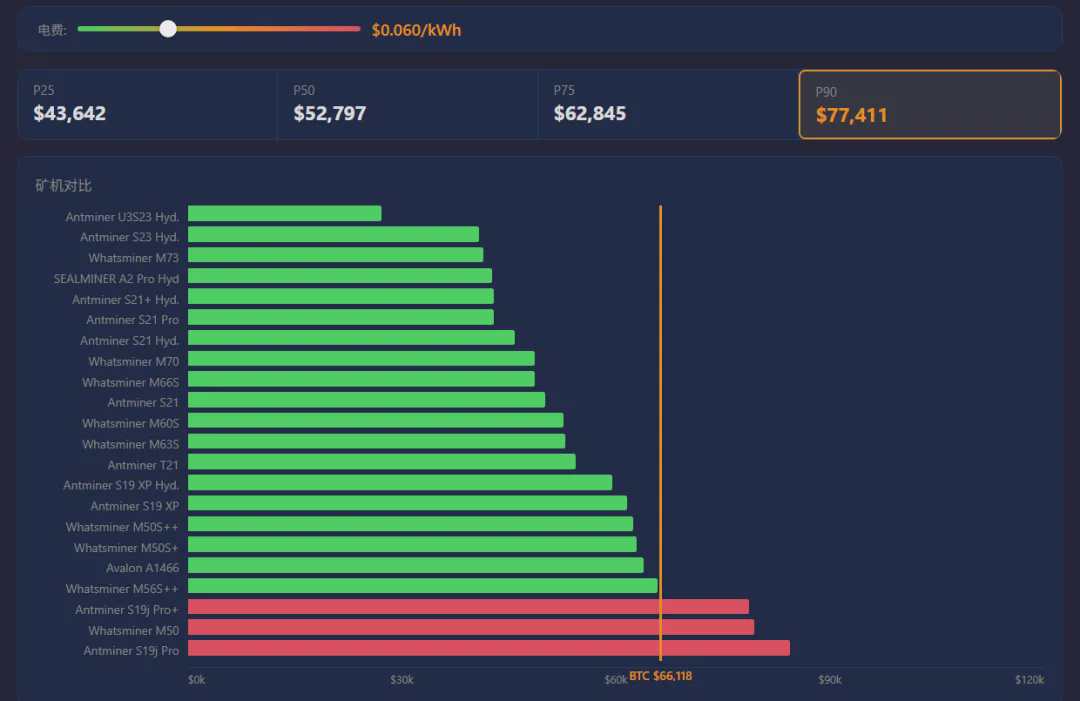
Кроме того, Realized Price, о котором мы говорили выше (то есть 53 500 долларов), еще не достигнут — поэтому пока не стоит представлять себе биткоин на 40 000 долларов. Еще если посмотреть на несколько других аспектов по стоимости: по состоянию на 16 июня средняя цена выключения/выхода майнеров (average shut down price) — примерно 66 118 долларов, а последняя себестоимость удерживаемых MicroStrategy — 76 658 долларов (всего удерживают 846 842 BTC). Средняя себестоимость спотовых ETF — 83 066 долларов (как показано ниже). По довольно популярной формулировке сейчас рынок вошел в так называемый диапазон с дисконтом (value zone). До так называемой зоны «пузыря» еще может быть расстояние, но уже стоит заново обдумать возможность поэтапно наращивать позицию.
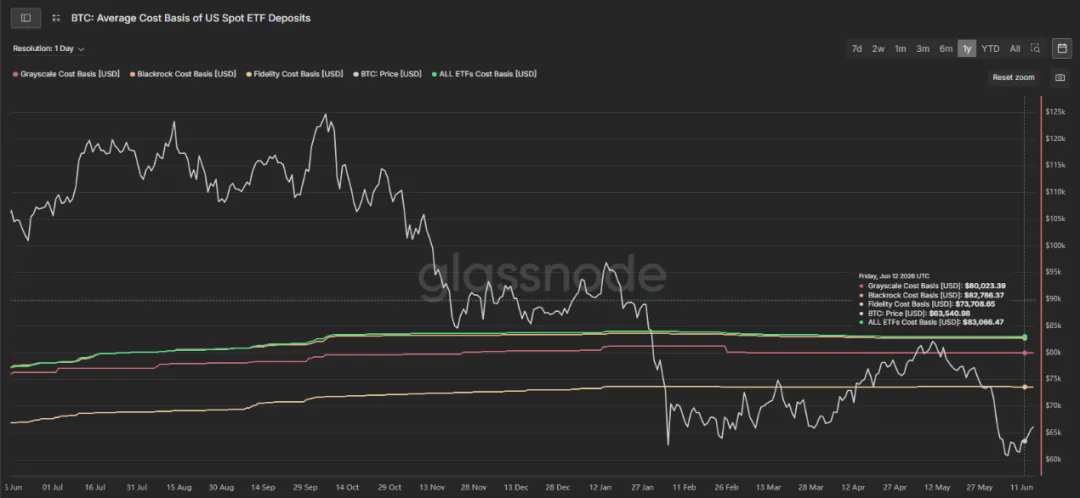
В целом получается так: независимо от того, смотрим ли мы на технические индикаторы, показатели on-chain или же некоторые макроиндикаторы, вероятность того, что в ближайшие несколько месяцев продолжится боковая «фаза трения» (флет с формированием основания), выглядит довольно высокой. На этом фоне поэтапный рост биткоина, возможно, станет лишь вариантом отскока. Если же мы хотим увидеть действительно разворот, терпение по-прежнему является наилучшей стратегией на данный момент. Но при этом не стоит чрезмерно прогнозировать или гнаться за так называемым точным дном. «Бычий рынок вершины не обсуждает, медвежий рынок дна не обсуждает». Пока вы удерживаетесь в пределах риска, который можете себе позволить, и стараетесь ловить относительные верх/низ каждого цикла — в целом этого уже достаточно.