


На вчерашнем мероприятии Computex в Тайбэе самым большим победителем стал MRVL.
Хуан Жэньсюн (Jensen Huang) за три месяца вложил более 6,5 миллиарда долларов в ряд оптических компаний, включая Marvell (MRVL). На мероприятии он заявил, что Marvell станет «следующей компанией с капитализацией в триллион долларов». Акции MRVL за день взлетели на 32,52%, объем торгов превысил 100 миллионов акций, что стало крупнейшим однодневным ростом в истории компании.
Вдобавок ко всему, весь сектор оптических модулей взорвался: Coherent вырос на 17,3%, Lumentum на 13,3%, Corning почти на 12%, Ciena на более чем 8%, и Nokia тоже поднялась в цене.
Что касается логики оптических модулей, на самом деле я уже давно провел глубокий анализ. В статье, опубликованной полтора месяца назад (Эпоха ИИ: «Большой голод» оптики и меди), я четко разобрал физические пределы медных кабелей, дефицит оптики и базовую логику потребностей в межсоединениях для ИИ-центров данных. Объем оптики, необходимый для кластеров ИИ, в 36 раз превышает объем, нужный для традиционных CPU-стойк, а цикл увеличения производства оптоволокна составляет 18-24 месяца, что создает жесткие ограничения по поставкам, которые в краткосрочной перспективе не решить.
MRVL резко выросла за один день на 32% и закрылась на уровне 290 долларов, капитализация превысила 250 млрд; логика AI-оптических сетей Nokia также всё чаще оказывается в фокусе всё большего числа людей и начинает становиться часто упоминаемым основным объектом. Эти два имени, похоже, уже стали представителями оптических модулей.
Но редактор «Лютым движением» хочет копнуть глубже: разложить цепочку оптических модулей по отдельным нишам и найти те активы, которые ещё не были достаточно оценены рынком, но при этом обладают очень сильным голосом в «перекрывающих» звеньях своих сегментов. Многие инвесторы смотрят только на сами 800G и 1,6T оптические модули. Однако как минимум всю цепочку можно разбить на шесть ниш и уровней; в каждой нише мы будем выбирать несколько активов.
Так что это помогает читателю найти на американском рынке оптических модулей — помимо MRVL и NOK — какие ещё действительно стоит пристально рассмотреть активы.
Методология выбора акций в этой статье вдохновлена «новыми биржевыми гуру» Уолл-стрит — Serenity. Serenity сейчас — самый «раскрученный» аналитик по цепочке поставок оптической связи и AI, известный своей теорией «узких мест» (bottleneck) и логикой chokepoint («перекрывающее звено»). Она копает скрытые bottleneck в верхней части цепочки оптических interconnect в AI-ЦОД, а не напрямую гонится за мега-тикерами вроде NVIDIA и Broadcom.
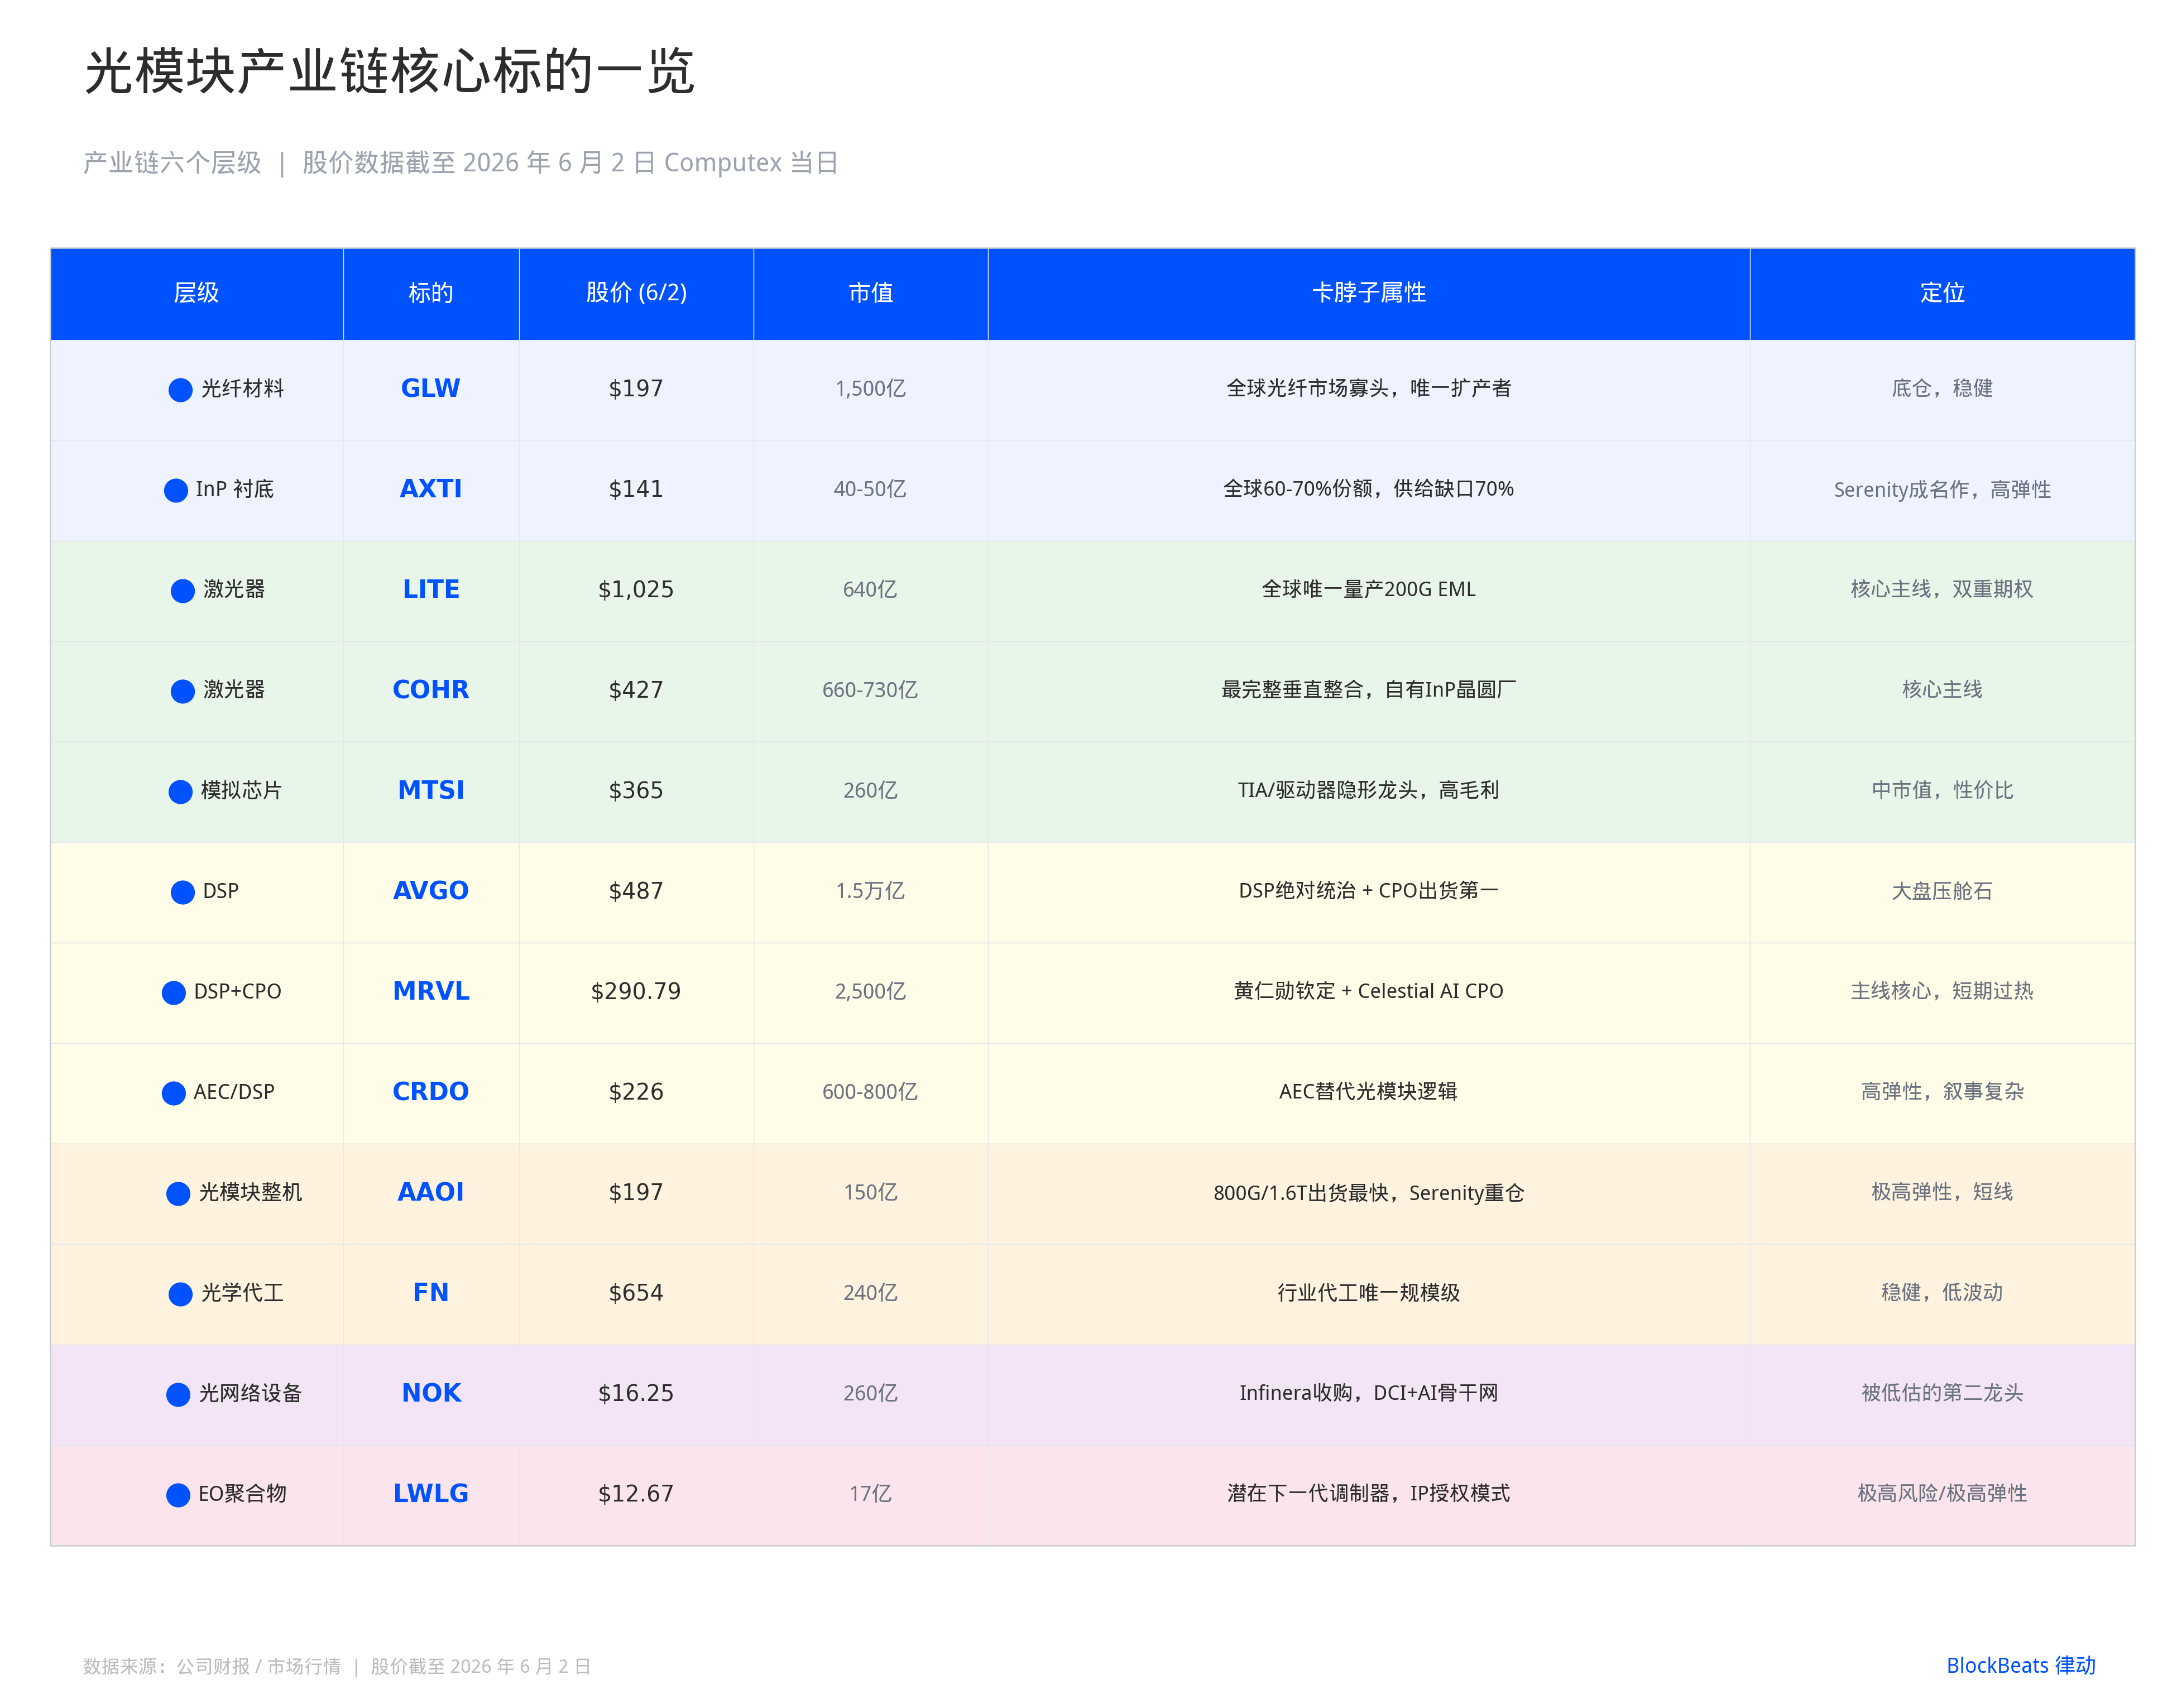
Материал для волокна: GLW (Corning)
Это самый нижний уровень всей производственно-сырьевой цепочки, и это же самый трудно заменяемый физический слой. Ключевое сырьё для оптического волокна называется «оптическая заготовка» (Preform). Цикл наращивания мощностей может длиться 18–24 месяца, а технология чрезвычайно сложна. Объём оптического волокна, необходимый одному AI-центру обработки данных, в 36 раз больше, чем для традиционной стойки CPU. Для одного проекта Meta Hyperion потребность в волокне достигает 8 миллионов миль.
GLW
Corning — №1 в мире по доле рынка оптического волокна, абсолютный олигополист. Сейчас GLW оценивается примерно в 150 млрд долларов, цена акции — 197 долларов.
Основана в 1851 году; изобретатель волокна с низкими потерями. В ближайшее время нет второй компании, которая могла бы заменить её по масштабу производственных мощностей.
Суть «рова» (moat): производство оптических заготовок — это технологический процесс с высокой степенью слияния «материаловедения + прецизионного производства». Накопление выхода годных (yield) измеряется десятилетиями; у Corning накопление по этой технологии уже превышает 40 лет. Чистая операционная прибыль в бизнесе оптической связи: +28% год-к-году в 2024, +71% в 2025, а в Q1 2026 — рост ещё более резкий, +93%. Причём темпы ускоряются.
6 мая 2026 года NVIDIA и Corning объявили о многолетнем стратегическом сотрудничестве. Общий объём инвестиций по варантам на акции — максимум до 3,2 млрд долларов. Требование к Corning: увеличить в США мощности производства оптических соединений в 10 раз, увеличить мощности производства оптического волокна более чем на 50%, построить три новых завода. Это — крупнейшая ставка NVIDIA одним контрактом по масштабу во всей оптической цепочке поставок. Corning одновременно является поставщиком оптического волокна и коннекторов для платформы Broadcom CPO TH5-Bailly — это общий фундамент для двух CPO-экосистем.
За последние 12 месяцев рост цены акций превысил 315%. Serenity включила Corning в свою карту «базовых узких мест» в цепочке поставок материалов, позиционируя как надёжный долгосрочный актив в роли «базы».
Подложка InP: AXTI (AXT)
Это самый недооценённый в этой отраслевой цепочке сегмент, и при этом Serenity — одна из самых известных «дающих сигналы» по нему.
Почему фосфид индия (InP) так критичен? Потому что кремний не умеет излучать свет. Все лазеры в оптических модулях требуют InP как подложку. Оптические соединительные чипы NVIDIA, все высокоскоростные трансиверы, оптический «движок» в CPO — всё внизу опирается на InP-вафли. И самое фатальное: технология выращивания монокристалла InP сложнее, чем у кремния, на порядок; наращивание мощностей обычно занимает больше двух лет — это невозможно быстро решить простым вливанием капитала.
В 2025 году объём отгрузок подложек InP в мире — около 600–700 тыс. пластин, тогда как фактический рыночный спрос составляет 1,5–2 млн пластин. Дефицит предложения превышает 70%, и в краткосрочной перспективе он не может быть устранён.
У этого уровня расклад крайне концентрирован: три компании контролируют 80–90% мировой доли рынка — Sumitomo Electric (Япония), JX Metals (Япония) и AXT (США).
AXTI
AXT контролирует 60–70% мирового выпуска подложек InP — это крупнейший по доле единичный поставщик в этом олигопольном рынке. На данный момент AXT оценивается примерно в 4–5 млрд долларов, цена акции — 141 доллар.
Это и есть «визитная карточка» Serenity и один из её наиболее обсуждаемых активов (более 70 открытых твитов). Его ключевой тезис по AXTI — всего одна фраза: «Вся конструкция AI-отрасли зависит от этой компании, включая всех игроков — Google, NVIDIA, Microsoft. Им всем нужен InP-субстрат. Если не будет подложек InP, то вся история оптических interconnect в AI закончится в 2026 году».
AXT — крупнейший в мире единичный поставщик подложек InP по доле рынка. В список клиентов входят Google, NVIDIA, Microsoft и все ключевые производители оптических модулей. По отчёту за Q1 в апреле 2026 года выручка составила 26,9 млн долларов, рост 39% год-к-году; выручка по бизнесу InP — 13,6 млн долларов. Компания только что завершила раунд финансирования на 632,5 млн долларов, средства направлены на наращивание мощностей InP: цель — удвоить показатели в 2026 и 2027 годах. Ожидается, что потребность по заказам вырастет примерно в 2 раза в 2026 году и ещё раз в 2027 году.
Изначально Serenity набирала позицию примерно по 12 долларов; целевая цена была 150 долларов, и на момент написания эта цифра уже близка к 141 доллару, плавающая прибыль — более 1000%. Эта сделка самым ясным образом подтверждает его методологию: маленькая капитализация, в списке клиентов — все гиганты на уровне «триллионов», а продукт компании — единственный выбор в upstream-звене. Когда такая компания «становится видимой рынку», её потенциальная реакция в разы больше, чем у компаний с большой капитализацией.
Но стоит отметить главный риск: производственные линии AXT в основном находятся в Китае, что создаёт «геополитическую открытую поверхность» в цепочке поставок — это ключевая переменная риска.
Лазеры и оптические чипы: LITE, COHR, MTSI
Это самый «высокий по барьерам» производственный этап во всей цепочке оптических модулей. В эпоху AI истинно дефицитным становится не готовый оптический модуль, а именно чип, генерирующий оптический сигнал, то есть EML (электро-поглощающий модуляционный лазер) и CW Laser (непрерывный лазер). Для 1,6T оптических модулей нужен EML с параметром 200G/lane, и такие чипы в мире в массовом производстве производит только одна компания.
LITE
Lumentum — единственный в мире поставщик, уже выпускающий серийно EML на 200G/lane. На этом технологическом узле сейчас не существует второй компании. LITE сейчас оценивается примерно в 64 млрд долларов, цена акции — 1 025 долларов.
Это самый высокий в отрасли уровень технических барьеров в сегменте оптических модулей и фактически единственная точка монополии по конкретному направлению. Массовые предзаказы от NVIDIA на эту мощность отодвинули сроки поставок на период после 2027 года, что спровоцировало дефицит предложения во всей отрасли. Serenity включила LITE в список ключевых эталонных ориентиров для нарратива о фотонных волнах и неоднократно углублённо обсуждала её двойную роль — как в модульных решениях с возможностью «подключения/замены», так и в CPO.
В марте 2026 года NVIDIA инвестировала 2 млрд долларов и добавила многолетние обязательства по закупкам на десятки миллиардов долларов. Накопленный backlog по OCS (оптическим коммутаторам) превысил 400 млн долларов; по CPO добавили заказы на сумму в несколько сотен миллионов долларов, поставки — в первой половине 2027 года. Выручка за FY2026 Q2 — 665,5 млн долларов, рост 66% год-к-году; в прогнозе на следующий квартал ожидается, что темпы роста превысят 85% год-к-году. После выхода гринсбороского завода на полную мощность в начале 2028 года окончательно поддержится 5 млрд долларов годовой приведённой мощности. В день Computex акции выросли на 13,3% до примерно 1025 долларов. Rothschild целевая цена — 1270 долларов, Jefferies — 1200, JPMorgan — 1130.
COHR
Coherent — компания с самой высокой степенью вертикальной интеграции в цепочке оптоэлектронных компонентов: от InP-материалов до лазеров, от упаковки до модулей — вся производственная линия принадлежит ей самой. COHR сейчас оценивается примерно в 66–73 млрд долларов, цена акции — 427 долларов.
Бывшее название — II-VI Incorporated, основанная в 1971 году; в 2022 году после приобретения исходной Coherent компания переименовалась. Мoат Coherent — это способность делать то, чего не могут другие: владеть всей цепочкой — от InP-материалов до лазеров, от упаковки до модулей, и иметь собственные линии на каждом этапе. Она — один из крупнейших в мире производителей комплексов на базе InP: собственные фабрики по InP-вафлям, линии по лазерам, мощности по упаковке и по модулям. Ни одна другая компания не делает на всех этих четырех этапах то же самое самостоятельно.
Бизнес по центрам обработки данных book-to-bill (orders/shipment) превышает 4 раза уже несколько кварталов подряд — это означает, что спрос значительно больше, чем мощности. NVIDIA также вложила 2 млрд долларов и дала многолетние обязательства по закупкам. Выручка за FY2026 Q3 — 1,806 млрд долларов, рост 21% год-к-году. Расширение линии InP на 6 дюймов идёт быстрее плана. Прирост за последние 52 недели — около 455%. В начале 2026 года компания включена в S&P 500, что продолжает привлекать пассивный капитал. Serenity включила COHR в ключевую картографию своей DCO- и цепочки поставок лазеров.
MTSI
MAACOM — скрытый лидер в области высокочастотных аналоговых микросхем для оптических модулей: два наиболее трудно заменяемых звена — TIA (трансимпедансные усилители) и лазерные драйверы — во многих случаях производятся именно ей. MTSI сейчас оценивается примерно в 26 млрд долларов, цена акции — 365 долларов.
Многие не знают, что в оптических модулях самое дорогое и самое трудно заменяемое — это не только DSP: ещё и TIA (трансимпедансные усилители) и высокочастотные аналоговые чипы вроде лазерных драйверов. В большом количестве случаев они производятся MACOM. Конкурентная обстановка весьма концентрированная: причины в том, что проектирование высокочастотных аналоговых схем и тонкая настройка процесса требуют многолетнего накопления, а не могут быть быстро воспроизведены простыми вложениями денег.
Дорожная карта продуктов MACOM закрывает экосистему 1,6T и 3,2T. Выручка за FY2026 Q2 — 288,9 млн долларов; в Q3 прогноз (midpoint) — около 335 млн долларов, при этом темпы роста всё ещё ускоряются. Валовая маржа — 55,9%: это одна из редких компаний со средним капиталом и устойчивой высокой валовой прибылью в цепочке оптических модулей. Serenity включила её в цепочку аналоговых/смешанных сигналов IC и оптических модулей, позиционируя как «скрытую лопату» (инструмент, помогающий заработать на раскопках). Аналитик EBC называет её самым удачным выбором среднего по капитализации размера для инвесторов, которые хотят получить оптическую экспозицию, но не хотят брать на себя уязвимость чистого «помешательства» в broadcast-подходах.
DSP-чипы: AVGO、MRVL、CRDO
В одном модуле на 800G DSP занимает 30–40% стоимости, и при этом валовая маржа у DSP существенно выше, чем у готового модуля. Во многих случаях реально зарабатывают DSP-компании, а не производители оптических модулей. Этот уровень — самый «полупроводниковый» во всей цепочке оптических модулей: конкурентная обстановка определяется накоплением технологий SerDes и барьерами по сертификации/валидации клиентов.
AVGO
Broadcom — абсолютный властелин DSP-чипов для оптических модулей, и одновременно крупнейший игрок по объёмам отгрузок CPO-коммутаторов. На данный момент AVGO оценивается примерно в 1,5 трлн долларов, цена акции — 487 долларов.
Почти все высококлассные решения 800G и 1,6T не обходятся без PAM4 DSP и SerDes от Broadcom — доминирование на рынке очевидно. При этом Broadcom является и самым активным драйвером CPO: в 2025 году уже отгрузила более 50 тысяч коммутаторов Tomahawk 5 Bailly CPO. Коммутационная ёмкость третьего поколения — Tomahawk 6 Davisson — достигает 102,4 Tbps, и это крупнейший по объёму отгрузок игрок в сегменте CPO.
Serenity относит AVGO к downstream-ориентирам в цепочке поставок и ставит её в один ряд с NVDA и MRVL, но говорит, что это не фокус её внимания на «малых по размеру бутылочных горлышках». Слишком большой размер ограничивает эластичность — это «якорь/базис» этой цепочки.
MRVL
Marvell — тот самый актив, который ранее упоминался: Хуан Жэньсюнь на площадке Computex лично назвал его в числе приоритетов. В тот день акция за один день выросла на 32,52% и установила исторический максимум. Сейчас капитализация MRVL — около 250 млрд долларов, цена акции — 290,79 доллара.
После приобретения Inphi в 2021 году марвелл резко усилила свои возможности в DSP для оптических модулей: «мозг» многих 800G-модулей — это Marvell DSP. В феврале 2026 года Marvell завершила покупку Celestial AI и XConn, собрав полный техстек, охватывающий silicon photonics, CPO optical engine и CXL-коммутацию. Это сейчас единственная компания, одновременно закрывающая четыре измерения: «кастомные ASIC + 1,6T оптический DSP + silicon photonics + CXL-коммутация».
Хуан Жэньсюнь на Computex прямо называет её «следующей компанией на триллион долларов». Акция одним днём выросла на 32,52%, а капитализация превысила 250 млрд долларов. Serenity активно держит позицию и не раз писала посты, подтверждая потенциал MRVL, одновременно предупреждая о рисках по оценке и «рисках веры». Выручка за FY2026 за весь год — 8,2 млрд долларов, доля бизнеса ЦОД — более 75%. Доходы по кастомным ASIC, как ожидается, превысят 10 млрд долларов в FY2029; целевой показатель выручки на FY2028 — 16,5 млрд долларов. В краткосрочной перспективе акция уже существенно выше целевых цен продавцов (среднее 222 доллара против 290 после всплеска): стоит учитывать риск перегрева.
CRDO
Credo — доминирующий игрок в сегменте AEC (активных кабелей). Отсекая часть рынка оптических модулей за счёт медных кабелей, компания становится самым сложным по нарративу объектом в этой цепочке. Сейчас CRDO оценивается примерно в 60–80 млрд долларов, цена акции — 226 долларов.
Самый «выстреливший» продукт — фиолетовый AEC (активный кабель). Он обеспечивает низкую задержку на коротких расстояниях за счёт медных кабелей и тем самым напрямую отрезает часть рынка модулей с возможностью подключения/замены. Ключевая логика такова: не все соединения на коротких дистанциях требуют света; AEC в определённых сценариях даёт двойную выгоду — по стоимости и по задержке. Выручка за FY2026 Q2 — 268 млн долларов, рост год-к-году на 272%, а прирост с начала года — более 120%. Serenity включила это в цепочку интерконнекта/коммутаторов, позиционируя как продукт с высокой «эластичностью», но с довольно сложным нарративом. Наличие одновременно потенциальной разрушительности и потенциальной уязвимости — это самый сложный по истории объект во всей этой цепочке.
Готовые оптические модули и контрактная сборка: AAOI、FN
Этот уровень — самая знакомая рынку трасса, и при этом самая конкурентная: давление ценовых войн здесь максимальное. Те компании, которые способны победить на этом уровне, либо обеспечивают вертикальную интеграцию upstream-компонентов (Coherent, Lumentum), либо обладают крайней производственной эффективностью.
AAOI
AAOI — это чисто «передающая» (pure-play) компания, акции которой связаны с самой быстрой скоростью отгрузок 800G и 1,6T оптических модулей. Также это один из наиболее часто упоминаемых Serenity объектов: публичных твитов — более 123. AAOI сейчас оценивается примерно в 12–15 млрд долларов, цена акции — 197 долларов.
Это также одна из немногих в США компаний, целиком сосредоточенных на оптических модулях. Главная логика — максимально «чистое» развертывание 800G по объёмам и самый быстрый путь к отгрузкам. В 2026 году уже получили крупные контракты более чем на 200 млн долларов (включая сверхкрупных облачных клиентов вроде AWS и Microsoft), а целевая годовая выручка — более 1 млрд долларов. С начала года рост около 441% — это самый высокий рост среди всех активов в секторе оптических модулей.
Цена за гибкость — высокая концентрация: источники выручки сосредоточены у нескольких сверхкрупных клиентов, и любое изменение темпов по заказам будет резко отражаться на котировках акций. Подходит для краткосрочных торговых ставок, но не для долгосрочного владения.
FN
Fabrinet — единственный игрок в оптическом контрактном производстве с масштабом: в этой отрасли, кто бы ни выиграл, Fabrinet всё равно получает выгоду. Сейчас FN оценивается примерно в 24 млрд долларов, цена акции — 654 доллара.
Самое чистое выражение логики оптического контрактного производства. Большая часть продуктов компаний вроде LITE и COHR производится Fabrinet на заводах в Бангкоке (Таиланд). Она не делает ставку на единственную технологическую дорожку — это бета-усилитель расширения всего отраслевого рынка. Поскольку модульные решения с подключением/заменой, CPO и OCS требуют прецизионной оптической упаковки, а в сегменте прецизионной оптической упаковки достаточно масштабных контрактных производителей есть только у Fabrinet.
Выручка и EPS в FY2026 Q3 одновременно обновили исторические рекорды; прогноз на Q4 по выручке — 1,25–1,29 млрд долларов. Прирост за год около 150%, низкая волатильность — подходит для формирования «базы» в портфеле.
Оптическое сетевое оборудование и материалы нового поколения — NOK, LWLG
NOK
Nokia — самый легко игнорируемый в этой волне Computex «второй лидер». После приобретения Infinera она одновременно закрывает два направления: DCI и AI backbone network. Сейчас NOK оценивается примерно в 26 млрд долларов, цена акции — 16,25 доллара.
Serenity неоднократно упоминала NOK, обсуждая её связь с политикой и цепочкой поставок, а также продуктовую раскладку после приобретения Infinera. После покупки Infinera Nokia стала одной из немногих компаний в сегменте сетевого оборудования, которая одновременно закрывает два направления: «взаимосвязь DCI в ЦОД» и «AI backbone сеть».
В Q1 2026 оптический сетевой бизнес Nokia вырос на 20% год-к-году, продажи, связанные с AI&Cloud, — на 49% год-к-году. Прибыль в Q1 выросла на 54% год-к-году, а цена акции установила максимум за 16 лет. Новые продуктовые линии включают 1,6T когерентные модульные решения с возможностью подключения/замены и компактные усилители для многоволоконных применений; компания активно забирает DCI-заказы у сверхкрупных облачных вендоров. Капитализация — около 26 млрд долларов. Для этого сегмента это относительно недооценённый второй лидер — актив, который легко упустить в контексте «Computex-ажиотажа».
LWLG
Lightwave Logic — самый маленький по капитализации и самый фронтальный по нарративу, но при этом самый рискованный актив в этом списке. Ставка делается на то, что электропоглощающий полимер станет стандартным материалом для модуляторов silicon photonics следующего поколения. LWLG сейчас оценивается примерно в 1,7 млрд долларов, цена акции — 12,67 доллара.
LWLG — это не компания по оптическим модулям; она занимается материалами следующего поколения для модуляторов в silicon photonics — электропоглощающими полимерами (EO Polymer).
Традиционные кремниевые модуляторы имеют полосу пропускания 40–50 ГГц. Целевой показатель агрегированных полимерных модуляторов LWLG — свыше 110 ГГц, поддержка 400G/lane, то есть это скачок на 2–3 поколения по сравнению с существующими технологиями. В марте 2026 года LWLG подписала соглашение с Tower Semiconductor: её решения по полимерным модуляторам включают в silicon photonics PDK Tower, что означает — любой клиент, использующий производственные линии Tower, сможет напрямую задействовать материаловедческие решения LWLG. Сейчас 4 компании из списка Fortune 500 ведут разработку прототипов на Stage 3, включая сотрудничество со второй в мире по масштабу глобальной компанией из Fortune 500 по созданию решения 400Gb/s CPO. Коммерческие соглашения по поставкам ожидаются к внедрению в 2027 году. PhotonCap (предположительно исследовательский аккаунт оптического инженера Serenity) отдельно публиковал глубинный аналитический отчёт о сотрудничестве LWLG и Tower.
Логика: если EO-полимер станет стандартным материалом для модуляторов в silicon photonics, то лицензированная модель IP LWLG будет победителем с высоким финансовым «плечом». Но сейчас ещё нет существенных реальных поступлений (выручки); позиция подходит только для очень высокого уровня риска и не годится как основная долгосрочная позиция.