

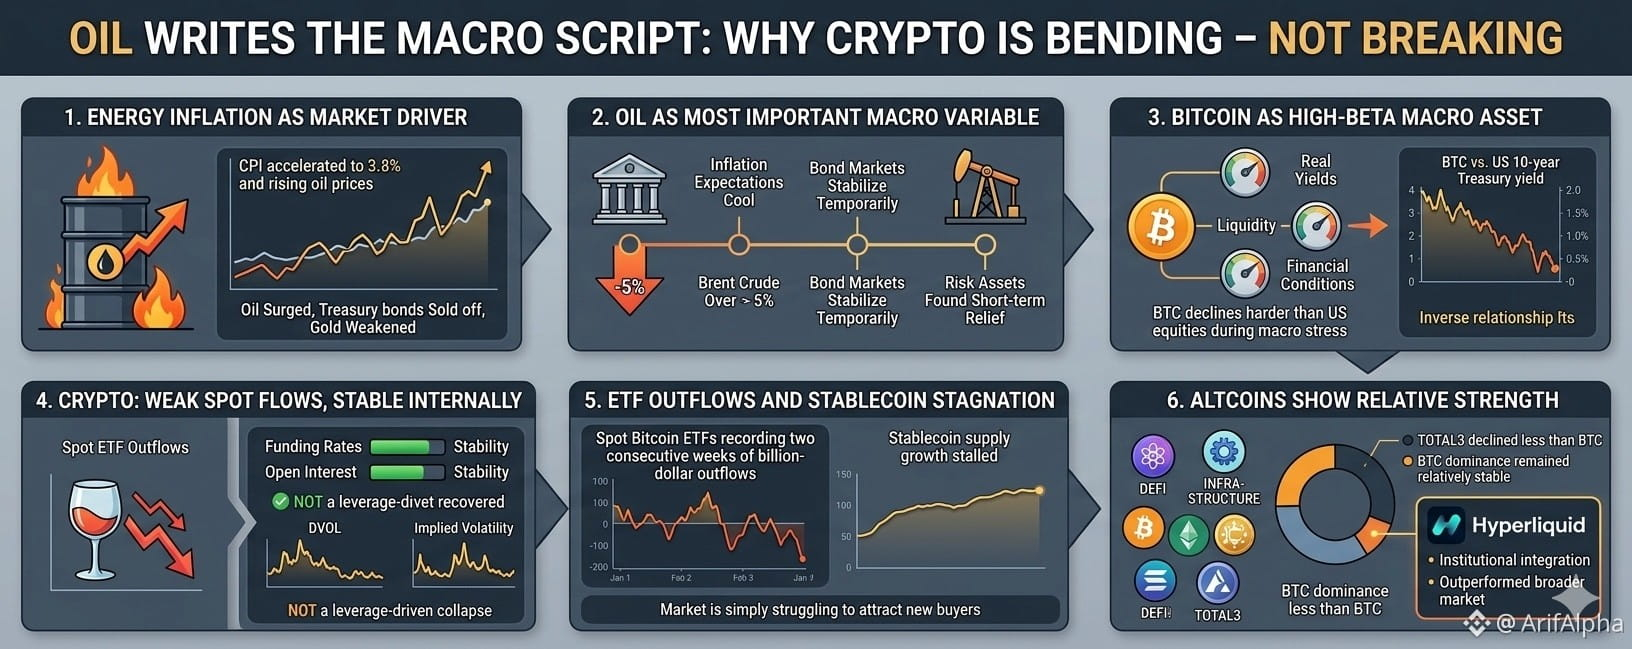
Глобальный макро пейзаж изменился на режим, управляемый энергией, где нефть, ожидания инфляции и доходности долгосрочных облигаций диктуют поведение почти каждого крупного класса активов. В последние недели крипторынок столкнулся с резкой волатильностью, однако под поверхностью структура рынка намекает на нечто важное: это не системный коллапс. Вместо этого цифровые активы проходят защитную фазу консолидации, в первую очередь сформированную макроэкономическим давлением, а не внутренней хрупкостью рынка.
В центре истории находится нефть.
1. Инфляция на энергоресурсы стала основным двигателем рынка
Текущий распродажа рискованных активов не ведет себя как традиционная геополитическая паника. Обычно, когда геополитические напряжения резко возрастают, инвесторы агрессивно переходят в безопасные активы, такие как казначейские облигации США и золото. На этот раз, однако, произошло нечто необычное:
■ Нефть резко выросла
■ Казначейские облигации распроданы
■ Золото ослабло
■ Долгосрочные доходности резко возросли
Эта комбинация раскрывает истинный источник стресса на рынке.
Проблема не в страхе сама по себе — это инфляция.
Нарушения, окружающие Ормузский пролив, значительно ужесточили потоки энергии, при этом почти 20 миллионов баррелей в день нефти и нефтепродуктов испытывали логистическое давление. Рынки сразу же учли более высокие будущие энергетические расходы, и эти расходы быстро отразились на ожиданиях инфляции.
Июньский CPI ускорился до 3.8%, достигнув своего самого высокого уровня за почти три года. В то же время, новый председатель Федеральной резервной системы Кевин Уарш подтвердил ожидания, что смягчение денежно-кредитной политики останется отложенным.
В результате:
■ Доходности 10-летних казначейских облигаций США пробили уровень 4.5%
■ Реальные ставки резко возросли
■ Ожидания по снижению ставок были пересмотрены в сторону снижения
■ Рискованные активы потеряли поддержку ликвидности
Это объясняет, почему акции, крипта и активы, чувствительные к росту, все одновременно ослабли.
2. Нефть теперь является самым важным макроэкономическим переменным
Рынок фактически рассматривает цены на нефть как ведущий индикатор будущей денежно-кредитной политики.
Недавние события в переговорах США и Ирана спровоцировали резкое изменение ожиданий. Сообщения, предполагающие прогресс в достижении дипломатического соглашения, подразумевали, что ограничения на иранские грузоперевозки и транзит через Ормуз могут постепенно ослабляться.
Реакция была мгновенной:
■ Нефть марки Brent упала более чем на 5% за одну сессию
■ Ожидания инфляции отошли
■ Рынки облигаций временно стабилизировались
■ Рискованные активы нашли краткосрочное облегчение
Это важно, потому что инфляция на энергию напрямую влияет на:
Заголовочный CPI
Транспортные расходы
Расходы на производство
Ожидания потребительской инфляции
Политика центрального банка
Если нефть продолжит стабилизироваться на низком уровне, вся макроцепочка начинает ослабляться:
Нефть ↓ → Ожидания инфляции ↓ → Реальные доходности ↓ → Риск аппетит ↑
Эта последовательность в настоящее время является самым важным рамочным условием для понимания крипторынков.
Тем не менее, процесс корректировки, вероятно, останется медленным. Физические нефтяные рынки работают с задержкой передачи эффекта. Грузоперевозки в Персидском заливе могут занять несколько недель, чтобы полностью повлиять на запасы конечного рынка и ценовые структуры.
Это означает, что рынки могут оставаться волатильными, даже если нефть уже достигла пика.
3. Биткойн продолжает торговаться как актив с высокой бета-ликвидностью
Одно из самых четких заключений из недавнего ценового действия заключается в том, что Биткойн продолжает вести себя в первую очередь как актив с высокой бета-ликвидностью, а не как защитный хедж.
Во время последнего периода макро стресса:
■ BTC упал сильнее, чем акции США
■ Потоки спотовых ETF резко обернулись в отрицательную сторону
■ Рискованный капитал вышел из спекулятивных активов
■ Институциональное участие ослабло
Это подчеркивает ключевую реальность текущего цикла:
Самые сильные ралли Биткойна обычно происходят, когда:
Реальные доходности падают
Ликвидность расширяется
Финансовые условия ослабляются
Риск аппетит улучшается
Когда реальные ставки резко растут, Биткойн испытывает трудности, потому что альтернативные издержки держания не приносящих доход активов возрастают.
Это не обязательно ставит под сомнение долгосрочную теорию Биткойна. Это просто подтверждает, что в краткосрочной и среднесрочной перспективе макро ликвидные условия все еще доминируют над поведением цен.
4. Крипта слаба на спотовых потоках — но стабильна внутри
Несмотря на коррекцию рынка, данные о криптодеривативах показывают важное различие:
Это не коллапс, вызванный левериджем.
Несколько внутренних индикаторов остаются относительно стабильными:
Ставки финансирования
Финансирование восстановилось с глубоко отрицательных уровней, что свидетельствует о том, что паническое позиционирование ослабло.
Открытый интерес
Леверидж не снизился резко, что указывает на отсутствие системного распада.
Структура волатильности
DVOL и подразумеваемая волатильность остаются сдержанными по сравнению с истинными капитуляционными событиями.
Позиционирование по опционам
Защитные позиции остаются высокими, но спрос на спекулятивные коллы не исчез полностью.
Вместе эти сигналы указывают на защитную консолидацию, а не на резкий спад на рынке.
На данный момент самая большая проблема — это не чрезмерный леверидж.
Настоящая проблема заключается в отсутствии свежих капитальных вливаний.
5. Оттоки ETF и стагнация стейблкоинов оказывают давление на крипту
Институциональный спрос значительно ослаб за последние недели.
Спотовые Биткойн ETF зафиксировали две последовательные недели миллиардных оттоков, в то время как рост стейблкоинов почти полностью остановился.
Это важно, потому что стейблкоины функционируют как внутренний ликвидный движитель крипты.
Когда предложение стейблкоинов увеличивается:
Покупательная способность увеличивается
Риск аппетит улучшается
Активность альткоинов ускоряется
Когда рост стейблкоинов останавливается:
Ликвидность иссякает
Глубина рынка ослабевает
Импульс затухает
Это объясняет, почему недавние отскоки крипты не имели уверенности.
Рынок не рушится под давлением принудительной продажи.
Ему просто трудно привлечь новых покупателей.
6. Альткоины тихо показывают относительную силу
Недооцененное развитие во время последней коррекции заключается в том, что альткоины не полностью капитулировали под доминированием Биткойна.
Исторически, в периоды истинной паники:
■ Доминирование Биткойна резко возрастает
■ Альткоины коллапсируют диспропорционально
■ Ликвидность уходит из спекулятивных секторов
На этот раз, однако:
■ TOTAL3 упал меньше, чем BTC
■ Доминирование BTC осталось относительно стабильным
■ Выборочные альт-сектора превзошли мажоры
Это подразумевает, что инвесторы не полностью отказываются от рискового экспозиции в крипте.
Одним из выдающихся исполнителей был Hyperliquid.
Проект получил выгоду от:
■ Институциональная интеграция стейблкоинов
■ Расширяющаяся экосистема USDC
■ Видимость, связанная с ETF
■ Сильные потоки ликвидности в цепочке
В то же время платформа столкнулась с ликвидным давлением, связанным с регулированием, после того как основные участники рынка временно сократили экспозицию после давления, связанного с традиционными деривативными биржами.
Тем не менее, токен значительно превзошел более широкий рыночный спад, подчеркивая, где сосредоточен институциональный интерес: криптоэкосистемы с высоким доходом, ориентированные на инфраструктуру.
7. Что будет дальше?
Следующий крупный шаг на крипторынках и глобальных рынках, вероятно, зависит от трех переменных:
A. Стабилизация нефти
Если нефть продолжит остывать, инфляционное давление должно ослабнуть.
B. Долгосрочные доходности
Рынкам нужно, чтобы доходности казначейских облигаций США стабилизировались, прежде чем вернется устойчивый риск аппетит.
C. Потоки ликвидности
Крипта требует новых вливаний ETF и расширения стейблкоинов для стимулирования значительного продолжения роста.
Пока эти условия не улучшатся, рынки могут продолжать колебаться между ралли облегчения и защитной консолидацией.
Итог
Текущая ситуация не является классической финансовой паникой.
Это шок, вызванный инфляцией и ставками, в первую очередь, связанными с энергетическими рынками.
Крипта реагирует точно так же, как класс активов с высокой бета-ликвидностью:
Спотовый спрос слабый
Институциональные потоки осторожны
Реальные доходности остаются ограничительными
Тем не менее отсутствие стресса по левериджу, каскадов ликвидаций и системной нестабильности указывает на то, что рынок гнется — но не ломается.
Макро сценарий все еще пишется нефтью.
И пока инфляция на энергию не остынет окончательно, каждое крупное ралли крипты останется высокочувствительным к реальным ставкам, условиям ликвидности и ожиданиям глобальной макроэкономической политики.