


Когда двое людей, много лет занимавшихся консорциумными сетями и традиционными финансами, решили решить проблему активов реального мира с помощью Web3.
Автор текста: Eric, Foresight News
28 апреля 2026 года в 18:00 Wish Wu в рабочей группе объявил о запуске мейннета Pharos, а официальный аккаунт Pharos также выпустил объявление «Pacific Ocean Mainnet is LIVE». Это не только означает появление новой публичной цепи, но и подтверждает, что группа технических специалистов, ушедших из крупнейшей в Китае финтех-компании, наконец переписала накопленный опыт комплаенса эпохи консорциумных сетей в ончейн-«первичные сущности» (протокольные примитивы) публичной цепи.
В этот момент после того, как они с Alex Zhang ушли из Ant Group и начали стартап, прошло ровно 20 месяцев.
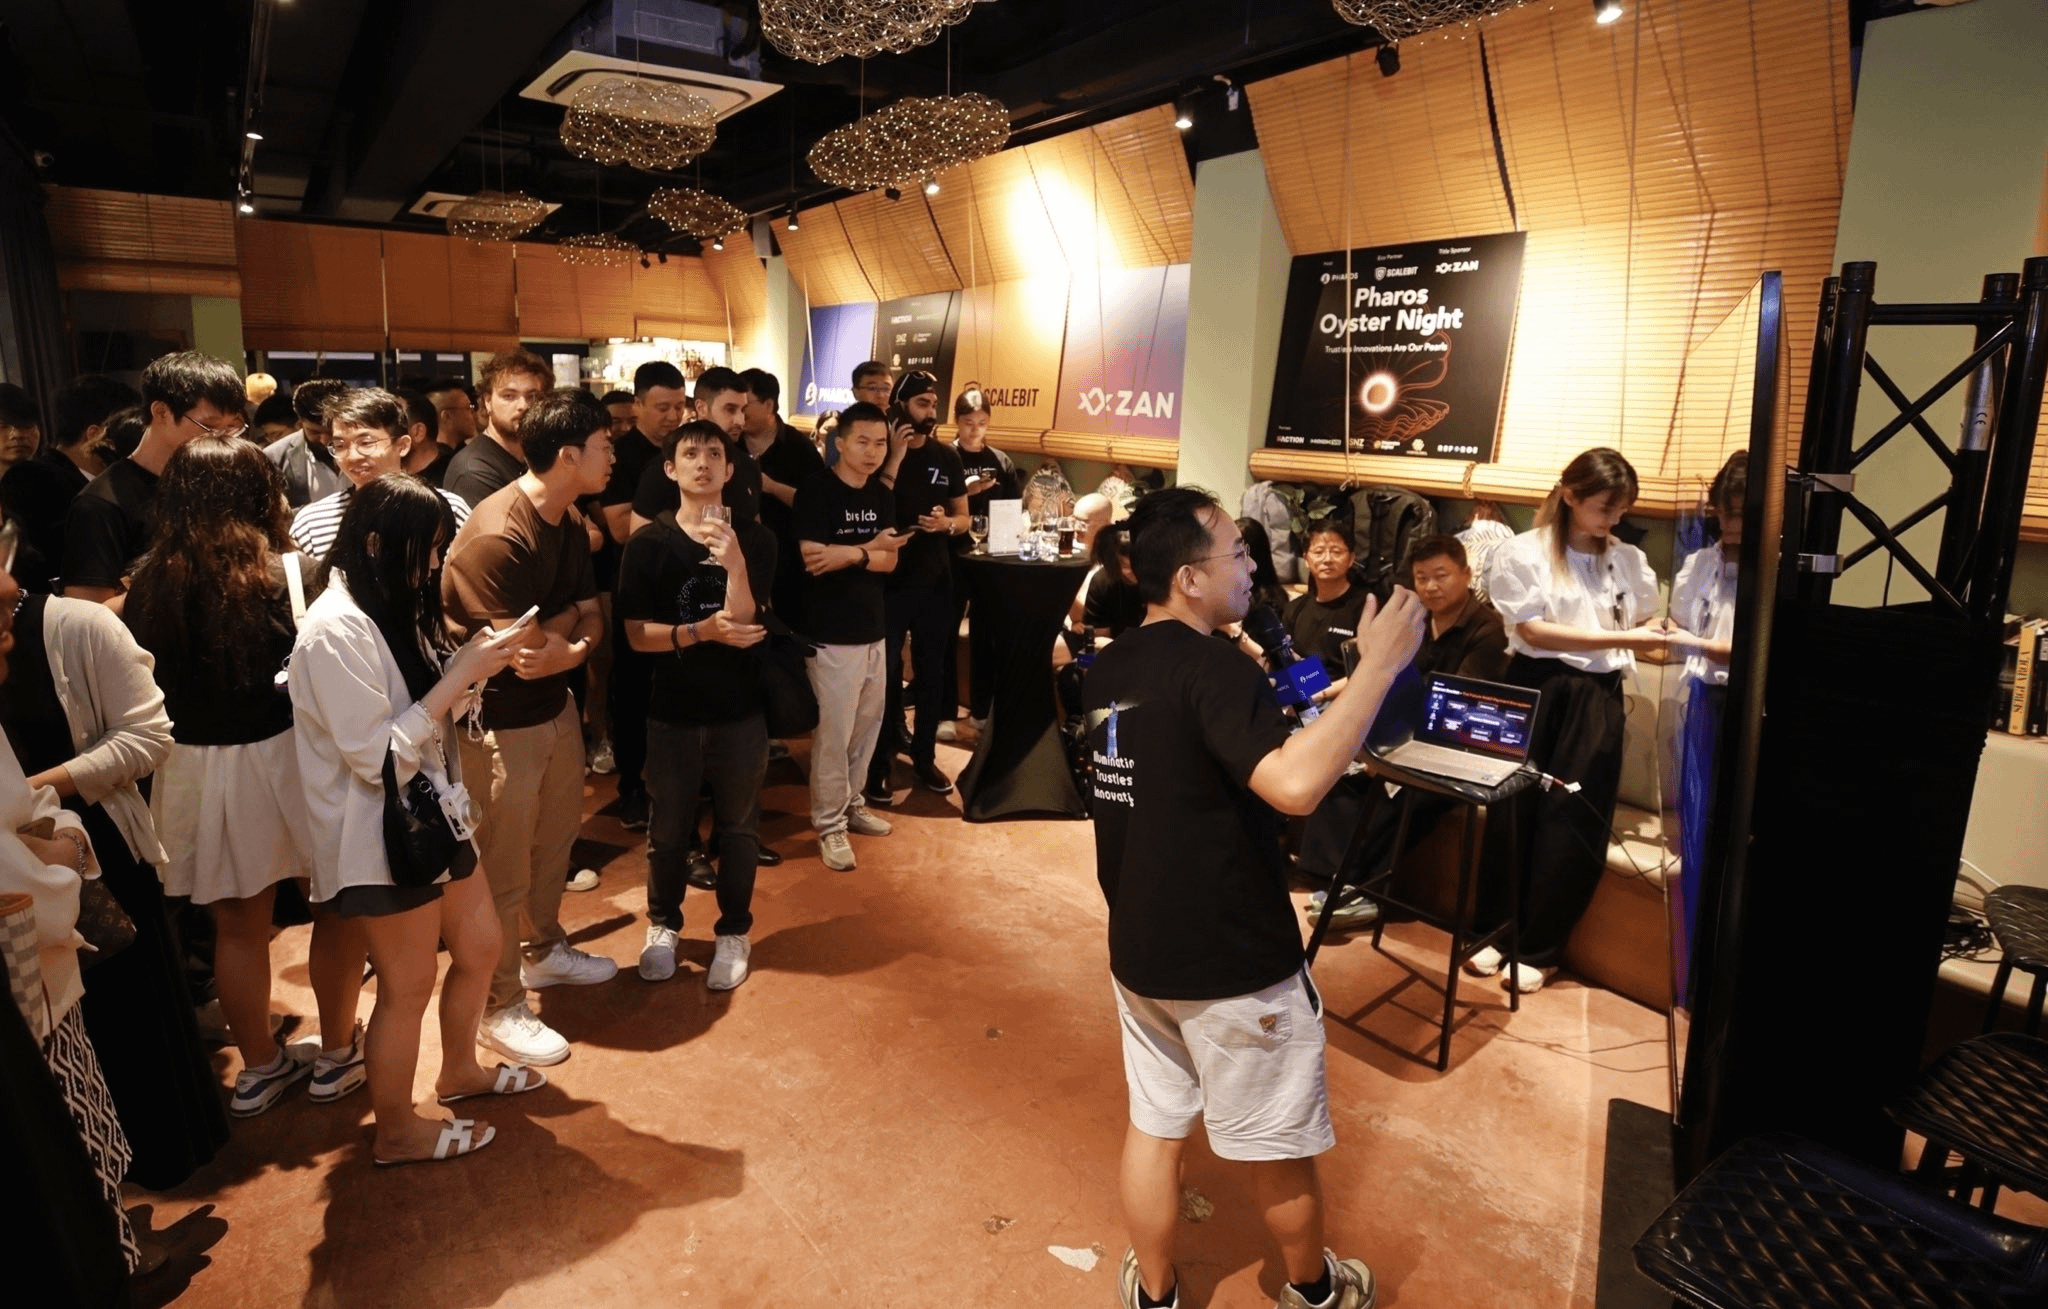
В сентябре 2024 года на первом офлайн-мероприятии Pharos Wish представил проект участникам
Блокчейн-фантазии институтов
Если вы за последние два года посещали хоть одну криптофинансовую конференцию в Сингапуре или Гонконге, вы, вероятно, заметили едва уловимое изменение: банкиры на сцене, представители управляющих компаний и регуляторные представители больше не обсуждают такие старые вопросы, как «блокчейн — это развод?». Они обсуждают другую, более конкретную дилемму: нам нравится эффективность расчётов и прозрачность блокчейна, но можем ли мы не переносить все его свойства один в один?
То, что выглядит как противоречивый запрос, — как раз и есть главная внутренняя напряжённость в нише токенизации RWA за последние три года.
В июле 2025 года принятие в США (GENIUS Act) стало своего рода ключом, который открыл двери для притока институционального капитала в токенизированные активы. Согласно данным RWA.xyz, общая рыночная капитализация токенизированных активов on-chain выросла с примерно 8,8 млрд долларов в апреле 2025 года до почти 30 млрд долларов в апреле 2026 года; среднегодовой темп роста превысил 240%. BUIDL-фонд BlackRock, USYC от Circle, on-chain-денежные фонды Franklin Templeton… Эти имена раньше появлялись только в залах традиционных финансов, а сейчас всё чаще фигурируют в адресах смарт-контрактов в блокчейн-обозревателях.
Но за красивыми цифрами всегда висит нерешённая структурная дилемма.
На рынке публичные цепи демонстрируют два крайних подхода. С одной стороны — permissionless-сети вроде Ethereum и Solana: они ценят полную прозрачность и децентрализацию, но из-за этого не могут удовлетворить базовые требования финансовых институтов к приватности, комплаенс-проверкам и сохранению коммерческих тайн. С другой стороны — консорциумные сети типа Hyperledger Fabric и R3 Corda: их можно точно контролировать по допуску и правам, но они жертвуют возможностью агрегации ликвидности и компонуемостью открытой сети. И именно эта компонуемость позволила DeFi в последние годы выстрелить невероятной волной финансовых инноваций.
Эту «дилемму» Wish Wu и Alex Zhang слышали слишком много раз, пока работали в Ant Group.
«Тогда, в Web3-линейке Ant, ZAN, мы почти взаимодействовали со всеми крупными институциональными клиентами, которые хотели зайти в on-chain-финансы — с традиционными предприятиями, платформами трансграничных платежей, банками и компаниями по управлению активами», — вспоминает Wish Wu. «Они постоянно поднимали одну и ту же боль: дело не в том, что они не принимают блокчейн, а в том, что они не могли найти публичную цепь, которая была бы действительно разработана под комплаенс и приватность институций».
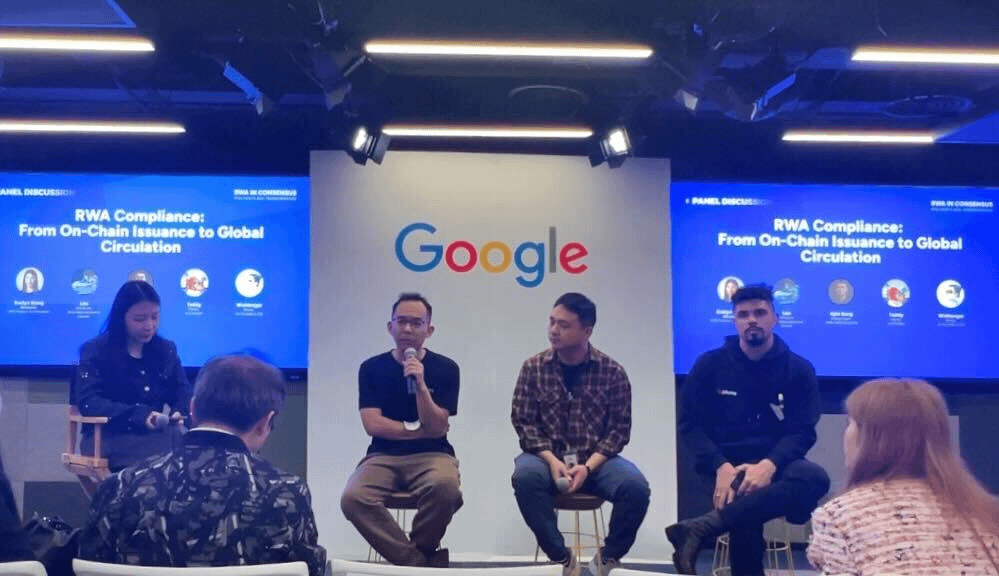
В феврале 2025 года Wish в качестве гостя принял участие в RWA in Consensus Panel
За годы работы вместе в Ant у них постепенно сложилось всё более ясное понимание: опыт обеспечения соответствия в консорциумных сетях и открытая ликвидность публичных сетей не должны быть задачей «или-или». Рынку нужен «промежуточный слой»: чтобы, как в публичных сетях, можно было разделять ликвидность, комбинировать сервисы и подтверждать корректность, но при этом на уровне протокола были встроены механизмы комплаенса и защиты приватности.
И именно это понимание в итоге подтолкнуло двух сооснователей к решению, которое в 2024 году вызвало много внимания: уйти из Ant Group и с нуля построить публичную цепь.
Они назвали эту цепь Pharos — в честь «маяка» в древнегреческом языке.
От Ant — к реальным финансам
У Pharos команда смешанного профиля: она сочетает академическую глубину, индустриальный опыт и финансовую базу.
Оба упомянутых выше сооснователя ранее были руководителями в компании ZAN, занимающейся Web3-бизнесом Ant Group. Wish Wu был главным специалистом по безопасности ZAN (CSO), а раньше работал в Microsoft Research Asia, занимаясь исследованиями распределённых систем и протоколов сетевой безопасности; также учился в Shanghai Jiao Tong University, Virginia Tech и University of Southern California. Alex Zhang — CTO Ant Digital и CEO ZAN. Помимо этого, он является заместителем председателя IEEE Blockchain Standards Committee и одним из ключевых вкладчиков в международное формирование стандартов блокчейна.
Даже при таком наборе опыта трудности на старте предпринимательства оказались гораздо более конкретными, чем можно было представить.
«Образовательная стоимость очень высока», — откровенно говорит Wish Wu. «Традиционным финансовым институтам нужно понимать, что такое “приватность, которой можно пользоваться”. Это не “полная анонимность”, а “выборочное раскрытие при условии комплаенса, который можно аудитировать”. Концепция получается контринтуитивной — мы потратили много времени, чтобы разобрать её, показать и обучить». Параллельно команде приходилось искать ответ в отраслевой задаче выживания в публичной цепи: что делать, чего не делать и как занять позицию.
Но все эти трудности в итоге превратились в ров для технического стека Pharos. Как сказал Wish Wu: «Всё это мы “шлифовали” постепенно — в процессе снова и снова разговаривая с институциями и компаниями и снова и снова что-то переделывая».
В ноябре 2024 года Pharos завершил посевной раунд на 8 млн долларов. Вели Lightspeed Faction и Hack VC, также участвовали SNZ Capital, Dispersion Capital, Hash Global и другие институциональные инвесторы. Эти средства дали команде уверенность на этапе высокоинтенсивной разработки. Затем в марте 2025 года команда запустила публичную онлайн-версию для разработчиков, в мае — публичное тестирование, а в октябре тестнет AtlanticOcean полностью синхронизировался с окружением мейннета. Весь ритм получился плотным и при этом устойчивым.
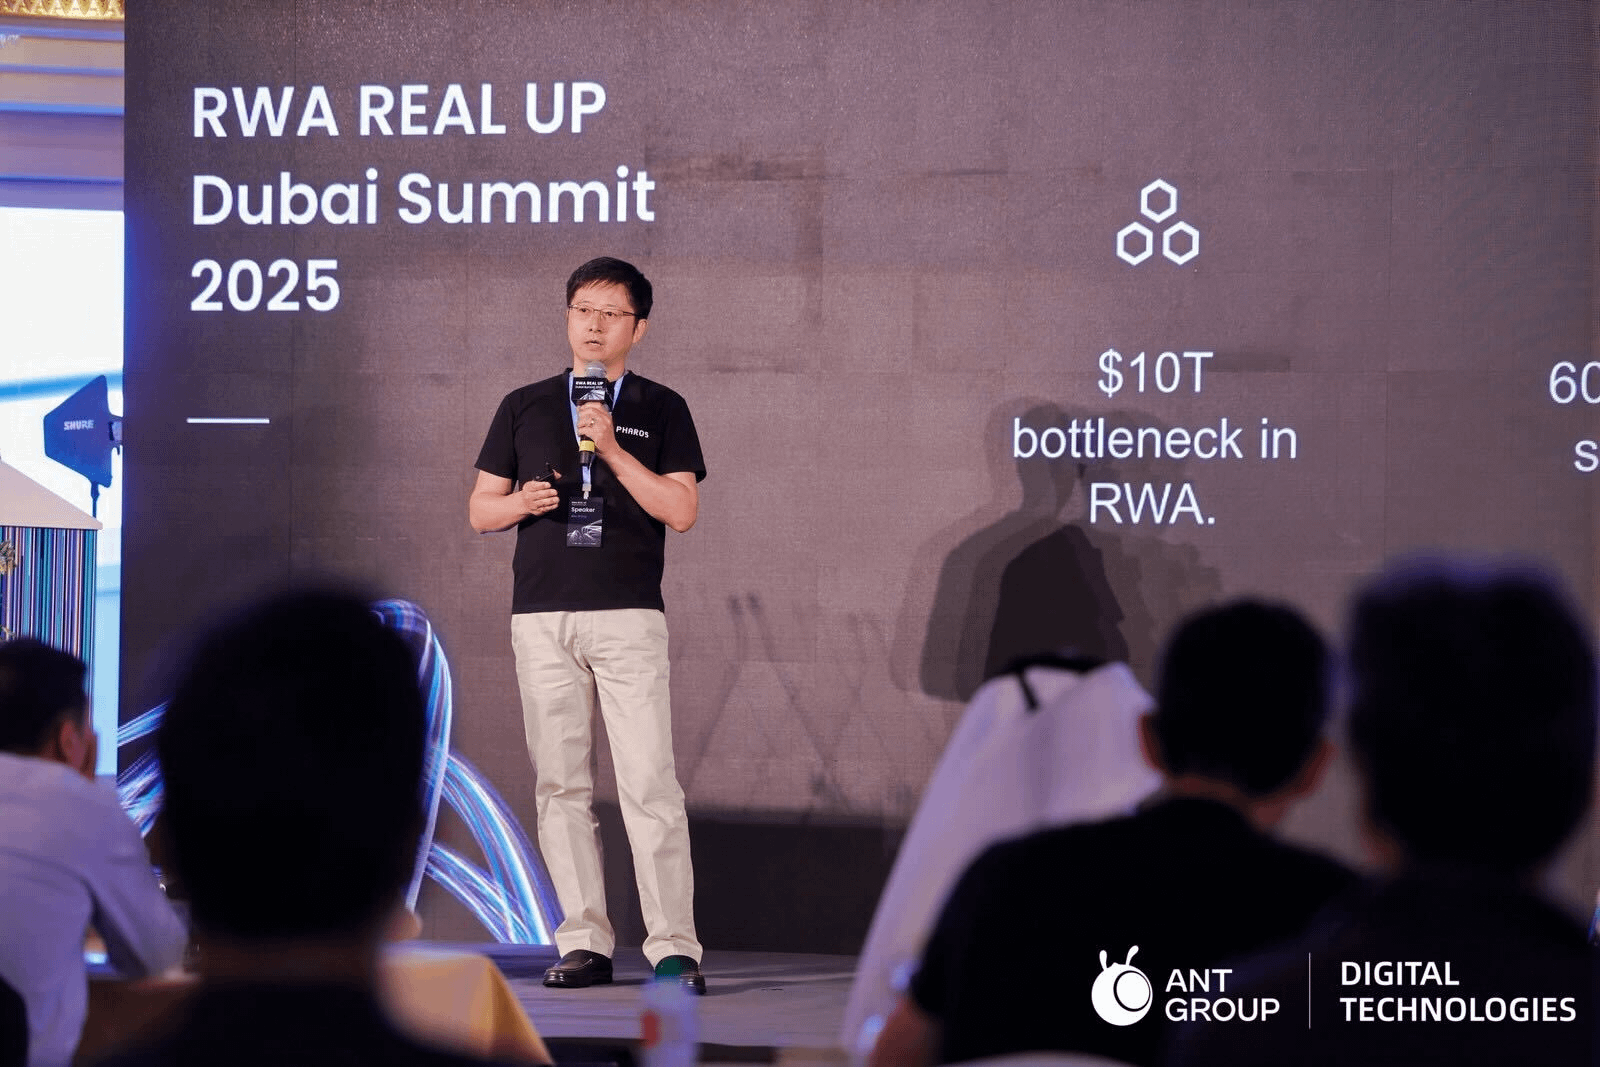
30 апреля 2025 года Alex выступил с тематической речью на RWA Real Up Dubai Summit — до публичного запуска тестнета Pharos оставалось всего две недели
То, что заставило рынок снова взглянуть на Pharos по-новому, — это раунд A на 44 млн долларов, объявленный 8 апреля 2026 года. Этот раунд вели совместно несколько институций из традиционных технологий, финансов и крипто-сферы. Но ещё более заметным стало стратегическое партнерство с капитальными ресурсами энергетического предприятия, котирующегося в Гонконге, GCL New Energy (协鑫新能源): оно напрямую подтолкнуло оценку Pharos вплотную к отметке 1 млрд долларов.
В списке инвесторов Pharos есть и топовые криптофонды вроде Hack VC и Faction VC, и традиционные финансовые и индустриальные инвесторы вроде Sumitomo Corporation, Flow Traders и др. По словам Wish Wu, у всех есть ключевое общее согласие: RWA — это не история на короткий срок, а долгий переход финансовой инфраструктуры.
«Наши отношения с инвесторами — это действительно “поддерживающие, сопровождающие” отношения, а не “запустили и сразу ушли”.» Так сказал Wish Wu.
После тщательных доработок команда определила Pharos как инфраструктуру «финансы реального мира on-chain + токенизация RWA + компонуемый DeFi», а техническая архитектура полностью следует этой базовой логике:
Во-первых, SPN (Special Processing Networks, сети специальной обработки). Это самый узнаваемый элемент во всей архитектуре Pharos. Проще говоря, SPN — это модульный слой специализированных подсетей: разные бизнес-сценарии, такие как комплаенс-ориентированные стейблкоины, институциональное кредитование, энергетические RWA и трансграничные платежи, могут работать в собственных независимых средах выполнения, но при этом пользоваться безопасностью и ликвидностью мейннета Pharos. Каждый SPN может независимо настраивать собственную виртуальную машину, политики допуска узлов, параметры комплаенса и даже логику расчёта комиссий. Эта конструкция позволяет Pharos сохранять открытость публичной сети и при этом давать институтам из разных юрисдикций и с разными типами бизнеса настраиваемые «песочницы».
Во-вторых, встроенные модули zk-AML и KYC. Это — то, чем Pharos сильнее всего отличается от других RWA-цепей. Главная обеспокоенность институтов никогда не была в том, «может ли цепь работать». Их волнует другое: «могут ли on-chain-активности быть одновременно комплаентными и не раскрывать коммерческие тайны». Подход Pharos — добиться «верифицируемого комплаенс-идентификатора и действий» с помощью доказательств с нулевым разглашением: действия на цепи проверяемы регулятором, но сохраняют приватность на рынке. Два набора целей, которые изначально считались взаимоисключающими, были сжаты в один и тот же уровень протокола. Это не теория: команда «перевела» накопленный опыт комплаенса эпохи консорциумных сетей в возможности, присущие публичной цепи от рождения.
В-третьих, консенсус с детерминированной финальностью на уровне «в доли секунды». Настоящее узкое место ончейн-финансов никогда не в самих TPS как числе, а в детерминированной финальности. Если для одной операции по репо, одного клиринга и одной расчётной операции нужно ждать десятки секунд или даже минуту, это просто невозможно согласовать с ритмом реальных финансовых рынков. Pharos использует Pipelined BFT-консенсус: предложение блоков, голосование и финализация разделены на параллелимые конвейерные стадии, а время финального подтверждения на уровне мейннета сжато до 1 секунды или меньше.
Наконец, глубокая параллельная архитектура. В институциональных RWA-сценариях одна транзакция часто включает сложные составные вызовы множества активов, аккаунтов и контрактов. Традиционный последовательный EVM легко становится узким местом при такой нагрузке. Pharos, сохраняя полную совместимость с EVM, вводит параллельный исполнительный движок на основе анализа графа зависимостей транзакций: транзакции без конфликтов могут исполняться параллельно и рассчитываться совместно; сделки с активами разных категорий также можно распределять по разным каналам обработки через архитектуру SPN. Pharos даже предлагает для этого «DP (Degree of Parallelization, степень параллелизации)»-фреймворк: параллельные возможности блокчейна разделены на шесть уровней DP0–DP5, где у Ethereum самый низкий DP0, а Pharos размещён на максимальном DP5.
Судя по данным полевых испытаний, публичный тестнет Pharos за менее чем год обработал почти 4,3 млрд транзакций, охватив более 200 млн адресов кошельков. On-chain ежемесячная активность стабильно держалась на уровне 2–3 млн, а время блока — около 0,5 секунды. Эти данные стали достаточным набором образцов для стресс-тестирования мейннета и в определённой степени подтвердили устойчивость архитектуры под высокой нагрузкой.
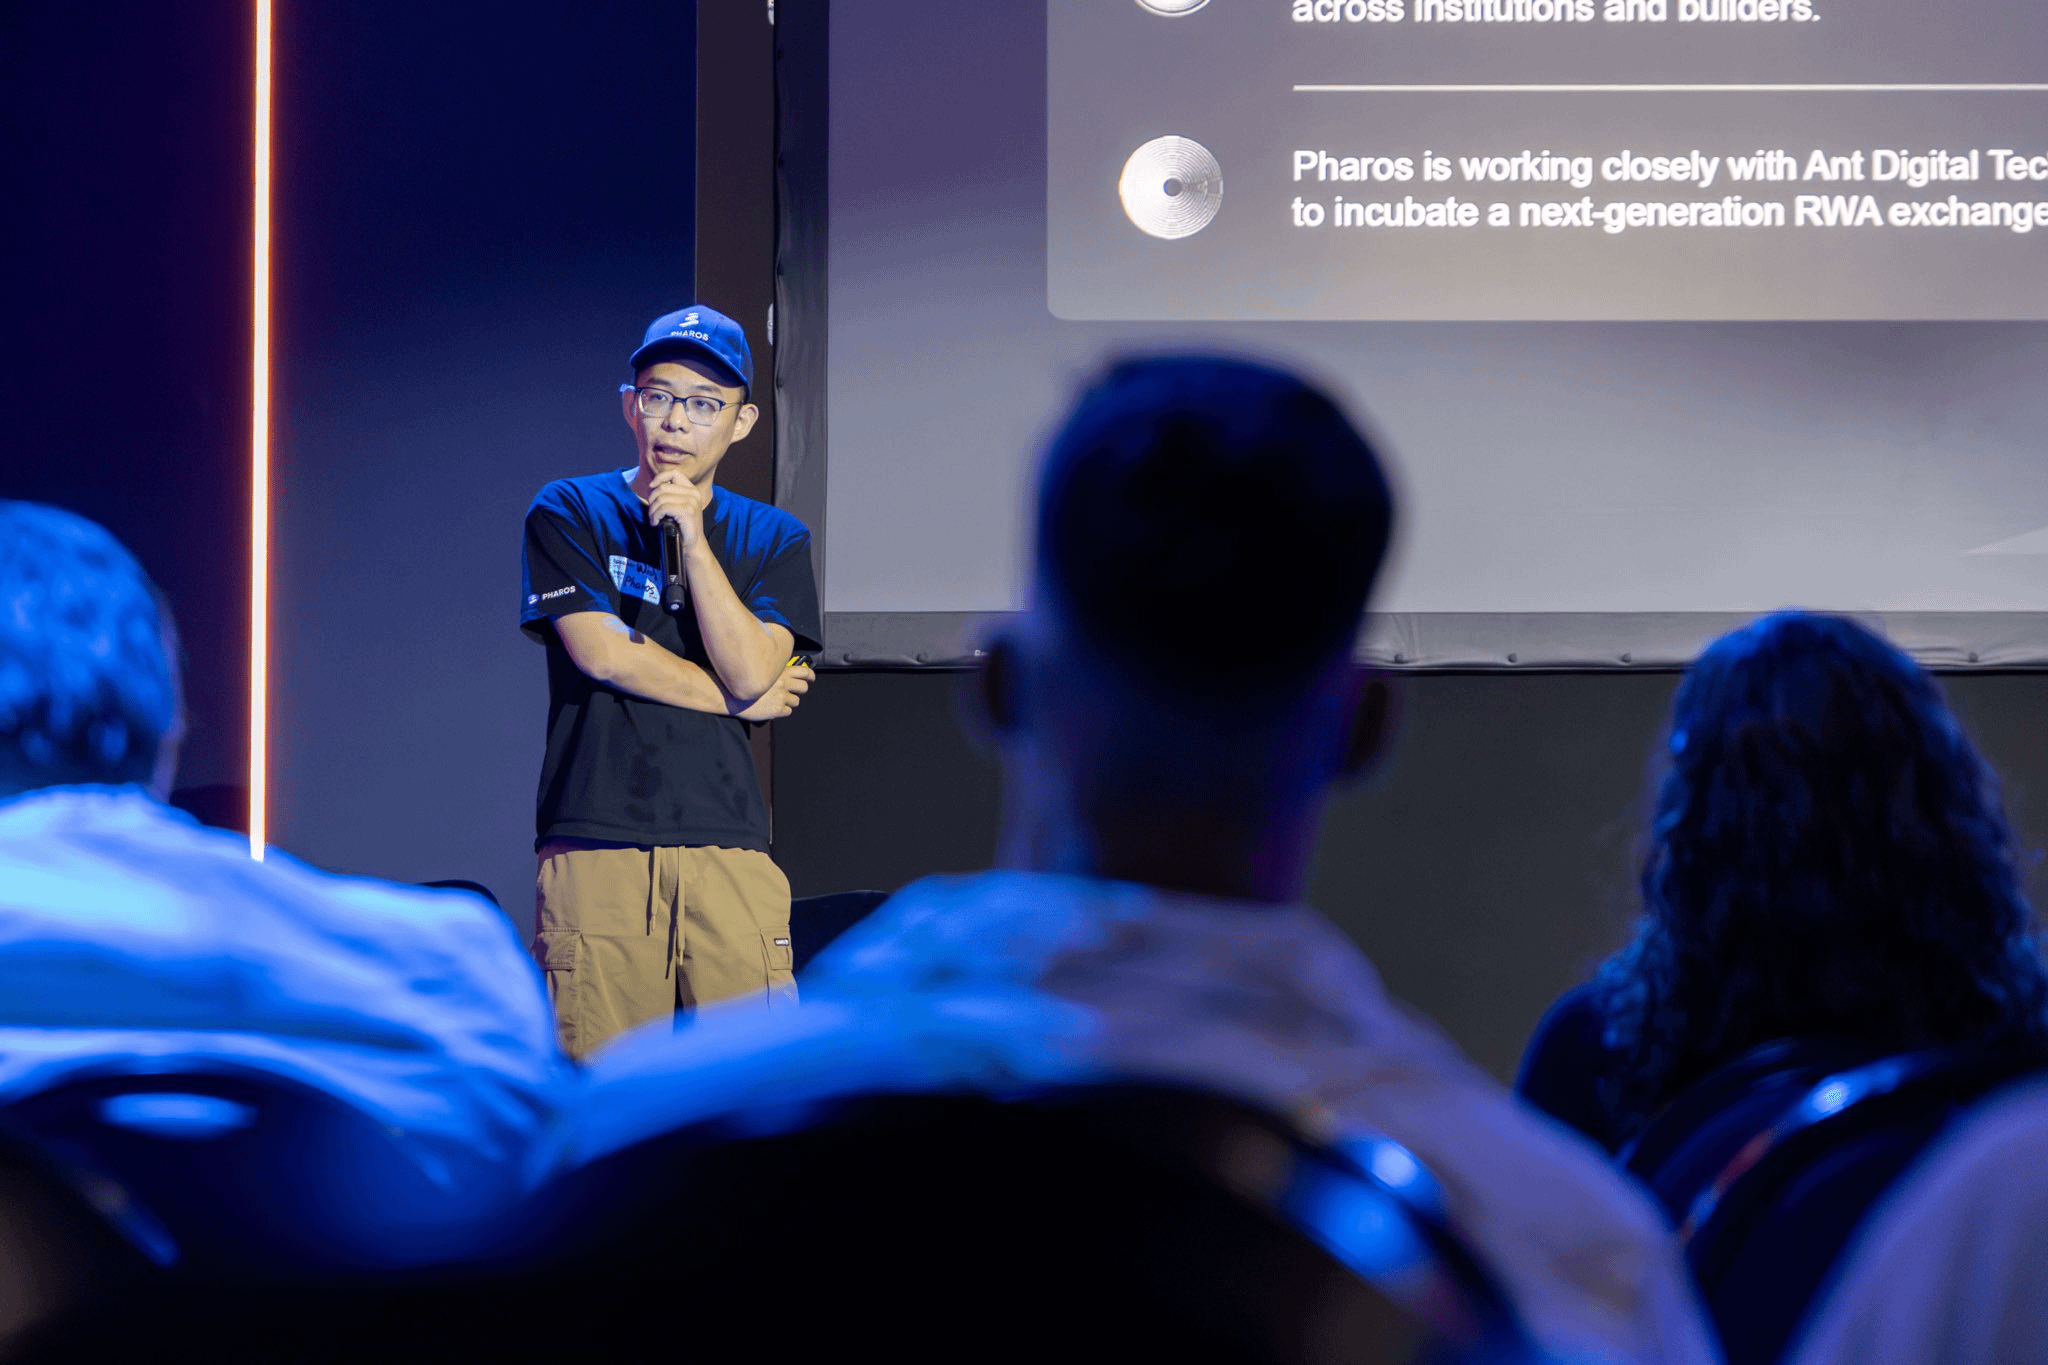
1 июля 2025 года Wish на EthCC Cannes рассказал разработчикам о Pharos — в этот момент тестнет Pharos уже был запущен
Огонь захвата экологической территории
Для публичной цепи, ориентированной на токенизацию RWA, в дизайне каждая может иметь свои сильные стороны. Помимо технологий, важен ещё один вопрос: удастся ли привлечь действительно институциональных клиентов и игроков. Объём RWA достаточно большой, но как только институт выбирает цепь в качестве партнёра — если нет проблем с безопасностью и эффективностью — он, скорее всего, не станет легко «переезжать».
В отличие от crypto-native проектов, которые могут повторно разворачивать решения на разных цепях, RWA-токенизационные проекты (например, корпоративные выпуски облигаций) после выбора Ethereum не обязаны выпускать то же самое ещё и на Solana. Поэтому, как бы красиво ни была сделана техническая архитектура, если нет экосистемы и ликвидности, такая публичная цепь превращается в пустыню. Команда Pharos, очевидно, это хорошо понимает.
Ещё до запуска в мейннете Pharos вложил огромные усилия в построение экосистемы. В начале 2026 года они запустили RealFi Alliance: в число первых участников вошли Chainlink, Centrifuge, LayerZero, Asseto Finance, Ember и другие ключевые игроки отрасли — охватены сети оракулов, платформы выпуска активов, кроссчейн-протоколы, институциональные кошельки и риск-менеджмент. Позже альянс добавил «умных партнёров» вроде Dune, Four Pillars, Anchorage Digital и Alchemy, чтобы дать вход институциональному капиталу за счёт прозрачности данных и исследовательского покрытия.
«RWA невозможно реализовать, сражаясь в одиночку силами одной публичной цепи; это должно быть результатом совместной работы множества сторон — “активы — протокол — ликвидность — каналы — данные” и т. п.», — так Wish Wu объясняет базовую логику RealFi Alliance.
В тот же день, когда Pacific Ocean запустили в мейннете, более 50 эко-DApp развернули синхронно: от выпуска активов и торговли до кредитования, деривативов и стейблкоинов — охвачены все ключевые направления. Запущенный ранее Pharos план глобального инкубатора «Native to Pharos» общим объёмом 10 млн долларов обеспечит разработчиков финансированием, технической поддержкой и коммерческим сопровождением, что дополнительно ускорит развитие экосистемы.
Но лучше всего рыночное доверие показывает именно данные о высокодоходном pre-стейкинге RWA. До запуска в мейннете Pharos открыл для pre-стейкинга RWA-закрома на общую сумму 50 млн долларов — и за считанные дни всё было быстро выкуплено; публичный раунд на 10 млн тоже закрылся за час. Это означает, что в первый день мейннета Pacific Ocean на on-chain уже были реальные качественные активы и достаточная ликвидность, а не пустая сетевая оболочка, которую нужно разгонять с нуля.
В плане интеграции инфраструктуры Pharos на запуске мейннета также показал довольно полный «финансовый стек экосистемы»: USDC от Circle и кроссчейн-протокол CCTP были интегрированы нативно, чтобы обеспечить бесшовное обращение комплаенс-стейблкоинов; Chainlink предоставляет децентрализованные оракулы для котировок и сервис кроссчейн-сообщений; Morpho приносит зрелые примитивы рынка капитала; Centrifuge — on-chain активы private credit. Инфраструктура кошельков OKX Wallet и TopNod также подключена синхронно: миллионы существующих пользователей смогут участвовать без повторной регистрации.
Как сказал Wish Wu в день запуска в мейннете: «Участие институтов раньше было концепцией, а теперь — реальностью. Появился импульс, и вместе с ним появились возможности».
Стратегия дифференцированной конкуренции
В 2026 году хайп вокруг RWA-сектора уже не требует лишних слов, но это также означает, что конкуренция становится максимально жаркой.
На рынках Европы и США Canton Network благодаря глубокой привязке к традиционным финансовым гигантам вроде Goldman Sachs, Deloitte, BNY и др. уже накопила более 340 млрд долларов связанного объёма внечейн-активов. Её архитектура с приоритетом приватности и язык смарт-контрактов Daml сформировали прочный ров в институциональных сценариях расчетов. Экосистема Ethereum, в свою очередь, укрепляет своё присутствие в секторе институциональных RWA за счёт знаковых кейсов вроде BlackRock BUIDL и токенизированных облигаций Société Générale. Такие сети, как Avalanche и XRP Ledger, также борются за долю рынка через свои собственные архитектуры подсетей и преимущества в трансграничных платежах.
На фоне такой конкурентной картины выбор Pharos — не лобовая схватка, а чётко обозначенная дифференцирующая позиция: институциональная экосистема RWA с опорой на Азиатско-Тихоокеанский регион и с охватом всего мира.
За этим выбором стоит понятная логика. В Азиатско-Тихоокеанском регионе существует уникальная структура предложения активов: масштабные активы возобновляемой энергетики, сложные сети финансового финансирования поставок (supply chain finance), активные сценарии трансграничной торговли и всё более открытые регуляторные политики. Лицензионные рамки Гонконга, Project Guardian в Сингапуре, система регулирования виртуальных активов в Дубае — всё это формирует институциональную почву для токенизированных активов. А такие реальные энергетические активы, как солнечные электростанции (PV), углеродные кредиты и объекты накопления энергии, в цепочках Европы и США встречаются крайне редко, но в Азиатско-Тихоокеанском регионе их объём огромен, рост устойчивый, и за всем этим стоят реальные денежные потоки.
Стратегическое вхождение GCL New Energy — крайне показательный сигнал. Эта компания из Гонконга дала не только капитал, но и огромный спрос со стороны реальных энергетических активов на их токенизацию on-chain, — ресурс, который конкурентам из Европы и США в краткосрочной перспективе трудно воспроизвести.
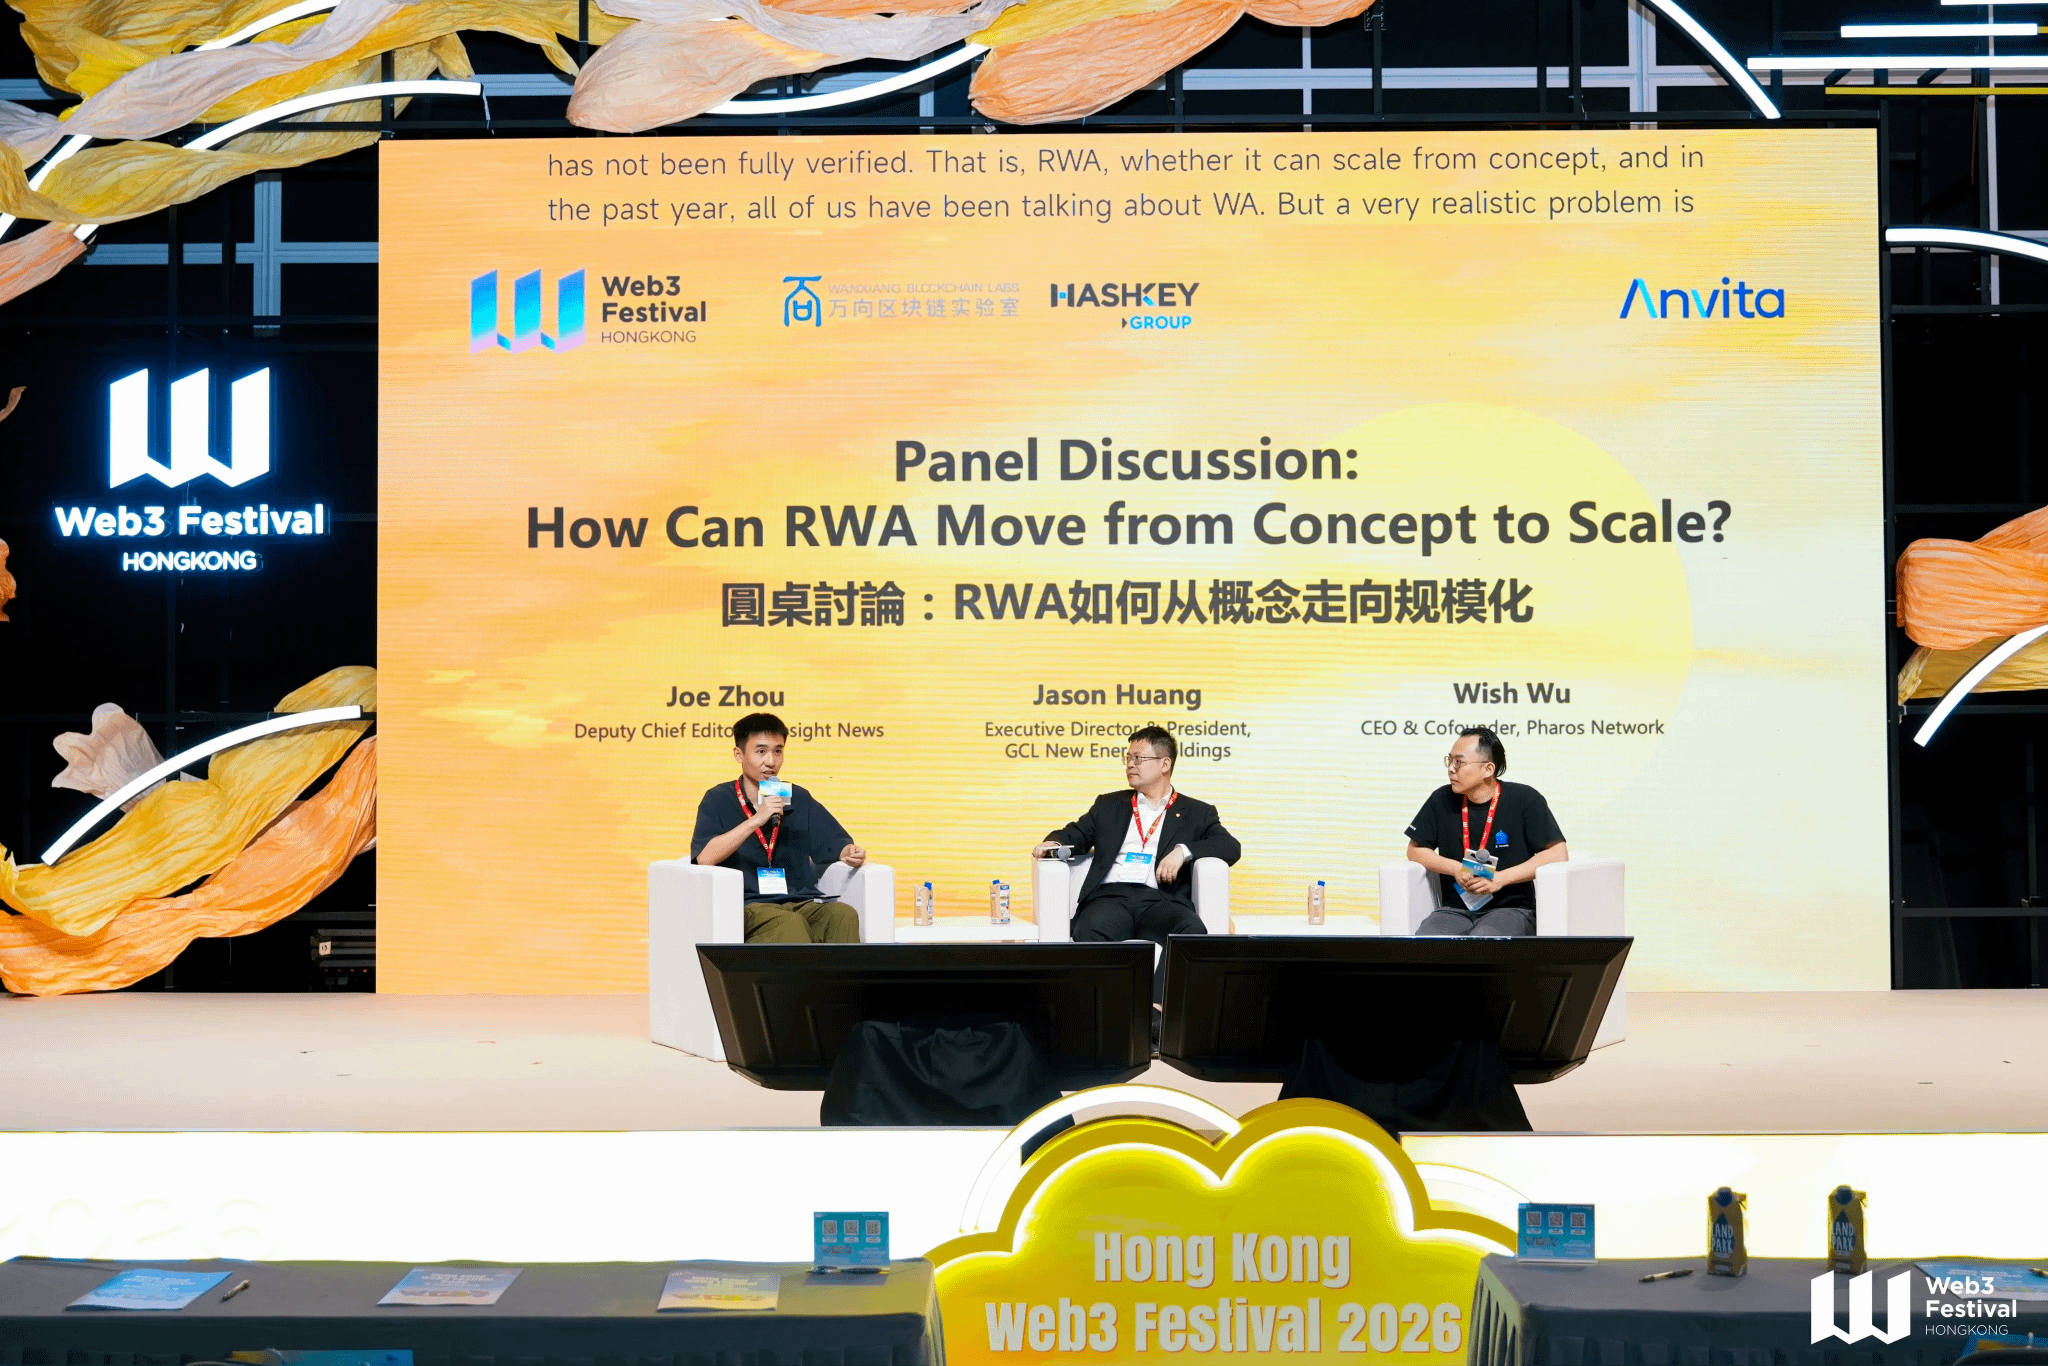
24 апреля 2026 года Wish вместе с Executive Director & President компании GCL (协鑫能源集团) Jason Huang и заместителем главного редактора Foresight News Joe Zhou провели круглый стол на HK Web3 Festival
Кроме того, ещё один козырь Pharos — комбинируемость DeFi и RWA. Поскольку возможности комплаенса встроены в протокол, реальные активы на Pharos можно безопасно переносить в DeFi-сценарии вроде кредитования, деривативов и структурированных продуктов, высвобождая финансовую ценность, намного превосходящую простую токенизацию. Этого не могут сделать многие RWA-цепи, ограниченные одной функцией — выпуском активов.
Конечно, дорога впереди не будет гладкой. Pharos должен постоянно доказывать в реальной эксплуатации после запуска в мейннете надежность и безопасность своей архитектуры. Ему также нужно постепенно за пределами Азиатско-Тихоокеанского региона наращивать понимание и доверие. Ведь конкуренция публичных цепей никогда не бывает покупкой «на раз-два», это марафон на годы.
И токеномика PROS отражает эту философию проектирования.
Общий объём PROS — 1 млрд монет. Доля экосистемы и сообщества — 21% (из них 6% идёт на community airdrop). Команда и инвесторы — по 20% каждый. Фонд и лаборатория держат по 16% и 9% соответственно. Ещё 4% выделено на вознаграждения за узлы и ликвидность. Но ключевой момент — распределение по времени: основная команда и private-инвесторы следуют строгой схеме блокировки на 12 месяцев и линейного высвобождения в течение следующих 36 месяцев; часть средств казначейства и распределений для стимулов даже продлена до 48–60 месяцев.
Это означает, что в течение целого года после запуска в мейннете на рынок не будет поступать токенный поток от команд или инвесторов, разблокируемый ими для обращения. А в механике стейкинга Pharos установил вообще редкое предварительное условие: в первые 6 месяцев после мейннета инфляция стейкинга равна 0%, начиная с 7-го месяца вводятся стимулами вознаграждения в размере 5% годовых, после чего их величина динамически корректируется в зависимости от состояния сети.
Эта поэтапная схема «сначала дефляционное буферное ограничение, потом инфляционные стимулирующие выплаты» в криптоиндустрии почти обратна обычной логике. Большинство проектов, чтобы привлечь ранних стейкеров, в первый же день TGE выпускают высокую доходность по инфляции. Выбор Pharos очевидно жертвует частью краткосрочной экономики внимания, но взамен получает более здоровую среду для обнаружения ценности в самом начале мейннета.
Помимо стандартных функций вроде комиссий Gas, стейкинга и управления (governance), PROS был спроектирован для более глубоких задач, направленных на RWA: как обеспечительный залог для выпуска комплаенс-стейблкоинов, как способ получить приоритетный доступ к определённым финансовым примитивам и даже как участие в сетевой безопасности в форме залога RWA. «Мы хотели выразить одну вещь: чтобы пользователи росли вместе с сетью», — сказал Wish Wu.
Из примера с противоходом в росте токена CC от Canton Network видно, что стоимость, которую институции готовы платить за торговлю такими продуктами, может быть довольно высокой. Причина в том, что ранее финансовая инфраструктура была неэффективной и включала слишком много этапов, связанных с затратами. Но когда перевод происходит on-chain, даже если за каждую транзакцию комиссия выше, чем стоимость Gas, для институций это всё равно очень выгодно.
Это уникальное преимущество публичной цепи именно для RWA-токенизации. Canton уже прошёл эту логику, а Pharos может стать отличным объектом наблюдения — повторится ли эта логика на рынках за пределами США.
Как далеко простирается эпоха RealFi?
Вернёмся к вопросу в начале статьи. Когда Wish Wu и Alex Zhang вышли из Ant Group, они столкнулись с индустрией, которая буквально распадается на части: институции хотят эффективности блокчейна, но боятся его прозрачности; энтузиасты гонятся за нарративом RWA, но мало кто готов спокойной глубиной заняться базовыми протоколами; инвесторы кричат о долгосрочности, но уже в первый месяц после TGE выходят и фиксируют прибыль.
Сегодня, спустя два года, Pharos уже превратился из идеи в офисе в активную публичную цепь, обрабатывающую 4,3 млрд транзакций и имеющую более 200 млн адресов. Запуск мейннета Pharos — это не только техническая веха, но и голосование в пользу ценностей индустрии: доказательство того, что медленное строительство, долгосрочная блокировка и институционально ориентированная модель публичной цепи всё ещё работают на рынке криптовалют, который сегодня слишком суетлив.
Как долго продлится хайп в нише токенизации RWA? Если смотреть на масштаб рынка: 30 млрд долларов on-chain-активов по сравнению с многими сотнями триллионов в традиционных финансах — это всё ещё капля в море. Larry Fink из BlackRock предсказывает, что токенизированные активы достигнут десятков триллионов в 2030-е; прогноз Standard Chartered ещё выше — до 30 трлн. Даже если реализуется лишь половина этих цифр, это достаточно, чтобы поддержать сосуществование десятков публичных цепей уровня Pharos.
Сейчас ниша токенизации RWA немного напоминает AI трёх-четырёхлетней давности: внутри индустрии многие уже видят безграничные возможности, но наблюдателей, которые колеблются и сомневаются, тоже немало. Pharos появился не в самый горячий момент токенизации RWA, но этой прозорливости уже достаточно, чтобы мы ожидали, сможет ли он открыть главу RealFi для Азиатско-Тихоокеанского региона.