

🔔 Подписывайтесь на меня в Twitter -> @p_vlad
Что является самой важной частью пути каждого к финансовой стабильности и независимости? Эффективность капитала.
Ваши деньги на самом деле не работают на вас, пока они не приносят пассивный доход.
Именно здесь появляются стабильные монеты с доходом.
В течение многих лет стабильные монеты рассматривались как «крипто наличные». Люди используют их на биржах, используют для торговых пар или просто держат их в блокчейне в ожидании возможностей. Но в 2025 году диапазон вариантов использования стабильных монет резко увеличился. От самых консервативных, почти казначейских продуктов до высокооктановых спекулятивных игр, сейчас существует полный спектр стратегий доходности.
В этой статье я пройду через 10 способов, как вы можете зарабатывать доходность на своих стейблкоинах. Некоторые достаточно безопасны для осторожного капитала, другие — для дегенов, охотящихся за доходностями в три цифры. Вместе они дают картину того, как далеко эволюционировали рынки доходности стейблкоинов.
Запомните это: ландшафт меняется очень быстро, и вам понадобится точка отсчета.
1) Депозиты в CeFi: простой вход
Начнем с очевидного. Централизованные биржи вроде Binance, OKX, Bybit и Coinbase с радостью примут ваши стейблкоины и будут платить вам проценты.
Суть проста: внесите USDC или USDT, нажмите «earn» и смотрите, как баланс растет. Да и ставки сейчас выглядят привлекательно — часто они в диапазоне 6–14% годовых (APY).
Но откуда на самом деле берутся эти деньги? За кулисами ваши стейблкоины выдаются в долг маржинальным трейдерам и маркет-мейкерам. Иногда они финансируют структурированные продукты для институциональных клиентов. По сути, вы субсидируете спрос на плечо на другой стороне рынка.
Компромисс очевиден: вы передаете риск самой бирже. Если снятия приостановят, если регуляторы вмешаются или если биржа неправильно распоряжается средствами, вы застрянете. Это не просто теоретическая проблема: история показала, что происходит, когда CeFi-риск идет не так.
Вспомните FTX, которая заморозила миллиарды средств клиентов, когда рухнула в 2022. Или Celsius и BlockFi — обе приостановили выводы и обанкротились после неудачных рискованных ставок. Даже Voyager развалился, когда его заемщики не смогли погасить долги, оставив вкладчиков без средств.
При этом депозиты в CeFi для многих остаются первым шагом. Они простые, ликвидные и удобные. Просто держите золотое правило: не блокируйте свои деньги на месяцы, чтобы выжать лишний процент.
2) Кредитование on-chain: фундамент DeFi
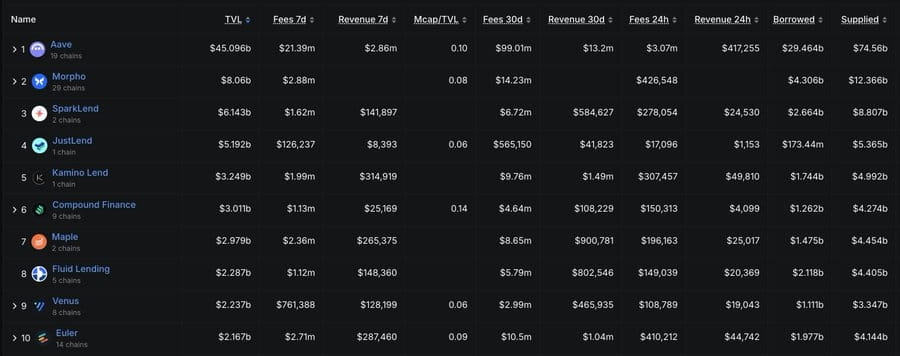
Когда вы заходите в DeFi по-настоящему, кредитные рынки — это фундамент. Aave, Compound, Morpho, Venus, Radiant — все они работают по одному принципу.
Вы предоставляете USDC, USDT или DAI в пул. Заемщики приходят с залогом — обычно ETH или BTC — и платят, чтобы занять ваши стейблкоины. Загруженность определяет ставки: чем больше спрос, тем выше доходность.
Для поставщиков ликвидности это превращается в 5–12% APY в зависимости от состояния рынка. Это просто, прозрачно и относительно ликвидно.
Но DeFi-кредитование не безрисково. Смарт-контракты можно эксплуатировать. Подачу данных оракула можно подменять, что приводит к каскадам ликвидаций. И когда залог «отклеивается» (например, stETH в 2022 или более мелкие стейблкоины, которые ломают пег), кредиторы могут в итоге держать плохие долги.
Продвинутые пользователи иногда идут дальше: они закручивают стейблкоины в циклы. Внесите $1 000, возьмите $800 в долг под залог, внесите снова и повторите. На бумаге APY резко растет. На практике риск ликвидации увеличивается с каждым циклом.
Для многих кредитные рынки — это первый «серьезный» вариант доходности за пределами CeFi. Они надежные, но требуют бдительности.
3) Предоставление ликвидности: «машина комиссий»
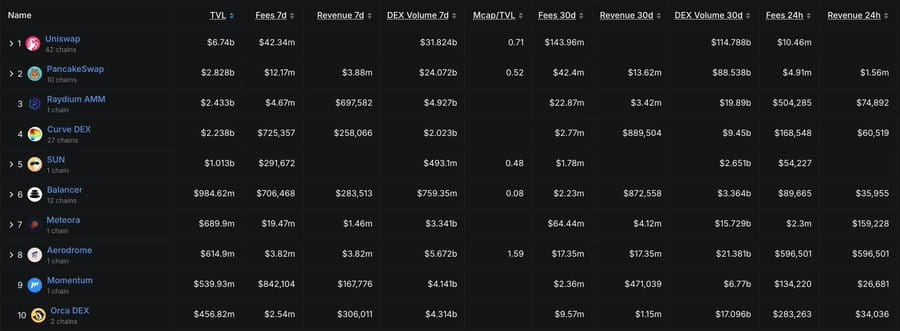
Пулы ликвидности на DEX, таких как Curve, Uniswap, Balancer, Maverick или Meteora, открывают еще одно измерение доходности стейблкоинов.
Здесь вы не одалживаете деньги заемщикам — вы предоставляете ликвидность трейдерам. Каждый раз, когда кто-то меняет USDC на USDT или DAI на USDC, вы получаете долю торговых комиссий.
В пулах «стейбл/стейбл» непостоянные потери (impermanent loss) минимальны, но они никогда не исчезают полностью. Если один стейблкоин «отклеится» (depeg), позиция вашего пула получает удар.
Доходность обычно находится в диапазоне 5–15% APY, но это число скрывает сложность. В пулах с высоким «органическим» объемом комиссии поддерживают доходность. В других она раздутa токеновыми стимулами: CRV, BAL, MAV — и так далее. Эти эмиссии не длятся вечно.
С моделями концентрированной ликвидности вроде Uniswap v3 доходность зависит от того, насколько эффективно вы управляете диапазоном цен: слишком широко — заработаете мало, слишком узко — рискуете выйти из диапазона.
Для тех, кому нужна живая статистика, текущие доходности пулов Uniswap v3 можно отслеживать через аналитические инструменты вроде бесплатного DefiLlama Pools или revert.finance. Эти сервисы агрегируют реальные APR по ключевым парам и помогают визуализировать эффективность по диапазонам.
Для опытных LP это прибыльная игра. Для большинства обычных пользователей требуется больше активного управления, чем они ожидают.
4) Агрегаторы доходности: автоматизация для ленивых
Если выдача кредитов и LPing кажется слишком ручной работой, агрегаторы доходности вроде Yearn, Beefy, Idle и Convex обещают автоматизировать процесс.
Их предложение: внесите один раз — пусть стратегия будет нашей. Мы будем гнаться за стимулами, реинвестировать комиссии, оптимизировать награды.
Когда рынки «горячие», агрегаторные vault’ы уже достигали 10–25% APY, особенно там, где сильны взятки за управление (governance bribes) и токен-эмиссии.
Но помните: при автоматизации риск наслаивается. Вы подвержены риску самого агрегатора, а также всем лежащим в основе протоколам, которые он затрагивает. Если что-то провалится в любой точке цепочки, vault пострадает.
При этом для многих это самый простой способ заставить стейблкоины работать, не сидя ежедневно «с нянькой» над позицией.
5) Реальные активы: перенос доходности TradFi в on-chain
Самый крупный структурный сдвиг за последние два года — рост RWAs.
Токены вроде Ondo USDY, sDAI от MakerDAO, Maple, Clearpool, Securitize / BlackRock BUIDL — они связывают стейблкоины с U.S. Treasuries, корпоративным кредитом и фондами институционального уровня.
Новый участник в этой области — USDai / sUSDai, разработанные Permian Labs. USDai — токен, привязанный к доллару, а после застейкки он превращается в sUSDai, который зарабатывает доходность на займах, обеспеченных GPU‑оборудованием и AI‑инфраструктурой. Модель уже набрала обороты: более $100 млн TVL и поддержка от крупных инвесторов.
Доходности по стейблкоинам на базе RWA обычно скромные — около 5% APY, но в отличие от токеновых стимулов они приходят из реальных денежных потоков, поэтому их устойчивость выше.
Обратная сторона: многие из этих продуктов требуют KYC, иногда даже аккредитованного статуса, и они размывают границу между DeFi и TradFi. Они менее «родные» для DeFi — больше мост.
Тем не менее именно RWAs помогают институционализировать доходность стейблкоинов и позволяют стейблкоинам подключаться к реальной экономической активности, а не к спекулятивной эмиссии.
6) Фарминг ставки финансирования: серфинг на рынках perp
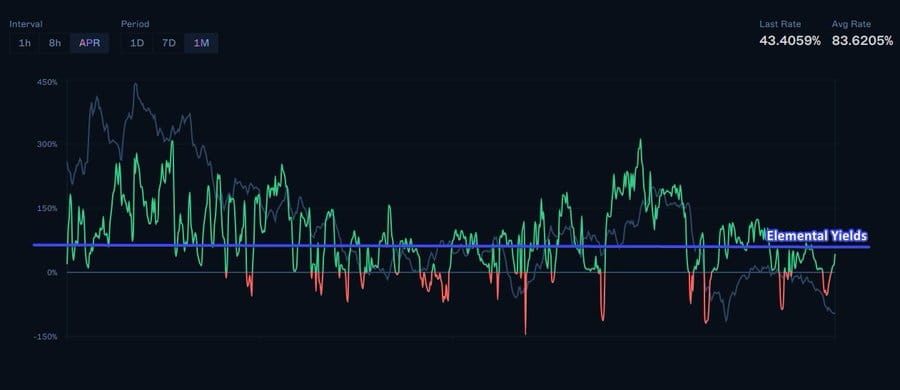
Перпетуалы доминируют в криптоторговле, и у них есть платежи по funding. Платформы вроде Binance Futures, dYdX, GMX и Hyperliquid позволяют вам зарабатывать (или платить) в зависимости от перекоса рынка. В бычьих рынках лонги платят шортам очень сильно, и если вы хеджируете правильно, вы можете собирать 10–40% APY только за счет funding. Чтобы глубже разобраться, как именно работает funding, посмотрите этот тред.
Чтобы поставить это в перспективу, рассмотрим пример из прошлого: когда ставка Aster на Bybit считалась каждые 4 часа (6 периодов funding в день), ставка 0.151% × 6 = 0.906% в день превратилась бы в APR 0.906% × 365 ≈ 330,7% APR.
Проекты вроде Boros уже строят структурированные способы извлекать эту возможность, позволяя пользователям зарабатывать на funding перпетуалов без активного управления. Вместо того чтобы вручную хеджировать позиции, Boros автоматизирует процесс, динамически балансируя лонг- и шорт-экспозицию, чтобы стабильно извлекать доходность из разницы ставок funding.
Тем не менее важно помнить: финансирование волатильно, ставки быстро переключаются, риски ликвидации всегда присутствуют, и это не пассивная доходность. Даже с автоматизацией это остается стратегией с плечом и зависимостью от рынка. Для некоторых — именно здесь лежат реальные деньги. Для других — это стресс, которого они скорее избегут.
7) Стратегии дельта-нейтральности: зона квантов
Почти родственна этому стратегия cash-and-carry: лонг по споту, шорт по фьючерсам, чтобы забрать спред базы.
Когда фьючерсы торгуются выше спота, фиксация разницы может давать 5–30% в годовом выражении. Эту стратегию можно реализовать на любой бирже, где есть и спотовые, и бессрочные фьючерсные контракты на один и тот же актив — принцип универсален.
Плюс: при корректном исполнении она нейтральна к рынку. Минус: комиссии, стоимость заимствования и ошибки исполнения могут быстро съесть прибыль.
Фарминг с нейтральностью по дельте меньше про погоню за доходностью, больше про точность операций.
8) Pendle, Ethena & Synthetic Yield
Самая передовая грань доходности стейблкоинов — это когда протоколы перепаковывают сами стейблкоины.
Pendle
внедрила разделение доходности на основную сумму (principal) и токены дохода (yield tokens). Вы можете купить PT с фиксированной доходностью — около 12% APY сегодня — или спекулировать на YT ради усиленной, но переменной доходности.
Ethena
создал USDe — синтетический стейблкоин, который фармит perp-рынки на фоне. В хороших условиях он платит 10–30%, но это не «денежный эквивалент». Насколько он стабилен — настолько стабилен лежащий под ним стратегия.
Помимо этих флагманов другие протоколы тоже экспериментируют со стратегиями кредитования, обеспеченными стейблкоинами, переосмысливая сам подход к управлению рисками.
Silo Finance выстраивает рынки как изолированные «силосы», где у каждого актива есть собственный пул кредитования, сопряженный с bridge-активом (например, ETH или стейблкоином). Такая конструкция предотвращает заражение: если один актив обрушится, он не потянет вниз всю систему. Это прямой ответ на проблему риска общих пулов, которая приводила к каскадным отказам в унаследованных протоколах. Например, когда эксплойт BadgerDAO в 2021 году «протек» через общие пулы Curve, или когда дефолты Iron Bank в 2022 году оголили кредиторов по нескольким активам. В обоих случаях отсутствие изоляции означало, что сбой на одном рынке вызывает побочные эффекты во всей системе.
Fraxlend использует похожий подход с permissionless-парами кредитования. Любой может запустить рынок между двумя токенами ERC-20, и у каждой пары независимые параметры: loan-to-value, модели процентных ставок и механики ликвидации. Депозиторы получают fTokens, которые автоматически накапливают проценты, а модульная структура помогает держать риски в изолированных «ячейках».
Обе эти модели показывают, куда движется сектор: вместо одного монолитного пула активов кредитование становится модульным, настраиваемым и по замыслу более безопасным. Они также открывают новые возможности для размещения стейблкоинов в нишевых рынках, которые никогда не подошли бы под традиционный листинг в стиле Aave.
Это не для слабонервных: механики сложные, ликвидность тоньше, а риски неверно настроенных рынков реальны. Но они представляют следующий слой инноваций в доходности стейблкоинов — где безопасность и эффективность капитала переделываются с нуля.
9) Airdrops: пассивный бонусный слой
Airdrops отличаются от чистого фарминга points. Вместо того чтобы просто «парковать» средства ради множителей, вы зарабатываете их по пути, параллельно выполняя другие стратегии. Предоставляйте ликвидность, депонируйте в vault’ы или делайте стейкинг в протоколах — и поверх базовой доходности вы можете получить раздачу токенов.
Так раздачи становятся менее самостоятельной стратегией и больше «бонусным слоем», который ложится поверх ваших текущих позиций. Вы не выделяете дополнительный капитал под фарм — вас просто награждают за то, что вы активный пользователь.
Вот несколько примеров, которые сейчас всплывают:
cap: LP в Pendle могут подходить под множители CAP, из‑за чего регулярный фарм доходности становится двояким: еще и долгосрочная ставка на airdrop + 13,4% APR.
Theo: Внесение средств через партнеров вроде Liminal или предоставление ликвидности в пулы PRJX не только формирует базовую доходность, но и ставит вас в ряд для возможных наград Theo.
Liminal: Известна экспериментами с структурированными vault’ами; депозиты здесь могут открыть доступ к распределению ее токенов после запуска.
Ethereal: Депозиты активов вроде eUSDe в их экосистеме отметили как способ занять позицию для потенциального airdrop, связанного с ENA, и мейннет скоро.
Плюс очевиден: airdrops наслаиваются поверх той APR, которую вы уже зарабатываете. Минус в том, что ничего не гарантировано: протоколы могут менять планы распределения, а награды остаются спекулятивными, пока не окажутся у вас в кошельке.
При этом игнорировать раздачи (airdrops) — значит оставлять бесплатные опции на столе. Если вы уже фармите доходность, почему бы не фармить и будущие токены по пути?
10) Native Yield Stables: доллары, которые зарабатывают по дизайну
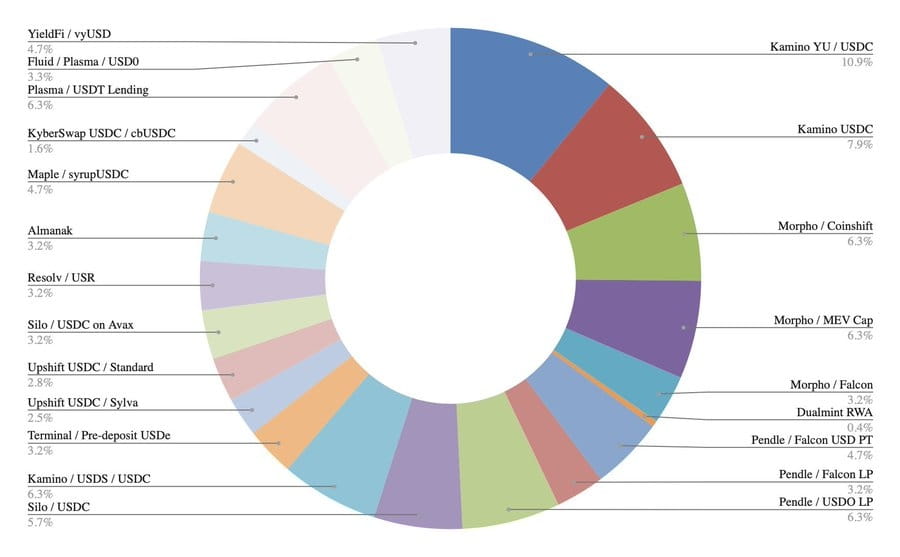
Наконец, некоторые стейблкоины встроивают доход прямо внутрь.
sDAI
направляют доход от казначейских активов в рамках DSR от Maker. FRAX, crvUSD, GHO и Lybra eUSD — каждый по-своему — экспериментируют с механизмами, которые делают стейблкоины продуктивными по умолчанию.
Новая волна проектов продвигает эту идею дальше. USDf от Falcon можно застейкать в sUSDf — это превращает его в версию с доходностью, которая питается внутренними стратегиями протокола. На Solana путь другой: sUSD от Solayer напрямую обеспечен U.S. Treasuries, поэтому заработанная доходность просто течет из процентов по T-bills. Оба подхода нацелены на один результат — стейблкоин, который не простаивает, а работает на держателя.
Эти токены показывают, на что может быть похожим следующее поколение стейблкоинов: программируемые доллары, где доходность заложена прямо в дизайн.
Главная сложность — стабильность пега и governance. Когда механики дают сбой, доходность исчезает, а пеги начинают «плавать». Но если все удается — это меняет то, как мы думаем о деньгах в крипте.
Подведем итог
Стейблкоины начинались просто как криптоденьги. Приют в волатильном рынке.
Сегодня они служат входом к дюжине разных стратегий доходности. Некоторые повторяют TradFi (например, Treasuries on-chain). Другие уникальны для DeFi (например, разделение в Pendle или perp funding).
Спектр широк:
Надежное ядро: RWAs, sDAI, Aave/Compound
Средний риск: LP на Curve, PT в Pendle, Yearn/Beefy
Высокий риск: Ethena, сделки с funding, фарминг points
Главный вывод: доходность не бывает бесплатной. Это просто риск, оцененный в цифрах.
И как только вы начинаете воспринимать стейблкоины не как статичные доллары, а как программируемые двигатели доходности, вся DeFi начинает выглядеть как машина по эффективности капитала.