


В январе этого года золото достигло исторического максимума в 5,589 долларов. В течение менее чем двух месяцев цена на золото упала до примерно 4,100 долларов, максимальное снижение достигло 26.6%, что стало самым резким падением за один месяц за 43 года.
Цепочка прямой передачи этого ралли не так сложна. Конфликт между США и Ираном вошел в третью неделю, Ормузский пролив заблокирован, цены на нефть с момента начала конфликта выросли более чем на 40%. Согласно данным Бюро трудовой статистики США, индекс потребительских цен (CPI) в феврале достиг рекорда с прошлого года, в сочетании с отложенным эффектом высоких тарифов, что резко увеличило беспокойство рынка по поводу инфляции. Федеральная резервная система в своем последнем кратком обзоре экономических прогнозов (SEP) сократила ожидания по снижению процентных ставок в 2026 году до всего лишь 1 раза, фактически объявив о завершении недавнего цикла смягчения. Индекс доллара преодолел отметку 100, что оказало комплексное давление на цены на драгоценные и цветные металлы.
Но макроэкономический нарратив — это лишь половина. Согласно анализу Finance Magnates, техническое прорыв 50-дневной скользящей средней (примерно 4,978 долларов) вызвал концентрированное сжатие «переполненных длинных позиций», и ордера на остановку убытков и поддержание последовательно срабатывали. Золото за 12 месяцев выросло с 2,600 долларов до более чем 5,000 долларов, и большое количество кредитного плеча скопилось в длинной позиции. Когда военные действия обострились, поднимая цены на нефть, а не на золото, эти переполненные позиции стали первыми, кто был распродан.
Снижение цен само по себе не является историей. История заключается в том, что сценарий «геополитические потрясения повышают инфляцию, концентрация кредитного плеча» исполнялся как минимум трижды за последние 46 лет.
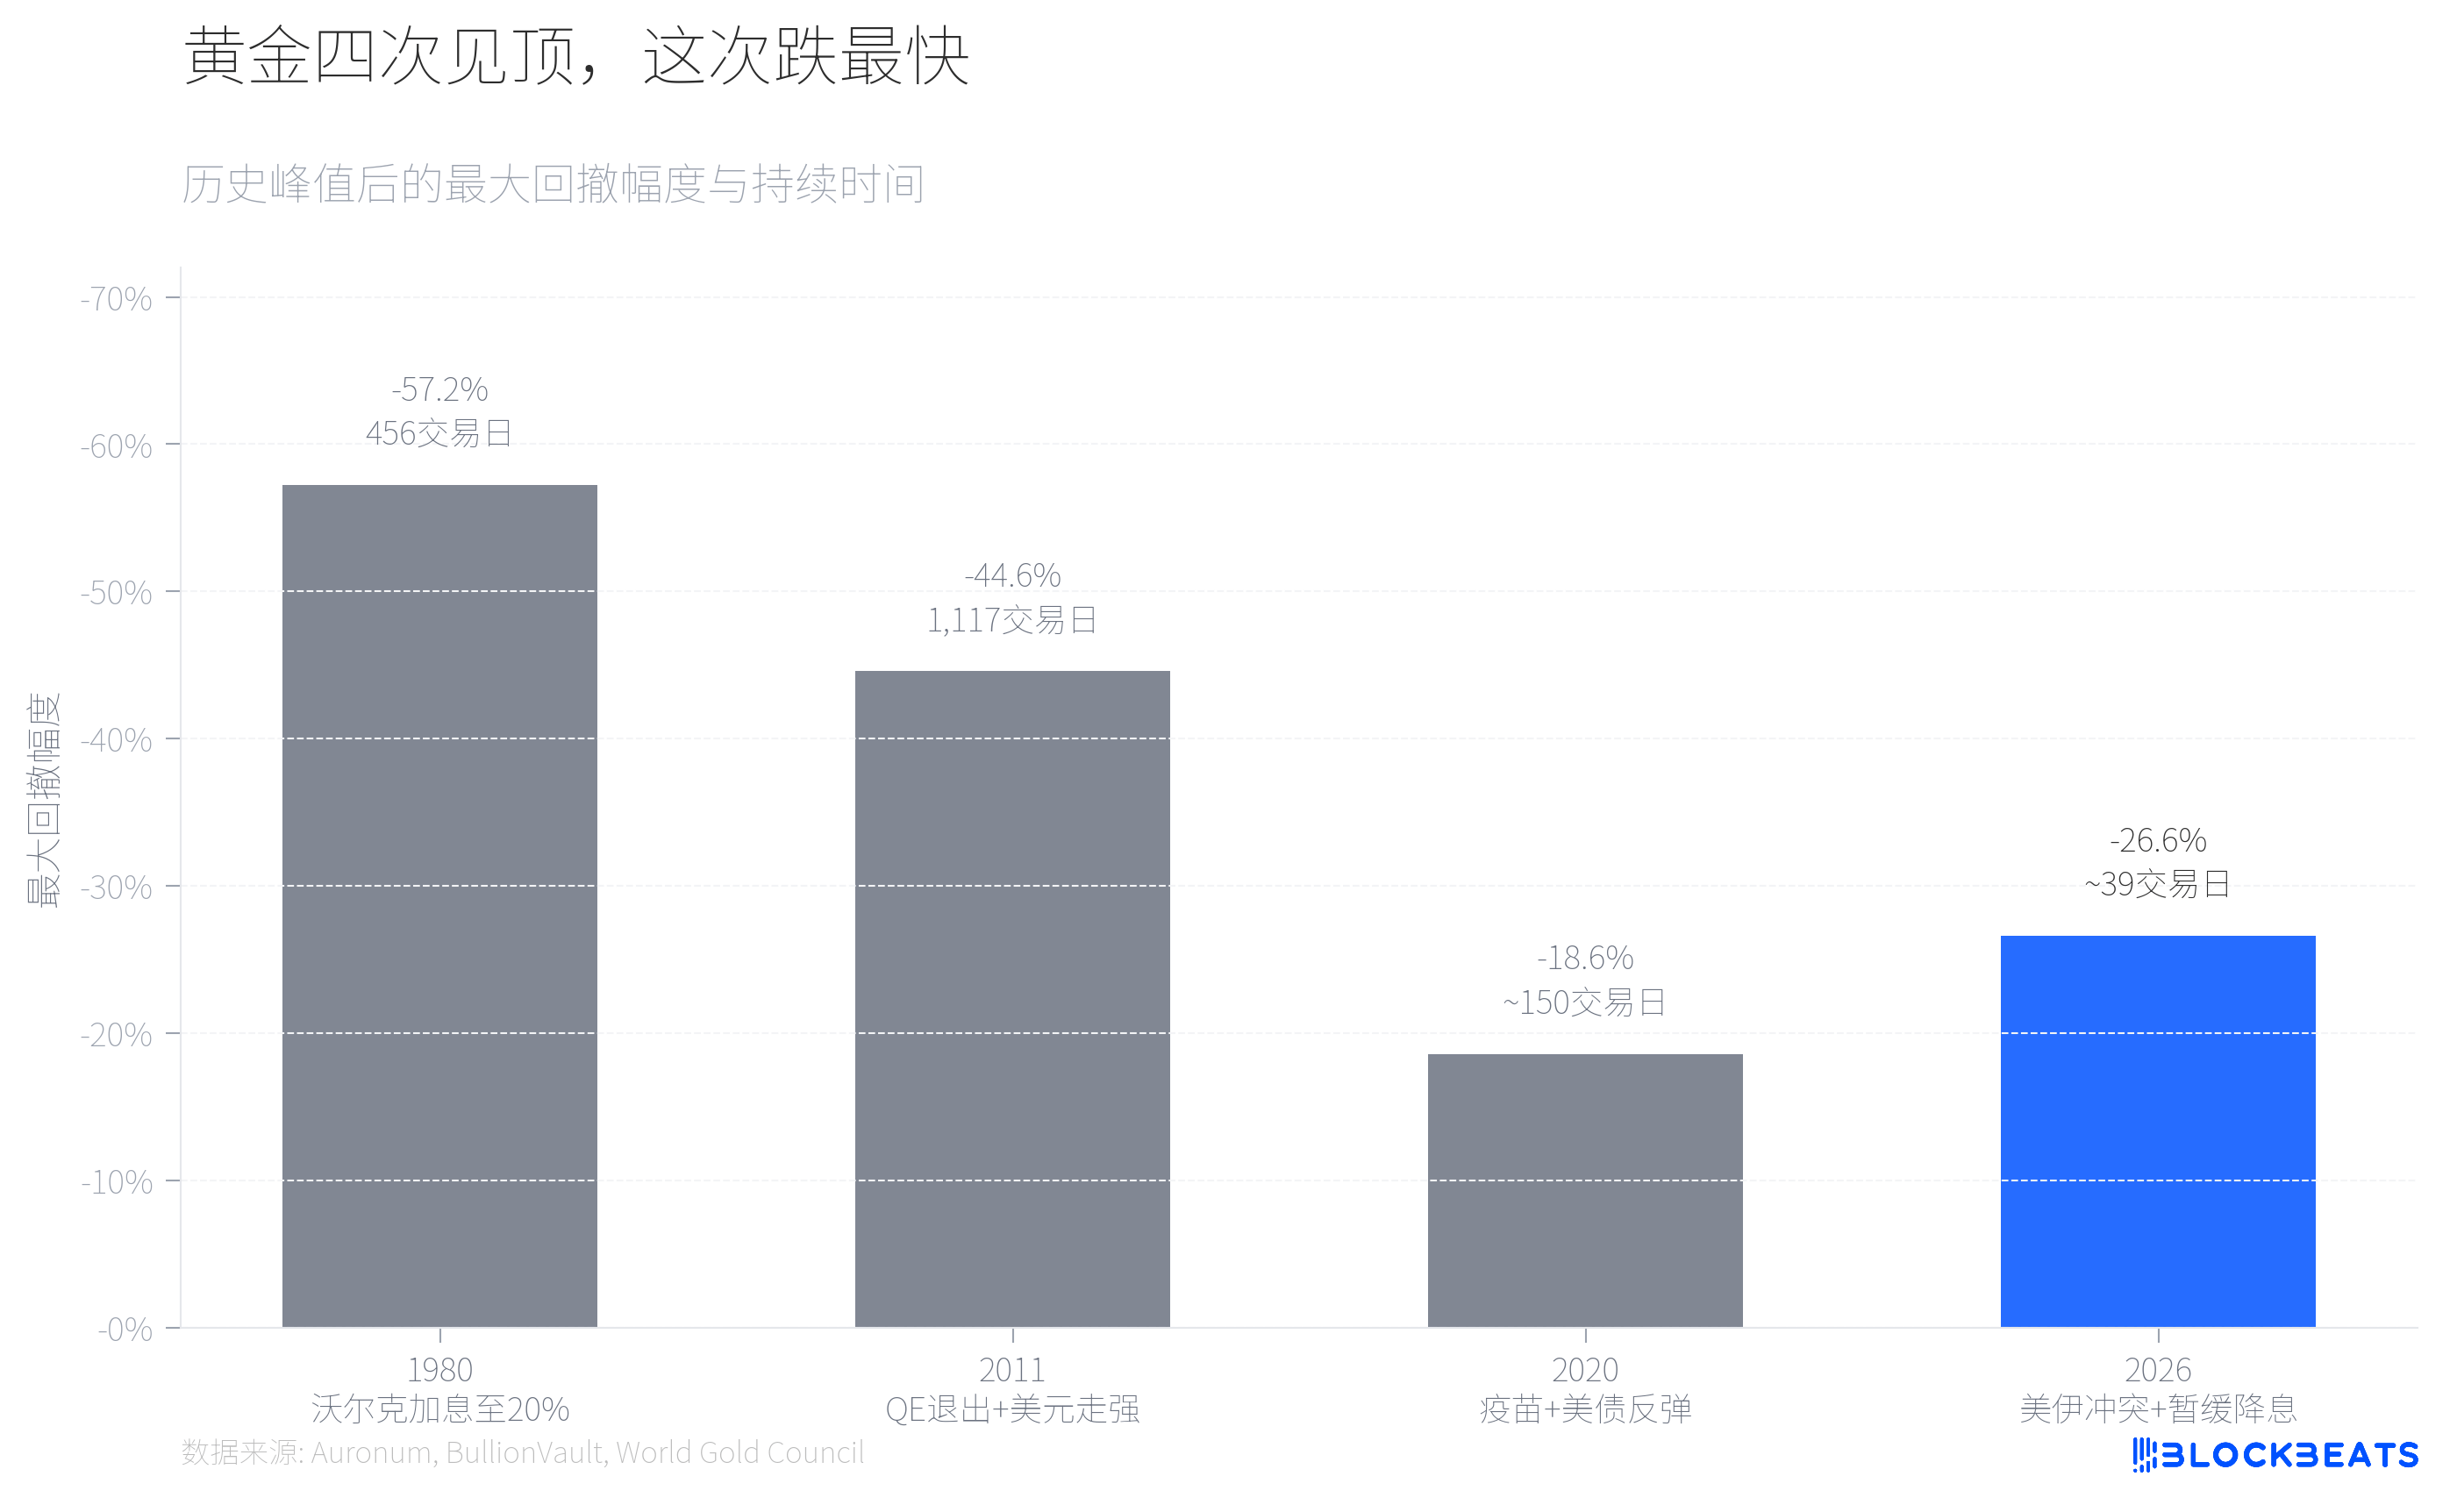
Согласно историческим данным, собранным аналитической компанией Auronum, в 1980 году Полкер поднял процентную ставку по федеральным фондам до 20%, золото упало с пика в 711 долларов до 304 долларов, что составило снижение на 57.2%, и это заняло 456 торговых дней. В 2011 году, в ожидании выхода из QE и усиления доллара, золото упало с 1,999 долларов до 1,049 долларов, падение составило 44.6%, и это заняло более 4 лет. Коррекция в 2020 году была относительно мягкой, продвижение вакцинации и рост доходности облигаций США привели к снижению цен на золото с пика в 2,067 долларов на 18.6%, но спустя 7 месяцев оно снова начало расти.
Снижение в 2026 году на данный момент составляет около 27%, что уже превышает 2020 год и приближается к 2011 году. Но по скорости это самое быстрое из четырех.
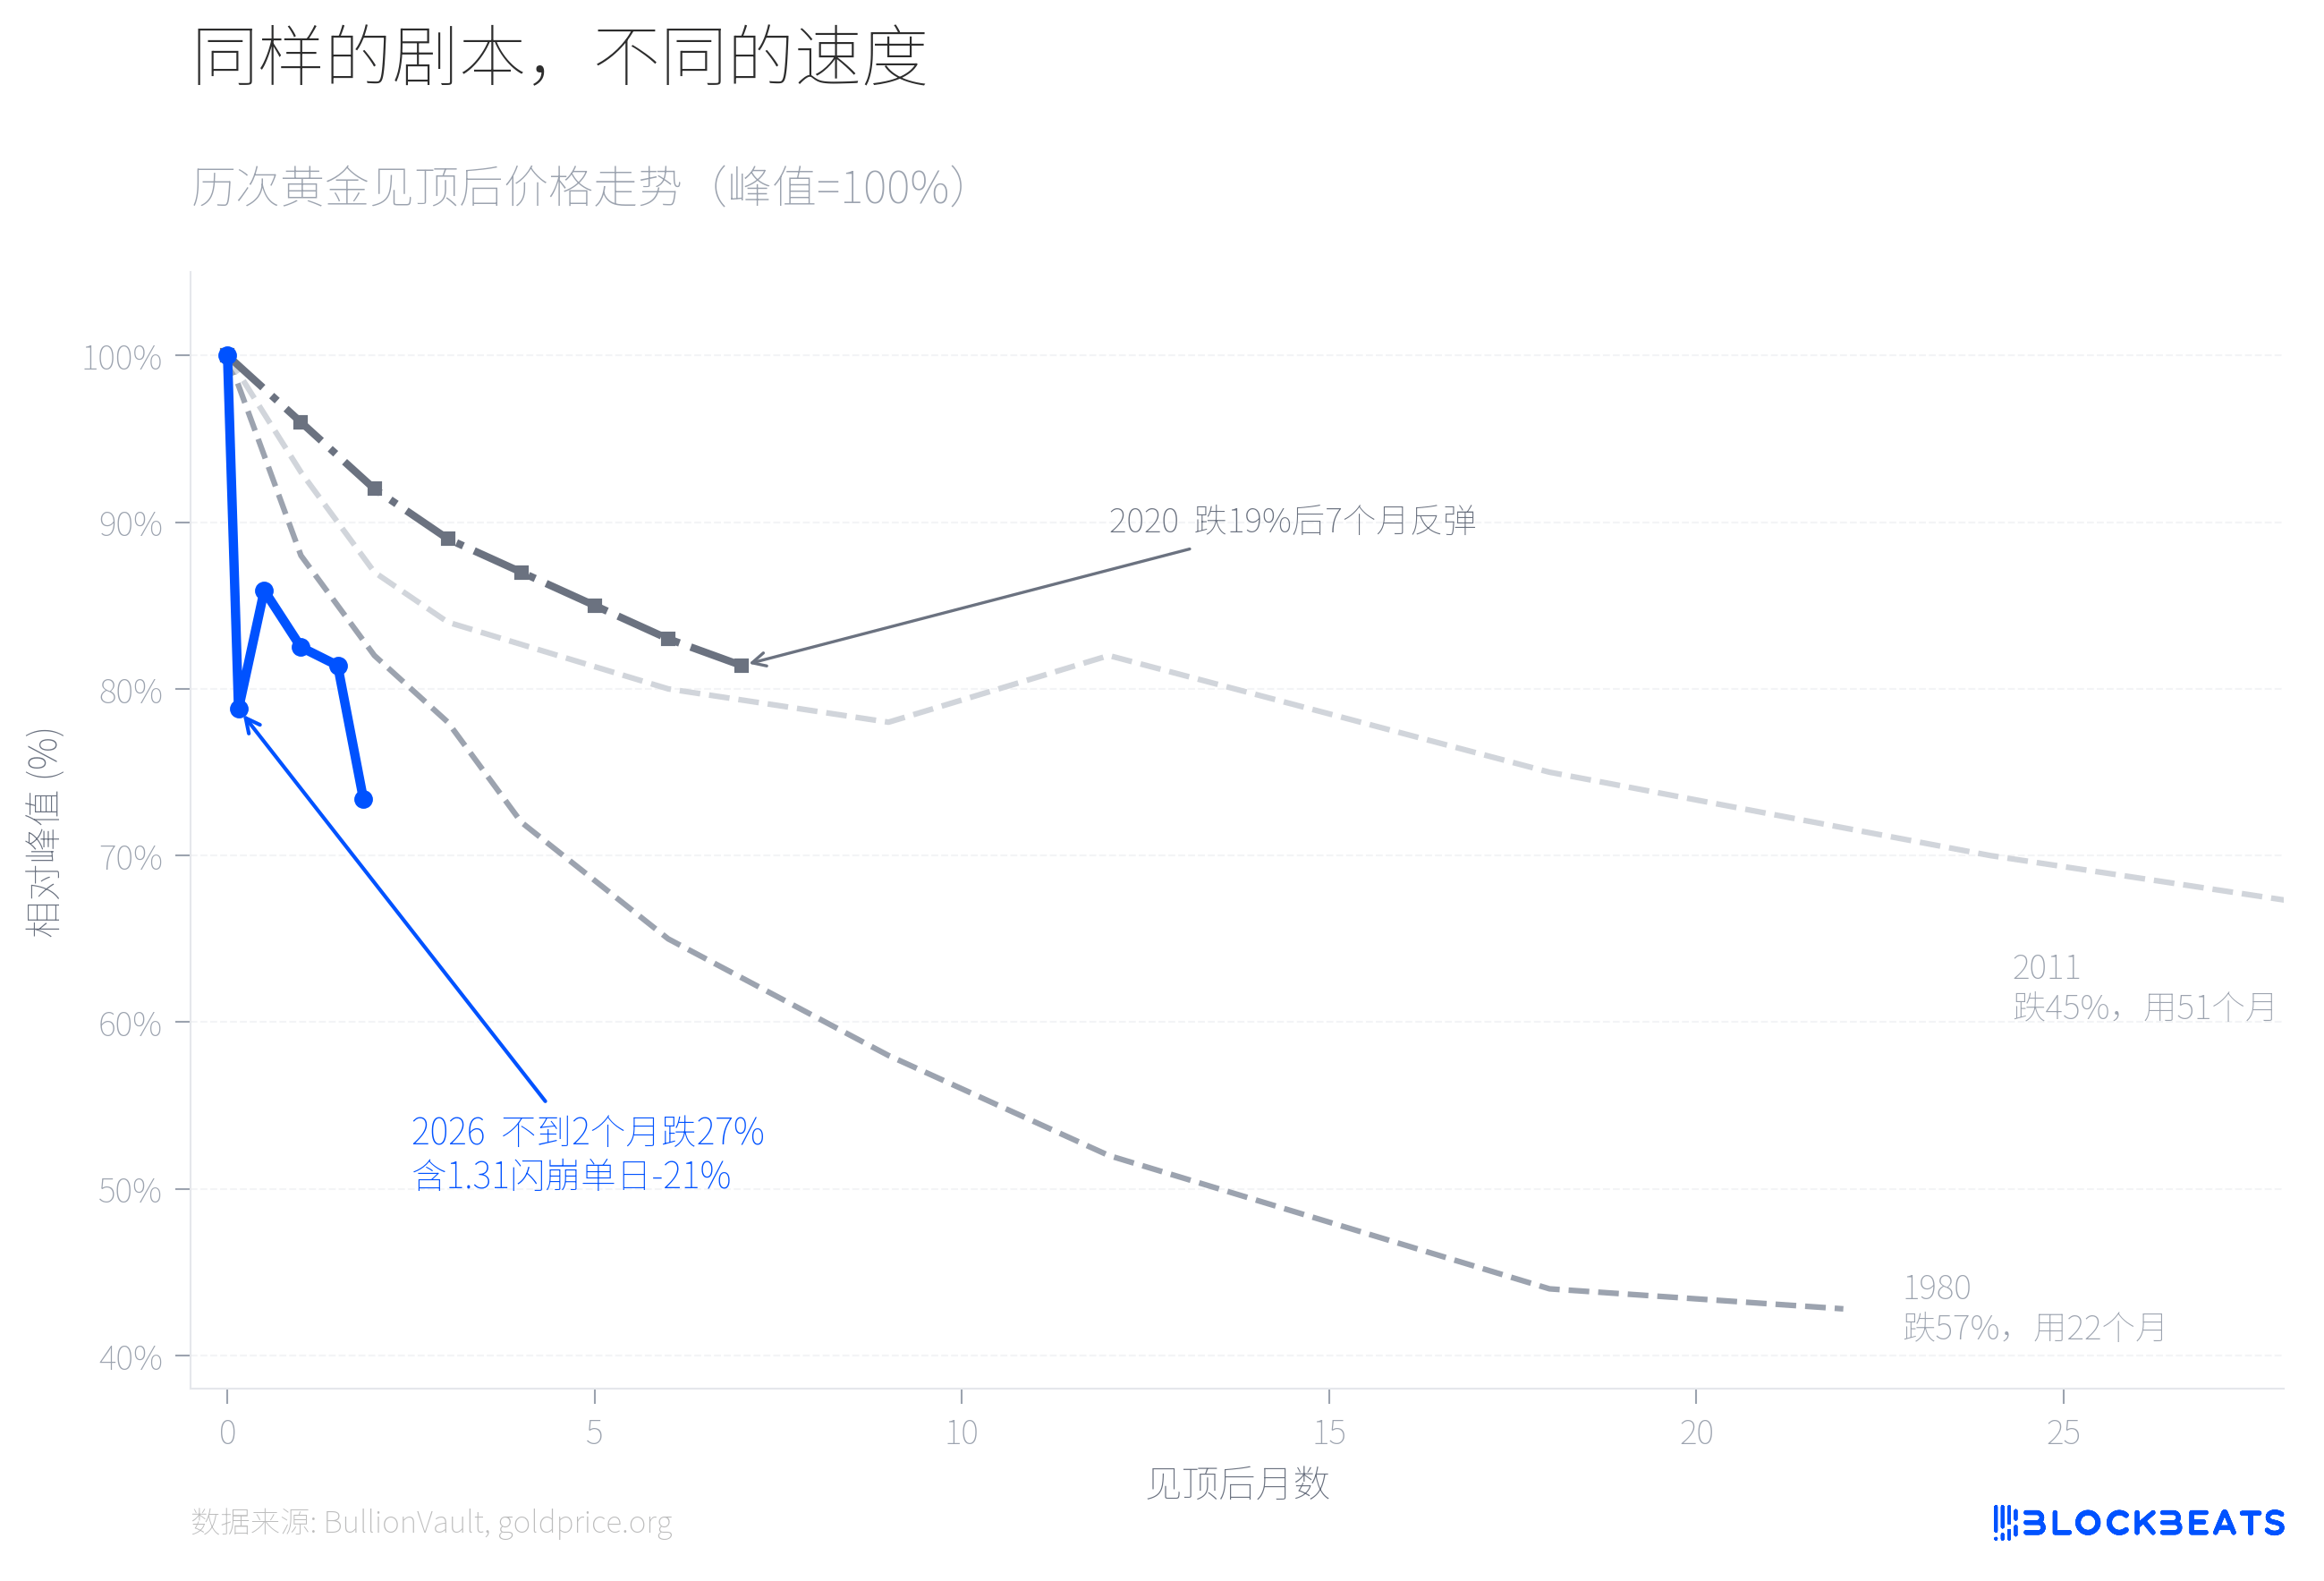
Если наложить графики цен за четыре снижения, различия становятся очевидными. В 1980 году на достижение основного падения потребовалось почти два года, в 2011 году — более четырех лет. Цены на золото в 2026 году завершили 21% снижения на пятый торговый день после достижения пика, затем наблюдалась кратковременная коррекция, но в третьей неделе марта вновь произошла резкая продажа до уровня около 4,100 долларов, что увеличило общий объем снижения до 27%. Обвал 31 января стал поворотным моментом. Согласно данным крупнейшей в мире платформы для торговли драгоценными металлами BullionVault, золото упало более чем на 10% за день, серебро обвалилось на 13.7%, объем торгов iShares Silver ETF (SLV) превысил 40 миллиардов долларов за один день, что вошло в число крупнейших однодневных объемов в истории американских ценных бумаг. Бывший глава отдела драгоценных металлов ICBC Токио Брюс Икэмицу отметил, что он наблюдает за этим рынком 40 лет и «никогда не видел такого уровня волатильности».
Почему в этот раз скорость необычно быстрая? Один ключевой фактор заключается в том, что CME 13 января изменила систему маржи COMEX с фиксированной суммы на процент от стоимости контракта. Согласно данным CME Group, маржа по фьючерсам на золото была повышена с 8% до 9%, а по серебру — с 15% до 18%. В быстро растущем рынке процентная маржа означает, что чем выше цена, тем больше требуется маржи, что создает самоподдерживающий механизм уменьшения кредитного плеча. Согласно сообщению goldsilver.com, в день обвала более 67 миллионов унций серебряных бумажных контрактов были принудительно ликвидированы за считанные минуты.
Производительность серебра — это один из аспектов, который был упущен в этом ралли.
В апреле 2025 года соотношение золота к серебру однажды превысило 100:1, серебро серьезно отставало от золота. Затем серебро начало стремительный рост, за весь год увеличившись на 147% (в то время как золото на 67%), соотношение золота к серебру сократилось, и когда серебро достигло пика в 121.67 долларов за унцию, соотношение снизилось до примерно 46:1, что стало самым низким уровнем с 2013 года.
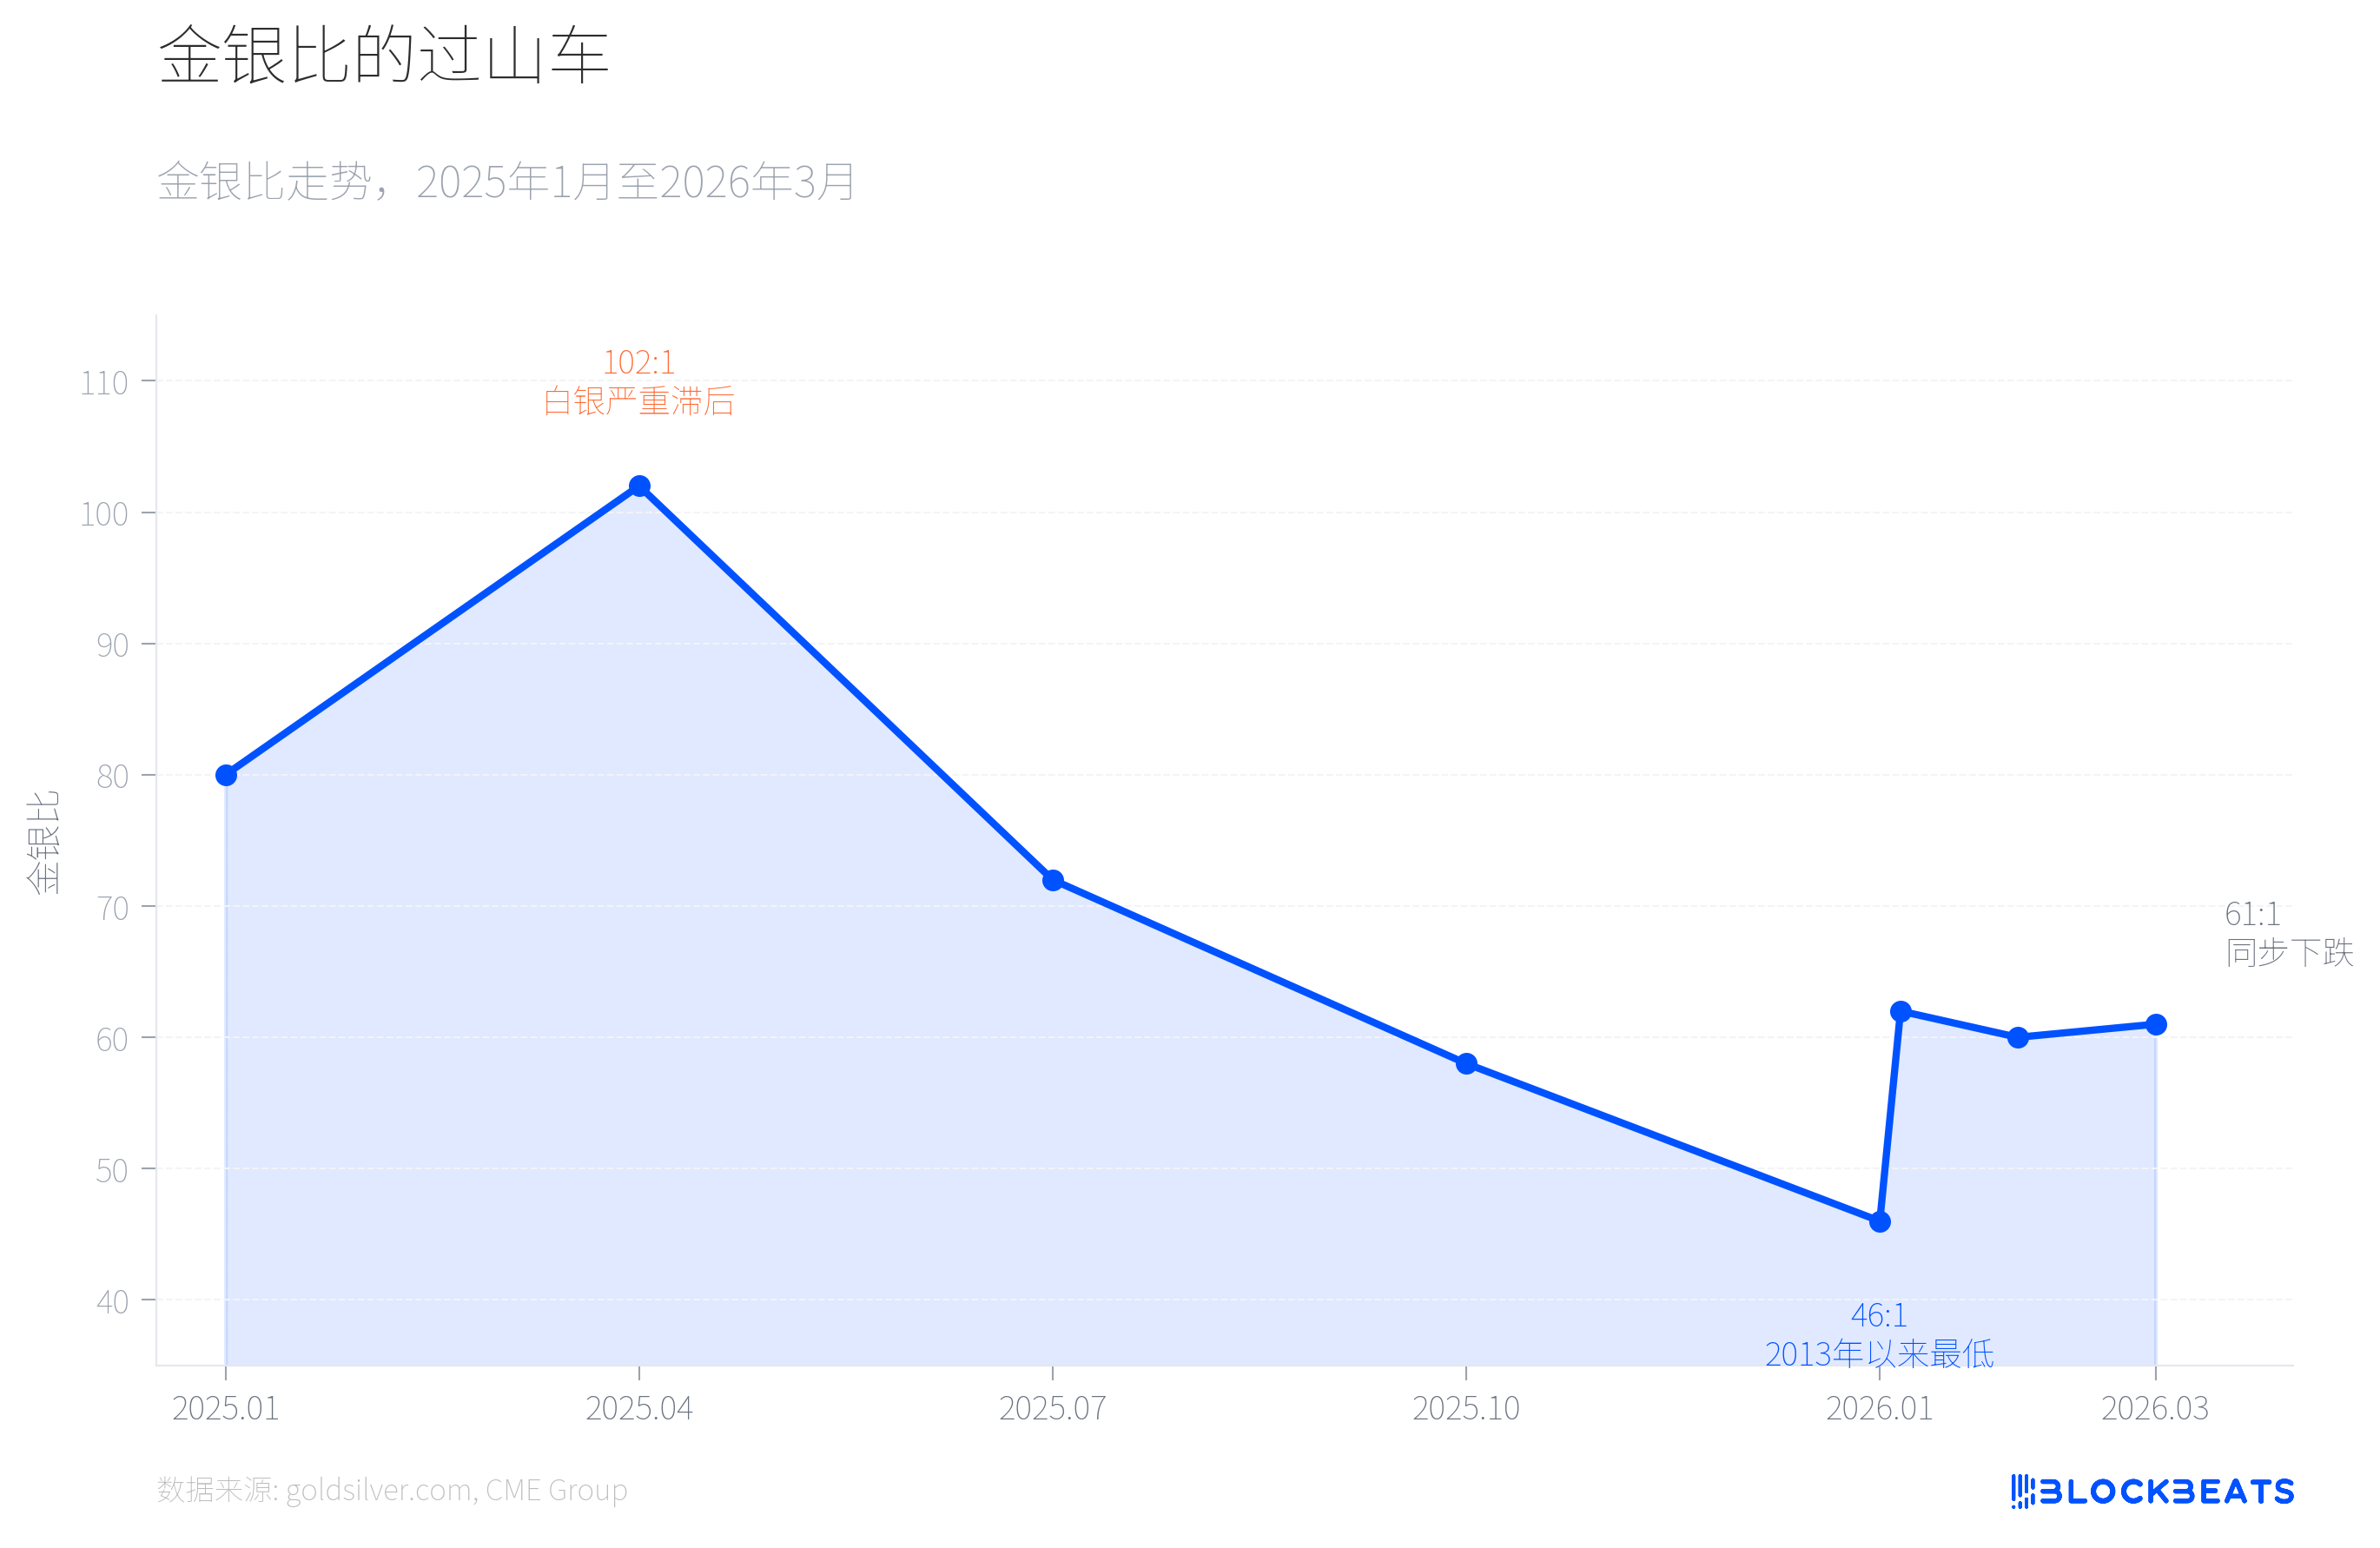
Затем все изменилось 31 января. Согласно данным этой платформы, цена на серебро упала за один день на 13.7%, с пика в 121.67 долларов снижение составило 41.1%, что значительно превышает 26.6% золота за тот же период. Это было редким однодневным колебанием драгоценных металлов с 1980 года, когда произошел инцидент с братьями Хантер (так называемый «серебряный четверг»). По состоянию на 23 марта серебро стоило около 67.4 долларов, а соотношение золота к серебру восстановилось с 46:1 до примерно 61:1. Прирост серебра за 9 месяцев за менее чем 2 месяца был частично утрачен.
Эта асимметрия на самом деле является основной причиной двойственной природы серебра. С одной стороны, согласно исследованию CME Group, мощность солнечных панелей увеличилась на 18% по сравнению с прошлым годом, и промышленный спрос на серебро продолжает структурно расширяться. С другой стороны, уровень кредитного плеча на рынке серебра значительно выше, чем на рынке золота, и повышение маржи с 15% до 18% напрямую вызвало массовую ликвидацию. Основы промышленности не изменились, но финансовое кредитное плечо сначала рухнуло.
Последний сигнал, на который стоит обратить внимание, — это дифференциация структуры капитала.
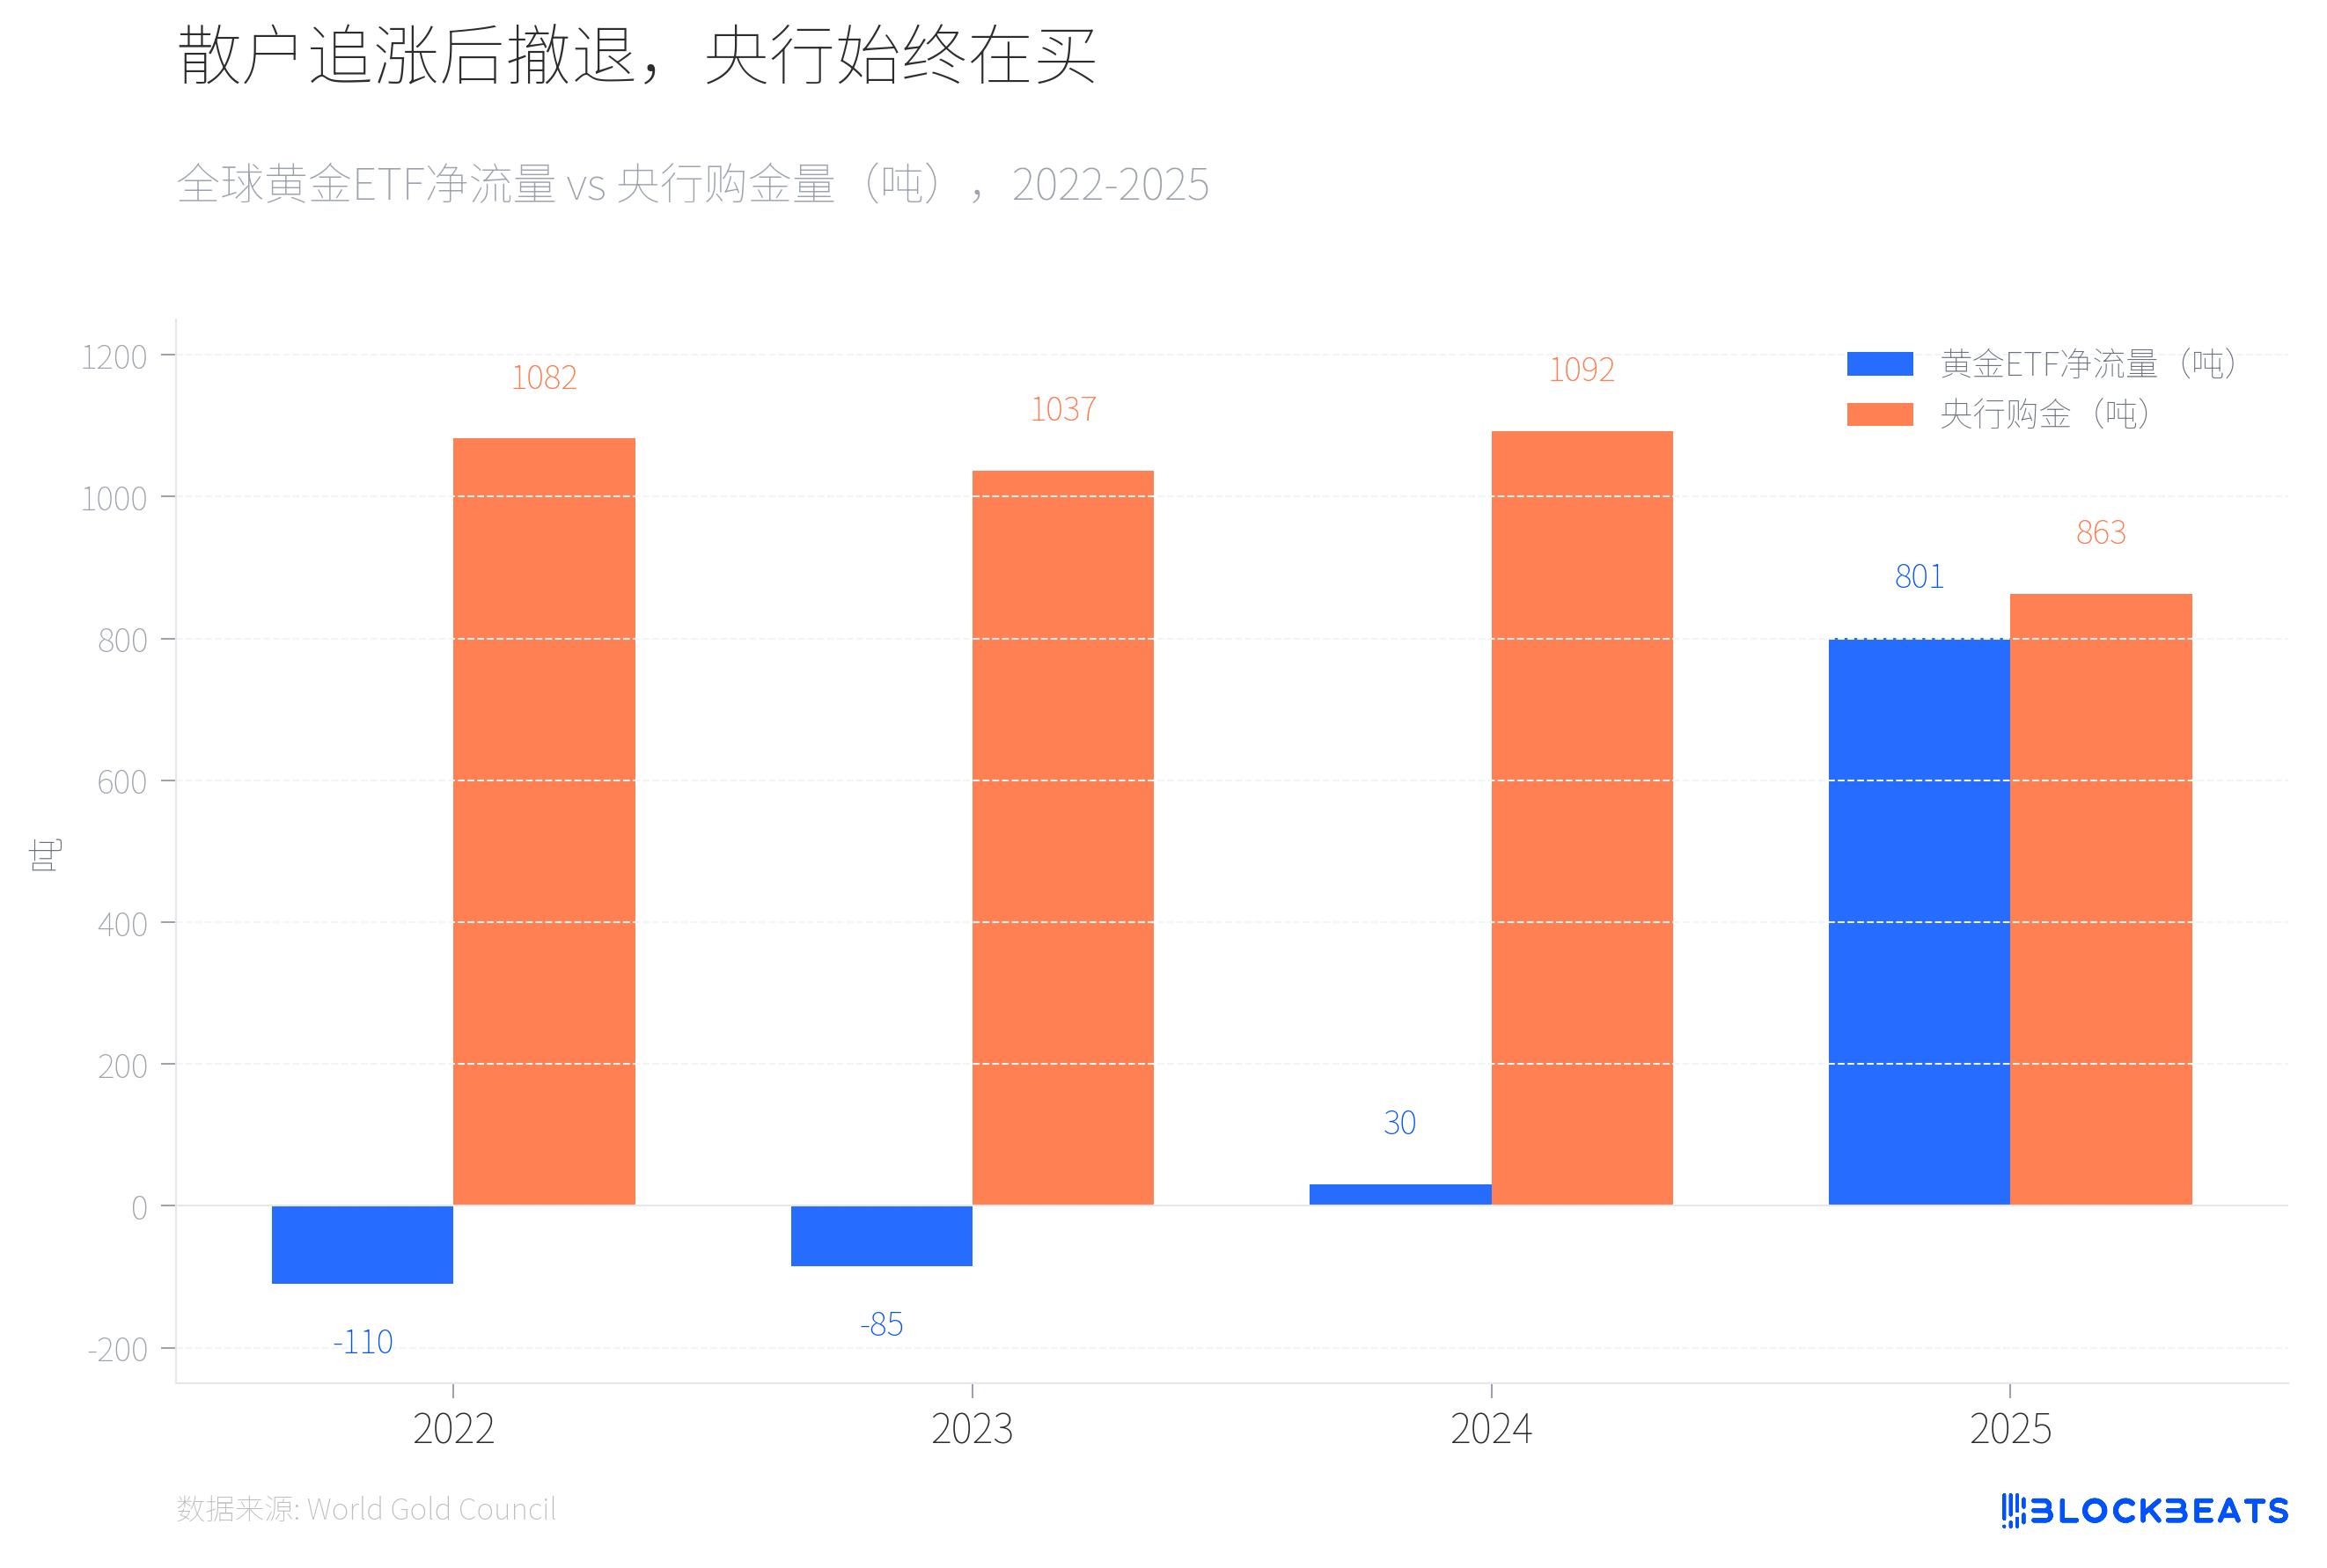
С 2022 по 2023 год глобальные золотые ETF непрерывно испытывали чистый отток в течение двух лет (соответственно -110 тонн и -85 тонн), тогда как центральные банки покупали золото в течение двух лет более 1,000 тонн. В 2024 году средства ETF стали положительными, но объем был очень мал (30 тонн), центральные банки продолжали покупать на высоком уровне в 1,092 тонны. В 2025 году ситуация кардинально изменилась, согласно данным Всемирного совета по золоту, глобальные золотые ETF показали чистый приток в 801 тонну за весь год, что стало историческим рекордом, а объем активов удвоился до 559 миллиардов долларов.
Затем розничные инвестиции начали уходить. Согласно сообщениям канадских деловых медиа Chronicle Journal, 4 марта SPDR Gold Trust (GLD) показал чистый отток в 2.91 миллиарда долларов за один день, что стало крупнейшим однодневным оттоком с 2016 года, за 7 дней было потеряно 25 тонн золота. Тем временем, согласно годовому отчету этого учреждения, центральные банки мира в 2025 году купят 863 тонны золота, несмотря на снижение на 21% по сравнению с 2024 годом, это все равно существенно выше среднего уровня 2010-2021 годов (473 тонны). В том же отчете сообщается, что Польский центральный банк стал крупнейшим покупателем мира с объемом закупок 102 тонны второй год подряд, за ним следуют Казахстан (57 тонн) и Бразилия (43 тонны).
Согласно исследованию Morgan Stanley в марте, этот банк сохраняет целевую цену на золото в 6,300 долларов к концу 2026 года. Однако в соответствии с отчетом IEA по нефтяному рынку в марте, блокировка Ормузского пролива привела к сокращению мировых поставок нефти примерно на 8 миллионов баррелей в день, что составляет почти 8% от мирового спроса. IEA назвала это «самым масштабным шоком поставок на мировом нефтяном рынке за всю историю», и страны-члены уже начали наибольшую в истории высвобождение стратегических резервов в 400 миллионов баррелей.
Для центральных банков стран-импортёров нефти приоритетом реагирования на шок цен на нефть может быть важнее, чем продолжение увеличения запасов золота. В трех предыдущих случаях достижения пиковых значений центральные банки мира не были чистыми покупателями золота. В 2025 году они купили 863 тонны, но цифры за 2026 год пока неизвестны.