


Оригинальное название: If you don't understand AI by the end of this, the next decade will confuse you. Оригинальный автор: Anish Moonka. Перевод: Peggy, BlockBeats
Примечание редактора: когда люди говорят об ИИ, внимание часто сосредоточено на самых заметных местах: чат-ботах, ИИ-ассистентах и различных новых приложениях. Однако за этими продуктами происходит более глубокая перестройка отрасли. От электроэнергии, чипов до дата-центров, моделей и приложений, ИИ на самом деле представляет собой технологический стек, состоящий из нескольких уровней инфраструктуры, а потоки капитала и прибыли гораздо сложнее, чем кажется на первый взгляд.
Эта статья системно рассматривает цепочку ценности с точки зрения «пятиуровневой структуры ИИ»: почему сотни миллиардов долларов направляются в энергетику, чипы и облачную инфраструктуру; почему компании моделей продолжают расти, несмотря на значительные расходы; и на каких этапах в этой технологической революции может сосредоточиться истинная ценность.
Сравнивая ИИ с революцией в области электричества, строительством интернет-инфраструктуры и другими историческими циклами, автор пытается ответить на ключевой вопрос: куда направляются капиталы в этой технологической волне, которая может изменить мировую промышленность, и как обычные люди могут участвовать в этой возможности обогащения ИИ.
Вот оригинал:
Большинство людей думает, что ИИ — это просто чат-бот.
Я могу понять такое мнение. Вы открываете ChatGPT, чтобы он помог вам отредактировать письмо, и он мгновенно это делает. Это похоже на магию. Затем вы закрываете страницу и думаете, что понимаете, как работает ИИ. Но это похоже на то, как вы один раз провели кредитную карту Visa в ресторане и решили, что понимаете, как Visa зарабатывает деньги. Вы просто использовали продукт, но не видели систему, стоящую за ним.
В большинстве случаев я пытался понять, куда на самом деле идут прибыли ИИ. И немного неловко, что я потратил много времени, чтобы понять, что смотрел не на тот уровень. Я всегда сосредотачивался на ChatGPT, Claude, Gemini — на тех вещах, к которым вы можете получить прямой доступ.
В то же время 700 миллиардов долларов тихо уходит в другую инфраструктуру, которую я даже не могу назвать: чипы, о которых я никогда не слышал, звучащие как вымышленные аббревиатуры упаковки, системы охлаждения, электростанции. В Техасе, Айове и Хайдарабаде заливается огромное количество бетона для строительства дата-центров.
Год назад почти никто не говорил об этих вещах. А сейчас все начинают обсуждать.
Эта статья будет довольно длинной. Если у вас сейчас нет времени, вы можете сохранить ее и прочитать позже.
Я хочу провести вас по всей цепочке ценности ИИ: от электроснабжения дата-центров до приложений на вашем телефоне.
И я объясню это так, что даже если вы никогда в жизни не читали годовые отчеты публичных компаний, вы сможете понять. Я объясню все термины; каждое суждение я подкреплю реальными данными; в тех местах, где я все еще не уверен, я также буду честен, потому что действительно есть некоторые.
Итак, давайте начнем.
Первое: пятиуровневый торт (почему никто не обсуждает нижние четыре уровня)
ИИ — это инфраструктура. Как интернет, как электроэнергия, ему нужны заводы. — Дженсен Хуанг
Большинство людей понимают ИИ так: умный компьютер отвечает на вопросы.
Это похоже на то, как сказать, что интернет — это «место, где можно смотреть видео». Технически верно, но абсолютно упущены основные моменты.
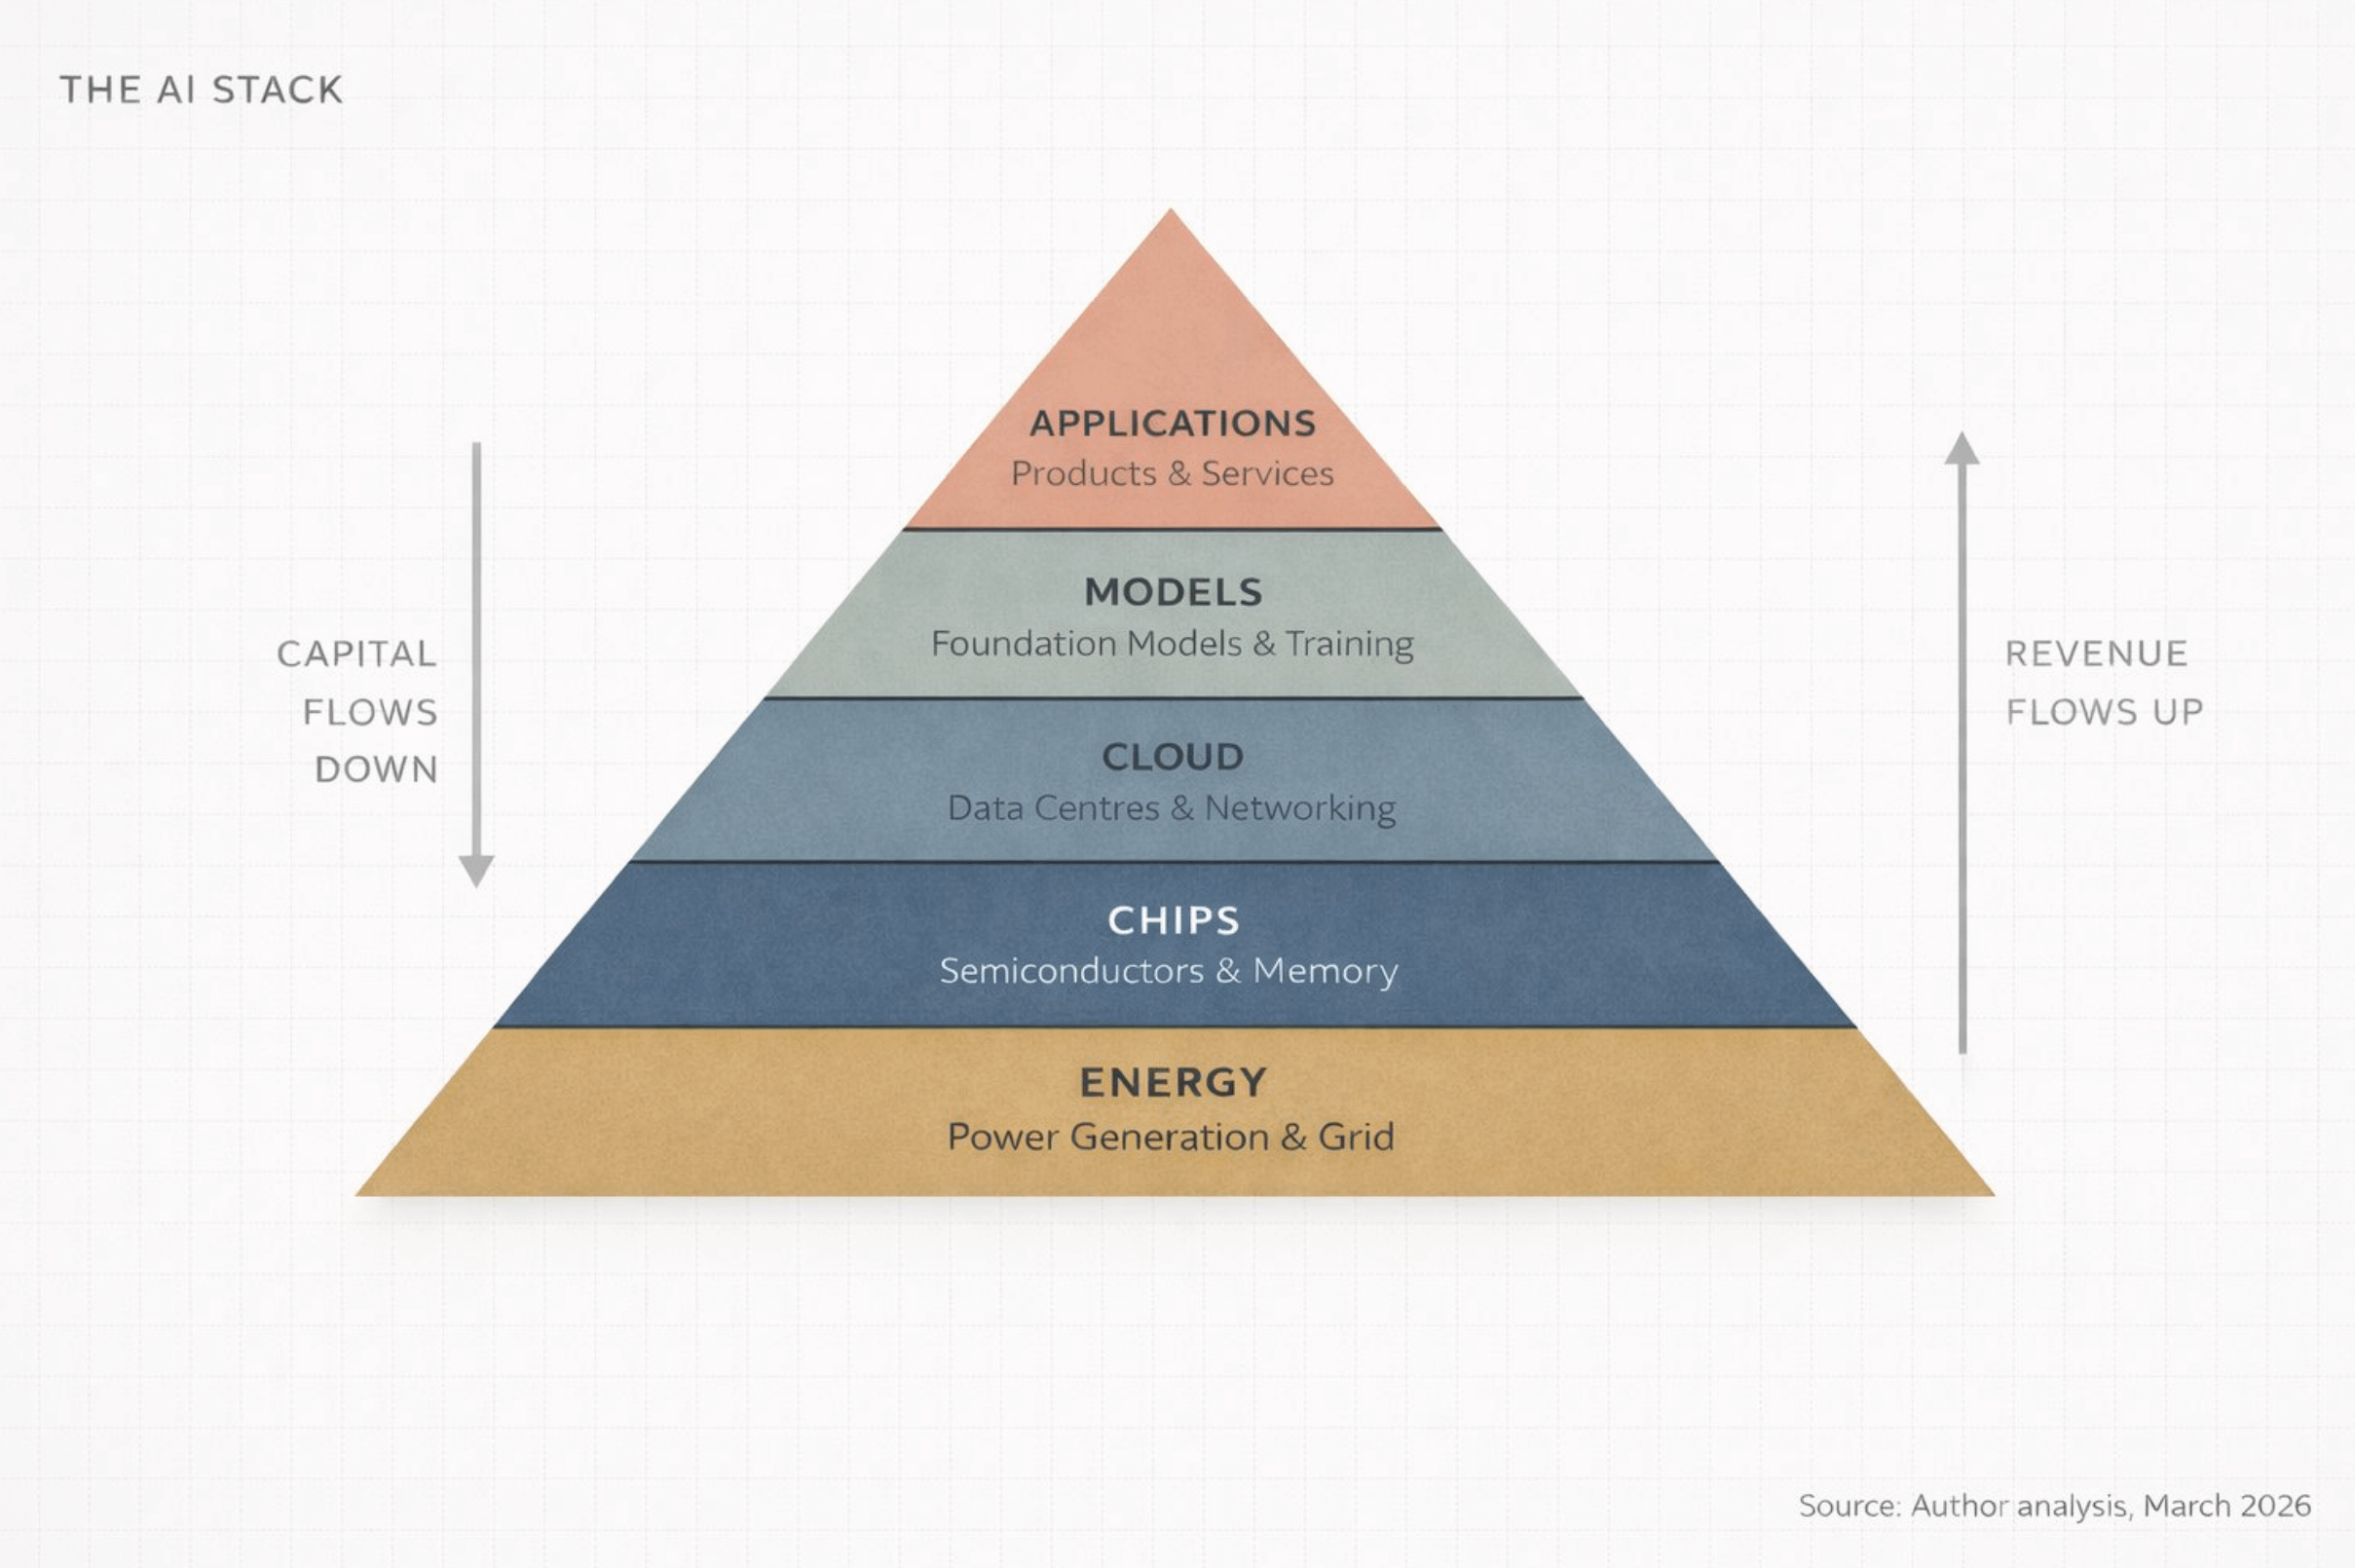
На Всемирном экономическом форуме в январе 2026 года Дженсен Хуанг описал ИИ как пятиуровневую систему:
Энергия (Energy)
Чипы (Chips)
Облачные вычисления (Cloud)
Модели (Models)
Приложения (Applications)
Он назвал эту целую систему: «самое большое строительство инфраструктуры в истории человечества».
Сначала подумайте над этим словом: инфраструктура (Infrastructure).
Шоссе. Электросеть. Система водоснабжения. Эти вещи заставляют современную цивилизацию работать, но люди обычно обращают на них внимание только тогда, когда у них возникают проблемы.
ИИ становится тем же самым: невидимым, незаменимым и крайне дорогим в строительстве. Я называю эту структуру стеком ИИ (AI Stack). Он состоит из пяти уровней, каждый уровень поддерживает предыдущий, а деньги двигаются между этими уровнями в обе стороны.
Самая простая версия, которую я могу представить, выглядит так:
Энергия (Energy), вам нужно электричество для работы компьютеров, и много электричества.
Чипы (Chips), вам нужны специализированные процессоры для вычислений. Это не CPU в вашем ноутбуке.
Облачные вычисления (Cloud), вам нужны огромные складские дата-центры, заполненные этими чипами, соединенными с очень высокоскоростной сетью.
Модели (Models), вам необходимо настоящее программное обеспечение ИИ — «умный мозг», который учится на данных.
Приложения (Applications), вам нужны продукты, которые действительно используют люди, такие как ChatGPT, Google Search или система противодействия мошенничеству в банках.
Любая дискуссия об ИИ, которая касается только пятого уровня (прикладного уровня), игнорирует целых 80% реальности. А если вы инвестор, предприниматель или просто хотите понять, в каком направлении движется мир, действительно важный момент в том, что деньги не будут равномерно распределены между этими пятью уровнями. Они будут сосредоточены, расти сложным процентом и направляться к очень немногим ключевым узлам.
А сегодня эти деньги сосредоточены в местах, на которые большинство людей даже не обращает внимания.
Второе, отслеживание потоков капитала (ответ не там, где вы думаете)
Внимание большинства людей почти всегда сосредоточено на прикладном уровне. ChatGPT, GitHub Copilot, Claude, Perplexity.
Это все продукты, которые вы можете использовать напрямую, поэтому легко подумать, что история ИИ, вероятно, заключается в этих приложениях.
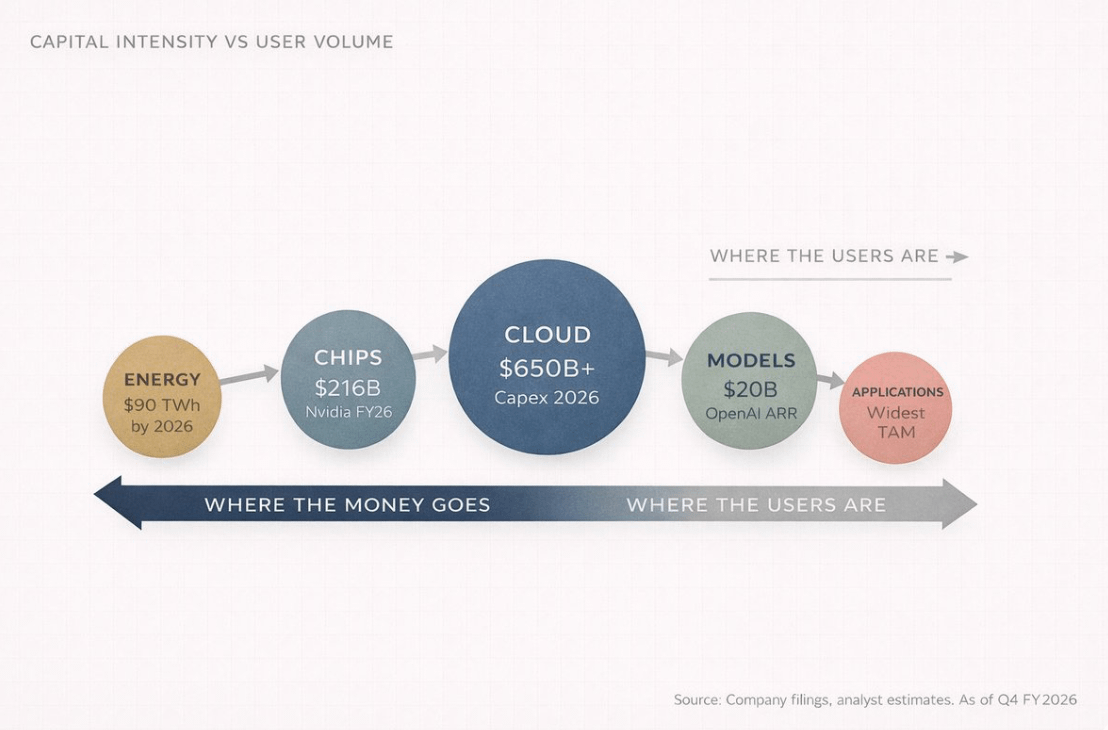
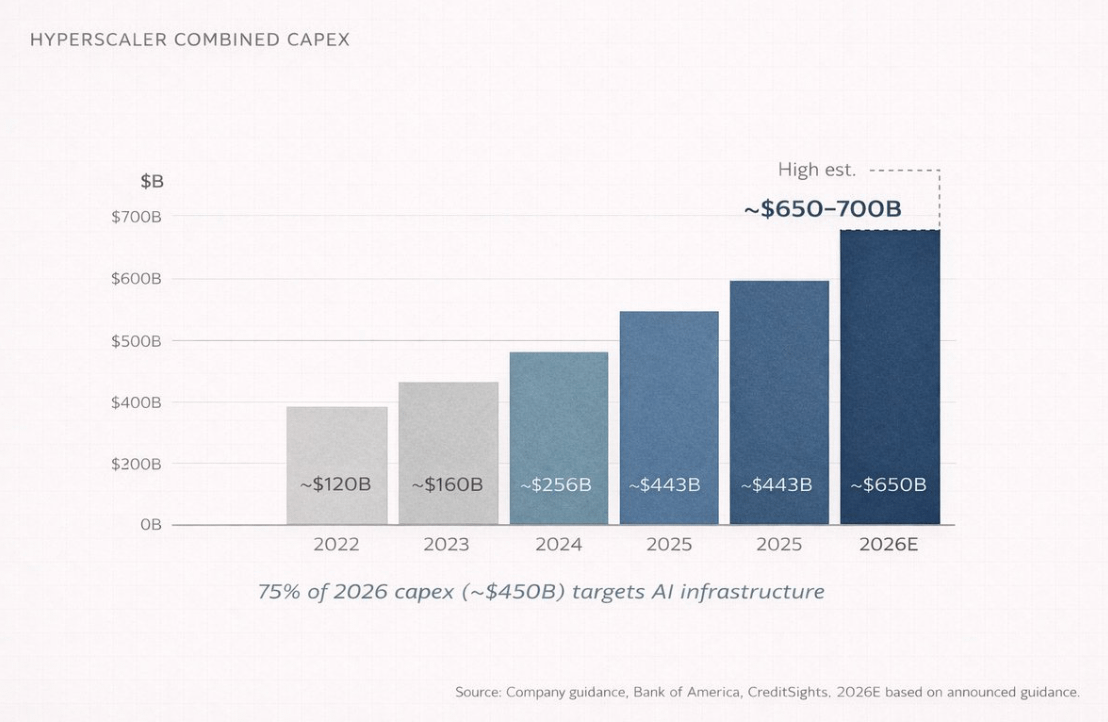
Но большинство людей игнорирует одну вещь. К 2026 году ожидается, что капитальные расходы (CapEx) четырех крупнейших облачных компаний (Amazon, Microsoft, Google, Meta) достигнут 650-700 миллиардов долларов за год.
Это за год, четыре компании в сумме.
Эта цифра примерно соответствует ВВП Швейцарии за целый год. Из них около 75%, около 450 миллиардов долларов, будет напрямую вложено в инфраструктуру ИИ.
Это не чат-бот, не приложение. А здания, чипы, оптоволокно и сети, системы охлаждения — о них почти никто не говорит на коктейльных вечеринках. Это именно и говорит о том, что деньги находятся именно там.
Потому что, если поразмыслить, прежде чем кто-либо смог использовать ChatGPT, кто-то должен был сделать одно — построить дата-центр размером с торговый центр, установить в нем десятки тысяч специализированных процессоров, соединить их сетевым оборудованием, стоимость которого превышает стоимость большинства компаний, и обеспечить всю систему электропитанием, достаточным для небольшого города. И это должно работать каждый день.
Это первые три уровня: энергия, чипы, облачная инфраструктура — это невидимые уровни и именно те места, где действительно развертываются огромные капиталы.
Некоторые могут задаться вопросом: «А как насчет OpenAI? Разве они уже не заработали десятки миллиардов долларов?»
Это действительно так.
К концу 2025 года годовой доход OpenAI (ARR) достигнет 20 миллиардов долларов. Годом ранее он составлял 6 миллиардов долларов, а за год до этого — всего 2 миллиарда долларов.
Двухлетний рост в 10 раз, в человеческой истории бизнеса очень немногие компании могли добиться такого быстрого роста доходов на таком уровне.
Но проблема в том, что затраты также удивительны.
2025 год: OpenAI планирует сжечь около 9 миллиардов долларов наличными
2026 год: ожидается, что будет сожжено 17 миллиардов долларов
Это просто стоимость вывода (inference cost), то есть стоимость, которая фактически возникает, когда вы задаете вопрос ИИ:
2025 год: 8,4 миллиарда долларов
Ожидается, что в 2026 году: 14,1 миллиарда долларов
Согласно текущим прогнозам, OpenAI может достичь положительного денежного потока только к 2029 или 2030 году.
Итак, возникает вопрос: куда уходят эти сгоревшие деньги?
Ответ: потоки идут вниз по стеку ИИ.
Поток:
Microsoft Azure (OpenAI согласно соглашению должна выплатить Microsoft 20% дохода до 2032 года)
GPU от Nvidia
Строительные компании дата-центров
И компании, обеспечивающие электроэнергию
Если вы посмотрите на эту систему чуть дольше, вы заметите почти цикличную структуру:
Microsoft инвестирует в OpenAI
OpenAI использует эти деньги для покупки облачных услуг Azure
Azure использует доходы для покупки чипов Nvidia
Nvidia объявила о рекордной прибыли
Все аплодируют
Затем капитал продолжает течь вниз.
В стекe ИИ есть одна очень важная структурная реальность:
Большинство пользователей находятся на самом верхнем уровне (прикладном уровне)
Большая часть прибыли находится на самом нижнем уровне (инфраструктурном)
А это расхождение между местоположением пользователей и местоположением прибыли является сердцем всей инвестиционной логики ИИ.
Это первое правило цепочки ценности ИИ: доходы движутся вверх, капитал оседает вниз.
Третье: вы уже видели эту сцену
Все проблемы человечества по сути являются инженерными проблемами, а инженерные проблемы в конечном итоге могут быть решены. — Бакминстер Фуллер
Если вы хотите действительно понять, что происходит с ИИ, вы можете обратиться к истории революции в области электричества с 1880 по 1920 год.
В 1882 году Томас Эдисон построил первую коммерческую электростанцию на улице Перл в Манхэттене. В то время большинство людей считали электроэнергию лишь новой забавой, более «современным» способом освещения. В конце концов, газовые лампы и так неплохо работали. Кто действительно нуждался в этом?
Но всего за 40 лет электроэнергия полностью преобразила почти все отрасли: производство, транспорт, связь, здравоохранение, развлечения.
На самом деле победителями в этой революции стали не изобретатели лампочки, а те, кто строил инфраструктуру: General Electric, Westinghouse Electric, компании по производству электроэнергии, медные шахты, строительные компании.
Сегодня ИИ повторяет ту же модель, просто скорость сжата до нескольких лет, а не десятилетий.
Сравните две цепочки:
Структура ИИ: ИИ → Дата-центры → Чипы → Исходные материалы → Энергия
Энергетическая система: энергия → заводы → машины → сырьевые материалы → уголь / гидроэлектрическая энергия
Два пути практически идентичны. А победители, снова, не находятся в прикладном уровне, а в инфраструктурном.
Я называю это явление гравитацией инфраструктуры (Infrastructure Gravity): каждый раз, когда появляется новая вычислительная платформа, первое богатство всегда создается теми, кто «продает лопаты».
Приложения будут выходить на первое место, приложения будут получать все медиа-внимание. Но инфраструктура забирает большую часть прибыли.
Например, Nvidia в финансовом году 2026 (по состоянию на январь 2026 года) получила доход в 215,9 миллиарда долларов, что на 65% больше, чем годом ранее. Из них только бизнес дата-центров в последнем квартале создал доход в 62,3 миллиарда долларов, что на 75% больше. Этот бизнес сейчас составляет 91% от общего дохода Nvidia.
Иными словами, одна компания имеет доход в 68 миллиардов долларов за квартал, из которых 90% поступает из одной и той же бизнес-линии.
Посмотрите на производство чипов. TSMC занимает около 70% мирового рынка контрактного производства чипов, с доходом 122,5 миллиарда долларов. Второе место занимает Samsung Electronics с 7,2%. Такой уровень монополии даже заставляет Standard Oil выглядеть не так экстравагантно.
Инфраструктура всегда выигрывает первой. Настоящий вопрос только в том, как долго продлится этот временной интервал.
Спросите любого, что такое интернет-революция, и они скажут: Google, Amazon, Facebook.
Но если спросить, где были заработаны первые деньги, ответ будет Cisco Systems, Corning, компании по прокладке оптоволокна.
Та же история, просто в другой эпохе.
Четвертая часть, которую никто не хочет слушать
Рынок акций — это механизм, который переводит деньги от тех, у кого нет терпения, к тем, у кого есть терпение. — Чарли Мангер
Я должен признаться. Когда я впервые обратил внимание на ИИ как инвестор, я тоже допустил ту же ошибку, что и большинство людей — я смотрел на прикладной уровень. Я увидел рост ChatGPT. Увидел, что Anthropic привлекло десятки миллиардов долларов. Поэтому я подумал, что компании ИИ выиграют, и решил инвестировать в компании ИИ.
Затем произошло три вещи, которые изменили мою точку зрения, и они произошли в том порядке.
Первое: самые горячие компании сжигают деньги
Я заметил, что почти все «компании ИИ» безумно тратят деньги. OpenAI, Anthropic, Mistral AI, xAI. Все они тратят деньги гораздо быстрее, чем зарабатывают. Причина не в плохой бизнес-модели, а в том, что стоимость вычислений является структурной.
Каждый раз, когда вы задаете вопрос ИИ, система должна выполнять реальные вычисления. Вычисления требуют GPU, GPU требуют электричества. И чем мощнее модель, тем выше требования к вычислительной мощности, поэтому эксплуатационные расходы только будут расти.
Иными словами: люди думают, что победители в ИИ — это те, кто тратит больше всего.
Второе: самое прибыльное находится на нижнем уровне.
Я заметил, что компании инфраструктуры печатают деньги. Валовая маржа Nvidia близка к 75%, TSMC увеличивает производство и одновременно повышает цены, потому что спрос значительно превышает предложение.
Эти компании не имеют вопроса «когда они начнут получать прибыль». Их вопрос в том, что нам просто не хватает времени, чтобы строить быстрее. Эти два вопроса совершенно разные.
Третье: не думайте как «потребитель» (это также самое неприятное)
Я осознал, что все время думал об ИИ как потребитель.
Потребители видят приложения. Инженеры видят технологический стек. Как только вы видите весь технологический стек, вы больше не можете его игнорировать.
Каждый раз, когда ИИ выпускается, это становится объявлением о капитальных расходах (CapEx). Каждое обновление модели становится новым заказом на чипы. Каждая новая функция становится новой арендой дата-центра.
Вся отрасль начинает напоминать круги на воде: чем ближе к центру, тем больше сосредоточена прибыль.
Возможно, вы являетесь: инженером-программистом, сосредоточенным на моделях ИИ, частным инвестором, который купил Nvidia за 300 долларов, или человеком, который наблюдает за этой революцией издалека (возможно, вы одновременно являетесь всеми тремя — это самое интересное положение).
Как бы вы не находились на этом уровне, принципы остаются одинаковыми. Потребитель видит продукт, инвестор видит цепочку поставок. А лучшие инвесторы видят цепочку поставок, которая уже сформировалась до выпуска продукта.
Пять, инвестиционная карта: поэтапный разбор технологического стека ИИ
Статья уже довольно длинная, поэтому я ускорю темп.
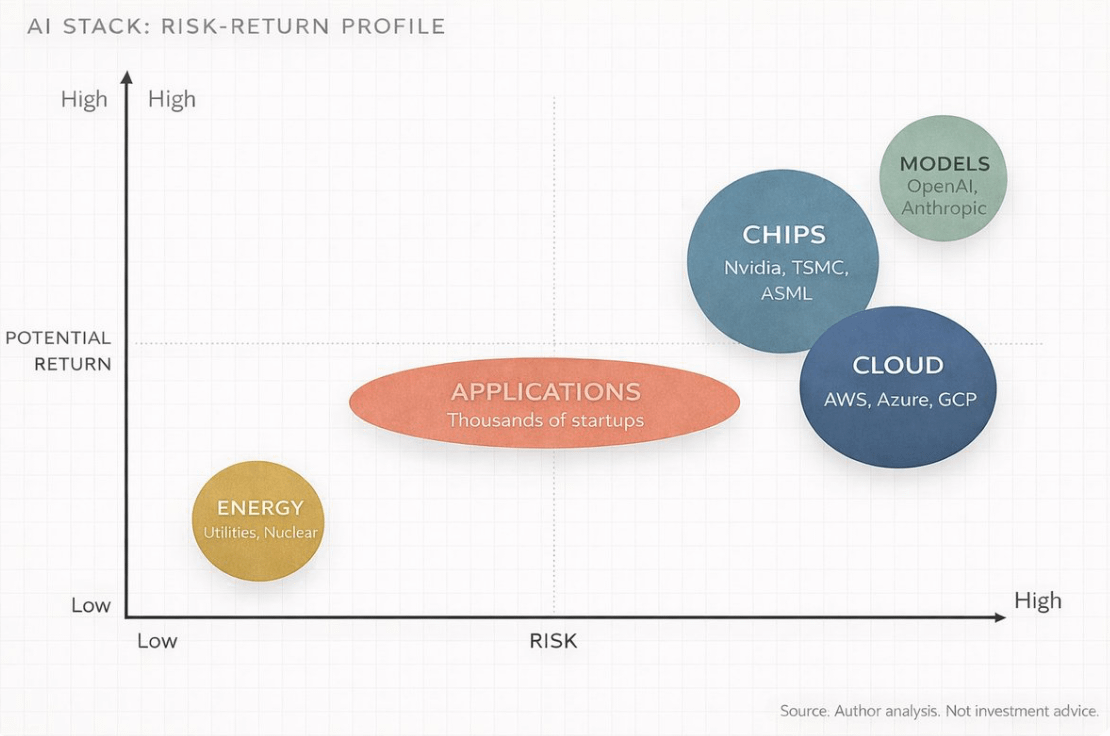
Ниже приведена структура каждого уровня ИИ Stack, основные участники и потенциальные возможности.
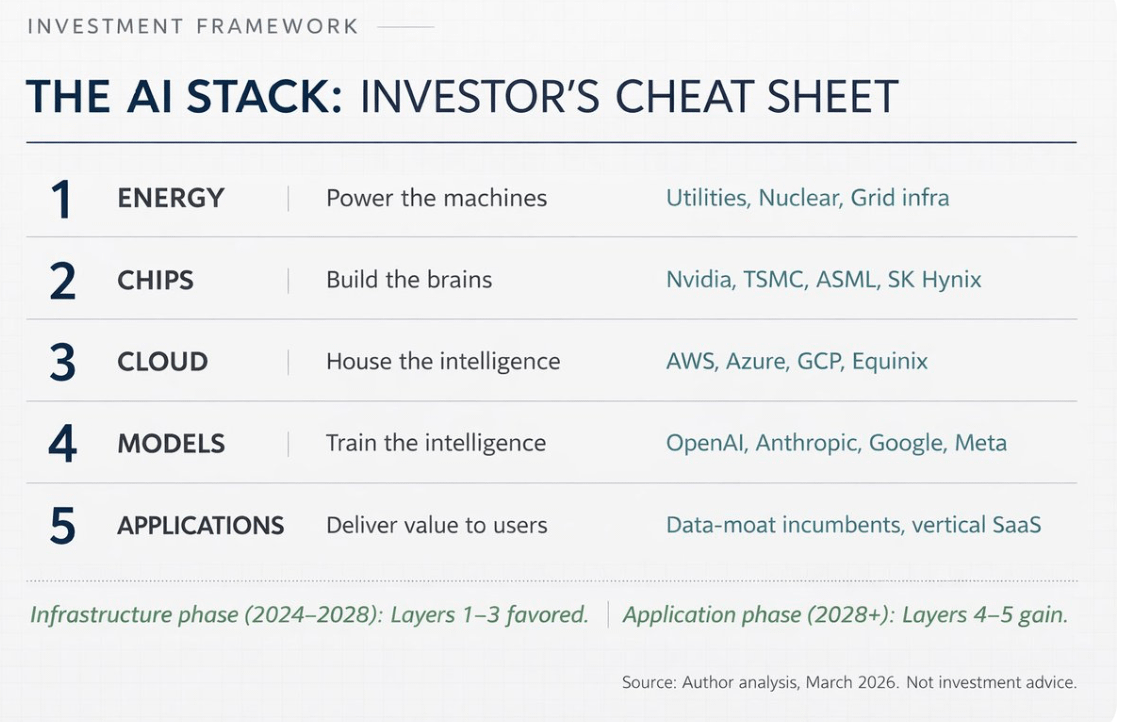
Уровень 1: Энергия
Дата-центры ИИ потребляют огромное количество электроэнергии. Один сеанс обучения крупной модели может использовать столько электроэнергии, сколько потребляет небольшой город за год. Ожидается, что к 2026 году мировые дата-центры ИИ будут потреблять около 90 ТВтч электроэнергии в год, что примерно в 10 раз больше, чем в 2022 году.
Это приводит к очень простой инвестиционной логике: кто может обеспечить стабильное электропитание для дата-центров, тот и будет получать выгоду. Включая атомные электростанции, газовые компании, компании по производству возобновляемой энергии, энергетические компании, особенно компании, расположенные рядом с кластерами дата-центров.
Дженсен Хуанг в октябре 2025 года сказал: скорость, с которой дата-центры строят собственные электростанции, может быть быстрее, чем подключение к электросети. На самом деле многие технологические компании уже строят электростанции рядом с дата-центрами, минуя электросеть.
Это непередаваемое ощущение. Эти технологические компании становятся собственными энергетическими компаниями.
Бенефициарами являются коммунальные компании, независимые производители электроэнергии, производители электрооборудования (трансформаторы, переключающие устройства и т.д.). В Азии, например, в Индии, с расширением гиперскейлеров дата-центры, компании по производству электрооборудования и передачи энергии также получат выгоду.
Уровень 2: Чипы
Это уровень, наиболее знакомый широкой аудитории, поскольку в нем участвует Nvidia. Но на самом деле этот уровень намного сложнее, чем одна компания.
Чиповый уровень можно дополнительно разбить на несколько подуровней:
Дизайнерская компания
Nvidia (GPU), AMD, Broadcom, Qualcomm
И все больше облачных компаний разрабатывают собственные чипы: Google TPU, Amazon Trainium, Microsoft Maia
Производственные компании
Почти полностью монополизировано TSMC, доля рынка составляет около 70%, второй — Samsung Electronics (7,2%). Intel пытается восстановить бизнес контрактного производства, но на это потребуется много лет.
Оборудование
Оборудование для производства чипов поступает от ASML (единственная компания, производящая EUV фотолитографические машины), а также от Applied Materials, Lam Research, Tokyo Electron
Компании по производству памяти
Модели ИИ требуют много высокоскоростной памяти (HBM). Основные игроки: SK Hynix, Samsung, Micron Technology
Технологии упаковки
Технологии передовой упаковки (такие как CoWoS от TSMC) стали новым узким местом.
На этом уровне наиболее шокирующая, на самом деле, это концентрация:
Nvidia: около 92% доли рынка AI GPU
TSMC: почти все ИИ чипы производятся здесь
ASML: единственный поставщик EUV-оборудования
Одна компания проектирует. Одна компания производит. Одна компания производит машины. Эта концентрация является как инвестиционной возможностью, так и геополитическим риском.
Уровень 3: Облачные вычисления и дата-центры
Здесь чипы действительно работают.
Огромные складские помещения:
Тысячи серверов
Высокоскоростное сетевое подключение
Системы жидкостного охлаждения (уже стали стандартом, а не опцией)
Рынок контролируется тремя крупными облачными провайдерами:
Amazon Web Services (31%)
Microsoft Azure (24%)
Google Cloud (11%)
Oracle также быстро расширяется, планируя инвестиции в размере 50 миллиардов долларов в 2026 году. Но этот уровень не ограничивается гиперскейлерами.
Например:
Foxconn собирает 40% ИИ серверов
Arista Networks предоставляет сетевое оборудование
Credo Technology (акции выросли на 117% в 2025 году)
Vertiv предоставляет жидкостное охлаждение
Недвижимость дата-центров:
Equinix
Digital Realty
Даже бетонные поставщики вовлечены, каждая ступень имеет свою полную цепочку поставок.
По оценкам Bank of America, в 2026 году гиперскейлеры вложат 90% операционного денежного потока в капитальные расходы. В 2025 году этот показатель составит 65%.
Morgan Stanley ожидает, что эти компании в этом году выпустят более 400 миллиардов долларов долгов для строительства дата-центров. В 2025 году эта цифра составит 165 миллиардов долларов.
Когда я впервые прочитал эту цифру, я остановился. За год 400 миллиардов долларов долгов, просто чтобы построить больше складов, заполненных компьютерами.
Уровень 4: Модели
Этот уровень — это «уровень мозга», он отвечает за обучение и создание настоящих ИИ моделей.
Основные игроки включают:
OpenAI (серия GPT, годовой доход более 20 миллиардов долларов)
Anthropic (Claude, предполагается, что годовой доход в начале 2026 года составит примерно 19 миллиардов долларов)
Google DeepMind (Gemini)
Meta AI (Llama, открытая модель)
Mistral AI
xAI (разработка Grok)
Этот уровень мне интересен, потому что он одновременно наиболее востребованный и наименее прибыльный.
Например:
Хотя скорость роста доходов OpenAI беспрецедентна, по прогнозам, в 2026 году она все равно потеряет 17 миллиардов долларов наличными.
Anthropic также растет быстро, но сильно зависит от финансирования — в начале 2026 года раунд финансирования на 5 миллиардов долларов, оценка около 170 миллиардов долларов.
Проблема в том, что в бизнес-модели этого уровня существует структурный конфликт. Модели становятся сильнее, требуют больше вычислительных мощностей, в то время как темпы роста стоимости вычислений часто быстрее темпов роста доходов.
Это похоже на ведение ресторана: каждое новое блюдо требует более дорогих ингредиентов, но клиенты хотят, чтобы цены оставались прежними.
Результат заключается в том, что маржа постоянно сжимается.
Когда это изменится? Я не уверен, возможно, в краткосрочной перспективе нет.
Для инвесторов этот уровень относится к высокому риску и высокой прибыли. Проблема в том, что большинство компаний все еще частные.
Поэтому открытая рыночная инвестиционная экспозиция в основном происходит через два типа каналов:
Облачные компании
Например, Microsoft владеет значительной долей в OpenAI и предоставляет вычислительные мощности через Microsoft Azure.
Чиповые компании
Поскольку в процессе обучения моделей они будут потреблять много аппаратного обеспечения.
Уровень 5: Приложения
Это тот уровень, который вы видите каждый день. Например, ChatGPT, Google Search на базе Gemini, функция Microsoft Copilot в Office, система противодействия мошенничеству в банках, алгоритм рекомендаций Netflix, AI-улучшение изображений на вашем телефоне.
Прикладной уровень самый широкий и самый переполненный. Тысячи стартапов и крупных компаний конкурируют здесь. В долгосрочной перспективе это может стать самым крупным сегментом рынка. Некоторые прогнозы предполагают, что к началу 2030-х годов размер рынка прикладного уровня может превысить 20 триллионов долларов.
Но на текущем этапе этот уровень также является самым тонким по прибыли и с наименьшей определенностью в конкуренции.
На этом уровне настоящая дифференциация зависит от данных. Компании, обладающие уникальными, эксклюзивными данными, будут иметь прочное преимущество.
Например:
Salesforce — данные CRM для бизнеса
Bloomberg — данные финансовых рынков
Epic Systems — медицинские записи данных
Компании, обладающие этой защитой данных, могут глубоко настраивать модели ИИ, чего не могут сделать универсальные чат-боты.
Для инвесторов прикладной уровень в конечном итоге может принести наибольшую доходность, но также может уничтожить больше всего капитала.
Большинство стартапов в области ИИ потерпят неудачу, только несколько выживут и сформируют экспоненциальный рост.
Наиболее вероятная инвестиционная логика в ближайшие 3-5 лет состоит в том, что сейчас стоит делать ставку на инфраструктуру, а потом на приложение. А самые умные деньги уже таким образом распределены.
Компании, которые действительно победят на уровне 5, вероятно, будут теми, кто обладает данными, которые другие не могут получить.
И что интересно, многие из этих компаний даже не называют себя ИИ-компаниями.
Шестое, ИИ риски: «Разве это не пузырь?»
Главный враг инвестора, скорее всего, это он сам. — Бенджамин Грэм
Давайте прямо ответим на самый распространенный вопрос. «А как насчет пузыря интернета? Разве это не одно и то же? Огромные инвестиции в инфраструктуру, никаких прибылей, все погружены в хайп».
Это хороший вопрос и стоит на него серьезно ответить.
Ключевое отличие в том, что во время пузыря интернет-компаний, когда компании строили инфраструктуру, спрос на самом деле еще не появился. Тогда компании безумно прокладывали оптоволоконные сети, строили серверные комнаты, но настоящие интернет-пользователи все еще использовали коммутируемый доступ в интернет.
Результатом стало то, что инфраструктура была построена, но спрос появился лишь через 5-7 лет. В это время множество компаний просто обанкротились.
А к 2026 году спрос на ИИ уже будет. Чипов Nvidia не хватает, возможности TSMC по передовым упаковкам полностью распроданы, аренда облачных вычислений растет, а не падает. В то же время OpenAI приобрела 400 миллионов активных пользователей в неделю с марта по октябрь 2025 года. Модели начинают использоваться.
Вычислительная мощность используется. Клиенты платят. Это не значит, что рисков нет. На самом деле, риски очень велики, и, возможно, я думаю об этом чаще, чем хотел бы признать.
Три вещи особенно заслуживают внимания.
Риск несоответствия капитала
В 2026 году технологические компании потратят более 650 миллиардов долларов на дата-центры.
Если доходы от услуг ИИ не будут расти достаточно быстро, чтобы поддерживать эти инвестиции, многие компании столкнутся с серьезным сжатием прибыли. Даже свободный денежный поток Amazon в этом году может стать отрицательным.
Это Amazon, компания, которая почти изобрела бизнес-модель облачных вычислений.
Риск концентрации цепочки поставок
Цепочка поставок ИИ высоко сконцентрирована.
TSMC производит около 70% чипов в мире
ASML является единственным поставщиком EUV фотолитографических машин
Nvidia проектирует 92% ИИ дата-центров GPU
Любые серьезные шоки, геополитика, природные катастрофы, изменения в конкурентной среде могут повлиять на всю цепочку поставок ИИ.
Например, крупное землетрясение в Синьчжу, Тайвань, может отодвинуть развитие ИИ на несколько лет назад. Эта мысль должна вызывать беспокойство.
Переменные DeepSeek
В январе 2025 года китайская лаборатория ИИ DeepSeek выпустила модель. Ее производительность близка к передовым моделям, но стоимость обучения составляет лишь небольшую часть от первоначальной.
Это ставит под сомнение одну из основных гипотез: чем больше вычислительной мощности вы вкладываете, тем лучше будет ИИ.
Если в будущем открытые модели и высокоэффективные модели будут все больше сближаться, то логика инвестиции в инфраструктуру будет ослаблена.
Я не думаю, что DeepSeek разрушил всю логику инвестиций в ИИ. Но он действительно ввел переменную, которой раньше не существовало. И эта переменная, когда она появляется, не исчезает.
Но я всегда возвращаюсь к более широкой картине.
Долгосрочный прогноз, предоставленный консалтинговыми компаниями: McKinsey & Company предполагает, что к 2030 году общая инвестиция в дата-центры составит 6,7 триллиона долларов; PwC предполагает, что ИИ к 2030 году внесет 15,7 триллиона долларов в мировой ВВП; International Data Corporation (IDC) ожидает, что экономическое влияние, связанное с ИИ, составит 22,3 триллиона долларов.
Даже если эти цифры переоценены на 50%, мы все равно сталкиваемся с самой крупной в технологическом плане экономической трансформацией с момента появления интернета. Проблема не в направлении, а в масштабе.
Я часто слышу, как кто-то говорит: «Я скептически отношусь к ИИ».
Конечно, можно.
Вы можете сомневаться в возможностях модели, сомневаться в графике развития, но не стоит игнорировать структуру цепочки поставок.
Это две совершенно разные вещи. Одна — это здоровый рациональный скептицизм, другая может заставить вас упустить возможность.
Через пять лет победители этого цикла будут определенно очень очевидны.
История всегда такова. А сейчас ключ к этой игре: понять структуру, прежде чем кто-то другой ее поймет.
Семь, участвуйте в этой игре на правильном уровне
Представьте ИИ как пятиуровневую видеоигру. Каждый уровень — это другой уровень.
Уровень 1: Энергия
Это уровень учебника для новичков. Важно, просто и при нормальной игре почти невозможно проиграть. Низкий риск, стабильная прибыль.
Как NPC в игре: не умрет, но постоянно дает награды.
Уровень 2: Чипы
Это битва боссов. Власть наиболее сосредоточена, прибыль наивысшая. Но в то же время, технические риски и геополитические риски максимальны.
Награды велики, но сложность на уровне Hard.
Уровень 3: Облачные вычисления
Это многопользовательский сервер, на котором все игроки действуют. Гиперскейлеры действуют как администраторы серверов, они берут комиссию с каждой сделки.
Уровень 4: Модели
Это арена PvP. Конкуренция крайне жестока, скорость инноваций крайне высока.
Большинство игроков будут исключены, только самые экипированные смогут выжить.
Уровень 5: Приложение
Это открытая карта мира. Возможности безграничны, но фиксированных наград нет. Вам нужно самим находить задания.
Настоящая стратегия Meta (元策略) проста. Вам не нужно проходить все уровни.
Большинство людей пойдет играть на уровне 5, потому что он наиболее заметен. Но сейчас самые умные деньги зарабатывают опыт на уровнях 2 и 3, потому что в текущей фазе там, где наибольшая отдача.
Ваше место в технологическом стеке определяет, на что вам следует обратить внимание.
Для непрофессионалов
Вам не нужно понимать, как работает GPU. Вам нужно только знать, что кто-то должен производить GPU, кто-то должен строить для них дата-центры, кто-то должен поставлять для них электроэнергию. А эти компании — все публичные, вы можете читать их финансовые отчеты.
Для технических специалистов
Вы уже знаете, что модели становятся сильнее. Но вы, возможно, недооценили одну вещь: истинное узкое место становится физическим миром: электричество, охлаждение, упаковка чипов. Конкуренция ИИ в следующем десятилетии, возможно, станет больше инженерной проблемой, а не проблемой архитектуры моделей из статей.
Для инвесторов
Цепочка ценности ИИ на самом деле состоит из пятерых различных сделок. Риски разные, временные циклы разные, победители разные. Рассматривать ИИ как отрасль — все равно что в 1998 году рассматривать «технологии» как отрасль. Внутренние различия огромны.
Эта ситуация не продлится вечно. В какой-то день строительство инфраструктуры станет зрелым, прикладной уровень будет интегрирован, а ценность будет вновь перераспределена вверх.
Так же было и в эпоху интернета. В конечном итоге больше всего зарабатывают Amazon, Google, Facebook, а не компании по прокладке оптоволокна и производители серверов.
Но ИИ еще не достиг этого этапа. Сейчас все еще этап инфраструктуры, этап продажи лопат.
А сейчас лопаты зарабатывают большие деньги. Понимающие полный технологический стек увидят сигналы до того, как произойдет перелом.
Другие будут снова и снова удивляться, куда уходит деньги.
Через десять лет понимание стека ИИ станет таким же базовым, как понимание баланса.
Запомните три вещи: понимание технологического стека. Нарисуйте иерархическую структуру. Отслеживайте потоки капитала.
Вот в чем заключается эта игра.
[Ссылка на оригинал]