


В настоящее время рынок крипто-активов исследует RWA в основном через токенизацию активов — то есть, как отобразить права собственности на реальные активы, такие как государственные облигации, акции или недвижимость в цепочке, чтобы достичь более эффективных расчетов и удержания. Однако это решение, сосредотачивающееся на эффективном удержании и расчетах, на самом деле не может полностью удовлетворить другую сторону спроса на финансовом рынке: то есть на торговлю с плечом и управление рисками на колебания цен активов.
Автор статьи: 欧易OKX
Источник: MarsBit
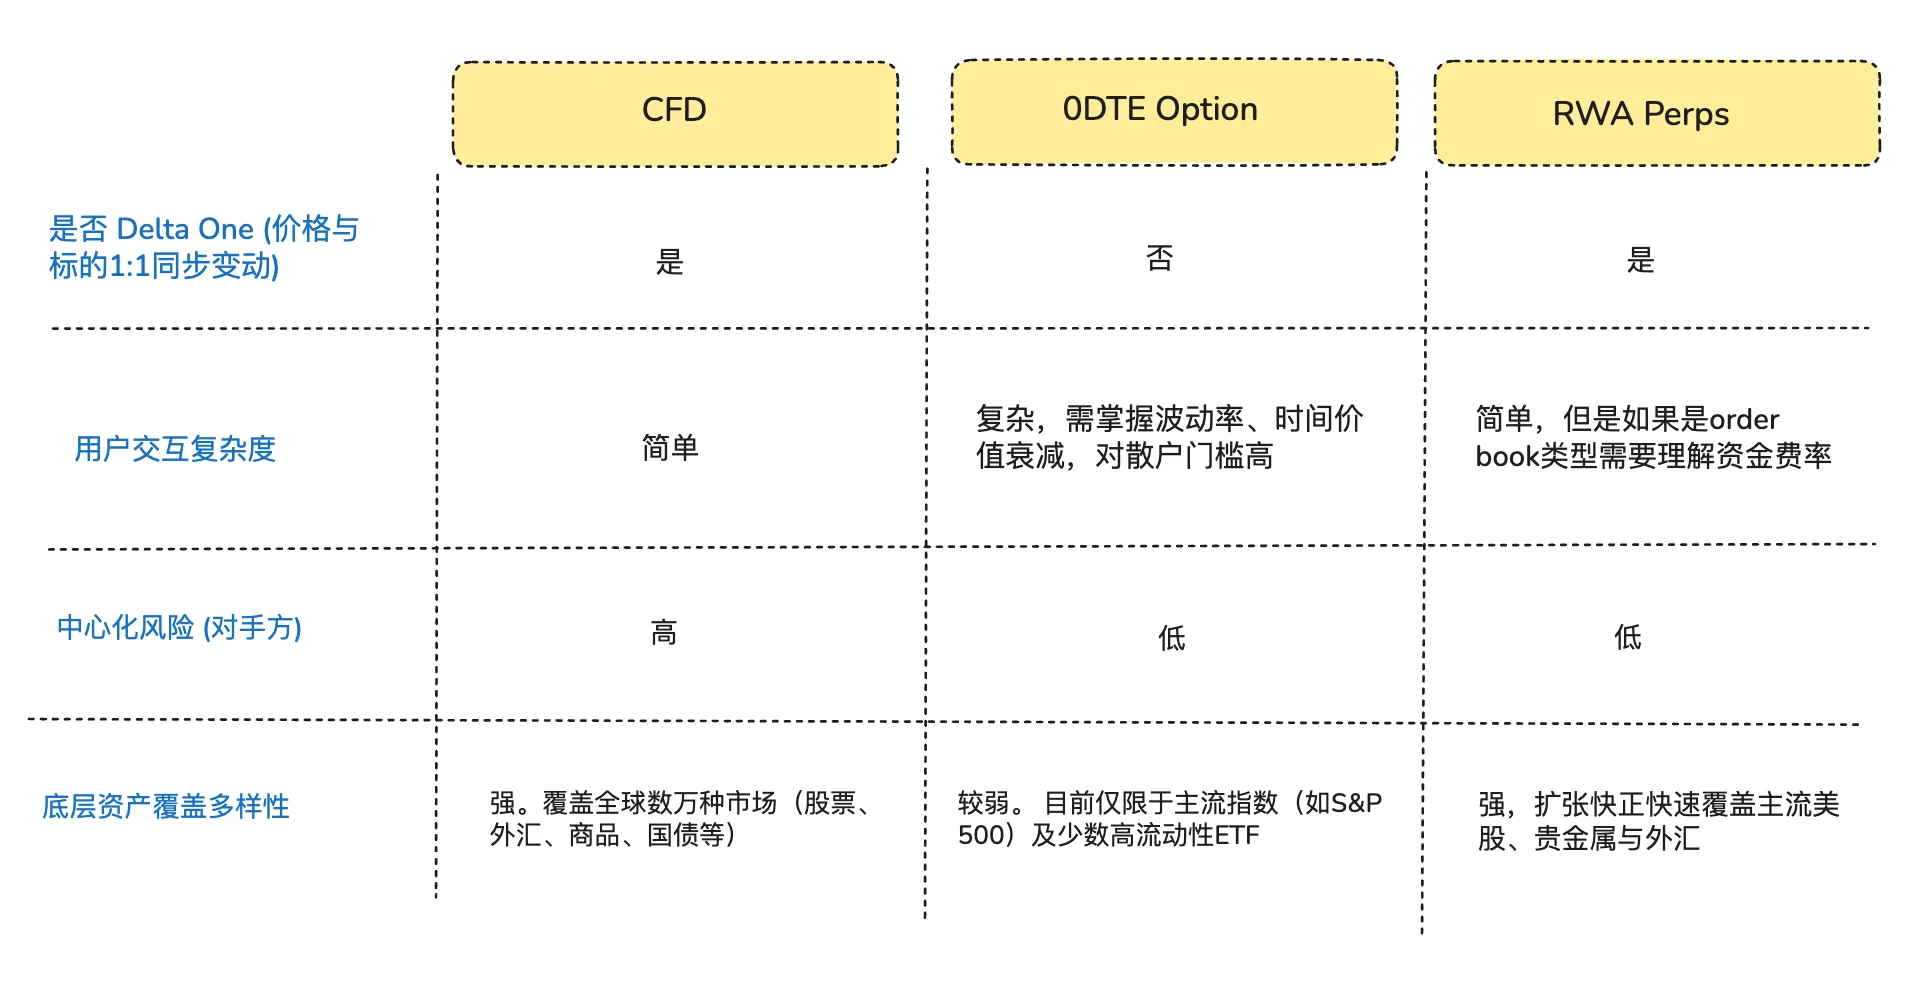
На самом деле, истинным двигателем ликвидности на глобальных финансовых рынках являются не статические держатели активов, а трейдеры, стремящиеся к направленным открытым позициям с плечом. От рынка 0DTE опционов с номинальной стоимостью около 50 триллионов долларов в конце каждого месяца в США до рынка CFD (контрактов на разницу) за пределами США с объемом торговли около 30 триллионов долларов в месяц, желание розничных инвесторов к высокому плечу и краткосрочному риску никогда не угасало. Несмотря на огромные объемы торговли, существующие традиционные финансовые инструменты все еще не могут полностью удовлетворить эту потребность: 0DTE опционы (опционы с нулевым сроком) вынуждают трейдеров одновременно не только участвовать в направленных играх, но и нести нелинейные риски Theta (потери времени) и Vega (волатильности). Тем временем рынок CFD страдает от непрозрачной черной коробки и рисков централизованного контрагента.
С точки зрения потребностей трейдеров, которые стремятся к направленному открытию, на самом деле, многие трейдеры на самом деле жаждут не "опционов" или "токенизированных акций", а чистого открытого дельта (линейного/симметричного дохода) — то есть, чтобы колебания цен активов могли прямо и пропорционально конвертироваться в инвестиционные прибыли и убытки, без каких-либо потерь или отклонений.
Именно в этой структурной несоответствии DeFi протоколы остро уловили эту рыночную возможность. Некоторые предприниматели DeFi пытаются внедрить бессрочные контракты, которые уже прошли около 10 лет проверки на рынке крипто, в область традиционных активов. Эти продукты используют синтетические деривативы, чтобы с помощью оракулов устанавливать цены и механизмы финансирования, привязывая цены базовых активов, чтобы предоставить круглосуточные услуги торговли с плечом для акций, сырьевых товаров и валют.
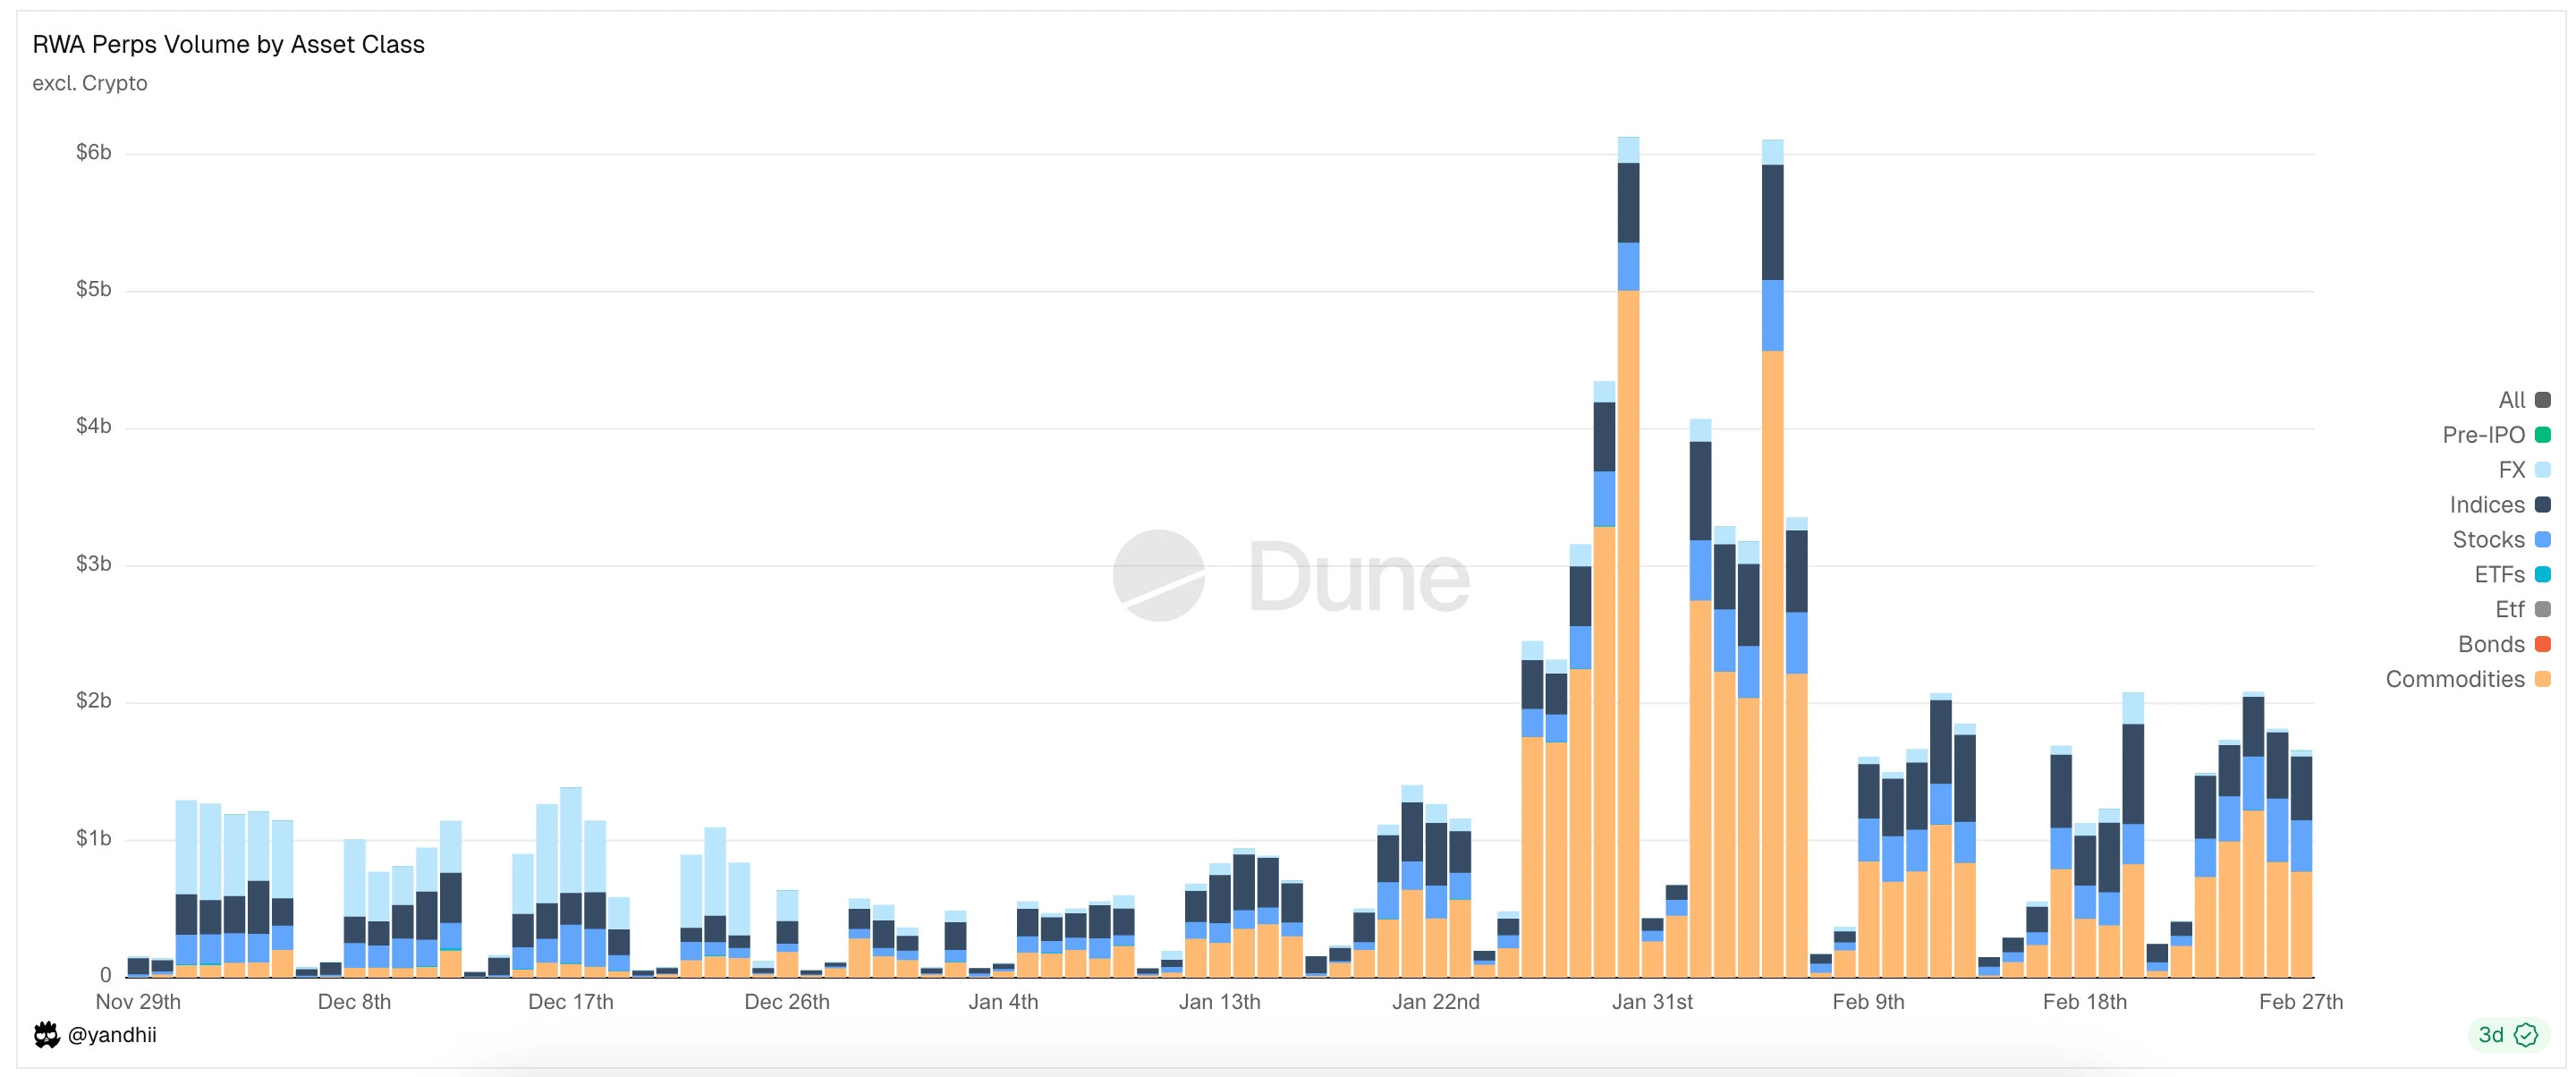
График: Основные типы активов, торгуемых на RWA Perps Dex
1. Фон рынка (возможности для входа на рынок RWA перпсов)
1.1 Вход на рынок 1: Рынок 0DTE опционов в США
За последние 10 лет рынок опционов в США претерпел глубокие структурные изменения. Согласно данным основных опционных бирж Cboe Global Markets, доля сделок с опционами на индекс S&P 500 среди 0DTE опционов возросла с менее чем 5% в 2016 году до более 60% в настоящее время, с месячным номинальным объемом сделок в 48 триллионов долларов (это примерно в 40 раз больше, чем месячный объем торговых операций на централизованных биржах). Эти данные не только отражают рост частоты торговли, но и показывают, что на рынке существует огромная капитальная сила, стремящаяся к высокому рычагу на день.
Примечание: 0DTE в полном объеме означает "нулевые дни до истечения", то есть опционы, истекающие в день сделки, также называются опционами с нулевым сроком. Трейдеры используют их для сверхкороткосрочных спекуляций, чтобы получить быструю прибыль и избежать рисков ночных позиций.
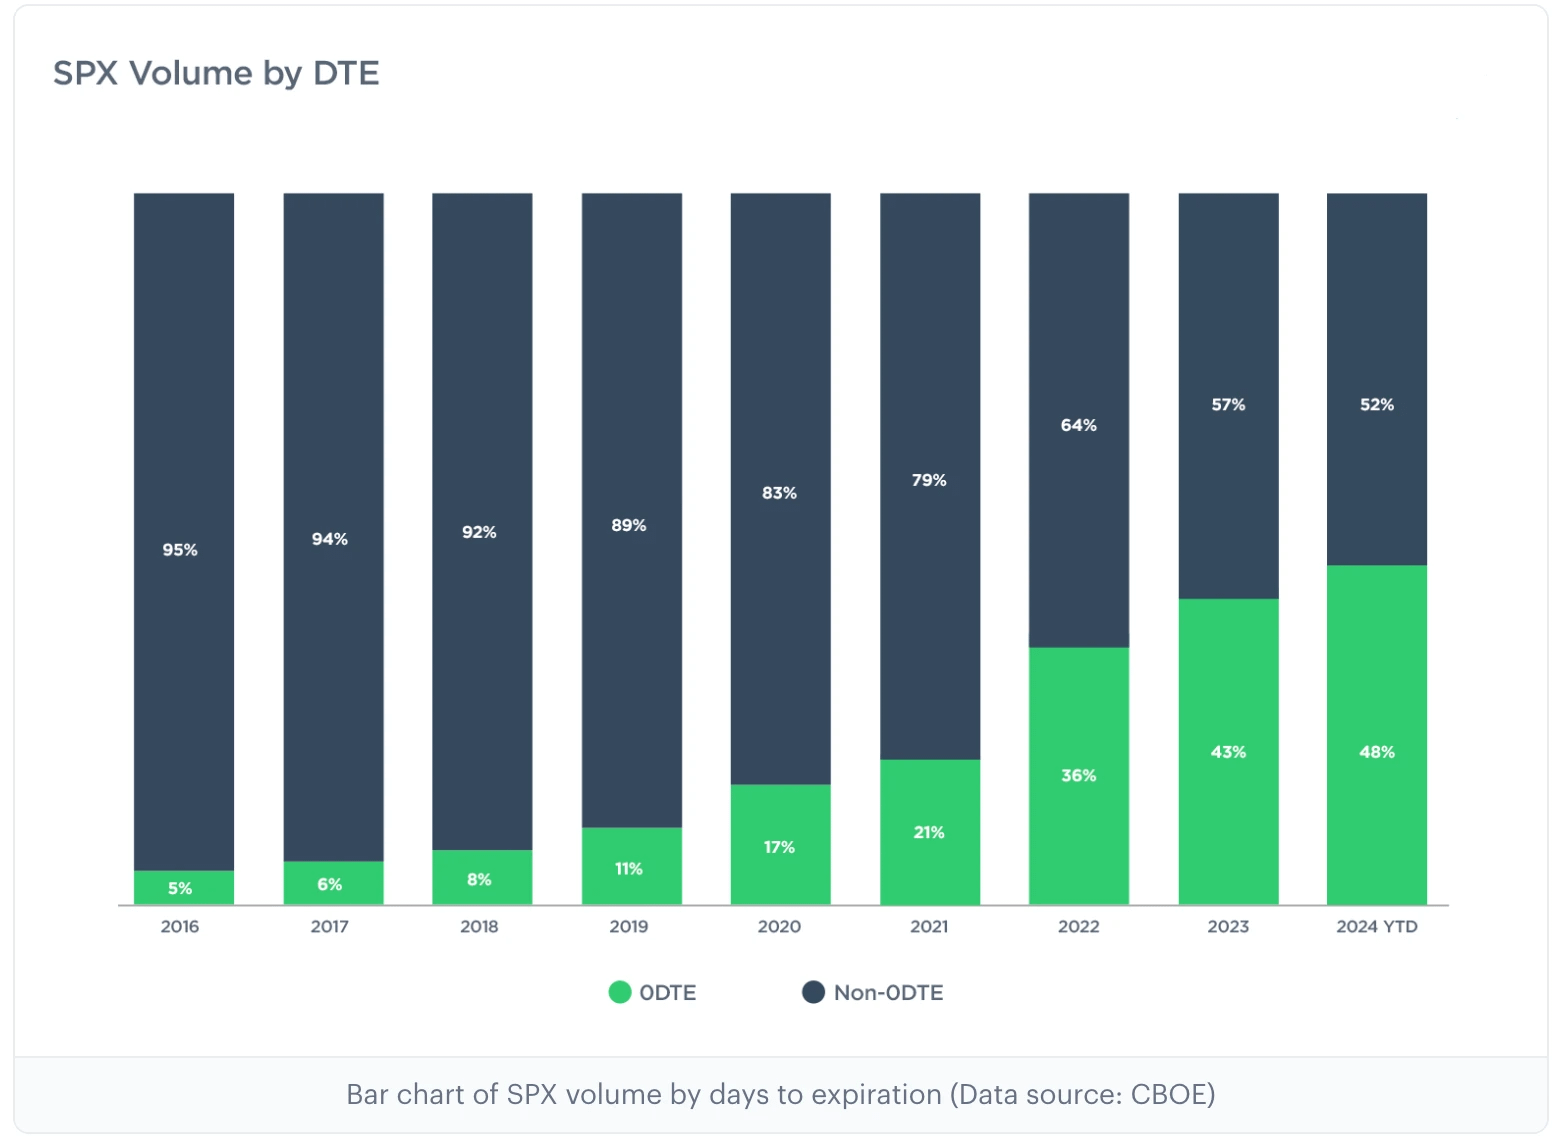
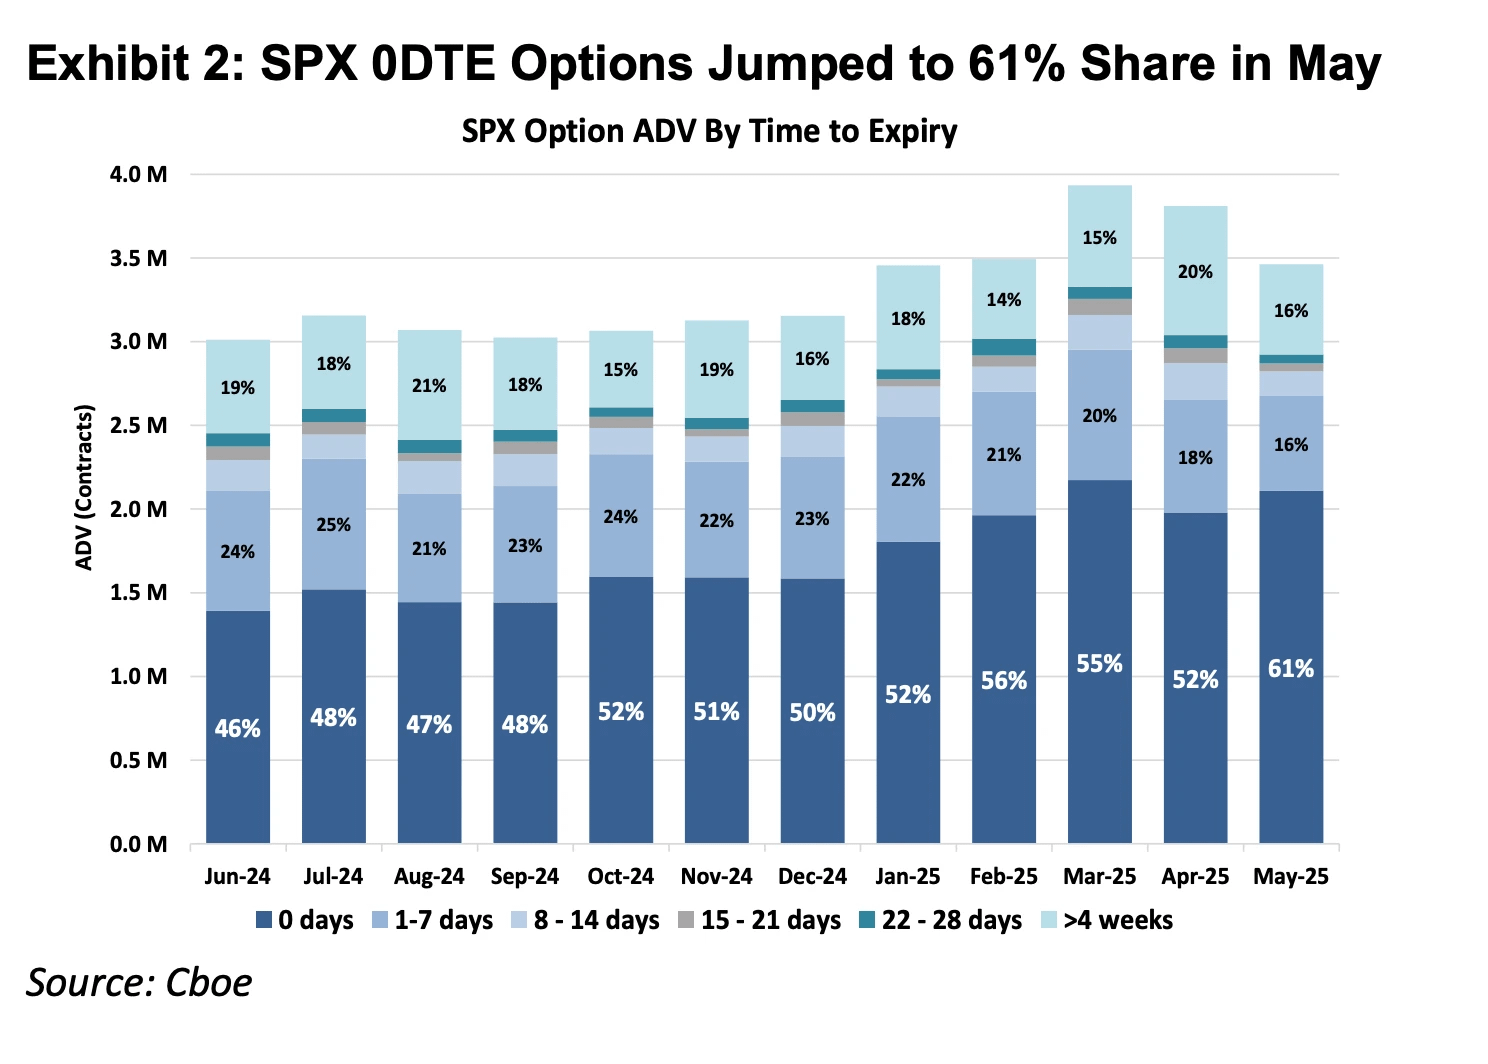
График: На двух предыдущих графиках показаны доли опционов на индекс S&P 500 с разными датами истечения с 2016 по 2025 год. Можно увидеть, что доля 0DTE опциона на рынке опционов в 2016 году составляла всего 5%, а к 2025 году рыночная доля взлетела до 61%. Это показывает, что почти половина сделок по опционам на индекс S&P 500 осуществляется на ставках на направление в тот же день для сверхкороткосрочных спекуляций.
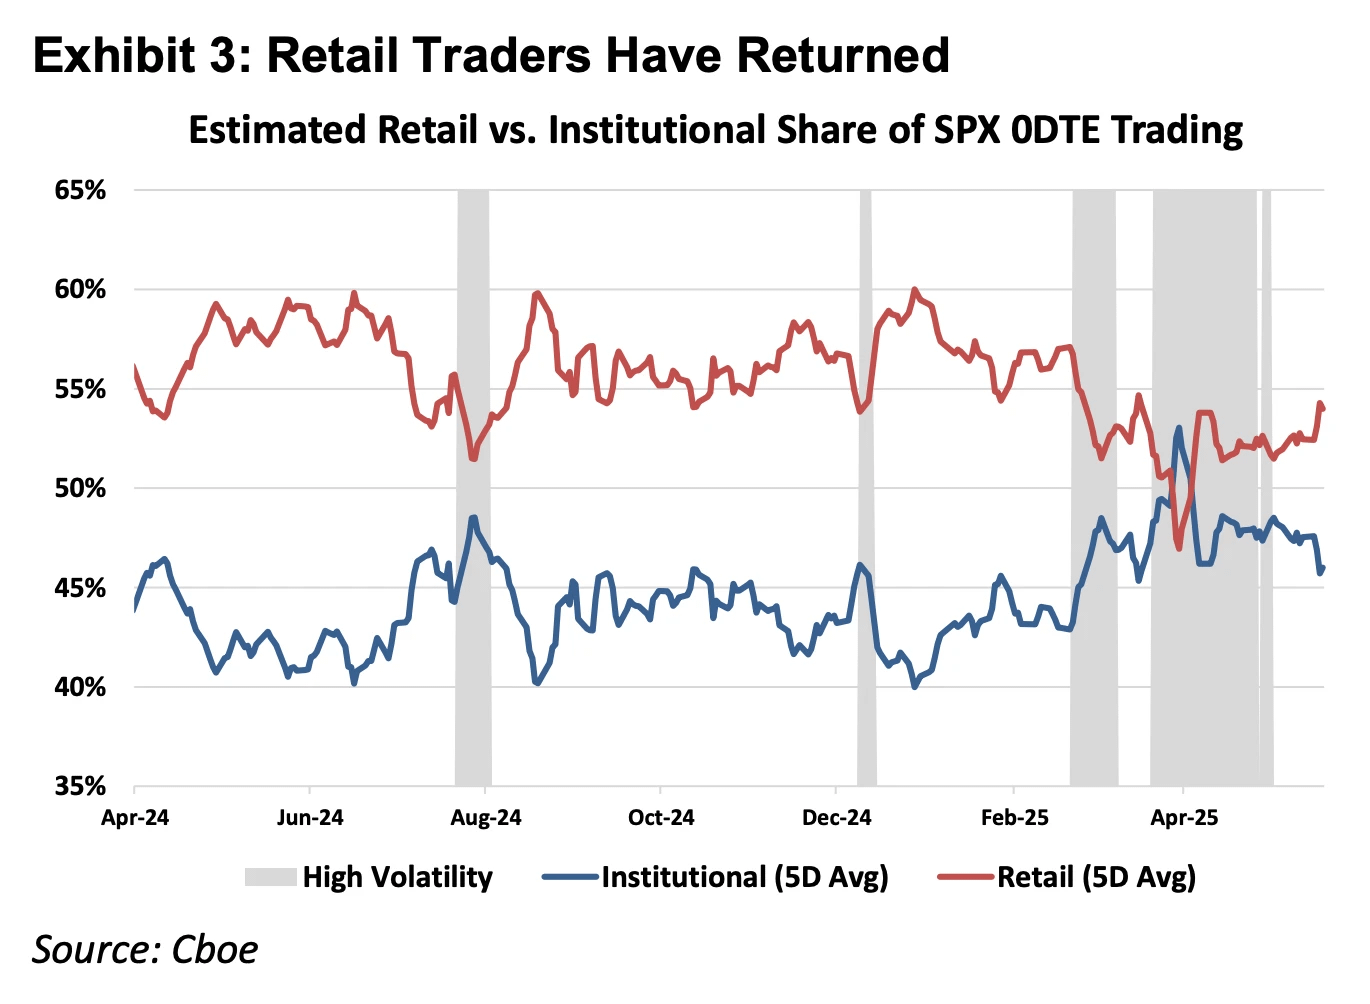
График: На графике видно, что розничные трейдеры являются абсолютными лидерами на рынке 0DTE.
С точки зрения финансовых инструментов и их первичных принципов, финансовые деривативы можно разделить на продукты Delta One и нелинейные продукты. Традиционные инструменты Delta One, такие как акции и фьючерсы, имеют симметричный риск: прибыль от роста цены на активы пропорциональна потерям от падения цены. Однако первоначальная цель опциона заключалась в управлении асимметричными рисками.
Например, управляющий фондом, владеющий большим количеством акций Apple, не желает продавать акции, потому что считает долгосрочные основы компании сильными, но боится, что краткосрочные колебания отчетности могут вызвать резкое падение акций. В этом случае он может купить пут-опцион для страхования своей позиции. В такой структуре его потенциальная прибыль все еще сохраняется с ростом акций (симметричная доходность вверх), но потери строго ограничены уплаченным премиальным взносом (асимметричный риск вниз).
Чтобы реализовать такую функцию страхования "разделения прав и обязанностей", структура затрат опциона должна, кроме отражения внутренней стоимости, связанной с направлением (Delta), также включать отражение вероятности волатильности (Gamma) и временной стоимости (Theta), которая убывает с течением времени.
Указанное недавнее значительное увеличение доли рынка 0DTE раскрывает парадокс: многие трейдеры не стремятся управлять асимметричными рисками или участвовать в сложных торговых играх на волатильность, а рассматривают это как единственный способ получения дневных направленных позиций с плечом. В этой ситуации трейдеры вынуждены оплачивать дорогую временную стоимость (Theta Decay) за "страховую функцию", которая им не нужна. Если скорость роста базового актива недостаточна, чтобы покрыть скорость уменьшения временной стоимости, даже при правильном определении направления, торговля все равно будет убыточной.
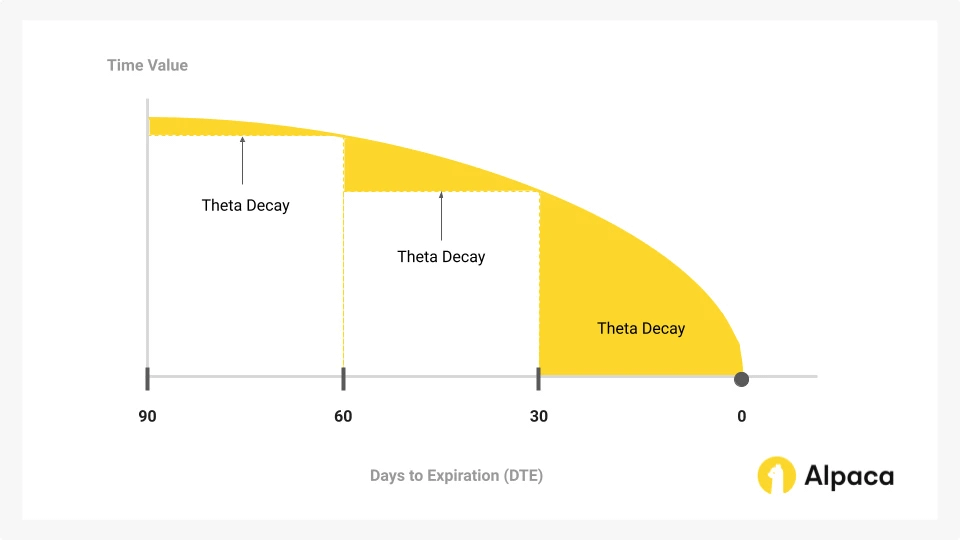
График: Временная стоимость — это основная часть, которая уменьшается с течением времени в опционах, и это также является основным объектом борьбы трейдеров на 0DTE опционах.
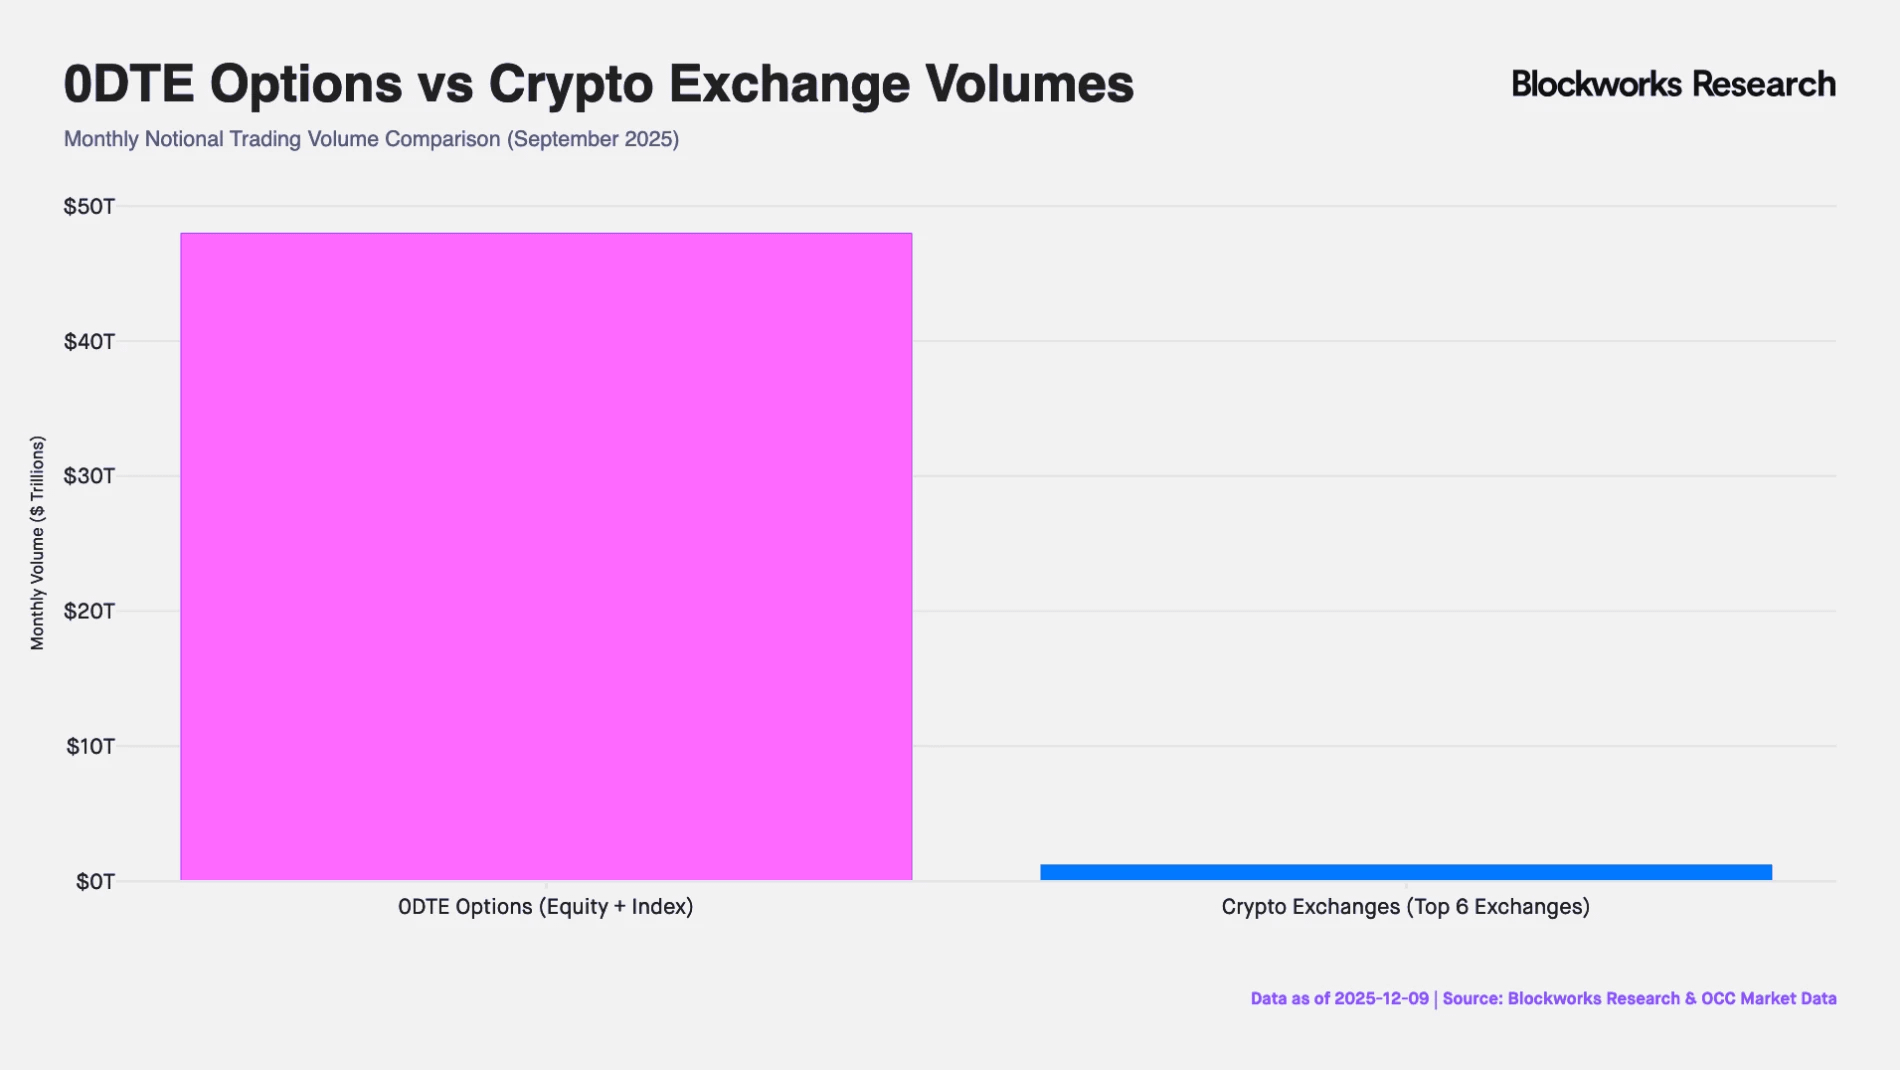
Таким образом, бессрочные контракты, как продукт Delta One, ценны тем, что устраняют избыточные временные и волатильные затраты, предлагая чистое линейное открытие с плечом, которое математически логически может более точно соответствовать спекулятивным потребностям капитала, чем 0DTE опционы.
1.2 Вход на рынок 2: Рынок CFD за пределами США
На рынках за пределами США спрос на розничное плечо в основном удовлетворяется CFD (контрактами на разницу), объем торгов на рынке CFD в 2025 году достигнет 30 триллионов долларов в месяц.
Хотя CFD предлагают линейную прибыльную структуру Delta One, их рыночная модель основана на модели брокерских услуг, что приводит к значительным проблемам с прозрачностью. Большинство CFD брокеров используют модель B-Book (внутреннее создание рынка), то есть брокеры непосредственно выступают контрагентами клиентов (в индустрии есть также серьезные брокеры, которые используют хеджирование для прибыльных клиентов, чтобы избежать рисков, но поскольку ведущие компании CFD занимают лишь 20% рыночной доли, остальные 80% заполнены множеством мелких и средних брокеров, в целом не лишены практики черного ящика, полагаясь на убытки клиентов для получения прибыли), в такой структуре нулевой игры и непрозрачного черного ящика брокеры имеют технические полномочия и экономические стимулы для изменения котировок, проскальзывания и скорости исполнения.
В отличие от продуктов CFD, RWA перпсы можно понимать как "прозрачные CFD на основе смарт-контрактов". Путем переноса логики ликвидации, расчета стоимости капитала и котировок ораклов в цепочку, DeFi протокол устраняет возможность вмешательства централизованных брокеров в результаты торгов. В то же время, основанный на стабильных монетах механизм атомарных расчетов повышает эффективность оборота средств до секунд, обеспечивая истинное само-хранение средств и моментальную ликвидацию.
2. Проблемы в построении продукта RWA перпсов
RWA перпсы не являются просто простой копией перпсов, на которых мы сосредоточены на крипто-активах, которые имеют особенности круглосуточной торговли, моментального ценообразования и T+0 расчетов в цепочке, но традиционные активы ограничены юридической рамкой физического мира, праздниками и устаревшими банковскими расчетными соглашениями.
Асинхронность этих базовых свойств создает "треугольник невозможного" в дизайне продукта RWA перпсов:
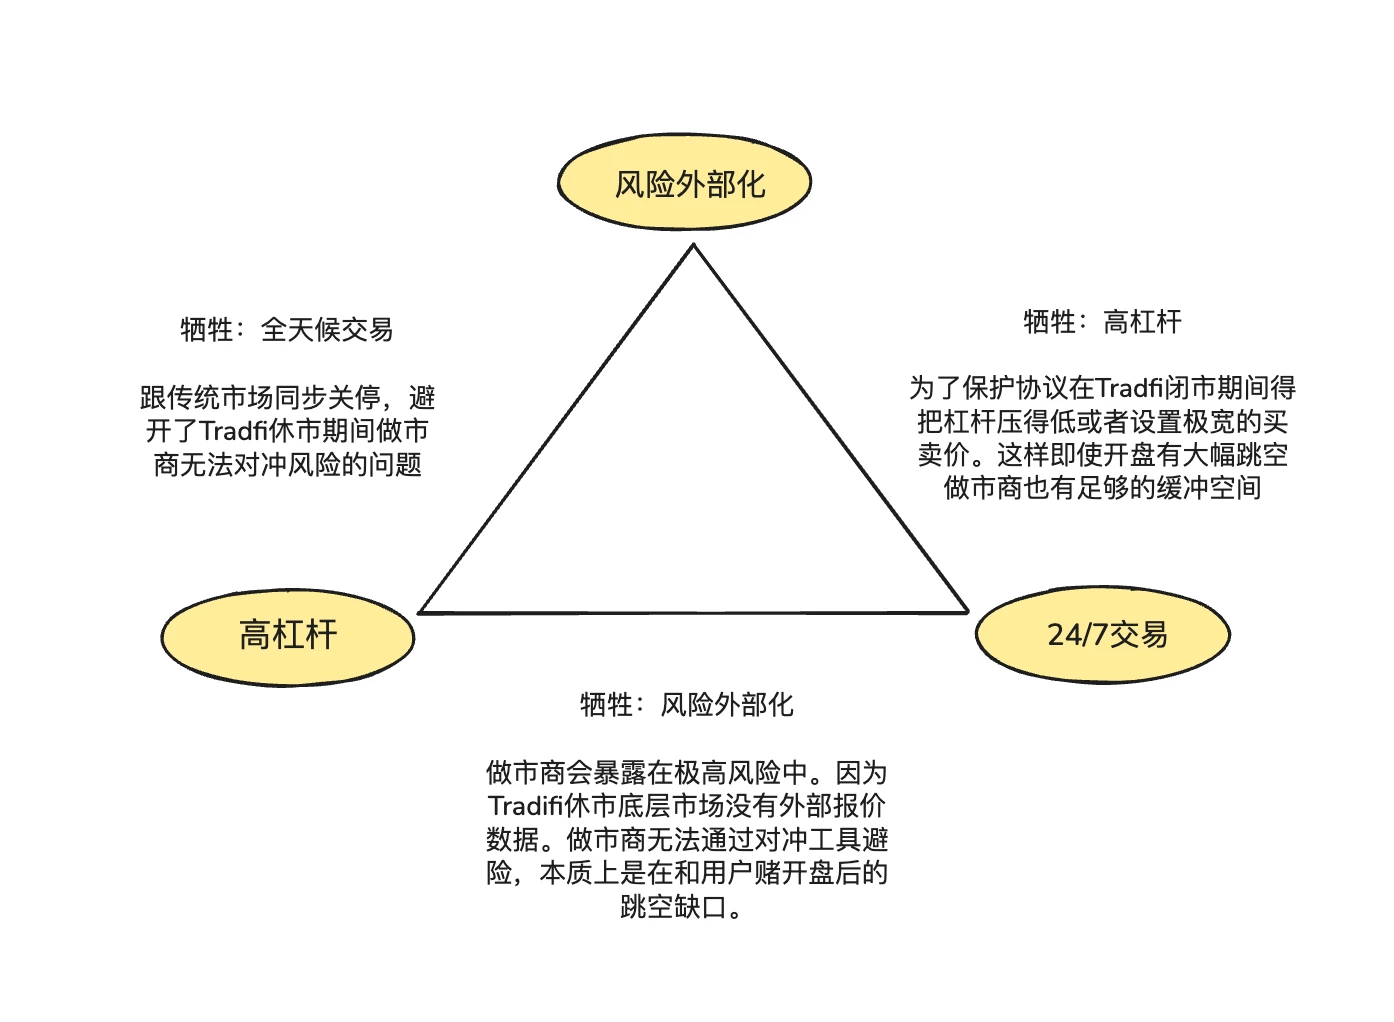
Высокое плечо (High Leverage): удовлетворяет спекулятивные потребности розничных пользователей в высоких множителях.
Круглосуточная торговля (24/7 Availability): поддержание основного значения DeFi в возможности осуществления сделок в любое время и в любом месте.
Внешняя рискованность (Risk Externalization): гарантировать, что протокол и маркет-мейкеры не несут риска направления, чтобы обеспечить системную устойчивость.
2.1 Как цена на RWA Perps в цепочке будет привязана, когда рынок акций в США закрыт?
Суть продукта перпсов заключается в "отражении ценовых открытий". Он требует непрерывной подачи внешних спотовых цен. Однако, когда NASDAQ или CME закрыты по выходным и ночью, это приводит к разрыву в источниках данных о предсказаниях.
Эта ценовая пустота и смещение в период закрытия традиционных рынков порождают два основных риска:
Риск 1: Отсутствие достаточных каналов хеджирования для маркет-мейкеров в выходные
Профессиональные маркет-мейкеры могут предлагать очень узкие спреды и глубокую ликвидность, потому что они не ставят на направление, а стремятся к нейтральной позиции, зарабатывая только на спредах. Это означает, что когда маркет-мейкер продает трейдеру контракты на акции Tesla на сумму 1 миллион долларов, он должен сразу же купить эквивалентное количество активов на традиционном спотовом или фьючерсном рынке, чтобы хеджировать этот риск.
Когда традиционные рынки закрыты, каналы хеджирования закрыты, и маркет-мейкеры не могут корректировать свои хедж-позиции. Чтобы избежать этого риска, маркет-мейкеры могут только отменить ордера или добавить огромную премию за риск в свои котировки. Это объясняет, почему спреды в традиционной модели книги заказов в выходные могут нелинейно увеличиваться до десятков раз от нормального уровня, что легко приводит к иссушению ликвидности.
Риск 2: "Прыжки" в ценах при открытии в понедельник с высоким или низким уровнем
Торговля крипто-активами, благодаря круглосуточной торговле, обычно имеет непрерывные ценовые кривые, и ликвидационный механизм имеет достаточно времени для закрытия позиций пользователей при падении цен. Но в области RWA перпсов традиционные активы накапливают давление колебаний во время закрытия, которое в понедельник открывается мгновенно. Если в понедельник происходит резкое открытие, ликвидационный механизм может оказаться в вакууме, не найдя контрагента для выполнения ликвидации до того, как произойдет выбивание.
В ответ на вышеуказанные проблемы в настоящее время RWA перпсы имеют два основных решения:
Внутреннее симуляционное ценообразование (например, TradeXYZ / Hyperliquid): Внедрение алгоритма экспоненциального скользящего среднего (EMA), который позволяет цене медленно "дрейфовать" на основе покупательской и продажной силы в цепочке, поддерживая оболочку 7x24, но теоретически все еще может быть манипулируемым "теневым рынком".
Принудительное снижение рисков (например, Ostium): Это более практичное решение по управлению рисками. Ostium ввел свойства 0DTE: требуется, чтобы все позиции с высоким плечом автоматически закрывались или значительно снижали плечо перед закрытием. Разрешены только позиции с низким плечом (с достаточным запасом маржи для покрытия 5%-10% разрывов) на ночь. Этот подход, жертвуя частью "вечности", обеспечивает абсолютную безопасность системы при резком открытии в понедельник, предотвращая прорыв LP пула из-за системных плохих долгов.
2.2 Как предоставить уровень глубины торговли на уровне TradFi в цепочке по низким затратам?
При разработке DEX выбор механизма предоставления ликвидности и исполнения заказов является ключевым переменным, определяющим капитальную эффективность системы, логику распределения рисков и пользовательский опыт. В настоящее время существуют две основные решения: CLOB (централизованная лимитная книга заказов) и Oracle-based Pool (пул на основе оракула).
Hyperliquid подтвердил успешность модели книги заказов для крипто-активов, его суть заключается в отсутствии трения при хеджировании: маркет-мейкеры могут переносить риски между платформами за миллисекунды с использованием стабильных монет. После того, как маркет-мейкер принимает заказ в цепочке, он может использовать стабильные монеты для хеджирования рисков на CEX, работающем круглосуточно, за миллисекунды. Поскольку крипто-капитал и активы функционируют в высоко связанном крипто-сети, затраты на хеджирование очень низки, и маркет-мейкеры могут подавлять свои котировки в узком диапазоне, привлекая объем торгов и формируя положительный цикл обратной связи.
В области RWA маркет-мейкеры сталкиваются с огромными трениями при трансакциях хеджирования: с одной стороны, асинхронность между цепочкой USDC (T+0) и традиционными фиатными расчетами заставляет маркет-мейкеров долго держать большие суммы долларов в традиционных счетах в качестве резервного хеджирования; с другой стороны, закрытие традиционных банков в выходные и праздники приводит к тому, что маркет-мейкеры не могут быстро хеджировать в случае резких рыночных движений.
Вот почему основательница Ostium, Kaledora, настаивает на модели на основе пулов, а не на книге заказов. Она считает, что нулевая трение при торговле крипто-активами в области RWA перпсов трудно осуществима, поскольку маркет-мейкеры, принимая заказ на NVDA в RWA перпсах, не могут использовать стабильные монеты для хеджирования на NASDAQ за миллисекунды, так как им нужно преодолевать многочисленные барьеры традиционных банковских каналов.
2.3 Как система гарантирует свою платежеспособность, когда трейдеры получают прибыль от одностороннего рынка?
Третья проблема касается того, как протокол может обеспечить долгосрочную платежеспособность через внешние хеджирования. Модель пулов GMX смогла долго существовать на крипто-рынке, потому что она играла роль "пассивного庄家", используя статистическое преимущество больших выборок для стабильного поглощения износа позиций и прибыли от ликвидаций, возникающих в условиях частых колебаний. В условиях заметной волатильности на крипто-рынке такая модель имеет положительную математическую ожидаемость для LP пула.
Но распределение рисков RWA-активов совершенно иное. Основные индексы, такие как S&P 500, часто демонстрируют односторонние тренды на протяжении нескольких лет. При отсутствии механизма внешнего хеджирования (хеджирования) непрерывная прибыль пользователей будет напрямую превращаться в чистые убытки пула LP, что приводит к тому, что система не может захватывать волатильные прибыли, а скорее будет полностью истощена односторонними позициями, в конечном итоге столкнувшись с исчерпанием платежеспособности.
Третье, представительные проекты и структурные противоречия: Оценка ораклов + пул (Pool based + Oracle pricing) против книги заказов (Order book)
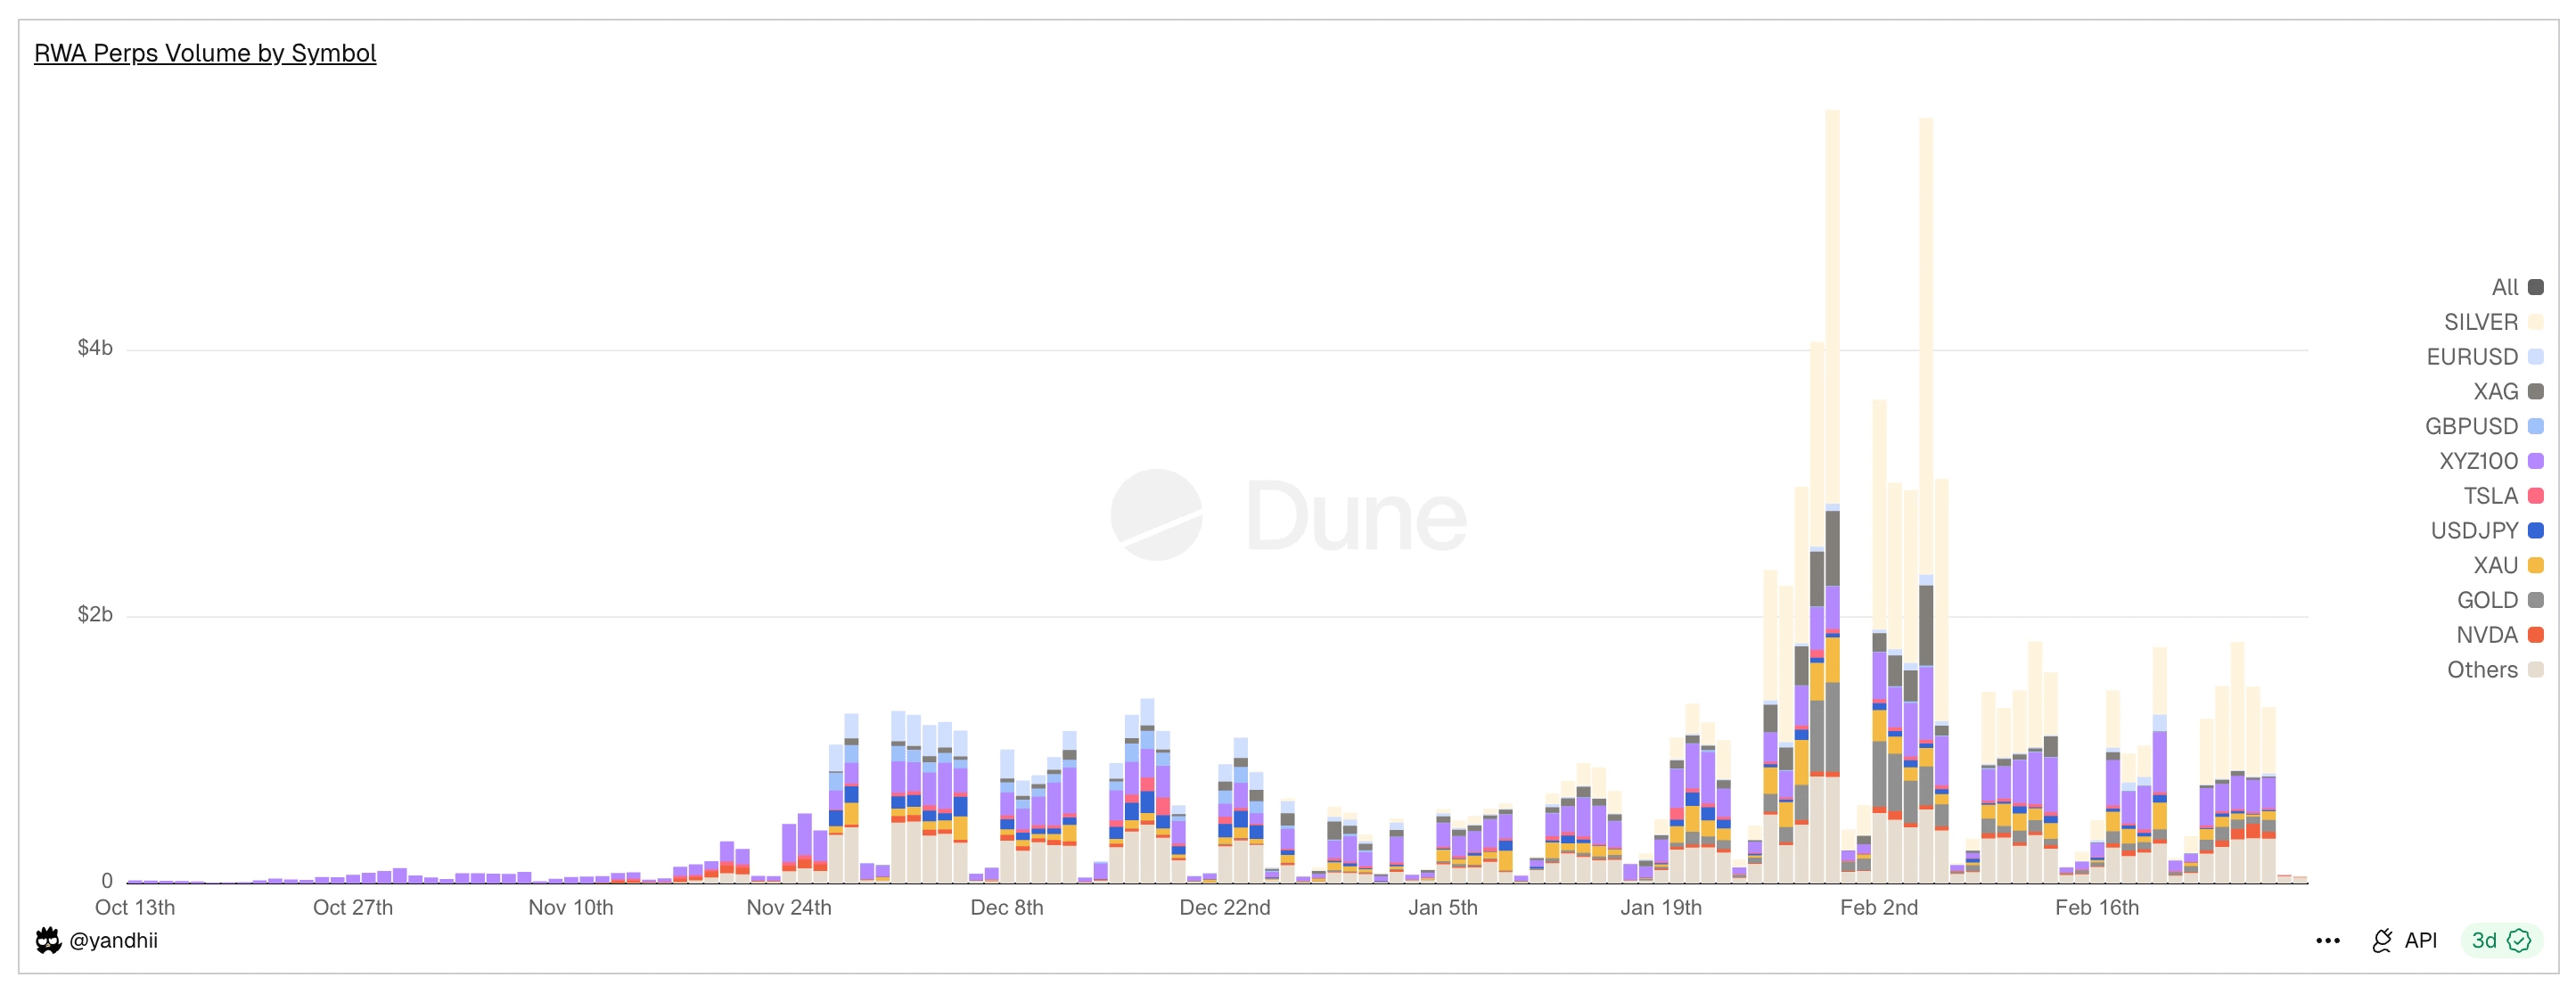
График: Дневной объем торгов RWA Perps Dex, можно заметить, что объем торгов в выходные резко сокращается.
Основной конфликт RWA перпсов всегда вращается вокруг "разрыва физического времени": несмотря на то, что различные платформы RWA перпсов сгенерировали более 20 миллиардов долларов объема торгов за 30 дней, объем торгов резко сокращается на 70-90% в выходные. Эти данные открывают истинное состояние индустрии: хотя DeFi пытается избавиться от тяжести традиционных финансов, ликвидность все еще сильно зависит от времени открытия TradFi.
Перед лицом этого разрыва рынок развил две совершенно разные парадигмы архитектуры: модель активного хеджирования на основе Ostium (Active Hedge Pool) и внутреннюю модель ценообразования на основе книги заказов Trade.xyz в экосистеме Hyperliquid (Internal Pricing CLOB).
3.1 Ранние проекты RWA перпсов Synthetix, Gains Network
Прежде чем Ostium и Hyperliquid попытаются создать сложные механизмы хеджирования или перестроить RWA торговлю с помощью книги заказов, рынок DeFi уже провел первый раунд экспериментов с "синтетическими активами". Ранние протоколы, такие как Synthetix и Gains Network, выполнили концептуальную проверку RWA перпсов, доказав сильный спрос на капитал цепочки к традиционным активам, но также полностью выявив потолок первой генерации механизмов в области эффективности капитала и управления рисками.
Synthetix: Модель глобального долгового пула
Synthetix — один из первых протоколов, пытавшихся ввести цены реальных активов в цепочку. В период с 2020 по 2021 год Synthetix активно пытался запустить sAAPL, sTSLA и другие зеркальные акции, пытаясь ввести американские акции в цепочку.
В качестве пионера модели "пулов контрагентов" (контрагентами являются все ставщики SNX), концепция Synthetix заключается в создании модели обмена без книги заказов и с неограниченной ликвидностью: все синтетические активы свободно обмениваются по ценам, предоставленным оракулами, пользователям не нужно сопоставлять контрагентов, что в ранние времена значительно решало проблему холодного запуска ликвидности (особенно в то время, когда только начинали использовать стимулы ликвидности).
Synthetix отключил большую часть активов RWA после 2021 года, главным образом из-за отсутствия активного механизма хеджирования на уровне протокола, когда активы, такие как sTSLA, не могли обновлять свои цены в период закрытия.
В целом, Synthetix в то время создал модель предоставления ликвидности синтетических активов RWA на основе пула деривативов, без книги заказов и с котировками ораклов, которая до сих пор имеет влияние, но продуктовая сторона фактически начала выходить с рынка RWA перпсов примерно в 2022 году.
Gains Network (gTrade): Модель пула маркет-мейкеров на основе ценообразования оракулов.
Gains — это другой ранний проект, исследующий синтетическую торговлю RWA с использованием плеча, поддерживающий множество торговых пар, таких как криптовалюты, форекс и акции США. Его концепция заключается в использовании независимого пула активов в качестве контрагента: пользователи используют USDC, DAI, ETH в качестве залога, чтобы открыть синтетические позиции с плечом, а прибыль и убытки покрываются пулом средств (gToken Vault).
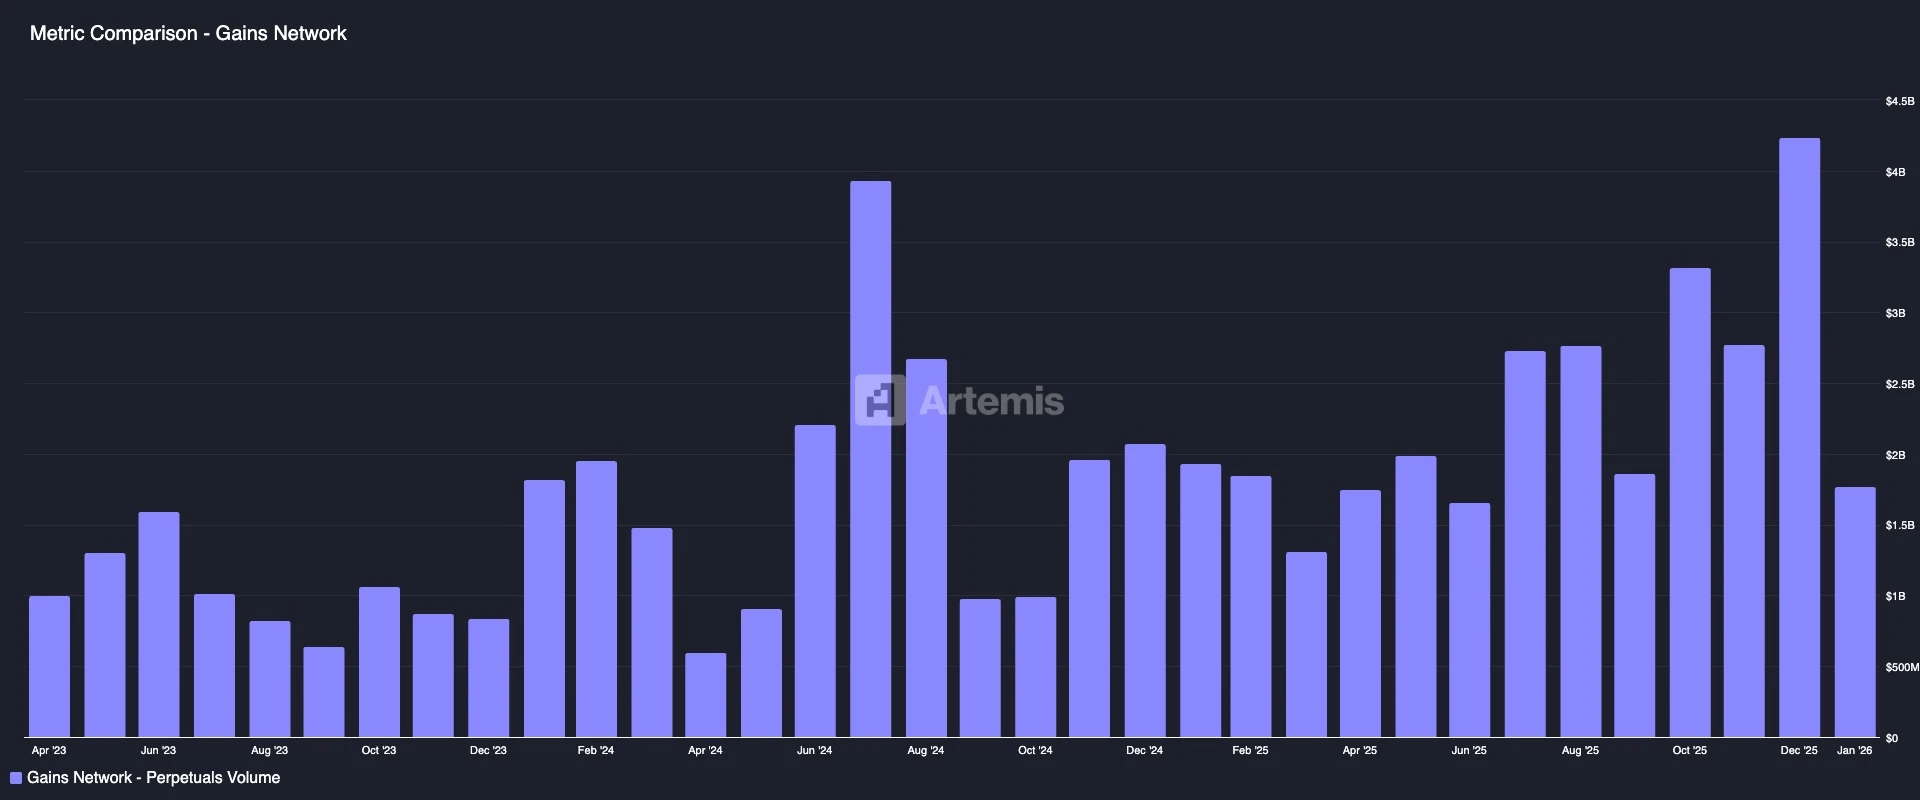
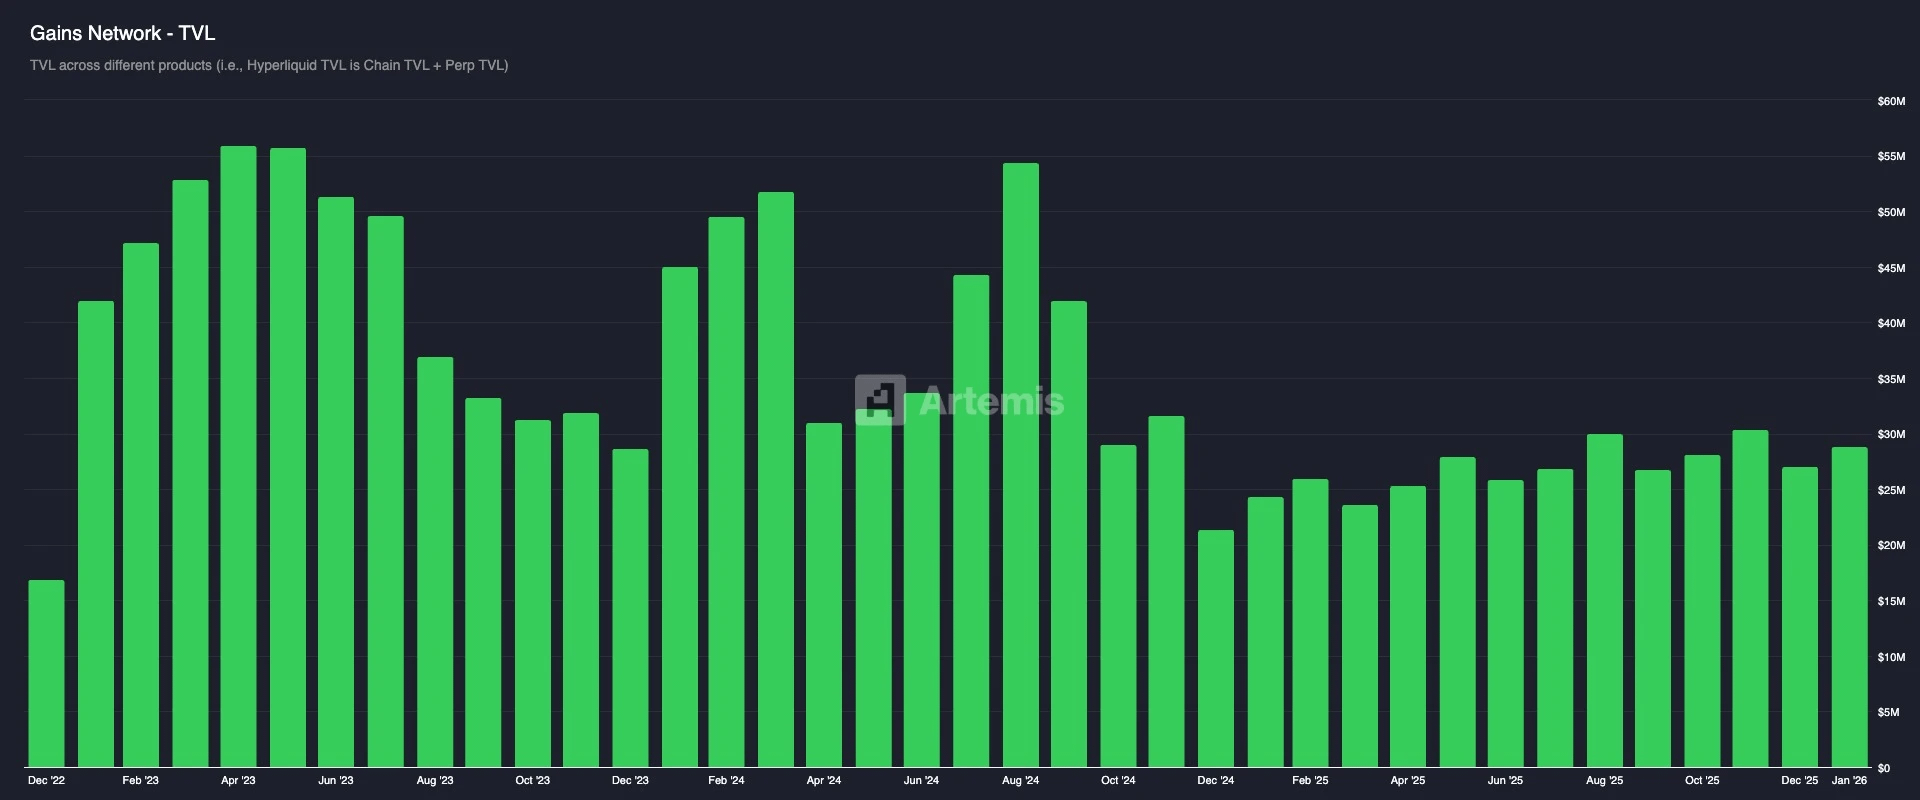
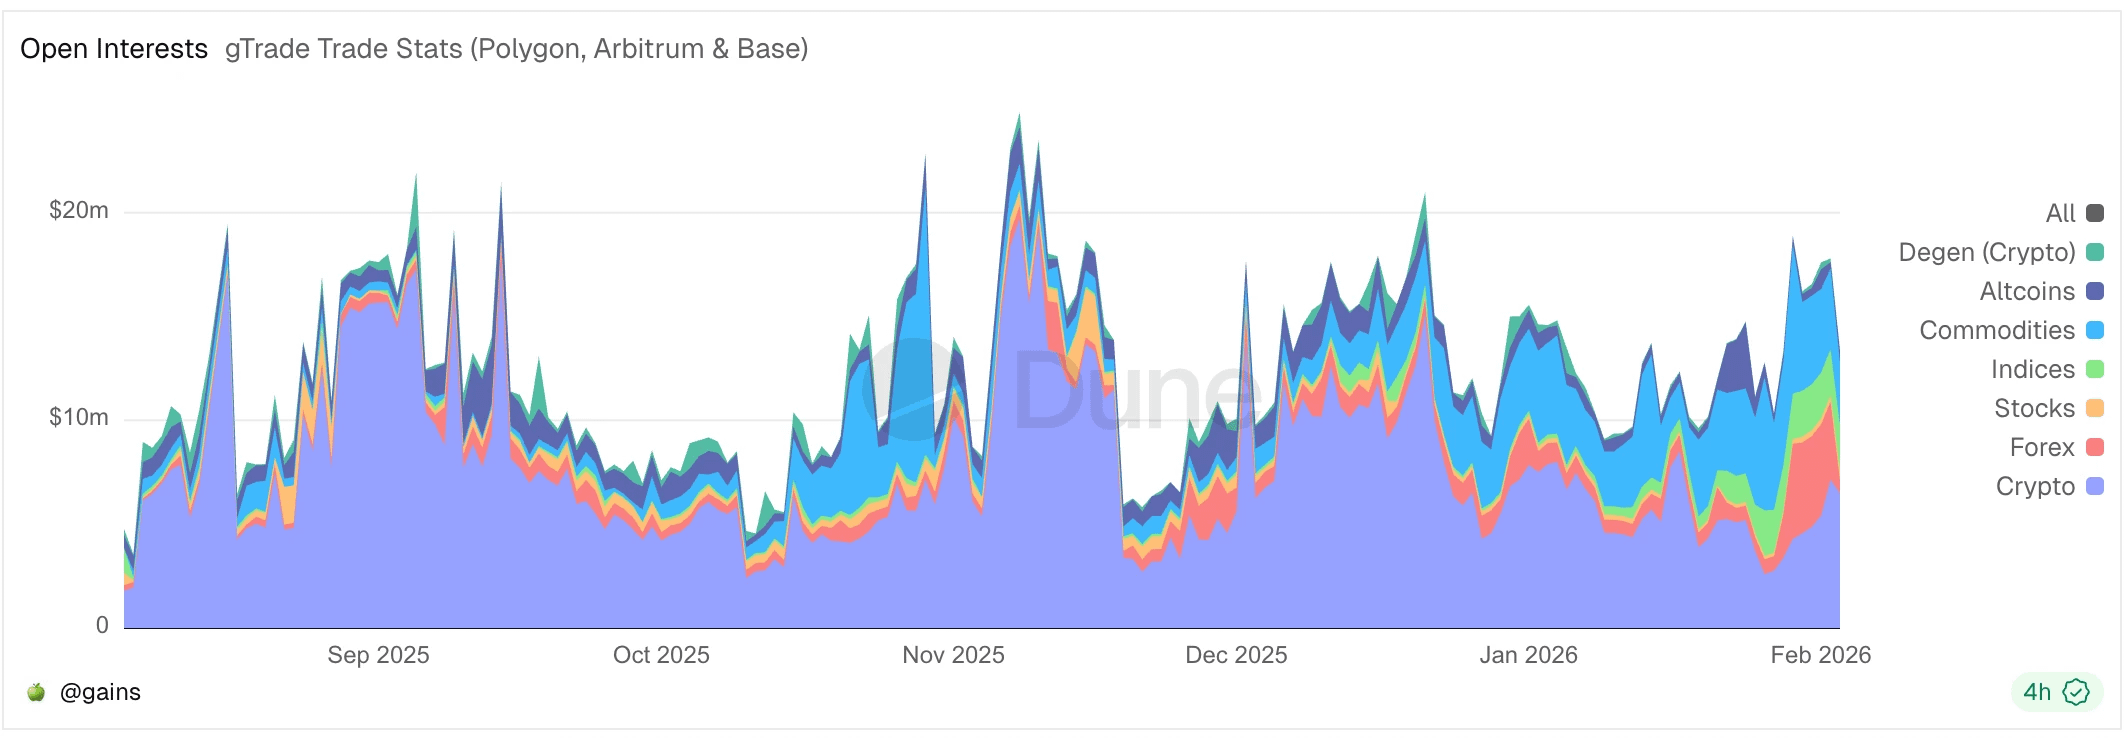
Модель ликвидности и механизмы маркет-мейкерских игр:
Односторонний пул: пул средств Gains в основном состоит из стабильных монет, таких как USDC/DAI.
Токен GNS как буфер риска и стимул: Чтобы предотвратить прорывы пулов маркет-мейкеров в условиях экстремальных рыночных событий, протокол вводит токен GNS как последнюю защиту. Когда пул маркет-мейкеров имеет избыточные средства, протокол использует избыточную прибыль для выкупа и сжигания токенов GNS, снижая инфляцию. Когда пул маркет-мейкеров несет убытки, система эмитирует новые токены GNS и продает их на внебиржевом рынке для пополнения средств маркет-мейкеров.
Что касается ценообразования, Gains использует Chainlink для получения актуальных цен и добавляет фиксированный спред, доход от спреда распределяется в качестве комиссии между LP и ставщиками GNS. В управлении рисками введены сборы за ценовые удары (дополнительные сборы за крупные заказы, чтобы смоделировать проскальзывание и компенсировать риски пула средств), жесткие ограничения (установка верхнего и нижнего пределов для принудительного закрытия прибыли или ликвидации) и другие конструкции.
В целом, Gains предлагает опыт синтетической торговли с высоким плечом и многими рынками, рассматривается как один из важных примеров децентрализованных бирж, сопоставимых с централизованными платформами, доказав, что модель "оракул + пул" может поддерживать крупные объемы торговли при разумном управлении рисками, но также выявляет проблемы, которые возникают, когда пул должен нести централизованные риски прибыли и отсутствие механизмов хеджирования, предоставляя опыт для дальнейшей инновации механизмов проектов.
3.2 Ostium: Преодоление ограничений модели на основе пулов, создание цепочного брокера CFD
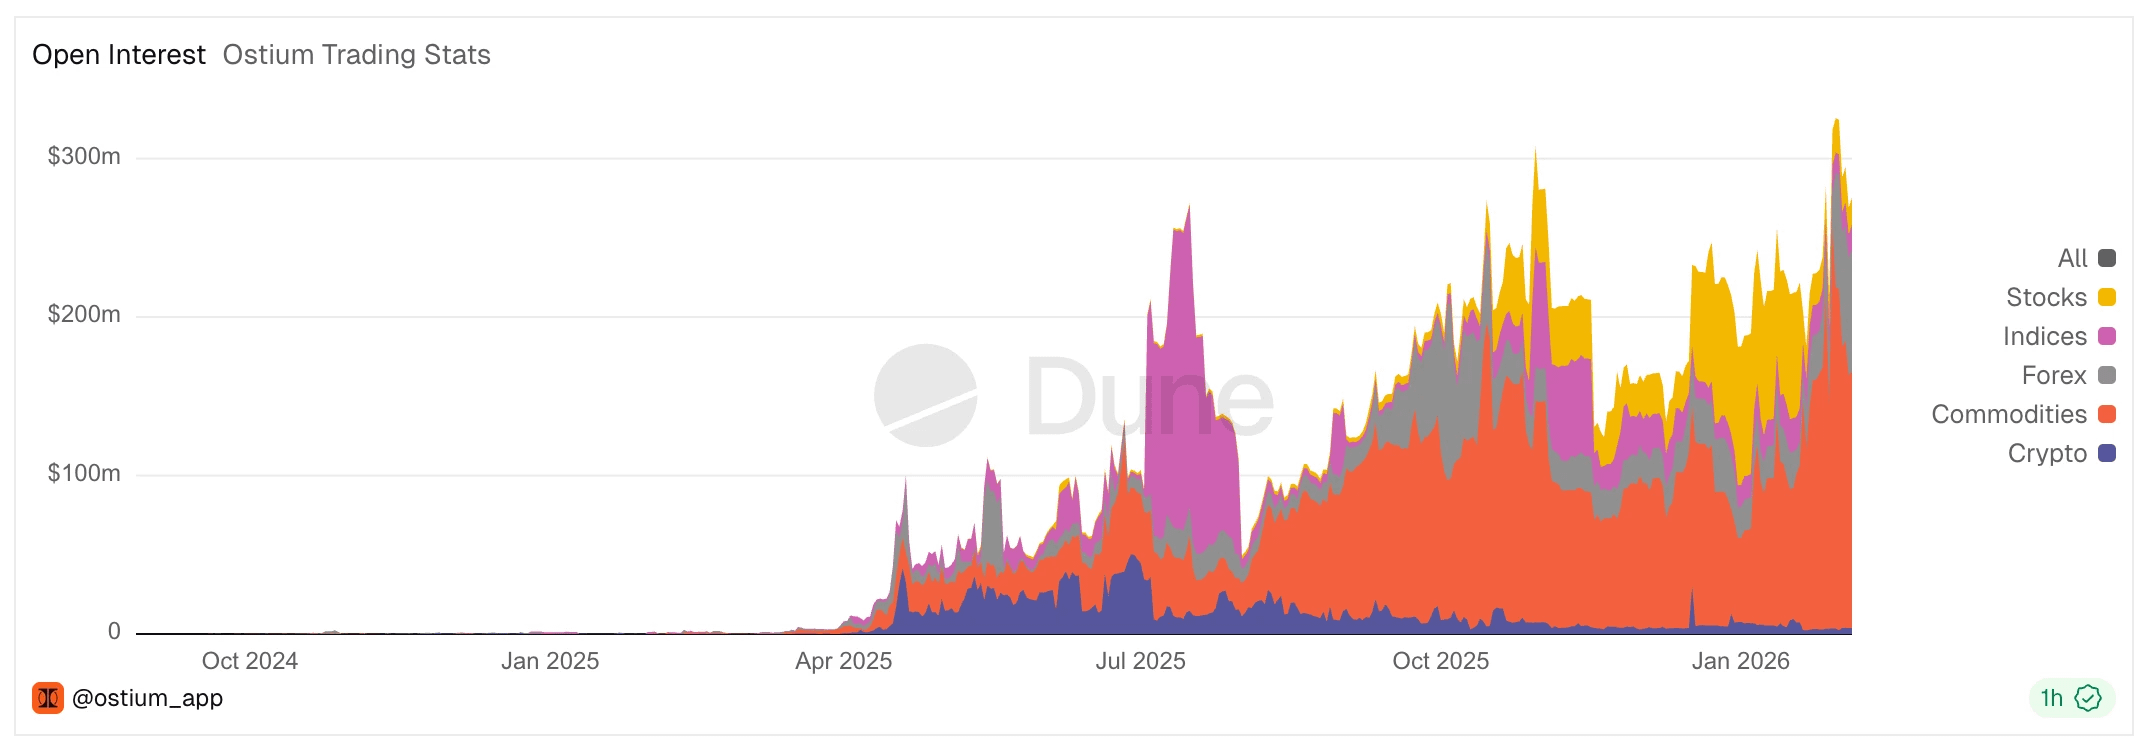
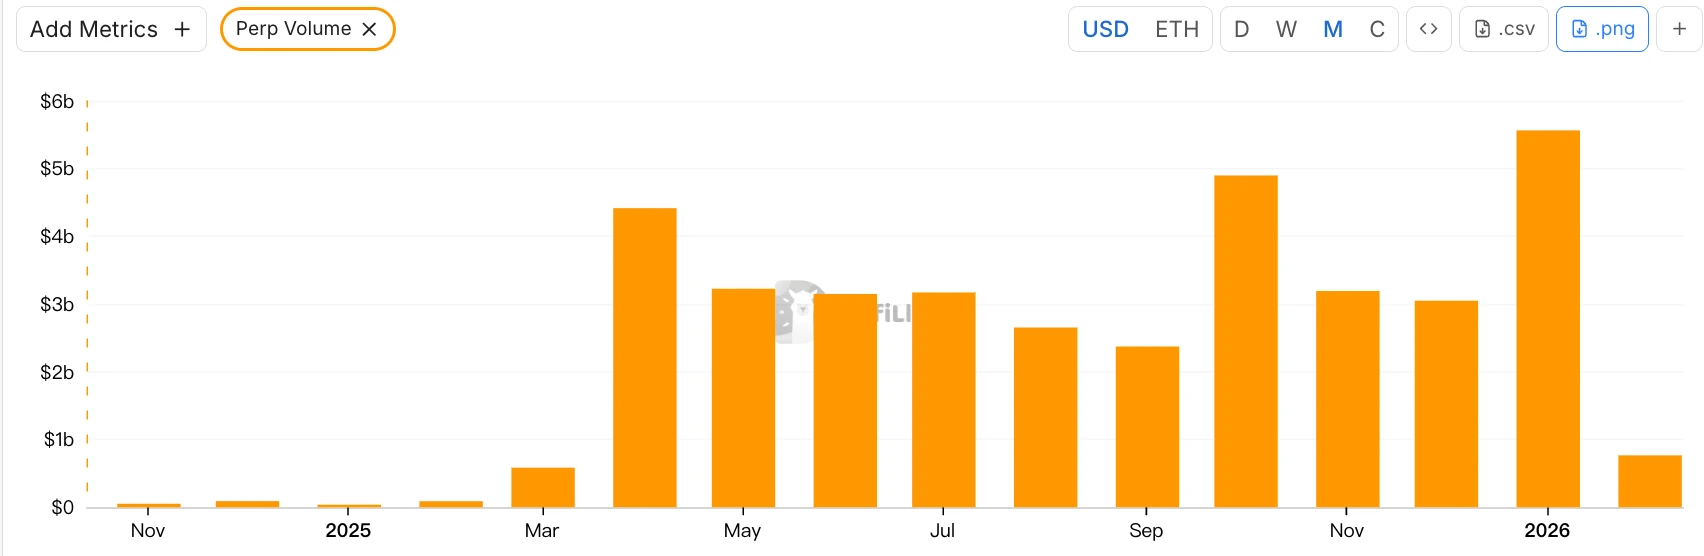
Ostium — это DEX RWA перпсов, который появился в последние годы, проект официально запустится на главной сети Arbitrum в августе 2025 года. В механизме предоставления ликвидности и исполнения заказов Ostium продолжает использовать модель на основе пулов в качестве основной структуры, но, основываясь на размышлениях о механизмах первых пулов, таких как GMX и Gains Network, они глубоко осознали, что противоречие "прибыль трейдера = убыток LP" в традиционных пуловых моделях длительное время было неблагоприятным для LP и, что более важно, ограничивало верхний предел объема торгов, не позволяя расширить рыночный масштаб (как мы анализировали в предыдущем исследовании Perp Dex), поэтому они сделали некоторые специальные дизайны для интеграции A-Book (хеджирование) и B-Book (внутреннее поглощение) традиционных брокеров в цепочку, чтобы смягчить этот конфликт нулевой игры.
Толкование модели ликвидности и механизмов маркет-мейкерских игр
Базовая модель ликвидности (двухуровневая структура пула)
Первичный буфер: буфер ликвидности (Liquidity Buffer) — это "защитный механизм" протокола, сформированный за счет накопления доходов протокола. Прибыль трейдеров сначала покрывается из этого буфера, а убытки сначала поступают сюда. Хотя детали механизмов различны, но роли аналогичны защитным подушкам в пулах маркет-мейкеров Gains Network.
Вторичный буфер: пул маркет-мейкеров (OLP Vault) — это пул средств, предоставляемых LP. Только когда средства Liquidity Buffer исчерпаны, OLP будет вмешиваться как прямой контрагент.
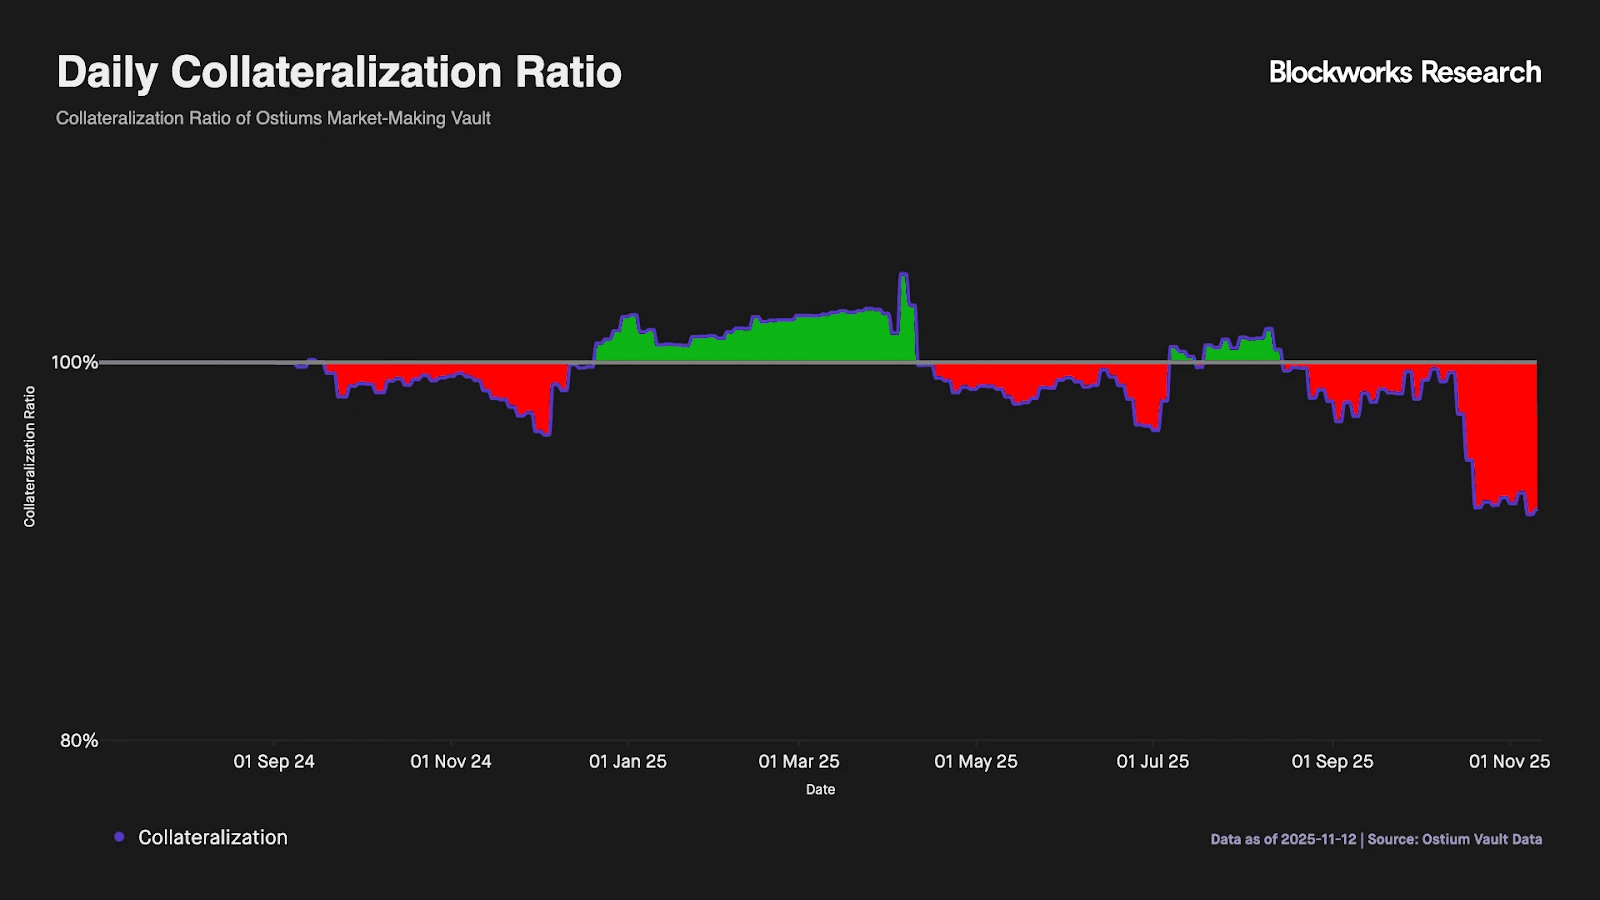
Главная эволюция для преодоления основных ограничений модели на основе пула: полное разделение функций "расчетов" и "создания рынка": Ostium осознает, что простых двухуровневых буферов недостаточно для борьбы с долгосрочным риском направления (нижеприведенные данные подтверждают это, поскольку средства в буфере ликвидности легко иссякают, когда версия v1 продукта состоит только из этих двух базовых уровней, LP все равно сталкивается с долгосрочными рисками в одном направлении), поэтому Ostium представила более важный дизайн — полное разделение функций расчетов и создания рынка от изначально пассивного пула LP.
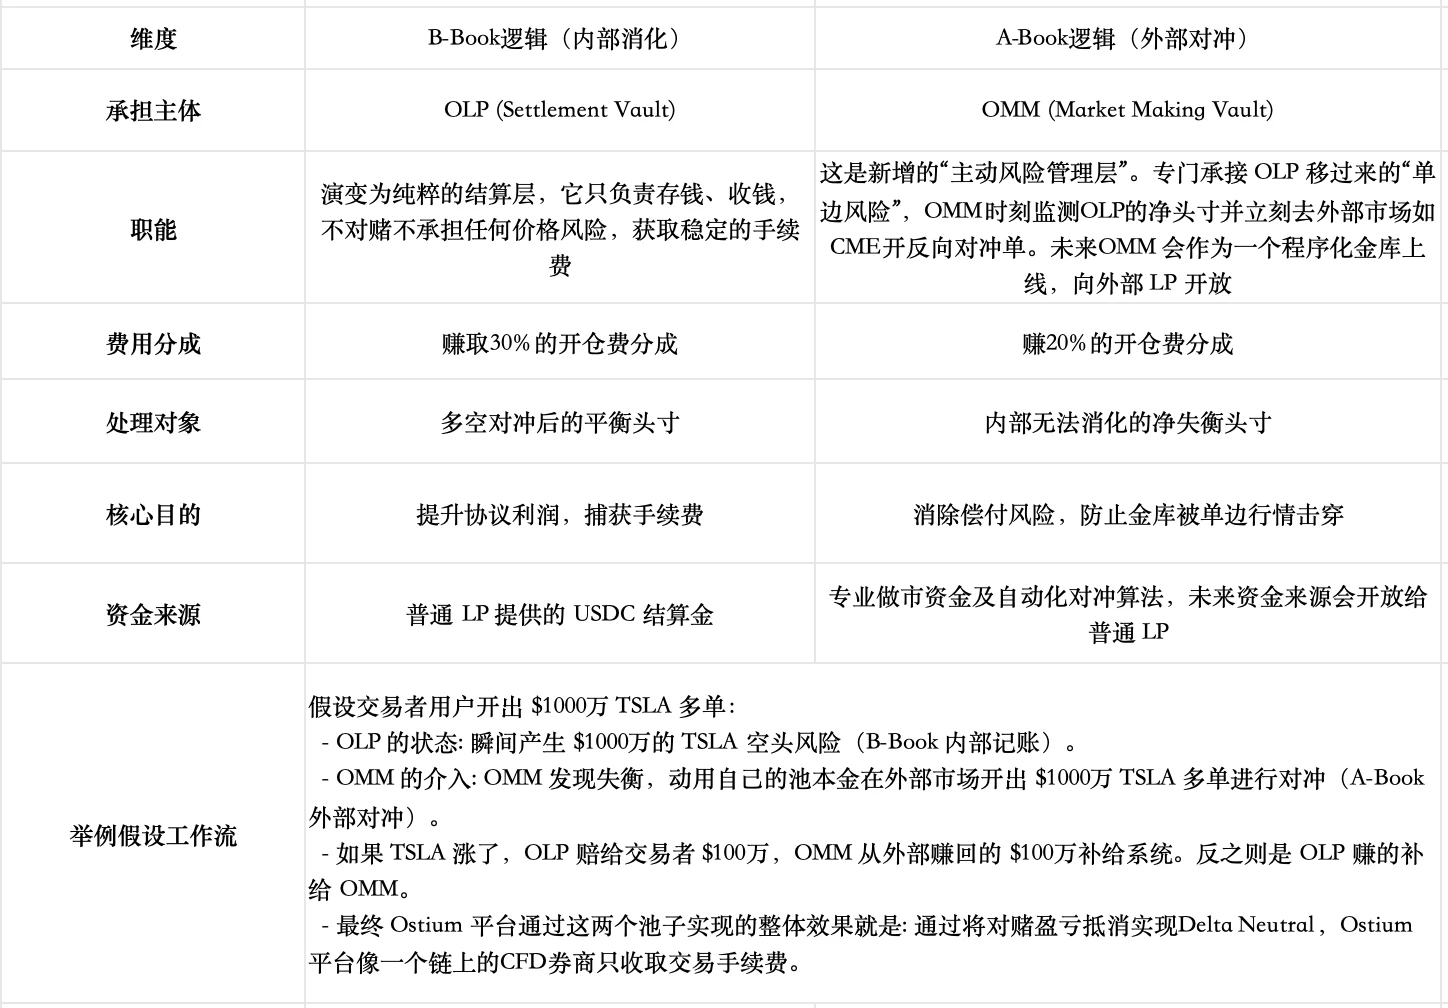
В настоящее время хранилище для хеджирования OMM еще не официально запущено, можно ожидать, что, когда объемы торговли станут высокими, продукту потребуется профессиональная команда маркет-мейкеров с сильными навыками исполнения, что все еще представляет собой немалые вызовы: команда должна не только обладать соответствующей лицензией для взаимодействия с традиционными финансовыми учреждениями, но и обеспечить хеджирование на межрынковом уровне за миллисекунды, чтобы избежать рисков базиса между оракулом и внешними реальными рынками; одновременно необходимо иметь мощные возможности управления капиталом, чтобы преодолеть несоответствие сроков потоков средств в цепочке и уметь в реальном времени контролировать дисбаланс чистых дельта-позиций, гибко использовать динамический спред или сборы за удары для точного управления рисками.
Управление рисками в выходное время
Ostium глубоко синхронизирован с торговыми часами американского рынка, внедрив временные метки оракула, чтобы обеспечить выполнение рыночных ордеров только в часы открытия, эффективно устраняя риски ценовой пустоты в выходные. Учитывая часто встречающиеся разрывы цен на американском рынке, платформа установила строгие "проверки принудительного закрытия": за 15 минут до закрытия системы автоматически принудительно закрываются все позиции с плечом, превышающим порог (например, 10x), возвращая дневное максимальное плечо до безопасного уровня.
Почему прежние проекты на основе пулов, такие как GMX, не разработали аналогичный дизайн?
GMX настаивает на модели пула, не отделяя риск направления, потому что, по нашему мнению, компромисс слишком велик и рынок стартует с других позиций: текущий дизайн уже достиг относительного баланса через внутренние механизмы (такие как адаптивные комиссии за финансирование, ценовое воздействие, разделение длинных и коротких пулов), введение внешнего/независимого хедж-капитала принесет ущерб прибыли, увеличит сложность и риски централизации. Кроме того, пул GMX фактически берет на себя совокупный риск всех трейдеров, и на крипто-рынке с его высокой волатильностью, согласно закону больших чисел, индивидуальные случайные ставки статистически имеют тенденцию к отрицательному ожидаемому значению, а пул как совокупный контрагент захватывает положительное ожидаемое значение. В то время как Ostium сосредоточен на рынке акций и других RWA, относительно волатильности гораздо меньше, и их цель — войти на традиционный рынок CFD брокеров.
Кроме того, в августе 2025 года в форуме управления GMX был предложен проект Global Hedge Vault (GHV), который надеется внедрить механизм внешних маркет-мейкеров для достижения аналогичных Delta Neutral, что говорит о том, что другие проекты на основе пулов также обращают внимание на эту новую тенденцию.
Почему стоит делать модель пула, а не книгу заказов?
Основатель Ostium, Kaledora, имеет четкую теоретическую логику, почему она настаивает на выборе модели на основе пулов и не открывает торговлю в выходные. Она также подвергалась критике со стороны сообщества Hyperliquid за критику проектов на основе книги заказов, таких как Trade, которые в выходные показывали абсурдные уровни ставок на капитал.
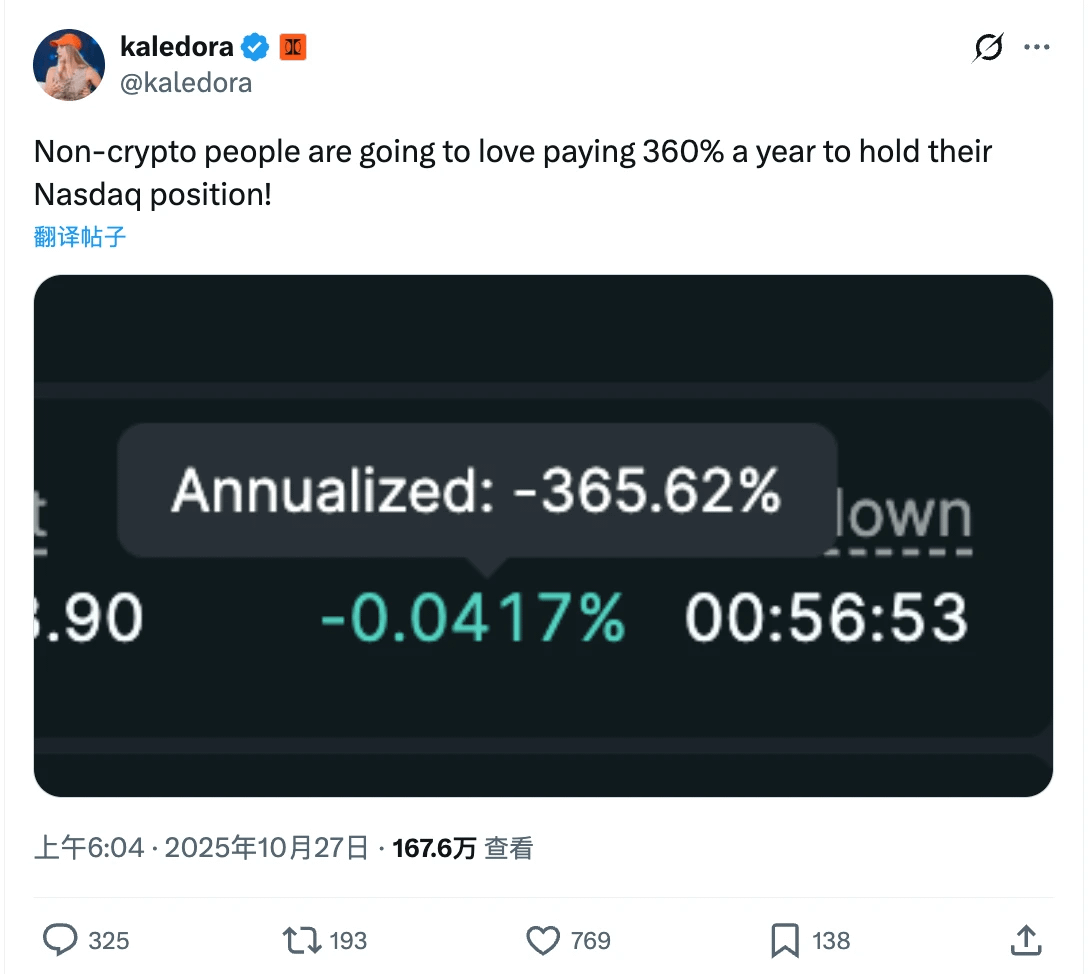
График: Основатель Ostium указывает, что традиционная торговая платформа Trade.xyz в выходные имеет колоссальные ставки на стоимость капитала.
Ее теория заключается в том, что ограничения традиционной модели на основе пулов (LP несет односторонний риск направления, объемы системы ограничивают верхний предел торгового объема) были решены ее новым дизайном. Внедряя смешанное управление рисками A-Book и B-Book, односторонний риск может быть оперативно перенесен на ликвидные глобальные рынки. Как только односторонний риск технически разрешен, верхний предел OI больше не будет зависеть от размера пула, лимиты торгового объема протокола будут полностью зависеть от его способности распределять ресурсы (приближаясь к модели бизнеса лучших CFD брокеров).
В отличие от этого, она считает, что основная функция книги заказов заключается в открытии цен, что имеет большое значение для крипто-активов, но является огромной растратой ресурсов в области RWA. Поскольку цены на акции и валюту на мировых ведущих биржах, таких как NASDAQ и CME, уже идеально открываются в реальном времени, создание новой книги заказов в цепочке означает, что вам придется конкурировать с этими триллионными гигантами в "анемичном" окружении. Это глубина, исходящая от традиционных бирж, делает так, что любой крупный трейдер всегда будет выбирать брокерские модели, которые могут ссылаться на глобальные цены, а не на книги заказов с огромным проскальзыванием.