


Автор: G3ronimo
Компиляция: Shenchao TechFlow
HyperLiquid развился в зрелую крипто-нативную биржу, большая часть чистых комиссий программно распределяется через 'Фонд помощи' (Assistance Fund, AF) прямо владельцам токенов. Этот дизайн делает $HYPE одним из немногих токенов, которые могут быть оценены на основе денежного потока. На данный момент большинство оценок HyperLiquid по-прежнему зависит от традиционного метода мультипликаторов, сравнивая его с такими зрелыми финансовыми платформами, как Coinbase и Robinhood, используя EBITDA или доходные мультипликаторы в качестве ориентира.
В отличие от акций традиционных компаний, руководство компаний обычно принимает решение о сохранении и реинвестировании прибыли на основе собственного суждения, в то время как HyperLiquid систематически возвращает 93% торговых комиссий обратно владельцам токенов через фонд помощи. Эта модель создает предсказуемый и количественно измеримый денежный поток, что очень подходит для детального анализа дисконтированных денежных потоков (DCF), а не статического сравнения мультипликаторов.
Наш метод сначала определяет стоимость капитала $HYPE, затем мы инвертируем текущую рыночную цену, чтобы определить подразумеваемую будущую доходность. Наконец, мы применяем прогнозы роста к этим потокам дохода и сравниваем полученное внутреннее значение с сегодняшней рыночной ценой, выявляя разрыв между текущей ценой и основной стоимостью.
Почему мы выбираем дисконтирование денежных потоков (DCF), а не метод множителей?
Хотя другие методы оценки сравнивают HyperLiquid с Coinbase и Robinhood через мультипликаторы EBITDA, у этих методов есть следующие ограничения:
Различия в структуре компаний и токенов: Coinbase и Robinhood являются корпоративными акциями, их распределение капитала управляется советом директоров, прибыль сохраняется и реинвестируется управлением; в то время как HyperLiquid систематически возвращает 93% торговых комиссий обратно владельцам токенов через фонд помощи.
Прямые денежные потоки: Дизайн HyperLiquid создает предсказуемые денежные потоки, которые очень подходят для модели DCF, а не для статического метода мультипликаторов.
Характеристики роста и риска: DCF позволяет четко моделировать различные сценарии роста и корректировать риски, в то время как метод множителей может не полностью отразить динамику роста и риска.
Определение подходящей ставки дисконтирования
Для определения нашей стоимости капитала мы начинаем с данных публичного рынка и корректируем с учетом специфических рисков криптовалюты:
Стоимость капитала (r) ≈ Безрисковая ставка + β × Рыночная премия за риск + Премия за крипто/неликвидность
Анализ бета-значения
На основе регрессионного анализа с индексом S&P 500:
Robinhood (HOOD): Бета-значение 2.5, подразумеваемая стоимость капитала 15.6%;
Coinbase (COIN): Бета-значение 2.0, подразумеваемая стоимость капитала 13.6%;
HyperLiquid (HYPE): Бета-значение 1.38, подразумеваемая стоимость капитала 10.5%.
На первый взгляд, у $HYPE низкое бета-значение, поэтому его стоимость капитала ниже, чем у Robinhood и Coinbase. Однако значение R² выявляет важное ограничение:
HOOD: S&P 500 объясняет 50% его доходности;
COIN: S&P 500 объясняет 34% его доходности;
HYPE: S&P 500 объясняет лишь 5% его доходности.
Низкий R² у $HYPE указывает на то, что факторы традиционного фондового рынка недостаточны для объяснения его ценовых колебаний, необходимо учитывать крипто-нативные рисковые факторы.
Оценка рисков
Несмотря на то, что бета-значение $HYPE относительно низкое, мы все же корректируем его ставку дисконтирования с 10,5% до 13% (более консервативно по сравнению с 13,6% у COIN и 15,6% у HOOD), исходя из следующих причин:
Низкий риск управления: Программное распределение 93% комиссий напрямую уменьшает обеспокоенность по поводу корпоративного управления. Напротив, COIN и HOOD не возвращают никаких доходов акционерам, их распределение капитала определяется управлением.
Высокий рыночный риск: $HYPE является крипто-нативным активом и сталкивается с дополнительной регуляторной и технологической неопределенностью.
Соображения ликвидности: рынок токенов обычно менее ликвиден, чем зрелые фондовые рынки.
Получение подразумеваемой рыночной цены (MIP)
Используя установленную нами ставку дисконтирования в 13%, мы можем обратным образом вывести подразумеваемые ожидания доходности, заложенные в текущей цене токена $HYPE около 54 долларов:
Текущие рыночные ожидания:
2025 год: общая выручка 700 миллионов долларов
2026 год: общая выручка 1,4 миллиарда долларов
Конечный рост: постоянный рост на 3% в год после этого
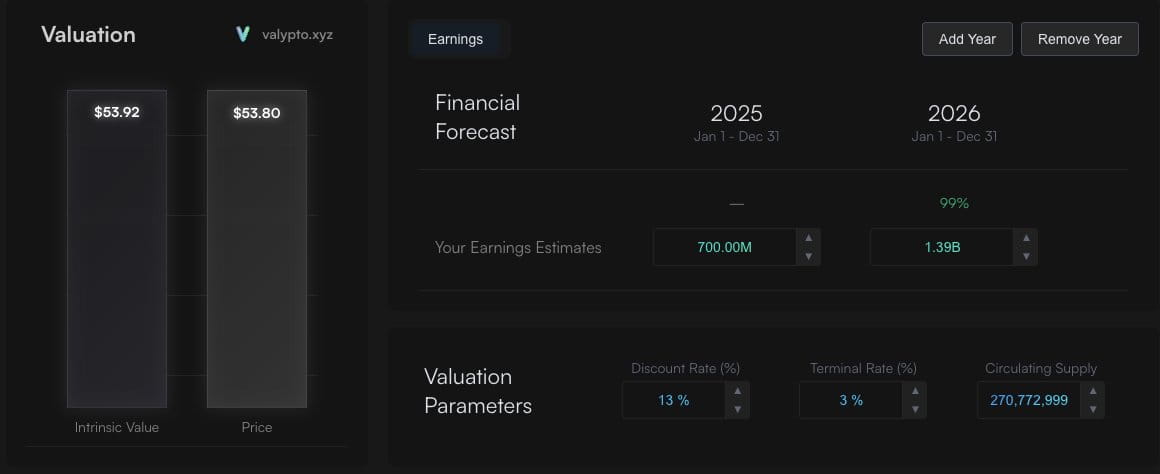
Внутреннее значение, полученное на основе этих предположений, составляет около 54 долларов, что совпадает с текущей рыночной ценой. Это указывает на то, что рынок оценивает умеренный рост на основе текущего уровня комиссий.
В данный момент нам нужно задать вопрос: отражает ли подразумеваемая рыночная цена (MIP) будущие денежные потоки?
Сценарий альтернативного роста
@Keisan_Crypto предложил привлекательные сценарии бычьего рынка на 2 и 5 лет.
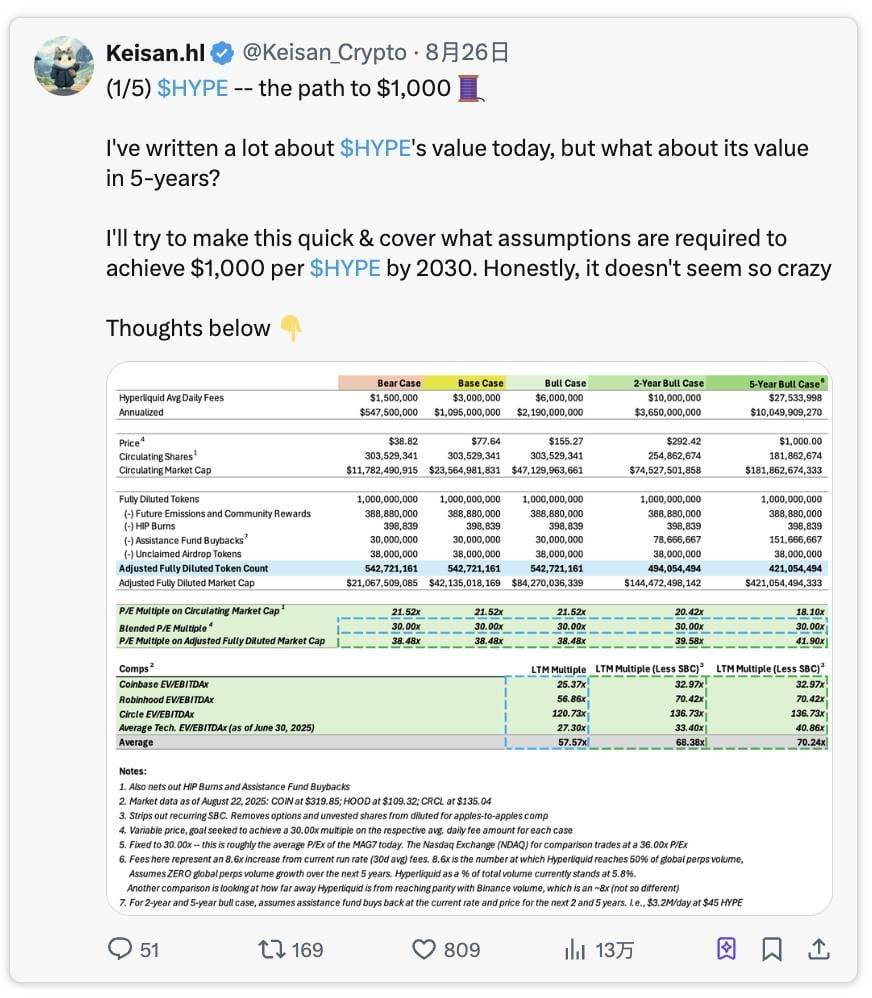
Ссылка на оригинальный твит: нажмите здесь
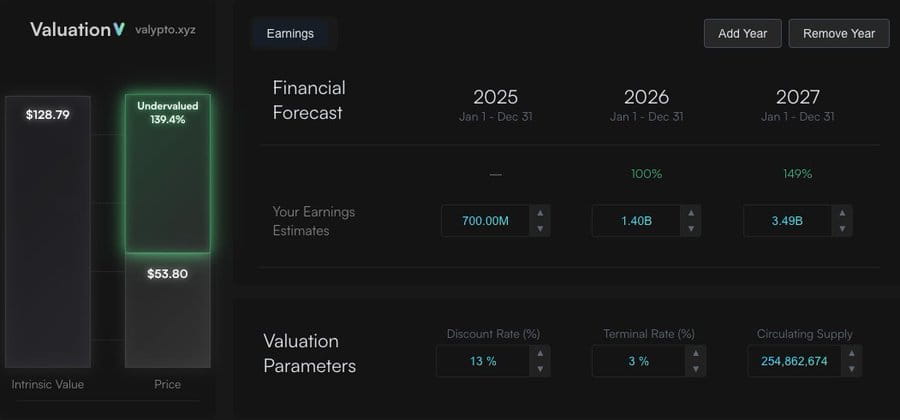
Прогноз на два года роста рынка
Согласно анализу @Keisan_Crypto, если HyperLiquid достигнет следующих целей:
Годовые комиссии: 3,6 миллиарда долларов
Доход фонда помощи: 3,35 миллиарда долларов (93% от комиссий)
Результат: внутреннее значение HYPE составляет 128 долларов (при текущей цене недооценено на 140%)
Связанные ссылки
Сценарий бычьего рынка на пять лет
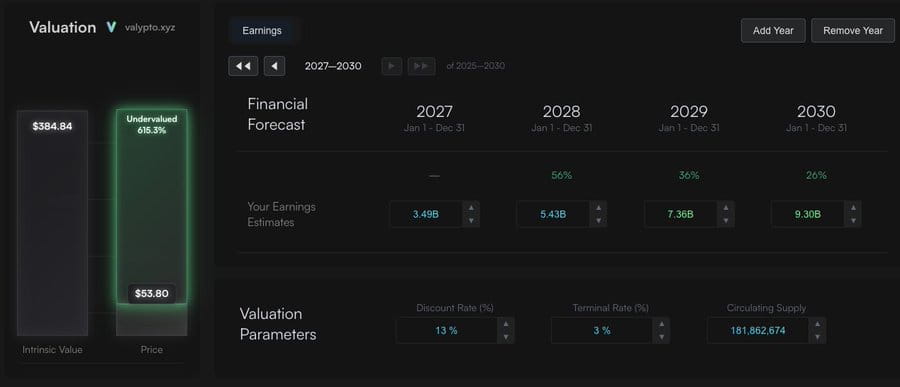
В сценарии бычьего рынка на пять лет (ссылки) он прогнозирует, что комиссии достигнут 10 миллиардов долларов в год, из которых 9 миллиардов долларов будут принадлежать $HYPE. Он предполагает, что доля HyperLiquid на мировом рынке вырастет с текущих 5% до 50% в 2030 году. Даже если не достичь 50%-ной доли рынка, эти цифры все еще могут быть достигнуты при продолжающемся росте глобального объема торгов с помощью небольшой доли рынка.
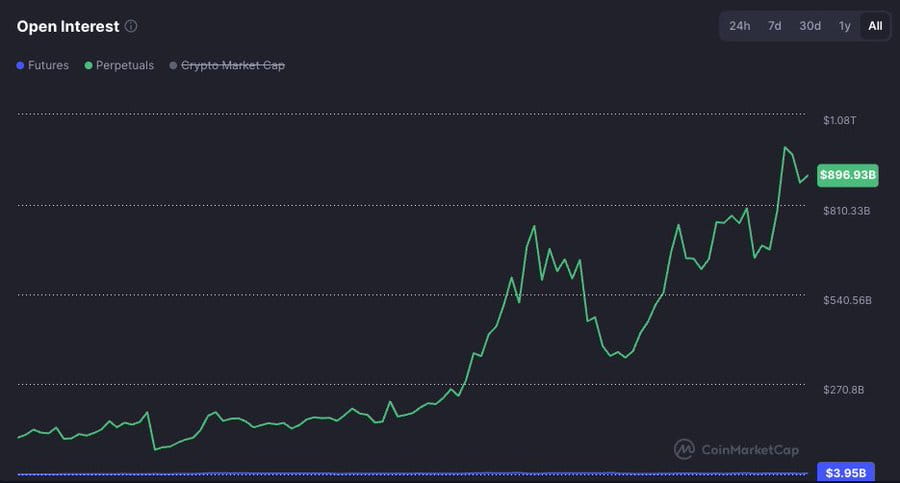
Прогноз на пять лет бычьего рынка
Годовые комиссии: 10 миллиардов долларов
Доход фонда помощи: 9,3 миллиарда долларов
Результат: внутреннее значение HYPE составляет 385 долларов (при текущей цене недооценено на 600%)
Связанные ссылки
Несмотря на то, что эта оценка ниже целевой цены Keisan в 1000 долларов, различие объясняется тем, что мы предполагаем нормализацию роста доходов до 3% ежегодно после этого, в то время как модель Keisan использует мультипликаторы денежных потоков. Мы считаем, что использование мультипликаторов денежных потоков для прогнозирования дальних значений имеет свои проблемы, так как рыночные мультипликаторы подвержены волатильности и могут значительно меняться со временем. Кроме того, сам мультипликатор включает в себя предположения о росте доходов, и использование того же мультипликатора денежных потоков через 5 лет, что и в 1-2 года, подразумевает, что уровень роста с 2030 года будет таким же, как и в 2026/2027 годах. Таким образом, мультипликатор больше подходит для оценки активов в краткосрочной перспективе. Тем не менее, независимо от выбранной модели, $HYPE по-прежнему недооценен, это всего лишь тонкое различие.
Дополнительные факторы создания стоимости: USDH
В модели Native Market USDH будет использовать 50% дохода от стейблкоинов для выкупа, аналогичного фонду помощи. Таким образом, $HYPE может увеличить свободный денежный поток на 100 миллионов долларов в год (50% от 200 миллионов долларов).
Смотря в будущее на пять лет, если рыночная капитализация USDH сможет достичь 25 миллиардов долларов (в настоящее время это всего треть от USDC, что составляет еще меньшую долю от общего объема рынка стейблкоинов через пять лет), его годовая выручка может составить 1 миллиард долларов. При той же модели распределения 50% это обеспечит фонду помощи дополнительные 500 миллионов долларов свободного денежного потока в год. Это позволит каждому токену стоить более 400 долларов.
Исключенные факторы создания стоимости: HIP-3 и HyperEVM
Этот анализ DCF намеренно исключает два важных потенциальных фактора создания стоимости, которые не подходят для моделирования денежных потоков. Очевидно, они предоставят дополнительную инкрементную стоимость, поэтому их можно оценить отдельно с использованием различных методов оценки, а затем сложить с результатами данной оценки.
Резюме
Наш анализ DCF показывает, что если HyperLiquid сможет сохранить свою траекторию роста и рыночную позицию, стоимость токена $HYPE значительно недооценена. Уникальные характеристики программного распределения комиссий делают его особенно подходящим для оценки на основе денежных потоков.
Методологические пояснения
Этот анализ основан на исследованиях @Keisan_Crypto и @GLC_Research.
Модель DCF является открытой и доступна для редактирования по следующей ссылке:
https://valypto.xyz/project/hyperliquid/oNQraQIg
Данные и прогнозы рынка могут измениться, и модель должна быть обновлена в соответствии с последней информацией.