


Автор: 0xjacobzhao | https://linktr.ee/0xjacobzhao
Несомненно, Pendle является одним из самых успешных DeFi протоколов в этом цикле Crypto. В то время как многие протоколы сталкиваются с застоем из-за исчерпания ликвидности и снижения интереса, Pendle благодаря уникальному механизму разделения доходности и торговле успешно стал "местом установления цен" для доходных активов, установив свое уникальное положение как "инфраструктура доходности DeFi" через глубокую интеграцию с такими доходными активами, как стабильные монеты, LST/LRT и т.д.
В отчете (Интеллектуальная эволюция DeFi: путь эволюции от автоматизации к AgentFi) мы систематически проанализировали и сравнили три этапа развития интеллектуализации DeFi: автоматизированные инструменты (Automation), помощники, ориентированные на намерения (Intent-Centric Copilot), и AgentFi (умные агенты на блокчейне). Помимо кредитования (Lending) и ликвидного майнинга (Yield Farming), которые являются наиболее ценными и легко реализуемыми сценариями, в нашем высокоуровневом представлении о AgentFi торговля правами на доход PT/YT Pendle рассматривается как приложение с высокой приоритетностью, которое идеально соответствует AgentFi. Pendle с его уникальной архитектурой "разделения доходов + механизмом истечения + торговлей правами на доход" предоставляет агентам естественное пространство для стратегического планирования, позволяя автоматическому выполнению задач и оптимизации доходов иметь более разнообразные возможности.
Один, Основные принципы Pendle
Pendle — первый протокол в области DeFi, сосредоточенный на разделении и торговле доходностью. Его ключевое новшество заключается в том, что он токенизирует и разделяет будущие потоки доходов цепочных активов (таких как LST, депозитные сертификаты стабильной валюты, кредитные позиции и т. д.), позволяя пользователям гибко блокировать фиксированный доход, увеличивать ожидания доходности или заниматься спекулятивным арбитражем на рынке.
В двух словах, Pendle создал вторичный рынок для "кривой доходности" криптоактивов, позволяя пользователям DeFi не только торговать "основным капиталом", но и "доходом". Этот механизм очень похож на нулевые облигации и разделение купонов в традиционных финансах, повышая точность оценки и гибкость торговли DeFi-активов.
Механизм разделения доходов Pendle
Pendle делит базовый актив с доходностью (Yield-Bearing Asset, YBA) на два торгуемых токена:
PT (Principal Token, токен основного капитала, аналогичный нулевой облигации): представляет собой основную стоимость, которую можно выкупить по истечении срока, но больше не приносит доход.
YT (Yield Token, токен дохода, аналогичный праву на купон): представляет собой все доходы, полученные активом до истечения срока, но по истечении срока обнуляется.
Например, если вы вложили 1 ETH в stETH, он будет разделен на PT-stETH (можно выкупить 1 ETH по истечении срока, основной капитал заблокирован) и YT-stETH (получение всех доходов от стейкинга до истечения срока).
Pendle не просто делит токены, а также предоставляет ликвидный рынок для PT и YT через специально разработанный AMM (автоматизированный маркет-мейкер) (эквивалент вторичного ликвидного пула облигаций). Пользователи могут в любое время покупать или продавать PT или YT, чтобы гибко регулировать свою доходность и риск; при этом цена PT обычно ниже 1, отражая его "дисконтированную стоимость основного капитала", а цена YT зависит от рыночных ожиданий будущей доходности. Более важно, AMM Pendle оптимизирован для активов с датой истечения, позволяя различным срокам PT/YT формировать кривую доходности на рынке, что очень похоже на традиционный рынок облигаций.
Необходимо особо отметить, что в стабильных активах Pendle PT (токен основного капитала, фиксированная доходность) эквивалентен цепочному облигационному токену, покупая его, фиксируешь ставку, а по истечении срока можно вернуть 1:1 в стабильную валюту, доход стабильный, риск низкий, подходит для консервативных инвесторов, стремящихся к определенной доходности; в то время как пул стабильной валюты (ликвидный пул) по сути представляет собой маркет-мейкинг AMM, доход LP происходит от сборов и стимулов, APY колеблется, также伴随 риском непостоянных потерь, больше подходит для тех, кто может терпеть волатильность и стремится к более высокой доходности. В активных и щедрых рынках объем торговли может значительно превышать фиксированный доход PT; в неактивных рынках с недостатком стимулов доходы пула часто ниже дохода PT и могут даже привести к убыткам из-за непостоянных потерь.
Проект Stablecoin PT Пулы стабильной валюты Формы активов Облигационные токены (возврат стабильной валюты по срокам) AMM ликвидные пулы (торговый рынок PT+YT) Источники дохода Фиксированные ставки (блокировка по цене основного капитала) Торговые сборы + стимулы для майнинга Уровень риска Низкий (почти безрисковый фиксированный доход) Высокий (риск IL + риск ликвидности) Подходящая аудитория Люди, желающие сохранить капитал на фиксированный доход Люди, желающие зарабатывать на сборах и стимулах, которые могут терпеть волатильность LP
Стратегия торговли PT/YT Pendle в основном охватывает четыре основных направления: фиксированный доход, спекуляции на доходности, межвременной арбитраж и левериджированный доход, способная удовлетворить различные инвестиционные потребности с учетом уровня риска. Пользователи могут купить PT и держать до срока, чтобы заблокировать фиксированный доход, что эквивалентно получению определенной процентной ставки; они также могут выбрать покупку YT, ставя на повышение доходности или увеличение волатильности, чтобы спекулировать на доходах. Кроме того, инвесторы могут использовать ценовые различия между PT/YT с разными сроками для проведения межвременного арбитража или использовать PT, YT в качестве обеспечения для увеличения кредитного соглашения, тем самым увеличивая свою доходность.
Механизм торговли процентными ставками Boros
В дополнение к разделению доходов Pendle V2 модуль Boros дополнительно капитализирует процентные ставки (Funding Rate), делая их не просто пассивной стоимостью удержания на бессрочных контрактах, а инструментом, который можно независимо оценивать и торговать. Через Boros инвесторы могут спекулировать в одном направлении, хеджировать риски или использовать арбитражные возможности, этот механизм фактически вводит традиционные производные процентные ставки (IRS, спотовая торговля) в DeFi, предоставляя новые инструменты для управления активами на уровне институтов и стратегий стабильного дохода.
Помимо торговли PT/YT и пулов AMM, а также механизма торговли процентными ставками Boros, Pendle V2 также предлагает несколько дополнительных функций, хотя они не являются основной темой этой статьи, но все же составляют важное дополнение к экосистеме протокола:
vePENDLE: модель управления и стимуляции на основе механизма голосования с заморозкой (Vote-Escrow), пользователи получают vePENDLE, замораживая PENDLE, чтобы участвовать в голосовании и повысить вес распределения доходов, что является основным условием долгосрочных стимулов и управления протоколом.
PendleSwap: единый вход для обмена активами, который помогает пользователям эффективно переключаться между PT/YT и родными активами, повышая удобство использования капитала и совместимость протокола, по сути, является агрегатором DEX, а не независимой инновацией.
Рынок баллов: позволяет пользователям заранее торговать различными проектными баллами на вторичном рынке, предоставляя ликвидность для захвата аирдропов и арбитража по баллам, более ориентирован на спекуляции и актуальные сценарии, чем на основную ценность.
Два, Полный обзор стратегии Pendle: рыночные циклы, слои рисков и производные расширения
На традиционных финансовых рынках каналы инвестирования для розничных инвесторов в основном сосредоточены на торговле акциями и фиксированными доходами, что обычно затрудняет прямое участие в сделках с производными облигациями с высокой барьером входа. В Crypto-рынке розничные пользователи также легче принимают сделки с токенами и DeFi-кредитованием, хотя появление Pendle значительно снизило барьер входа для розничных инвесторов в торговлю "производными облигациями", но стратегии Pendle все еще требуют высокого уровня профессионализма, так как они требуют глубокого анализа изменений доходных активов в условиях разных рыночных сред. На этой основе мы считаем, что на ранних стадиях бычьего рынка, в фазе бычьего восторга, на стадии медвежьего падения и в условиях бокового движения инвесторы должны адаптировать стратегии торговли Pendle в зависимости от своего уровня риска.
Период восходящего бычьего рынка: Рисковый аппетит на рынке постепенно восстанавливается, спрос на кредиты и ставки остаются на низком уровне, цена YT на Pendle относительно дешева. В это время покупка YT является ставкой на повышение будущей доходности; как только рынок входит в фазу ускоренного роста, ставки по займам и доходность LST поднимутся, что повысит стоимость YT. Это типичная стратегия с высоким риском и высокой доходностью, подходящая для инвесторов, готовых заранее разворачивать позиции и ловить увеличенную доходность на бычьем рынке.
На пике бычьего рынка, повышенное рыночное настроение приводит к резкому росту спроса на кредиты, ставки по кредитным протоколам DeFi часто поднимаются с одноразовых до более 15–30%, что приводит к росту стоимости YT на Pendle, и PT демонстрирует заметную скидку. В это время инвесторы, если покупают PT за стабильную валюту, фактически блокируют высокую процентную ставку, которую можно будет вернуть 1:1 по истечении срока, фактически застраховывая себя от волатильных рисков в конце бычьего рынка через "фиксированный доход арбитража". Преимущество этой стратегии заключается в ее устойчивости и разумности, что позволяет гарантировать фиксированный доход и безопасность капитала во время коррекции рынка или наступления медвежьего рынка, но ее цена — это отказ от удержания волатильных активов, что может привести к большему росту.
На стадии медвежьего рынка, когда рыночное настроение угнетено, спрос на кредиты резко снижается, ставки значительно падают, доходность YT приближается к нулю, в то время как PT становится ближе к поведению безрисковых активов. В это время покупка PT и удержание до окончания срока означает, что даже в условиях низких процентных ставок можно заблокировать определенный возврат, что эквивалентно созданию защитной позиции; для консервативных инвесторов это основная стратегия для избегания колебания доходности и сохранения капитала.
В условиях бокового движения рынка, когда рыночные ставки не имеют тренда, ожидания рынка значительно различаются, PT и YT Pendle часто демонстрируют краткосрочные несоответствия или отклонения в ценообразовании. Инвесторы могут проводить межвременной арбитраж между PT/YT с различными сроками или ловить недооцененные доходные права, вызванные колебаниями рыночного настроения, чтобы получить стабильные доходы от ценовых различий. Эти стратегии требуют более высокой аналитической и исполнительной способности и могут получить стабильный доход в условиях отсутствия трендов.
Глобальная перспектива: сводная таблица стратегий Pendle по всем рыночным циклам
Рыночная стадия Рыночные характеристики Стратегия PT Стратегия YT Пулы стабильной валюты Арбитражные стратегии Глубокая медвежья (низкий уровень бокового движения) Очень низкие процентные ставки, недооцененные активы, подавленное настроение Небольшое значение (PT почти без скидки) ✅ Лучшее время: YT очень дешев, ставьте на восстановление будущих процентных ставок, левериджированный поток дохода (особенно stETH) ⚪ Низкие доходы, почти бездействующий актив ⚪ Ограниченные возможности для арбитража, немного возможностей Медленная медвежья (медленное снижение) Цены медленно падают, низкие процентные ставки, рынок без направления ⚪ Фиксированный доход не высок, привлекает внимание ❌ YT без мяса, может полностью потерять ✅ Лучший выбор для защиты: пул стабильной валюты сохранит капитал, расслабляющее настроение ⚪ Можно делать небольшие межплатформенные арбитражи, но возможности ограничены Ранний бычий рынок (восстановление вверх) Повышение спроса на кредиты, ставки начинают расти ⚪ PT начинает иметь скидку, но незначительную ✅ Сильная вспышка: YT недооценен → процентные ставки восстанавливаются → краткосрочный леверидж ⚪ Пул стабильной валюты не так интересен, как пулы волатильных активов ⚪ Возможности для размещения PT фиксированного дохода против плавающих ставок Быстрый бычий рынок (ускорение роста) Значительное повышение ставок, улучшение настроения ✅ Фиксированный доход: большая скидка на PT, заблокировать 10-20% годовых ✅ Дубляж дохода: цена YT растет, продолжайте увеличивать ставки на повышение процентных ставок ⚪ Возможности фиксированного дохода не так хороши, как PT/YT ✅ Отличное время для арбитража: фиксированный доход Pendle против больших различий в плавающих ставках На пике бычьего рынка (максимум) Резкий рост ставок по кредитам, рынок в безумии ✅ Лучшая стратегия: PT имеет глубокую скидку, заблокировать 20-30% фиксированного дохода ❌ Высокие риски: YT с премией слишком высокой, легко потерять ⚪ Ставки пула стабильной валюты высоки, но не так привлекательны, как PT ✅ Институциональные стратегии: межвременной арбитраж, межрыночный арбитраж, низкий риск дохода Коррекция бычьего рынка Рынок поворачивается, ставки быстро падают ⚪ Скидка на PT сужается, привлекательность снижается ❌ Стоимость YT резко снижается, легко обнулить ✅ Капитал переключается на защиту, пул стабильной валюты возвращается к основному потоку ✅ Делать хеджирование и арбитраж для снижения волатильных рисков
Слой рисков: Решения Pendle под устойчивыми и агрессивными стратегиями
Конечно, вышеизложенные стратегии в основном сосредоточены на стабильных доходах, основная логика заключается в том, чтобы сбалансировать риски и доходы через покупку PT, покупку YT или участие в майнинге пула стабильной валюты в различные рыночные циклы. Для инвесторов с более высоким уровнем риска также могут быть выбраны более агрессивные стратегии продажи PT или YT для спекуляции на тенденциях процентных ставок или игре на рыночных несоответствиях. Такие операции требуют более высокой профессиональной оценки и исполнительской способности, а рисковые показатели также значительно выше, поэтому в данной статье не будет дальнейших расширений, это лишь для справки, подробности смотрите ниже в дереве решений.
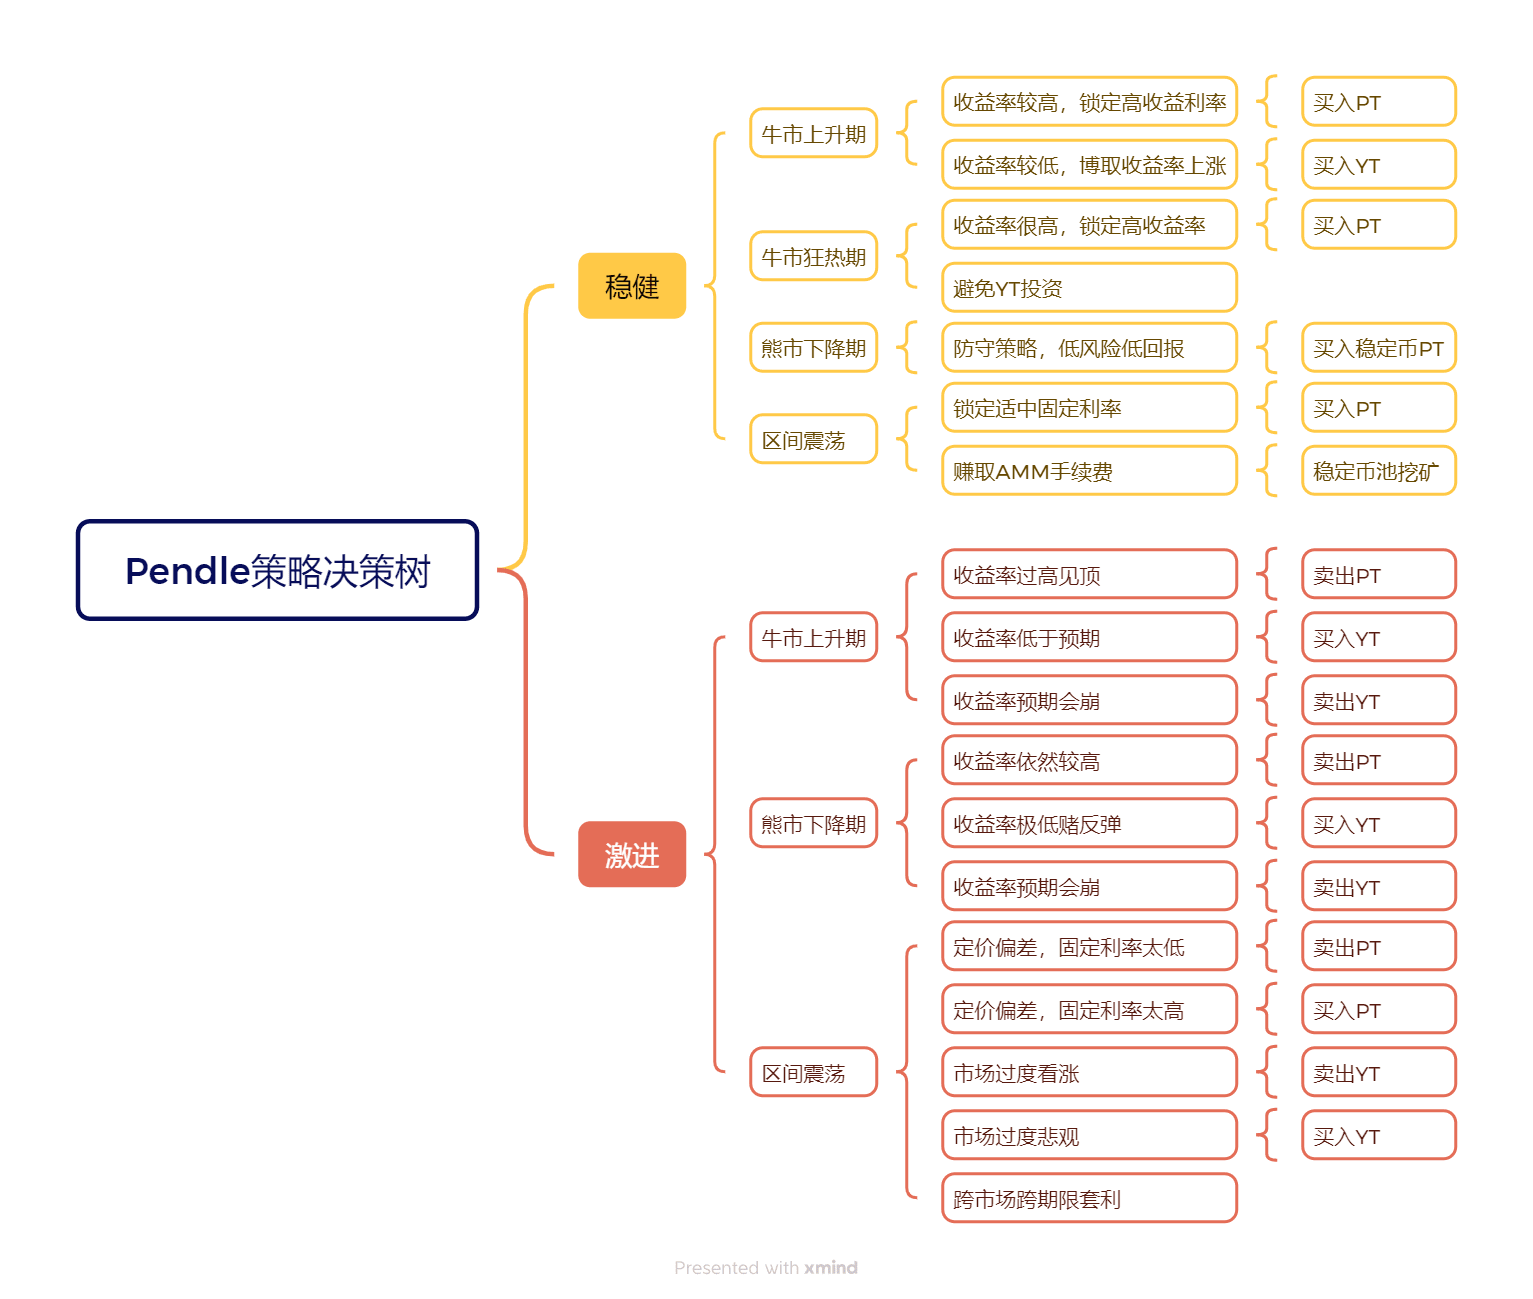
Стратегия на базу валюты Pendle: сравнение stETH, uniBTC и пулов стабильной валюты
Конечно, вышеупомянутая аналитика стратегий Pendle основана на U-базовом взгляде. Основное внимание уделяется тому, как с помощью блокировки высоких процентных ставок или ловли колебаний процентных ставок можно получить сверхдоход; кроме того, Pendle также предоставляет стратегии на базу BTC и ETH.
ETH считается наилучшим объектом для стратегии на базу валюты из-за его экосистемного статуса и долгосрочной ценности: в качестве родного актива сети Ethereum ETH является не только основой для большинства DeFi-протоколов, но и стабильным источником наличных средств в виде дохода от стейкинга (Staking Yield). В отличие от этого, BTC не имеет естественной ставки, его доход на Pendle в основном зависит от протокольных стимулов, поэтому логика на базу валюты относительно слабая; в то время как пулы стабильной валюты более подходят для защитных конфигураций, неся функции "сохранения стоимости + ожидания".
В различных рыночных циклах стратегические различия между тремя типами пулов активов значительно выражены:
Бычий рынок: пул stETH наиболее агрессивен, YT является лучшей стратегией для увеличения ETH; uniBTC может служить дополнением, но больше для спекуляций; привлекательность пула стабильной валюты относительно снижается.
Медвежий рынок: низкая цена stETH YT предоставляет ключевую возможность для увеличения ETH; пул стабильной валюты выполняет основную защитную функцию; uniBTC подходит только для краткосрочных арбитражей небольших объемов.
Боковой рынок: несоответствие PT-YT stETH и сборы AMM предоставляют возможности для арбитража; uniBTC подходит для краткосрочных игр; пул стабильной валюты предоставляет стабильное дополнение.
Активы Источники дохода Риск Эффект на базу валюты Бычи Рынок 熊市 震荡市 stETH Пул ETH Стейкинг Природный доход (3–5% APY) Волатильность цен ETH ✅ Увеличение ETH (YT может увеличить доход); Купить YT: ставка на повышение процентной ставки, захватывая доход от левериджированного стейкинга; Купить дешевый PT: заблокировать высокую ставку Купить дешевый YT: получить доход от левериджированного стейкинга ETH, реализовать рост в ETH Межвременной арбитраж/PT-YT несоответствие: подходит для получения прибыли от AMM сборов и ценовых колебаний uniBTC Пул Кредитная ставка / Протокольные стимулы (непроизводный доход) BTC Нет естественной ставки, доход зависит от устойчивости стимулов ⚠️ Логика на базу валюты слаба При высоком спросе на кредитование Краткосрочная покупка YT, чтобы получить прибыль от стимулов Неустойчивая доходность, подходит для Небольших позиций спекуляции Цены на YT колеблются, могут быть краткосрочные игры или межрыночные арбитражи Пул стабильной валюты Кредитная ставка по стабильной валюте (2–5% APY) Низкие ставки, ограниченная привлекательность PT/YT ❌ Невозможный рост на базе валюты Фиксированный доход не так хорош, как волатильные активы, подходит для крайне консервативных инвесторов Основная защита: заблокировать стабильную ставку, ожидать восстановления рынка Небольшая арбитражная доходность, предоставляя низковолатильный дополнительный доход
Обзор стратегии Boros: процентные свопы, хеджирование и межрыночный арбитраж
Boros капитализирует переменную процентную ставку (Funding Rate), фактически внедряя производные процентные ставки (Interest Rate Swaps, IRS) и спотовую торговлю (Basis Trading / Carry Trade) в DeFi, превращая процентную ставку из неконтролируемой стоимости в настраиваемый инвестиционный инструмент. Его основной сертификат Yield Units (YU) поддерживает три основные стратегические пути: спекуляции, хеджирование и арбитраж.
В спекуляциях инвесторы могут делать ставки на повышение процентной ставки, используя Long YU (получая фиксированную ставку Implied APR, выплачивая плавающую ставку Underlying APR), или делать ставки на снижение, используя Short YU (получая фиксированную ставку Implied APR, выплачивая плавающую ставку Underlying APR), что аналогично традиционной торговле производными процентными ставками.
В области хеджирования Boros предоставляет инструмент, который позволяет институтам, обладающим крупными позициями бессрочных контрактов, преобразовывать плавающую процентную ставку в фиксированную;
Хеджирование рисков по процентной ставке (Funding Rate Hedging): Long Perp + Long YU, фиксируя плавающие расходы по процентной ставке как фиксированные затраты.
Фиксация полученной процентной ставки (Funding Rate Income Hedging): Short Perp + Short YU → фиксирует плавающие расходы по процентной ставке как фиксированный доход.
В арбитраже инвесторы могут использовать комбинации стабильного дохода (Delta-Neutral Enhanced Yield) или стабильного арбитража (Arbitrage / Spread Trade), используя межрынковые (Futures Premium против подразумеваемой APR) или межвременные ценовые различия для получения относительно стабильных арбитражных доходов.
В целом, Boros подходит для профессиональных средств для управления рисками и стабильного увеличения, но его удобство для розничных пользователей ограничено.
Тип стратегии Метод работы Подходящая аудитория Сравнение с традиционными инструментами Хеджирование финансирования (расходы/доходы) Хеджирование расходов по процентной ставке: на CEX/DEX покупка Perp, одновременно в Boros Long YU;
Хеджирование дохода от процентной ставки: на CEX/DEX шорт Perp, одновременно в Boros Short YU
Крупные длинные и короткие позиции, свопы процентных ставок (Payer/Receiver Swap) Delta-Neutral фиксированный доход Стейкинг наличных (например, стETH получает 4% базового дохода) + шорт Perp для хеджирования ценовых рисков + фиксированные доходы от Boros Short YU Устойчивые институциональные инвесторы, хедж-фонды Cash & Carry + Swap межрынковый арбитраж Межрыночный арбитраж: сравнение премии по фьючерсам и подразумеваемой APR Boros, шортить переоцененную сторону, покупать недооцененную.
Межвременной арбитраж: когда есть ценовые различия между YU с различными сроками, шортите переоцененные сроки и покупаете недооцененные.
Профессиональные арбитражные фонды Арбитраж кривой доходности государственных облигаций
Три, Сложность стратегии Pendle и уникальная ценность AgentFi
Согласно вышеуказанному анализу, торговая стратегия Pendle по сути представляет собой сложную торговлю производными облигациями, даже самая простая покупка PT для блокировки фиксированного дохода требует учета сроков, волатильности процентных ставок, альтернативных затрат и глубины ликвидности. Не говоря уже о спекуляции на YT, межвременном арбитраже, левериджированных портфелях или динамическом сравнении с внешними кредитными рынками. В отличие от таких плавающих доходных продуктов, как кредитование или стейкинг, где "один раз вложить и продолжать зарабатывать", PT (токен основного капитала) Pendle должен иметь четко определенную дату истечения (обычно от нескольких недель до нескольких месяцев), по истечении срока основной капитал возвращается 1:1, и для продолжения получения дохода необходимо заново открывать позиции. Это "периодическое" ограничение сроков является необходимым условием для рынка фиксированного дохода и является основным отличием между Pendle и бессрочными кредитными протоколами.
В настоящее время Pendle официально не внедрил механизм автоматического продления, но некоторые DeFi-стратегические хранилища предлагают решение "Auto-Rollover", чтобы сбалансировать пользовательский опыт и простоту протокола. В настоящее время он делится на три режима: пассивный, интеллектуальный и смешанный Auto-Rollover
Пассивный Auto-Rollover: простая логика, PT автоматически реинвестируется в новый PT по истечении срока, обеспечивая плавный пользовательский опыт. Однако ему не хватает гибкости, и в случае, если плавающая ставка Aave или Morpho окажется выше, принудительное продление может привести к упущенным возможностям.
Интеллектуальный Auto-Rollover: Vault динамически сравнивает фиксированную ставку Pendle с плавающей ставкой на кредитном рынке, избегая "слепого продления", поддерживая гибкость, что больше соответствует требованиям максимизации доходов.
Если фиксированная ставка Pendle > плавающая ставка займа → продолжайте инвестировать PT, фиксируя более высокую степень уверенности в фиксированном доходе;
Если кредитная ставка Pendle фиксированная > плавающая ставка займа → переведите в Aave/Morpho и другие кредитные протоколы, чтобы получить более высокую плавающую ставку.
Смешанная конфигурация: часть капитала блокируется по фиксированной ставке PT, часть капитала направляется на рынок кредитования, формируя сбалансированную и гибкую комбинацию, чтобы избежать "выброса" в условиях экстремальных ситуаций.
Таким образом, AgentFi имеет уникальную ценность в стратегиях торговли Pendle: он может автоматизировать сложные игры с процентными ставками. Фиксированная ставка PT Pendle и плавающая ставка на кредитном рынке колеблются в реальном времени, что невозможно непрерывно контролировать и переключать вручную; обычный Auto-Rollover всего лишь является пассивным продлением, тогда как AgentFi может динамически сравнивать уровни процентных ставок, автоматически перестраивать позиции и оптимизировать распределение исходя из уровня риска пользователя. В более сложных стратегиях Boros AgentFi также может выполнять операции хеджирования процентных ставок, межрыночного арбитража и межвременного арбитража, что дополнительно раскрывает потенциал профессионального управления доходами.
Четыре, Pulse: первый продукт AgentFi, основанный на стратегии Pendle PT
В предыдущем исследовательском отчете серии AgentFi (Новая парадигма дохода от стабильной валюты: от AgentFi к XenoFi) мы уже представляли оптимизационный агент ARMA на основе инфраструктуры Giza (https://app.arma.xyz/). Этот продукт развернут на базе, способен автоматически переключаться между кредитными протоколами AAVE, Morpho, Compound, Moonwell и достигать максимизации дохода по межпротокольному взаимодействию, и на протяжении долгого времени занимает первое место в категории AgentFi.
В сентябре 2025 года команда Giza официально запускает Pulse Optimizer (https://app.usepulse.xyz/) — первый в отрасли автоматизированный оптимизационный система AgentFi на основе рынка фиксированного дохода Pendle PT. В отличие от ARMA, сосредоточенного на кредитовании стабильной валюты, Pulse ориентирован на сценарии фиксированного дохода Pendle: благодаря детерминистским алгоритмам (не LLM) он в реальном времени мониторит многосетевые рынки PT, учитывая затраты на межсетевые взаимодействия, управление сроками и ограничения ликвидности, динамически распределяя позиции с использованием линейного программирования и автоматически выполняя продление (rollover), межсетевое управление и сложный процент. Его цель — максимизировать APY портфеля при контролируемых рисках, абстрагируя сложный процесс "поиск/APY/переключение/межсетевое/тайминг" в однокнопочный опыт фиксированного дохода.
Основные компоненты архитектуры Pulse
Сбор данных (Data Collection): В реальном времени захватывает многосетевые данные рынка Pendle, включая активные рынки, APY, сроки истечения, ликвидность и сборы за межсетевое мост, моделируя проскальзывание и ценовое воздействие, предоставляя точный ввод для оптимизационного движка.
Управление кошельками (Wallet Manager): в качестве центра активов и логики генерирует снимки инвестиционного портфеля, управляет стандартизацией активов между сетями, выполняет контроль рисков (таких как минимальное улучшение APY, сравнение исторической стоимости).
Оптимизационный движок (Optimization Engine): на основе линейного программирования, учитывая распределение средств, источники межсетевого взаимодействия, кривые сборов за мост, проскальзывание и рыночные сроки, выводит оптимальные конфигурации с учетом ограничений по риску.
План выполнения (Execution Planning): преобразует результаты оптимизации в последовательность сделок, включая ликвидацию неэффективных позиций, планирование мостов и Swap-путей, восстановление новых позиций и при необходимости активацию механизма полного выхода, формируя полный замкнутый цикл.
Компоненты Ключевые механизмы Результаты вывода Сбор данных Интеграция Pendle API с многосетевыми источниками цен, мониторинг рынка и проскальзывания Поток рыночных данных в реальном времени Управление кошельками Снимки портфеля, стандартизация активов, межсетевые преобразования, контроль рисков Статус портфеля и управление перераспределением Оптимизационный движок Моделирование распределения средств, межсетевые кривые затрат, ограничение убывающих доходов Оптимальные конфигурации Планы выполнения Ликвидация старых позиций → Планы по мостам/Swap → Открытие позиций/выход Исполняемые скрипты межсетевой торговли
Пять, Основные функции Pulse и прогресс продукта
Pulse в настоящее время сосредоточен на оптимизации доходности на базе ETH, автоматическом управлении ETH и его ликвидными стейкинг-производными (wstETH, weETH, rsETH, uniETH и т. д.) и динамическом распределении по нескольким рынкам Pendle PT. Система использует ETH в качестве базового актива, автоматически выполняя межсетевые преобразования токенов для достижения оптимальных конфигураций. В настоящее время уже запущена на главной сети Arbitrum, в дальнейшем будет расширена на главную сеть Ethereum, Base, Mantle, Sonic и другие, а также обеспечит межсетевую совместимость через мост Stargate.
Полный процесс пользовательского опыта Pulse
Активация агента и управление капиталом: пользователи могут одним нажатием кнопки запустить Pulse Agent на официальном сайте (www.usepulse.xyz), процесс включает в себя подключение кошелька, аутентификацию сети, проверку белого списка и внесение минимальных 0.13 ETH (примерно 500 долларов). После активации средства автоматически развертываются на оптимальном рынке PT и входят в цикл постоянной оптимизации. Пользователи могут в любой момент добавлять средства, система автоматически будет сбалансирована и перераспределена, последующие взносы не имеют минимальных порогов, а крупные суммы могут улучшить разнообразие и эффективность оптимизации портфеля.
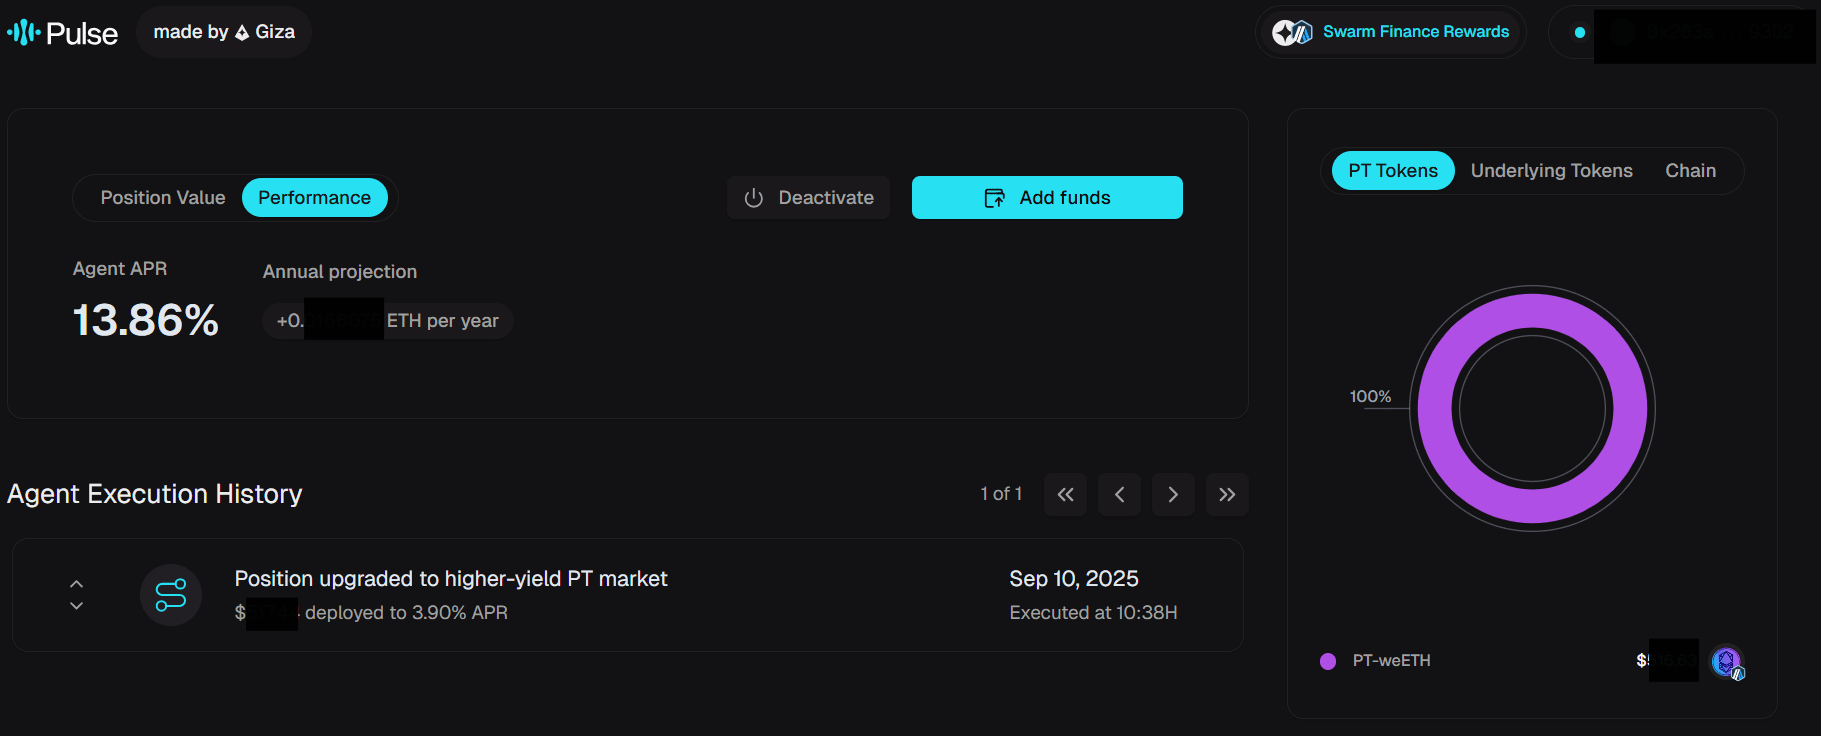
Панели данных и мониторинг производительности
Pulse предоставляет визуализированные панели данных для实时 отслеживания и оценки инвестиционного выступления:
Ключевые показатели: общий баланс активов, накопленные инвестиции, рост основного капитала и дохода, распределение позиций между различными токенами PT и межсетевыми позициями.
Анализ доходности и рисков: поддержка отслеживания тенденций на дневной/недельной/месячной/годовой основе, в сочетании с мониторингом APR в реальном времени, годовым прогнозом и рыночным сравнением, помогает оценить сверхдоход, полученный от автоматизированной оптимизации.
Многоаспектный анализ: отображение по токенам PT (например, PT-rETH, PT-weETH), базовым токенам (протоколы LST/LRT) и распределению между сетями.
Прозрачность исполнения: полное сохранение журналов операций, включая время изменения, тип операции, масштаб капитала, влияние на доход и хэш в блокчейне, обеспечивая возможность верификации.
Эффективность оптимизации: напоминание о частоте ребалансировки, объеме улучшения APR, уровне диверсификации и скорости реакции рынка, а также сопоставление с статическими позициями или рыночными бенчмарками для оценки реальных доходов с учетом рисков.
Выход и извлечение активов: пользователи могут в любое время закрыть агента, Pulse автоматически ликвидирует токены PT и обменивает их на ETH, взимая только 10% с успеха, возврат основного капитала полностью. Перед выходом система прозрачно покажет детали доходов и расходов, обычно вывод занимает несколько минут. После выхода пользователи могут в любое время повторно активировать, история доходов будет полностью сохранена.
Шесть, Swarm Finance: слой активных стимулов ликвидности
В сентябре 2025 года Giza официально запускает Swarm Finance — слой распределения стимулов, специально разработанный для активного капитала (Active Capital). Его главная миссия заключается в том, чтобы напрямую подключить протокольные стимулы к сети агентов через стандартизированные APR feeds (sAPR), позволяя капиталу действительно стать "интеллектуальным".
Для пользователей: средства могут быть распределены в реальном времени и автоматически между несколькими сетями и протоколами, без необходимости ручного контроля или реинвестирования, чтобы ловить возможности для максимизации дохода.
Для протокола: Swarm Finance решает проблему Pendle и других проектов, связанную с истечением срока и потерей TVL, обеспечивая более стабильную и устойчивую ликвидность, одновременно значительно снижая затраты на управление ликвидностью.
Для экосистемы: капитал быстрее завершает межсетевую и межпротокольную миграцию, повышая рыночную эффективность, способность к обнаружению цен и использование ресурсов.
Для Giza: весь поток стимулов, проходящий через Swarm Finance, частично вернется к $GIZA через механизм захвата сборов → обратный выкуп, что запускает экономический круговорот токенов.
Согласно официальным данным Giza, Pulse достиг примерно 13% APR при запуске рынка ETH PT на Arbitrum. Более того, Pulse решает проблему потери TVL, вызванную истечением сроков Pendle, благодаря механизму автоматического rollover, создавая более стабильную кривую накопления и роста средств для Pendle. Как первое практическое применение сети стимулирования Swarm Finance, Pulse демонстрирует потенциал интеллектуального агента и знаменует собой новое начало парадигмы активного капитала в DeFi.
Семь, Итоги и перспективы
Как первый продукт AgentFi на основе стратегии Pendle PT в отрасли, Pulse, выпущенный командой Giza, безусловно, имеет знаковое значение. Он впервые абстрагирует сложный процесс торговли фиксированным доходом PT в однокнопочный опыт интеллектуального агента, достигая полной автоматизации на этапах межсетевой конфигурации, управления сроками и автоматического сложного процента, значительно снижая барьер для пользователей и одновременно повышая эффективность использования средств и ликвидности на рынке Pendle.
Pulse по-прежнему в основном сосредоточен на стратегиях ETH PT. Заглядывая в будущее, с постоянной итерацией продуктов и присоединением к команде AgentFi, мы надеемся увидеть:
Стабильная валюта PT стратегический продукт — предлагает соответствующую стратегию для более консервативных инвесторов с низким уровнем риска;
Интеллектуальный Auto-Rollover — динамическое сравнение фиксированной ставки Pendle с плавающей ставкой на кредитном рынке, поддерживая гибкость при повышении доходности;
Стратегия, основанная на рыночных циклах — модульная стратегия Pendle на различных стадиях бычьего и медвежьего рынков, охватывающая YT, пулы стабильной валюты, даже более сложные способы, такие как шортинг и арбитраж;
Boros стратегический продукт AgentFi — достигает более умного Delta-Neutral фиксированного дохода и арбитража между рынками/сроками, способствуя дальнейшей профессионализации и интеллектуализации рынка DeFi фиксированного дохода.
Конечно, Pulse также сталкивается с рисками, с которыми сталкиваются все DeFi продукты, включая безопасность протокола и контрактов (потенциальные уязвимости Pendle или межсетевых мостов), риски выполнения стратегии (проблемы с rollover или межсетевым ребалансированием), рыночные риски (колебания процентных ставок, недостаток ликвидности, уменьшение стимулов). Более того, доход Pulse зависит от ETH и его LST/LRT рынков, если цена Ethereum сильно упадет, даже если количество ETH на базе увеличивается, в долларовом эквиваленте это может привести к убыткам.
В целом, появление Pulse не только расширяет границы продуктов AgentFi, но и открывает новые возможности для автоматизации и масштабирования применения стратегий Pendle в разных рыночных циклах, представляя собой важный шаг в интеллектуальном развитии DeFi фиксированного дохода.
Отказ от ответственности: в процессе написания данной статьи использовался AI инструмент ChatGPT-5, автор приложил все усилия для проверки и обеспечения достоверности и точности информации, но не исключены ошибки; просьба проявить понимание. Следует особо отметить, что на рынке криптоактивов часто наблюдается расхождение между фундаментальными показателями проектов и рыночной ценой. Содержимое этой статьи предназначено только для информационной интеграции и академического/исследовательского обмена, не является инвестиционной рекомендацией и не следует рассматривать как рекомендацию к покупке или продаже любого токена.