


Исходный заголовок: Отчет: Является ли Fintech или DeFi лучшей финансовой системой? Исходный автор: LEX SOKOLIN, MARIO STEFANIDIS, И JON MA Перевод: Peggy, BlockBeats
Редакторская заметка: На протяжении долгого времени Fintech и DeFi рассматривались как две несвязанные финансовые системы: одна — соответствующая, централизованная, поддающаяся оценке; другая — открытая, работающая на блокчейне, больше похожая на общественную инфраструктуру. Fintech хорошо превращает трафик в доход, DeFi отлично достигает максимальной эффективности. С учетом токенизации, стейблкоинов и блокчейн-транзакций, проникающих в традиционную систему, интеграция уже стала необратимой. Так что, будущее финансов — это создание платных станций на открытом пути или же позволить платным станциям в конечном итоге научиться идти по открытому пути?
В данной статье проведен сравнительный анализ Fintech и on-chain-протоколов по четырем параметрам: доходам, объемам, числу пользователей и ставкам, пытаясь ответить на вопрос, победит ли DeFi или Fintech.
Ниже приведен оригинал:
Доброе утро, архитекторы финтеха, сегодня мы представляем вам действительно увлекательный контент.
Мы сотрудничаем с аналитической компанией Artemis (известной как «терминал Bloomberg в области цифровых финансов»), чтобы официально представить первое в истории сравнительное исследование ключевых показателей (KPI) Fintech и DeFi.
Если вы когда-либо задумывались, стоит ли инвестировать в Robinhood или Uniswap, то вы пришли по адресу.
Резюме.
Мы ставим финтех-акции и криптовалютные токены на одну и ту же «сравнительную таблицу», действительно сравнивая их на одной странице.
Охватывая платежи, цифровые банки, сделки, кредитование, прогнозные рынки и другие сегменты, мы сравнили доходы, объемы, ставки (take rate), ключевые показатели отрасли и показатели оценки.
Результат оказался довольно неожиданным.
Объем торгов Hyperliquid превысил 50% от объема Robinhood.
Объем кредитования DeFi-протокола Aave превышает объем платформы Buy Now Pay Later Klarna.
Скорость роста каналов стейблкоинов намного быстрее, чем у традиционных платежных провайдеров.
Пользовательская база кошельков, таких как Phantom и MetaMask, уже может сравниться с новыми банками, такими как Nubank и Revolut.
Мы обнаружили, что оценка действительно отражает это напряжение: криптоактивы могут быть либо значительно недооценены из-за неопределенности, связанной с «будущей монетизацией», либо переоценены из-за завышенных ожиданий.
В конце концов, мы ставим перед собой ключевой вопрос о «слиянии»: научится ли криптовалютный мир строить платные станции (tollbooths), или финтех в конечном итоге примет открытую систему платежей и расчетов (open rails) криптовалют?
Задействованные объекты
Block, PayPal, Adyen, Tron, Solana, Coinbase, Robinhood, Uniswap, Aave, Affirm, Klarna, Polymarket, DraftKings.
Две финансовые системы.
На протяжении многих лет мы рассматривали криптомир и финтех как две параллельные вселенные: одна регулируется, проходит аудит и торгуется на NASDAQ, другая – это система без лицензий, где активы обращаются в децентрализованных и централизованных биржах.
Они говорят на одном и том же языке: доход, объем торговли, платежи, кредитование, сделки, но с совершенно разными «акцентами». И эта структура меняется.
С приобретением Stripe Bridge, запуском прогнозных рынков Robinhood и началом PayPal выпуска своего стейблкоина, границы между двумя системами постепенно размываются.
Истинный вопрос заключается в том, как два этих мира должны быть сравнены, когда они действительно столкнутся и произойдет столкновение.
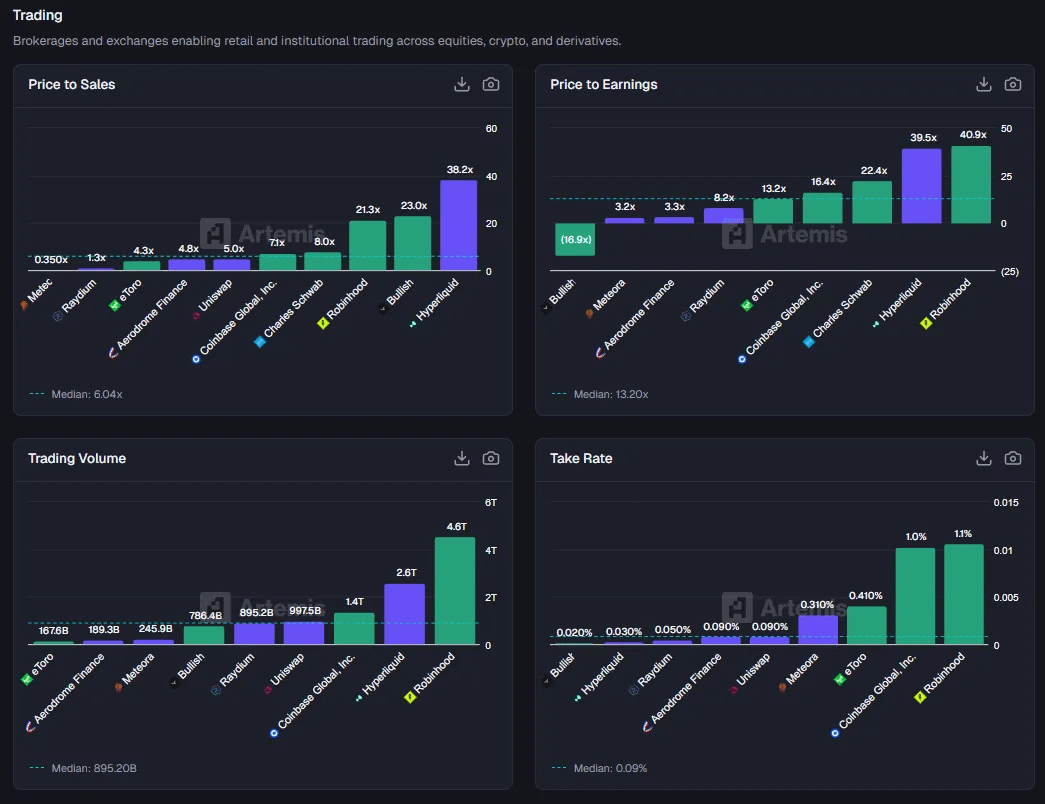
Сравните брокеров и DEX на одной и той же таблице. Фиолетовый цвет представляет криптоактивы, зеленый – акции. Robinhood занимает первое место по объему торговли, но второе место занимает Hyperliquid...
Таким образом, мы решили провести эксперимент.
Мы выбираем вам знакомые компании в области финтеха – охватывающие платежные провайдеры, цифровые банки (neobank), компании Buy Now Pay Later (BNPL) и розничные брокеры, и сопоставляем их с их крипто-коллегами.
На одной и той же группе графиков мы сравниваем привычные вам финансовые метрики (такие как P/S, ARPU, TPV, количество пользователей и т. д.): зеленые столбцы представляют акции, фиолетовые – токены.
Таким образом, постепенно вырисовывается картина двух финансовых систем: on-chain финансовые протоколы по объему торговли и активов зачастую могут соперничать с или даже превосходить своих финтех-соперников; но захваченная ими экономическая ценность составляет лишь небольшую часть; по сравнению с сопоставимыми компаниями в финтехе, оценка криптоактивов либо чрезмерно завышена, либо сильно занижена, почти не существует «средней зоны»; а в темпах роста разрыв между ними даже более разителен.
Платежи: «канал» потоков средств.
Начнем с наиболее крупного сегмента финтеха – перемещения денег из точки A в точку B.
С этой стороны – это группа настоящих гигантов.
PayPal: ежегодно обрабатывает 17.6 триллиона долларов.
Adyen: обрабатывает 15 триллионов долларов.
Fiserv: эта «инфраструктурная компания, о которой никто не говорит на вечеринках», обрабатывает 320 миллиардов долларов.
Block (ранее Square): через Cash App и свою сеть торговцев способствует движению 255 миллиардов долларов.
Эти компании составляют самый зрелый и стабильный «уровень каналов» в традиционной системе финтеха.
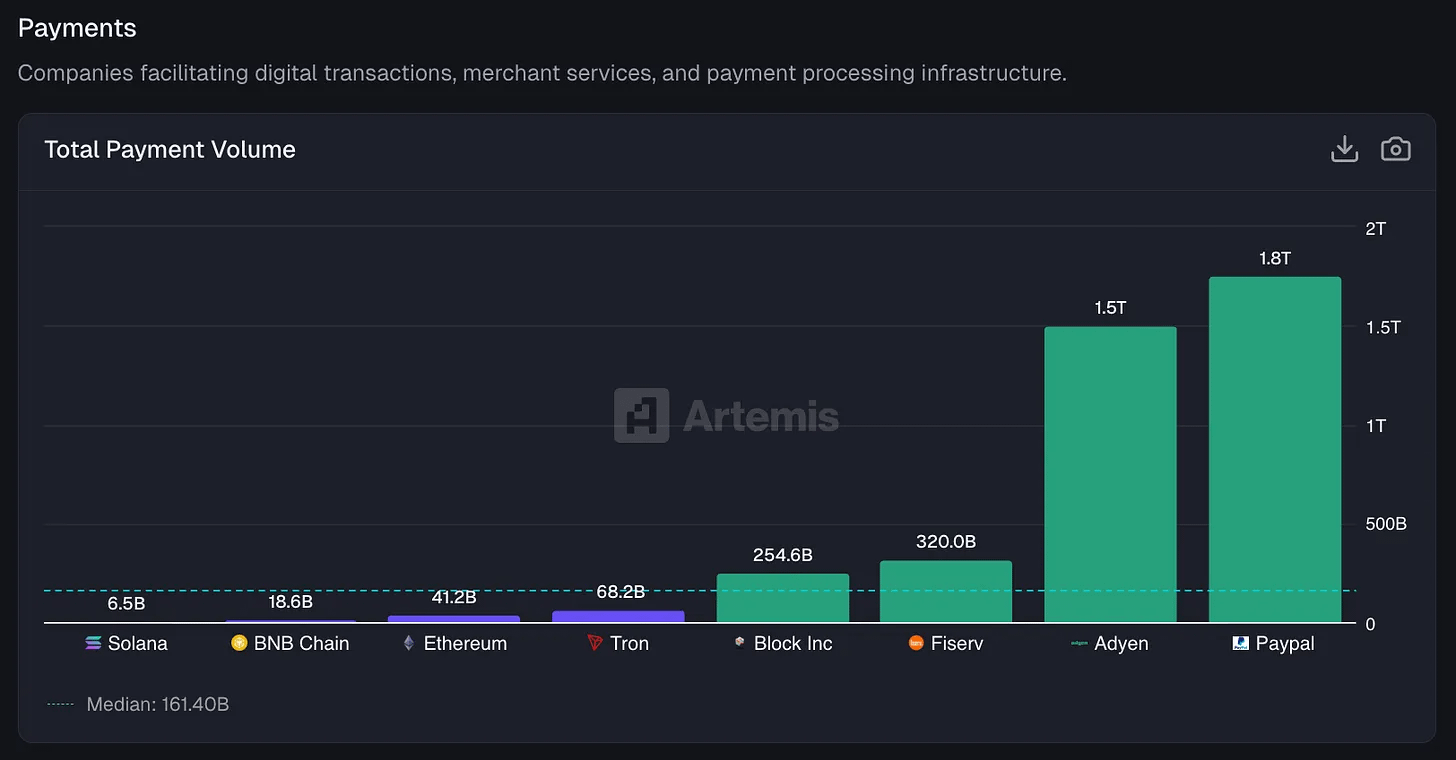
Сравнение общего объема платежей (TPV) в блокчейне и финтехе. Для части блокчейна мы оценили объем B2B-платежей на основе исследования Artemis; для публичных компаний мы извлекли данные TPV из публичных отчетов Adyen, Fiserv и Block.
С точки зрения фиолетового лагеря, это оценка годового B2B-платежного объема, оцененного командой Artemis.
Tron: объем перевода стейблкоинов составляет 68 миллиардов долларов.
Ethereum: 41.2 миллиарда долларов
BNB Chain: 18.6 миллиарда долларов.
Solana: около 6.5 миллиардов долларов
С точки зрения абсолютных значений обе стороны не находятся на одном уровне. Общий объем переводов стейблкоинов на всех крупных блокчейнах составляет примерно лишь 2% от объема обработки платежей финтех-компаний. Если прищуриться и посмотреть на график доли рынка, фиолетовая колонка почти представляет собой округление погрешности.
Но действительно интересная часть – это темпы роста.
Общий объем платежей PayPal за прошлый год увеличился всего на 6%.
Block увеличился на 8%
Adyen, этот «любимец Европы», достиг роста на 43% – что уже довольно сильно по стандартам финтеха.
Посмотрим на блокчейн:
Tron: рост 493%.
Ethereum: рост 652%
BNB Chain: рост 648%.
Solana: рост на 755%, самый быстрый рост.
Это еще раз подтверждает, что эти данные получены от команды данных Artemis, основанных на оценках объемов B2B-платежей от McKinsey.
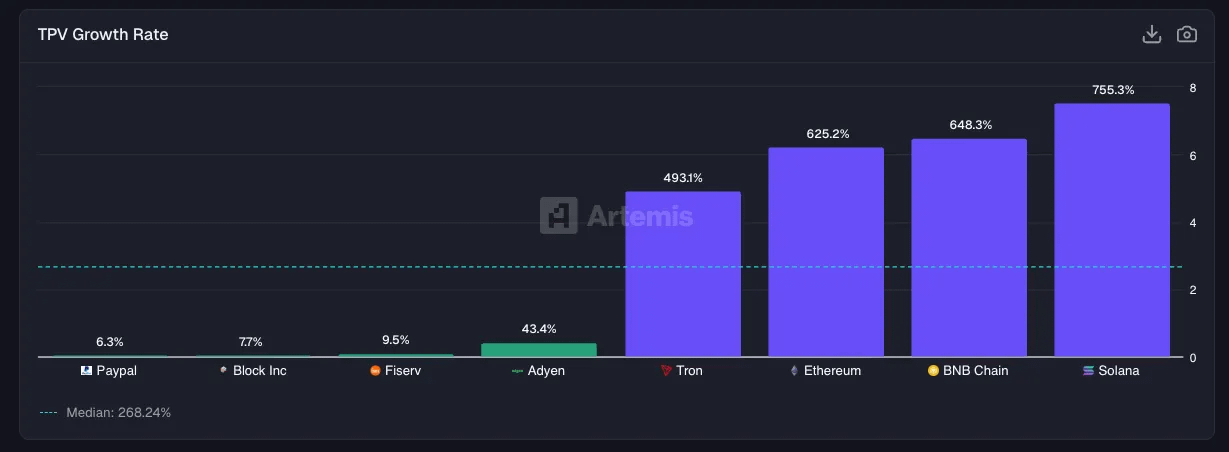
Темпы роста TPV: мы рассчитываем это, деля TPV за последние 12 месяцев (LTM) на TPV за тот же период предыдущего года.
Результат очень ясный: скорость роста этой «платежной системы» стейблкоинов значительно превышает традиционную финтех-систему.
Конечно, их стартовая точка также должна быть гораздо меньше.
Следующим вопросом становится: кто на самом деле захватывает экономическую ценность?
Fiserv: за каждую обработанную доллар, взимает 3.16%.
Block: взимает 2.62%.
PayPal: берет 1.68%
Adyen: из-за использования моделей корпоративного уровня с более низкой маржой, берет всего 0.15% (15 базисных пунктов).
Все это реальные коммерческие компании, их доходы напрямую и стабильно привязаны к объемам платежей.
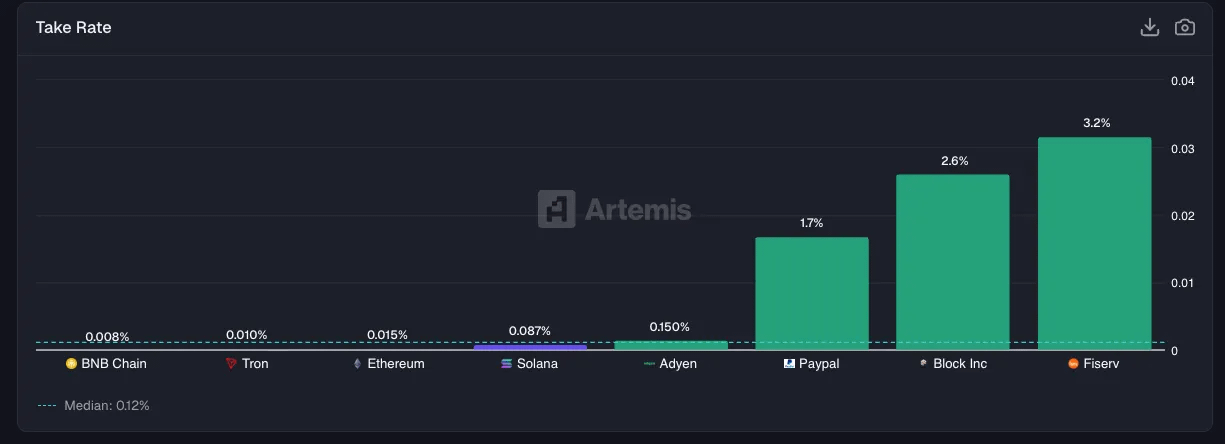
Что касается блокчейна, его ставки на переводах стейблкоинов и более широких перемещениях активов гораздо ниже, примерно на уровне 1–9 базисных пунктов (bps). Tron покрывает стоимость перевода стейблкоинов, взимая с пользователей TRX, в то время как Ethereum, BNB Chain и Solana взимают с конечных пользователей сборы за газ или приоритетные сборы.
Эти публичные блокчейны очень сильны в содействии переводам и обеспечении ликвидности активов, но в отличие от традиционных платежных провайдеров, их доля отчислений значительно ниже. Избежать таких сборов, как обменные сборы (interchange) и комиссии торговцев, – одна из основных причин, по которой блокчейн может заявлять о своей огромной эффективности по сравнению с существующей платежной системой.
Конечно, в сети также существует множество провайдеров платежей (onchain payment orchestrators), которые рады продолжать добавлять сборы поверх базовых расходов – это как раз и создает возможность для «посредников» строить экономическую ценность.
Цифровые банки (Neobanks): кошельки становятся новыми банковскими счетами.
На стороне финтеха в сегменте цифровых банков есть настоящие банки (или «арендующие лицензии» банки), такие как Revolut, Nubank, SoFi, Chime, Wise. Эти учреждения имеют лицензии, страхование депозитов и юридические департаменты.
А на стороне криптомира мы видим кошельки и доходные протоколы, такие как MetaMask, Phantom, Ethena, EtherFi. Они, безусловно, не являются «банками», но миллионы людей хранят свои активы здесь; и все больше людей именно здесь получают доход от своих сбережений. Даже если регулирующие оболочки различаются, это функциональное сравнение остается актуальным.
Начнем с числа пользователей: у Nubank 93.5 миллиона активных пользователей в месяц (MAU), что делает его крупнейшим цифровым банком в мире, этот масштаб основан на высокой распространенности смартфонов в Бразилии и крайне сложной банковской системе; у Revolut 70 миллионов пользователей в Европе и других регионах; затем идет MetaMask, около 30 миллионов пользователей – этот масштаб уже превышает Wise, SoFi и Chime.
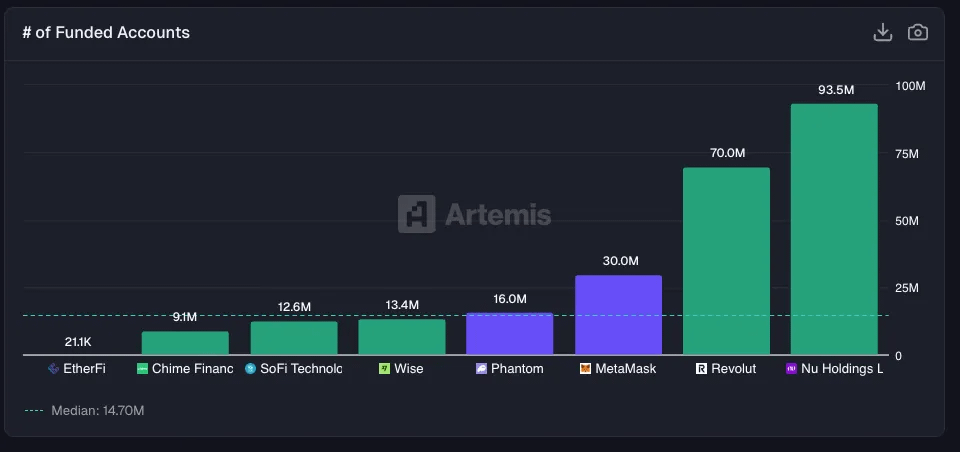
Количество активных пользователей в месяц (MAU), разбитое по приложениям. Данные MAU для Nu, Wise, SoFi, Chime получены из раскрытых документов компании; данные EtherFi предоставлены Artemis; данные Phantom, MetaMask, Revolut взяты из их публичных источников.
Следует отметить, что большинство пользователей MetaMask не используют криптокошелек для оплаты аренды, а взаимодействуют с DEX или участвуют в кредитных протоколах. Другая ведущая кошелек Phantom имеет 16 миллионов активных пользователей в месяц. Phantom изначально позиционировался как лучший кошелек в экосистеме Solana, но вскоре расширился на несколько блокчейнов и теперь выпустил собственные стейблкоины $CASH, дебетовые карты, токенизированные акции и прогнозные рынки.
Посмотрим, куда идут деньги.
Revolut: остатки клиентов составляют 40.8 миллиарда долларов.
Nubank: 38.8 миллиарда долларов
SoFi: 32.9 миллиарда долларов
Все это реальные депозиты, которые приносят чистый процентный доход для институтов.
В криптомире также существует высокая степень аналогии:
Ethena: этот синтетический доллар, который не существовал два года назад, теперь имеет 7.9 миллиарда долларов.
EtherFi: объем составляет 9.9 миллиардов долларов.
Они не являются «депозитами», а представляют собой залоговые активы, позиции с доходом или ликвидность, размещенную в смарт-контрактах – в отраслевой терминологии называемые TVL (Total Value Locked).
Но с точки зрения пользователей логика не имеет принципиальных различий: деньги размещены в каком-то месте и продолжают приносить доход.
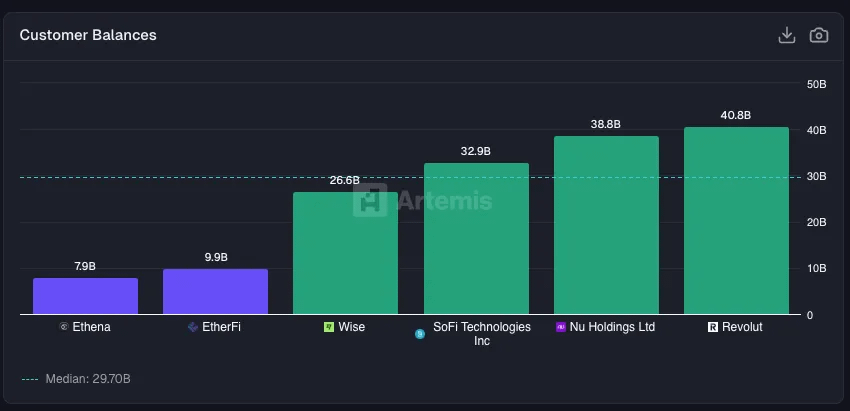
Сравнение остатков клиентских средств между Fintech и Crypto. Данные Wise, SoFi, Nu получены из раскрытых финансовых отчетов; данные Revolut – из публичных пресс-релизов; данные EtherFi и Ethena – из Artemis.
На самом деле разница заключается в том, как эти платформы монетизируют «существующие средства» и сколько они могут заработать на пользователях.
SoFi: доход на душу населения составляет 264 доллара в год. Это неудивительно – SoFi активно перекрестно-продает кредитование, инвестиционные счета и кредитные карты, и их общий доход пользователей выше.
Chime: 227 долларов на душу населения, доход в основном поступает от обменных сборов (interchange).
Nubank: работает на рынке Бразилии с низким уровнем ВВП на душу населения, 151 доллар на душу населения.
Revolut: несмотря на крупную пользовательскую базу, всего 60 долларов на душу населения.
А что насчет EtherFi? 256 долларов на душу населения, почти на уровне SoFi.
Не в пользу этого крипто-новичка: у EtherFi всего около 20 тысяч активных пользователей, в то время как у SoFi 12.6 миллиона. Это означает, что этот DeFi-протокол достиг такой же способности к монетизации, как у лучших цифровых банков, при очень небольшой пользовательской базе.
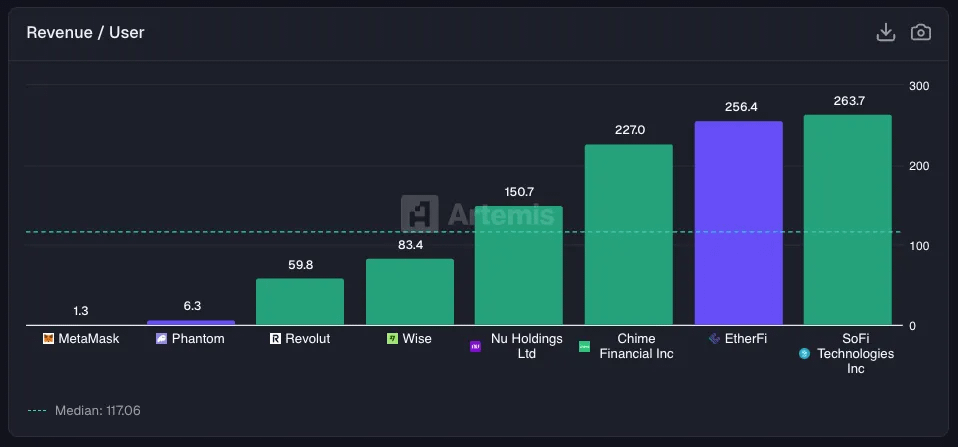
Доход за последние 12 месяцев (LTM) / количество активных счетов. Данные о доходах Revolut, Wise, Nu, Chime, SoFi получены из публичных отчетов; данные Phantom и MetaMask – из Dune.
С другой стороны, MetaMask в прошлом году принесла около 85 миллионов долларов дохода, что соответствует ARPU около 3 долларов, даже ниже уровня Revolut на ранних этапах.
Хотя Ethena имеет 7.9 миллиарда долларов TVL, ее охват пользователей все еще составляет лишь малую долю от Nubank.
Оценка – это прямое отражение этого двойственного напряжения «роста против способности к монетизации».
Оценка Revolut составляет примерно 18x от дохода, что отражает ее рыночное позиционирование и «опционную стоимость» будущего расширения; оценка EtherFi составляет около 13 раз; Ethena около 6.3 раз, примерно на одном уровне с SoFi и Wise.
Одно довольно противоречивое заключение начинает возникать: рынок, по уровню оценки, обращается к DeFi / on-chain «банкам» и традиционным финтех-банкам довольно схожим образом.
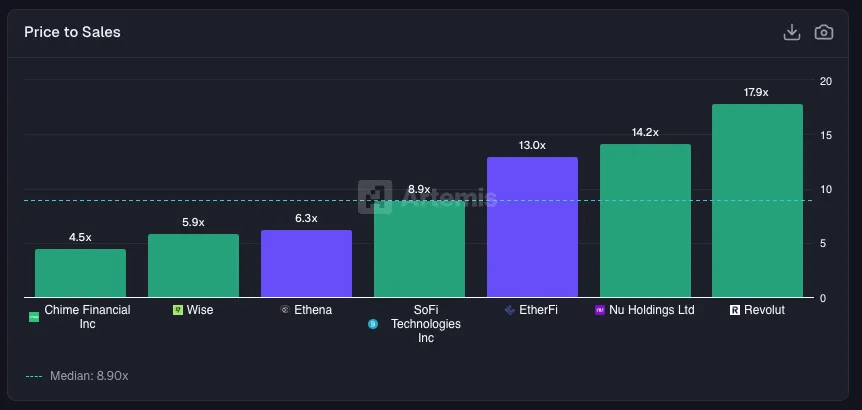
Рыночная капитализация цифровых банков и крипто «on-chain банков» / объем продаж (Marketcap / Sales). Данные о рыночной капитализации токенов получены из Artemis, данные о рыночной капитализации акций – из Yahoo Finance.
Так называемая «гипотеза слияния» подразумевает, что кошельки в конечном итоге эволюционируют в цифровые банки.
Мы уже видим конкретные проявления этой тенденции: MetaMask выпустил дебетовую карту, Phantom интегрировал каналы ввода-вывода фиатной валюты. Направление очевидно, но все еще в процессе.
Но когда on-chain «цифровой банк», такой как EtherFi, достигает дохода на душу населения выше, чем у Revolut, разрыв между ними оказывается не таким уж большим, как в нарративе.
Торговля: on-chain DEX приближаются к традиционным брокерам.
Переключим взгляд на капиталовые рынки.
На самом деле, мы были удивлены тем, что объем торгов на on-chain биржах уже можно сравнить с традиционными брокерами.
Robinhood обработал 46 триллионов долларов за последние 12 месяцев, в основном от акций, опционов и криптоактивов, соответствующий объем активов составляет около 300 миллиардов долларов (с колебаниями).
Объем торгов Hyperliquid с наличными и бессрочными контрактами составляет около 2.6 триллиона долларов, в основном благодаря криптоторговле, но акции и сырьевые товары начинают занимать свою долю.
Объем торговли Coinbase составляет около 14 триллионов долларов, почти полностью от криптоактивов.
Как «старый игрок», Charles Schwab не раскрывает объем торговли аналогичным образом, но его объем активов под управлением в 11.6 триллиона долларов достаточно, чтобы проиллюстрировать разницу в масштабах между новыми и старыми деньгами – примерно в 40 раз больше, чем у Robinhood.
Это также рисует четкое сравнение: on-chain-транзакции уже близки к традиционным брокерам на уровне «трафика», но на уровне «объемов активов» традиционная система по-прежнему обладает подавляющим преимуществом.
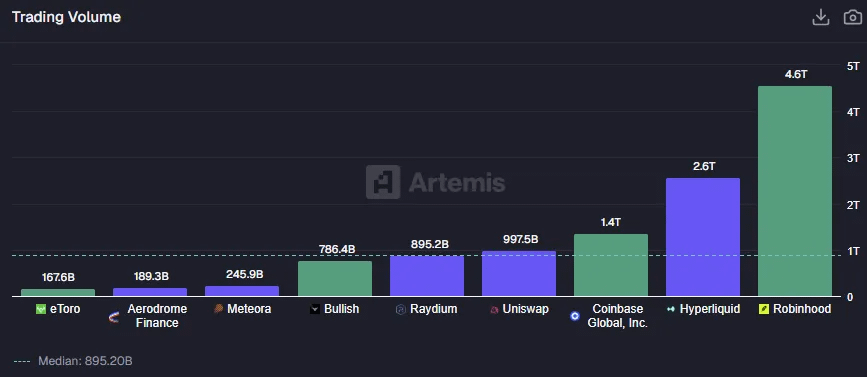
Источники данных объема торгов: объемы торговли eToro, Bullish, Coinbase, Robinhood получены из финансовых отчетов компаний; объем спотовой торговли Hyperliquid и бессрочных контрактов, а также объемы торговли DEX, такие как Raydium, Uniswap, Meteora, Aerodrome, получены из Artemis.
Другие децентрализованные биржи также не следует недооценивать. Например, Uniswap, который доказал жизнеспособность автоматизированного маркет-мейкера (AMM), объем торговли которого близок к 1 триллиону долларов; Raydium (ведущий DEX в экосистеме Solana) завершил 895 миллиардов долларов; Meteora и Aerodrome в сумме добавили около 43.5 миллиардов долларов.
В целом, объемы обработки основных DEX уже сравнялись с Coinbase. А три года назад это было почти немыслимо.
Конечно, мы не знаем, сколько из этих объемов является накруткой, а сколько – реальными сделками; но сам тренд имеет ключевое значение. Кроме того, хотя «схождение» объемов действительно существует, DEX и традиционные брокеры имеют принципиальные различия в ставках (take rate).
Традиционные брокеры / централизованные платформы:
Robinhood: взимает 1.06% за каждую сделку, в основном от платы за поток заказов (PFOF) и криптовалютного спреда.
Coinbase: около 1.03%, высокие спотовые сборы по-прежнему довольно распространены среди централизованных бирж.
eToro: даже в этом случае 41 базисный пункт.
DEX работают в совершенно другой вселенной:
Hyperliquid: 3 базисных пункта
Uniswap: 0.09% базисных пунктов.
Aerodrome: 0.09% базисных пунктов
Raydium: 5 базисных пунктов
Meteora: 0.31% базисных пунктов (явное исключение).
Децентрализованные биржи способны генерировать чрезвычайно высокий объем торгов, но из-за острейшей конкуренции между поставщиками ликвидности (LP) и трейдерами их ставки на комиссии значительно снижаются.
Это во многом похоже на логику разделения труда на традиционном рынке: настоящие биржи (такие как NASDAQ, Intercontinental Exchange) и брокеры, которые приводят клиентов на торговые площадки, изначально выполняют разные функции.
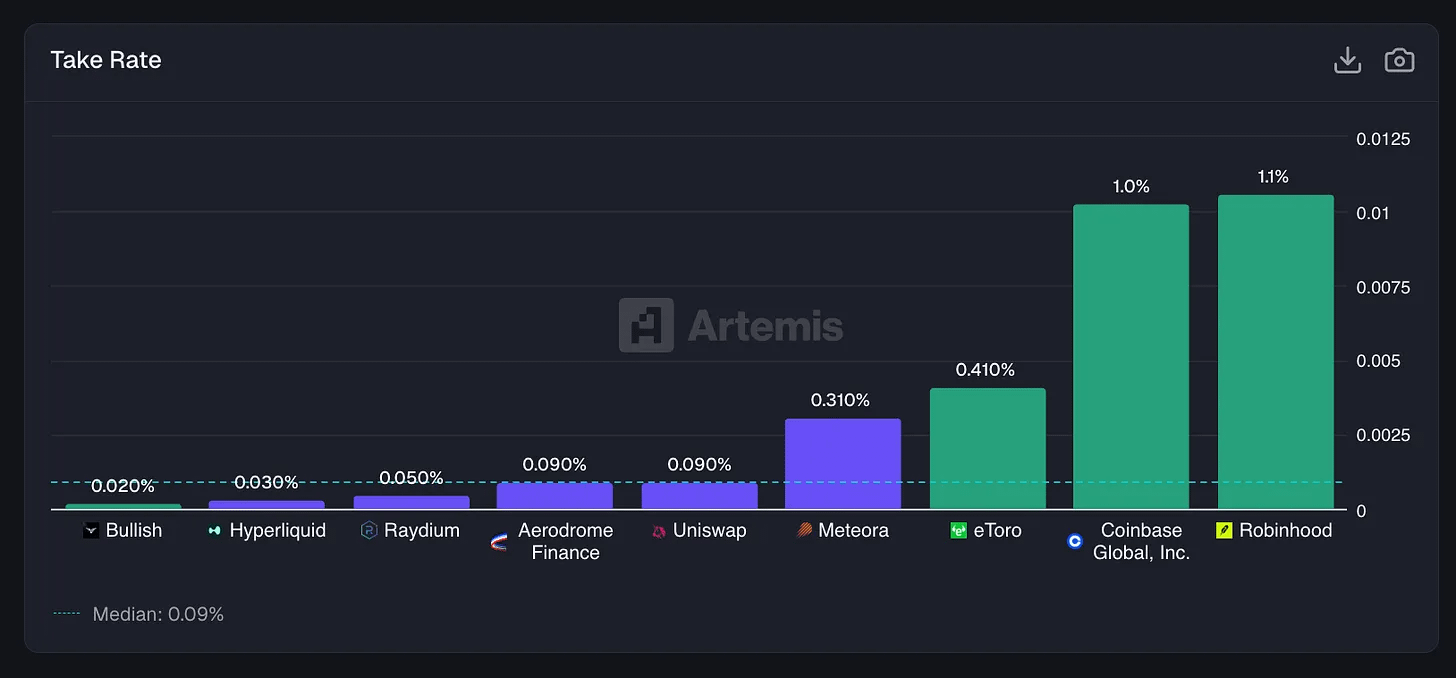
Ставка (Take Rate) = доход за последние 12 месяцев (LTM) / объем торгов. Данные о доходах eToro, Coinbase, Robinhood, Bullish получены из финансовых отчетов компаний; данные Raydium, Aerodrome, Uniswap, Meteora – из Artemis.
Это и есть парадокс DEX.
DEX уже построили инфраструктуру, которая может конкурировать с централизованными биржами по объему торгов: круглосуточная работа, почти отсутствие простоев, отсутствие KYC, любой может добавить токен. Но при объеме торгов в 1 триллион долларов даже при 9 базисных пунктах Uniswap сможет собрать только около 900 миллионов долларов сборов, что соответствует около 29 миллионов долларов дохода; в то время как при объеме торгов в 1.4 триллиона долларов 1% отчислений позволил Coinbase получить 14 миллиардов долларов дохода.
На уровне рыночной капитализации эта разница была правдоподобно отражена:
Coinbase: 7.1× от объема продаж (Sales).
Robinhood: 21.3× (для брокеров это довольно высоко, но поддерживается ростом).
Charles Schwab: 8.0× (зрелый множитель для зрелого бизнеса).
Uniswap: 5.0× Комиссии (Fees)
Aerodrome: 4.8× Комиссии.
Raydium: 1.3× Комиссии.
Заключение несложное: рынок не оценивает эти протоколы как «высокие технологии с высоким ростом», одной из основных причин является то, что их ставки на комиссию ниже, следовательно, захваченная экономическая ценность также меньше.
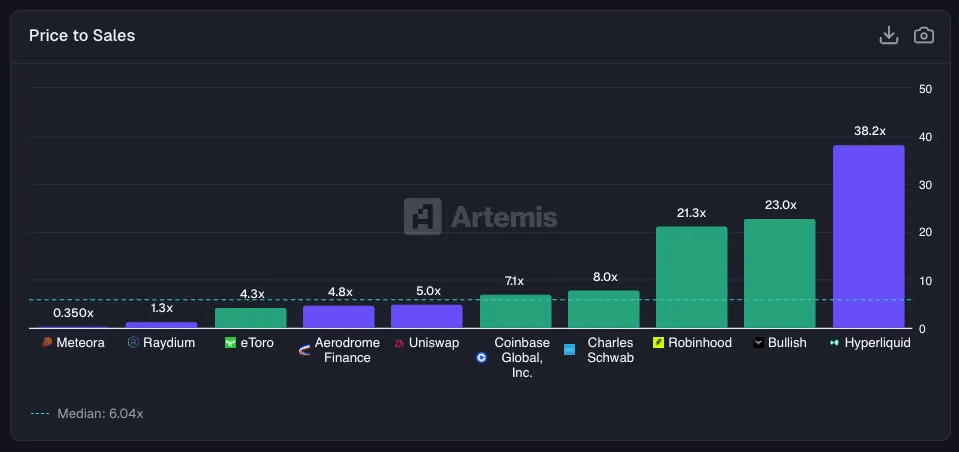
Рыночная капитализация / доход за последние 12 месяцев (LTM). Данные о рыночной капитализации публичных компаний получены из Yahoo Finance, данные о рыночной капитализации токенов – из Artemis.
С точки зрения производительности акций, направление рыночных настроений очевидно.
Robinhood с конца 2024 года вырос примерно на 5.7 раз, благодаря восстановлению розничных инвестиций и росту крипторынка; Coinbase за тот же период вырос примерно на 20%; в то же время Uniswap, протокол, который «вызвал тысячи форков DEX», упал на 40%.
Несмотря на то, что значительные объемы продолжают проходить через эти DEX, связанные токены не смогли захватить аналогичную долю стоимости, отчасти из-за того, что их «полезность» как инвестиционных инструментов не так ясна.
Единственным исключением является Hyperliquid. Из-за его взрывного роста Hyperliquid практически синхронно с Robinhood показал аналогичные темпы роста за тот же период.
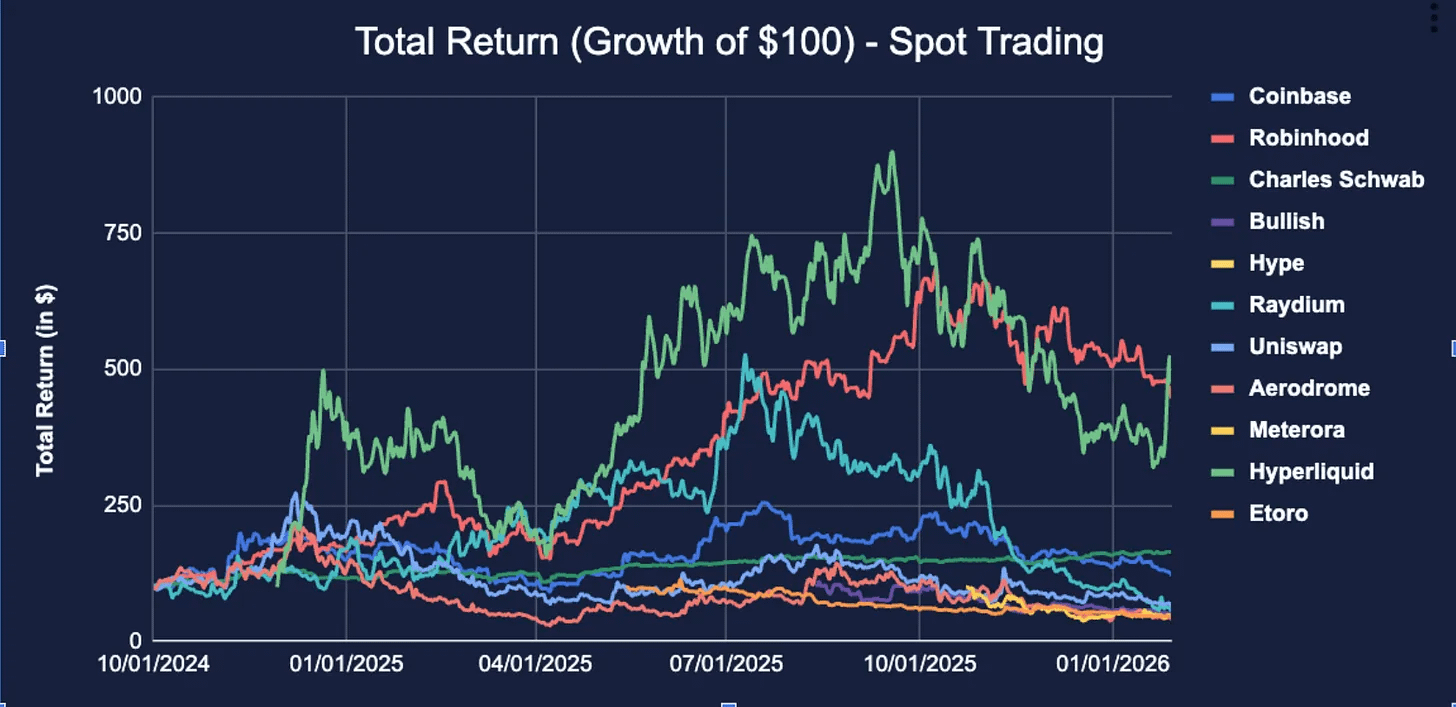
Несмотря на то, что исторически DEX часто не удавалось захватить ценность и они рассматривались как общественное благо, такие проекты, как Uniswap, уже начали открывать свой «переключатель сборов» (fee switch) – использовать сборы для выкупа и уничтожения токенов UNI. В настоящее время годовой доход Uniswap составляет около 32 миллионов долларов.
Мы остаемся оптимистами на будущее: с увеличением объемов торговли, перенесенных на blockchain, ценность, вероятно, постепенно вернется к токенам DEX, Hyperliquid является успешным примером.
Но на данный момент, пока держатели токенов не реализуют такую ясную и прямую механизм захвата стоимости, как у Hyperliquid, производительность токенов DEX по-прежнему будет отставать от акций централизованных бирж (CEX).
Кредитование: «страхование» для финансовой системы следующего поколения.
На этапе кредитования сравнение становится еще более интригующим.
С одной стороны, это основная деятельность финтеха – необеспеченное потребительское кредитование:
Affirm: позволяет вам разбить стоимость велосипеда Peloton на четыре платежа.
Klarna: предоставляет аналогичные услуги по рассрочке для fast-fashion.
LendingClub: впервые разработал модель P2P-кредитования, затем преобразовался в настоящие банки.
Funding Circle: осуществляет кредитное страхование для малых и средних предприятий.
Заработная логика этих компаний крайне согласованна: они взимают с заемщиков процентные ставки выше, чем платят вкладчикам, и надеются, что уровень дефолтов не поглотит эту маржу.
С другой стороны, есть обеспеченное DeFi-кредитование: Aave, Morpho, Euler.
Здесь заемщики закладывают ETH, берут USDC и платят процентную ставку, определяемую алгоритмом; как только цена залога падает до опасного уровня, протокол автоматически ликвидирует – никаких звонков по поводу взыскания, никаких списаний плохих долгов.
Это по сути две совершенно разные бизнес-модели, которые просто случайно называются «кредитованием».
Начнем с объема кредитования.
Объем кредитования Aave составляет 22.6 миллиарда долларов.
Это уже больше, чем сумма следующих компаний:
Klarna: 10.1 миллиарда долларов
Affirm: 7.2 миллиарда долларов
Funding Circle: 2.8 миллиарда долларов.
LendingClub: 2.6 миллиарда долларов
Объем кредитования крупнейших DeFi-протоколов уже превышает объем крупнейших платформ BNPL.
Пожалуйста, остановитесь и серьезно почувствуйте этот факт.
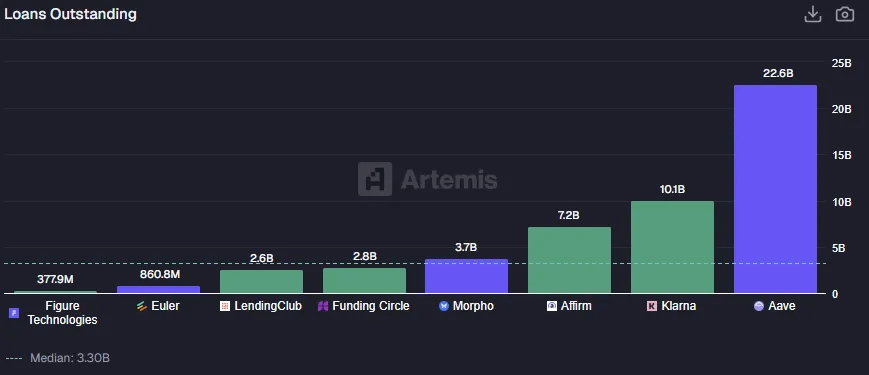
Общие данные по объемам кредитования Lending Club, Funding Circle, Affirm, Klarna и Figure получены из финансовых отчетов компаний; данные о заемных депозитах Euler, Morpho и Aave получены из Artemis.
Morpho также добавила 3.7 миллиарда долларов. Euler после атаки уязвимости в 2023 году перезапустился, текущий объем составляет 861 миллион долларов.
В целом, система DeFi-кредитования развилась за примерно четыре года до уровня, способного конкурировать со всей отраслью цифрового кредитования, но ее экономическая структура перевернута.
На стороне традиционного финтеха: чистая процентная ставка Funding Circle составляет 9.35% (это связано с его бизнес-моделью, ближе к частным займам); LendingClub – 6.18%; хотя Affirm является компанией BNPL, а не традиционным кредитором, тем не менее, он способен получать 5.25%.
Все это довольно «пухлые» маржи – по сути, компенсация за кредитные риски, которые они берут на себя, а также за прямое кредитование и управление рисками (underwriting).
А на стороне криптомира: чистая процентная ставка Aave составляет всего 0.98%; Morpho – 1.51%; Euler – 1.30%.
В общем, даже имея более крупные объемы кредитования, протоколы DeFi, как правило, зарабатывают меньшую маржу, чем финтех-компании, занимающиеся кредитованием.
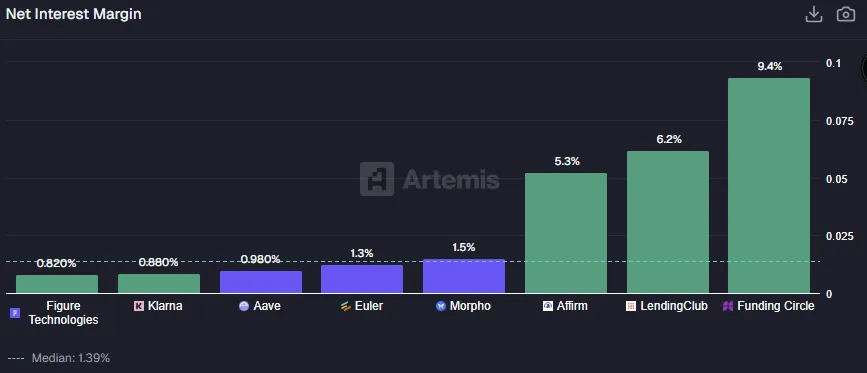
Чистая процентная ставка Aave, Euler и Morpho рассчитывается как: доход / заемные депозиты; чистая процентная ставка публичных компаний берется из их финансовой отчетности.
Дизайн DeFi-кредитования подразумевает избыточное обеспечение.
Заем 100 долларов на Aave обычно требует предоставления 150 долларов или даже больше в качестве залога. Протокол сам по себе не несет кредитного риска, а несет риск ликвидации – это совершенно другой вид риска. Плата, которую платит заемщик, по сути является платой за кредитное плечо и ликвидность, а не платой за получение кредита, который в противном случае невозможно было бы получить.
Финансовые технологии, занимающиеся кредитованием, действуют наоборот. Они предлагают потребителям необеспеченные кредиты, удовлетворяя потребность в «покупке сейчас, оплате позже»; наличие маржи предназначено для компенсации тех, кто никогда не вернет деньги.
Это напрямую отразится на фактических данных о потерях из-за дефолтов, и управление этими рисками дефолта является основной задачей кредитования и управления рисками (underwriting).
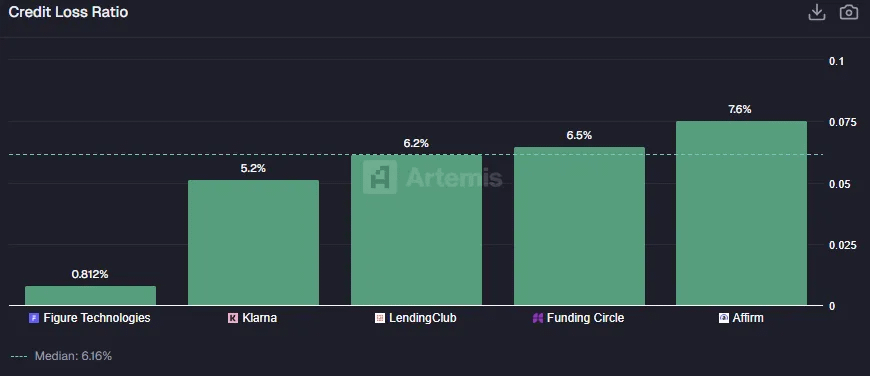
Данные о коэффициенте убытков по кредитам публичных компаний (Credit Loss Ratio) получены из публичных отчетов.
Так какой из этих подходов лучше? Ответ зависит от того, какую цель вы хотите оптимизировать.
Финансовые технологии в области кредитования обслуживают тех заемщиков, у которых в данный момент нет денег, но они хотят сначала потреблять, поэтому они должны нести реальные риски кредитования и дефолта. Это жестокий бизнес. Ранние цифровые кредиторы (такие как OnDeck, LendingClub, Prosper) многократно находились на грани «смерти». Даже если бизнес Affirm сам по себе работает хорошо, его акции все еще упали примерно на 60% от исторического максимума – причина часто заключается в том, что рынок оценивает его кредитные доходы по логике SaaS, но не учитывает неизбежные будущие кредитные убытки.
DeFi-кредитование по сути является бизнесом с использованием заемных средств.
Он обслуживает не «бедных людей», а тех, кто уже владеет активами, но не хочет их продавать, а лишь хочет получить ликвидность, больше похож на маржинальный счет. Здесь нет традиционных решений по кредитованию, единственным критерием является качество залога.
Эта модель имеет высокую капитальную эффективность и масштабируемость, зарабатывая очень тонкую маржу на огромных масштабах; но у нее есть явные границы применения – она полезна только для тех, кто уже находится в сети и имеет много активов, желая получать доход или дополнительный кредит без продажи активов.
Прогнозные рынки: кто знает?
Наконец, давайте взглянем на прогнозные рынки (Prediction Markets).
Это новая арена для сражения между Fintech и DeFi, и одна из самых уникальных. На протяжении десятилетий они оставались просто «экзотикой» в академическом смысле: экономисты их обожают, но регулирующие органы их избегают.
Iowa Electronic Markets когда-то проводил небольшие выборы; Intrade когда-то процветал, а затем был закрыт; больше проектов просто классифицировались как азартные игры или спорт.
«Ставя ставки на результаты реальных событий, и эти рынки могут давать прогнозы лучше, чем опросы или комментаторы» – эта идея долго оставалась на теоретическом уровне.
Все это изменилось в 2024 году и ускорилось во время второго срока Трампа: Polymarket обработал более 1 миллиарда долларов ставок на выборы; Kalshi выиграл судебный процесс против CFTC и начал предлагать политические контракты американским пользователям; Robinhood, как всегда, не хотел упустить ни одной тенденции и быстро запустил контракты на события; DraftKings, уже работающий в сфере ежедневных фантастических спортивных ставок, наблюдает, имея рыночную капитализацию в 15.7 миллиарда долларов и годовой доход в 5.5 миллиарда долларов.
Прогнозные рынки наконец-то вышли из края экспериментов на центральную сцену финансов и криптомира.
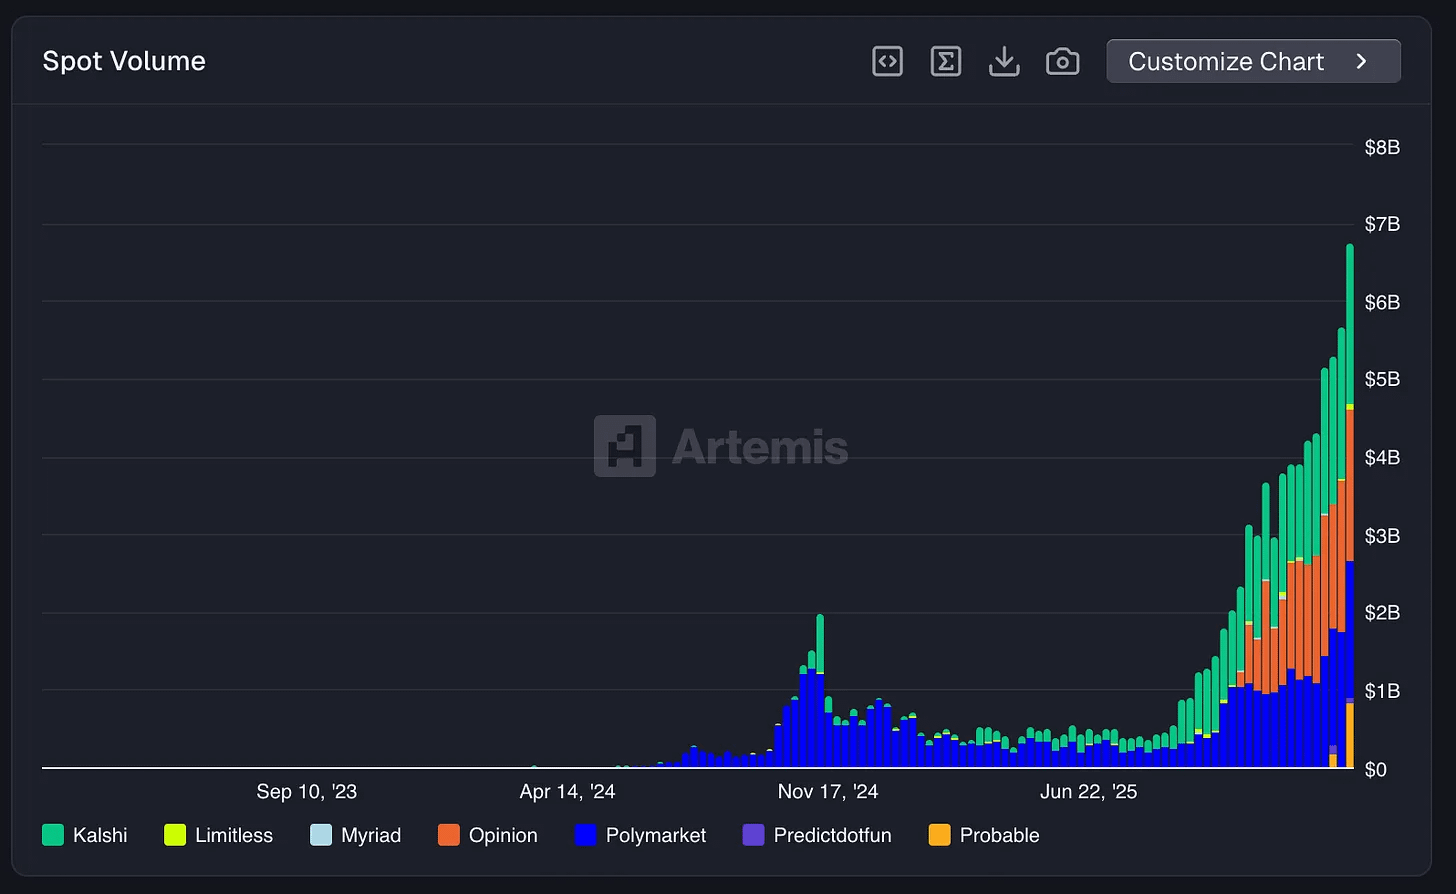
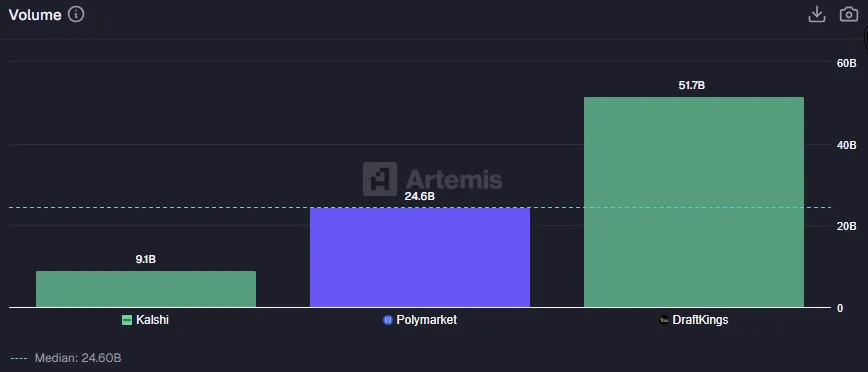
Данные по объемам спотовой торговли Kalshi и Polymarket получены из Artemis; объемы торговли DraftKings используют их Sportsbook Handle, который представляет собой общую сумму ставок пользователей, которые были рассчитаны в их спортивных азартных играх.
Этот сегмент за примерно 18 месяцев стремительно перешел от нишевого эксперимента к мейнстриму – недельный объем торгов на прогнозных рынках достиг около 7 миллиардов долларов, установив новый исторический рекорд.
DraftKings в прошлом году обработал 51.7 миллиарда долларов объемов торгов; Polymarket достиг 24.6 миллиардов долларов, что составляет примерно половину от DraftKings, хотя это все еще протокол, ориентированный на крипто, и теоретически пользователям из США не разрешено использовать его; Kalshi, как соответствующий американский альтернативный вариант, имеет объем торговли в 9.1 миллиарда долларов.
С точки зрения объемов торгов Polymarket уже обладает достаточно сильной конкурентоспособностью. Он построил на Polygon ликвидный и глобальный рынок предсказаний, в то время как Kalshi все еще ведет борьбу за соблюдение нормативных требований в судах.
Но когда мы переходим к доходам, сравнение начинает терять равновесие.
DraftKings в прошлом году принесла 5.46 миллиарда долларов дохода; Kalshi всего 0.264 миллиарда долларов; Polymarket, запустивший таксы на 15-минутные крипторынки, лишь после этого достиг около 38 миллионов долларов годового дохода.
Это вновь подчеркивает знакомую разницу: в «объеме» DeFi уже догнал; но в «монетизации» традиционные финансы и букмекеры по-прежнему имеют подавляющее преимущество.
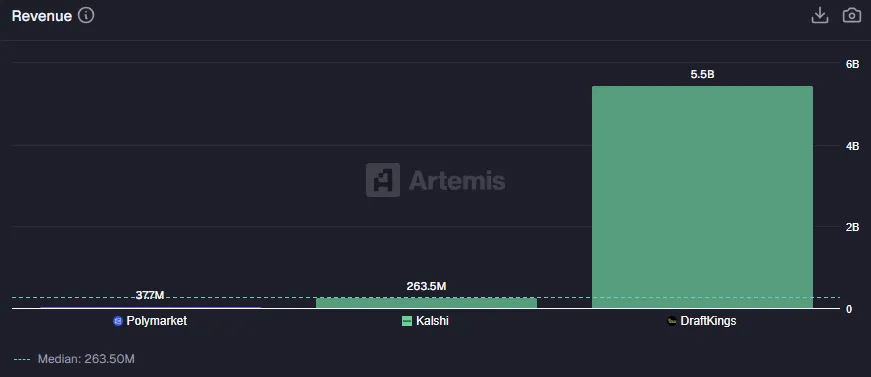
Сравнение доходов прогнозных рынков. Данные о доходах Polymarket получены из Artemis; доходы Kalshi получены из публичных материалов; доходы DraftKings за LTM получены из финансовых отчетов компаний.
Основная проблема заключается в ставках (take rate) – в контексте спортивных ставок это также называется «hold».
DraftKings: взимает 10.57% от каждой ставки. Это типичная модель спортивных ставок – букмекеры устанавливают цены, предлагают коэффициенты и управляют рисками, получая значительную долю.
Kalshi: ставка 2.91%, как финансовая модель биржи, этот уровень ниже и более соответствует ее позиционированию.
Polymarket: всего 0.15%. При торговом объеме 246 миллиардов долларов, текущая захваченная прибыль очень ограничена.
Вывод очень прямолинеен: дифференциация прогнозных рынков заключается не в «масштабе», а в «структуре отчислений».
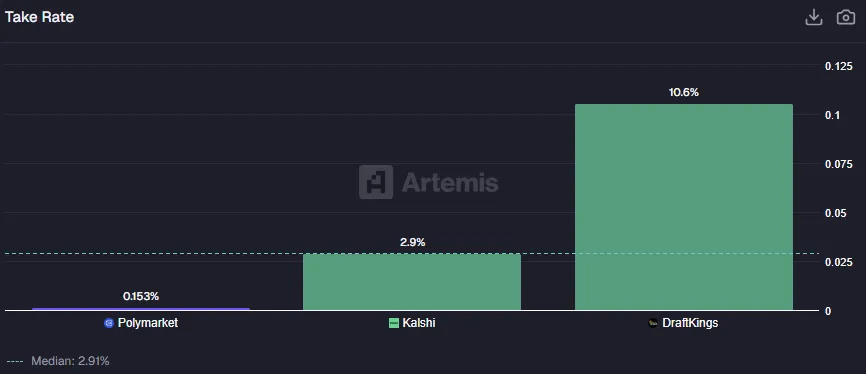
Ставка (Take Rate) = доход за последние 12 месяцев (LTM) / объем торгов.
Это почти повторение логики DEX.
Polymarket не ставит акцент на захвате стоимости, а сосредоточен на предоставлении инфраструктуры для прогнозных рынков: объединяет покупателей и продавцов, а также завершает расчеты контрактов on-chain. Он не нанимает установщиков коэффициентов, не управляет балансом активов и не выступает против вас в ставках. Эффективность действительно впечатляет, но монетизация не является текущей основной целью.
Тем не менее, инвесторы явно верят, что Polymarket в конечном итоге сможет реализовать свою ценность, его оценка составляет около 9 миллиардов долларов, что соответствует 240-кратному коэффициенту продаж (Sales Multiple);
Kalshi с оценкой 11 миллиардов долларов и доходом 264 миллиона долларов торгуется с коэффициентом около 42.
Коэффициент продаж DraftKings составляет всего 2.9 раза.
Рискованные инвестиционные компании едва ли могут остановиться в своих вложениях в эти платформы, в то время как такие «традиционные игроки», как DraftKings и Flutter Entertainment (владелец FanDuel), продолжают испытывать давление на свои акции.
Это вновь подтверждает знакомый сигнал: капитал платит за «возможную будущую монетизацию» с премией, а не за текущую прибыль.
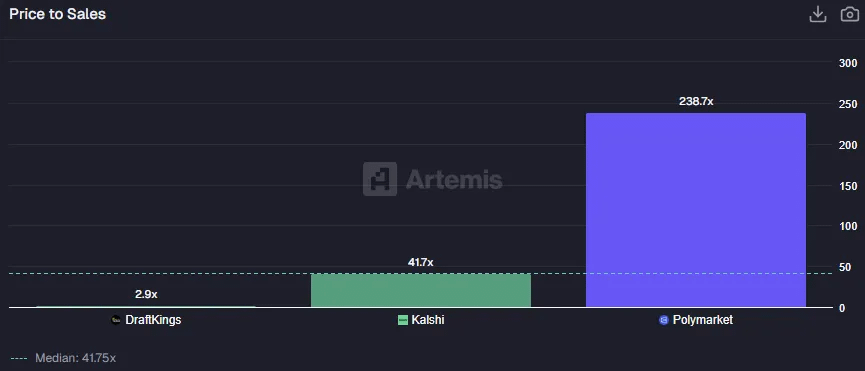
Рыночная капитализация Kalshi и Polymarket основана на последнем раунде частных оценок; рыночная капитализация DraftKings получена из Yahoo Finance.
Оценка Polymarket подразумевает одну из двух возможностей: либо он в будущем масштабно откроет возможность монетизации, либо он эволюционирует в нечто гораздо большее, чем просто «прогнозный рынок». При коэффициенте дохода более 200 вы не покупаете зрелую компанию, а делаете ставку на опцион на бычий тренд для совершенно новой финансовой парадигмы.
Возможно, Polymarket станет стандартной площадкой для хеджирования любых событий в реальном мире; возможно, он охватит больше спортивных событий, финансовых отчетов, погоды или любых событий с бинарными результатами; возможно, он повысит комиссию с 0.15% до более высокого уровня, и доходы за одну ночь взлетят до миллиардов долларов.
Это и есть самая чистая форма «проблемы слияния»: в будущем, кому принадлежит преимущество – регулируемым биржам с четкой комиссией и юридическими отделами или протоколам, которые не требуют лицензии, где любой может делать ставки на любые события и «букмекеры почти не берут комиссию»?
Слияние (The Convergence)
Несколько лет назад мы не могли поставить DeFi и Fintech на один стол для прямого сравнения. А сейчас мы уже здесь.
Криптомир уже построил инфраструктуру, которая может соперничать с финтехом по объему торгов, количеству пользователей и объему активов: уровень глобализации каналов стейблкоинов превосходит традиционные платежные учреждения; объем кредитования Aave превышает Klarna; объем торговли Polymarket сопоставим с DraftKings.
Технология работает, продукт нашел достаточно большую аудиторию. Но проблема в том, как захватить ценность.
В каждой из категорий, которые мы исследовали, выводы крайне последовательны: по сравнению с традиционным финтехом, комиссия в криптосистеме ниже, следовательно, захваченная экономическая ценность также меньше.
Крипто создает наиболее эффективную и открытую инфраструктуру, но ценой является более широкое распределение ценностей.
Это баг или функция, зависит от вашей позиции: если вы верите, что финансовые услуги в конечном итоге эволюционируют в товарные общественные услуги, то криптовалюты лишь ускорили этот неизбежный процесс; если вы считаете, что предприятия должны полагаться на доходы для выживания, то большинство токенов по-прежнему сталкиваются с серьезными вызовами в захвате стоимости.
Тем не менее, слияние уже происходит: банки начинают тестировать токенизированные депозиты; Нью-Йоркская фондовая биржа исследует токенизированные сделки с акциями; общий запас стейблкоинов достиг нового рекорда более 300 миллиардов долларов.
Уже существующие гиганты финтеха осознали тренды – они не будут игнорировать, а будут поглощать его.
Вопрос на следующие десять лет довольно прост: научится ли крипто строить платные станции, или финтех научится делать это по-крипто?
Наше суждение: произойдут оба события.
[Ссылка на оригинал]