

Оригинал | Odaily星球日报(@OdailyChina)
Автор | 叮当(@XiaMiPP)
Начало 2026 года нанесло удар DAT (цифровые активы) компаниям.
BTC упал с пикового значения в 120,000 долларов в 2025 году до отметки около 60,000 долларов, что составляет снижение почти на 50%. ETH также не избежал этого, упав ниже 2000 долларов, что практически стерло все его приросты с мая 2025 года. Именно в это время ряд DAT компаний, таких как SharpLink и Bitmine, громко объявили о стратегическом переходе и масштабном вложении в криптоактивы.
Что это значит? Это значит, что те, кто когда-либо рассматривал BTC и ETH как «стратегический резерв» для своих компаний или учреждений, сейчас коллективно оказались в состоянии убытков, которые легко превышают миллиард или даже десятки миллиардов долларов. Ведущие игроки, такие как Strategy и Bitmine, все еще сжимаются, пытаясь сохранить стабильность нарратива «долгосрочных верующих»; но многие мелкие и средние компании или сильно задействованные в плечевом финансировании DAT уже начали показывать значительное сокращение или даже поэтапные распродажи.
Криптовалюта никогда не лишена историй. Если 2025 год стал годом «записи веры в финансовые отчеты», то 2026 год станет испытанием «как вера проходит через медвежий рынок». Когда цены падают, кредитное плечо сжимается, а условия финансирования меняются, смогут ли эти компании DAT удержать свои балансы?
Odaily Planet Daily поочередно разберет несколько уже начавших «продажу монет для остановки убытков» примеров, чтобы увидеть, сколько они продали, почему продали и куда пойдут после продаж.
Cango Inc. (NYSE: CANG): предельный предел кредитного плеча в горнодобывающей модели.
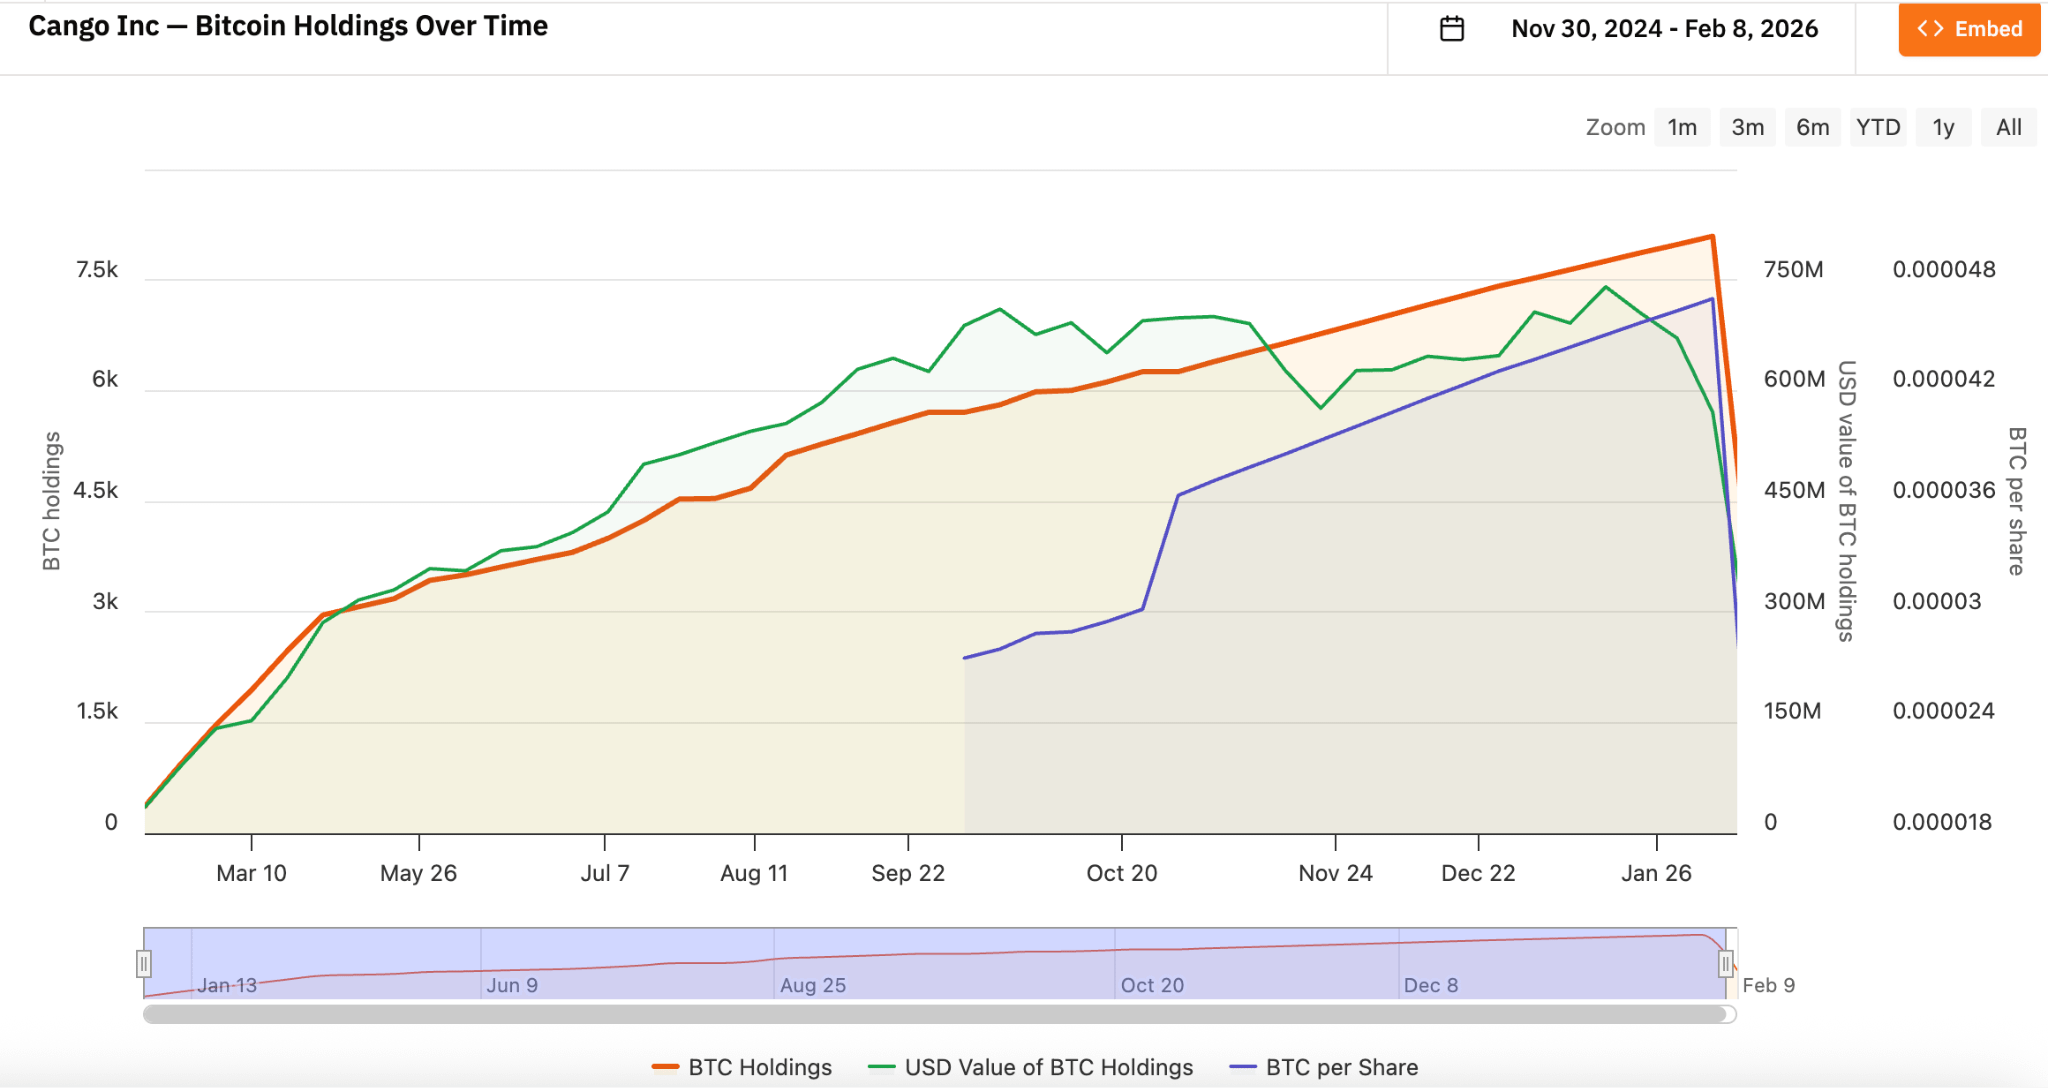
9 февраля, Cango раскрыла, что продала 4451 биткойн на открытом рынке, чистая прибыль составила около 305 миллионов долларов, и все средства будут использованы для погашения займа, обеспеченного BTC. Эта сделка близка к половине ее предыдущей позиции, после продажи на счету осталось только 3645 BTC.
Cango была основана в 2010 году с штаб-квартирой в Китае и изначально была известной платформой для автомобильных сделок. С ноября 2024 года Cango официально вошла в область цифровых активов, трансформировавшись в биткойн-горнодобывающую компанию через реорганизацию бизнеса и стратегический поворот, рассматривая BTC как основной резервный актив компании. Ранняя стратегия Cango по биткойнам была ориентирована на HODL + накопление ресурсов, то есть без продажи монет, опираясь на вычислительную мощность для постоянного увеличения. Эта модель может самоусиливаться в цикле роста цен: рост цен на монеты увеличивает чистую стоимость активов, увеличение чистой стоимости активов улучшает возможности финансирования, а возможности финансирования, в свою очередь, поддерживают расширение вычислительной мощности.
Cango с ноября 2024 года начала накапливать биткойны, и его объемы хранения биткойнов однажды стали вторыми по величине в мире после MARA Holdings.
Читать далее (поиск потенциальных крипто-акций: как Cangu удалось стать второй по величине компанией по добыче биткойнов в мире после автопроизводителя?)
Но горнодобывающая отрасль по своей природе является кредитной. Закупка майнинг-оборудования, строительство шахт, контракты на электроэнергию требуют предварительных капитальных затрат, а горнодобывающие компании часто используют принадлежащие BTC в качестве залога, чтобы обменять оборудование у производителей и отсрочить платежи или занимать доллары/стейблкоины у учреждений/платформ для расширения шахт, закупки оборудования и поддержания операций. Недостаток этой модели заключается в том, что когда цена BTC значительно снижается, уровень залога быстро ухудшается, кредитные риски увеличиваются, а фиксированные затраты, такие как электроэнергия, обслуживание и амортизация оборудования, не снижаются, что приводит к сильному стрессу денежного потока.
Согласно данным третьего квартала, опубликованным в декабре 2025 года, средняя полная стоимость добычи Cango (включая амортизацию) составила около 99 тысяч долларов за монету, а денежные затраты без амортизации составили около 81 тысячи долларов за монету. Цена биткойна значительно ниже его цены закрытия, и компания может лишь через продажу BTC «остановить кровотечение», улучшая баланс активов и снижая финансовое плечо.
Стоит отметить, что Cango объявила о переводе части ресурсов на инфраструктуру искусственного интеллекта, стремясь к диверсификации бизнеса для снижения зависимости от цен на отдельные активы.
Empery Digital Inc. (NASDAQ: EMPD): обратное давление логики финансирования бычьего рынка.
Empery Digital была основана в феврале 2020 года (изначально называлась Frog ePowersports Inc., затем переименована в Volcon Inc.), с штаб-квартирой в Техасе, изначально была компанией, сосредоточенной на полностью электрических внедорожных транспортных средствах.
В июле 2025 года компания объявила о стратегии казначейства биткойнов. Теперь, оглядываясь назад, это время было около пика цен на биткойны в этом цикле. Компания привлекла через частное размещение и кредитование около 450-500 миллионов долларов, в период с июля по август 2025 года постепенно увеличив свои запасы на около 4000 биткойнов, средняя стоимость составляет около 117000 долларов за монету. Исходя из текущей цены, убытки составляют около 57%.
6 февраля Empery Digital объявила о продаже 357,7 BTC по средней цене около 68000 долларов за монету, получив около 24 миллионов долларов для финансирования выкупа акций и погашения части долгов. В настоящее время было выкуплено более 1540 миллионов акций по средней цене 6,71 доллара, чтобы сократить дисконт NAV. В настоящее время Empery осталось около 3724 биткойнов.
Случай Empery Digital на самом деле отражает типичную дилемму малых и средних DAT. Они изначально стали агрессивными, финансирование зависело от бычьего рынка, но во время коррекции цен были вынуждены «продавать монеты и уменьшать кредитное плечо». В отличие от Cango с его горнодобывающим фоном, Empery больше похожа на «чисто финансовую игру». Их первоначальный основной бизнес оказался несостоятельным, и они в попытке воспроизвести стратегию стали активно покупать BTC на высоких ценах бычьего рынка, но резкая коррекция BTC выявила их кредитные риски и недостаток долгосрочного увеличения и пространства для маневра на капитальных рынках. Если цена продолжит падать, постоянные продажи почти неизбежны.
Bitdeer Technologies Group (NASDAQ: BTDR): от ценовых ставок к приоритету денежного потока.
Bitdeer была основана в декабре 2021 года крипто OG У Цзиханем (одним из соучредителей Bitmain) и вместе с MARA и Riot представляет собой главные компании по добыче биткойнов в мире.
Bitdeer предлагает полное решение по цепочке, начиная от закупки оборудования, логистики, проектирования/строительства центров данных, управления оборудованием до повседневной эксплуатации, одновременно расширяясь в облачные вычисления, услуги хостинга и разработку собственных ASIC-майнеров. Это позволило Bitdeer перейти от чисто горнодобывающей деятельности к многофункциональным вычислениям высокой производительности, что в определенной степени смягчает влияние колебаний цен на биткойны.
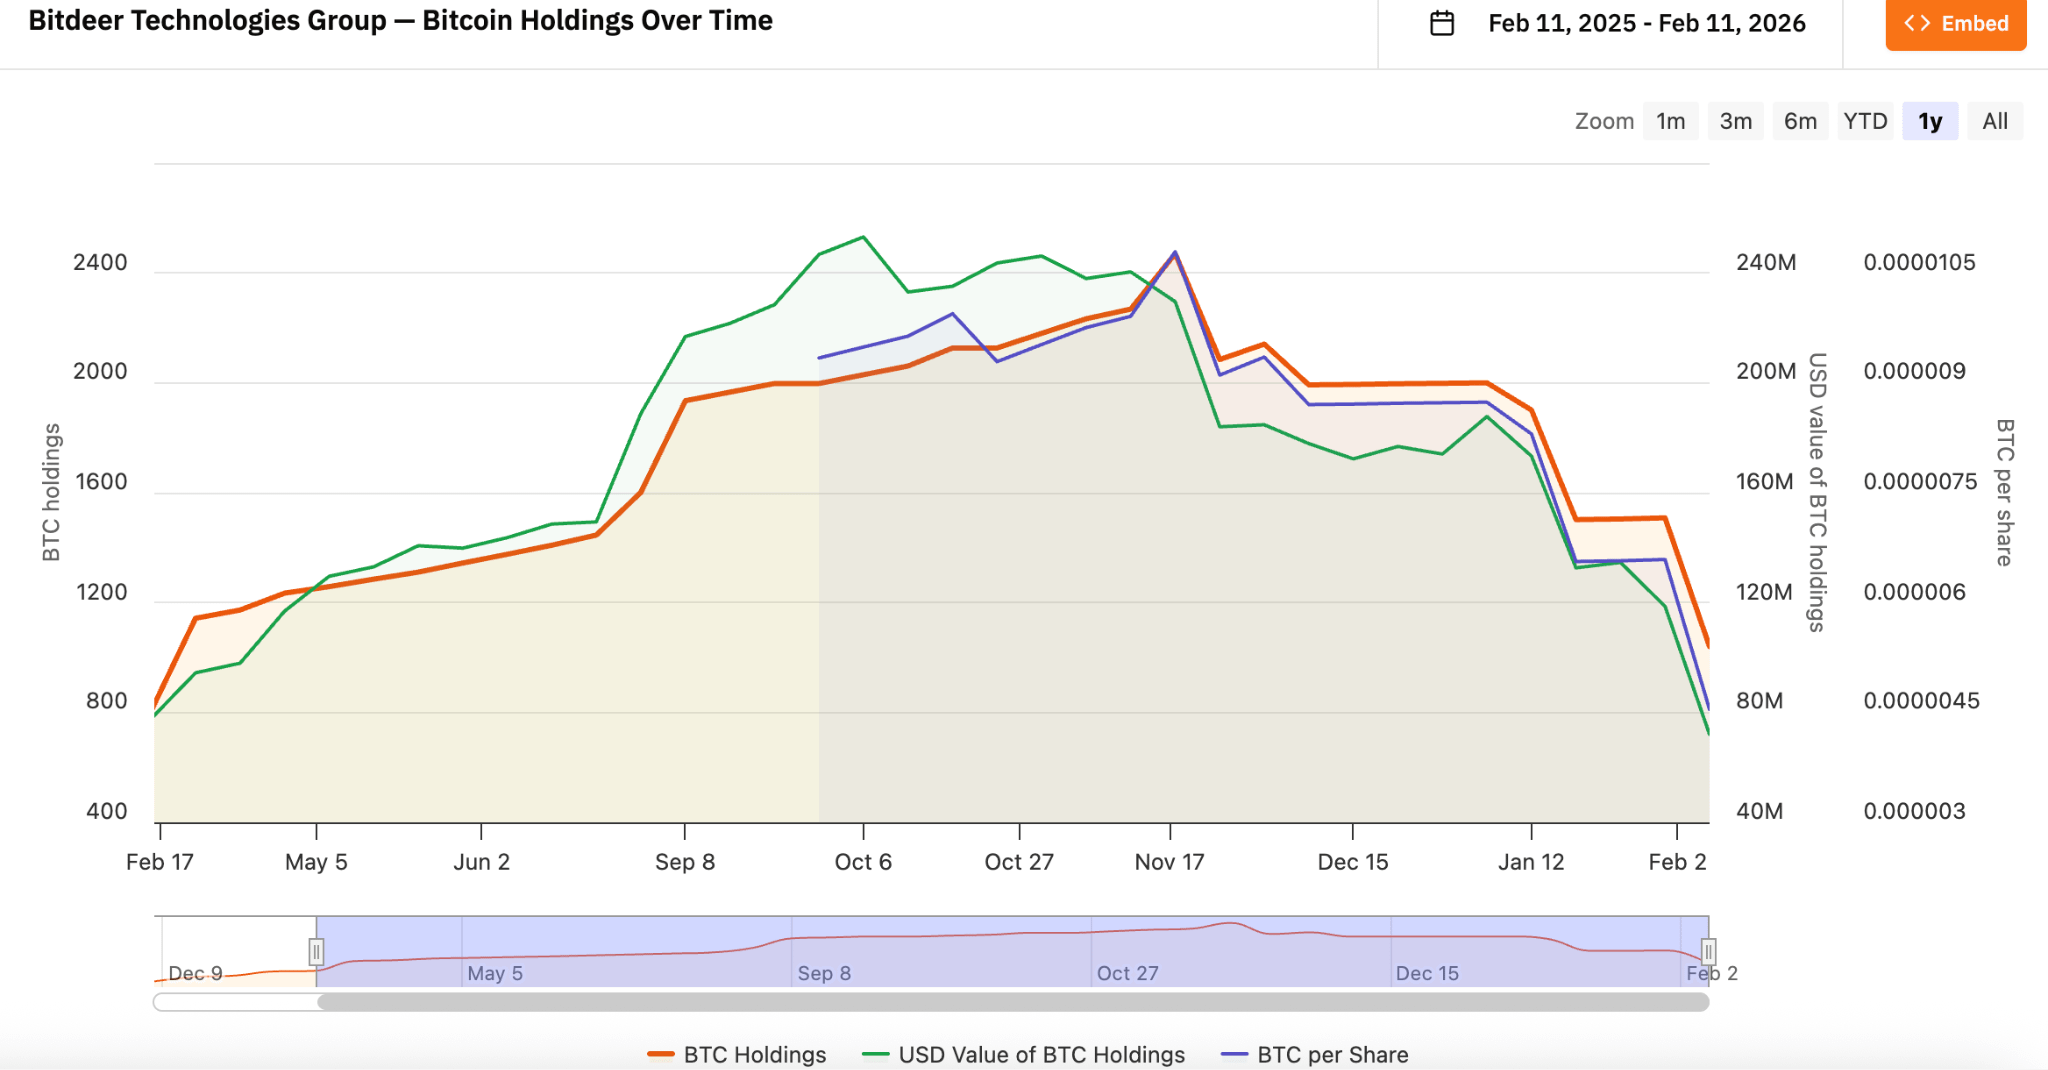
Согласно данным bitcointreasuries.net, с ноября 2025 года стратегия BTC Bitdeer изменилась на «копать и продавать», больше не полагаясь на полное HODL, а используя частичную реализацию для поддержания денежного потока и стабильности операций. Сохранение денежного потока стало приоритетом над долгосрочным удержанием, это чувствительность отрасли, пережившей множество циклов бычьего и медвежьего рынков?
Sequans Communications S.A. (NYSE: SQNS): продажа монет для погашения долгов стала поворотным моментом для отрасли.
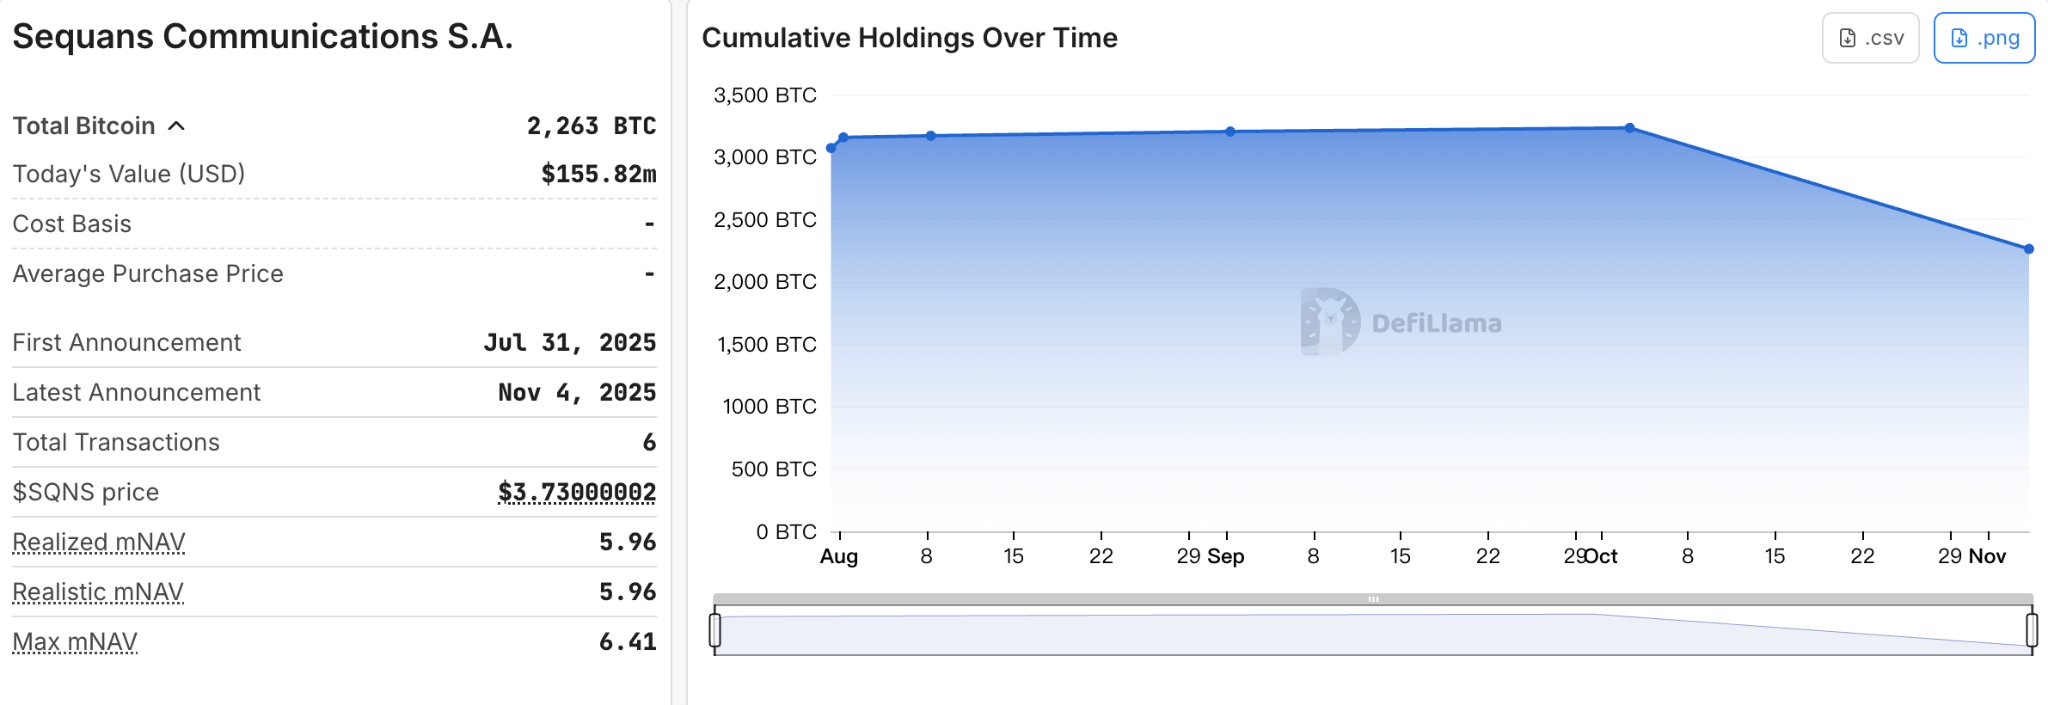
Sequans была основана в октябре 2003 года и изначально являлась полупроводниковой компанией, специализировавшейся на беспроводных ячеистых технологиях и модулях. В июне 2025 года компания привлекла около 380 миллионов долларов через частное размещение и конвертируемые облигации для накопления биткойнов, трансформировавшись из чисто IoT-компании в «IoT + BTC DAT».
С июля по октябрь 2025 года Sequans увеличила свои запасы на 3233 биткойна, грубо оценивая, средняя стоимость составляет около 116000 долларов.
Ноябрь 2025 года, первый крупный сброс 970 BTC для выкупа около 50% конвертируемых облигаций, что снизило общую задолженность компании с 189 миллионов долларов до 94,5 миллиона долларов. Компания назвала это «стратегическим перераспределением активов», а не стратегией отказа. Но на рынке Sequans рассматривается как начальная точка «разрыва пузыря» BTC — первая публичная компания DAT, которая признала необходимость продажи монет для погашения долгов.
ETHZilla Corporation (NASDAQ: ETHZ): пример девальвации активов BTC
ETHZilla Corporation изначально была клинической биотехнологической компанией, сосредоточенной на разработке и лечении лекарств в области хронической боли, воспаления и фиброза. Компания сталкивалась с нехваткой наличных, низкой ликвидностью и медленным прогрессом в НИОКР, что привело к долгосрочному падению акций.
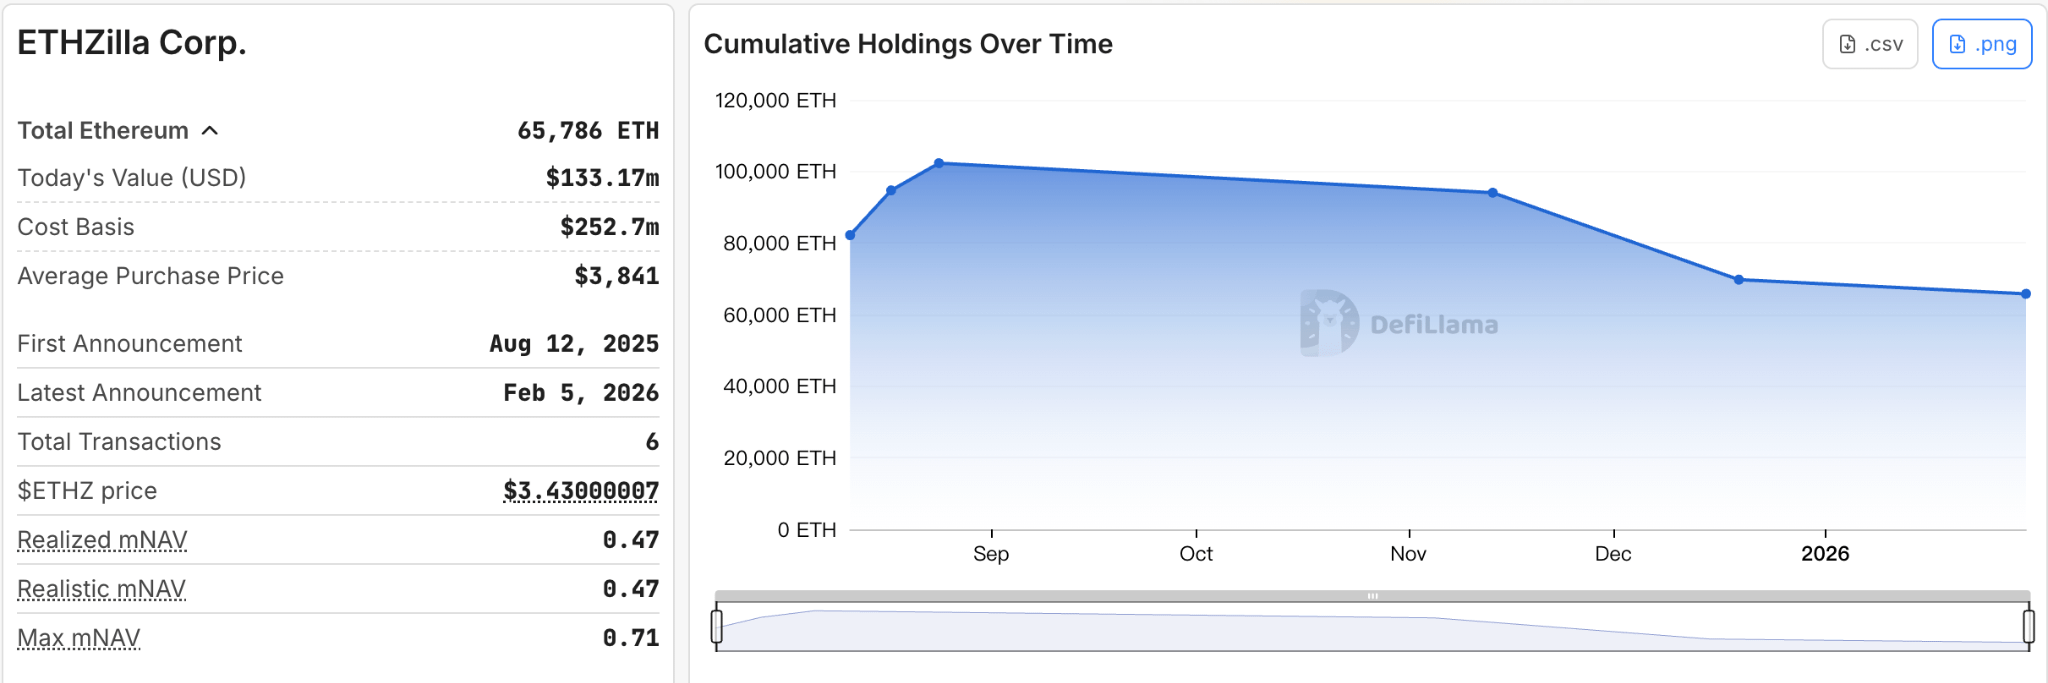
В августе 2025 года компания привлекла от 425 до 565 миллионов долларов через частное размещение, в числе инвесторов — такие криптоинституты, как Electric Capital, Polychain Capital, GSR и связанные с Питером Тилем структуры, обладающие около 7,5% акций. Эти средства были непосредственно использованы для покупки ETH и создания казначейства Ethereum. На пике ETHZilla когда-то увеличила свои запасы до 102000 ETH, стоимость которых составила около 210 миллионов долларов, а средняя стоимость покупки составила 3841 доллар.
13 ноября 2025 года, ETHZilla начала первую продажу 8293 ETH; 25 декабря, ETHZilla сообщила о продаже 24291 ETH, полученные средства составили около 74,5 миллиона долларов, эта сделка является частью выкупа незакрытых обеспеченных конвертируемых облигаций и первой в истории продажи ETH. В настоящее время ETHZilla владеет примерно 65700 ETH.
Подобно Empery, ETHZilla также вынуждена продавать монеты для уменьшения кредитного плеча. Но компания ускоряет трансформацию в RWA (токенизацию реальных активов), сосредоточив внимание на автокредитовании, ипотеке, земельных/коммерческих объектах недвижимости и ожидает выхода первого токена RWA в начале 2026 года, пытаясь переосмыслить ценность через бизнес-новшества.
Заключение
Это всего лишь несколько репрезентативных примеров, большинство из которых находятся в средней части отрасли, не обладая таким ценообразованием на капитальном рынке, как Strategy, и не имея возможности тихо покинуть сцену, как самые мелкие компании. За их пределами некоторые более мелкие и более хрупкие компании DAT уже незаметно исчезли в этом раунде снижения; некоторые компании, изначально планировавшие трансформацию, но еще не реализовавшие стратегию казначейства, выбрали паузу после резкого ужесточения условий финансирования и даже объявили о прекращении проектов до их фактического запуска.
Коррекция 2026 года как зеркало, отражающее хрупкость и устойчивость модели DAT. Компании, основанные исключительно на «рассказах + кредитном плечо», теперь расплачиваются за свою агрессивную экспансию. Вероятно, криптоверования все еще существуют, но им в конечном итоге придется сосуществовать с реальными денежными потоками, управлением кредитным плечом и устойчивостью бизнеса.
Разрыв между ведущими игроками и малыми и средними компаниями постоянно увеличивается в этом процессе. Скорее, это не конец модели DAT, а начало ее этапа сегментации.