


Автор: Люк, Mars Finance
Занавес: охотничий участок
Тьма перед рассветом всегда является самой чистой охотой.
27 августа 2025 года, в 5:50 утра. Когда большинство трейдеров в мире криптовалют еще спят, тщательно спланированная "охота" беззвучно разворачивается на децентрализованной платформе деривативов Hyperliquid. Добычей становятся те, кто наивно верит, что "1x плечо" равняется "абсолютной безопасности" хеджеров; а охотниками являются два давно скрывающихся загадочных адреса, которые вскоре с помощью капитала свыше 15 миллионов долларов запустят идеальный шторм стоимостью 27,5 миллионов долларов.
Это не было непредсказуемым событием "черного лебедя", а крайней эксплуатацией системных правил. Это урок, написанный в цифровой пустыне за реальные деньги, о доверии и рисках.
Глава первая: Пятиминутный шторм
Сигналы атаки не появляются из ниоткуда. Как опытный хищник, охотники тихо вошли в этот участок под названием Hyperliquid за два дня до этого.
Главные герои — два четко определенных адреса: 0xe417..., мы называем его "подпольщик"; и 0xb9c..., мы называем его "демолировщик".
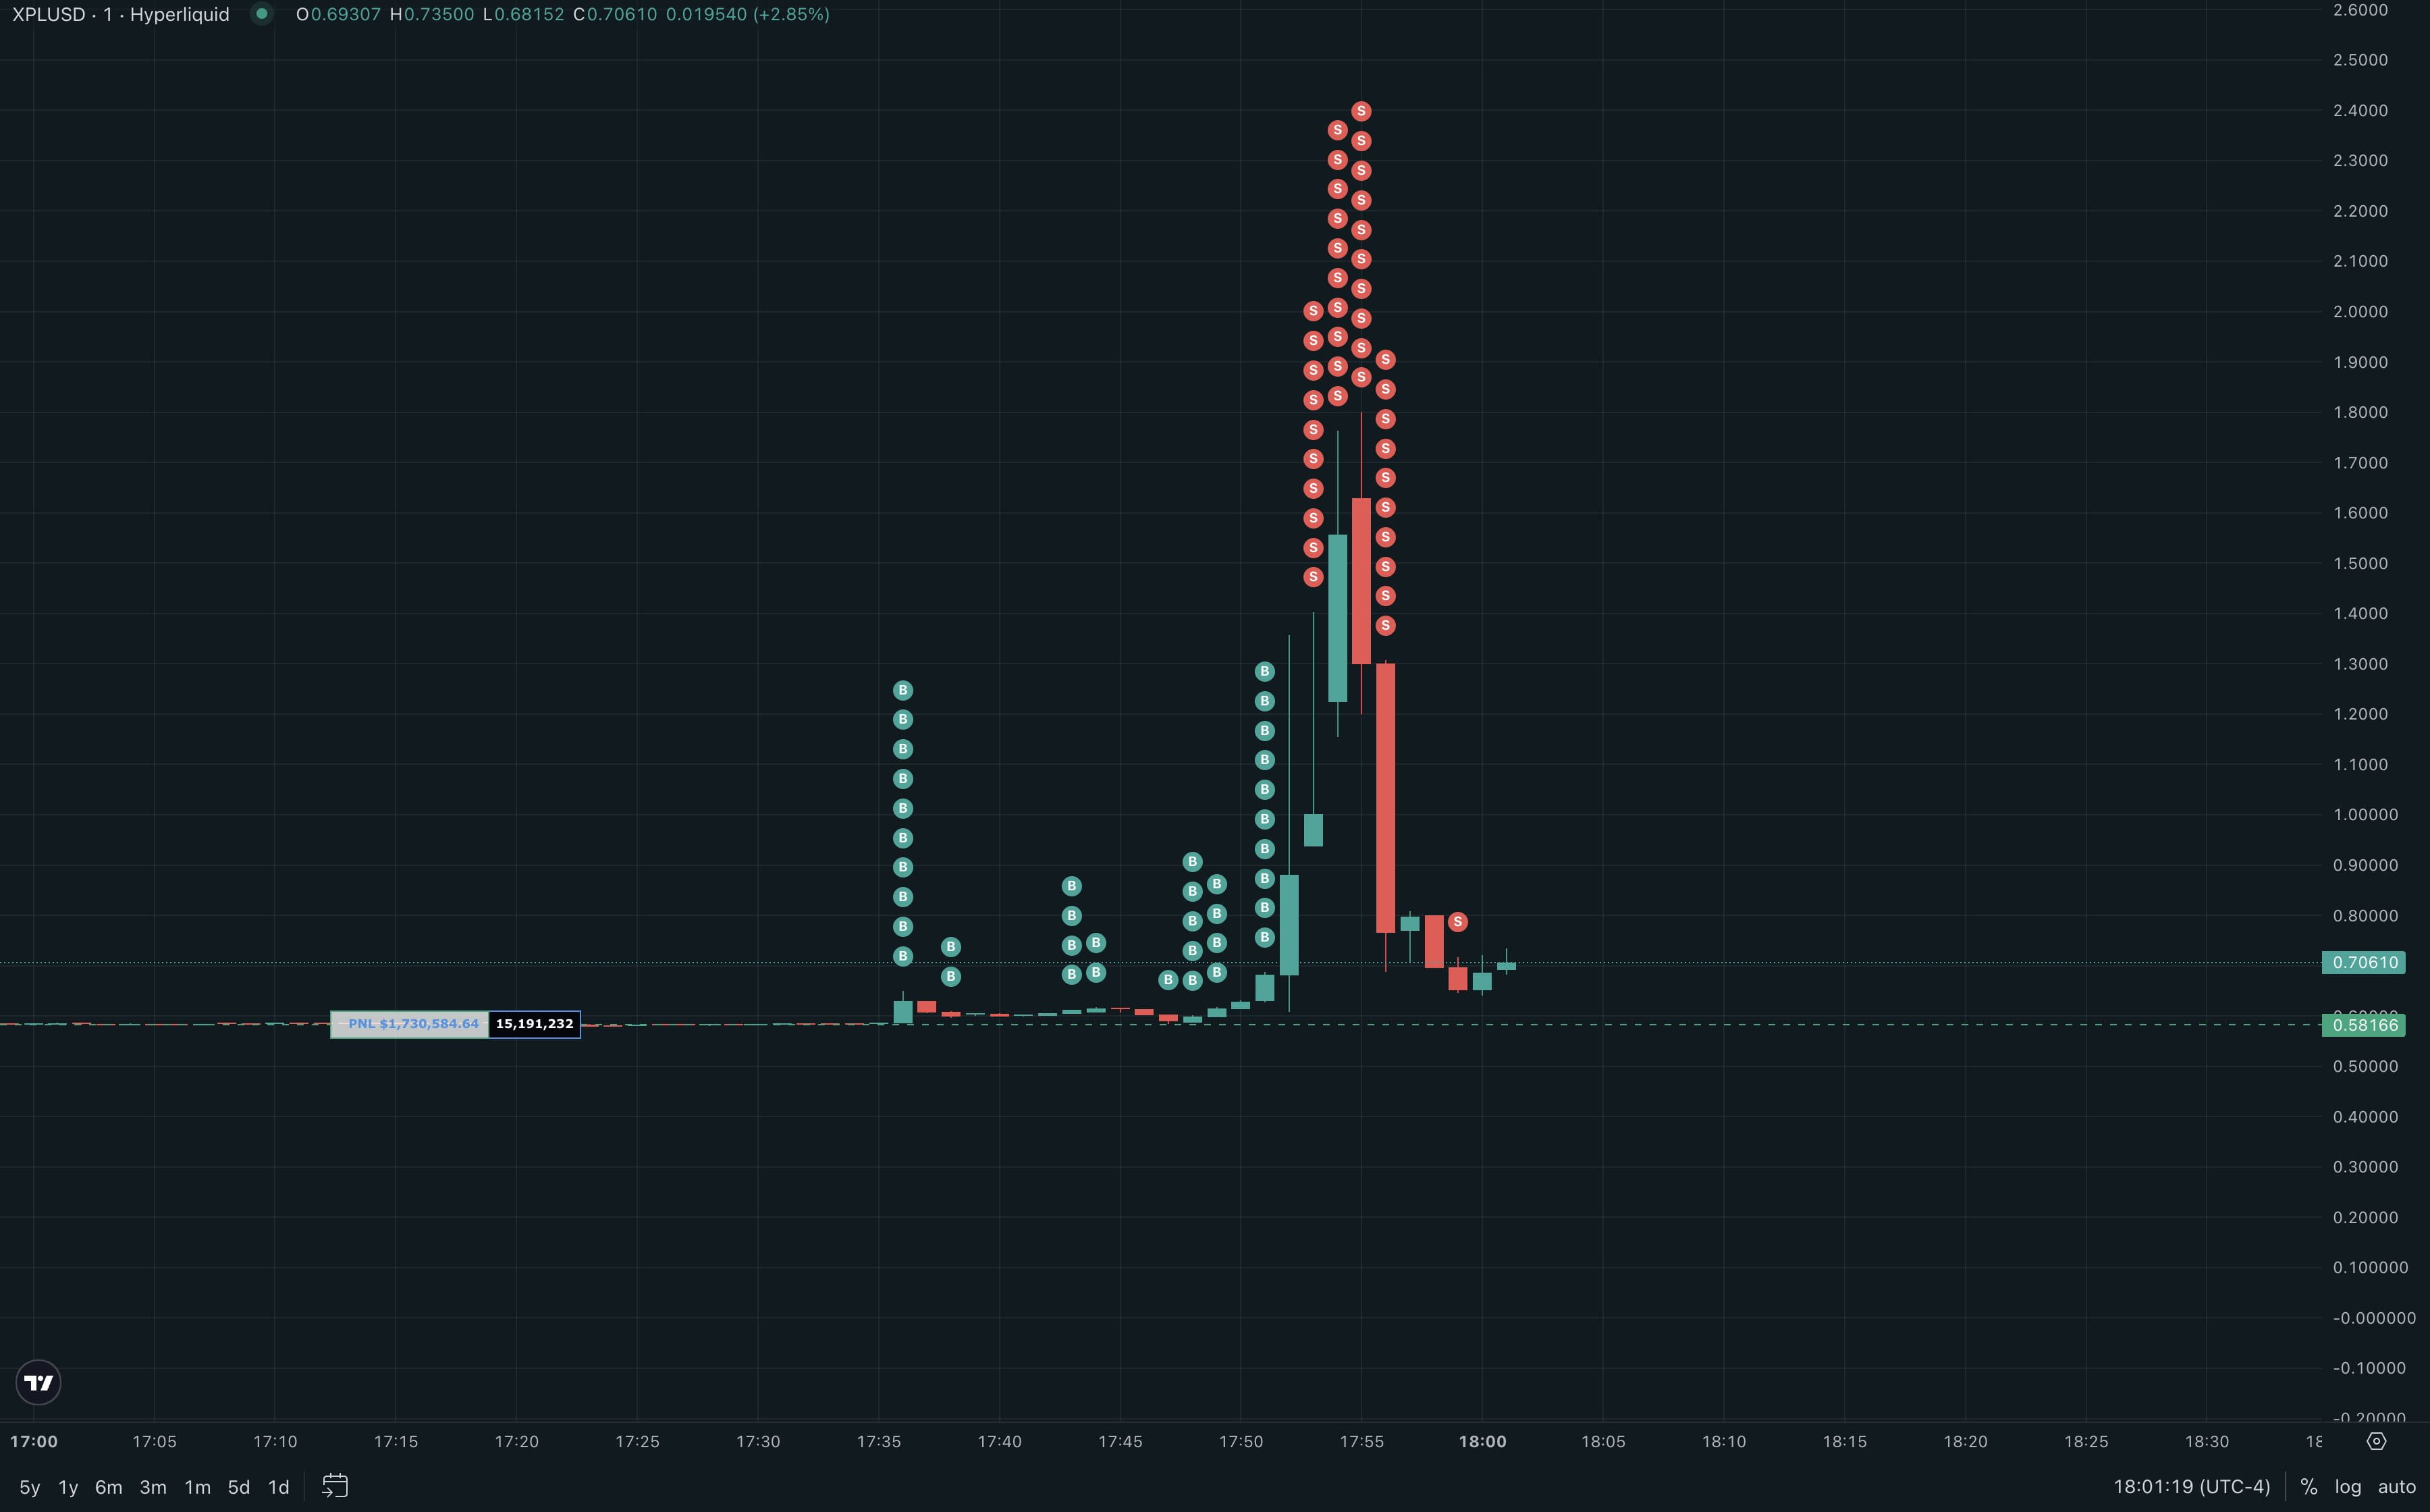
С 24 августа "подпольщик" начал действовать. Он как терпеливый рыболов в течение трех дней тихо собрал 9,5 миллиона долларов, что составило 21,1 миллиона токенов XPL по средней цене 0,56 доллара. Его действия были мягкими и скрытными, с намерением не потревожить поверхность воды, закладывая самый глубокий фундамент для окончательной ловли.
Тем временем "демолировщик" готовит боеприпасы для предстоящего удара. Более 15,9 миллиона долларов в USDC, как ручьи, бесшумно перетекают через сеть Arbitrum на его счет в Hyperliquid.
Все готово.
В 5:50 утра, в самый тихий и малоликвидный момент на рынке, "спусковой крючок" атаки был зажжен. "Демолировщик" начал общее наступление, ряд крупных рыночных ордеров, как будто тяжелая бронетехника, мгновенно разрушили слабую защиту на ордерной книге XPL/USD. На экране цена XPL в виде свечей, как будто разбудившееся дикое животное, вырывается из всех технических индикаторов, разрываясь вертикально вверх с немыслимым углом.
0,6 доллара... 0,9 доллара... 1,5 доллара... максимальная цена достигла 1,8 доллара.
Это не естественное дыхание рынка, это точно, эффективно и безжалостно выполненное "точечное разрушение". Резкий рост цены — это всего лишь средство, настоящая цель — вызвать "цифровую лавину". Когда цена преодолевает один за другим целые уровни, те позиции с 1x коротким хеджем, которые считались "убежищем", их ликвидационные линии мгновенно пробиваются.
Система начала автоматически выполнять ликвидацию. Однако операция ликвидации коротких позиций заключается в подаче рыночных ордеров на покупку. Этот созданный системой, невольный поток покупок был подобен первому камню, скатившемуся с горы, вызвавшему рев и обрушение всей горы. Больше коротких позиций было ликвидировано, больше рыночных ордеров было сгенерировано, цена была толкнута на более безумные высоты.
Сформировалась смертоносная "ликвидационная спираль". Всего за несколько минут короткие позиции на сумму 17,67 миллиона долларов превратились в пепел в пламени. На пике хаоса охотники начали собирать урожай. Созданный ими всплеск покупок стал лучшим укрытием для их выхода из позиций. Позиции "подпольщиков" были закрыты по средней цене около 1,15 доллара, получив прибыль в 12,5 миллиона долларов. "Демолировщик" забрал 16 миллионов долларов.
Пять минут, 27,5 миллиона долларов. После завершения атаки, с элегантностью, они покинули поле боя, оставив за собой опустошенное поле.
Глава вторая: Оружие в руках правил
Эта идеальная засада не использовала уязвимости кода (ошибки), а воспользовалась самими правилами. "Совершенное оружие", найденное охотниками, было уникальным механизмом оракула, названным "Hyperp", разработанным Hyperliquid для предварительно выпущенных токенов.
На нормальном рынке деривативов цены контрактов должны привязываться к внешней, справедливой спотовой цене. Но что делать, если токены, как XPL, не имеют спотового рынка? Дизайн Hyperp заключается в том, что его цена оракула не зависит от каких-либо внешних источников данных, а представляет собой экспоненциально взвешенное скользящее среднее (EWMA) цен за последние 8 часов.
Это эквивалентно тому, что в закрытой комнате "стандартная температура", показываемая термометром, определяется на основе его собственных показаний за последние 8 часов. Этот самоссылающийся дизайн создает смертельный положительный обратный цикл, когда он сталкивается с нападающим, обладающим достаточным капиталом.
Логика атаки проста и элегантна:
Удар по ценам оракула: "демолировщик" с огромными средствами резко увеличивает мгновенную цену контракта.
Загрязнение исторических данных: эта искусственно завышенная новая цена вводится как последняя точка данных в формулу расчета EWMA.
Перемещение цены оракула: из-за особенностей EWMA эта внутренняя "цена оракула" (то есть 8-часовая средняя цена) начинает медленно, но верно подниматься.
Создание ценового отклонения и вызов ликвидации: нападающий создает огромное ценовое отклонение — мгновенная цена значительно превышает медленно движущуюся цену оракула. Это отклонение резко снижает стоимость коротких позиций, вызывая смертельную лавину ликвидации.
Охотники не обманывали систему, они просто использовали подавляющую силу, чтобы заставить систему "поверить" в желаемую цену. Это оружие скрыто в руководстве протокола, ожидая первого, кто его поймет и сможет нажать на спусковой крючок.
Глава третья: иллюзия безопасного хеджирования
В этом шторме наиболее печальные роли играли те, кто был ликвидирован как "хеджеры с 1x плечом". Они считали, что нашли "страховочный трос" для хеджирования рисков, но не знали, что этот трос привязан к карточному домику.
Их основная ошибка заключалась в том, что они ошибочно применили логику хеджирования зрелого рынка к **"островному рынку". Настоящий инструмент хеджирования должен иметь сильный механизм сближения цены с спотовой ценой хеджируемого актива, а этот механизм обычно является арбитражом**.
Однако рынок XPL на Hyperliquid является фактическим "островом". Он не отслеживает никаких внешних спотовых цен, поэтому его цена не отражает "справедливую" стоимость XPL, а лишь отражает соотношение сил быков и медведей на платформе Hyperliquid.
Таким образом, короткая позиция по контракту XPL на 1x на самом деле не является хеджем рисков будущей стоимости токена XPL, а является спекулятивным коротким позицией на покупательское давление на платформе Hyperliquid. Когда нападающий с подавляющим капиталом решает создать покупательское давление, такая стратегия "хеджирования" неизбежно потерпит неудачу. Пользователь Cbb0fe, который покинул рынок после потери 2,5 миллиона долларов, заплатил высокую цену за это.
Глава четвертая: молчаливый сторож
Самое поразительное в том, что перед лицом этой откровенной охоты, управляющая сторона Hyperliquid — те, кто должны поддерживать порядок на рынке "сторожи" — выбрали полное молчание.
Это не первый раз, когда они сталкиваются с манипуляциями на рынке. Всего несколько месяцев назад, в другом инциденте "JELLYJELLY", когда нападающий угрожал ликвидности самого платформы (HLP), угрожая выживанию "казино", "сторожи" решительно "выключили интернет" — они приостановили рынок, принудительно закрыли позиции и ретроспективно изменили цену расчета, лишив нападающего прибыли.
В тот раз они были жесткими вмешивающимися. А в этот раз, когда жертвой стали обычные пользователи платформы, они стали безразличными наблюдателями.
Бездействие платформы в инциденте XPL, похоже, было воспринято нападающим как согласие. Примерно через полчаса после инцидента XPL (6:25-6:30 UTC+8) аналогичная стратегия сжатия была попытана на другом контракте WLFI. Цена WLFI на время поднялась с 0,28 доллара до 0,43 доллара, в то время как на рынке Binance в то же время не наблюдалось заметных колебаний. Это ясно показывает, что нападающий пытался повторить свои действия на другом объекте с аналогичными характеристиками (с большим количеством невыпущенных токенов и короткими позициями).
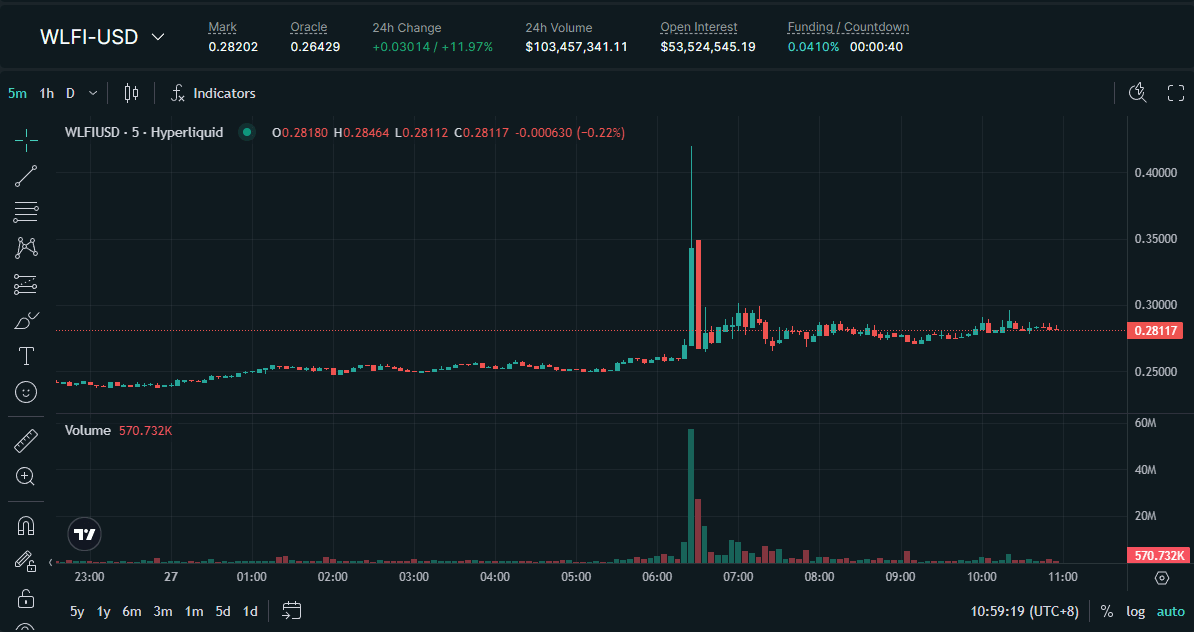
Тем не менее, эта попытка не привела к столь же значительным последовательным ликвидациям, как в случае с XPL. Возможно, трагедия XPL заставила короткие позиции на рынке стать более осторожными, заранее снизив риск; или, возможно, структура ликвидности на рынке WLFI отличалась от XPL. Но в любом случае, эта неудавшаяся "подражательная" попытка еще больше подтвердила шаблон атаки и подчеркнула недостаток управления платформой — уязвимость все еще существует, просто добыча стала более настороженной.
Почему одна и та же платформа реагирует так резко по-разному на два события, имеющих схожую природу манипуляций на рынке? Ответ, возможно, кроется в различиях в идентичности "жертв" в двух событиях. Атака JELLYJELLY угрожала выживанию самого протокола, в то время как потери от атаки XPL в основном несли пользователи.
Это "селективное правоприменение" даже более тревожно, чем сама атака. Оно разрушает иллюзию рынка как справедливой, нейтральной платформы, раскрывая призрак централизованной власти, скрытой за так называемой "децентрализацией". Порог вмешательства платформы, похоже, основан на собственных финансовых рисках, а не на общем рынке справедливости.
Глава пятая: Правила выживания для инвесторов
Для обычных инвесторов полностью избежать всех рисков не реально, но можно выявить и избежать таких "ловушек" с помощью более тщательного "предварительного анализа". Ключ в том, чтобы не только анализировать сам актив, но и анализировать "микроструктуру рынка", на котором он находится. Прежде чем вступать на любую охотничью площадку DeFi, необходимо завершить три разведывательные операции:
Идентификация "островного рынка": прежде чем торговать деривативом, спросите себя: на что привязана его цена? XPL и WLFI на Hyperliquid являются типичными "островами", их цена отражает лишь внутреннюю борьбу между быками и медведями на платформе, без каких-либо внешних спотовых рынков, способных исправить их цену через арбитраж. Для такого изолированного рынка любые так называемые стратегии "хеджирования" являются ложными, так как вы хеджируете не справедливую стоимость актива, а участвуете в азартной игре с капиталом всех контрагентов на платформе.
Проверка механизма ораклов: это ядро DeFi деривативов. Будьте осторожны с **"самоссылающимися" ораклами. Механизм, подобный Hyperp, где цена определяется историческими ценами самого оракула, равносильно тому, что в закрытой комнате температура определяется по прошлым показателям, что легко может быть "разогрето" крупными капиталами. Здоровый оракл должен полагаться на несколько независимых и глубоких внешних источников данных** (например, Chainlink, который объединяет спотовые цены из множества основных бирж).
Поиск "подушки безопасности" платформы: ответственная платформа установит четкие параметры риска для активов с низкой ликвидностью и высоким риском. Инвесторы должны активно искать и подтверждать:
Существует ли верхний предел общего объема позиций (Open Interest Caps)? Это может в корне ограничить объем риска, который может накапливаться на отдельном рынке.
Существует ли ограничение по позициям для отдельных аккаунтов? Это может предотвратить "контроль" китами.
Является ли механизм ликвидации плавным? Это однократная рыночная распродажа (что может привести к цепной ликвидации), или она обрабатывается плавно через TWAP/VWAP (взвешенная по времени/объему средняя цена)?
Если платформа не установила вышеупомянутые меры контроля риска для актива, который является абсолютно новым и не имеет внешних ценовых якорей, то для обычного инвестора она не является справедливым казино, а представляет собой тщательно спроектированное "охотничье поле".
Эпилог: Путь к устойчивому рынку
Инцидент с Hyperliquid XPL должен быть охарактеризован как предсказуемое использование дефектного рыночного дизайна. Это был стресс-тест, а механизм Hyperp потерпел полный крах в этом тесте. Но дорогая "учеба" этого инцидента должна быть преобразована в лестницу к более надежным протоколам.
Уязвимости в правилах платформы полностью могут быть исправлены, и технически это не сложно. Это не техническая проблема, которую невозможно решить, а вопрос компромисса между стратегическими выборами платформы, стремящейся к объему торгов и привлечению внимания, и управлением рисками. Будущее DeFi должно соединять передовые финансовые инновации с зрелой философией управления рисками.
Исправление уязвимостей можно начать с нескольких уровней:
Отказ от чисто внутренних ораклов: для предварительно выпущенных токенов можно ввести смешанные ораклы (Hybrid Oracle), объединяющие цены с других платформ (например, с рынка Binance), даже если это всего лишь в качестве справки, это может разорвать внутренний замкнутый круг и предоставить арбитражерам возможность корректировать цену. Также необходимо на уровне протокола зафиксировать автоматические механизмы "аварийного отключения", например, когда цена контракта в течение 5 минут отклоняется от своей 1-часовой средней более чем на 50%, автоматически приостанавливать торговлю на 15 минут, давая рынку время на охлаждение, эффективно предотвращая формирование "ликвидационной спирали".
Реализация динамического, цепочного управления рисками: это самое核心 улучшение. Введение маржи по концентрации позиций, когда доля позиции какого-либо аккаунта в общем объеме рынка становится слишком высокой, должна приводить к экспоненциальному увеличению требований к марже. Это сделает стоимость капитала для "контролирующих" крайне высокой, что будет служить сдерживающим фактором.
Оптимизация ликвидационного движка: отказаться от грубой ликвидации по рыночной цене, заставить все крупные ликвидации выполняться с помощью алгоритмов TWAP/VWAP в течение определенного времени, чтобы минимизировать воздействие на рынок.
Эти меры являются стандартной практикой зрелых финансовых рынков и некоторых надежных DeFi-протоколов. Hyperliquid не была незнакома с этим, скорее, для того чтобы занять лидирующие позиции на высокорисковом и высокодоходном рынке "торговли предварительно выпущенными токенами", она избирательно ослабила эти меры безопасности.
Настоящее децентрализованное финансирование не должно стремиться создавать больше безнадзорных казино, а должно строить устойчивый рынок, не требующий доверия, в котором правила стоят на первом месте и встроена мощная иммунная система. Только так можно окончательно реализовать обещание справедливости для всех участников.