


Автор оригинала: Алекс Лю, Foresight News
Перепечатка: Оливер, Mars Finance.
«Стабильные монеты» — это лишь оболочка Ethena. Давайте сейчас снимем эту оболочку:
Вы переводите средства в торговую компанию, которая имеет такой хедж-фонд: риск нейтрален (не теряет денег из-за колебаний цен активов) и предлагает годовую доходность до 10% с большой емкостью. Чистая стоимость фонда на момент выпуска составляет 1 доллар, и с обновлением чистой стоимости накапливаются доходы. Вы можете в любой момент купить, но для продажи через официальные каналы нужно ждать 7 дней.
Эта торговая компания называется Ethena. Каждый раз, когда вы вносите 1 доллар, вы получаете 1 USDe в качестве свидетельства о депозите. Финансовый продукт называется sUSDe, в настоящее время выпущено более 4.6 миллиарда, каждое sUSDe имеет чистую стоимость 1.19 доллара.
Отправьте все USDe и sUSDe клиентов в кошелек на цепи и зарегистрируйте на блокчейне, и торговая компания станет «цепочкой протокола». USDe станет синтетическим долларовым стейблкоином.
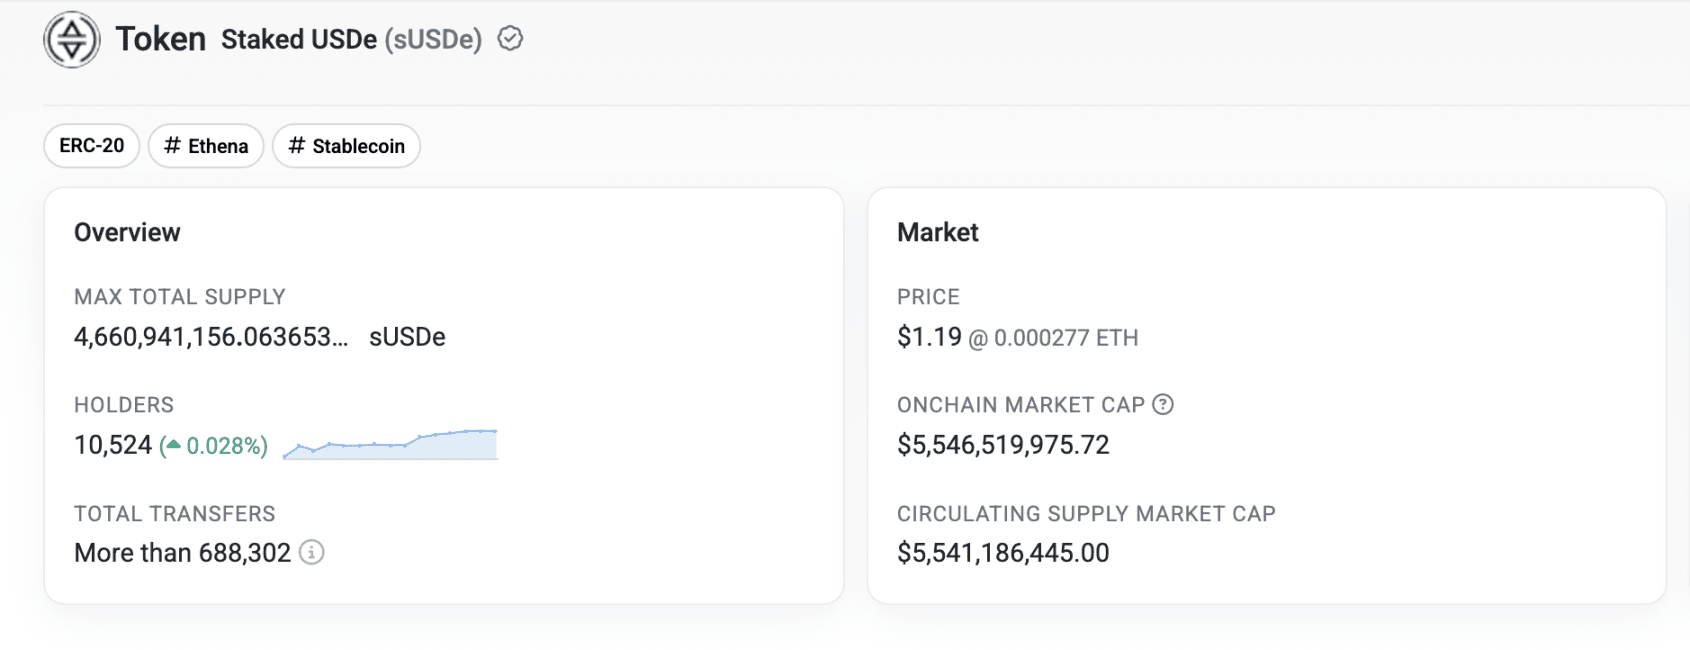
Токен sUSDe на основной сети Ethereum.
На фоне горячей дискуссии о «стабильных монетах» все больше компаний используют стабильные монеты как оболочку, в то время как за ними стоят высокорисковые торговые стратегии, их продукты часто называют «стабильными монетами, обеспеченными деривативами» (Stablecoins backed by derivatives).
Но на самом деле, по сравнению со стабильными монетами, основанными на краткосрочных государственных облигациях, риски этих стейблкоинов не сопоставимы, и даже вопрос о том, действительно ли они «стабильны», требует большого уточнения. Например, торговая стратегия Ethena (которая будет подробно рассмотрена далее) требует развертывания средств на бессрочных контрактных биржах — ранее централизованная биржа Bybit столкнулась с кражей средств на сумму более 1 миллиарда долларов в ETH, в то время как у Ethena на Bybit было много средств. Если на бирже возникнет нехватка средств и она прекратит вывод, то залоговые активы, стоящие за USDe, на самом деле окажутся непокрытыми.
А американские государственные облигации рассматриваются как самые безопасные инвестиции, и рынок практически подразумевает их «нулевой риск».
Так почему Ethena рискует, используя блокчейн для упаковки торговых стратегий в стейблкоины? В чем преимущества такого подхода?
Во-первых, это «премия на крипторынке», потому что если рассматривать Ethena только с точки зрения трейдинговой компании, ее оценка «завышена».
Завышенная оценка?
Ethena соответствует всем аспектам модели «хедж-фонда», включая свою модель дохода.
Модель дохода
Основной источник дохода Ethena — это «арбитраж стоимости капитала». Например, Ethena использует часть стабильных монет, внесенных пользователями, для покупки ETH и стейкинга, одновременно открывая шорт-позиции в эквивалентной сумме на бирже. Прибыль и убытки от спотовых и контрактных позиций взаимно компенсируются, достигая Delta-Neutral (нейтральный риск, прибыль не зависит от колебаний цен активов).
Таким образом, спотовая позиция ETH может приносить около 3% годовых от стейкинга, а в нейтральной или бычьей рыночной среде шортовые позиции будут продолжать зарабатывать на стоимости капитала, выплачиваемой длинной стороне. Освобожденные стабильные монеты также могут быть размещены в таких протоколах, как Sky, для получения дохода. Множество источников дохода в совокупности принесут 18% годовых в 2024 году. На 18 июля Ethena имеет доходность 7.1% на 2025 год.
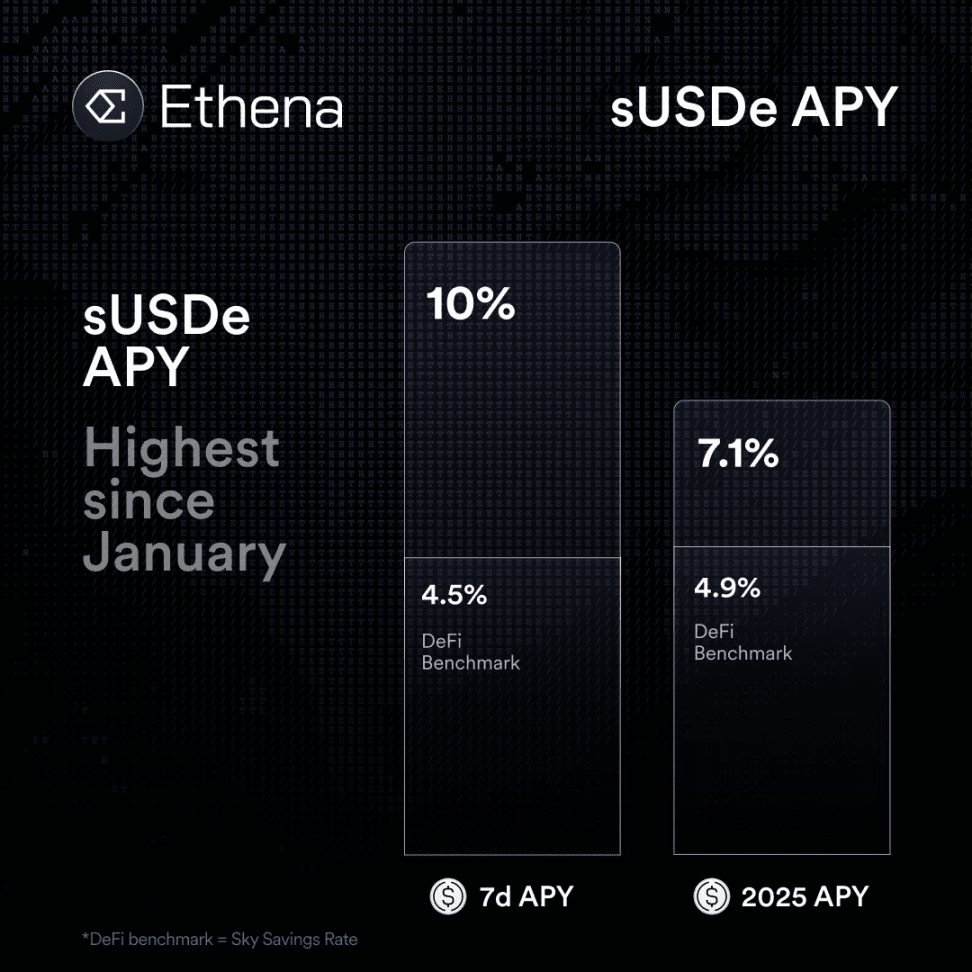
Ethena берет 20% от доходов стратегии в качестве комиссионных протокола, оставшиеся 80% идут на прибыль sUSDe, что эквивалентно взиманию 20% комиссии за производительность, что очень распространено в хедж-фондах. Итак, сколько стоит Ethena по этой модели оценки?
Традиционные модели оценки
Оценочные модели хедж-фондов (не публичные, такие как Citadel, Two Sigma) обычно основываются на чистом доходе в 5–15 раз, в зависимости от стабильности капитала и воспроизводимости стратегии. В процессе оценки инвесторы в основном обращают внимание на несколько ключевых факторов:
Во-первых, это емкость, то есть может ли фонд расширить свои активы под управлением (AUM); во-вторых, стабильность, то есть может ли он продолжать обеспечивать стабильную годовую доходность; в-третьих, это приверженность инвесторов, включая срок блокировки средств и долгосрочную удерживаемость. Годовая доходность Ethena зависит от рыночной среды и в данный момент нестабильна.
Что касается конкретного деления, доходы, связанные с управлением (Fee-related Earnings, FRE), обычно более стабильны и предсказуемы, поэтому могут получать более высокий мультипликатор оценки 10–15 раз; в то время как комиссии за производительность (Performance Fees) из-за высокой волатильности обычно получают только 2–5 раз низкий мультипликатор. Конечная оценка обычно рассчитывается с помощью смешанной модели, например, «FRE × 10 + Performance Fees × 3». Текущая модель доходов Ethena включает только комиссионные за производительность, без доходов от управления.
Кроме того, если фонд находится на стадии быстрого роста, например, удваивая AUM ежегодно, то оценка будет дополнительно повышаться за счет премии роста (Growth Premium), что еще больше поднимет общий уровень оценки. Недавний резкий рост TVL Ethena стал положительным моментом. Но учитывая, что ее базовая стратегия имеет ограничения по емкости капитала (в зависимости от рыночной стоимости криптоактивов и соответствующих бессрочных контрактов), чрезмерно оптимистично относиться к росту ее хедж-стратегии не следует.
Текущая общая заблокированная стоимость (TVL) Ethena составляет 13 миллиардов долларов, что эквивалентно AUM в 13 миллиардов долларов. При приобретении или инвестициях фондовые компании часто оценивают по AUM 2%–6%. Но даже при расчете 10% оценка составит всего 1.3 миллиарда долларов, но Ethena — это торговая компания, а не компания по управлению активами, и этот показатель не применим.
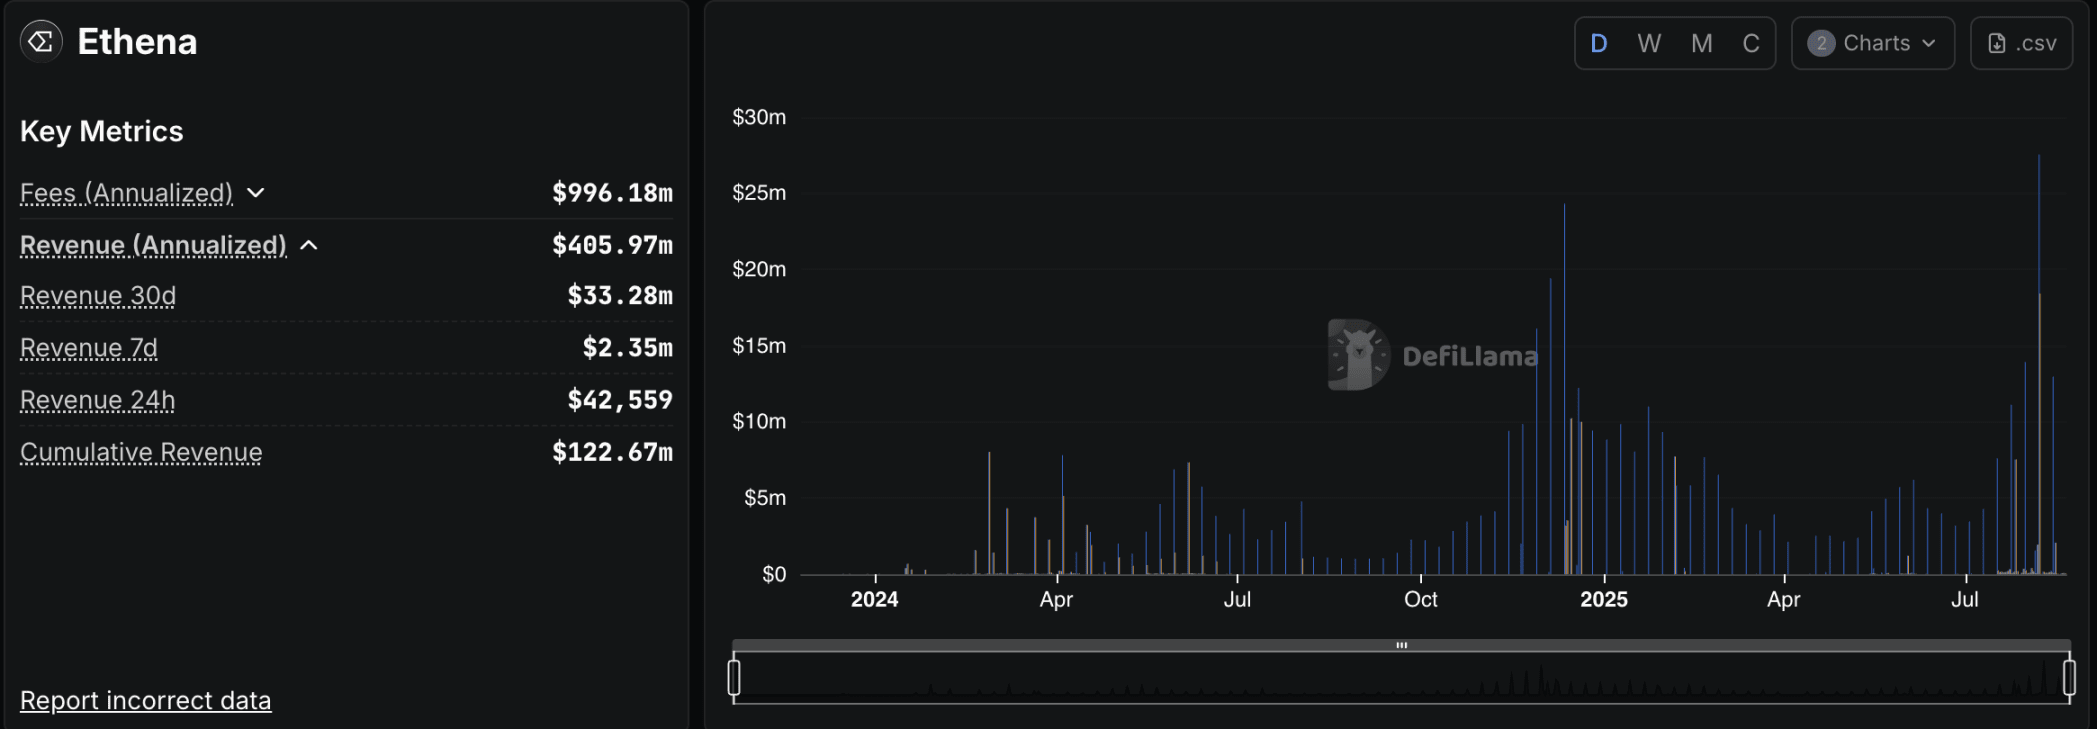
Годовой доход Ethena составляет около 400 миллионов долларов, данные: DeFiLlama.
Согласно доходам за последние 30 дней, годовая доходность Ethena составляет 400 миллионов долларов, при более высокой оценке в 15 раз, оценка должна составлять 6 миллиардов долларов. Здесь использованные данные не являются консервативными, так как Ethena может не удерживать текущую годовую доходность и кривую роста.
В то время как текущая полностью обращающаяся рыночная стоимость токена Ethena ENA составляет 9.7 миллиардов долларов, что на 60% превышает прежнюю оценку. Еще больше вызывает вопрос ее «завышенная» оценка, так как токен в настоящее время не имеет существенной «ценности».
Уловление ценности токенов
На данный момент Ethena не открыла «Fee Switch, комиссионный переключатель», что означает, что все доходы протокола Ethena в данный момент не имеют отношения к держателям ENA.
Так что сейчас ENA какая-то полезность?
Стейкинг токенов ENA позволяет получить токены sENA (разблокировка требует 7 дней), помимо незначительной годовой ставки, токены sENA также могут получать вознаграждения за баллы Ethena и многочисленных экосистемных проектов. Эти проекты уже пообещали определенное количество своих токенов для стейкеров токенов sENA, включая Ethereal (15%), Derive (5%), Echelon (5%), Terminal (10%), Strata (7.5%), некоторые из которых будут подробно рассмотрены далее.

sENA, помимо получения баллов Ethena, также может предоставить бонусы за баллы Ethena, зарабатываемые на USDe, что позволяет сосредоточиться на баллах. В конечном итоге баллы будут обменены на токены sENA во время следующегоairdrop от Ethena, что можно считать «копанием за себя». Однако общее количество токенов ограничено, а игра с airdrop не может продолжаться вечно, и отсутствие поддержки базовой ценности — это проблема, с которой ENA должна столкнуться.
К счастью, Ethena действительно рассматривает возможность открытия «комиссионного переключателя», чтобы делиться доходами протокола с держателями токенов, но выдвинула следующие условия:
Объем обращения USDe превышает 6 миллиардов долларов.
Кумулятивный доход протокола превышает 250 миллионов долларов.
Среди пяти ведущих централизованных бирж по объему торгов деривативами как минимум 4 интегрировали USDe в свою платформу CEX.
Резервный фонд вырос до 1% или более от объема USDe.
Увеличить разрыв доходности между APY sUSDe и конкурентными бенчмарками (например, USDC от Aave).
На сегодняшний день некоторые из указанных выше показателей были достигнуты. Оставшиеся вызовы заключаются в увеличении размера резервного фонда и повышении относительно годового спреда, чтобы укрепить конкурентоспособность sUSDe по сравнению с другими продуктами доходности.
Но условия интеграции USDe на биржах скрывают свои хитрости: среди пяти ведущих централизованных бирж по объему торгов деривативами OKX и Binance еще не интегрировали USDe. Binance, в свою очередь, запустила BFUSD, использующий аналогичную хедж-стратегию, что делает его прямым конкурентом и снижает вероятность интеграции USDe. В то время как OKX даже не запустила спотовую торговлю токенами ENA, их отношение к Ethena может быть не слишком дружелюбным.
Судя по всему, переключатель комиссий ENA не так близок, как некоторые могут ожидать. А даже если переключатель комиссий будет активирован, сколько дохода он сможет принести стейкерам ENA?
Потенциальная доходность sENA
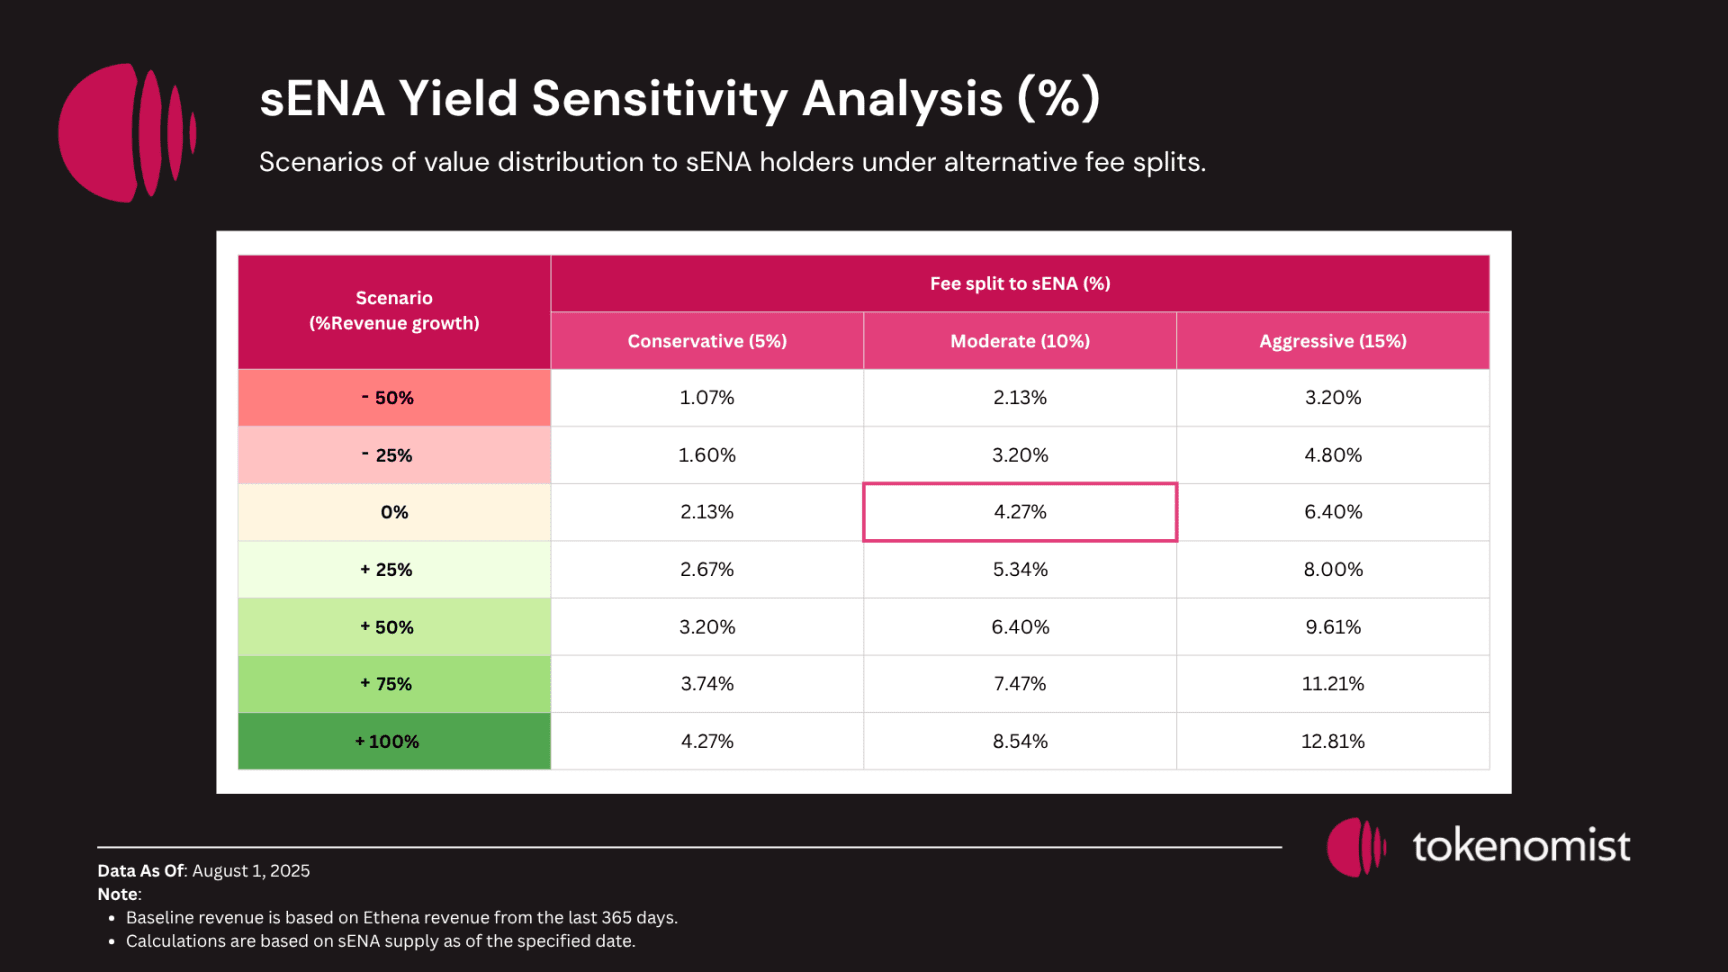
Потенциальная доходность sENA зависит от роста доходов Ethena и фактического соотношения распределения, согласно расчетам tokenomist, в самых неблагоприятных и самых благоприятных условиях доходность составит соответственно 1.07% и 12.81%.
Если рассматривать доходность 1.07% ~ 12.81% с точки зрения дивидендов, эта цифра на самом деле удовлетворительна. Так почему же говорят, что оценка ENA завышена? Потому что такая доходность основана на большом количестве токенов ENA, которые еще не были разблокированы и заложены.
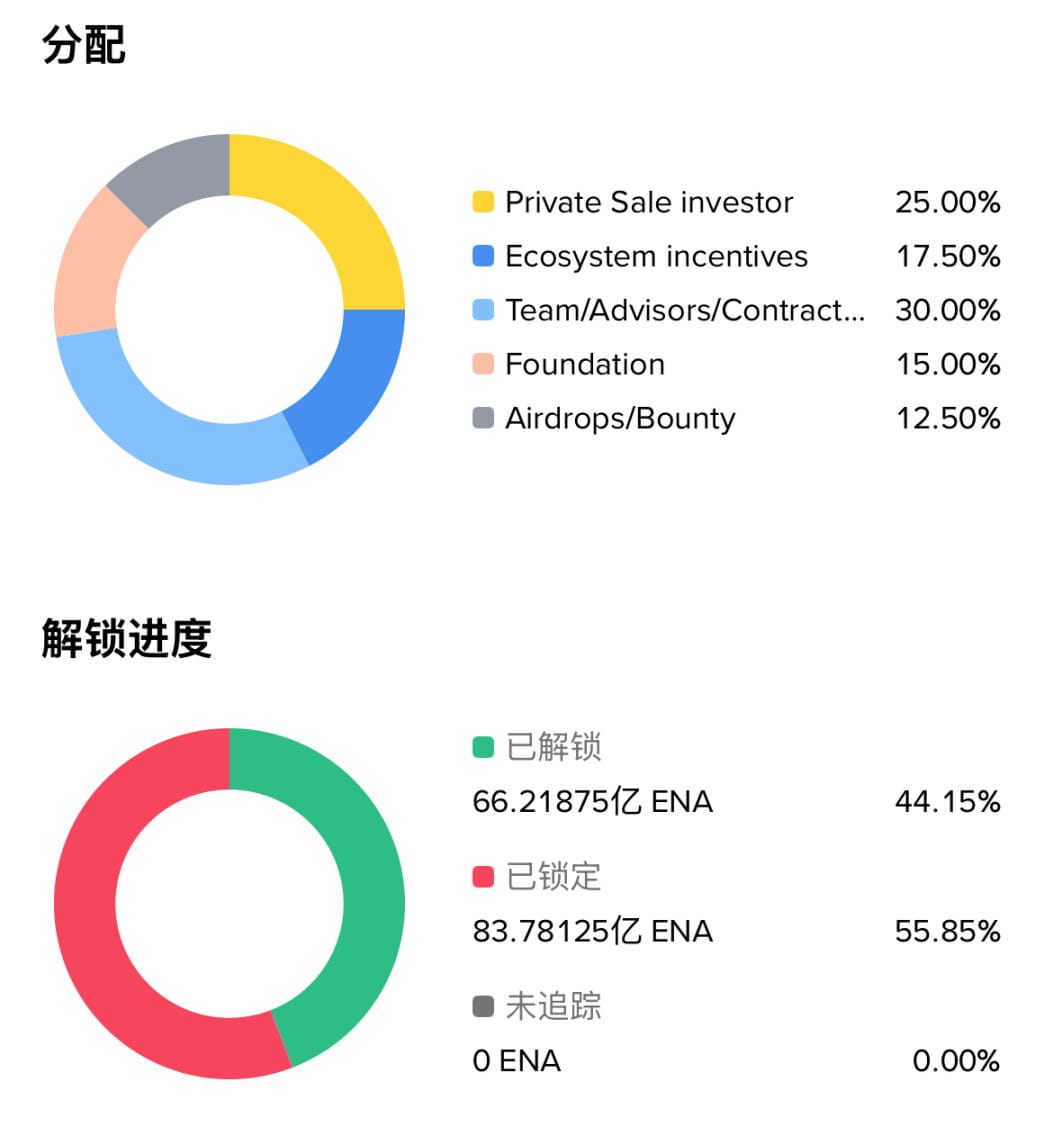
Общее количество токенов ENA составляет 15 миллиардов, из которых около 6.6 миллиардов уже разблокированы, в то время как текущий объем sENA составляет всего 910 миллионов. Кроме потенциального размытия доходности, здесь также возникает другая проблема ENA — давление разблокировки.
Риски разблокировки
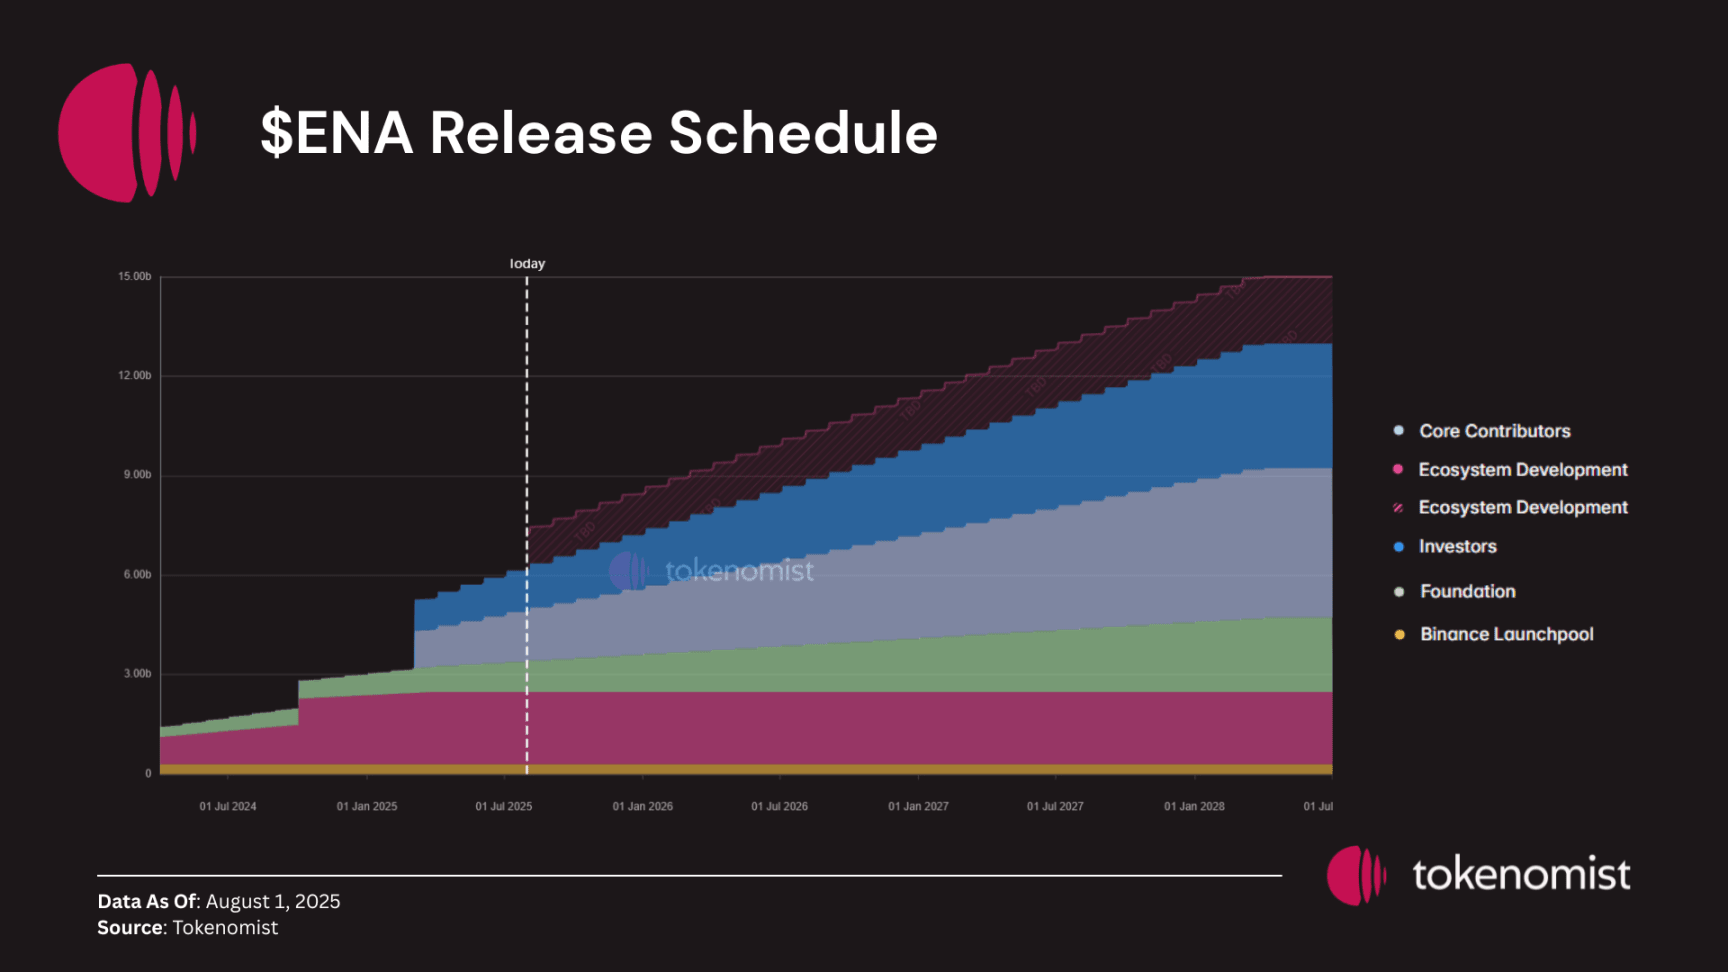
В течение следующих 12 месяцев будет разблокировано более 500 миллионов токенов для частных инвесторов, и около 650 миллионов токенов будут распределены среди команды основателей и ранних участников.
В то же время распределение развития огромной экосистемы Ethena в значительной степени остается неопределенным. В настоящее время она находится в четвертом сезоне airdrop (начавшемся в марте 2025 года), и Ethena уже распределила 2.25 миллиарда токенов ENA за три сезона, по 750 миллионов в каждом. По мере продолжения четвертого сезона и с 13.5% от общего предложения, предназначенных для будущего развития экосистемы, Ethena сталкивается с неопределенностью распределения более 1 миллиарда долларов.
Разблокировка означает потенциальное размывание уже обращающихся токенов. Скорость разблокировки новых токенов значительно превышает скорость генерации доходов, и влияние на цены может затмить любое влияние переключателя комиссий или механизма выкупа.
Однако покупка, осуществленная через компанию казначейства Ethena, может смягчить соответствующий удар по объему поставок, подробностей далее не будет.
Так Ethena — это хедж-фонд, который зарабатывает на оценке за счет концепции блокчейна, с неясной ценностью токенов и риском разблокировки? Это пузырь на солнце, который в будущем может лопнуть?
Нет. То, что Ethena хочет создать, на самом деле является огромной CeDeFi экосистемой. (CeDeFi — это объединение централизованных и децентрализованных финансов.)
От приложения к экосистеме
sUSDe — это приложение, признанное пользователями, имеющее PMF (соответствие продукта рынку), но оно имеет пределы роста. Ethena осознала это и решила сосредоточиться вокруг этого核心приложения, чтобы создать огромную экосистему, стремясь рассказать более крупную историю.
Ethena не единственный проект, выбирающий путь «от приложения к экосистеме». Есть примеры, такие как Hyperliquid, который после запуска успешного децентрализованного приложения для бессрочных контрактов HyperCore выпустил компонент L1 блокчейна HyperEVM, привлекая множество качественных команд для построения экосистемы.
Дорожная карта Ethena на 2025 год называется Convergence, что означает пересечение, объединение и слияние, что позже стало названием их совместного блокчейна с Secruritize. Амбиции Ethena огромны: они хотят создать CeDeFi — мост между CeFi (централизованными финансами) и DeFi (децентрализованными финансами), чтобы перенести традиционные финансы на блокчейн в масштабе триллионов долларов.
Converge — это первый шаг в их стратегии.
Converge
Converge — это блокчейн-сеть, о которой Ethena и платформа токенизации активов Securitize объявили, что они будут совместно запущены специально для институциональных инвесторов, с позиционированием проекта как «слой расчета для традиционных финансов и цифровых долларов», цель которого — предоставить традиционным финансовым учреждениям инфраструктурную платформу, соответствующую строгим требованиям соблюдения правил, не жертвуя техническими характеристиками.
Ethena планирует полностью перенести свою экосистему на новую цепь и выпустить родной стейблкоин USDe, поддерживаемый фондом BUIDL от BlackRock, а также USDtb и iUSDe, созданный для управляющих активами; в то время как Securitize развернет свою完善ную систему выпуска и управления токенизированными ценными бумагами на Converge, охватывающую такие классы активов, как акции, облигации, недвижимость и активно исследует новые сценарии применения, такие как торговля акциями на блокчейне.
Сеть Converge будет поддерживать две параллельные операционные модели — с одной стороны, обеспечивая свободное развитие децентрализованных приложений без разрешений, с другой стороны, создавая регулируемые продукты для традиционных финансовых институтов. Например, токенизированные ценные бумаги, выпускаемые Securitize, могут использоваться не только в качестве залога для участия в кастомизированных денежном рынке, но и иметь надежный вход для институциональных инвесторов благодаря соблюдаемому дизайну.
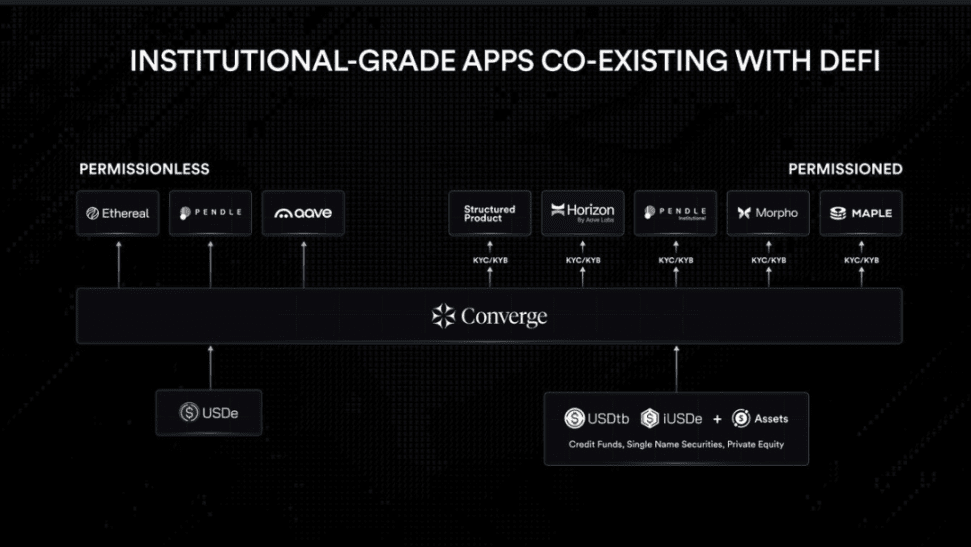
Converge внедряет строгие меры соблюдения, включая проверки KYC/KYB, услуги уровня учреждения по хранению (предоставляемые такими учреждениями, как Anchorage, Fireblocks и др.), а также проверенные узлы с разрешениями. Участники сети должны стейкить токены управления Ethena ENA (что придает ENA ценность, переходя от простого приложения к токену публичного блокчейна). Кроме того, USDe и USDtb будут служить родными газовыми токенами сети.
Публичная цепь — это лишь начало; Ethena также планирует создать свою собственную децентрализованную биржу — Ethereal.
Ethereal
Ethereal — это децентрализованная биржа, которая сосредоточена на USDe как на основном активе, вокруг которого будет строиться спотовая биржа, бессрочная биржа, кредитование и депозиты, RWA (активы реального мира) и ряд других функций, создавая «все в одном» суперприложение, чтобы смягчить фрагментированный опыт DeFi (для выполнения вышеуказанных функций необходимо использовать несколько приложений). Ethereal позволит получать доход на марже во время торговли, использование USDe в качестве маржи увеличивает его полезность, что способствует росту Ethena.
На уровне развертывания Ethereal выбрала стать приложением L3, работающим на Converge (хотя Converge использует стек L2 от Arbitrum и выбирает Celestia для обеспечения доступности данных, она не рекламирует себя как L2), и заявила, что это не решение, преследующее технические моды, а продукту требуется, чтобы данное технологическое решение обеспечивало наилучшие характеристики и совместимость, а также специальное место в блокчейне, необходимое для биржи.
Использование собственного торгового места на созданной цепи для реализации хедж-стратегии Ethena в определенной степени может уменьшить риски безопасности, связанные с местом торговли. Использование USDe на Ethereal также помогает Ethena повысить эффективность капитала и снизить потери от сделок.
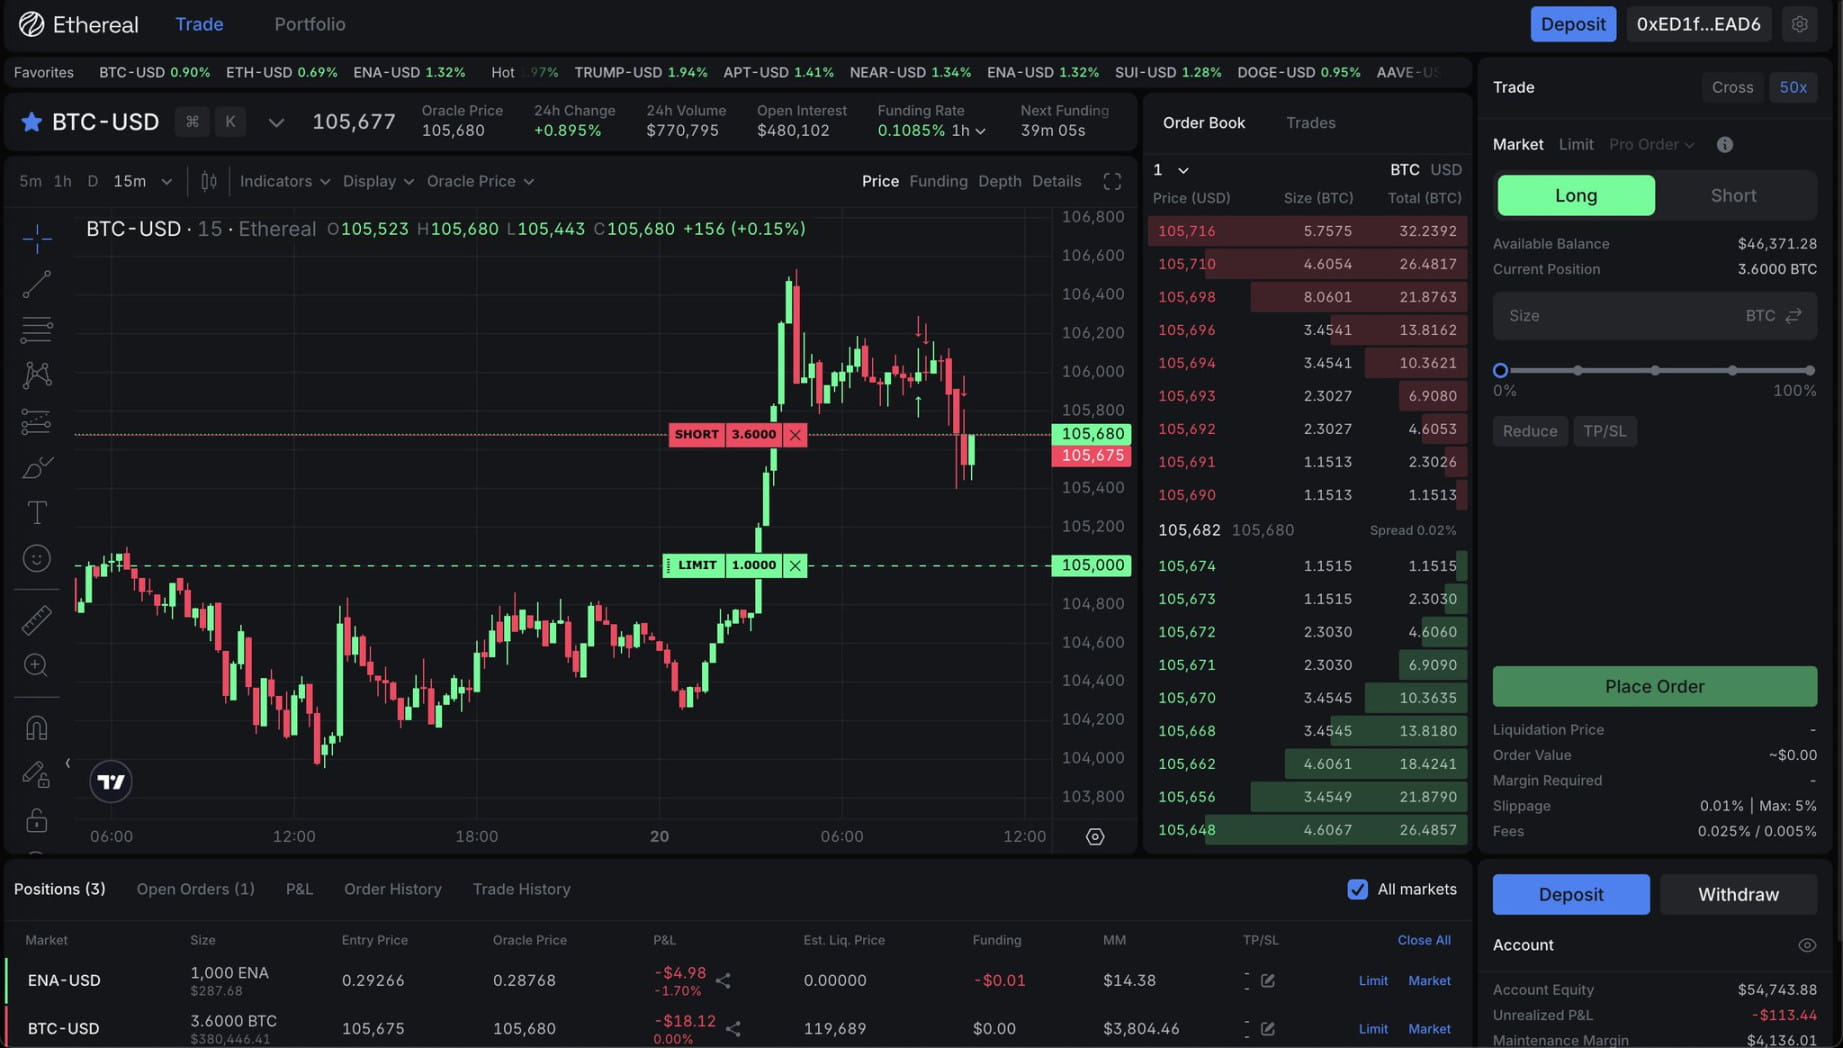
Ethereal в настоящее время находится на этапе тестовой сети, ранее был открыт предварительный депозит, депозит USDe позволяет получить airdrop-баллы как для Ethereal, так и для Ethena, TVL (общая заблокированная стоимость) на какое-то время достигала 1.25 миллиарда долларов, но в настоящее время из-за истечения срока действия пула Pendle и окончания Season 0, а также других причин она упала до 300 миллионов долларов.
Тем не менее, Ethereal не единственная биржа на Converge, другой игрок Terminal нацелился на другую нишу.
Terminal
В отличие от Ethereal, сосредоточенного на «суперприложении DeFi», Terminal Finance больше ориентирован на институциональный рынок. Его позиционирование — это ликвидный узел экосистемы Converge, который сосредоточен на торговле институциональными активами и цифровыми долларами.
Вопрос, поднятый Terminal, заключается в том, что текущие «прибыльные стабильные монеты», представленные sUSDe, страдают от недостатка эффективного вторичного рынка, что приводит к недостаточной ликвидности для крупных сделок. Поэтому Terminal нацелен на создание спотового DEX, сосредоточенного на sUSDe, чтобы обеспечить эффективный торговый канал между стейблкоинами и институциональными активами.
На уровне продукта Terminal будет разделен на две части:
Во-первых, это полностью открытая децентрализованная торговая платформа, где любой может торговать и предоставлять ликвидность;
Во-вторых, это лицензионная торговая платформа для институциональных инвесторов, поддерживающая требования соблюдения и токенизацию RWA (активов реального мира).
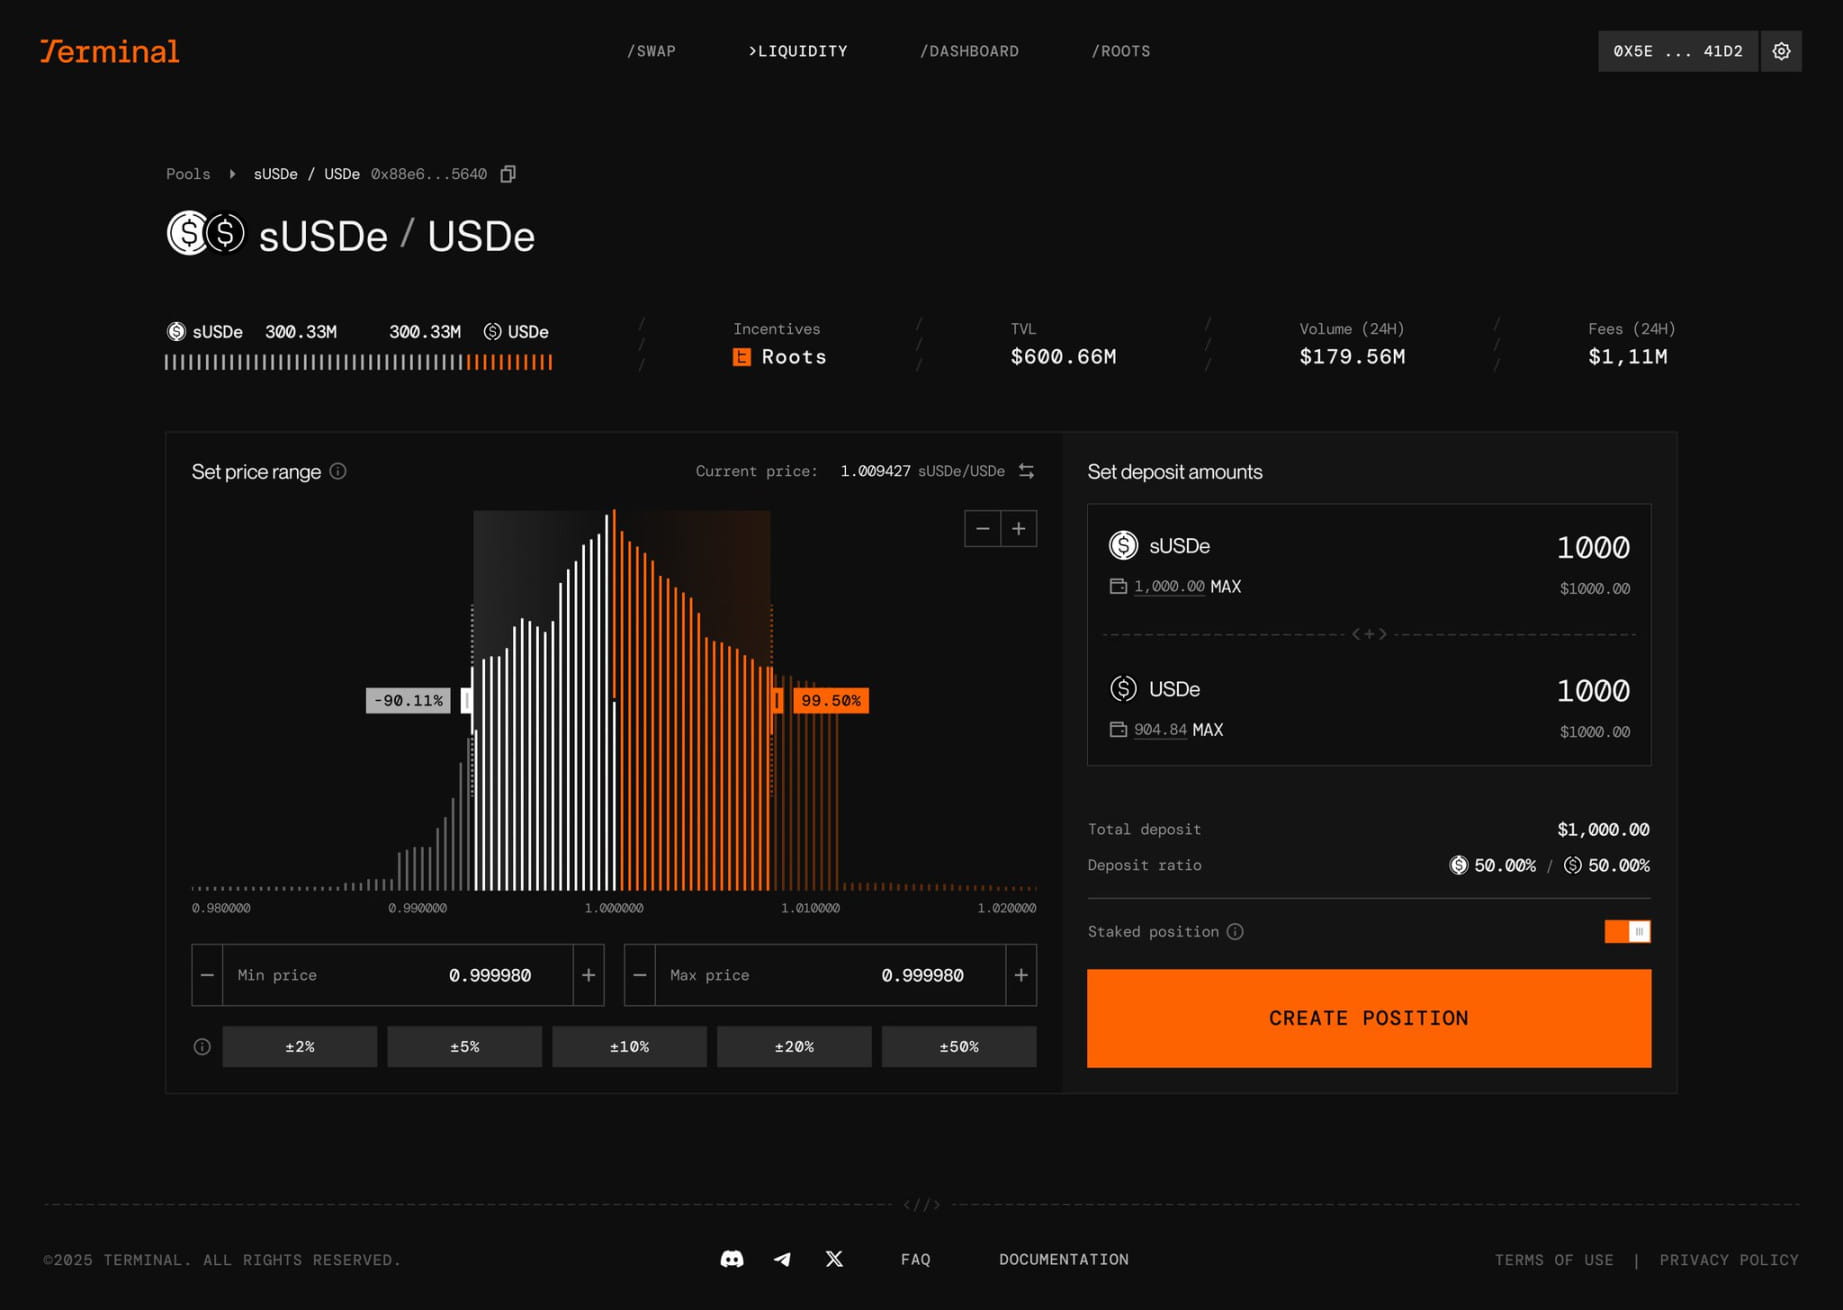
В дизайне механизма Terminal использует возвратные «доходные оберточные активы». Например, в случае sUSDe его доход будет извлекаться (skimmed), чтобы гарантировать его стабильность на уровне доллара, а также надежное обращение в качестве основной валюты протокола.
Предварительный депозит Terminal также в процессе, депозит USDe позволяет получить airdrop-баллы как для себя, так и для Ethena, депозит WETH позволяет получить баллы как для себя, так и для ether.fi, а депозит WBTC приносит баллы только для Terminal.
Strata
Успех Ethena привел к тому, что проекты, имитирующие ее, появляются как грибы. Некоторые проекты основаны на механизме Ethena и проводят свои «микроинновации», чтобы занять определенную долю рынка, такие как Resolv Labs (эмитент USR). Механизм Ethena уже стал зрелым, его не следует напрямую менять, но можно использовать экосистемные проекты, чтобы вернуть эти инновации к USDe. Например, механизм Strata схож с Resolv.
Strata — это протокол, основанный на Ethena, который реализует риск-слоистость (risk tranching), нацеленный на перепаковку доходности стейблкоинов, таких как USDe, для удовлетворения потребностей инвесторов с различными уровнями риска. Он также будет работать на Converge.
В частности, Strata разделяет доходность USDe на два типа токенов:
Strata USDe (stUSDe): как продукт с приоритетом (senior), предоставляет более стабильную доходность и защиту капитала, подходит для консервативных инвесторов. Ее доходность исходит от sUSDe и гарантирует минимальный APY, а также имеет определенный потенциал для роста.
Strata Junior Liquidity Pool (stJLP): как продукт с низким приоритетом (junior), принимает на себя дополнительные риски и поглощает волатильность sUSDe, но может обеспечить более высокую доходность, подходит для пользователей, готовых на риск.
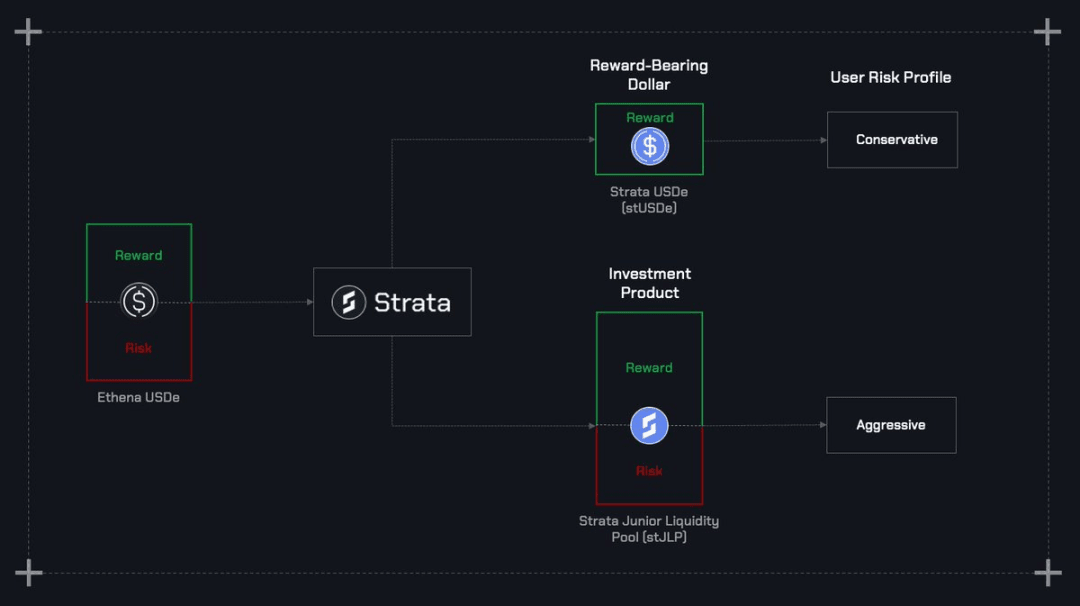
Эта модель похожа на структурированные финансовые продукты в традиционных финансах, четко разделяющие доход и риск, что позволяет институциональным инвесторам и розничным инвесторам выбирать соответствующий уровень риска.
Для консервативных инвесторов stUSDe от Strata предлагает предсказуемый доход, слабо связанный с традиционными ставками; а для более рискованных инвесторов stJLP предлагает возможность увеличить доход. Если Ethereal и Terminal решают проблемы торговли и ликвидности, то Strata дополнительно заполняет «пазл управления рисками».
На фоне слияния DeFi и TradFi, появление Strata заполнило пустоту в «институциональном дизайне продуктов». Традиционные финансы, входя в DeFi, часто акцентируют внимание на доходности с учетом риска, в то время как Strata удовлетворяет этот запрос с помощью токенизированных структурированных продуктов.
Сезон airdrop Strata Season 0 в процессе, предварительный депозит USDe / eUSDe (депозит USDe в Ethereal) не только приносит airdrop-баллы как для себя, так и для Ethena, но также позволяет одновременно получать airdrop-баллы Ethereal. Все три экосистемных протокола Ethena уже интегрированы с Pendle и Euler, Morpho и другими DeFi-протоколами, LP, YT-леверидж для получения баллов, PT-круговые займы и другие разнообразные механики, рекомендую читателям самостоятельно исследовать.
Модульные инновации
История Ethena рассказана действительно хорошо, и после того как я узнал о масштабной экосистеме, которую она создает, становится трудно рассматривать ее поведение как простое получение премии за использование бизнес-модели торговой компании, чтобы поднять оценку, даже заставляя задуматься, не является ли этот подход действительно «инновацией в модели»?
Для автора, ответ однозначный.
CeDeFi
Когда Ethena регистрирует балансы клиентов и доли хедж-фонда (USDe, sUSDe) на блокчейне, она действительно превращается из CeFi в «CeDeFi», обладая присущими преимуществами DeFi, такими как возможность без разрешения — типичные хедж-фонды обычно открыты для институциональных и высококлассных пользователей, порог может достигать миллиона долларов, и может потребоваться предоставление различной личной информации для выполнения требований соблюдения. Но в блокчейне нет необходимости в идентификации, только комиссия за газ, 10 долларов, 100 долларов, 1000 долларов... любая сумма может быть куплена через DEX без согласия кого-либо.
Доступность DeFi приносит пользу многим людям, которые раньше были изолированы от традиционных финансов. У жителей нестабильной южноафриканской страны нет надежных банков, но если у них есть интернет и программное обеспечение для криптокошелька, они могут позволить своим активам получать доход от лучших хедж-фондов.
Эти присущие преимущества DeFi по сравнению с CeFi являются модульными инновациями. Потому что для многих розничных инвесторов это инвестиционная возможность от нуля до бесконечности; блокчейн позволяет продвинутым финансам быть доступными для широкой аудитории и предоставляет розничным инвесторам больше инвестиционных возможностей.
Так что текущая ценность токена ENA от Ethena — это усилитель airdrop, и модель «копай сам себя» всегда была бы плохой, не так ли? Но на самом деле есть и другая сторона.
Маркетинг токенов.
Стимулирование роста протокола с помощью токенов (airdrops) может также быть инновацией в распределении продукта. Потому что это действительно работает, USDe стал самым быстрым «долларовым активом», достигшим 10 миллиардов в обращении, а роль airdrop ENA за 4 квартала в этом неоценима.
Здесь стоит отметить, что sUSDe сам по себе является полезным продуктом с PMF (соответствие продукта рынку) — у него уже есть спрос на доход, а получение airdrop-баллов позволяет «поймать двух зайцев», так почему бы не воспользоваться этим? Маркетинг токенов помогает его росту, как тигру добавляет крылья, но когда стимулы прекратятся, тенденция роста sUSDe вряд ли будет изменена.
Что касается быстро развивающихся компаний и продуктов, отсутствие дивидендов в пользу подготовки к будущему развитию — это вполне нормально, многие технологические акции на NASDAQ делают так.
После зрелости продукта токены всегда будут иметь ценность. Даже старейший управляющий Meme-токен UNI прокладывает путь к открытию комиссионного переключателя. Независимо от того, идет ли речь о механизме выкупа или разделении доходов, токены, получившие ценность, представляют собой определенную «собственность» на задний продукт, эквивалентно долевому участию в мире Web2. Использовать долевое участие для стимулирования пользователей к использованию продукта? Это невозможно в традиционных финансах, но блокчейн делает это возможным.
Отдать продукт пользователю — это основополагающая идея Web3 и «модульные инновации» распределения собственности.
Ethena — это продукт, который усиливает инновации в модели блокчейна и, возможно, вырастет в огромную повсеместную экосистему CeDeFi.
Заявление: автор статьи владеет токенами ENA, стоимость которых достигает порога раскрытия.