


Оригинальное заглавие: Изучение ончейн-эффектов компаний казначейства ETH
Автор оригинала: Танай Вед, Coin Metrics
Перевод оригинала: Саирса, Foresight News
Ключевые моменты
· Фокусировка на резервах цифровых активов Ethereum быстро расширяется, всего за два месяца было накоплено 2,2 миллиона ETH (1,8% от общего предложения), что привело к дисбалансу спроса и предложения.
· Эти казначейства принимают активные ончейн-стратегии, планируя использовать средства через стекинг и DeFi, одновременно поддерживая безопасность и ликвидность сети.
· Несмотря на то, что в настоящее время они все еще находятся на стадии накопления, более высокая вовлеченность на ончейне может одновременно увеличить ликвидность Ethereum и безопасность, увеличивая его подверженность рискам корпоративных фондов.
Восход цифровых активов в резервах
Резервы цифровых активов (DATs), то есть компании, которые держат такие криптоактивы, как биткойн или эфир, на своем балансе, стали новым каналом для выхода на рынок. Запуск спотовых ETF в 2024 году высвободил спрос со стороны инвесторов, которые ранее не могли держать BTC и ETH через прямое хранение. Аналогично, резервы цифровых активов предоставляют инвесторам возможность взаимодействовать с этими активами и их экосистемами через публично торгуемые акции, а также обладают стратегическими возможностями для привлечения и распределения капитала.
Мы ранее подробно анализировали стратегический мануал Майкла Сэйлора, который собрал средства через выпуск акций и конвертируемых облигаций, накопив более 628 тысяч биткойнов (2,9% от общего предложения биткойнов). Множество компаний по всему миру начали следовать этому примеру, от Marathon Digital до японской Metaplanet, которые предлагают своим акционерам увеличенное или «плечевое» экспонирование к биткойну. В настоящее время эта модель расширяется на другие экосистемы, множество компаний стремятся накапливать ETH в своих корпоративных резервах.
Несмотря на то, что цель по повышению экспонирования акционеров к базовым активам остается неизменной, резервы ETH отличаются от запасов биткойнов по своей сути: первые могут использовать стекинг Ethereum и экосистему DeFi. Это создает возможность увеличить доходность за счет эффективного распределения цепного капитала и родовых доходов Ethereum. В этой статье мы проанализируем динамическое влияние резервов Ethereum на предложение Ethereum и обсудим, какое влияние могут оказать эти крупные учреждения на сеть после выхода на ончейн.
Динамика предложения: гонка за 5% от общего предложения
С июля этого года резервы цифровых активов Ethereum достигли 2,2 миллиона ETH, что составляет почти 1,8% от текущего общего предложения ETH. В этом секторе есть 5 основных участников, которые собирают средства через IPO или частные инвестиции в публичные компании (PIPE) для распределения капитала и повышения стоимости своих активов. По состоянию на 11 августа, их доли следующие:
· Bitmine Immersion Technologies: 1,15 миллиона ETH, стоимость около 4,8 миллиарда долларов
· SharpLink Gaming: 521 тысяча ETH, стоимость около 2,2 миллиарда долларов
· The Ether Machine: 345 тысяч ETH, стоимость около 1,4 миллиарда долларов
· Bit Digital: 120 тысяч ETH, стоимость около 503 миллионов долларов
· BTCS Inc.: 70 тысяч ETH, стоимость около 293 миллионов долларов
Bitmine Immersion Technologies в настоящее время является крупнейшим корпоративным держателем ETH, его доля составляет 0,95% от общего предложения ETH, и он быстро движется к установленной цели накопления 5% от обращаемого предложения ETH. С изменением рыночной среды эти компании могут создавать запасы на выгодной основе, конкуренция за большую долю ETH усиливается.
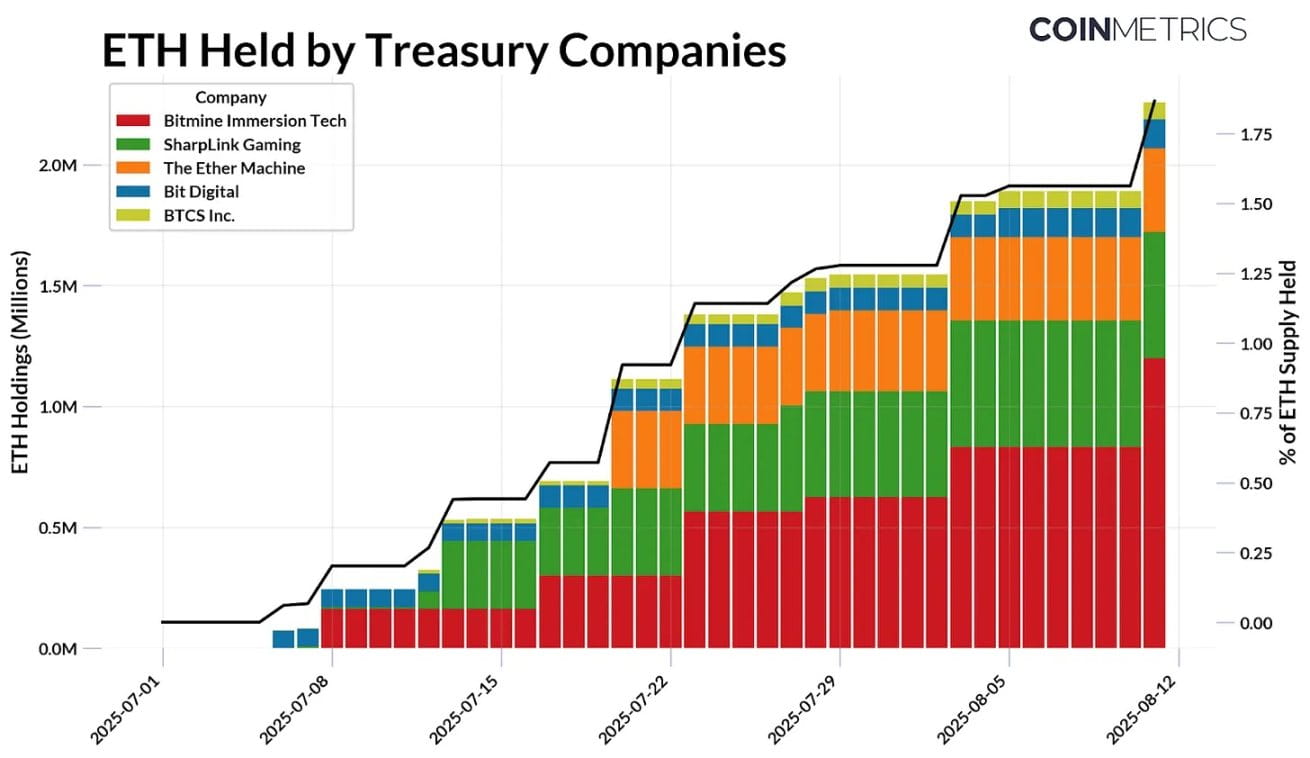
Источник: Данные сети Coin Metrics Pro и открытые документы (по состоянию на 11 августа 2025 года)
С учетом динамики выпуска Ethereum эта тенденция становится более заметной. Объём предложения Ethereum регулируется механизмом PoS, вновь выпущенные ETH распределяются среди валидаторов, в то время как часть сборов за транзакции сжигается, поэтому чистый объем выпуска может колебаться между отрицательными значениями (дефляция) и положительными значениями (инфляция).
С сентября 2022 года, с момента «слияния», Ethereum выпустил 2,44 миллиона ETH, сожгли 1,98 миллиона ETH, чистый выпуск составил 454,3 тысячи ETH. С июля этого года корпоративные казначейства Ethereum накопили 2,2 миллиона ETH, что значительно превышает объем чистого нового выпуска за тот же период. Предел предложения биткойна и механизм его сокращения напрямую уменьшают объем нового выпуска, в то время как предложение Ethereum имеет динамический характер и в настоящее время находится в состоянии инфляции. Учитывая, что рыночная капитализация Ethereum составляет примерно 1/4,5 от биткойна, недавний масштаб и скорость спроса становятся более важными.
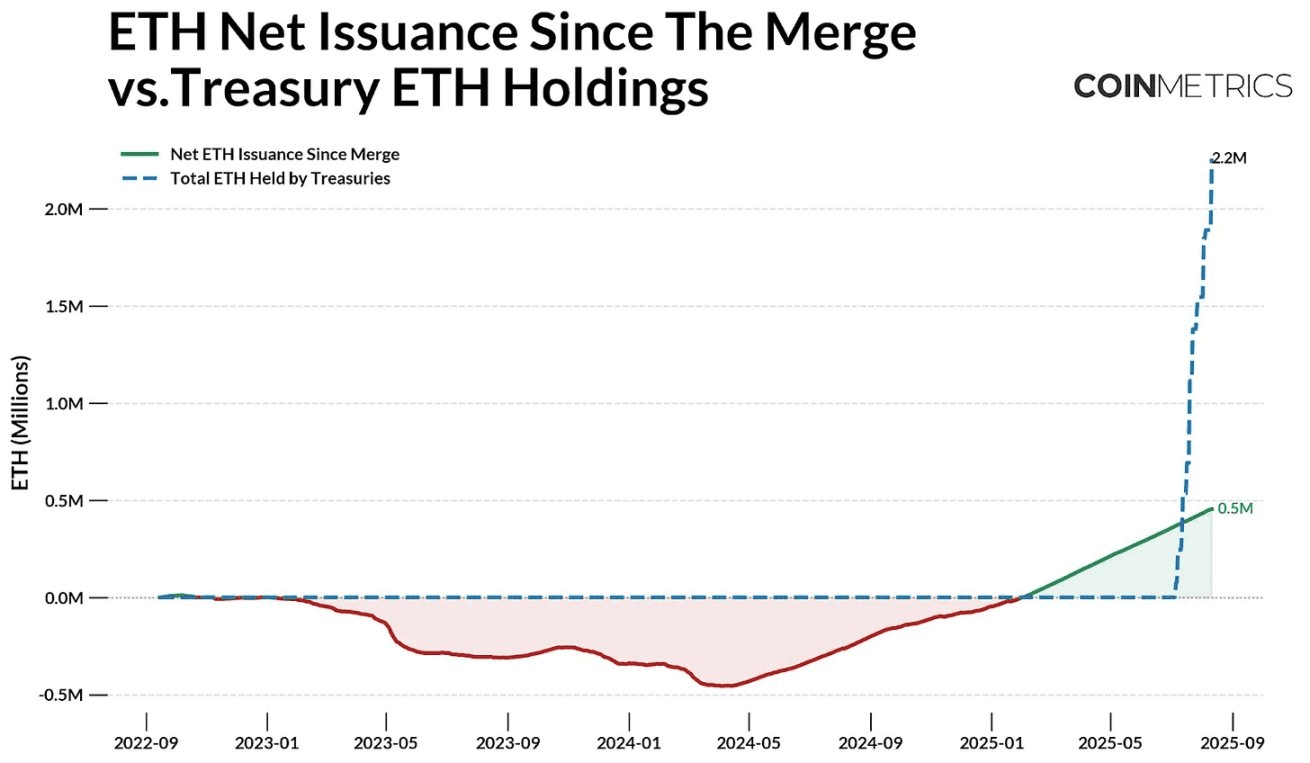
Источник: Данные сети Coin Metrics Pro и открытые документы
Учитывая, что в последние месяцы средства, поступающие в ETF Ethereum, также увеличиваются, это дисбаланс предложения и спроса становится более заметным. В целом, кроме 29% ETH, находящихся в стекинге на уровне консенсуса, и 8,9% ETH, находящихся в других смарт-контрактах, эти инструменты продолжают поглощать 107,2 миллиона ETH свободного обращаемого предложения (рыночного доступного предложения). Таким образом, продолжающееся накопление резервов и ETF может усилить чувствительность цен к новому спросу.
Влияние на экосистему: стекинг, DeFi и ончейн-активность
Несмотря на то, что большинство казначейств ETH все еще находятся на стадии накопления, часть их средств в конечном итоге может перейти на ончейн. В отличие от более пассивного подхода казначейств биткойнов, эти компании планируют использовать стекинг и инфраструктуру DeFi Ethereum для улучшения доходности с учетом рисков и эффективного использования своих активов. Этот переход уже происходит: SharpLink Gaming ставит большую часть своих активов, BTCS Inc. получает доход через Rocket Pool, а другие компании, такие как The Ether Machine и ETHZilla, также готовятся к более активному управлению на ончейне.
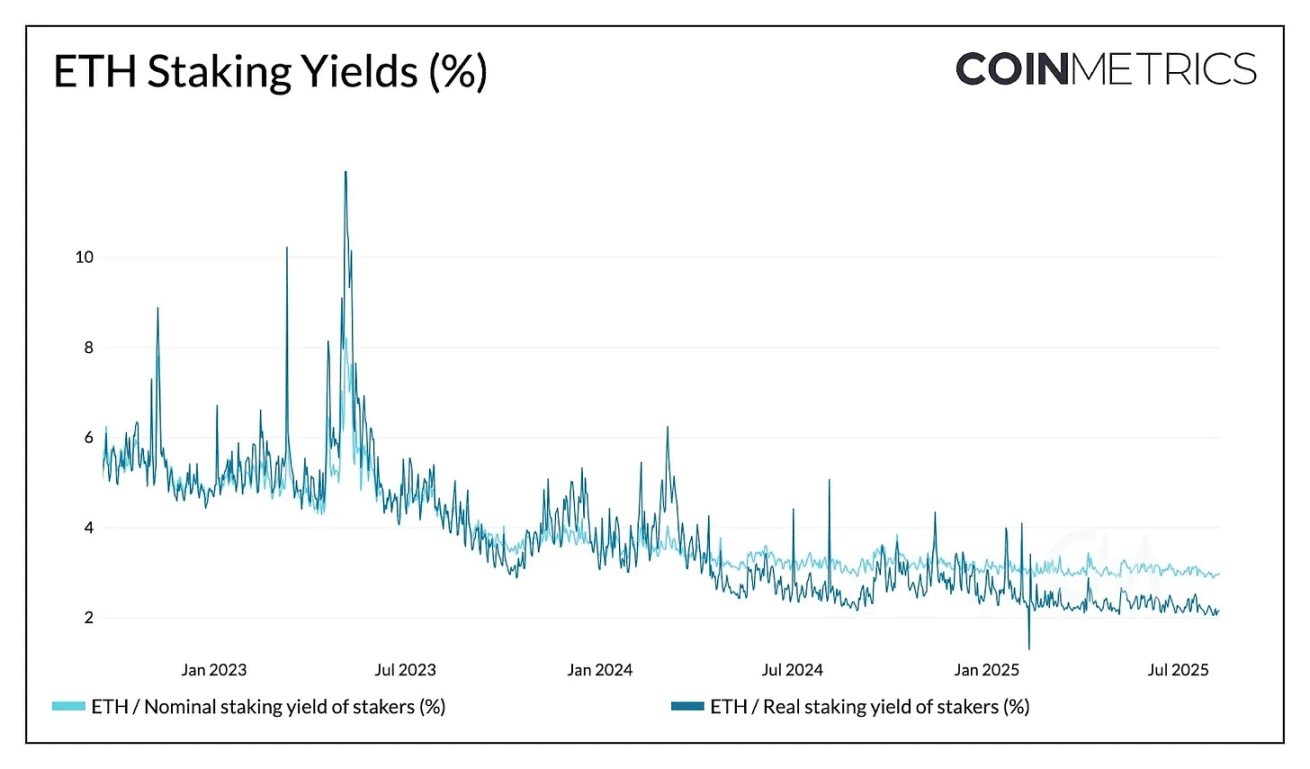
Источник: Данные сети Coin Metrics Pro
В настоящее время Ethereum может предложить номинальную доходность 2,95% и реальную (с учетом инфляции) доходность 2,15% за счет предоставления вознаграждений за стекинг для обеспечения безопасности сети. Это может не только привести к увеличению цены базового актива, но и обеспечить стабильный поток доходов для казначейств. Например, если в настоящее время 220 тысяч ETH, находящихся у казначейства, будут ставиться на 30% по текущей номинальной ставке около 3% и цена ETH будет 4000 долларов, это может принести около 79 миллионов долларов дохода в год. Несмотря на то, что значительные средства, поступающие в стекинг, могут снизить доходность, поскольку ставка вознаграждения Ethereum будет постепенно снижаться с увеличением общего объема стекинга, это влияние будет относительно умеренным.
Корпоративные казначейства в основном участвуют двумя способами: во-первых, запуская свои собственные узлы верификации, и, во-вторых, используя протоколы ликвидного стекинга. Комиссия по ценным бумагам и биржам США (SEC) четко указала, что протоколы ликвидного стекинга не считаются ценными бумагами, и компании могут ставить свои средства через третьи стороны, такие как Lido, Coinbase или RocketPool, получая в качестве вознаграждения токены ликвидности.
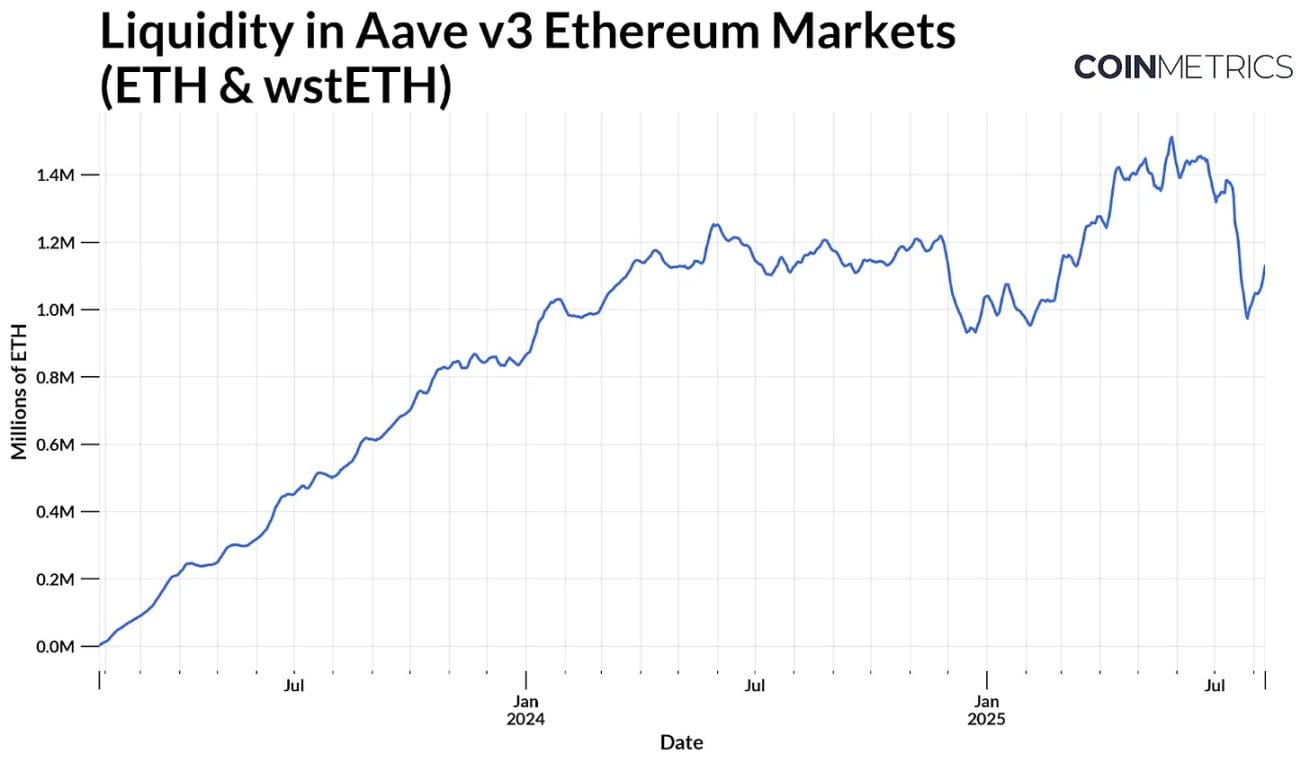
Источник: Coin Metrics ATLAS
Несмотря на дополнительные риски, токены, такие как stETH от Lido, широко используются в DeFi для стекинга и кредитования, или для получения дополнительного дохода на основе эффективного капитала на основе базовой годовой доходности стекинга. Например, в Aave v3 ETH и ликвидные стекинговые токены, такие как stETH, составляют огромный доступный пул ликвидности (объем активов для кредитования). Этот пул сейчас увеличился до примерно 1,1 миллиона ETH, добавление резервных средств может дополнительно увеличить размер пула, увеличивая доходность и одновременно улучшая рыночную ликвидность.
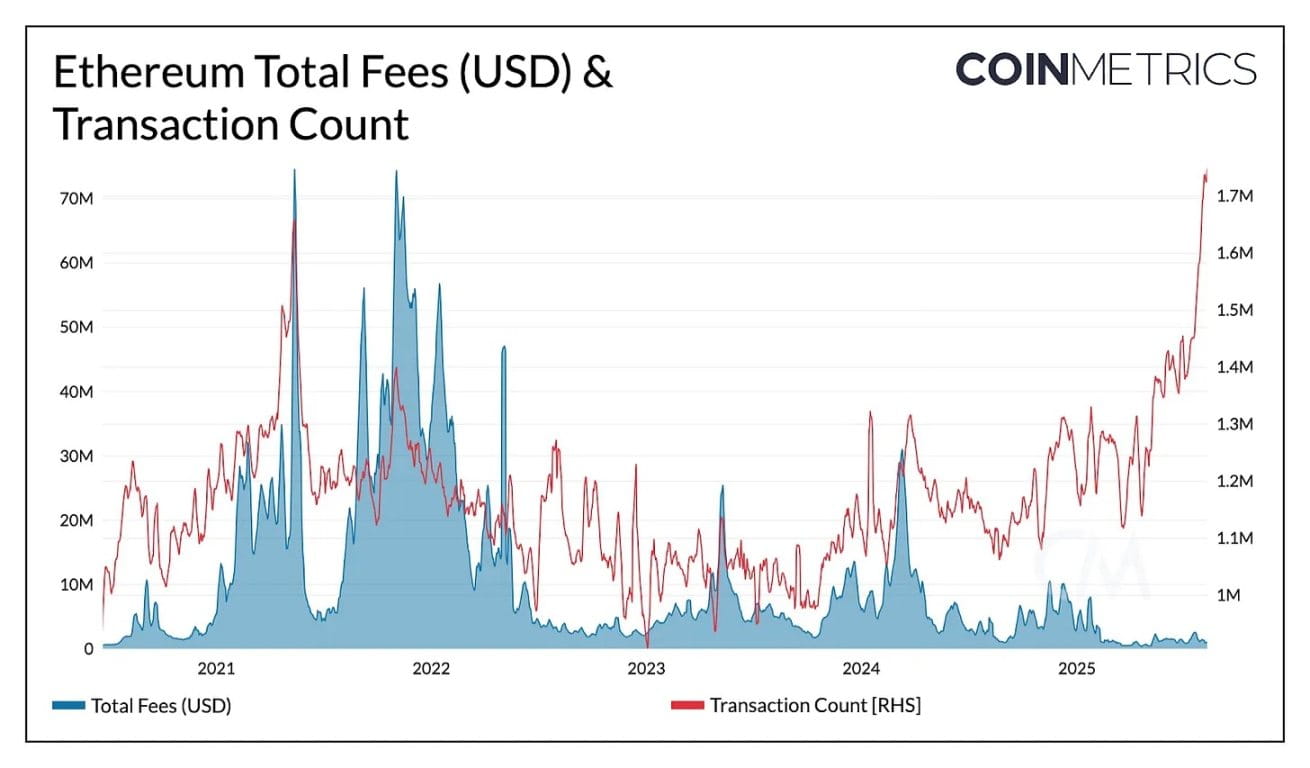
Источник: Данные сети Coin Metrics Pro
Несмотря на то, что объем транзакций в основной сети Ethereum уже преодолел исторический рекорд (от 1,7 до 1,9 миллиона транзакций в день), тем не менее, из-за недавнего повышения лимита газов и расширения объема блоков, которое смягчило перегрузку сети и отвело часть активности на L2, общие расходы остаются на низком уровне за многие годы. Если средства казначейства значительно поступят на ончейн, высокоценные транзакции на Ethereum L1 могут стимулировать общий спрос на блок-пространство и доходы от сборов, что может привести к положительной обратной связи между активностью резервов, ликвидностью и использованием на ончейне.
Связывание производительности корпоративного казначейства с состоянием сети на ончейне
С расширением ончейн-стратегий компаний с казначейством Ethereum их финансовые показатели становятся все более значимыми для долгосрочного здоровья сети Ethereum и связывают результаты оффчейн-компаний с потенциальным ончейн-влиянием. Масштабные долгосрочные удержания могут уменьшить обращаемое предложение, повысить признание и увеличить ликвидность на ончейне, но централизованность, кредитное плечо и операционные риски означают, что проблемы на уровне компаний могут передаваться на сеть.
Влияние крупных запасов ETH на ончейн
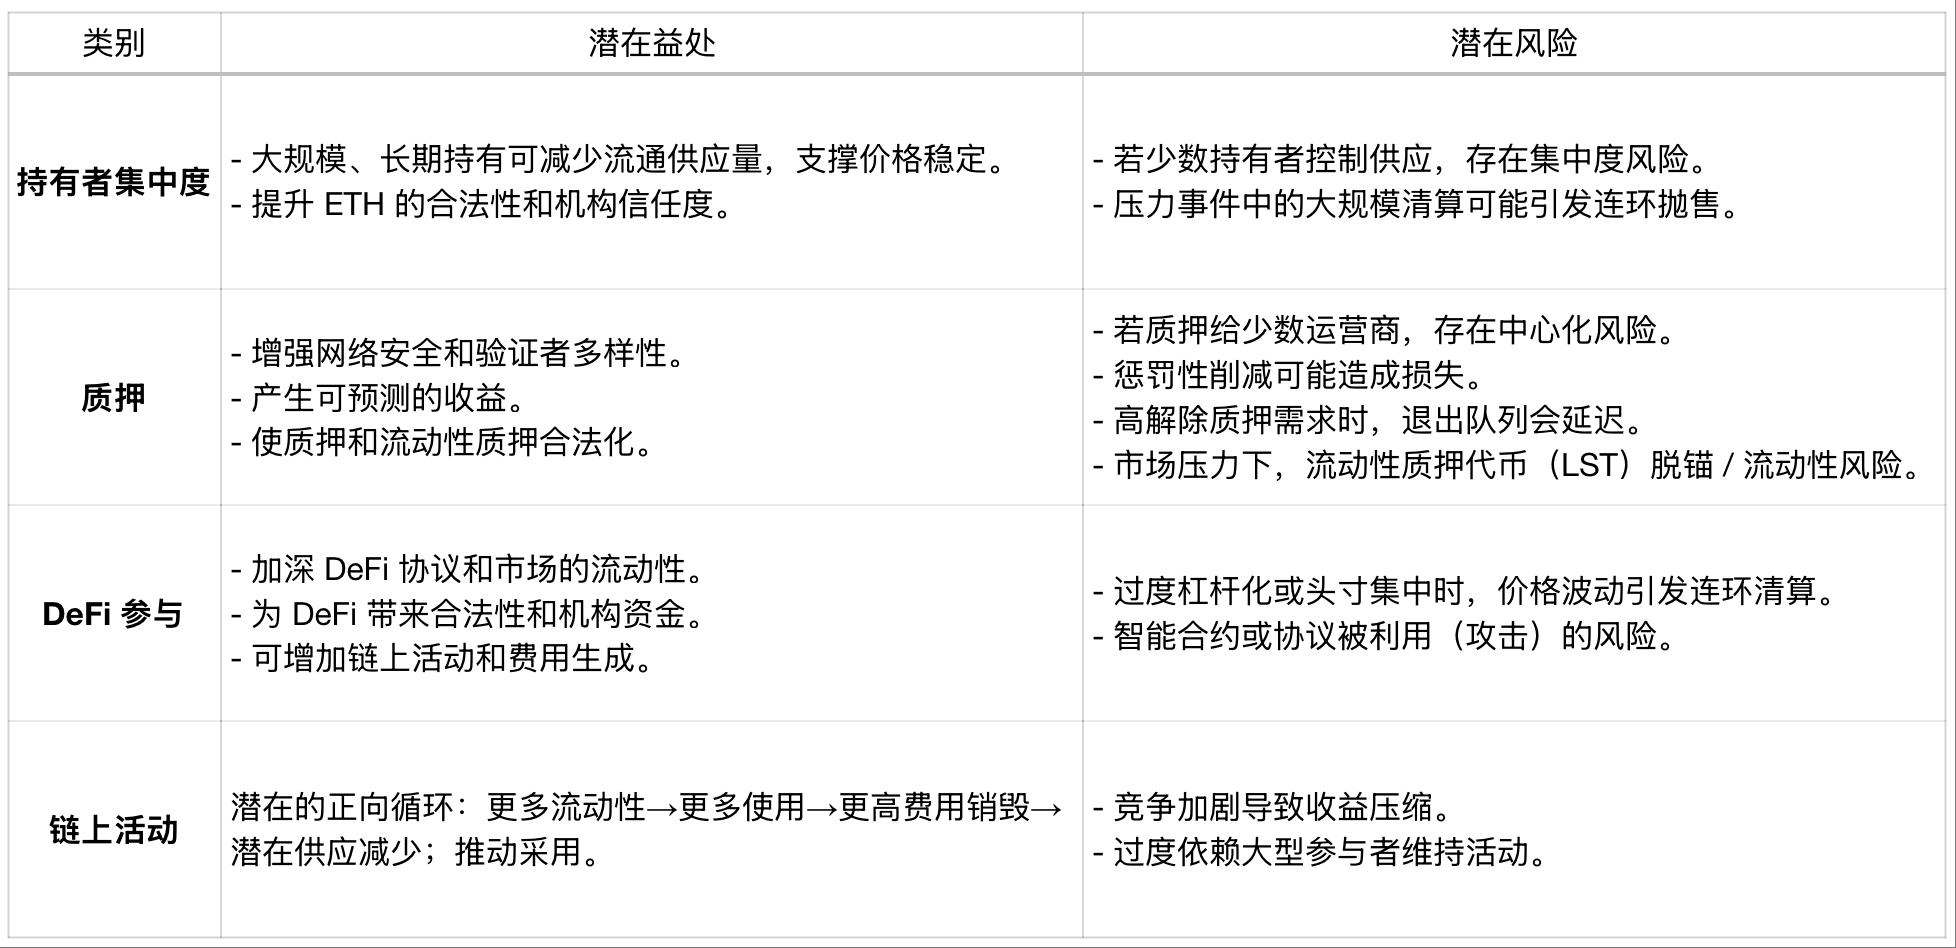
Несмотря на то, что это соображения на уровне сети, корпоративные казначейства также подвержены влиянию рыночных сил и настроений инвесторов. Сильные балансы и постоянная уверенность инвесторов могут позволить резервам увеличивать свои активы и повышать вовлеченность. Напротив, резкое падение цен на базовые активы, сокращение ликвидности или чрезмерное кредитование могут привести к распродаже ETH или снижению активности на ончейне.
Показатели, связанные с производительностью казначейства
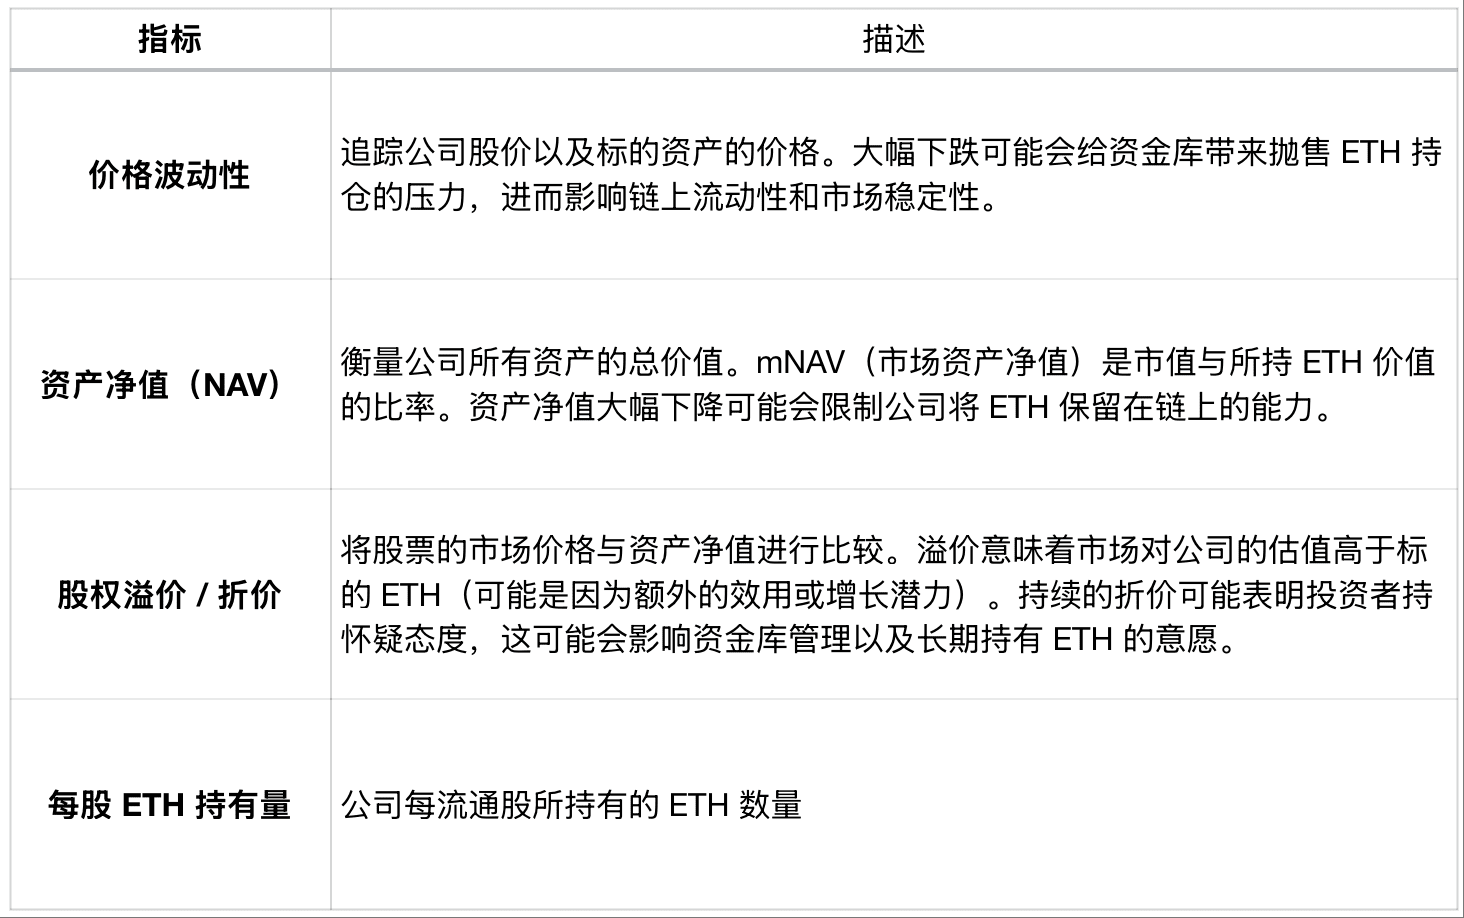
Показатель описывает волатильность цен, отслеживая рыночные цены акций компании и цены на базовые активы. Резкое падение может создать давление на казначейства по распродаже позиций ETH, что повлияет на ликвидность на ончейне и стабильность рынка. Чистая стоимость активов (NAV) измеряет общую стоимость всех активов компании. mNAV (рыночная чистая стоимость активов) — это соотношение рыночной капитализации к стоимости удерживаемого ETH. Значительное снижение чистой стоимости активов может ограничить способность компании сохранять ETH на ончейне. Премия / скидка акций сравнивает рыночную цену акций с чистой стоимостью активов. Премия означает, что рыночная оценка компании выше, чем базовый ETH (возможно, из-за дополнительной полезности или потенциала роста). Постоянная скидка может указывать на недоверие со стороны инвесторов, что может повлиять на управление казначейством и желание долгосрочно удерживать ETH. Количество ETH на акцию — это количество ETH, принадлежащее компании на одну обращаемую акцию.
Отслеживая влияние на уровне сети и финансовое состояние этих компаний, участники рынка могут лучше предсказать, как действия корпоративных казначейств могут повлиять на динамику предложения Ethereum и общее состояние сети.
Заключение
Быстрый рост корпоративных казначейств Ethereum подчеркивает привлекательность Ethereum как резервного актива и источника дохода на ончейне. Их растущее влияние может увеличить ликвидность и активизировать активность в сети, но также связано с рисками, связанными с кредитным плечом, финансированием и управлением капиталом. С увеличением взаимосвязи между оффчейн-факторами (такими как производительность акций, погашение долгов) и активностью на ончейне эти факторы могут быстро повлиять на ончейн. С ростом масштабов этих учреждений отслеживание состояния их балансов и активности на ончейне станет ключевым для понимания их влияния.
Ссылка на оригинал