Автор оригинала: Mason Nystrom
Перевод: White55, Mars Finance
Предоставить основателям некоторые идеи о состоянии финансирования криптовалют и мои личные прогнозы о будущем венчурного капитала в криптовалютах.
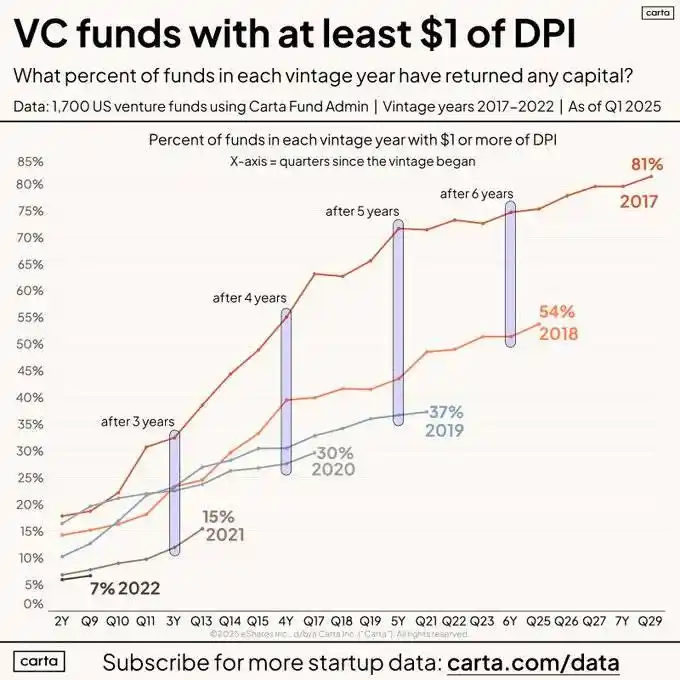
Слово в слово: среда финансирования сложна, из-за проблем с финансированием в верхнем звене DPI (глубокий поток: индекс, взвешенный по рыночной капитализации, для отслеживания производительности активов децентрализованного финансирования (DeFi) на рынке криптовалют) и LP, в целом по всему венчурному капиталу фонды возвращают LP меньше средств за тот же период по сравнению с прошлым.
Это, в свою очередь, приводит к уменьшению чистого капитала, получаемого существующими и новыми венчурными капитальными фондами, что в конечном итоге делает среду финансирования более сложной для основателей.
Что это значит для криптовалютных компаний?
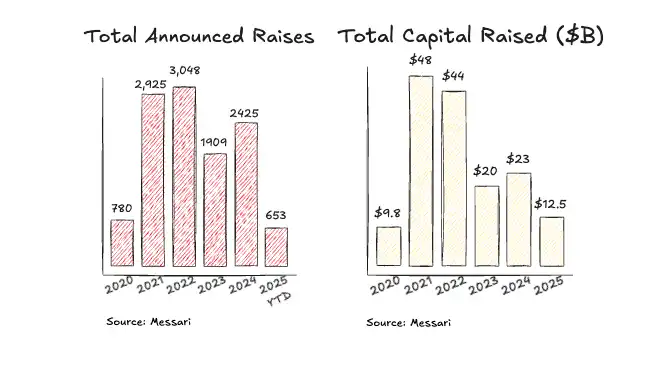
Объем сделок замедляется в 2025 году, но соответствует темпу развертывания капитала в 2024 году.
· Замедление количества сделок может быть связано с тем, что многие венчурные капитальные фонды подходят к концу своих фондов, и объем доступного капитала меньше.
· Некоторые крупные сделки по-прежнему осуществляются крупными фондами, поэтому скорость развертывания капитала остается на уровне последних двух лет.
За последние два года сделки по приобретению в криптовалюте постоянно улучшаются, что предвещает хорошие перспективы ликвидности и возможностей выхода. Недавние крупные сделки, включая NinjaTrader, Privy, Bridge, Deribit, HiddenRoad и другие, предвещают хорошую интеграцию и андеррайтинг большего количества акций криптовалютного венчурного капитала.
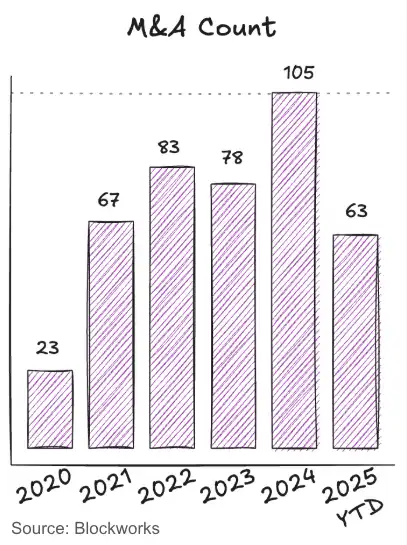
За последний год количество сделок относительно стабильно, в четвертом квартале 2024 года и первом квартале 2025 года будет завершено (или объявлено) несколько крупных сделок на поздних стадиях. Это в основном связано с тем, что больше сделок относятся к ранним стадиям Pre-seed, Seed и акселераторным этапам, где финансирование всегда более щедро.
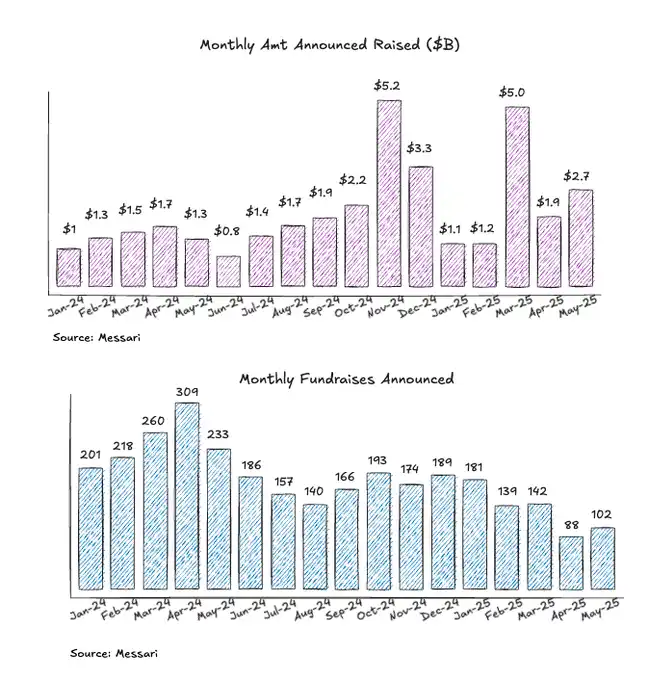
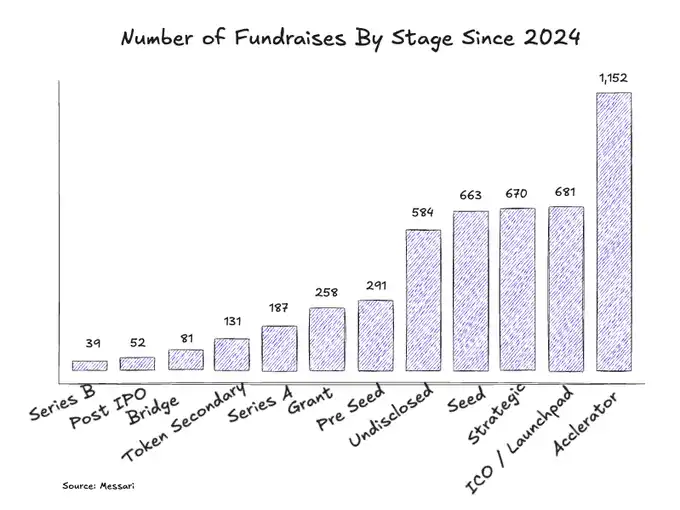
Акселераторы и платформы Launchpad ведут по количеству сделок на всех этапах
С 2024 года на рынке появилось множество акселераторов и платформ Launchpad, что может отражать более жесткую капиталистическую среду и выбор основателей запустить токены раньше.
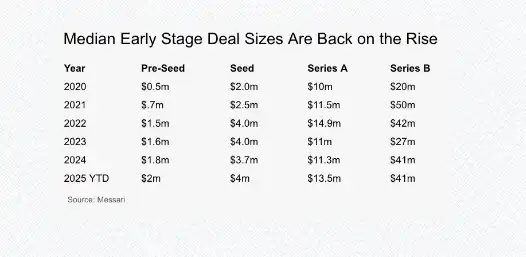
Медиана объема сделок на ранних стадиях восстанавливается
Объем финансирования на этапе Pre-seed продолжает расти по сравнению с прошлым годом, что указывает на то, что на ранних стадиях на рынке все еще достаточно капитала. Медиана финансирования на стадии Seed, A и B приближается к уровням 2022 года или восстанавливается.
Прогнозы будущих этапов крипто VC
1: Токены станут основным инвестиционным механизмом
Переход от двойной структуры токенов и акций к единой структуре увеличения стоимости активов. Один актив, одна история увеличения стоимости.
Ссылка на оригинальный твит: https://x.com/MorphoLabs/status/1930973177691189423
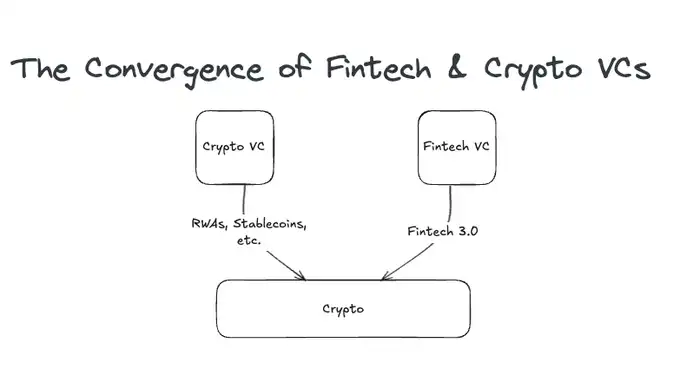
2: Слияние финансовых технологий и крипто VC
Каждый инвестор в финансовые технологии превращается в инвестора в криптовалюты, поскольку они хотят инвестировать в сети новых платежей, новые банки и токенизированные платформы, которые строятся на базе криптовалют. Конкуренция среди крипто VC ожидается, многие крипто VC, которые еще не инвестировали в стабильные монеты/платежные сферы, будут испытывать трудности в конкуренции с опытными венчурными капитальными фондами в области финансовых технологий.
3: Восход ликвидных рискованных инвестиций
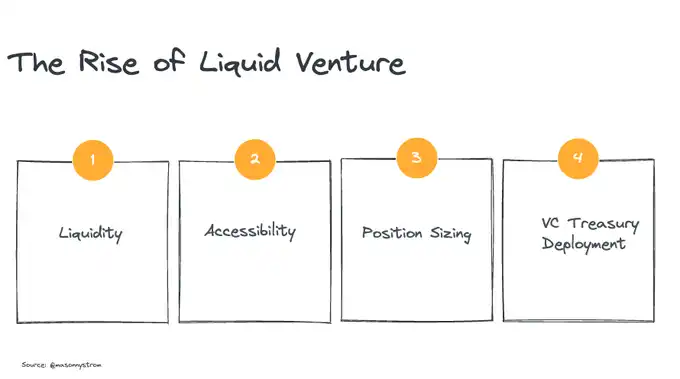
«Рискованные инвестиции в ликвидность» — инвестиционные возможности в ликвидном токеновом рынке.
· Ликвидность — ликвидность публичных активов/токенов означает более быструю ликвидность.
· Доступность — в частном венчурном капитале получить доступ не так просто, тогда как ликвидные рискованные инвестиции означают, что инвесторы не всегда должны выигрывать сделки, они могут просто купить активы. Также доступны внебиржевые опционы.
· Регулировка позиций — поскольку компании раньше выпускают токены, это означает, что небольшие фонды все еще могут создавать значительные позиции, а крупные фонды также могут аналогично разворачивать капитал в ликвидные активы с большей рыночной капитализацией.
· Распределение капитала — многие из лучших венчурных фондов в истории держали свои рисковые капиталы в токенах, таких как BTC и ETH, которые обеспечили избыточную доходность. Я лично считаю, что в период медвежьего рынка венчурные капитальные фонды будут заранее использовать больше капитала, это станет более нормальным.
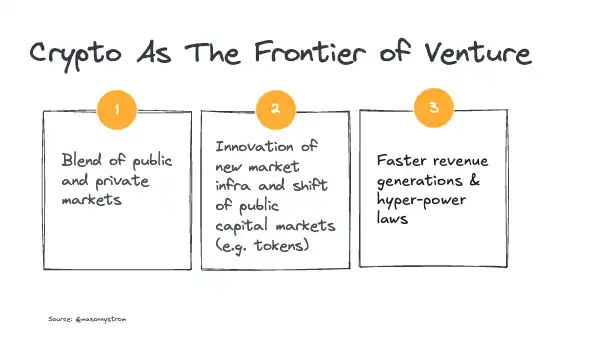
Криптовалюты продолжат вести на передовой венчурного капитала
Слияние публичных и частных капитальных рынков — направление развития венчурного капитала, поскольку компании откладывают выход на биржу, больше традиционных венчурных фондов выбирают инвестиции на ликвидных рынках (инструменты, удерживаемые после IPO) или вторичном рынке. Криптовалюты находятся на передовой венчурного капитала. Криптовалюты продолжают создавать инновации в новых капитальных рынках. И с тем, как все больше активов перемещается на блокчейн, больше компаний будут стремиться к капиталу, ориентированному на блокчейн.
В конечном итоге доходность криптовалюты часто более степенна по сравнению с традиционным венчурным капиталом (глубокий поток: в степенном распределении вероятность большинства событий мала, в то время как вероятность очень немногих событий велика.), ведущие криптоактивы конкурируют за статус суверенной цифровой валюты и основного элемента новой финансовой экономики. Эта децентрализация станет больше, но сверхстепень и волатильность криптовалют продолжат привлекать капитал в сферу венчурного капитала в криптовалютах, стремясь к асимметричной доходности.