


Автор: Саураб Дешпанд
Составил: Лаффи, Foresight News
Coinbase приобрела Deribit за 2.9 миллиарда долларов, что стало крупнейшей сделкой по поглощению в истории криптовалют.
История технологий также подтверждает это. На сегодняшний день Google приобрел 261 компанию. Эти поглощения привели к созданию таких продуктов, как Google Maps, Google AdSense и Google Analytics. Возможно, самым значимым из них стало приобретение Google YouTube за 1.65 миллиарда долларов в 2020 году. В первом квартале 2025 года YouTube принес 8.9 миллиарда долларов дохода, что составляет 10% от общего дохода Alphabet (материнская компания Google). Подобно Google, Meta также провела 101 поглощение. Instagram, WhatsApp и Oculus являются яркими примерами. Instagram принес более 65 миллиардов долларов годового дохода в 2024 году, что составляет более 40% от общего дохода Meta.
Купить готовое или построить самостоятельно?
Криптовалютная индустрия больше не является новой отраслью. По оценкам, количество пользователей криптовалют достигло 659 миллионов, Coinbase имеет более 105 миллионов пользователей, в то время как общее количество пользователей интернета составляет около 5,5 миллиарда. Таким образом, пользователи криптовалют составляют 10% от общего числа пользователей интернета. Эти цифры важны, поскольку они помогают нам определить источники роста на следующем этапе.
Увеличение числа пользователей очевидным образом является способом для роста. В настоящее время мы разрабатываем только примеры применения криптовалюты в финансовой сфере. Если другие приложения будут использовать блокчейн в качестве инфраструктуры, общий объем рынка значительно расширится. Получение существующих пользователей, кросс-продажа и увеличение дохода на одного пользователя - это некоторые из способов, которыми существующие компании могут достичь роста.
Когда маятник качается в сторону поглощений.
Поглощение решает три ключевые проблемы, которые не могут быть решены чистым финансированием. Во-первых, в условиях нехватки опытных разработчиков в высокоспециализированной области поглощение помогает в привлечении талантов. Во-вторых, в условиях растущих затрат на естественный рост поглощение помогает в привлечении пользователей. В-третьих, поглощение способствует интеграции технологий, позволяя протоколам выходить за рамки своих первоначальных применений. Эти проблемы будут дополнительно обсуждены в контексте отраслевых примеров.
Мы находимся на новом этапе поглощений в криптовалютной сфере. Coinbase установила рекорд, приобретя Deribit за 2.9 миллиарда долларов; Kraken приобрела платформу розничной торговли фьючерсами, регулируемую CFTC, NinjaTrader за 1.5 миллиарда долларов; Ripple приобрела многоактивного основного брокера Hidden Road за 1.25 миллиарда долларов, также она пыталась приобрести Circle, но была отвергнута.
Эти сделки отражают изменяющиеся приоритеты в этой области. Ripple хочет каналы распределения и регуляции, Coinbase стремится к объемам торгов опционов, а Kraken заполняет пробелы в продуктах. Эти поглощения проистекают из стратегических, выживательных и конкурентных позиций.
Следующая таблица может помочь вам понять, что думают существующие компании, рассматривая самостроительство или поглощение.
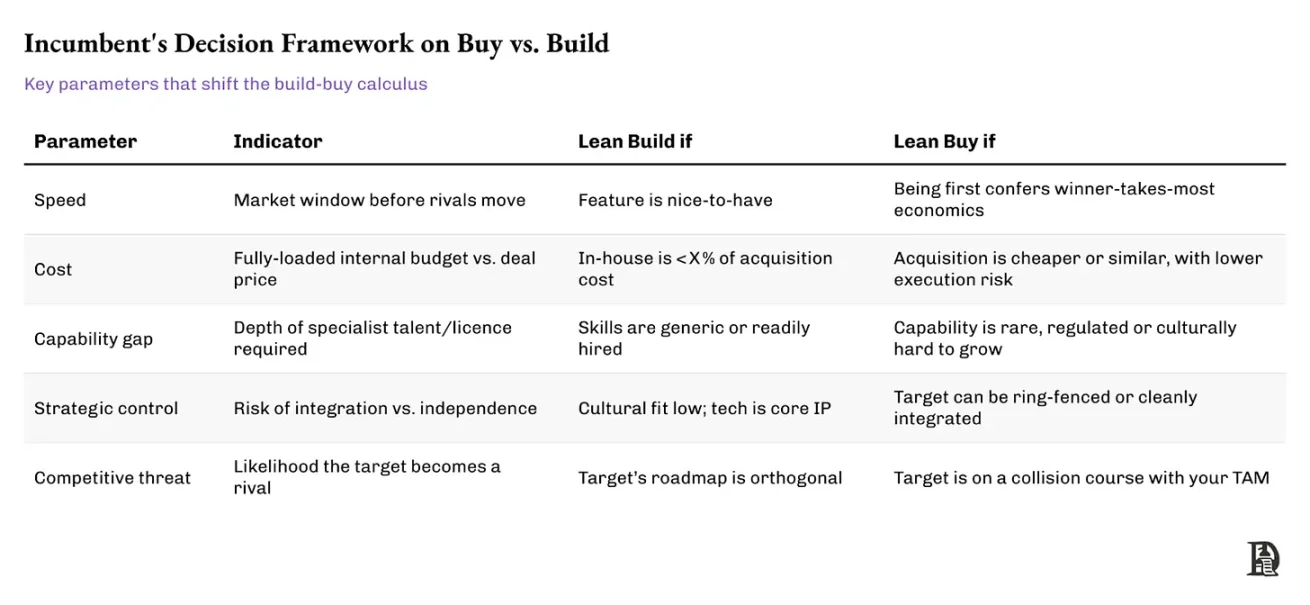
Хотя таблица подводит итоги ключевым сторонам самостроительства и поглощения, существующие компании часто полагаются на уникальные сигналы при решительных действиях. Хорошим примером является поглощение Stripe нигерийской компании Paystack в 2020 году. В Африке создание собственной инфраструктуры означает столкновение с крутой кривой обучения по вопросам соблюдения регулирования, локальной интеграции и присоединения торговцев.
Stripe выбрала поглощение. Paystack уже решила местные регуляторные вопросы, создала базу торговцев и доказала свою способность к распределению. Поглощение Stripe удовлетворяет нескольким критериям, таким как скорость (получение преимущества первопроходца на растущем рынке), разрыв в способностях (местные знания) и угроза конкуренции (Paystack стала региональным конкурентом). Этот шаг ускорил глобальную экспансию Stripe, не отвлекая внимание от核心业务.
Перед тем как углубиться в то, почему происходят сделки, стоит задуматься над двумя вопросами: почему основатели должны рассматривать возможность поглощения и почему сейчас важный момент для этого.
Успешное поглощение может стать катализатором.
Почему текущая макроэкономическая обстановка благоприятствует поглощениям?
Для некоторых это вопрос ликвидности при выходе. Для других - это способ получить доступ к более устойчивым каналам распределения, обеспечить долгосрочное развитие или стать частью платформы, способной увеличить влияние. А для многих это способ избежать узкого пути венчурного капитала, который сегодня более чем когда-либо дефицитен, ожидания инвесторов выше, а время более ограничено.
Прибой не поднимает все лодки.
Рынок венчурного капитала отстает от ликвидного рынка на несколько кварталов. Обычно, каждый раз, когда цена биткойна достигает пика, венчурная активность требует несколько месяцев или кварталов, чтобы снизиться. Венчурный капитал в криптовалютной сфере упал более чем на 70% с пика 2021 года, медианная оценка вернулась к уровням 2019-2020 годов. Я не думаю, что это временная корректировка.
Позвольте мне объяснить, почему. Проще говоря, доходность венчурного капитала снижается, в то время как стоимость капитала растет. Поэтому с учетом более высоких альтернативных издержек риск венчурного капитала уменьшается. Но с точки зрения криптовалютной специфики, рыночная структура пострадала от резкого роста числа активов. Я постоянно слежу за этой диаграммой, и большинство токенов должны осознавать это. Создание нового токена просто потому, что это легко, может оказаться неразумным. Капитал в интернете ограничен. С каждым новым активом, который появляется, ликвидность для его погоня уменьшается, как показано на следующей диаграмме.
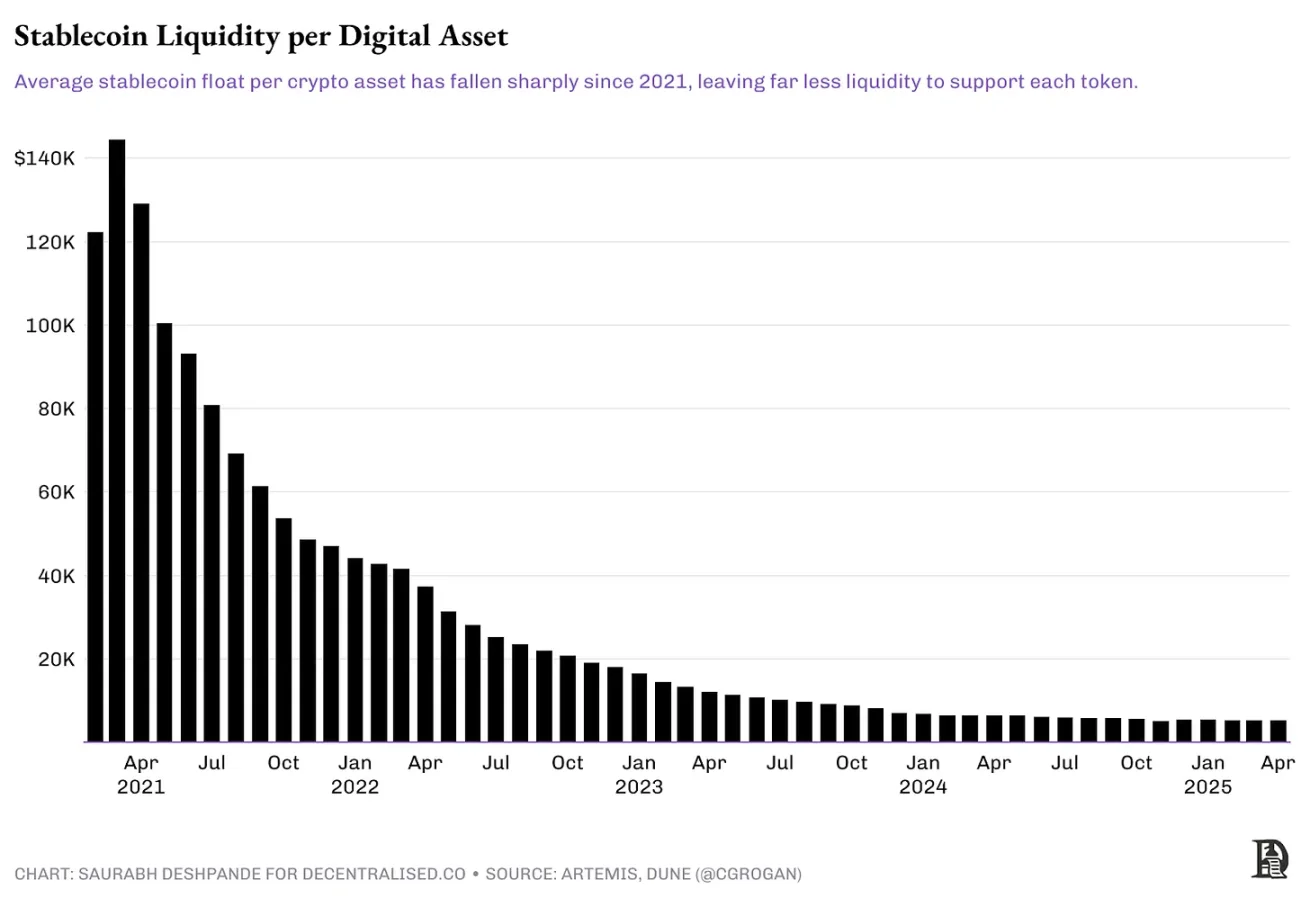
Каждый токен, запущенный с высокой полностью разводненной оценкой (FDV), требует значительной ликвидности, чтобы достичь многомиллиардной капитализации. Например, токен EIGEN от EigenLayer был запущен по цене 3.9 доллара с полностью разводненной оценкой 6.5 миллиардов долларов. На момент запуска обращаемость составляла около 11%, капитализация — около 720 миллионов долларов. Текущая обращаемость составляет примерно 15%, полностью разводненная оценка примерно 1.4 миллиарда долларов. После нескольких раундов разблокировки 4% предложения поступило в обращение с момента первого выпуска токена. С момента запуска цена токена упала примерно на 80%. Чтобы вернуться к оценке при выпуске, цена должна вырасти на 400% с увеличением предложения.
Если токены действительно не могут накапливать ценность, у участников рынка нет причин стремиться к ним, особенно на рынке с множеством инвестиционных возможностей. Большинство из этих токенов вряд ли когда-либо достигнут первоначальных оценок. Я рассмотрел данные о доходах всех проектов на Token Terminal за последние 30 дней, и только три проекта (Tether, Tron и Circle) имеют месячный доход более миллиона долларов. Проектов с месячным доходом более 100000 долларов всего 14. Из этих 14 проектов 8 имеют токены, то есть являются инвестиционно привлекательными.
Это означает, что индивидуальные инвесторы либо не могут выйти, либо должны выходить со скидкой. Слабая общая динамика вторичного рынка создает давление на доходность венчурного капитала. Это приводит к более осторожным инвестиционным стратегиям. Поэтому продукт должен либо найти точку соответствия с продуктовым рынком (PMF), либо быть чем-то новым, что мы еще не пробовали, чтобы привлечь внимание инвесторов и получить оценку. Продукту, который имеет только минимально жизнеспособный продукт (MVP) и не имеет пользователей, трудно привлечь инвесторов. Поэтому, если вы разрабатываете еще один «уровень расширения блокчейна», вероятность того, что вы получите одобрение хороших инвесторов, весьма низка.
Мы уже наблюдали эту ситуацию. Как мы упоминали в статье (отслеживание венчурного капитала), ежемесячные потоки венчурного капитала в криптовалютную индустрию упали с пиковых 23 миллиардов долларов в 2022 году до 6 миллиардов долларов в 2024 году. Общее количество раундов финансирования сократилось с 941 раунда в первом квартале 2022 года до 182 раундов в первом квартале 2025 года, что указывает на осторожное отношение венчурного капитала.
Почему сейчас?
Что будет дальше? Поглощение может иметь больше смысла, чем новый раунд финансирования. Компании или протоколы, которые уже имеют некоторый доход, будут стремиться к нишевым рынкам, которые могут восполнить их слабые места. Текущая среда побуждает команды к интеграции. Высокие процентные ставки делают капитал дорогим; уровень принятия пользователей стабилизируется, поэтому естественный рост становится более сложным; стимулы токенов не работают так, как раньше; тем временем регулирование заставляет команды быстрее специализироваться. Все эти факторы побуждают криптовалютный сектор рассматривать поглощения как способ роста. На этот раз активность поглощений в криптовалютной сфере кажется более взвешенной и сосредоточенной, чем в предыдущих циклах. Мы обсудим причины этого позже.
Цикл поглощений.
Исторически в традиционных финансовых секторах было пять-шесть крупных волн поглощений, вызванных факторами, такими как дерегулирование, экономический рост, дешевая капитальная стоимость или технологические изменения. Ранние волны были движимы вертикальной интеграцией и монополистическими амбициями; более поздние волны подчеркивали синергетические эффекты, диверсификацию или глобальное влияние. Нам не нужно углубляться в столетнюю историю поглощений, просто скажем: когда рост замедляется и капитал становится доступным, интеграция ускоряется.
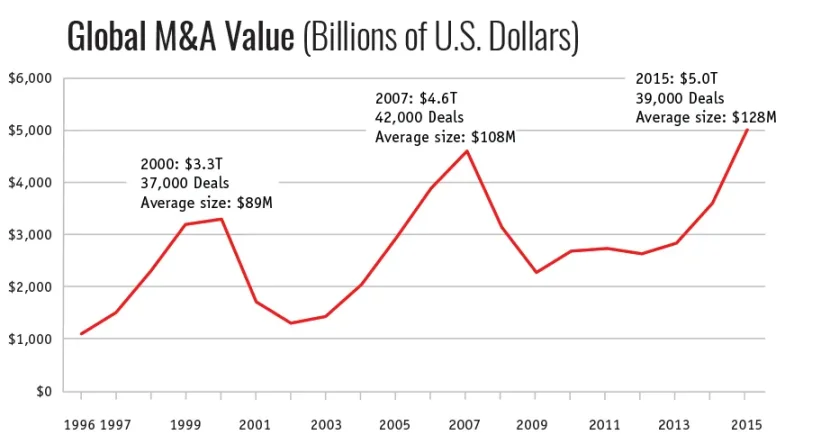
Источник: Форум корпоративного управления юридического факультета Гарварда.
Как объяснить различные этапы поглощений в криптовалютной сфере? Это похоже на то, что мы наблюдали на традиционных рынках на протяжении десятилетий. Рост новых отраслей обычно волнообразен, а не линейный. Каждая волна поглощений отражает различные требования на кривой зрелости отрасли: от создания продуктов до нахождения соответствия продуктового рынка, затем до привлечения пользователей и закрепления каналов распределения, соблюдения норм или оборонительных возможностей.
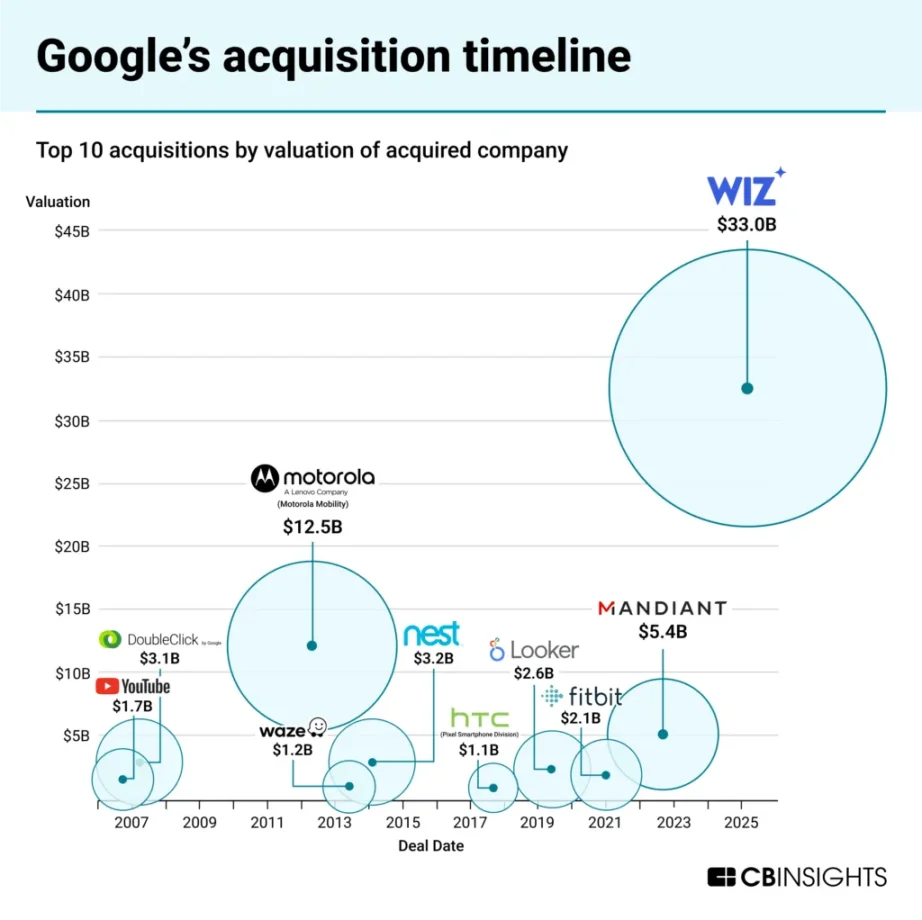
Источник: CBInsights
Мы видели это как в раннюю эпоху интернета, так и в мобильной интернет-эпохе. Вспомните середину 2005 года, когда Google приобрела Android. Это был стратегический шаг, чтобы мобильные устройства стали доминирующей вычислительной платформой. Слова, написанные ветераном Android, сотрудником Google Четом Хаасом, в книге (Создание Android), описывают:
В 2004 году объем поставок персональных компьютеров в мире составил 178 миллионов единиц. В то же время объем поставок мобильных телефонов составил 675 миллионов, почти в четыре раза превышая количество персональных компьютеров, но их процессоры и память по характеристикам были сопоставимы с персональными компьютерами 1998 года.
Рынок мобильных операционных систем когда-то был разрозненным и ограниченным. Microsoft взимала лицензионные сборы с Windows Mobile, система Symbian в основном использовалась на устройствах Nokia, а операционная система BlackBerry работала только на собственных устройствах. Это создало стратегические возможности для развития открытых платформ.
Google воспользовался этой возможностью, поглотив бесплатную операционную систему с открытым исходным кодом, которую производители могут использовать без высоких лицензионных сборов и без необходимости создавать свою операционную систему с нуля. Этот демократизированный подход позволил производителям оборудования сосредоточиться на своих сильных сторонах, в то же время подключая их к сложной платформе, способной конкурировать с жестко контролируемой экосистемой iOS от Apple. Google мог бы создать операционную систему с нуля, но поглощение Android помогло ему занять лидирующие позиции и способствовало доминированию в области мобильного поиска. Двадцать лет спустя 63% интернет-трафика поступает с мобильных устройств, и 70% мобильного интернет-трафика создается с помощью Android.
2010-е годы стали эпохой, когда сделки, связанные с облачной инфраструктурой, доминировали. Microsoft приобрела LinkedIn в 2016 году за 26 миллиардов долларов, чтобы интегрировать информацию о пользователях и профессиональных данных для Office, Azure и Dynamics. Amazon приобрела Anaplan в 2015 году, чтобы создать свои собственные настраиваемые чипы и обеспечить возможности пограничных вычислений для AWS, что указывает на важность вертикальной интеграции инфраструктуры.
Эти циклы возникают, потому что каждый этап развития отрасли приносит различные ограничивающие факторы. На ранних стадиях ключевым было быстрое внедрение продукта. Позже акцент сместился на привлечение пользователей. В конечном счете, ясность регулирования, масштабируемость и устойчивость становятся ключевыми. Поглощение - это способ для победителей в отрасли сократить время: они покупают лицензии, а не подают заявки, поглощают команды, а не нанимают, покупают инфраструктуру, а не строят с нуля.
Таким образом, темп поглощений в криптовалютной сфере соответствует ситуации на традиционных рынках. Технологии различны, но здравый смысл остается тем же.
Три волны поглощений в криптовалюте.
Если подумать, поглощения в криптовалютной сфере прошли три различных этапа. Каждый этап определялся рыночными требованиями и технологическими условиями на тот момент.
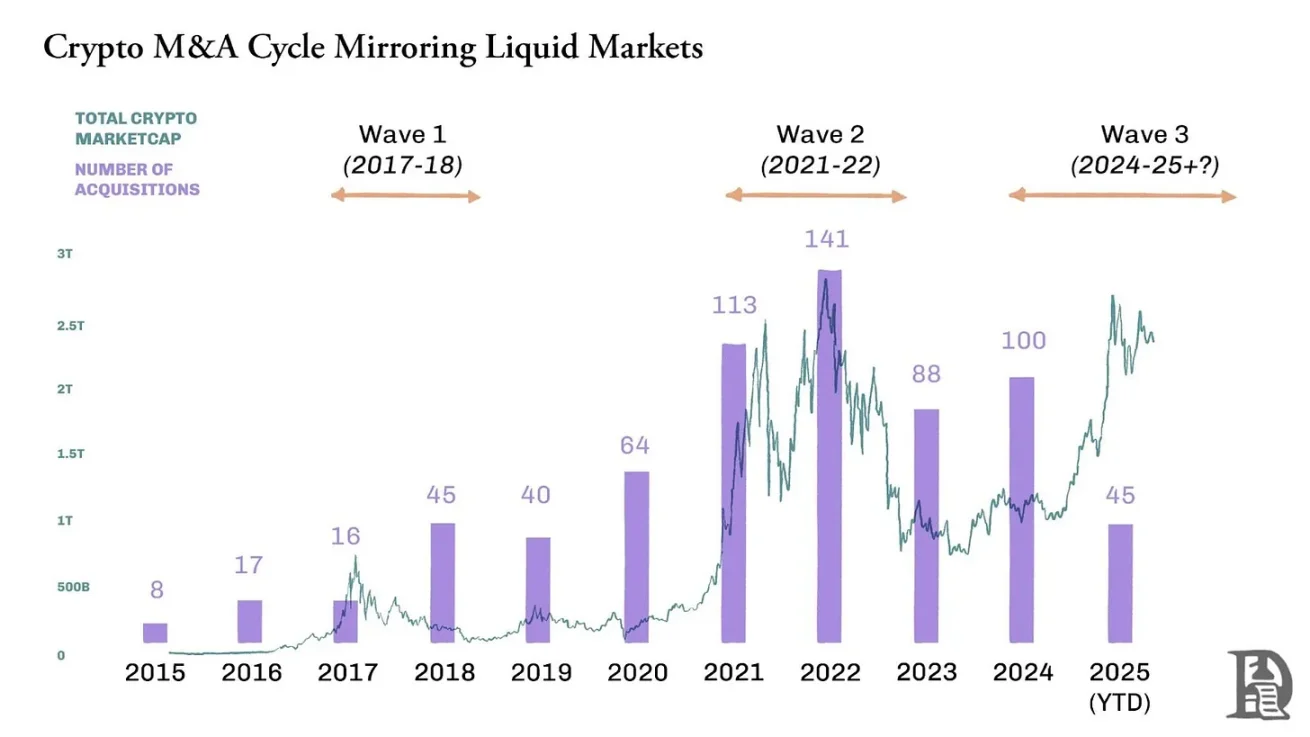
Первая волна (2017-2018) — волна ICO: платформы смарт-контрактов только начали набирать популярность, еще не существовало децентрализованных финансов (DeFi), и все стремились создавать цепочечные приложения, которые могли бы привлечь пользователей. Биржи и кошельки поглощали более мелкие фронтальные платформы, чтобы привлечь новых держателей токенов. Известные сделки этого времени включают поглощение Binance Trust Wallet и поглощение Coinbase Earn.com.
Вторая волна (2020-2022) - поглощения, движимые капиталом: некоторые протоколы, такие как Uniswap, Matic (сейчас Polygon) и Yearn Finance, а также компании, такие как Binance, FTX и Coinbase, нашли точки соответствия на рынке продуктов (PMF). В бычьем рынке 2021 года их капитализация возросла, и у них было слишком высокое оценочное значение токенов, которые можно было тратить. Децентрализованные автономные организации (DAO) протоколов использовали управляющие токены для поглощения связанных команд и технологий. Сезон поглощений Yearn, приобретение OpenSea Dharma и безумные поглощения перед крахом FTX (например, покупка LedgerX, Liquid) определили эту эпоху. Polygon также проводил амбициозные поглощения, приобретая команды, такие как Hermez (решение по расширению с нулевыми знаниями) и Mir (технология с нулевыми знаниями), чтобы утвердить свое лидерство в области расширения с нулевыми знаниями.
Третья волна (с 2024 года) — этап соблюдения и масштабируемости: в условиях ужесточения венчурного капитала и более четкой регуляции компании с избыточным капиталом активно поглощают команды, которые могут предоставить регулируемые места, платежную инфраструктуру, таланты в области нулевых знаний и абстрактные примитивы для счетов. Недавние примеры включают поглощение Coinbase BRD Wallet для укрепления своей стратегии мобильного кошелька и пользовательской ориентации, а также FairX для ускорения продвижения в области деривативов.
Robinhood поглотила Bitstamp с целью расширения бизнеса на другие регионы. Bitstamp имеет более 50 действующих лицензий и зарегистрированных квалификаций по всему миру, что принесет Robinhood клиентов из ЕС, Великобритании, США и Азии. Stripe приобрела OpenNode для углубления своей криптовалютной платежной инфраструктуры.
Почему покупатели поглощают?
Некоторые стартапы были поглощены по стратегическим причинам. Когда покупатель инициирует сделку, они обычно хотят ускорить свою дорожную карту развития, устранить угрозы конкуренции или расшириться на новые группы пользователей, технологические области или регионы.
Для основателей стать целью поглощения — это не только способ получить прибыль, но и шанс на масштабирование и продолжение бизнеса. Тщательно продуманное поглощение может предоставить команде более крупные каналы распределения, долгосрочную поддержку ресурсов и возможность интегрировать продукты в более широкую экосистему, которую они пытаются улучшить. Вместо того чтобы пытаться провести следующий раунд финансирования или трансформировать бизнес для того, чтобы поймать следующую волну, стать целью поглощения может быть наиболее эффективным способом реализовать изначальную миссию стартапа.
Здесь есть рамка, которая поможет вам оценить, насколько далеко ваш стартап от того, чтобы стать «подходящей целью для поглощения». Независимо от того, рассматриваете ли вы активно путь поглощения или просто учитываете возможность быть поглощенным при построении бизнеса, отличные результаты по этим параметрам значительно увеличат вероятность того, что вас заметит подходящий покупатель.
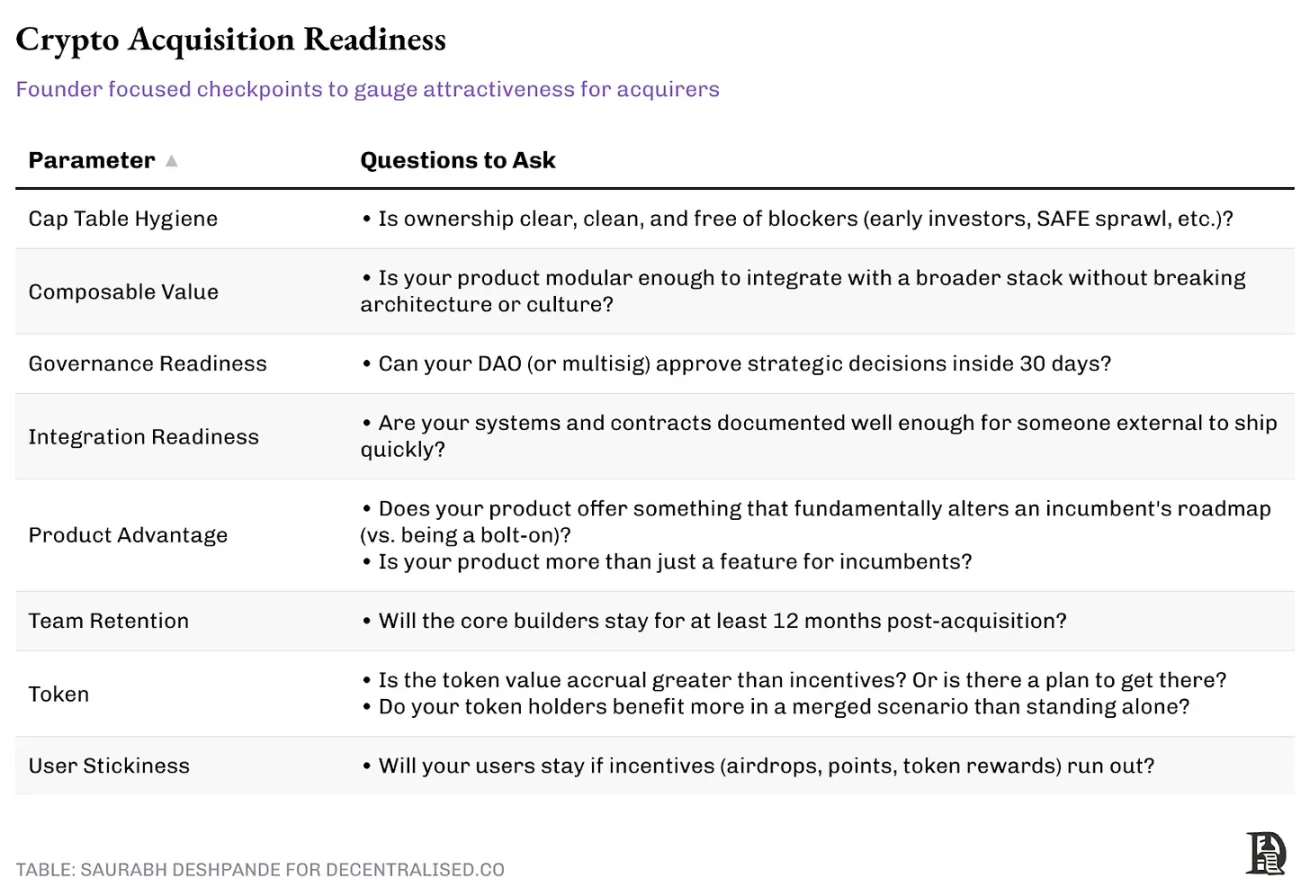
Четыре модели поглощений в криптовалюте.
Изучая значимые сделки за последние несколько лет, мы наблюдаем несколько очевидных шаблонов в структуре и выполнении этих поглощений. Каждый шаблон представляет собой различные стратегические акценты:
1. Поглощение талантов.
Появилось атмосферное программирование (vibe coding), но командам нужны опытные программисты, которые могут создавать продукты без помощи искусственного интеллекта. Мы еще не достигли того уровня, когда можно доверить искусственному интеллекту написание кода и смело использовать миллионы долларов. Поэтому поглощение стартапов для получения талантов перед тем, как они станут угрозой, действительно является разумной причиной для существующих компаний.
Но с экономической точки зрения, почему поглощение талантов имеет смысл? Во-первых, покупатели обычно получают соответствующую интеллектуальную собственность, продолжающиеся продуктовые линии, а также существующую пользовательскую базу и каналы распределения. Например, когда ConsenSys приобрел Truffle Suite в 2020 году, он не только принял команду инструментов разработки, но и получил ключевую интеллектуальную собственность, такую как пакет инструментов разработки Truffle, включая Truffle Boxes, Ganache и Drizzle.
Во-вторых, поглощение талантов позволяет существующим компаниям быстро интегрировать специализированные команды, и затраты часто ниже, чем на создание команды с нуля на конкурентном рынке труда. Насколько мне известно, в 2021 году было всего около 500 инженеров, хорошо разбирающихся в технологии нулевых знаний. Поэтому имеет смысл, что Polygon приобрел Mir Protocol за 400 миллионов долларов и Hermez Network за 250 миллионов долларов. Предположим, что эти таланты доступны, одиночное найм этих криптографов с нулевыми знаниями может занять несколько лет.
В отличие от этого, эти поглощения мгновенно включили элитных исследователей и инженеров с нулевыми знаниями в команду Polygon, значительно упростив процесс найма и адаптации. По сравнению с затратами на найм, обучение и развитие персонала, общие затраты на такие поглощения экономически эффективны, особенно когда поглощенные команды уже работают над продуктом.
Когда Coinbase в конце 2021 года приобрела Agara за 40-50 миллионов долларов, эта сделка больше касалась получения инженерных талантов, чем автоматизации обслуживания клиентов. Команда Agara в Индии обладает глубокими знаниями в области искусственного интеллекта и обработки естественного языка. После завершения поглощения многие из этих инженеров были интегрированы в продуктовые и машинные команды Coinbase, чтобы поддержать более широкий бизнес в области искусственного интеллекта.
Хотя эти поглощения были ориентированы на технологии, настоящими активами были таланты: инженеры, криптографы и дизайнеры протоколов, способные реализовать видение Polygon в области нулевых знаний. Хотя полная интеграция и коммерциализация этих команд заняли больше времени, чем ожидалось, эти поглощения дали Polygon значительное преимущество в области технологий нулевых знаний, что продолжает формировать ее конкурентную стратегию.
2. Способности / Расширение экосистемы
Некоторые стратегические поглощения сосредоточены на расширении охвата экосистемы или внутренних возможностей команды. Позиционирование и рыночная известность поглощающей компании часто способствуют достижению этой цели.
Coinbase является отличным примером расширения возможностей через поглощения. В 2019 году она приобрела Xapo, чтобы расширить свои услуги по хранению активов. Это заложило основу для Coinbase Custody, обеспечивая безопасные и соответствующие решения для хранения цифровых активов. Поглощение Tagomi в 2020 году стало основой для запуска Coinbase Prime, набора комплексных услуг для институциональной торговли и хранения. Поглощение FairX в 2022 году и Deribit в 2025 году помогли Coinbase укрепить свои позиции на рынке деривативов в США и по всему миру.
В качестве примера возьмем поглощение Drip Haus компанией Jupiter в начале 2025 года. Jupiter является ведущим децентрализованным агрегатором сделок на Solana и нацелен на расширение из области децентрализованных финансов (DeFi) в мир невзаимозаменяемых токенов (NFT). Drip Haus создал высокоактивную аудиторию в сети, предлагая бесплатную услугу распределения NFT для создателей на Solana.
Поскольку Jupiter тесно связан с инфраструктурой и экосистемой разработчиков Solana, он имеет уникальные инсайты о том, какие культурные продукты получают внимание. Он рассматривает Drip Haus как ключевой центр внимания, особенно в сообществе создателей.
Поглощая Drip Haus, Jupiter получает опору в экономике создателей и распределении NFT, управляемом сообществом. Этот шаг позволяет расширить функциональность NFT до более широкой аудитории и предложить NFT в качестве стимула трейдерам и поставщикам ликвидности. Дело не только в коллекционных предметах, но и в контроле за каналами NFT, основанными на родной внимании Solana. Расширение этой экосистемы отмечает первый шаг Jupiter в культурную и контентную сферу, в то время как до этого момента у нее не было бизнеса в этой области. Это очень похоже на то, как Coinbase систематически строила свои возможности по хранению, основному брокерству, деривативам и управлению активами через поглощения.
Источник: Bloomberg
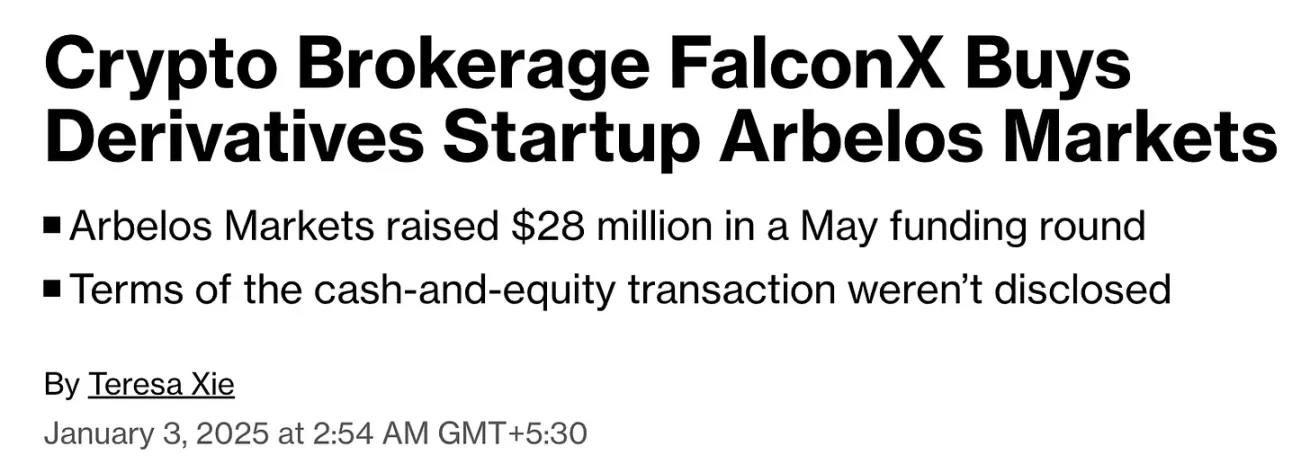
Другим примером является поглощение FalconX Arbelos Markets в апреле 2025 года. Arbelos - это специализированная торговая компания, известная своим опытом в области структурированных деривативов и управления рисками. Эти способности крайне важны для обслуживания институциональных клиентов. FalconX, будучи основным брокером для институциональных криптовалютных фондов, понимает объем сделок с деривативами через Arbelos. Это могло убедить его в том, что Arbelos - это высокоценная цель для поглощения.
С помощью поглощения Arbelos, FalconX усилил свои возможности в области ценообразования, хеджирования и управления рисками для сложных криптоинструментов. Это поглощение поможет им обновить основную инфраструктуру, чтобы привлечь и удержать зрелые институциональные потоки капитала.
3. Инфраструктурное распределение.
Некоторые поглощения сосредоточены на инфраструктурном распределении. Они интегрируют продукт в более широкую стек для повышения оборонительных возможностей и рыночного охвата. Очевидным примером является приобретение ConsenSys MyCrypto в 2021 году. Хотя MetaMask уже был ведущим кошельком Ethereum, MyCrypto принесла опыт пользователей, инструменты безопасности и новую группу пользователей, сосредоточившихся на более сложных пользователях и активов с длинным хвостом.
Это поглощение не является полной переоценкой бренда или слиянием, две команды продолжают разрабатывать параллельно. В конечном итоге они интегрируют функциональность MyCrypto в кодовую базу MetaMask. Это укрепляет рыночные позиции MetaMask и защищает его от конкуренции со стороны более гибких кошельков за счет прямого усвоения инноваций.
Эти инфраструктурные поглощения направлены на закрепление пользователей на ключевом уровне путем улучшения инструментов и защиты каналов распределения.
4. Поглощение пользовательской базы.
Наконец, есть самый прямой подход: покупка пользователей. Это особенно очевидно на конкурентном рынке NFT, где борьба за коллекционеров становится очень жесткой.
OpenSea приобрела Gem в апреле 2022 года. На тот момент у Gem было около 15000 активных кошельков в неделю. Для OpenSea эта сделка стала проактивной оборонительной мерой: запереть высокоценные «профессиональные» группы пользователей и ускорить разработку продвинутого интерфейса агрегатора, который позже был запущен в форме OpenSea Pro. В условиях конкурентного рынка поглощения становятся более экономически выгодными в тех случаях, когда скорость имеет решающее значение. Ценность жизни этих пользователей (LTV), особенно «профессиональных» пользователей в области NFT, которые часто тратят большие суммы, вероятно, подтвердит разумность затрат на поглощение.
Поглощение имеет смысл только тогда, когда оно экономически целесообразно. Согласно отраслевым стандартам, средний доход на пользователя NFT в 2024 году составит 162 доллара. Но основная целевая аудитория Gem — «профессиональные» пользователи могут принести на много порядков больше ценности. Если консервативно оценить жизненную ценность каждого пользователя в 10000 долларов, то ценность этих пользователей составит 150 миллионов долларов. Если OpenSea приобретет Gem за сумму менее 150 миллионов долларов, то с точки зрения пользовательской экономики это поглощение может уже оправдаться, не говоря уже о сэкономленном времени на разработку.
Хотя поглощения, ориентированные на пользователей, не так заметны, как сделки, движимые талантами или технологиями, они по-прежнему являются одним из самых быстрых способов укрепить сетевые эффекты.
Что означают эти данные?
Вот макро-взгляд на эволюцию поглощений криптовалют за последние десять лет — по объему сделок, сторонам поглощения и категориям целей.
Как уже упоминалось, количество сделок не всегда синхронизировано с ценовыми движениями на открытом рынке. В цикле 2017 года биткойн достиг пика в декабре, но волна поглощений продолжалась до 2018 года. Похоже, что аналогичная задержка наблюдается и сейчас. Биткойн достиг пика в ноябре 2021 года, но поглощения в криптовалютной сфере достигли своего пика только в 2022 году. Реакция частных рынков замедляется по сравнению с ликвидными рынками и обычно задерживается в усвоении рыночных тенденций.
После 2020 года активность поглощений значительно возросла, достигнув пиковых уровней как по количеству, так и по накопленной стоимости в 2022 году. Но объемы сделок не рассказывают всей истории. Хотя в 2023 году активность поглощений снизилась, масштабы и природа сделок изменились. Широкий бум защитных поглощений завершился, уступив место более осторожным инвестициям в категории. Интересно, что хотя число поглощений сократилось после 2022 года, общая стоимость сделок в 2025 году возросла. Это указывает на то, что рынок не сокращается, а зрелые покупатели проводят меньше, но более крупные и целенаправленные сделки. Средний объем сделки увеличился с 25 миллионов долларов в 2022 году до 64 миллионов долларов в 2025 году.
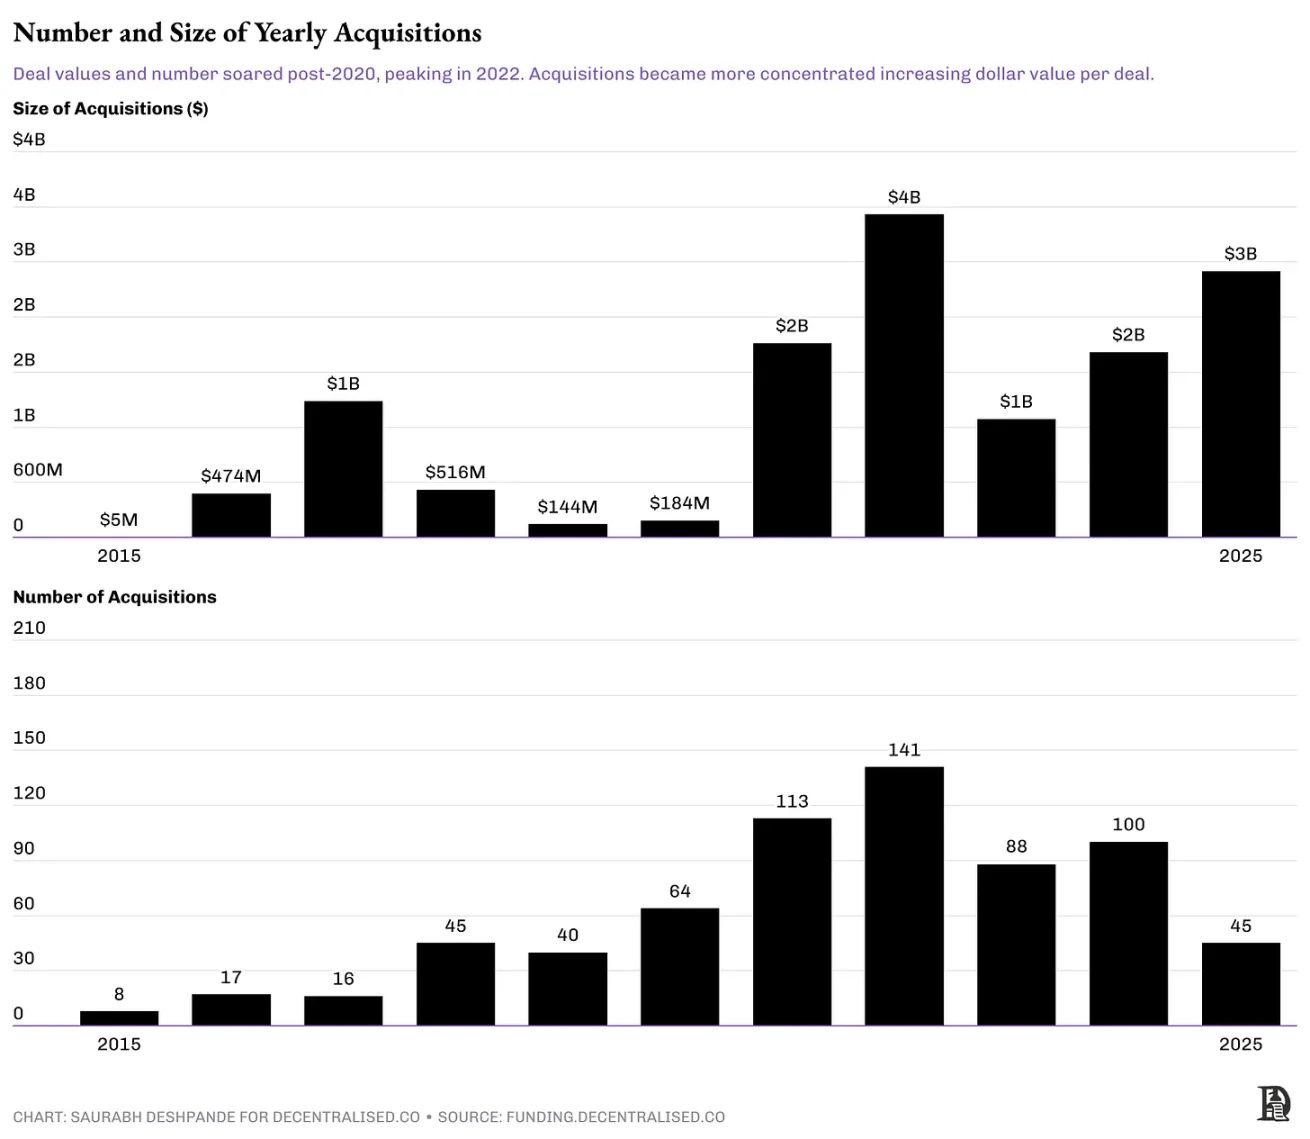
Торговля Coinbase с Deribit не учитывается в этой диаграмме.
С точки зрения категории целей, ранние цели поглощения были более разнообразными. Рыночные платформы поглощали игровые активы, инфраструктуру Rollup и целый ряд экосистемных инвестиций в ранние игры, инфраструктуру уровня 2 и интеграцию кошельков. Но по мере времени категории целей становились более сосредоточенными. В период пиковых поглощений в 2022 году сделки сосредоточились на приобретении инфраструктуры для сделок, такой как системы сопоставления, системы хранения и интерфейсы для улучшения торговых платформ. В последнее время поглощения сосредоточились на деривативах и брокерских каналах для пользователей.
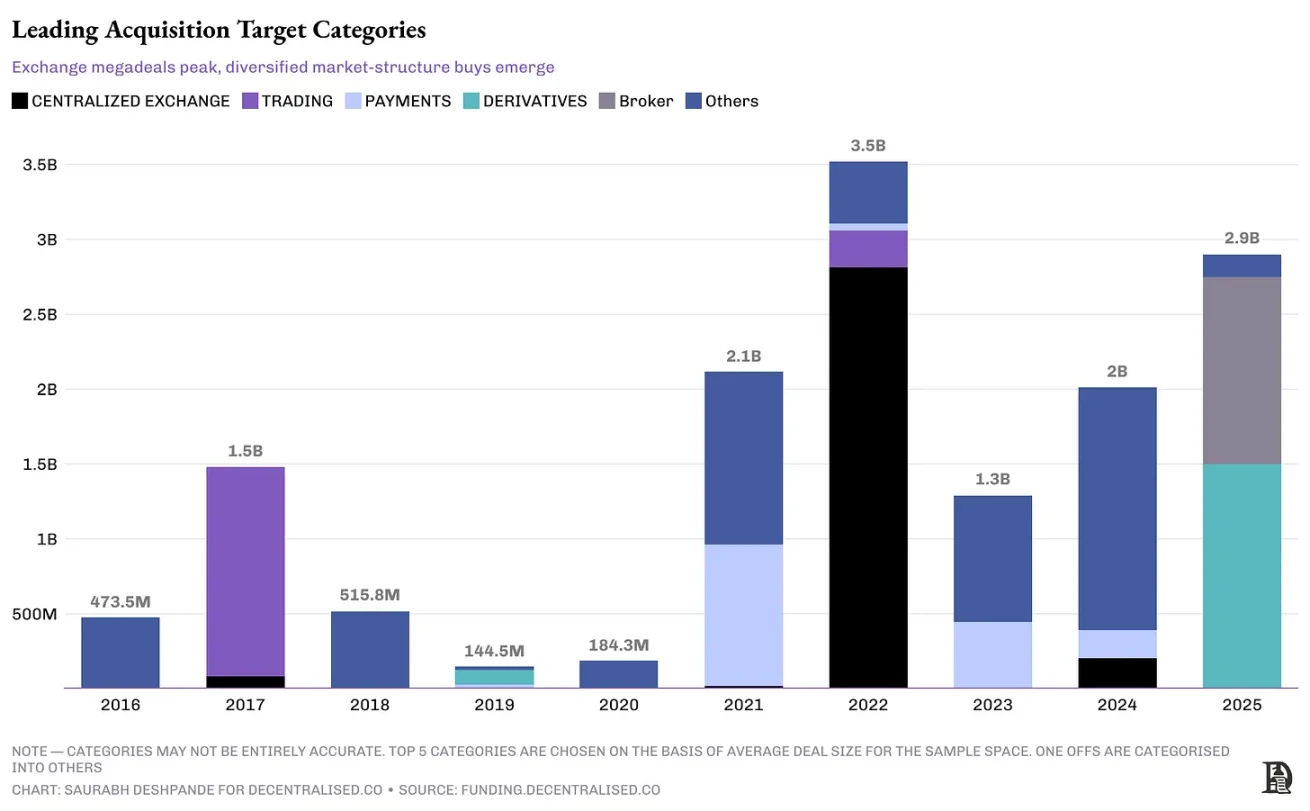
Торговля Coinbase с Deribit не учитывается в этой диаграмме.
Изучение сделок в 2024-2025 годах показывает, что концентрация поглощений постоянно растет. Торговые площадки для деривативов, брокерские каналы и эмитенты стабильных монет поглотили более 75% раскрытой стоимости сделок. Комиссия по торговле товарными фьючерсами США (CFTC) более четко определила правила для криптовалютных фьючерсов, MiCA предоставила стабильным монетам пропуск, а рекомендации Базельского комитета снизили риски в этих областях. Ответом таких гигантов, как Coinbase, является покупка регулируемых активов, а не их создание самостоятельно. NinjaTrader предоставила Kraken необходимые лицензии, а также 2 миллиона клиентов в США. Bitstamp обеспечивает покрытие сделок в соответствии с правилами MiCA, а OpenNode напрямую подключает долларовые стабильные монеты к сети торговцев Stripe.
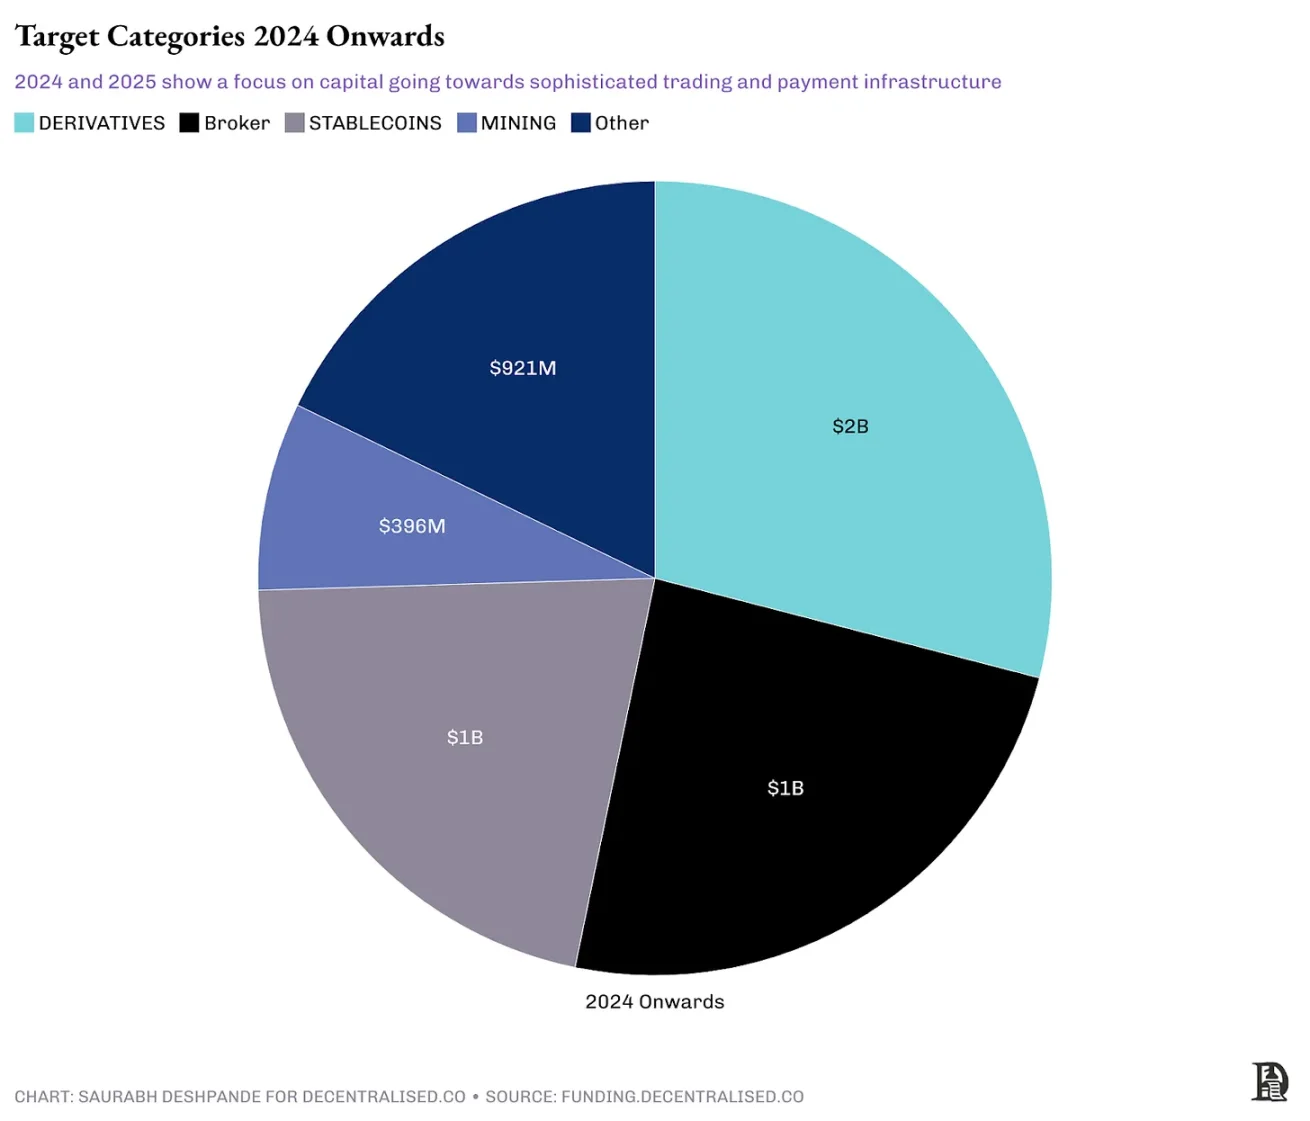
Торговля Coinbase с Deribit не учитывается в этой диаграмме.
Покупатели также продолжают эволюционировать. В 2021-2022 годах биржи вели поглощения инфраструктуры, кошельков и ликвидных уровней, защищая свою долю рынка. К 2023-2024 годам эстафету приняли платежные компании и платформы финансовых инструментов, нацеленные на такие downstream продукты, как каналы NFT, брокеры и инфраструктура структурированных продуктов. Однако с изменением регулирования и недостатком услуг на рынке деривативов, такие компании, как Coinbase и Robinhood, стали снова покупателями, поглощая инфраструктуру деривативов и брокеров.
Одной из общих черт этих покупателей является наличие избыточного капитала. К концу 2024 года Coinbase будет иметь более 9 миллиардов долларов наличных и эквивалентов. Kraken в 2024 году получил 454 миллиона долларов операционной прибыли. Stripe в 2024 году имеет более 2 миллиардов долларов свободного денежного потока. По стоимости сделок большинство покупателей являются прибыльными компаниями. Kraken приобрела NinjaTrader, чтобы контролировать весь стек фьючерсной торговли от пользовательского интерфейса до расчетов, что является примером вертикального поглощения с целью контроля большей части цепочки ценности. В то же время горизонтальные поглощения направлены на расширение охвата на одном уровне, примером этого является приобретение Robinhood Bitstamp для расширения географического охвата. Поглощение Stripe OpenNode сочетает вертикальную интеграцию и горизонтальное расширение.
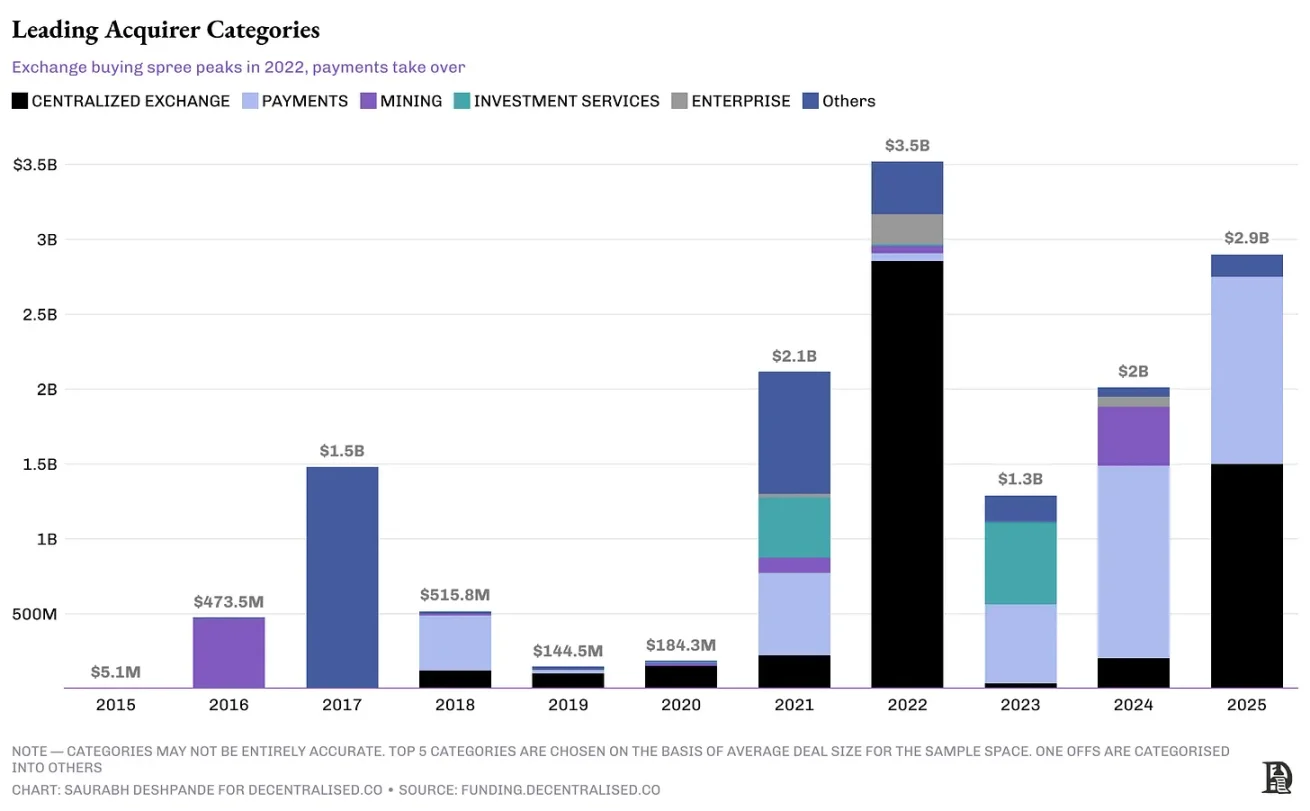
Торговля Coinbase с Deribit не учитывается в этой диаграмме.
Помните историю о поглощении Google Android? Google не обращал внимания на краткосрочные доходы, а сосредоточился на двух вещах, которые упростили весь мобильный опыт для производителей оборудования и разработчиков программного обеспечения. Во-первых, предоставить производителям оборудования единообразную систему для внедрения. Это устраняет проблему фрагментации, которая беспокоила мобильную экосистему. Во-вторых, предоставить согласованную модель программирования для разработчиков, чтобы они могли создавать приложения, которые работают на всех устройствах Android.
В криптовалютной сфере также наблюдаются аналогичные модели. Существующие компании, имея избыточный капитал, не только заполняют пробелы в бизнесе, но и стремятся укрепить свои позиции на рынке. При более глубоком изучении последних случаев поглощения видно постепенное стратегическое изменение как со стороны объектов поглощения, так и со стороны поглощающих компаний. Ключ в том, что мы наблюдаем признаки зрелости всей отрасли. Биржи укрепляют свои защитные барьеры, платежные компании стремятся контролировать каналы, а майнеры наращивают свою мощь перед халвингом, в то время как вертикальные области, такие как игры, которые были движимы спекуляциями, тихо исчезли из записей о поглощениях. Отрасль начинает понимать, какие интеграции действительно могут создать совокупный эффект, а какие просто потребляют капитал.
Игровая сфера является отличным примером. В 2021-2022 годах инвесторы вложили десятки миллиардов долларов в поддержку стартапов, связанных с играми. Но с тех пор темп инвестиций значительно замедлился. Как упомянул Артур в нашем подкасте, инвесторы уже потеряли интерес к игровым проектам, если у них нет четкого соответствия продуктового рынка.
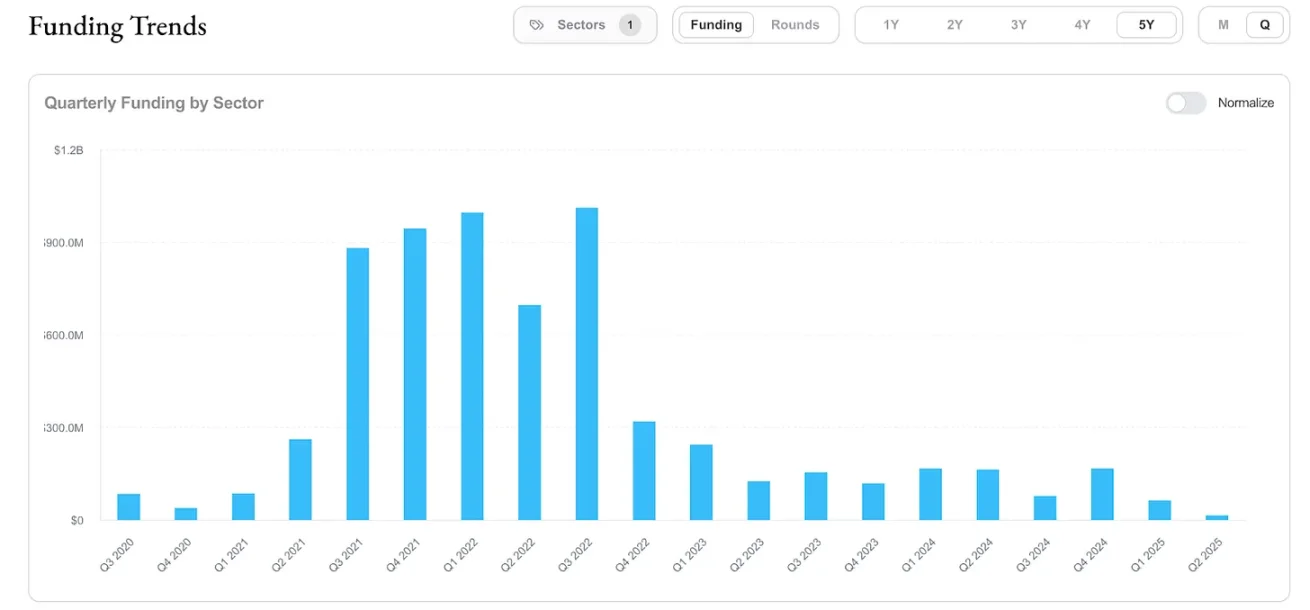
Источник: funding.decentralised.co
Этот контекст помогает легче понять, почему так много сделок по поглощению, несмотря на стратегические намерения, не достигают ожидаемых результатов. Дело не только в том, что было поглощено, но и в качестве интеграции. Хотя криптовалюта отличается во многих отношениях, она также не может избежать этих проблем.
Почему поглощения часто терпят неудачу?
В книге (ловушки неудач поглощений) Барух Лев и Фэн Гу исследовали 40000 случаев поглощений по всему миру и пришли к выводу, что 70% - 75% поглощений заканчиваются неудачей. Они связывают это с такими факторами, как чрезмерный размер целевой компании, слишком высокая оценка целей, поглощения, не имеющие отношения к основному бизнесу, слабая операционная эффективность цели и несоответствие стимулов руководства.
В криптовалютной сфере также наблюдаются неудачные случаи поглощений, и указанные выше факторы здесь тоже применимы. Например, в 2020 году FTX приобрела приложение для отслеживания портфеля Blockfolio за 150 миллионов долларов. На тот момент сделка рекламировалась как стратегическое движение, направленное на превращение 6 миллионов розничных пользователей Blockfolio в торговых пользователей FTX. Хотя приложение было переименовано в FTX App и кратковременно привлекло внимание, оно не смогло значительно увеличить объем торгов розничных клиентов.
Более того, когда FTX разорилась в конце 2022 года, партнерство с Blockfolio почти полностью исчезло. Бренд, накопленный за годы, был потерян. Это напоминает нам о том, что даже успешные поглощения с мощной пользовательской базой могут потерпеть неудачу из-за общего провала платформы.
Многие компании действуют слишком быстро при поглощениях и совершают ошибки. На следующем изображении показано, как быстро FTX поглощала, возможно, это было ненужно. Она приобрела лицензии через поглощения, на следующем изображении показана структура компании после поглощений.
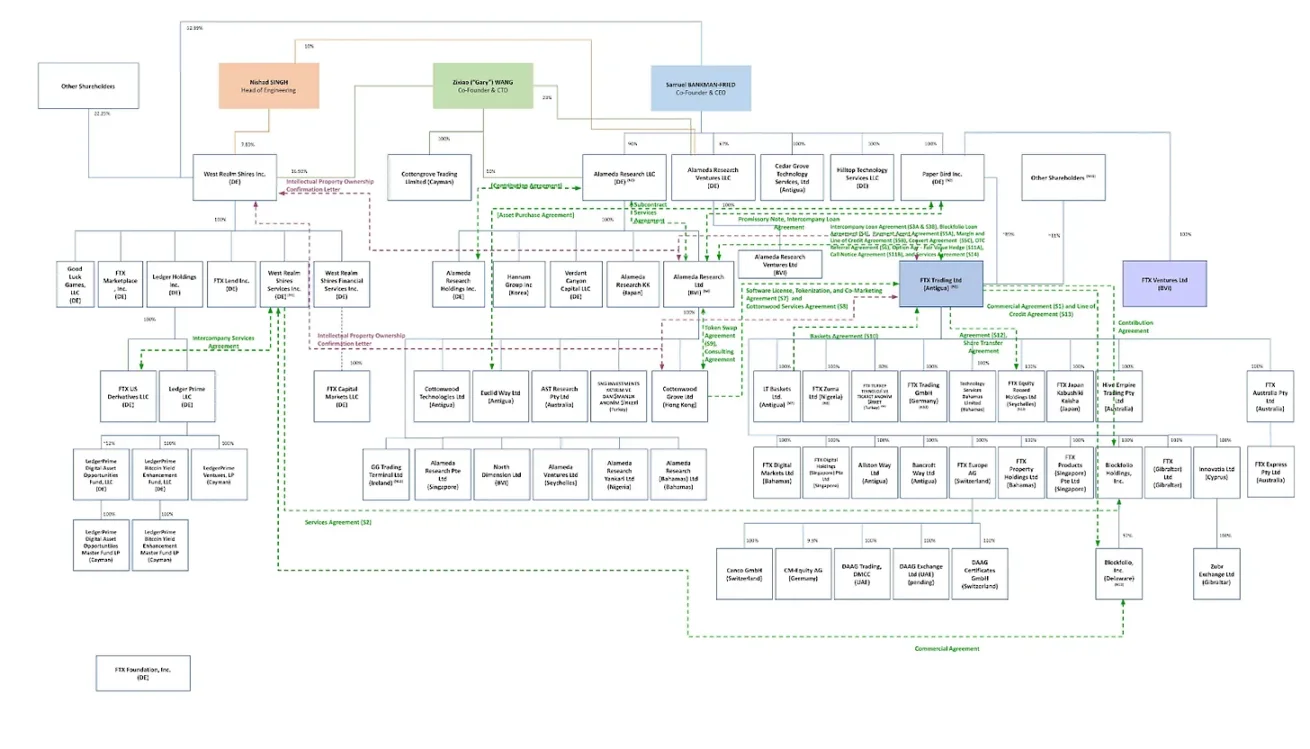
Источник: (Финансовые новости)
Polygon является ярким примером рисков агрессивной стратегии поглощения. В период с 2021 по 2022 год он потратил почти 1 миллиард долларов на приобретение проектов, связанных с нулевыми знаниями, таких как Hermez и Mir Protocol. Эти шаги тогда считались дальновидными. Но прошло два года, и эти инвестиции еще не преобразовались в значительное принятие пользователями или доминирование на рынке. Один из ключевых проектов с нулевыми знаниями, Miden, в конечном итоге в 2024 году разветвился в независимую компанию. Polygon, когда-то находившийся в центре криптовалютной дискуссии, значительно снизил свою стратегическую значимость. Конечно, такие вещи часто требуют времени, но на данный момент нет никаких весомых доказательств того, что эти поглощения приносили бы инвестиционные возвраты. Всплеск поглощений Polygon напоминает нам, что даже с достаточным финансированием, если не выбрать правильный момент, интеграция и отсутствие четкой конечной цели, основанной на талантах, могут привести к неудаче.
Существуют также неудачные примеры поглощений в сфере нативных DeFi. В 2021 году произошло слияние Fei Protocol и Rari Capital с обменом токенов, которое было совместно управляемо под управлением новосозданного Tribe DAO. Теоретически это слияние обещало более глубокую ликвидность, интеграцию заимствований и сотрудничество между DAO. Однако объединенное предприятие вскоре столкнулось с управленческими спорами и дорогостоящим уязвимостям на Fuse, в конечном итоге DAO проголосовало за возврат средств держателям токенов.
Тем не менее, криптовалютная сфера имеет три преимущества в успешных поглощениях по сравнению с традиционными отраслями:
Открытая база кода означает, что технологическая интеграция обычно проходит легче. Когда большая часть вашего кода уже открыта, проведение дью дилидженса становится более прямым, и меньше проблем с интеграцией по сравнению с объединением проприетарных систем.
Токеномика может создать механизмы согласования стимулов, которые не могут сравниться с традиционными акциями, при условии, что токены имеют реальную полезность и способность к захвату стоимости. Когда команды обеих сторон сделки владеют токенами объединенного субъекта, их стимулы остаются согласованными на долгое время после завершения сделки.
Сообщество управления ввело механизм подотчетности, который редко встречается в традиционных поглощениях. Когда серьезные изменения должны быть одобрены держателями токенов, становится гораздо труднее продвигать сделки, основанные только на высокомерии руководства.
Итак, куда мы идем дальше?
Создан для поглощения.
Современная инвестиционная среда требует практичного подхода. Если вы основатель, ваше представление должно быть не только «почему мы должны привлекать финансирование», но и «почему кто-то может захотеть нас поглотить». Вот три основных движущих фактора в текущей области поглощений в криптовалюте.
Во-первых, венчурный капитал станет более целенаправленным.
Инвестиционный климат изменился. Венчурный капитал упал более чем на 70% с пика 2021 года. Финансирование A раунда в 225 миллионов долларов для Monad и 70 миллионов долларов для Babylon являются исключениями, а не доказательством восстановления рынка. Большинство венчурных капиталистов сосредоточены на компаниях с динамичным ростом и четкой бизнес-моделью. С повышением процентных ставок увеличилась стоимость капитала, и большинство токенов не смогли продемонстрировать устойчивые механизмы накопления стоимости, инвесторы стали крайне избирательными. Для основателей это означает, что, рассматривая все более трудные пути финансирования, им также необходимо учитывать предложения о поглощении.
Во-вторых, стратегический рычаг.
Существующие компании с избыточным капиталом покупают время, каналы распределения и оборонные возможности. С повышением ясности в регулировании лицензированные сущности становятся очевидными целями для поглощения. Но это желание поглощения не ограничивается только этим. Такие компании, как Coinbase, Robinhood, Kraken и Stripe, проводят поглощения, чтобы быстрее выйти на новые рынки, получить стабильную пользовательскую базу или сократить годы создания инфраструктуры до одной сделки. Если то, что вы создаете, может снизить юридические риски, ускорить процесс соблюдения или предоставить более четкие пути к прибыли или повышению репутации для поглощения, вы уже попали в поле зрения покупателей.
В-третьих, распределение и интерфейсы.
Недостающим звеном в инфраструктуре является быстрая и надежная доставка продуктов пользователям. Ключевым моментом является поглощение компаний, способных разблокировать каналы распределения, упростить сложность и сократить время выхода продукта на рынок. Stripe приобрел OpenNode, чтобы упростить процесс криптовалютных платежей. Jupiter поглотил DRiP Haus, добавив функции распределения NFT в свой стек ликвидности. FalconX приобрел Arbelos, чтобы добавить структурированные продукты на уровне институциональных инвесторов, что может облегчить обслуживание различных групп клиентов. Все эти стратегии направлены на расширение охвата и снижение операционного сопротивления. Если то, что вы создаете, может помочь другим компаниям развиваться быстрее, расширять охват или улучшать сервис, вы находитесь в списке кандидатов для поглощения.
Это эпоха стратегических выходов. Создавая вашу компанию, вы должны учитывать, что ваше будущее зависит от того, захотят ли другие иметь то, что вы создали.