


Автор: A Fox in Web3, крипто-KOL
Перевод: Felix, PANews (текст сокращен)
Децентрализованные финансы (DeFi) часто сравниваются с традиционными финансами (TradFi), и это стало огромной и экспоненциально растущей областью в Web3. Цели DeFi сильно перекликаются с известным в крипто-среде утверждением «предоставление банковских услуг тем, кто не имеет банковских счетов».
Обещание предоставления глобальных финансовых услуг без банков является благородной целью, и именно это во многом привлекает внимание к Web3. Эта статья нацелена на обзор развития DeFi за последний год с текущей точки зрения.
Обзор

Общая заблокированная стоимость (TVL) достигла 94,6 миллиардов долларов: сумма заблокированных средств среди всех протоколов DeFi огромна. Однако, учитывая, что общая рыночная капитализация криптовалют составляет около 2,8 триллиона долларов, это составляет всего около 3,3%, поэтому есть большой потенциал для роста. С тех пор как в прошлом году TVL вырос примерно в 1,5 раза, составив около 65,4 миллиарда долларов, его доля в крипто-рынке остается относительно стабильной, так как ранее составляла 3,5%.
Графики DeFiLlama начались в июне 2018 года, что составляет менее 7 лет, что показывает, что DeFi все еще находится на начальной стадии. Однако в ноябре 2021 года TVL DeFi достиг исторического максимума в 176 миллиардов долларов. Ожидаем, что TVL снова достигнет этого пика.
TVL Aave и Lido достигла 35,6 миллиарда долларов: в настоящее время более 37% TVL DeFi составляют ETH, ставшие залогом в Aave и Lido. Это свидетельствует о доминирующем положении и Aave, и Lido. В прошлом году Lido был лидером, но затем Aave вышел на первое место. Кроме того, большая часть DeFi происходит на Ethereum, что по-прежнему является самой важной блокчейн-системой.
Рыночная капитализация стабильных валют составляет 236 миллиардов долларов: стабильные валюты составляют более 8,3% от 2,8 триллиона долларов крипто-рынка, что более чем в два раза превышает DeFi. Темпы роста стабильных валют продолжают превышать TVL DeFi, что свидетельствует о том, что они действительно достигли соответствия продукту на рынке.
Данные DeFiLlama очень обширны, даже сбивают с толку. Ниже мы подробнее рассмотрим некоторые категории и проанализируем ключевые моменты.
Ведущие блокчейны

В настоящее время Ethereum по-прежнему является главным игроком в DeFi, занимая 52% TVL, хотя это упало по сравнению с 58,3% в прошлом году. Solana с 8% TVL стала вторым конкурентом, но все еще в более чем 6 раз меньше, чем Ethereum.
Solana и BSC заменили Tron на вторую и третью позиции среди публичных блокчейнов, вытеснив Tron с второго места на четвертое. Число активных адресов у всех троих значительно превышает Ethereum, у Solana более 4,3 миллиона адресов, в то время как у Ethereum только 442 тысячи.
Ethereum имеет наибольшее количество протоколов DeFi, в настоящее время более 1320, что выше уровня прошлого года в более чем 960.
Сеть Bitcoin имеет 58 зафиксированных протоколов DeFi, что больше, чем 12 в прошлом году. Учитывая, что Bitcoin не предназначен для смарт-контрактов, он все еще занимает более 4% от всего TVL DeFi, около 3,8 миллиарда долларов.
Ведущие протоколы
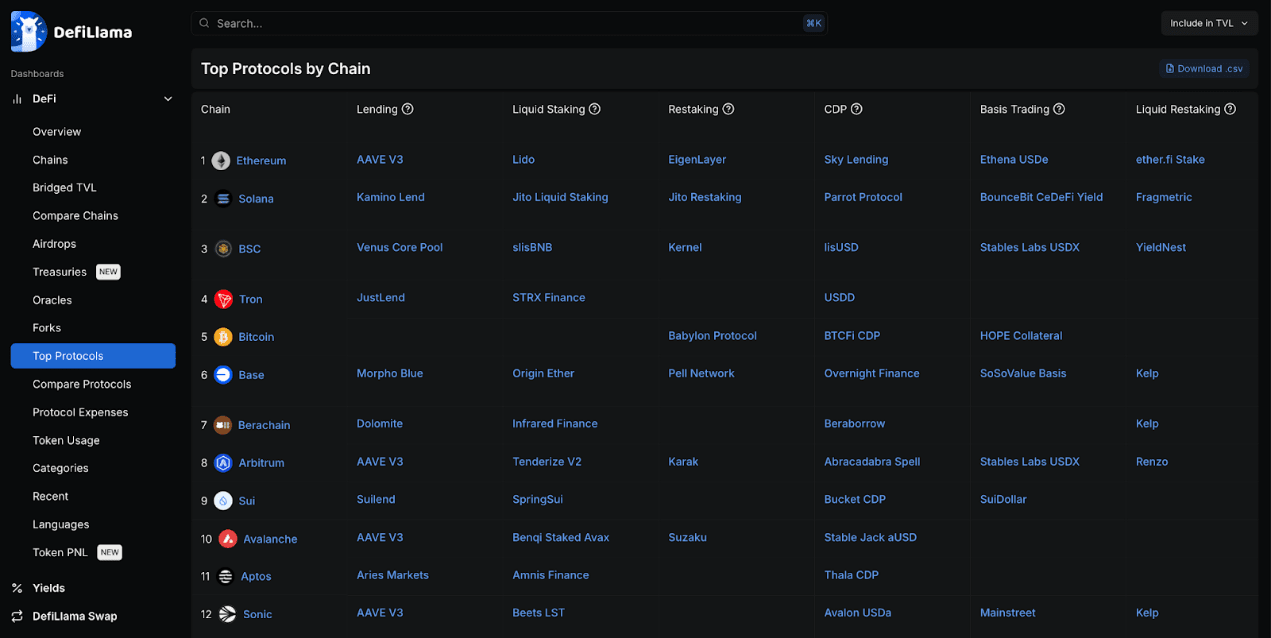
Несомненно, Aave является ведущим кредитным протоколом среди нескольких EVM-цепочек, таких как Ethereum, Sonic, Avalanche и Arbitrum, но Morpho занимает доминирующую позицию на Base.
У большинства блокчейнов есть свои кредитные и стабильные валютные проекты. Поскольку многие основные блокчейны имеют свои протоколы, повторное стекинг также продолжает развиваться, причем крупнейшими участниками являются Eigen Layer, а Pell Network охватывает самые широкие области.
Stargate является основным межсетевым протоколом TVL, работающим на нескольких цепочках.
Протоколы на Ethereum занимают доминирующее положение среди аналогичных протоколов благодаря огромному объему торгов DeFi на Ethereum.
Категории протоколов

TVL кредитования, межсетевых мостов и ликвидного стекинга наивысший, при этом разница между ними относительно небольшая, в пределах 42 миллиардов до 37 миллиардов долларов. В прошлом году ликвидное стекинг значительно опережало, но разница сократилась, и кредитование с межсетевыми мостами обошли его.
Aave составляет 44% от всех кредитов, в то время как Lido составляет 43% от всего ликвидного стекинга, эти два протокола являются наивысшими по TVL в области DeFi на данный момент.
TVL DEX значительно меньше, около 18 миллиардов долларов, среди ведущих протоколов - Uniswap, Curve и PancakeSwap, которые работают на более чем 9 EVM-цепочках. Несмотря на низкий TVL, это самая прибыльная часть, за последние 24 часа комиссионные составили 5,9 миллиона долларов. Такая прибыльность не удивительна, учитывая, что у DEX более 1600 протоколов.
Категория межсетевых мостов в основном представлена упаковками биткойнов, такими как WBTC и Binance Bitcoin.
Фонд и казначейство

Размер казны, принадлежащей фонду Ethereum, чуть выше половины уровня годичной давности и демонстрирует значительное снижение. В то же время у Mantle есть огромная казна, но в основном она оценивается в собственных токенах.
Некоторые проекты, связанные с Ethereum, также доминируют по общему объему казны, например, Aave, ENS, Lido и Sky. Однако они также в основном владеют собственными токенами.
Если не учитывать собственные токены, рейтинг становится более разрозненным. Но очень мало казн, которые основаны в основном на стабильных валютах, поэтому они в основном подвержены влиянию рыночных колебаний.
Доходность
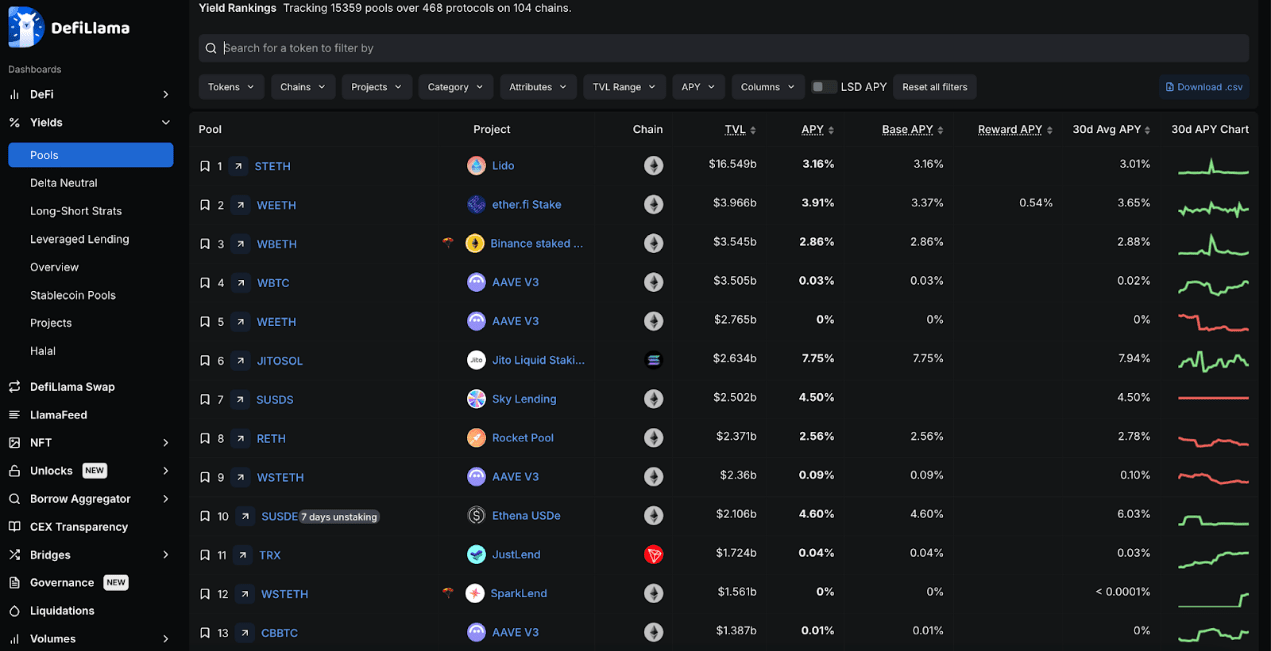
Большинство игроков хранят средства в Lido для получения дохода, что может быть связано с тем, что большинство людей уверены в ETH как долгосрочном инструменте хранения ценности, а Lido также занимает доминирующую позицию в ликвидном стекинге. Другие ликвидные стейкинговые протоколы на основе ETH также занимают доминирующие позиции, например ether.fi.
Доходность стекинга SOL JitoSOL составляет 7,75%, что превышает все другие ведущие продукты по доходности. Годовая процентная ставка SOL от Marinade и Jupiter даже выше, около 9%.
Sky Lending является выбором с низким риском и наивысшим TVL, его стабильная валюта SUSDS имеет более 2,5 миллиарда долларов с доходностью 4,5%.
DeFiLlama отслеживает более 15 000 ликвидных пулов среди 468 протоколов на 104 блокчейнах.
Комиссии

Стабильные валюты Tether и Circle являются крупнейшими генераторами комиссий в крипто-среде на данный момент. Только Tether за последний год принес более 5,8 миллиарда долларов дохода.
За последний год газ на Ethereum по-прежнему остается одним из самых больших способов расходования комиссий, его общая сумма не сильно отличается от Circle, составив 1,3 миллиарда и 1,6 миллиарда долларов соответственно. Тем не менее, комиссии Ethereum быстро снижаются и за последние 30 дней даже не попали в первую 15. Тем не менее, основанные на Ethereum протоколы Lido и Uniswap по-прежнему зарабатывают большие комиссии.
Экосистема комиссий Solana за последний год росла быстрее всего, Jito, Raydium и Pump.fun заработали огромные комиссии. Это, вероятно, в значительной степени связано с резким ростом мемекоина на Solana.
С тех пор как в прошлом году комиссии Bitcoin снизились примерно на половину, с ростом многих других конкурентов на рынке комиссий его рейтинг упал с второго на 14 место.
Стабильные валюты

Общая рыночная капитализация стабильных валют практически удвоилась, увеличившись с 136 миллиардов долларов в прошлом году до 235 миллиардов долларов в настоящее время. Тем не менее, USDT и USDC по-прежнему доминируют, занимая 62% и 26% соответственно, что в сумме составляет 88% всего рынка.
Наибольшее увеличение доли наблюдается у USDe от Ethena, который, несмотря на то, что не был запущен год назад, сейчас стал третьей по величине стабильной валютой с долей рынка в 2%.
Sky выпустил токен USDS, нарушив доминирование DAI. Однако после объединения рыночной капитализации DAI и USDS Sky имеет 3,5% доли рынка и по-прежнему является третьим по величине участником рынка.
USDT, USDC, DAI/USDS и USDe в совокупности составляют около 93% рынка стабильных валют с рыночной капитализацией более 220 миллиардов долларов.
Фонд BUIDL от BlackRock представляет собой новых игроков, показывающих, что TradFi также хочет получить долю на этом рынке.
Финансирование

Область DeFi привлекла более 113 миллиардов долларов финансирования, всего было проведено 6129 раундов. Объем финансирования достиг максимума в конце 2021 года и начале 2022 года, но сейчас растет быстро, только в прошлом месяце он превысил 3,5 миллиарда долларов.
FTX и Celsius являются одними из проектов с самым высоким объемом финансирования в области DeFi, собрав соответственно 900 миллионов и 750 миллионов долларов, и также являются одними из крупнейших провалов в этой области. Ситуация с EOS аналогична, его финансирование в 4 миллиарда долларов почти не было реализовано.
Взлом

Область DeFi понесла убытки от хакеров на сумму более 11,2 миллиарда долларов, из которых 25% пришлись на межсетевые мосты, остальные - от других DeFi компаний и протоколов.
В феврале этого года ByBit подвергся хакерской атаке, что стало крупнейшей однократной хакерской атакой в истории криптовалют с убытками более 1,4 миллиарда долларов. Вторая крупнейшая хакерская атака произошла в 2022 году, когда атака на сеть Ronin привела к убыткам в 624 миллиона долларов.
Северокорейская организация Lazarus несет ответственность за эти два взлома, став крупнейшей хакерской группировкой в крипто-среде.
Большинство крупных хакерских атак происходят в экосистеме Ethereum, возможно, из-за того, что большая часть ликвидности DeFi сосредоточена в экосистеме Ethereum.
Резюме
В целом объем торгов в DeFi по-прежнему главным образом определяется Ethereum и его экосистемой EVM (с множеством L2), откуда DeFi и возник.
Solana за последний год значительно вырос, стремительно догоняя, в то время как Bitcoin неожиданно начал развивать свою экосистему DeFi, хотя она не была задумана как платформа для смарт-контрактов. Экосистема Tron, похоже, отстает от других экосистем, но она все еще является важным узлом для стабильных валют.
Дополнительные материалы: отмена закона о брокерах, атака на управление CAKE... недавние 10 мыслей о DeFi