


Автор: Стэйси Мур
Перевод: Тим, PANews
За последние 15 месяцев карта ликвидности DeFi была переработана между цепочками, и проекты, движимые волной спекуляций, постепенно ушли со сцены, ликвидность тихо сосредоточилась на местах с сильными основами, а не на спекуляциях на рынке.
Ключевые выводы
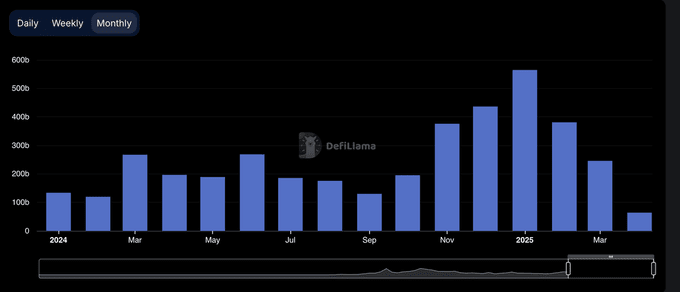
После того как объем торгов DEX в январе 2025 года достиг исторического максимума в 380 миллиардов долларов, он снизился на 35% в течение следующих двух месяцев, что позволяет предположить, что январь мог стать краткосрочной вершиной.
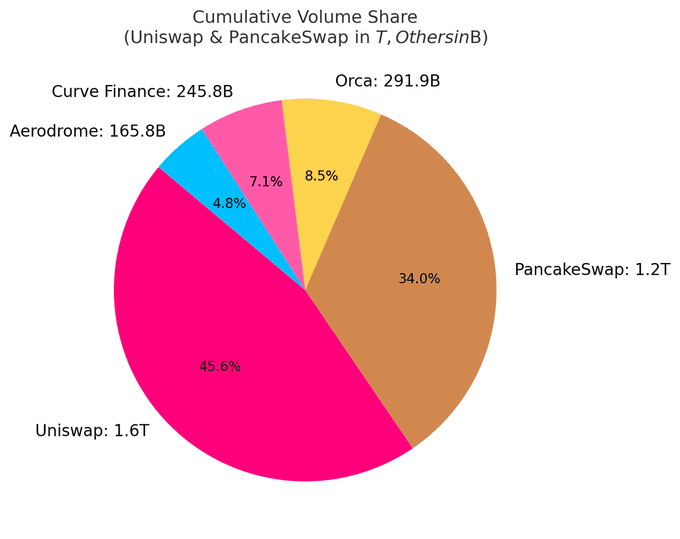
На данный момент 10 ведущих DEX занимают почти 80% от общего объема торгов; только Uniswap и PancakeSwap занимают около 40% доли.
DEX на базе Solana тихо заняли доминирующую позицию в рейтинге, заняв 5 мест в десятке, при этом рост их рыночной доли в основном был вызван объемами торговли мем-монетами.
Hyperliquid полностью изменила ландшафт бессрочных контрактов, от появления нового игрока на рынке до того, что в марте 2025 года она уже занимала более 60% доли рынка.
Все выводы в статье основаны на открытых данных. Особая благодарность DefiLlama за постоянное предоставление высококачественной статистики.
Цикл, определяемый всплеском и замедлением
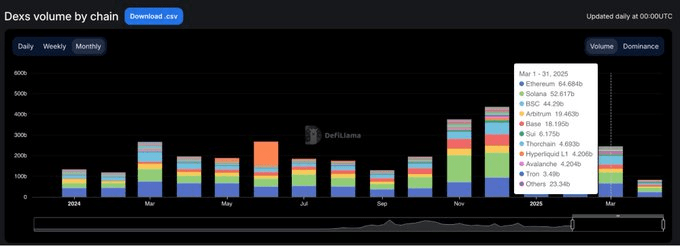
В начале 2024 года объем торгов DEX оказался сильным в марте и мае, после чего постепенно замедлился до середины года.
Ситуация изменилась в четвертом квартале, когда объем торгов резко возрос в ноябре и декабре, эта тенденция продолжилась до января 2025 года, достигнув взрывного пика в 380 миллиардов долларов.
Однако этот рост был недолговечным. К февралю объем торгов на рынке резко упал до 245 миллиардов долларов, падение на 35% стало финалом трехмесячного вертикального роста. Это снижение задало тон для более осторожного второго квартала.
Доминирование DEX: ведущие протоколы держат власть
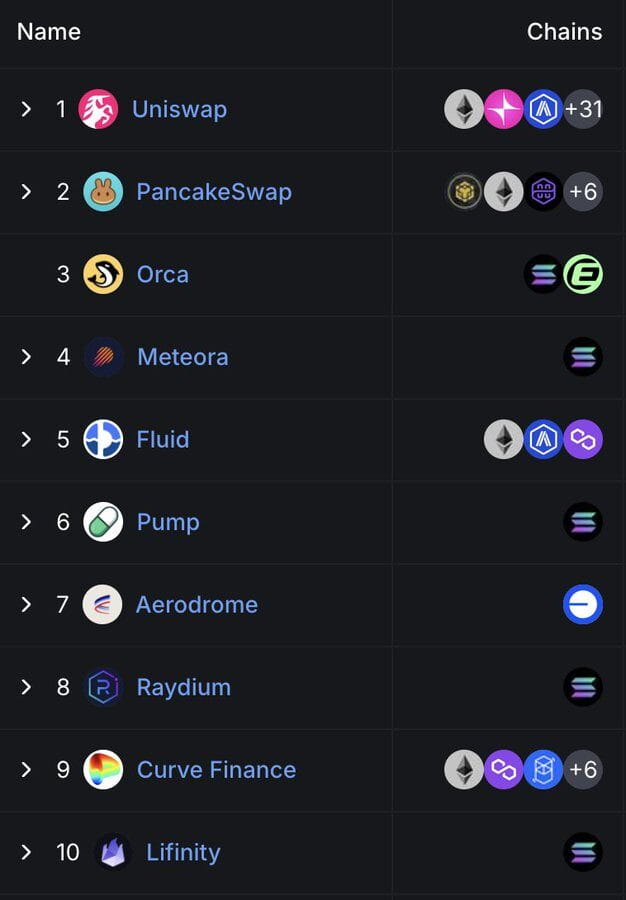
Рынок DEX по-прежнему сильно концентрирован. В настоящее время десять ведущих протоколов занимают 79.5% от дневного объема торгов, а только пять из них составляют 59.1%.
Uniswap и PancakeSwap занимают около 40% объема торгов DEX и являются единственными двумя платформами, которые на сегодняшний день преодолели отметку в триллион долларов по совокупному объему торгов. Их лидерство обусловлено преимуществом первых, широкой поддержкой многоцепочной экосистемы и глубокой ликвидностью.
Uniswap Labs также запустила Unichain, это сеть второго уровня Ethereum, построенная на Optimism Superchain. Эта цепочка нацелена на обеспечение быстрых и недорогих транзакций через родную многоцепочную совместимость.
Тихое восхождение Solana
Примечательно, что Solana занимает все более заметное положение в области DEX. В настоящее время в десятке ведущих DEX есть пять платформ: Orca, Meteora, Raydium, Lifinity и Pump.fun. Все они разрабатываются на базе Solana.
Orca (8.02%) и Meteora (6.70%) занимают лишь два места, но составляют около 15% от глобальной активности децентрализованных бирж.
Этот рост вызван низкими затратами на газ, быстрым временем блока и бумом мем-монет Solana. Pump.fun взлетел в десятку, что является ярким доказательством этого.
Новые протоколы: Fluid и Aerodrome
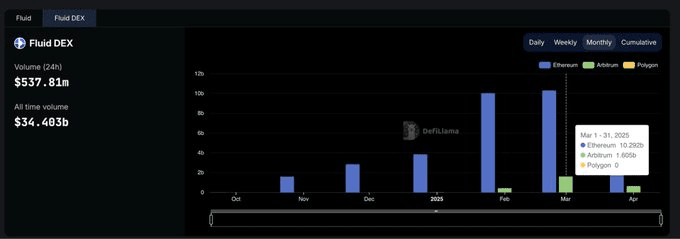
Fluid (7.09%) является платформой с наивысшей капитальной эффективностью среди пяти ведущих DEX. Этот протокол активно работает на Ethereum, с ежемесячными ликвидациями более 10 миллиардов долларов. Особенно ярко он проявил себя после запуска в экосистеме Arbitrum: объем торгов с 4.26 миллиарда долларов в феврале взлетел до 16 миллиардов долларов в марте, что подтверждает, что скорость его внедрения значительно превышает средние показатели по отрасли.
Aerodrome как родной проект Base демонстрирует устойчивый рост ликвидности на Base L2.
Несмотря на то, что Hyperliquid не занимает высокие позиции на спотовом рынке, она доминирует на рынке бессрочных контрактов с долей более 60%.
Рыночная доля DEX по цепочкам: легко расти, сложно удерживать
За последние 15 месяцев стало очевидным явление: большинство блокчейн-проектов способны привлечь внимание, но только немногие могут сохранить его. С января 2024 года по март 2025 года рыночная доля децентрализованных бирж по цепочкам быстро менялась, и лишь немногие проекты действительно имели пользователей.
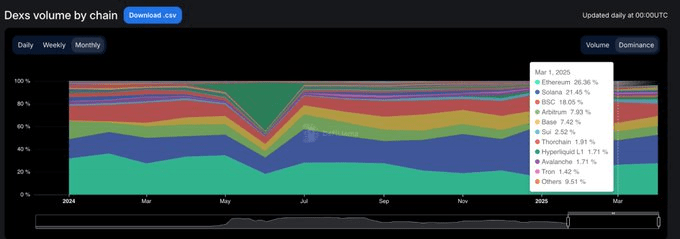
Solana достигла наибольшего прорыва. Она стабильно росла в 2024 году, благодаря буму мем-монет TRUMP и MELANIA, достигнув пика рыночной доли в 45.8% в январе 2025 года. Но к марту ее доля была уменьшена до 21.5%, однако она все еще удерживала первенство среди всех публичных цепочек с 25.1% в среднем.
Эфириум наоборот. В начале 2024 года он стартовал с долей около 32%, в январе 2025 года упал до 15.3%, а затем в марте снова поднялся до 26.4%. Конечно, даже если Эфириум теряет темпы роста, его экосистемная устойчивость остается.
Base можно считать самым стабильным догоняющим. С 3% в марте 2024 года он стабильно рос до 12.4% в декабре, а в марте 2025 года упал до 7.4%, при этом поддерживая среднюю долю в 6.6%. Без спекулятивного пинка, только медленный, но устойчивый рост.
BNB Chain сохраняет стабильность с средней долей 14.7%. Ни резкого роста, ни падения, она постоянно поддерживает стабильный поток средств от розничных инвесторов.
Arbitrum начал сильно (с долей 16%), но затем ослаб, упав до 4.8% к январю 2025 года, уступив позициям Base и Solana.
Blast достиг пика рыночной доли 42.3% в июне 2024 года, но исчез в следующем месяце. Это явный пример объемов торговли, движимых стимулами, с нулевой удерживаемостью пользователей.
Резюме: доминирование DEX среди публичных цепочек сильно колебалось. Solana когда-то выбилась вперед, Ethereum восстановил свою ценность, Base постепенно расширяет свою экосистему, а циклы спекуляций на рынке показывают резкие подъемы и падения. В конечном итоге доминирующей цепочкой стала не та, которая звучит громче всего, а та, которая фактически имеет наибольшую степень использования.
Централизованные биржи по-прежнему доминируют в объемах спотовых торгов
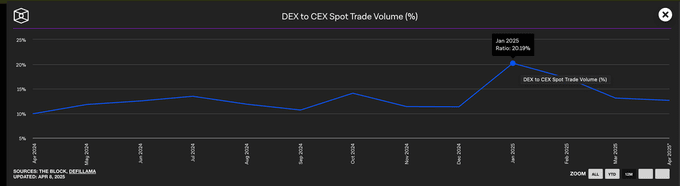
Несмотря на взрывной рост DEX в начале 2025 года, централизованные биржи по-прежнему доминируют на спотовом рынке. Даже в январе, когда объем торгов DEX достиг пика, CEX по-прежнему занимали почти 80% от общего объема торгов.
Несмотря на то, что доминирование централизованных бирж с начала 2024 года снизилось с 90% до минимума 79%, более широкая тенденция очевидна: хотя DEX продолжает расти, CEX остается основным выбором для большинства трейдеров.
Рыночная доля бессрочных протоколов
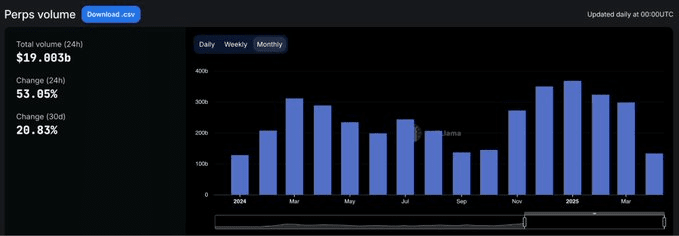
Структура бессрочных контрактов на цепочке претерпела фундаментальные изменения в 2024 году.
После того как dYdX более двух лет занимал лидирующие позиции в торговле бессрочными контрактами, Hyperliquid вышел на сцену, переопределив понятие доминирования. Платформа впервые заняла первое место в феврале, но к середине года была кратковременно обойдена SynFutures, а в августе, вернув себе первенство, стремительно ушла вперед. На март 2025 года Hyperliquid уже занимает почти 59% от общего объема торгов бессрочными контрактами, полностью укрепив свои позиции как платформу выбора для профессиональных трейдеров.
Этот рост привлек большое внимание на рынке, и его продуктовый опыт ближе к централизованным биржам, чем когда-либо прежде. В то же время доля dYdX стремительно снижается. С 13.2% доли рынка в начале 2024 года к марту 2025 года она упала до всего лишь 2.7%, пользователи переключились на более быстрые, более простые и современные альтернативные платформы.
Бессрочные контракты Jupiter пошли по другому пути, благодаря родной ликвидности Solana и направляющей роли ее спотового DEX, поднявшись на второе место с рыночной долей 8.8%. Хотя они быстро поднялись, их импульс оказался недостаточным, и в итоге они уступили Hyperliquid. Другие проекты, такие как SynFutures, Vertex Protocol и Paradex, также временно проявляли себя.
Цепочка бессрочных контрактов: уровень исполнения завершает реконструкцию в одном цикле
Наибольшее изменение в области инфраструктуры бессрочных контрактов за прошлый год заключается не в том, какие протоколы предпочитают пользователи, а в том, каким цепочкам они доверяют для выполнения торговых операций.
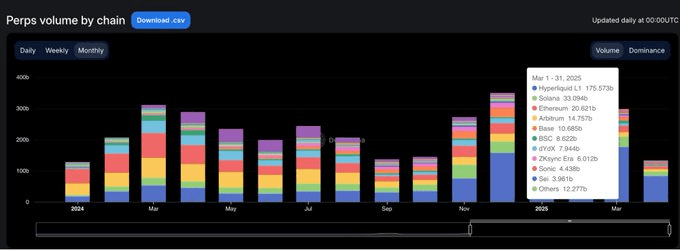
К марту 2025 года доля торгов бессрочными контрактами Эфириума и Arbitrum резко упала до 11.8%, что резко контрастирует с более чем 65% рыночного доминирования этих двух цепочек в январе 2024 года, когда новые и более быстрые уровни исполнения уже полностью заняли доминирующую позицию.
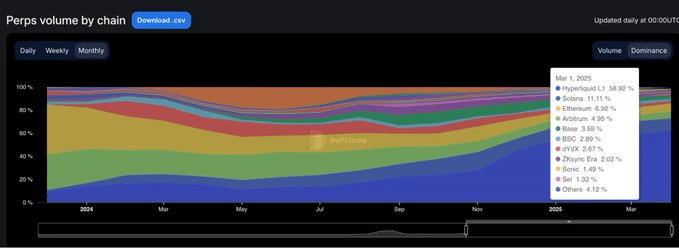
Ключевой силой, способствующей этому изменению, является блокчейн, разработанный Hyperliquid. Этот блокчейн значительно увеличил свою рыночную долю с 13.6% до 58.9% в тот же период, за менее чем год, заменив различные решения Layer1 и Layer2, которые определяли отраслевые стандарты, став стандартной средой исполнения для торговли бессрочными контрактами. Его преимущества заключаются не только в более быстрой скорости транзакций, но также и в надежности и низкой задержке, требуемых профессиональными трейдерами.
Solana также испытала значительный рост, подстегнутый проектами Jupiter и Phoenix в конце 2024 года, ее рыночная доля достигала почти 16%. Но в конечном итоге она стабилизировалась в диапазоне 10-11%, не смогла продолжить прорывной рост. В то время как экосистемы Base и ZKsync проявили активность (пиковая доля составила 6-7%), они так и не смогли попасть в ряд ведущих публичных цепочек.
В то же время Blast стал предостерегающим примером: этот проект, который на мгновение вспыхнул, в июне 2024 года достиг 18.8% рыночной доли, но с такой же поразительной скоростью исчез. В области, управляемой качеством продукта и удержанием пользователей, чистая спекуляция вряд ли продлится долго. Новые стандарты исполнения в отрасли уже четко определены: публичные цепочки, ориентированные на эффективность, переопределили конкурентные требования, и традиционные инфраструктуры больше не занимают предустановленные конкурентные преимущества.
Будущее DeFi не в многоцепочечной экспансии, а в тех протоколах, которые могут преобразовать индустриальные нарративы в пользовательские привычки.
(Содержимое выше получено с разрешения партнера PANews, оригинальная ссылка )
Заявление: статья отражает лишь личные мнения автора и не представляет собой взгляды и позиции Блок клиента, все содержание и мнения предназначены только для информации и не являются инвестиционной рекомендацией. Инвесторы должны принимать собственные решения и торговать, автор и Блок клиент не несут ответственности за любые прямые или косвенные убытки, возникающие в результате торговых операций инвесторов.
"Перемещение ликвидности на цепочке: взлеты и падения за 15 месяцев, кто остался на плаву после отступления спекуляций?" Эта статья впервые была опубликована на (Блок клиент).