Автор: Jacob Zhao
Недавний крипторынок не радует, консервативная и стабильная доходность снова становится актуальной, поэтому на основе собственных инвестиционных выводов за последние годы и результатов углубленного исследования сферы стейблкоинов в конце прошлого года, мы обсудим эту древнюю, но всегда актуальную тему — доходность стейблкоинов.
В настоящее время категории стейблкоинов на крипторынке в основном делятся на следующие основные типы:
· Условно соответствующий стандартам и имеющий наивысшую долю рынка USDT: достаточно широкие сценарии применения (торговые пары на биржах, зарплата в криптоиндустрии, международная торговля и оффлайн-платежи), пользователи надеются на большой и непотопляемый актив, а также на способность Tether обеспечивать поддержку.
· Соответствующий стандартам стейблкоин, привязанный к фиатной валюте в соотношении 1:1: USDC поддерживает наибольшее количество цепочек и сценариев применения, являясь настоящим стейблкоином на блокчейне, в то время как другие соответствующие стандартам стейблкоины, такие как PayPal USD и BackRock USD, имеют определенные ограничения в сценариях применения.
· Стейблкоины с избытком залога: в основном это DAI от MakerDAO и его обновленная версия USDS после перехода на Sky Protocol; LUSD от Liquity стал одним из конкурентов благодаря микнововведению с нулевой ставкой заимствования и низкому коэффициенту залога в 110%.
· Стейблкоины синтетических активов: в текущем цикле наиболее представительным является USDe от Ethena. Модель получения дохода через арбитраж ставок также будет основным объектом анализа в данной статье.
· Стейблкоины, основанные на американских облигациях: в текущем цикле наиболее представительными являются USD0 от Usual и USDY от Ondo. При этом USD0++ от Usual предоставляет ликвидность для американских облигаций, что аналогично тому, как Lido делает для ETH Staking, является инновационным подходом.
· Алгоритмические стейблкоины: после краха UST от Terra эта категория в основном была опровергнута, Luna лишилась реальной ценности, что привело к резким колебаниям цен токенов и, в конечном итоге, к краху. FRAX объединяет алгоритмические стейблкоины и модель избытка залога, имея некоторые сценарии применения, в то время как остальные алгоритмические стейблкоины уже не имеют влияния на рынок.
· Не долларовые стейблкоины: стейблкоины в евро (такие как EURC от Circle, EURT от Tether и т.д.) и другие стейблкоины в фиатной валюте (BRZ, ZCHF, HKDR и т.д.) в настоящее время имеют незначительное влияние на долларовый рынок стейблкоинов. Проект, в который я когда-то инвестировал, основанный на не долларовых стейблкоинах с избытком залога, практически обнулен, единственный выход для не долларовых стейблкоинов заключается в платежных операциях в рамках соответствующей регуляторной схемы, а не в применении в родной крипто-сообществе.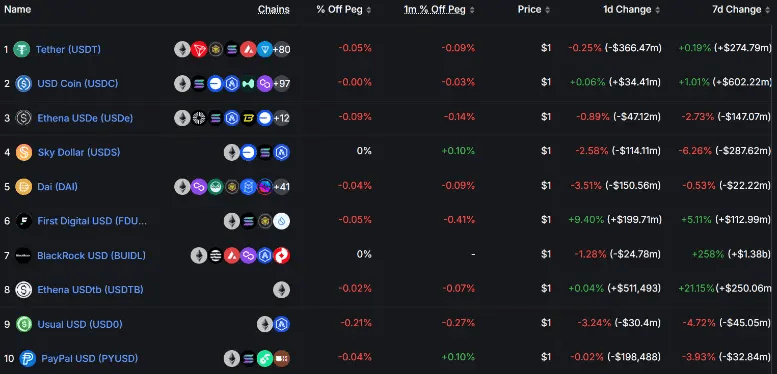 Рейтинг рыночной капитализации стейблкоинов
Источник данных: https://defillama.com/stablecoins
На сегодняшний день основные категории получения дохода через стейблкоины следующие, и я далее подробно проанализирую каждую категорию дохода: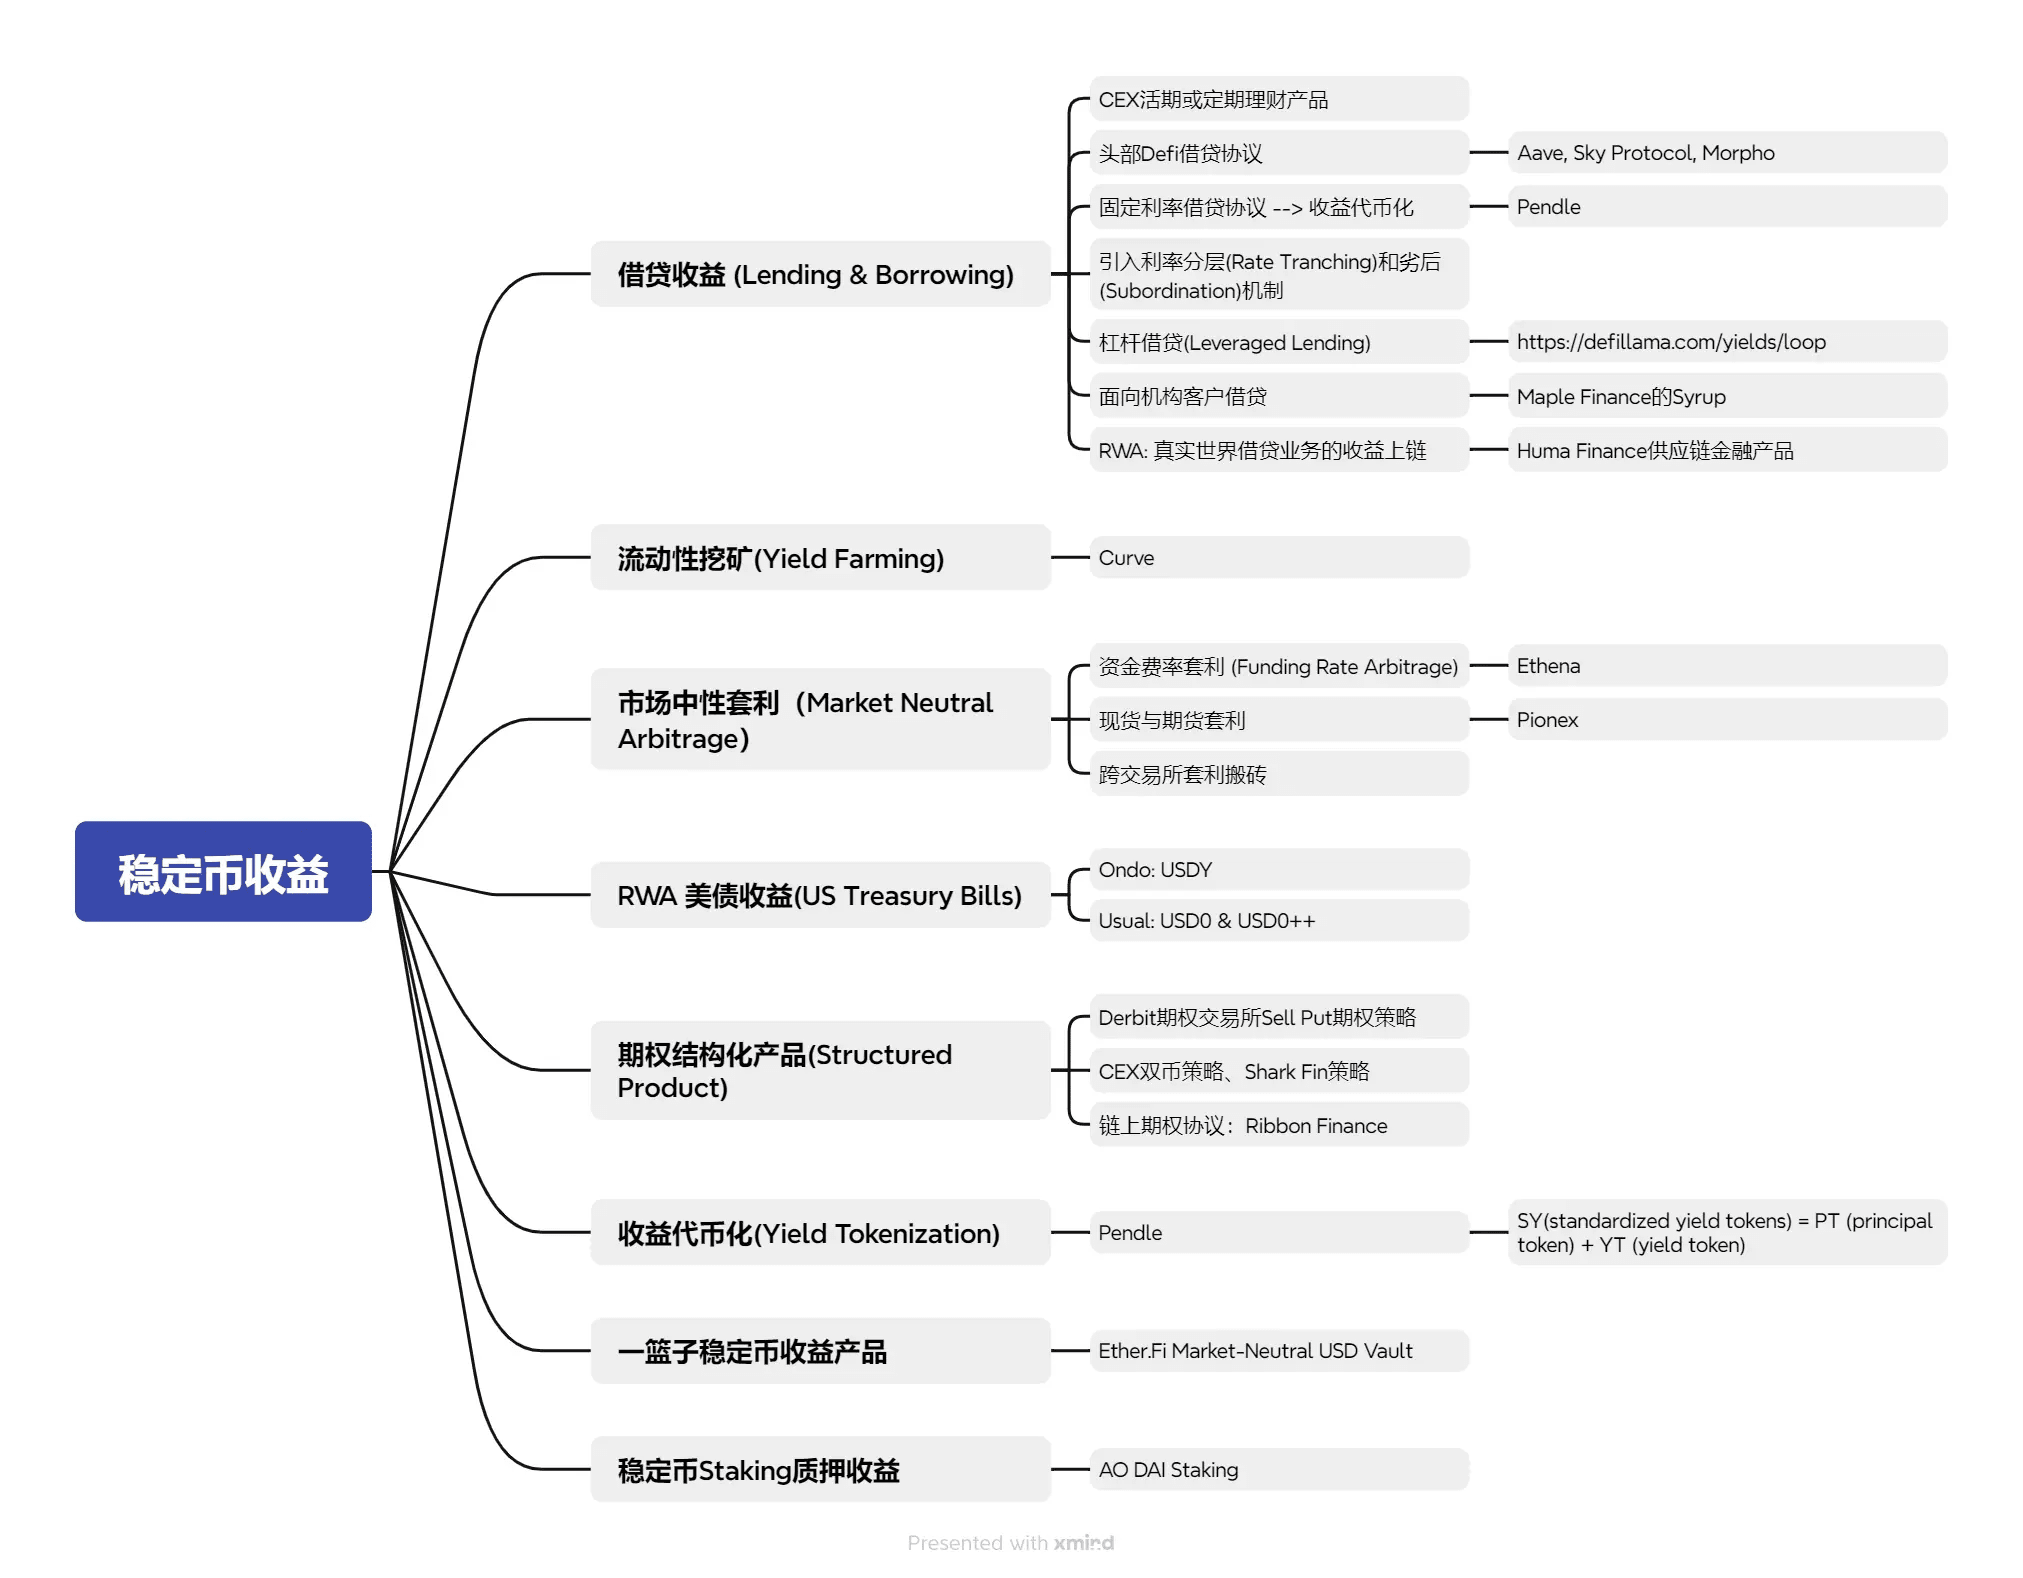
1. Займы стейблкоинов (Lending & Borrowing):
Займы как наиболее традиционная финансовая модель дохода, их суть заключается в процентах, которые платит заемщик, требуется учитывать безопасность платформы или протокола, вероятность дефолта заемщика и стабильность доходности. На рынке представлены следующие продукты займов стейблкоинов:
· Платформы CeFi в основном сосредоточены на краткосрочных инвестиционных продуктах ведущих бирж (Binance, Coinbase, OKX, Bybit)
· Ведущие протоколы DeFi в основном включают Aave, Sky Protocol (после обновления MakerDAO), Morpho Blue и др.
Платформы ведущих бирж, прошедшие проверку временем, и безопасность ведущих протоколов DeFi достаточно высоки, в периоды роста рынка, из-за высокого спроса на займы, доходности по U часто легко поднимаются выше 20%, но в периоды затишья доходности, как правило, остаются на уровне 2%-4%, поэтому процентные ставки по займам (Flexible Interest) являются весьма наглядным индикатором рыночной активности. Фиксированные ставки (Fixed Interest) по займам, жертвуя ликвидностью, в большинстве случаев имеют более высокую доходность, чем краткосрочные, но в периоды рыночной активности также не могут уловить резкий рост краткосрочной доходности.
Кроме того, в общем рынке займов стейблкоинов есть некоторые микнововведения, включая:
· Протоколы DeFi с фиксированной процентной ставкой: данный цикл представляет собой весьма показательный протокол Pendle, который начался с фиксированных займов, а затем перешел к токенизации доходов, о чем будет подробно рассказано далее; в то время как ранние проекты DeFi с фиксированной ставкой, такие как Notional Finance, Element Finance, хотя и не добились успеха, их концепция дизайна заслуживает внимания.
· Введение механизма распределения процентных ставок (Rate Tranching) и субординации (Subordination) в займы;
· Протоколы DeFi, предлагающие кредитование с использованием левериджа (Leveraged Lending);
· Протоколы DeFi для институциональных клиентов, например, Maple Finance, чьи доходы поступают от институциональных займов.
· RWA, переводящие доходы реальных заемных операций на блокчейн, например, Huma Finance с их продуктами цепочки поставок на базе блокчейна.
В целом, кредитные операции как наиболее традиционная финансовая модель дохода являются простыми и понятными, и будут продолжать оставаться основной моделью дохода стейблкоинов.
2. Доход от ликвидности (Yield Farming):
Представленный Curve, его доходы поступают от комиссий, которые AMM выплачивает LP и вознаграждений токенами. Curve, как священный Грааль стейблкоинов DEX, стал важным показателем для новых стейблкоинов о том, насколько они принимаются в отрасли. Преимуществом Curve является высокая безопасность, недостатком — слишком низкие доходности, что делает их непривлекательными (0-2%), если не говорить о крупных и долгосрочных инвестициях, участие в ликвидности Curve может даже не покрыть комиссию за транзакции.
Аналогичные проблемы и с пулом стейблкоинов Uniswap, где торговые пары не стейблкоинов могут столкнуться с потерями от ликвидности, а другие меньшие DEX, даже если доходности выше, все равно вызывают опасения по поводу Rug Pull, что не соответствует принципам осторожного инвестирования в стейблкоины. Мы можем видеть, что на данный момент DeFi пулы стейблкоинов все еще в основном основываются на модели займов, самый классический 3Pool Curve (DAI USDT USDC) занимает лишь 20-е место по TVL.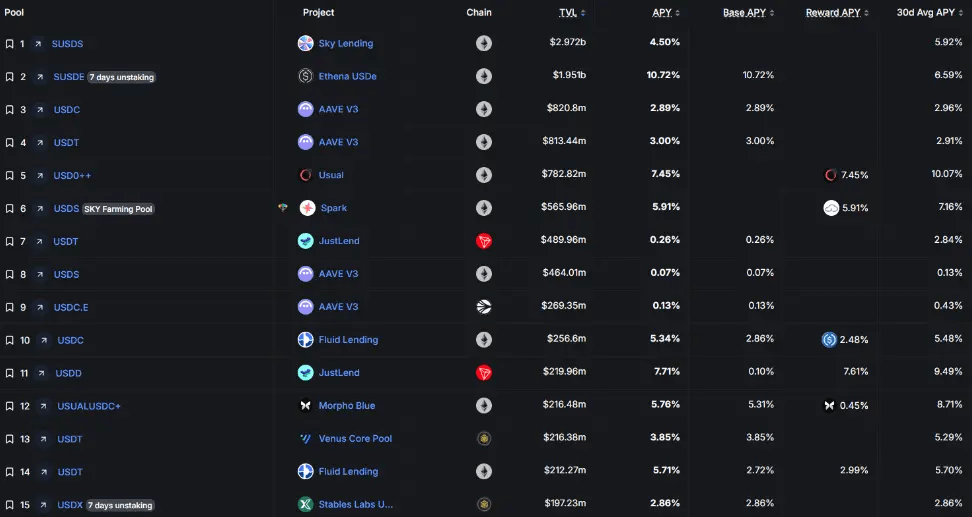
Рейтинг TVL стейблкоинов
Источник: https://defillama.com/yields?token=ALL_USD_STABLES
3. Доход от арбитража с нейтральным рынком:
Стратегии арбитража с нейтральным рынком долгое время широко применялись в профессиональных торговых учреждениях, путем одновременного удержания длинных (Long) и коротких (Short) позиций, что позволяет свести к нулю чистую рыночную экспозицию (Net Exposure) инвестиционного портфеля. В криптоиндустрии это в основном:
· Арбитраж ставок (Funding Rate Arbitrage): бессрочные контракты (Perpetual Futures) не имеют даты истечения, их цена поддерживается в соответствии с механизмом ставок и спотовыми ценами. Ставки должны регулярно выплачиваться, сокращая краткосрочную разницу цен между спотом и бессрочными контрактами.
· Когда цена бессрочного контракта выше спотовой цены (премия), длинные позиции платят коротким, ставка положительная.
· Когда цена бессрочного контракта ниже спотовой цены (дисконт), короткие позиции платят длинным, ставка отрицательная.
· Исторические данные о просадках показывают, что вероятность положительной ставки долгое время превышает вероятность отрицательной. Таким образом, доход в основном поступает от покупки спота в положительных сценариях ставок, продажи бессрочного контракта и получения платы от длинной позиции.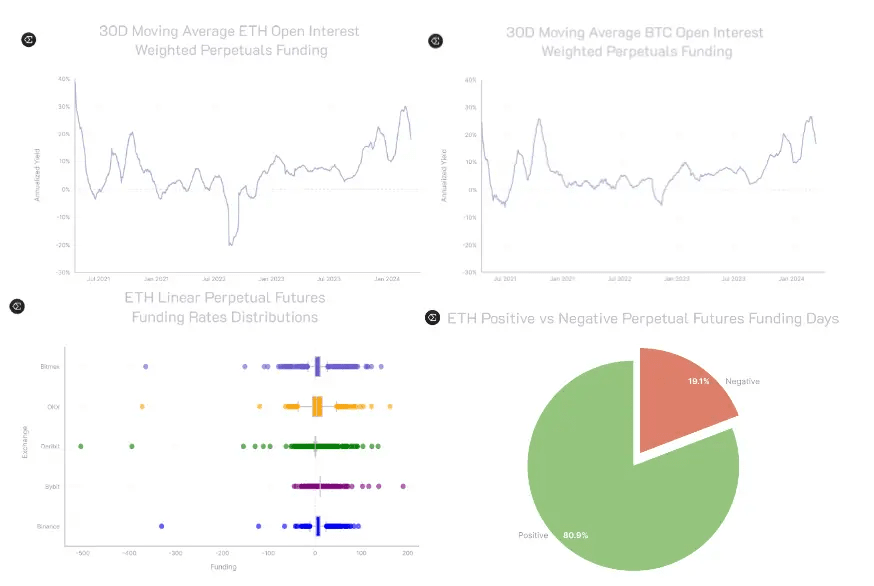 · Арбитраж спота и фьючерсов (Cash-and-Carry Arbitrage): арбитраж использует ценовые различия между спотовыми (Spot) и фьючерсными (Futures) рынками, хеджируя позиции для обеспечения прибыли. Основная концепция — это «базис» (Basis), то есть разница между фьючерсной ценой и спотовой ценой. Обычно операции ведутся на рынках с премией (Contango, фьючерсная цена выше спотовой) или дисконтом (Backwardation, фьючерсная цена ниже спотовой). Арбитраж спота и фьючерсов подходит для инвесторов с большим объемом капитала, которые могут принять период блокировки и настроены на сужение базиса.
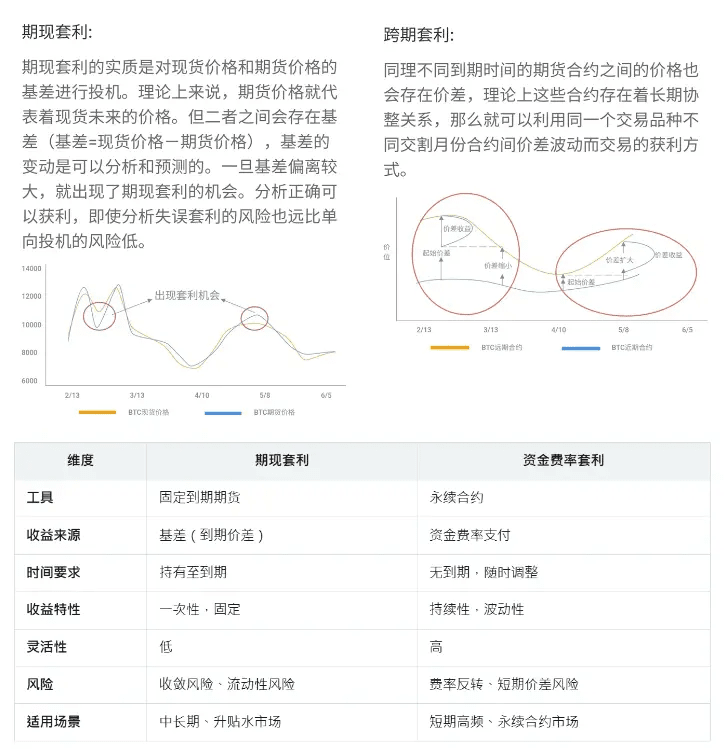
· Арбитраж через перенос между биржами: использование ценовых различий между различными биржами для создания нейтральной позиции; это был основной способ арбитража в криптоиндустрии на ранних этапах, но сейчас спреды между основными торговыми парами на различных биржах стали очень маленькими, что требует автоматизации с помощью скриптов и больше подходит для высоковолатильных рынков и маломасштабных токенов, порог входа для розничных инвесторов высок, можно обратиться к платформе Hummingbot.
· Кроме того, на рынке существуют арбитражные модели треугольного арбитража, кросс-чейн арбитража, кросс-пул арбитража и т.д., которые не будут дополнительно обсуждаться в данной статье.
Стратегии арбитража с нейтральным рынком, из-за их высокой профессиональной сложности, в основном ограничены профессиональными инвесторами. Тем не менее, появление Ethena в текущем цикле перенесло «арбитраж ставок» на блокчейн, позволяя обычным пользователям участвовать.
Пользователи, вносящая stETH в протокол Ethena, получат равное количество токенов USDe, одновременно открывая эквивалентную короткую позицию на централизованной бирже для хеджирования и получения положительной ставки. Согласно исторической статистике, более 80% времени ставки положительные, а в негативных сценариях Ethena будет компенсировать убытки за счет резервов; более 65% доходов протокола Ethena хеджируется за счет ставок, также есть часть доходов от Staking Ethereum, доходов от займов на блокчейне или бирже (35%) как дополнительный доход; кроме того, активы пользователей хранятся у третьих сторон (OES) и регулярно предоставляются аудиторские отчеты, что эффективно изолирует риски платформы биржи.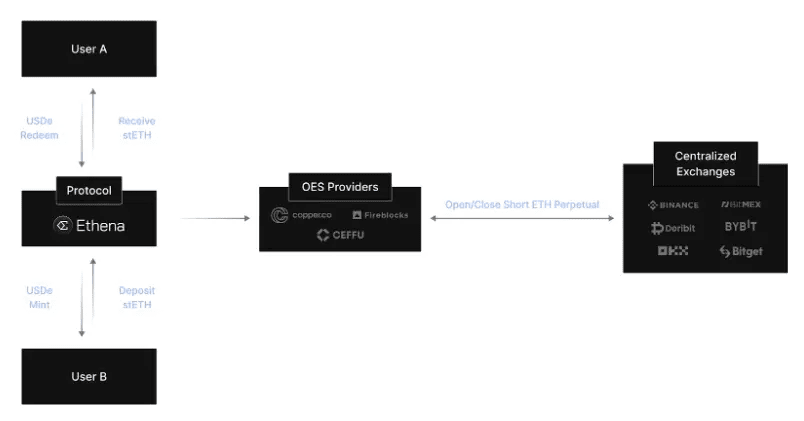 Что касается рисков Ethena, помимо инцидентов на платформе биржи и у депозитарных учреждений, проблем безопасности смарт-контрактов или отклонения от привязанных активов, более важным является основной вопрос «убытков в условиях долгосрочных отрицательных ставок и невозможности покрытия резервами», согласно историческим данным о просадках, мы можем понять, что такая вероятность невелика, даже если это произойдет, это означает, что общепринятая стратегия «арбитраж ставок» будет недействительна. Поэтому, при условии, что команда не совершает злонамеренных действий, протокол Ethena не столкнется с моделью «смертельной спирали» алгоритмических стейблкоинов Terra, а скорее возможным будет снижение доходности за счет субсидий токенов до нормального уровня арбитражной доходности.
В то же время мы не можем не признать, что Ethena обеспечила максимальную прозрачность данных, на официальном сайте можно четко просмотреть историческую доходность, ставки, позиции на различных биржах и ежемесячные аудиторские отчеты, что лучше, чем другие продукты арбитража ставок на рынке.
Кроме модели «арбитража ставок» Ethena, биржа Pionex также предлагает стабильные финансовые продукты в рамках модели «арбитража сроков». К сожалению, кроме Ethena, на данный момент на рынке не так много продуктов арбитража с нейтральным рынком, в которые могут участвовать розничные клиенты с низким порогом входа.
4. Доход от проектов RWA с американскими облигациями (US Treasury Bills)
Цикл повышения ставок Федеральной резервной системы в 2022-2023 годах привел к тому, что долларовые ставки превышают 5%, даже сейчас, когда они постепенно снижаются, долларовые ставки выше 4% по-прежнему являются редким активом, обеспечивающим высокую безопасность и доходность в традиционной финансовой сфере. Бизнес RWA имеет высокие требования к соблюдению норм и сложные операционные модели, при этом американские облигации как стандартизированный актив с высоким объемом сделок являются одним из немногих RWA продуктов, логика которых оправдана.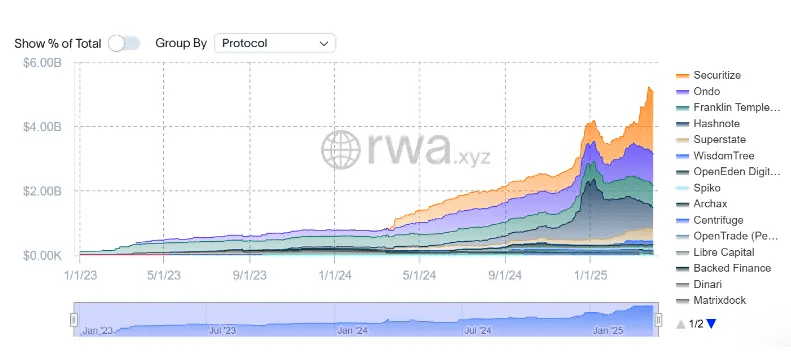 USDY от Ondo, основанный на американских облигациях, ориентируется на розничных клиентов, а OUSG — на квалифицированных институциональных клиентов, доход составляет 4.25%; в области многопоточной поддержки и экосистемных приложений он является лидером в сегменте RWA, но в плане соблюдения норм несколько уступает FOBXX от Franklin Templeton и BUIDL от BlackRock; в этом цикле выделяется протокол Usual, который на основе корзины американских облигаций добавил ликвидные токены USD0++, аналогично тому, как Lido делает для стейкинга Ethereum, предоставляя ликвидность для четырехлетних американских облигаций и позволяя участвовать в ликвидности стейблкоинов или в пуле займов для получения дополнительного дохода.
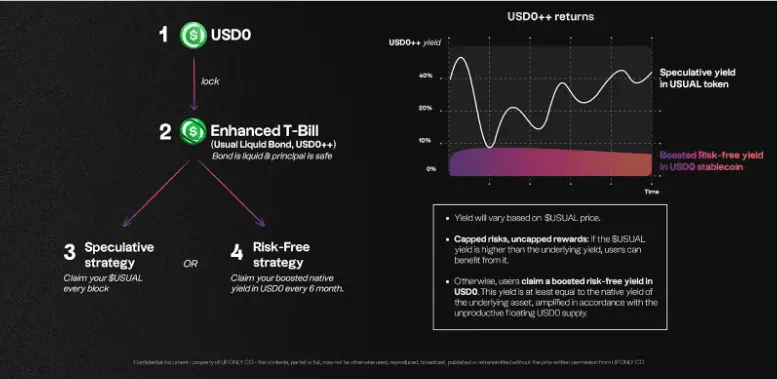 Следует особо отметить, что доход большинства проектов RWA с американскими облигациями стабилен около 4%, тогда как более высокая доходность пула стейблкоинов Usual в основном происходит от субсидий токенов Usual, стимулов Pills (Point), ликвидности и других спекулятивных дополнительных доходов, что не является устойчивым. Как самый полный проект RWA с американскими облигациями в экосистеме DeFi, он в будущем все еще сталкивается с риском медленного снижения доходности, но не до уровня краха.
Хотя изменение механизма выкупа USD0++ в начале 2025 года привело к отклонению цен и событиям распродажи, причина заключалась в несоответствии его облигационной природы и рыночных ожиданий, а также в ошибках управления, но его механика ликвидности как отраслевое новшество все же заслуживает внимания для других проектов RWA с американскими облигациями.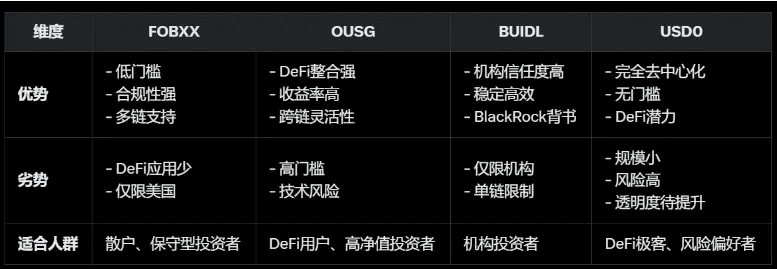 5. Структурированные продукты (Structured Product)
В настоящее время на большинстве централизованных бирж популярны структурированные продукты и стратегии двойной валюты, которые основаны на торговле опционами, таких как стратегии Sell Put или Sell Call, чтобы «заработать премию за опционы». Стейблкоины, denominated in U, в основном основаны на стратегии Sell Put, доход поступает от премий, выплачиваемых покупателем опциона, то есть заработка на стабильных USDT опционах или покупки BTC или ETH по более низкой целевой цене.
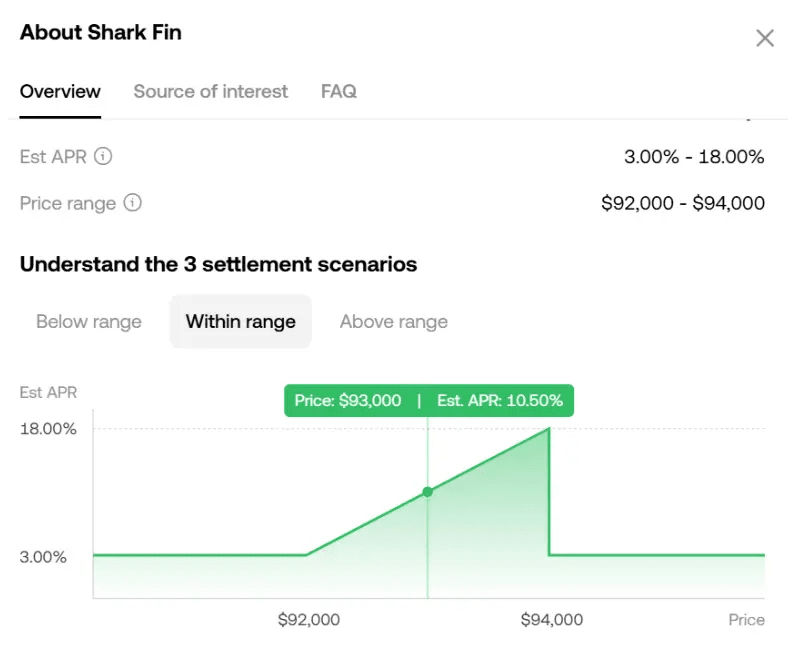
На практике стратегия продажи опционов больше подходит для колеблющихся рынков, целевая цена Sell Put — нижний предел диапазона колебаний, целевая цена Sell Call — верхний предел диапазона колебаний; для одностороннего роста рынка доходность от премии ограничена и легко упустить, поэтому более целесообразно выбрать Buy Call; для одностороннего падения рынка Sell Put может легко привести к состоянию, когда вы покупаете на полпути и продолжаете терпеть убытки. Для новичков в торговле продажей опционов легко попасть в ловушку, стремясь к краткосрочным «высоким доходам от опционов», игнорируя риски, связанные с резким падением цен токенов, но при установке слишком низкой целевой цены доходность от премий недостаточно привлекательна. Основываясь на многолетнем опыте торговли опционами, я использую стратегию Sell Put, чтобы установить более низкую целевую цену, когда страх падения рынка охватывает, чтобы получить высокие доходы от премий, а в период роста рынка выбрать более привлекательные доходности от краткосрочных займов на бирже.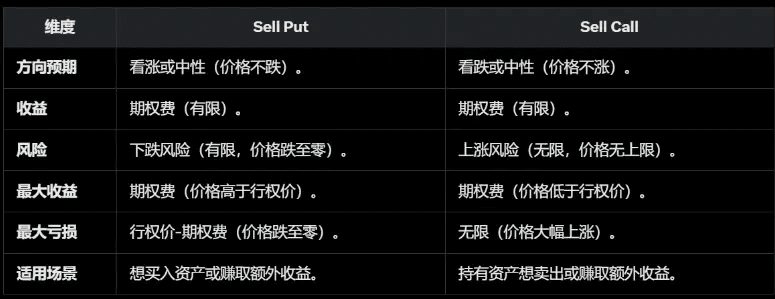 Что касается недавней популярной стратегии Shark Fin для защиты капитала, используемой такими биржами, как OKX, она использует стратегию Bear Call Spread (Sell Call с получением премии + Buy Call с более высокой ценой исполнения для ограничения роста) + Bull Put Spread (Sell Put с получением премии + Buy Put с более низкой ценой исполнения для ограничения падения), что позволяет всему набору опционов зарабатывать на премиях в диапазоне, а за пределами диапазона покупки и продажи опционов взаимно хеджируют без дополнительного дохода, что является подходящим вариантом U-ориентированных финансовых решений для пользователей, ориентированных на безопасность капитала и не стремящихся к максимизации доходов от опционов или токенов.
 Зрелость опционов на блокчейне требует дальнейшей разработки, Ribbon Finance когда-то был ведущим протоколом опционов, Opyn и Lyra Finance также являются ведущими платформами для торговли опционами на блокчейне, но их популярность уже ушла.
6. Токенизация доходов (Yield Tokenization)
Протокол Pendle, который стал знаковым в этом цикле, начался в 2020 году с фиксированных ставок по займам и завершился в 2024 году токенизацией доходов, позволяя пользователям разделять доходные активы на разные компоненты, чтобы зафиксировать фиксированный доход, спекулировать на будущем доходе или хеджировать риски дохода.
· Стандартизированные токены дохода SY (standardized yield tokens) могут быть разделены на основной токен PT и токен дохода YT.
· PT (Principal Token): представляет собой основную часть активов, которую можно выкупить по 1:1 в момент истечения.
· YT (Yield Token): представляет собой часть будущих доходов, со временем снижается, а по истечении срока ее стоимость становится нулевой.
Основные стратегии торговли Pendle:
· Фиксированный доход: держание PT до срока дает фиксированный доход, подходит для консервативных инвесторов.
· Спекуляция на доходах: покупка YT с надеждой на рост будущих доходов, подходит для рисковых инвесторов.
· Хеджирование рисков: продажа YT для фиксации текущих доходов и защиты от рыночного падения.
· Предоставление ликвидности: пользователи могут вносить PT и YT в пул ликвидности, зарабатывая на торговых сборах и вознаграждениях PENDLE.
В настоящее время их основной стейблкоин-пул, помимо доходов от основных активов, также включает спекулятивные доходы YT, доходы от LP, стимулы токенов Pendle, Points и другие меры стимулирования, делая общую доходность значительной. Одним из недостатков является то, что высокодоходные пулы Pendle обычно имеют относительно короткие сроки, их нельзя сравнить с стейкингом или ликвидностью, или пулом займов, требуя постоянных операций на блокчейне для смены доходных пулов.
7. Продукты дохода от корзины стейблкоинов:
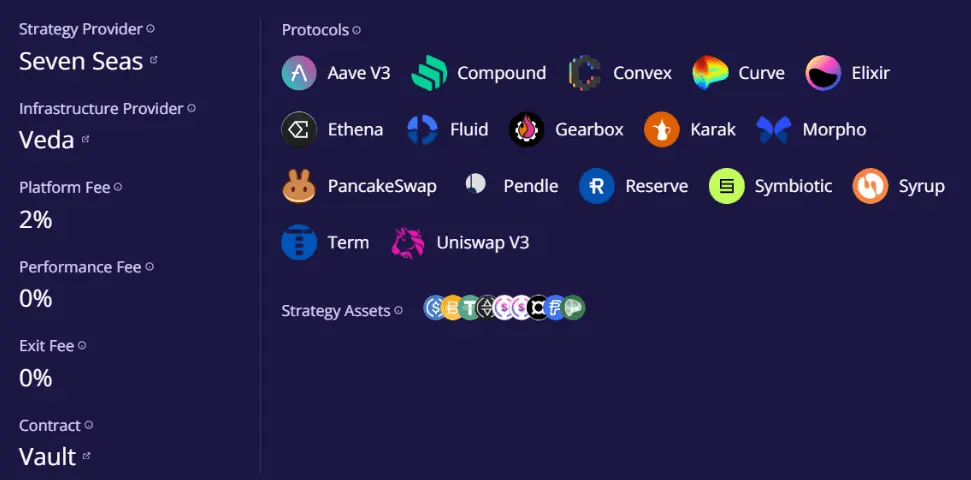
Ether.Fi как ведущий протокол Liquid Restaking, активно адаптировался к изменениям и запустил множество продуктов дохода в BTC, ETH и стейблкоинах после того, как сектор Restaking вышел на насыщение.
В их стейблкоин-пуле Market-Neutral USD они предлагают пользователям разнообразные продукты дохода, такие как заемные операции (Syrup, Morpho, Aave), ликвидное фермерство (Curve), арбитраж ставки (Ethena), токенизацию доходов (Pendle) и другие. Для пользователей, стремящихся к стабильным доходам на блокчейне, с недостатком капитала и нежелающих часто проводить операции, это является разумным способом сочетания высокой доходности и диверсификации рисков.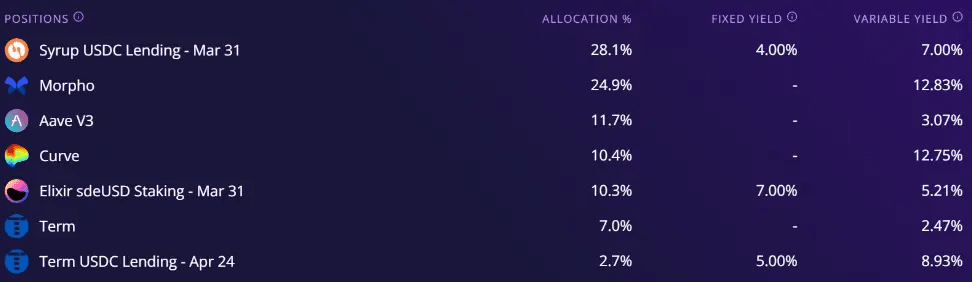
 8. Доход от стейблкоин Стейкинга:
Активы стейблкоинов не обладают свойствами стейкинга, как ETH и другие POS блокчейны, однако команда Arweave запустила сеть AO, принимая стейкинг stETH и DAI в модели Fair Launch, причем стейкинг DAI обеспечивает наивысшую эффективность капитала AO. Мы можем отнести такие модели стейкинга стейблкоинов к альтернативным моделям дохода, что позволяет зарабатывать дополнительные токены AO, обеспечивая безопасность активов DAI, что несет в себе определенные риски, связанные с развитием сети AO и неопределенностью цен токенов.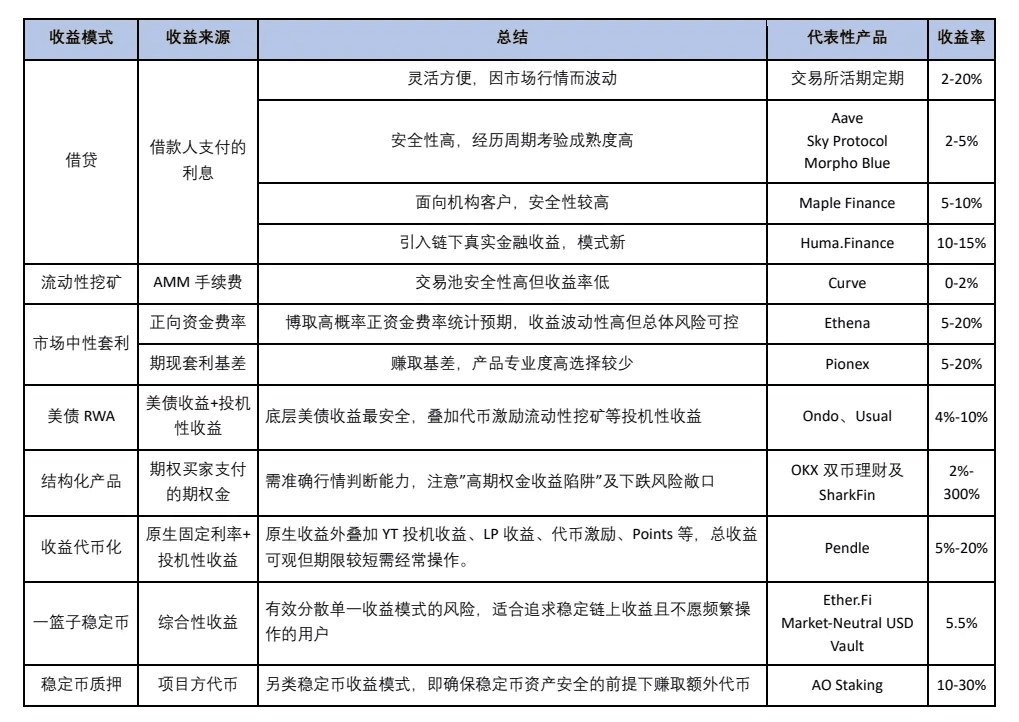 Таким образом, мы можем подвести итог текущим основным моделям дохода стейблкоинов на крипторынке, как показано в таблице выше. Активы стейблкоинов — это рынок, наиболее знакомый работникам криптоиндустрии, но также и наиболее легко игнорируемый, понимание источников дохода стейблкоинов и разумное распределение активов может помочь уверенно справляться с рисками неопределенности на крипторынке.

Статья
Исследование: Руководство по доходам от стейблкоинов. Какой из 8 типов лучший?


--