


Автор: ChandlerZ, Foresight News
В апреле 2025 года крипторынок снова погрузился в кровавую резню. Правительство Трампа снова применило тарифные меры, глобальные финансовые рынки резко изменили свои настроения. Биткойн за два дня упал более чем на 10%, а Эфириум упал на 20% за короткий период, с ликвидацией на сумму 1,6 миллиарда долларов за 24 часа. Как и в нескольких предыдущих исторических падениях, эта сцена снова вызвала коллективное беспокойство: «Это конец или начало нового обвала?»
Но если мы взглянем на историю крипторынка, мы увидим, что это не первый раз, когда все думают, что «на этот раз все кончено». На самом деле каждое крайнее беспокойство — это всего лишь уникальная рябь на кривой этого актива. С «312» до «519», с международной финансовой паники 2020 года до цепной реакции, вызванной крахом кредита FTX, и до нынешнего кризиса тарифов.
Сценарии на рынке постоянно повторяются, но память инвесторов всегда коротка.
В этой статье на основе реальных данных будет реконструирована «рыночная сцена» четырех исторических падений, сравнивающих размеры падения, индикаторы настроения и макроэкономический контекст, стремясь извлечь из этих экстремальных моментов закономерности, которые можно использовать для анализа и прогнозирования: как крипторынок выдерживает риск? Как он неоднократно пересматривает свою нарратив в условиях системных потрясений?
Обзор исторических падений: знакомый сценарий, разные триггеры
За последние пять лет крипторынок пережил как минимум четыре системных падения, каждое из которых, хотя и имеет разные триггеры, вызвало резкие ценовые корректировки и цепные реакции на блокчейне и вне его.
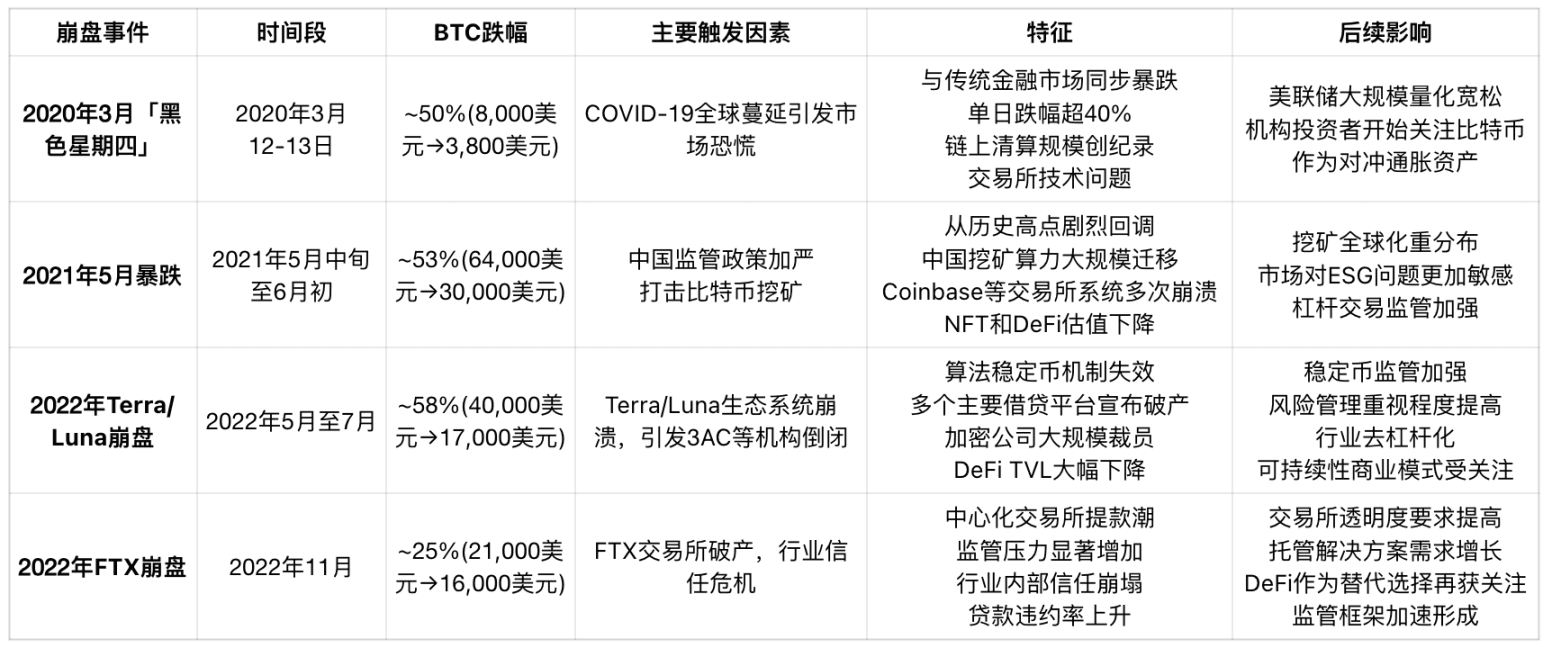
Согласно данным, «312» по-прежнему остается самым жестоким падением в истории, цена BTC и ETH в тот день упала более чем на 50%. В тот момент общая сумма ликвидаций составила 2.93 миллиарда долларов, более 100 000 человек столкнулись с ликвидацией, а максимальная сумма одной ликвидации составила 58.32 миллиона долларов. Масштабы ликвидации показывают, что участники рынка в то время в значительной степени использовали высокий кредитный рычаг (например, 10 раз или даже больше), и при быстром падении цен механизм принудительной ликвидации сработал, что еще больше усилило давление на распродажу и вызвало порочный круг.
В то же время драматическая операция BitMEX по «выключению сети» приостановила торговлю, раскрывая уязвимость рыночной ликвидности. В это время другие торговые платформы также находились в хаосе, ценовые различия биткойна между платформами достигали 1000 долларов, а арбитражные роботы выходили из строя из-за задержек в торговле и перегрузки API. Эта ликвидностная криза привела к резкому сокращению глубины рынка, покупательские ордера практически исчезли, а давление на продажу полностью доминировало.
BitMEX, как платформа с наибольшим объемом коротких позиций на тот момент, фактически стала «спасательным кругом» для цены биткойна, не дав ей упасть до нуля. Если бы BitMEX не приостановила торги, истощение глубины могло бы вызвать мгновенное падение цены до почти нуля, что дополнительно вызвало бы цепную реакцию краха на других платформах.
Эффект домино под черным лебедем
«312» не является изолированным феноменом на крипторынке, а является отражением глобального системного кризиса в начале 2020 года.
Паническое обрушение на глобальных фондовых рынках
С момента достижения исторического максимума в 9838 пунктов 19 февраля 2020 года индекс Nasdaq резко упал, когда пандемия COVID-19 распространилась по всему миру. В марте американские акции подряд испытали редкие прерывания торгов, трижды срабатывала механизм прерывания: 9, 12 и 16 марта, при этом 12 марта индекс S&P 500 упал на 9,5%, что стало крупнейшим однодневным падением с черного понедельника 1987 года, индекс страха VIX взлетел до исторического рекорда 75.47. Тем временем три основных европейских индекс (Германия, Великобритания, Франция) и азиатские рынки (Никкей, Ханг Сенг) одновременно вошли в технический медвежий рынок, по крайней мере в 10 странах индексы акций упали более чем на 20%.
Системная распродажа на глобальном капиталов рынке быстро распространилась на все рисковые активы, криптоактивы, такие как биткойн и эфириум, также подверглись безразличной распродаже на этом фоне, риск аппетита на рынке резко снизился, а «финансовая резонанс» между криптовалютами и традиционными активами стал высоко синхронизированным.
Кровопролитие на рынке товаров
Традиционный товарный рынок также полностью потерпел поражение в этом кризисе. 6 марта 2020 года OPEC и Россия не смогли договориться о соглашении о сокращении производства, после чего Саудовская Аравия сразу же начала ценовую войну, объявив о увеличении производства и снижении цен на нефть, что привело к обрушению мирового энергетического рынка. 9 марта цена американской нефти (WTI) упала на 26%, что стало крупнейшим падением с войны в Персидском заливе в 1991 году; 18 марта WTI упала ниже 20 долларов. Контроль над «кровью мировой экономики» потерян, что усилило опасения инвесторов о глубоком спаде мировой экономики.
Кроме того, товары, такие как золото, медь и серебро, также резко упали, что указывает на то, что «традиционные активы-убежища» в начале кризиса также не смогли защитить от падения рынка, а паника с ликвидностью постепенно нарастала.
Кризис ликвидности в долларах и парадокс активов-убежищ
На фоне коллективного падения цен на активы долларовая ликвидностная криза быстро обострилась. Инвесторы стремятся продать различные активы в обмен на наличные доллары, что привело к резкому росту индекса доллара (DXY) с 94.5 до 103.0 в середине марта, что стало новым трехлетним рекордом. Это явление «наличные — король» привело к безразличной распродаже всех рисковых активов, и биткойн также не избежал этого.
Это кризис, в котором сосредоточены сокращения ликвидности, разрушение кредитов и эмоциональные паники, границы между традиционным и крипторынком в этот момент полностью стерты.
Политический удар: китайский шок в мае 2021 года
В мае 2021 года крипторынок понес серьезные потери. После достижения исторического максимума в 64 000 долларов в начале мая цена биткойна за короткий период упала до 30 000 долларов, максимальное падение составило более 53%. Это падение не было вызвано системными сбоями на блокчейне и не подвергалось непосредственному влиянию макроэкономического цикла, а было вызвано серией жестких регуляторных мер, принятых правительством Китая.
18 мая Государственный совет Китая по финансовой стабильности и развитию четко заявил о необходимости «борьбы с майнингом и торговлей биткойнами», и на следующий день несколько провинций начали вводить меры по регулированию майнинга, включая Внутреннюю Монголию, Цинхай и Сычуань, основные районы вычислительных мощностей. Множество шахт было вынуждено закрыться, и вычислительные мощности быстро покинули глобальную сеть, что привело к падению вычислительных мощностей биткойна на 50% за два месяца.
В то же время банковские счета отечественных торговых платформ подверглись проверке, каналы OTC ужесточились, что вызвало давление на возврат средств. Хотя основные биржи начали выходить с китайского рынка с 2017 года, «высокое давление политики» все еще вызвало у глобальных инвесторов стремление к безопасности.
На уровне блокчейна интервал между блоками у майнеров значительно увеличился, время подтверждения одного блока возросло с 10 минут до более 20 минут, перегрузка сети вызвала резкий рост тарифов на переводы. В то же время индикаторы настроения на рынке резко упали, криптоиндекс страха и жадности вошел в зону «крайнего страха», беспокойство инвесторов по поводу постоянного ужесточения политических мер стало доминирующей силой в краткосрочной перспективе.
Этот раунд падений — это первый случай, когда крипторынок столкнулся с «государственным давлением», вызвавшим процесс восстановления доверия. В долгосрочной перспективе перемещение вычислительных мощностей неожиданно способствовало увеличению доли вычислительных мощностей в Северной Америке, став ключевым моментом трансформации географической структуры майнинга биткойнов.
Системное цепное падение: кризис доверия Terra/Luna и DeFi
В мае 2022 года алгоритмическая стабильная монета UST в экосистеме Terra потеряла привязку, что привело к «леймановскому моменту» в мире децентрализованных финансов. В то время биткойн медленно падал с 40 000 долларов в начале года до около 30 000 долларов, и с выходом UST механизм потерял свою эффективность, цена Luna за несколько дней обнулилась, экосистема DeFi быстро потерпела неудачу, цена BTC упала до 17 000 долларов, весь период корректировки продолжался до июля, максимальное падение составило 58%.
UST изначально была крупнейшей алгоритмической стабильной монетой в криптомире, и ее стабильный механизм зависел от Luna как обеспечительного актива. Когда рынок начал сомневаться в стабильности UST, паника быстро распространилась. С 9 по 12 мая UST продолжала терять привязку, цена Luna за несколько дней упала с 80 долларов до менее 0.0001 доллара, и вся экосистема рухнула за пять дней.
Поскольку Luna Foundation Guard ранее использовала более 1 миллиарда долларов запасов биткойнов для поддержки стабильности курса UST, но в конечном итоге не смогла предотвратить крах, эта часть активов BTC усилила давление на рынок во время распродажи. В то же время многие DeFi проекты в экосистеме Terra (Anchor, Mirror) обнулили свои TVL на блокчейне, пользователи понесли тяжелые финансовые потери.
Этот крах вызвал цепную реакцию: крупный криптохедж-фонд Three Arrows Capital (3AC) имел значительные позиции, связанные с UST и Luna, и после краха его финансовая цепочка разорвалась; вскоре после этого несколько платформ CeFi, таких как Celsius, Voyager и BlockFi, также столкнулись с кризисом ликвидности и в конечном итоге подали заявления о банкротстве.
На уровне блокчейна объем переводов ETH и BTC резко возрос, инвесторы пытались выйти из всех высокорисковых DeFi-протоколов, что привело к резкому падению глубины нескольких ликвидных пулов на блокчейне, а проскальзывание DEX резко возросло. Весь рынок вошел в состояние крайнего страха, индекс страха и жадности упал до самого низкого уровня за последние годы.
Это глобальная корректировка модели доверия внутри криптоэкосистемы, которая подрывает жизнеспособность «алгоритмической стабильной монеты» как финансового центра, одновременно побуждая регулирующие органы пересмотреть рисковые категории «стабильных монет». Впоследствии такие стабильные монеты, как USDC и DAI, постепенно подчеркивали прозрачность залога и механизмы аудита, а рыночные предпочтения также явно сместились от «стимулов доходности» к «безопасности залога».
Крах доверия: кризис вне цепи, вызванный крахом FTX
В ноябре 2022 года централизованная биржа FTX, известная как «якорь доверия для институтов», внезапно рухнула, став одним из самых шокирующих «черных лебедей» в истории криптоиндустрии после Mt.Gox. Это был крах внутреннего механизма доверия, который непосредственно подорвал кредитную основу всей криптофинансовой экосистемы.
Событие началось с утечки баланса Alameda, раскрывающей, что она владеет большим количеством своих собственных токенов FTT в качестве обеспечительных активов, что вызвало широкое сомнение в качестве активов и платежеспособности. 6 ноября CEO Binance Чжао Чанпэнг публично заявил, что он продаст свои позиции в FTT, что быстро привело к падению цены FTT и вызвало паническое снятие средств у пользователей вне цепи. Менее чем через 48 часов платформа FTX столкнулась с кризисом ликвидности и не смогла вернуть клиентские средства, в конечном итоге подала заявление о банкротстве.
Обвал FTX напрямую снизил цену биткойна с 21 000 долларов до 16 000 долларов, за семь дней падение составило более 23%; Эфириум упал с уровня около 1600 долларов до менее 1100 долларов. За 24 часа сумма ликвидации превысила 700 миллионов долларов, хотя и не достигла масштаба «312», но поскольку этот кризис произошел вне цепи и затронул несколько основных платформ, потеря доверия была гораздо больше, чем могла бы отразить единичная цена.
На уровне блокчейна объем обмена USDT и USDC резко возрос, пользователи начали покидать биржи и переводить активы в кошельки с самоуправлением. Активные адреса холодного кошелька достигли исторического максимума, а фраза «Не ваши ключи, не ваши монеты» стала главной темой на социальных платформах. Тем временем экосистема DeFi в этом кризисе осталась относительно стабильной, такие блокчейн-протоколы, как Aave, Compound и MakerDAO, не столкнулись с системными рисками при условии прозрачности механизма ликвидации и достаточности обеспечения активов, что отражает предварительное подтверждение способности децентрализованной структуры к устойчивости.
Более глубокий смысл заключается в том, что крах FTX вызвал переосмысление глобальными регулирующими органами системных рисков крипторынка. SEC, CFTC США и финансовые регуляторы многих стран начали расследования и слушания, что привело к тому, что такие вопросы, как «прозрачность биржи», «доказательство резервов» и «аудит вне цепи», стали основными темами повестки дня.
Этот кризис больше не ограничивается «колебаниями на уровне цен», а является全面 передача «жезла доверия». Он заставляет криптоиндустрию вернуться с поверхностного ценового оптимизма к основным принципам управления рисками и прозрачности.
Системное давление, вызванное тарифным кризисом 2025 года
В отличие от внутренних кризисов криптоиндустрии, таких как крах FTX, недавнее падение рынка, вызванное введением Трампом «минимальных базовых тарифов», вновь продемонстрировало глобальные характеристики периода «312». Это не крах какой-либо платформы или неуправляемость какого-либо актива, а системная финансовая паника, вызванная макроуровне геополитическими конфликтами, радикальными изменениями в структуре глобальной торговли и неопределенностью в денежно-кредитной политике.
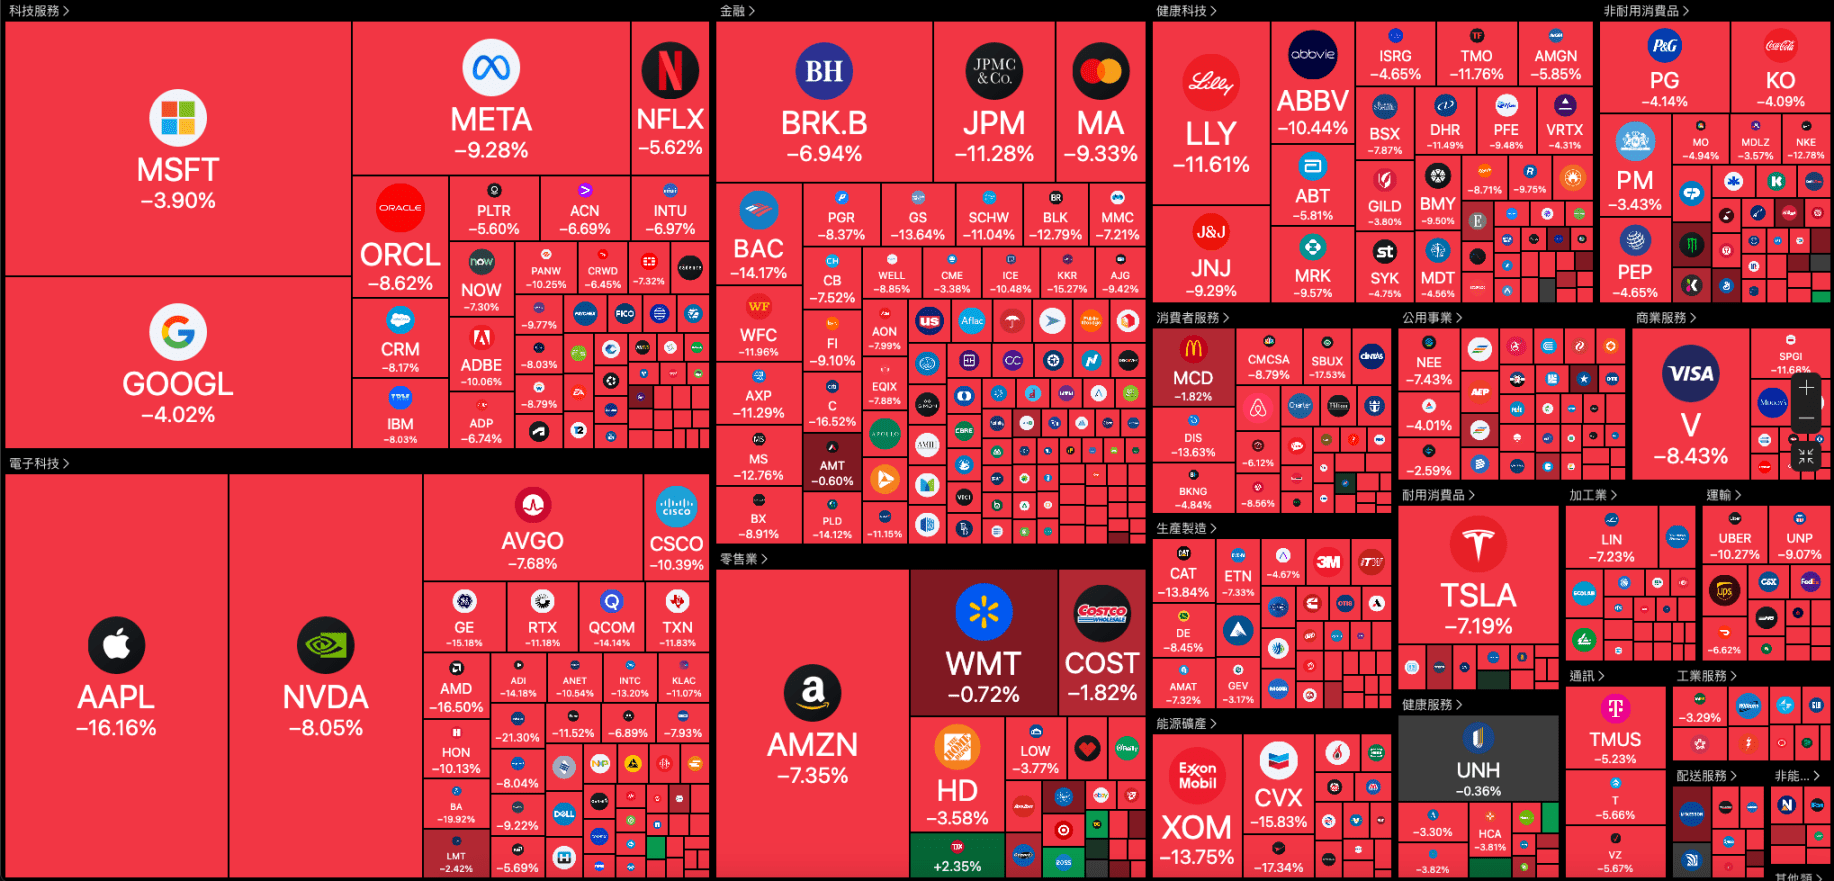
7 апреля американские акции продолжили падение, акции технологического сектора и сектора чипов резко упали, NVIDIA упала более чем на 7%, Tesla упала почти на 7%, Apple упала более чем на 6%, Amazon и AMD упали более чем на 5%, Intel и ASML упали более чем на 3%. Акции, связанные с блокчейном, также упали, Coinbase упала примерно на 9%, Canaan Creative упала примерно на 9%.
Что интересно, когда на рынке появились слухи о том, что Трамп рассматривает возможность приостановки тарифов на 90 дней для некоторых стран, индекс S&P 500 сначала упал более чем на 4.7%, а затем поднялся почти на 3.9%; индекс Dow Jones сначала упал более чем на 4.4%, а затем вырос более чем на 2.3%; индекс Nasdaq сначала упал почти на 5.2%, а затем вырос более чем на 4.5%; BTC поднялся и преодолел 81 000 долларов.
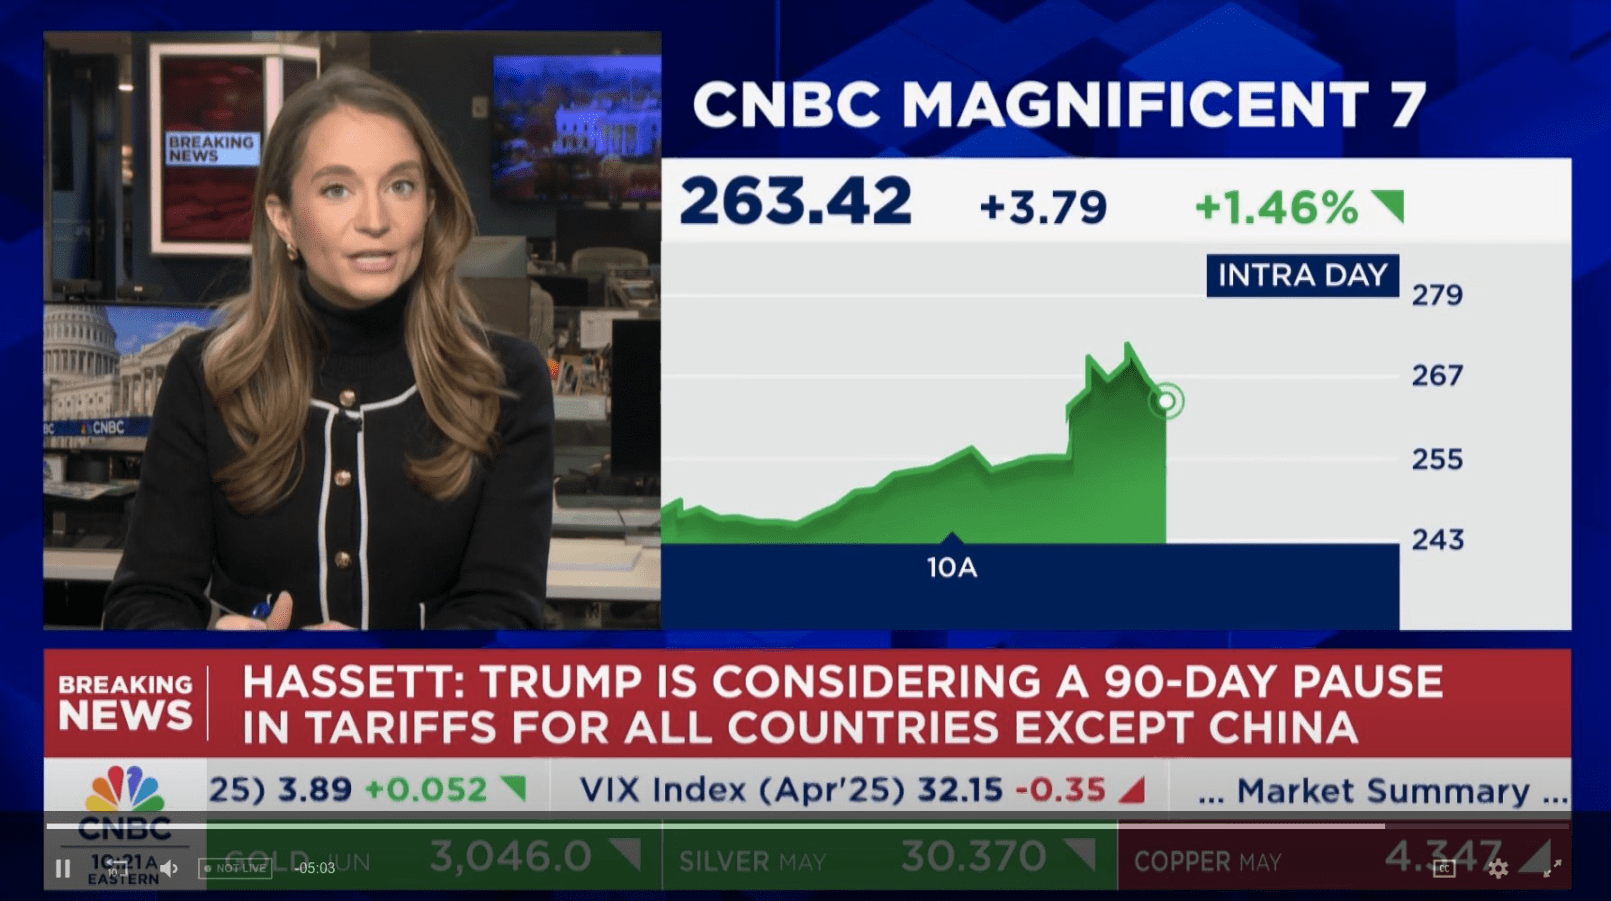
Затем Белый дом сообщил CNBC, что любые утверждения о (приостановке) тарифов на 90 дней являются «фейковыми новостями», и глобальные капиталов рынков снова упали. Это показывает давление тарифной политики Трампа на глобальные финансовые рынки.
Пережив несколько крахов: причины рисков, пути передачи и рыночная память
От «312» до «торговой войны с тарифами» крупные падения на крипторынке различных событий рисуют разные типы системного давления, с которыми сталкивается этот новый класс активов. Эти крахи не только отличаются по «размерам падения», но и отражают эволюцию крипторынка в таких аспектах, как структура ликвидности, кредитные модели, макро-связи, чувствительность к политике и другие.
Ключевое различие заключается в изменении «уровня» источников риска.
Крах «312» в 2020 году и тарифный кризис 2025 года оба являются результатом краха, управляемого «внешними системными рисками», и рынок, движимый эмоциями «наличные — король», привел к коллективной распродаже активов на цепи и вне ее, что является крайним проявлением взаимосвязанности глобальных финансовых рынков.
События FTX и Terra/Luna отражают кризис «внутреннего кредита/механизма», выявляя структурную уязвимость централизованных и алгоритмических систем; давление китайской политики является концентрацией геополитического давления, показывая, как криптосеть отвечает на суверенные силы.
Однако помимо этих различий есть и некоторые общие черты, которые стоит отметить:
Во-первых, «эмоциональный рычаг» крипторынка очень высок. Каждая коррекция цен быстро усиливается через социальные медиа, рынок заемного капитала и панические реакции на блокчейне, формируя эффект падения.
Во-вторых, передача рисков между блокчейном и вне цепи становится все более тесной. От краха FTX до ликвидации китов на блокчейне в 2025 году, внецепные кредитные события больше не ограничиваются «проблемами биржи», а могут передаваться на блокчейн, и наоборот.
В-третьих, адаптивность рынка усиливается, но структурная тревога также нарастает. DeFi проявляет устойчивость в кризисе FTX, но в крахе Terra/Luna вскрываются логические уязвимости; данные на блокчейне становятся все более открытыми и прозрачными, но крупные ликвидаторы и манипуляции китов по-прежнему часто вызывают резкие колебания.
В конце концов, каждое падение способствует «взрослению» крипторынка, не делая его более стабильным, а делая его более сложным. Более высокие инструменты заемного капитала, более умные модели ликвидации и более сложные игровые роли означают, что в будущем падений будет не меньше, но понимать их нужно будет глубже.
Стоит отметить, что каждое падение не завершает крипторынок. Напротив, оно способствует более глубокой перестройке рынка на структурном и институциональном уровне. Это не означает, что рынок станет более стабильным, наоборот, увеличение сложности часто означает, что в будущем падений будет не меньше. Но понимание таких резко колеблющихся цен на активы должно быть более глубоким, более системным и более совместимым с двойным измерением «внешних шоков» и «внутренних дисбалансов механизмов».
Эти кризисы учат нас не «что крипторынок в конечном итоге потерпит поражение», а что он должен постоянно искать свое место между глобальным финансовым порядком, концепцией децентрализации и механизмами рискованной игры.