


Автор: Ши Сюньцзюнь
Введение
Solana существует уже пять лет, из которых Jito (лидер инфраструктуры MEV на Solana) развивался менее трех лет, но его доля на рынке стремительно выросла с 15% до 95%. Можно сказать, что большинство сделок с мемами на Solana проходят через него!
Без рекламы, пожалуйста, читатели, устройте стулья, сохраните, дайте Ши Сюньцзюню глубоко понять основные принципы, и я постепенно открою вам:
Что такое Jito-solana? Почему он может занять рынок в течение 2 лет?
Сравнение основных механизмов Solana и Ethereum.
Почему ваши транзакции всегда попадают в ловушки?
Как будет развиваться структура MEV в Solana в будущем?
1, Что такое Jito-solana?
Конечно, на Solana не только Jito-solana (лидер с долей рынка 95%) занимается инфраструктурой MEV, но и другие, такие как Paladin, Deeznode, BlockRazor, BloxRoute, Galaxy, Nozomi и т.д., компании с различными подходами.
В статье будет рассмотрен путь развития ключевого лидера и технические принципы, а затем будут проанализированы плюсы и минусы этих компаний и их точки входа.
1.1, Хронология развития Jito
Во-первых, давайте посмотрим на его удивительную скорость развития доли рынка с помощью временной шкалы, обращая внимание на ставки и соответствующих партнеров.
Создано в конце 21 года.
Запущен в основной сети Solana в июне 22 года, в сентябре того же года было 200 валидаторов, охватывающих 15% доли стейкинга.
С 22 по 23 год, финансирование + итерации + сотрудничество с фондом Solana, клиент Jito был включен в официальные рекомендации.
TGE 23 года, стейкинг Jito приносит дополнительные доходы от MEV, формируя модель повторного стейкинга.
В первом квартале 24 года, из-за сильных протестов сообщества, закрыт канал передачи транзакций от jito-solana к jito-blockengine.
Во втором квартале 24 года сотрудничество с более чем 500 валидаторами, охватывающими 70% MEV на Solana, обработка 3 миллиардов транзакций в 24 году.
В первом квартале 25 года покрытие стейкинга достигло 94,71%. Сегодня важность кросс-цепного моста по-прежнему очевидна.
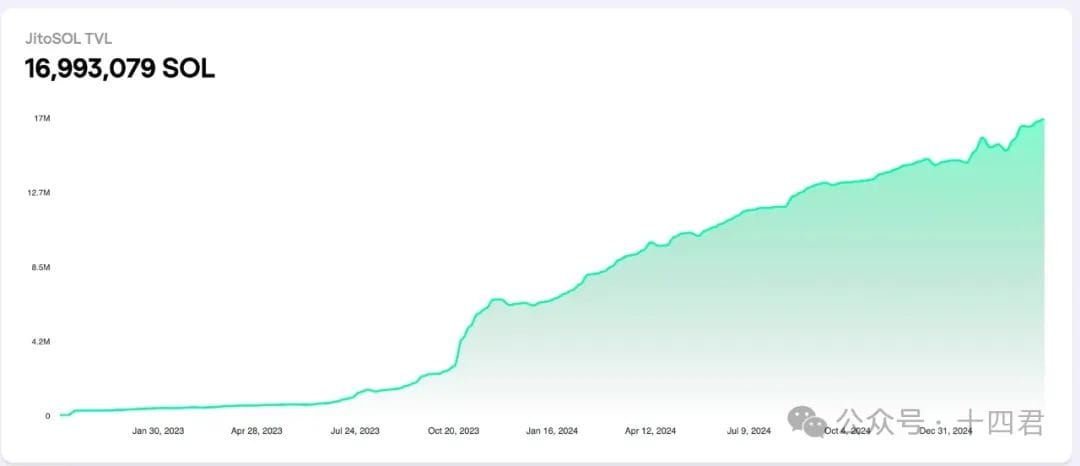
[Источник изображения: https://www.jito.network/zh/stats/]
Таким образом, можно сказать, что Jito является ведущей инфраструктурой в экосистеме MEV на Solana. За последние 3 года его развитие.
Создана прочная поддержка валидаторов Solana, что позволяет большинству транзакций проходить через систему jito.
Это его система потокового распределения, которая значительно снизила количество сбоев Solana.
Он позволяет ловцам получать высокую прибыль.
Это также позволяет валидаторам Solana дополнительно увеличивать доход от MEV на 30%, и это стабильный процесс.
Это он, изначально охотник на драконов, превратился в дракона и между охотником и драконом постоянно прыгает, иногда свирепо, иногда добродушно.
В нынешнем основном нарративе мемов на рынке стать универсальным игроком.
1.2, Какую систему построил Jito?
На самом деле это три основных сервиса: block-engine, jito-solana, jito-relayer. Их связь показана на следующем рисунке:
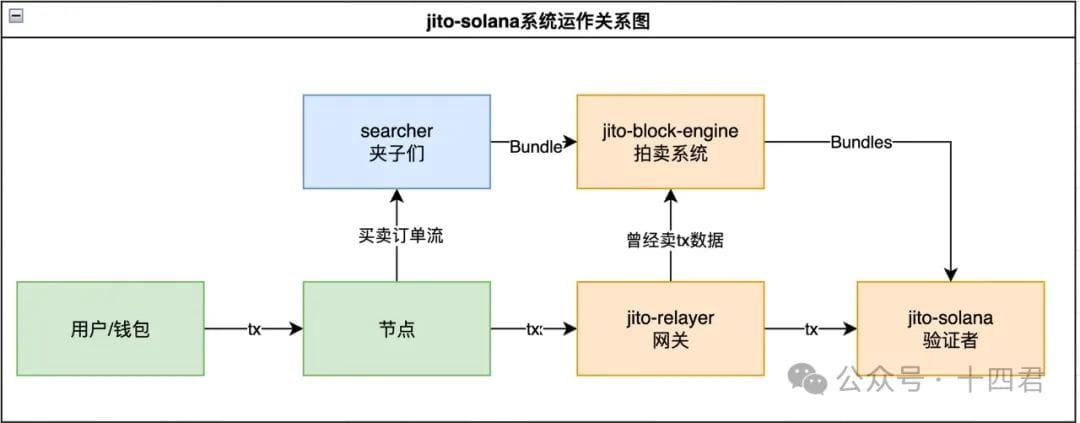
[Источник изображения: самодельный рисунок Ши Сюньцзюня]
Во-первых, это блок-движок, это система аукционов.
Типичный сценарий позволяет ловцам отправлять последовательности транзакций, состоящие из пакетов Bundle, ограниченных до 5 транзакций, и дополнительно отправлять валидаторам дополнительную транзакцию, называемую чаевыми, в качестве дополнительного вознаграждения, чтобы валидаторы были более склонны приоритизировать упаковку этого пакета Bundle.
Другие сценарии, такие как окс, gmgn, bn wallet и другие платформы DEX, чтобы избежать попадания пользователей в ловушки, могут отдельно добавить чаевые к транзакциям пользователей, чтобы быстрее достичь конечной точки транзакции на блокчейне.
Во-вторых, jito-solana - это клиент, заменяющий валидаторов для проверки транзакций и выхода блоков.
Его основная функция - позволить валидаторам получать пакеты Bundle, отправленные block-engine, чтобы приоритизировать обработку этой транзакции и завершить формирование последовательности транзакций. Здесь в пиковые периоды ежедневно обрабатывается до 25 миллионов пакетов (в последнее время около 10 миллионов), почти каждая транзакция имеет прибыль.
Чаевые, которые в конечном итоге взимаются, отправляются на единственный счет, и затем валидаторам отдается 95-97%, а jito остается 3-5%.
Спорным является jito-relayer, который можно считать шлюзом валидаторов для получения транзакций.
Изначально этот релеер получал транзакцию с задержкой 200 мс, а затем передавал ее jito-solana, в то время как синхронизация происходила без задержки, передавая транзакцию на block-engine. Ясно, что это было связано с продажей данных заказов. Поэтому ранний успех jito также возник из-за убытков пользователей.
Следует отметить, что в марте 24 года это правило официально объявлено, что данные больше не будут передаваться, но на сегодняшний день в jito-relayer все еще можно найти переключатель передачи и параметры настройки задержки в 200 мс.
Поэтому, на данный момент, продают ли валидаторы данные пользователей? Это остается неясным из-за закрытости blockengine.
1.3, Сколько денег заработал Jito?
Ясно, что разница в прибыли между атакой и отсутствием атаки будет сопровождаться механизмом чаевых, что в конечном итоге приведет к валидаторам, в результате чего их доля на рынке стремительно возросла. Кто откажется от дополнительных 30% прибыли?
Таким образом, за последний год общее количество инициированных Bundle составило 4,3 миллиарда, а общая сумма чаевых достигла 5,51 миллиона SOL, при цене 140 долларов это даст дополнительные 7,7 миллиарда долларов дохода вместе с инфраструктурой jito.
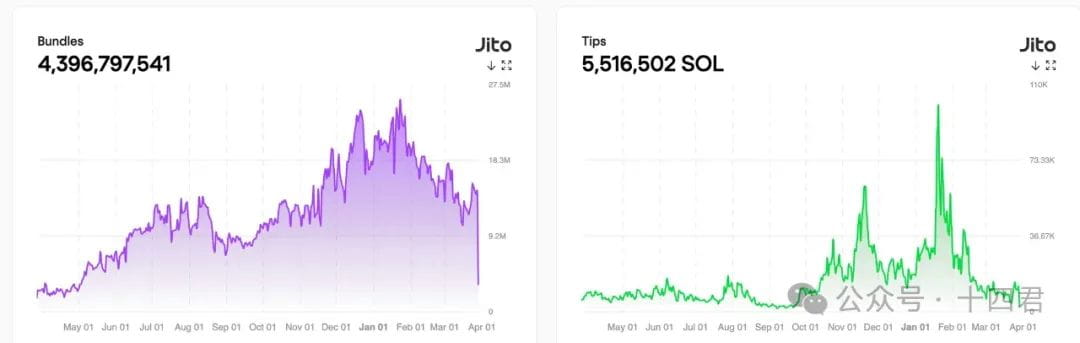
[Источник изображения: https://explorer.jito.wtf/]
Однако не все эти доходы идут в систему Jito. Как упоминалось ранее, между jito и валидаторами существует платформа распределения прибыли в размере 3-5%, поэтому фактические доходы jito составили около 20-27W SOL или примерно 35 миллионов долларов за последний год.
Это можно сравнить с доходами от 王者荣耀 за два дня, кажется, не так уж и много? На самом деле не обязательно, потому что это реальные доходы платформы, в то время как большинство отраслей в области web3 не могут указать конкретные доходы.
Он достиг олигопольной монополии, обладая исключительностью других конкурентов (в конце концов, валидаторы могут запускать только один клиент), а доходы зависят от недавнего ослабления мемов. Если Solana будет более активно исследовать торговые сценарии в будущем.
Даже при длительном отсутствии конкурентов на рынке, платформа может изменить свою политику распределения от 3-5% до 30% (это на самом деле типичная ставка платформы после того, как интернет-приложение занимает рынок).
Таким образом, можно сделать очень высокие оценки PE, по 30 PE для лидеров web2, оценка может достигать 1 миллиарда, а по общепринятой оценке в web3, основываясь на потенциальной монополии и росте отрасли в 300 раз, она может достигнуть уровня 10 миллиардов. Подобные оценки можно найти в (Суперпосредник или коммерческий гений? Сравнение ведущего кросс-цепного моста LayerZero до и после V1 до V2 за этот год).
Тем не менее, мы сегодня не для того, чтобы подводить такие макроэкономические итоги, и не только для того, чтобы понять его на основе виртуальной оценки, основанной на фантазиях. Мы стремимся углубиться в детали, чтобы понять его более глубокие принципы и проанализировать будущее развитие рынка.
1.4, Какие сценарии потребностей может поддерживать jito?
Эта тема на самом деле касается типов атак MEV, которые существуют на данный момент.
Наиболее распространенные - это типа Frontrun, например:
Арбитраж, арбитраж, как и в случае с Ethereum, безрисковая операция.
Сэндвич-атака, типичная сэндвич-атака, доход от сэндвичей на SOL составляет около 2 долларов за единицу.
JIT - ликвидность в нужный момент, операция, обеспечивающая мгновенную ликвидность.
Еще одна большая категория - это тип Backrun:
Это относится к вставке арбитражной сделки после целевой сделки (например, крупных сделок DEX, событий ликвидации), используя вызванные целевой сделкой рыночные колебания для получения прибыли. Конкретные сценарии:
Арбитраж DEX: вы можете понимать это как любую транзакцию, которая создает разницу в ценах между различными DEX. Поэтому последующий арбитраж может сгладить разницу в ценах.
Ликвидация: после ликвидации залога пользователя последующая сделка может приобрести активы по сниженной цене и перепродать их.
Задержка оракула: выполнение обратной операции на основе устаревшей цены перед обновлением цены оракулом.
Помимо очевидных атакующих сцен, также существуют другие сценарии ускорения, которые подходят для jito, поэтому объективно говоря, нельзя сказать, что jito обслуживает только MEV, а скорее служит всем, кто нуждается в ускорении и пакетной торговле.
Например, в активных мероприятиях по открытию на Solana, организаторы используют механизм пакетирования и механизмы ускорения, чтобы открывать торги и развертывать токены и т.д.
Например, все крупные биржи могут также использовать способ добавления чаевых к крупным транзакциям пользователей, чтобы избежать атак. Но следует помнить, что это не может остановить злоупотребления со стороны валидаторов (на самом деле вы не можете определить, какой валидатор злоупотребляет).
2, Углубляемся в различия систем Solana и ETH.
Почему Jito так подходит для Solana?
Почему на этом рынке нет подобной многогранной конкуренции, как в ETH?
Мы должны исходить из различий в системах, возможно, вы много раз слышали о консенсусе POH, но на самом деле жизненный цикл транзакций Solana отличается от ETH, что создает совершенно разные экосистемы.
2.1, Структура MEV в ETH
Два года назад, в годовщину слияния Ethereum, я систематически анализировал: (Структура MEV через год после слияния Ethereum).
При этом можно четко увидеть, что жизненный цикл системы Ethereum очень ясен:
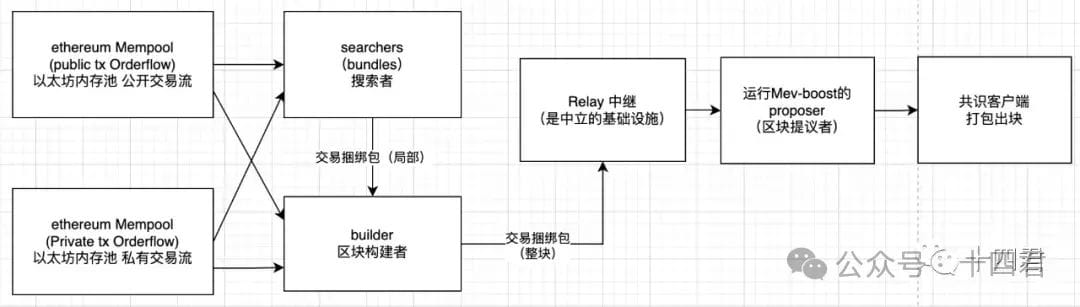
[Источник изображения: https://mp.weixin.qq.com/s/IepFvVpIxLpkXV5qgF68Rw]
Это связано с тем, что после слияния появились две важные точки для MEV:
1, Интервалы блоков Ethereum стали стабильными. Это больше не случай 3-30 секунд, который относительно случайный. Это полуполезно для MEV, хотя исследователи могут не спешить отправлять немного прибыльные транзакции, а могут накапливать более хорошие последовательности транзакций перед отправкой их валидаторам, но это также увеличивает конкуренцию между исследователями.
2, Интересы майнеров снижаются. Это побуждает валидаторов более охотно принимать аукционные сделки MEV, что за короткие 2-3 месяца позволяет достичь 90% доли рынка MEV.
Таким образом, в процессе участвуют исследователи, строители, реле, предложители и валидаторы.
Жизненный цикл каждого блока:
Строители формируют блок, получая транзакции от пользователей, исследователей или других (приватных или публичных) потоков заказов.
Строители подают этот блок на реле (то есть существует несколько строителей).
Реле проверяет действительность блока и рассчитывает сумму, которую оно должно выплатить создателю блока.
Реле отправляет пакет транзакций и цену дохода (также ставку аукциона) текущему создателю блока.
Создатель блока оценивает все полученные ставки и выбирает пакет, который принесет ему максимальную прибыль.
Создатель блока отправляет этот подписанный заголовок обратно на реле (т.е. завершает этот цикл аукциона).
После публикации блока вознаграждения распределяются между строителями и предложителями через транзакции внутри блока и вознаграждения за блок.
Поэтому автор считает, что MEV в Ethereum, безусловно, находится в условиях высокой внутренней конкуренции между исследователями и строителями.
И фактические данные также это подтверждают: общее снижение доходности составляет 62%.
За год до слияния средняя прибыль по данным MEV-Explore составила 22 MU/M (с начала сентября 21 года до конца сентября 22 года, данные объединяют модели арбитража и ликвидации).
Через год после слияния средняя прибыль по данным Eigenphi составила 8.3 MU/M (с декабря 22 года до конца сентября 23 года, данные объединяют модели арбитража и сэндвичей).
Конечно, вы можете подумать, что MEV-boost на ETH растет быстрее? Действительно!
Но высокая скорость роста не означает высокую прибыль? Мы уже проанализировали, сколько прибыли, а высокая скорость роста Ethereum основана на снижении стимулов для майнеров, что побуждает валидаторов более охотно принимать аукционные сделки MEV, чтобы всего за 2-3 месяца достичь 90% доли рынка.
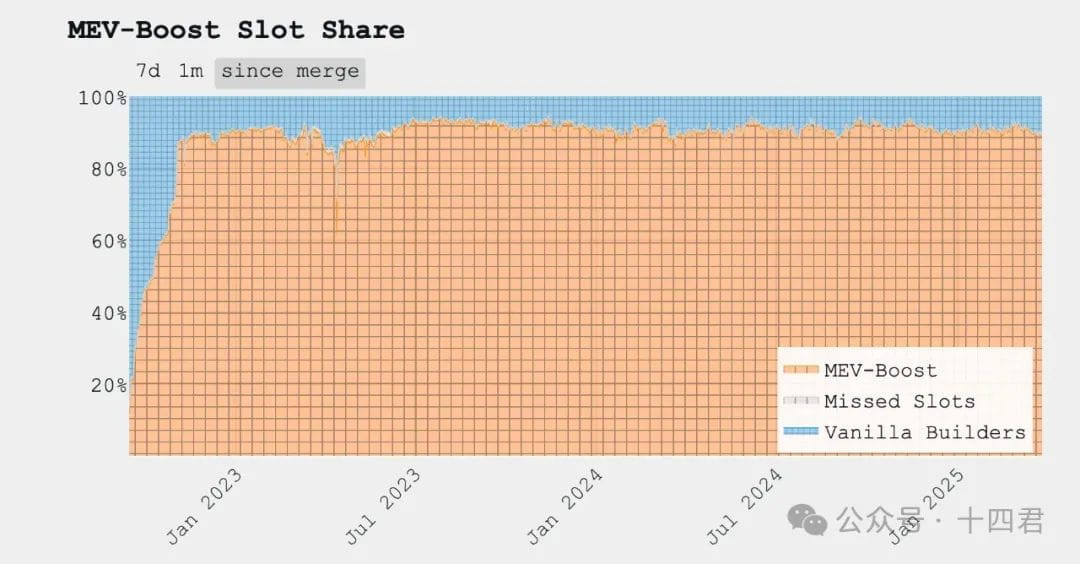
[Источник изображения: https://mevboost.pics/]
И в отличие от ETH, в Solana строители также могут быть многими, и их разные конечные доходы влияют на решения валидаторов, таким образом, также формируя конкуренцию между строителями.
Из-за конкуренции прибыль исследователей постоянно сжимается, из-за конкуренции, помимо алгоритмов, на строителей влияет только объем данных.
Неконкурирующие исследователи покинут рынок, в то время как строители, имеющие доступ к большому объему данных, часто имеют свою собственную инфраструктуру и формируют стабильный общий поток заказов, а не полагаются на распространение в Mempool между узлами.
Это приведет к тому, что рынок MEV в ETH на самом деле более рыночный по сравнению с такими чисто олигопольными платформами, как Solana, что, соответственно, может предоставить пользователям некоторую передышку.
2.2, Механизм блоков Solana.
Понимая систему ETH, очистите свои мысли, потому что во многих аспектах Solana отличается от Ethereum, даже традиционные блоки отличаются.
И именно эти механизмы стали источником распространенности MEV в системе Solana.
Мы можем представить таблицу, чтобы быстро сравнить эти 4 основных характеристики.
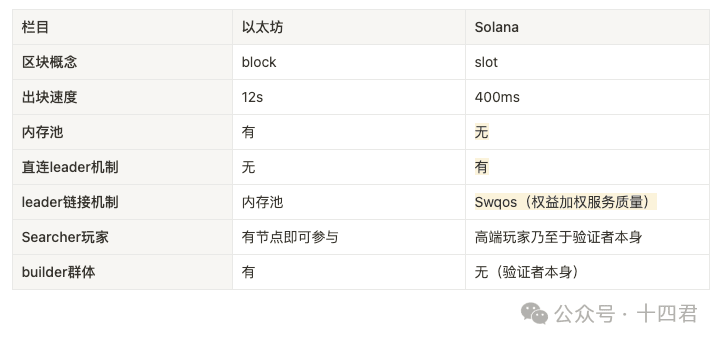
Ключевыми моментами здесь являются отсутствие пула памяти и прямое соединение с лидером. Первый приводит к задержкам в транзакциях, второй приводит к злоупотреблениям валидаторов.
2.2.1, На самом деле Solana не имеет пула памяти.
Упомянутая задержка в 200 мс от jito и синхронная передача на blockengine, по сути, являются реализацией внутреннего пула памяти. Объективно говоря, не имея механизма пула памяти (это оптимизация для ускорения и защиты конфиденциальности Solana), как это повлияет на механизм выхода транзакций?
Предположим, вы обычный пользователь, запускающий транзакцию, отправляя ее узлу, это равносильно ее трансляции.
В стандартной конфигурации этот узел немедленно начнет искать текущего лидера и следующего лидера (всего 2 валидатора), чтобы отправить вашу транзакцию.
Что касается порядка транзакций, это нужно разделить на нативную Solana и jito-solana:
Нативная Solana: после получения транзакции лидер теоретически должен следовать принципу FIFO (первый пришел - первый обслужен), кто первый пришел к лидеру, тот и попадает в последовательность транзакций. В сочетании с механизмом POH это эквивалентно разделению блока на множество малых тиков для синхронизации.
Jito-Solana: обычные транзакции к лидеру проходят через очередь, вычисляющую текущий gaslimit (в системе SVM называется CU, вычислительные ресурсы), ее вес ниже, чем у транзакций Bundle, поэтому обычные транзакции находятся за Bundle. Если это одна и та же транзакция (то есть кто-то атакует вас), то Jito-Solana будет приоритизировать упаковку тех транзакций, которые атакуют вас. Здесь он отдает 80% пакетам, а только 20% обычным транзакциям.
Поэтому Solana не имеет пула памяти, просто сокращает публичную передачу, а не полностью исключает (что невозможно).
Эта особенность делает поиск на Solana эксклюзивным для высококлассных игроков.
2.2.2, Лидер, который выйдет на блок, можно предсказать.
Валидаторы будут случайным образом отбираться из 1300 валидаторов в зависимости от эпохи (примерно 2-3 дня), здесь используется алгоритм VDF, и будет иметь эффект взвешивания прав стейкинга.
Например, общая сумма залога SOL составляет 200W, вы заложили 20W SOL, тогда у вас будет 10% шанса быть выбранным в каждый случай.
Если вы выбраны, вы будете отвечать за выход блока в течение следующих 4 слотов (примерно 1,6 секунды).
Эта скорость очень высокая, поэтому любой эффективный узел сможет рассчитать, кто будет следующим валидатором, и попытаться подключиться к нему, отправив транзакцию пользователя. Из-за задержек в сети транзакция может легко пропустить текущего лидера и попасть к следующему лидеру.
2.2.3, Стратегии подключения лидера также имеют вес стейкинга.
То есть, механизм SWQoS, общий объем соединений текущего лидера составляет 2500, из которых 80% (2000 соединений) резервируется для SWQoS (то есть для узлов, которые сделали стейкинг).
Оставшиеся 20% (500 подключений) распределяются для сообщений транзакций от не-стейкинговых узлов.
Это звучит запутанно, но на самом деле это новая механика для предотвращения спама и повышения устойчивости к Sybil, цель которой - позволить лидеру приоритизировать обработку транзакционных сообщений, которые проходят через других валидаторов с залогом.
2.3, Почему Solana легко подвергается атакам?
Даже многие обычные пользователи, чтобы избежать попадания в ловушку, думают, могу ли я также предложить высокие приоритетные комиссии (приоритетные комиссии за транзакцию, чтобы дать майнерам возможность быстрее упаковать мою транзакцию? Чтобы не попасть в ловушку?).
Правда в том, что это имеет некоторое значение, но незначительное, в крайних случаях даже обратное действие.
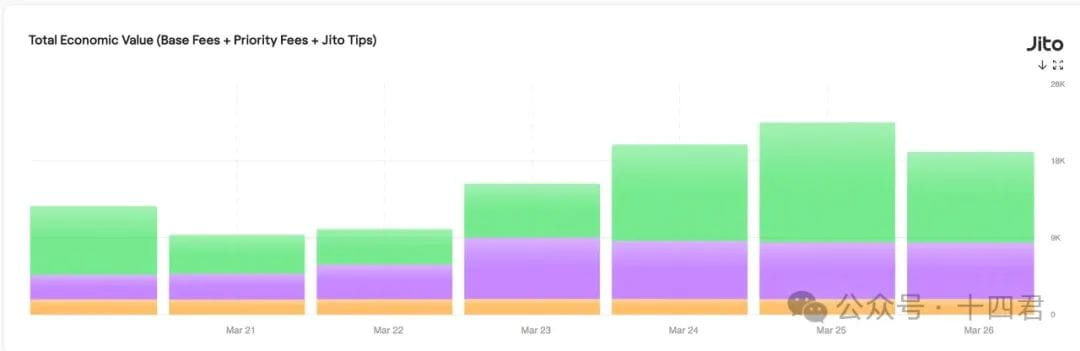
[Источник изображения: https://explorer.jito.wtf/feestats]
Из приведенного выше графика видно, что пользователи, предлагающие приоритетные комиссии, имеют аналогичную вероятность, в то время как чаевые могут быть более изменчивыми и конкурентными, и, по сути, чаевые - это отдельная транзакция, с внешней точки зрения неясно, какие транзакции входят в пакет.
Поэтому даже если ваша приоритетная комиссия очень высокая, вы все равно окажетесь только в последних 20% очереди валидаторов для блока в этом слоте, но для поисковика, который может обнаружить ваш заказ с самого начала и атаковать вас, пакет с высокими приоритетными комиссиями будет обрабатывать быстрее, чем обычные транзакции, что, естественно, приведет к более приоритетной обработке в очереди потребления валидатора и синхронизации трансляции.
Аналогично, другие механизмы Solana на первый взгляд, кажется, благоприятствуют пользователям, чтобы их не ловили в ловушки, но почему именно ловцы на Solana наиболее беспощадны? Ключевые моменты:
Злоупотребления лидеров трудно доказать.
У лидера есть два узла A и B, которые могут получить все транзакции пользователей, поэтому стоимость и неопределенность злоупотребления со стороны лидера B снижается.
Вы представляете, я как второй лидер, вижу прибыльную транзакцию, быстро строю атаку, чтобы передать ее на blockengine для аукциона, а затем, в рамках механизма приоритета 80% Bundle, моя атака будет выполнена первой, однако в этом случае упаковывается лидер A.
Как же вы определяете, что я, лидер B, атакующий?
Конечно, вы можете сказать, что в итоге лидер A упаковал атакующую сделку, так что он атакует, но по умолчанию 95% валидаторов будут делать то же самое, и тогда возможности вмешательства в их действия уменьшаются.
Наказание A на самом деле неразумно, ведь есть и другие этапы, которые могут привести к утечке информации, как указано ниже.
Повторная транзакция, длительная задержка.
Хотя каждый слот занимает всего 400 мс, у вас когда-либо возникал опыт, когда транзакция Solana неожиданно задерживалась более чем на 23 секунды?
Вы, возможно, поспешно решили, что подключенный узел недостаточно эффективен, но это не так.
Из-за механизма Swqos, если вы подключены к обычному узлу, он находит лидера и отправляет транзакцию, но в случае перегруженной сети только 500 подключений доступны для обычных узлов. Если не удается подключиться и отправить, то каждые 2 секунды произойдет повторная попытка отправить все транзакции этого узла.
Все вышеперечисленные параметры являются базовыми параметрами по умолчанию для узлов Solana, различные узлы могут иметь разные настройки (например, изменить на повторные попытки через 1 секунду).
А для обычного пользователя, как можно оценить вероятность повторных попыток?
По состоянию на март 2025 года в Solana в общей сложности около 1300 валидаторов и 4000 RPC-узлов.
Как только узлы переполнены, это занимает 1,6 секунды (4 слота) для конкуренции 2700 узлов за 500 подключений. Если место лидера не было занято, то ищется следующий.
Таким образом, в условиях иллюзии. Если ваша транзакция долгое время задерживается в узле, как они к этому отнесутся? Если ваша цена CU недостаточно высока, а лидер уже занят, и он также видит транзакции, что же он должен сделать?
Да, продажа данных. Для узлов с большим объемом трафика некоторые исследователи могут заплатить 10000 долларов в месяц за покупку потоков заказов.
Нарратив мемов и масштаб увеличения дохода от стейкинга
Во-первых, стадия рынка мемов, так как в настоящее время основным нарративом Solana является экосистема мемов, поэтому пулы на блокчейне очень мелкие, что приводит к тому, что пользователям необходимо устанавливать более широкие проскальзывания для успешных сделок, что увеличивает доходы атакующих (в текущих выборках, которые я смотрел, доходы достигают 2 долларов, в то время как в ETH почти 0,1 доллара считается довольно высоким).
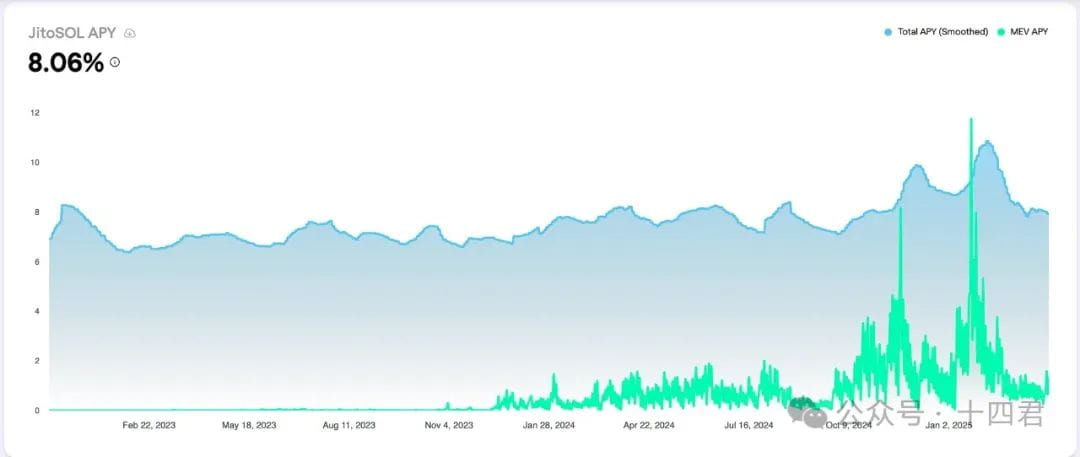
[Источник изображения: https://www.jito.network/zh/stats/]
Во-вторых, доходность стейкинга валидаторов Solana составляет примерно 8% годовых, что является относительно стабильным показателем на протяжении многих лет.
Увеличенная годовая доходность MEV составляет примерно 1,5%.
В результате комбинации обоих, стейкеры, использующие клиент jito-solana, могут увеличить доходность стейкинга на 15-30%. В условиях резкого роста на рынке доходность MEV даже может превысить сам доход от стейкинга.
2.4, Почему валидаторы Solana легко предают?
Прибыль действительно слишком высока, а затраты также очень высоки, что заставляет валидаторов постоянно увеличивать свои ресурсы.
Валидаторы каждый год тратят около 300-350 SOL на голосование (по оценке при цене 140 долларов это около 42000 долларов) и 4200 долларов на оборудование (это еще не учитывает динамические сетевые расходы).
А огромная нагрузка по конфигурации узлов Solana требует, чтобы узлы имели как минимум 24 ядра, 256 ГБ оперативной памяти, 2*1.9TBNVME.
На рынке распространены настраиваемые модели Latitude, в настоящее время 14% валидаторов используют их, что требует 350 долларов в месяц.
В конечном итоге это привело к тому, что из 1323 валидаторов Solana только 458 были прибыльными. Вот почему предложение SIMD-0228 было отклонено.
Согласно результатам, это предложение еще больше уменьшит стимулы для выхода блоков, что, безусловно, вынудит более мелких валидаторов выйти из игры. Это также может привести к необратимому процессу централизованности платформы. И когда доходы от MEV увеличиваются, а доходы от основной работы снижаются, что, по вашему мнению, произойдет?
Давайте посмотрим на стратегии других конкурентов, кроме Jito.
3, Другие конкуренты MEV на Solana.
3.1, Paladin: VIP-арбитраж и защита сделок.
Текущая доля рынка: 5%, запущена в конце 2023 года. По состоянию на март 2025 года официально заявлено, что развернуто 205 узлов валидаторов Paladin, которые заложили 53M SOL, использование клиента Paladin может повысить доход валидаторов на 12,5%.
На самом деле, это по сути модифицированная версия клиента Jito-Solana.
Основная продаваемая точка заключается в том,
P3 приоритетный порт: позволяет лидеру блока открыть этот быстрый VIP-канал и заново обработать в соответствии с исходными правилами FIFO.
Идентификация и исключение атак ловцов: хотя это изначально кажется неблагоприятным для вознаграждений валидаторов, валидаторы Paladin получают компенсацию через механизм доверия. Валидаторы, избегающие "сэндвичей", могут привлечь прямые сделки, создавая тем самым доверительную экосистему и увеличивая доходы.
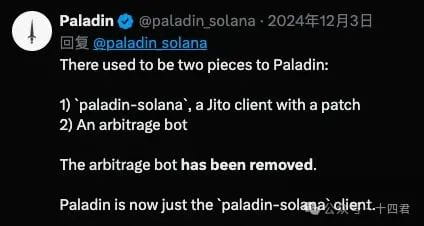
Paladin Bot: это открытый высокочастотный арбитражный бот, который работает непосредственно на узле валидатора и запускается только тогда, когда этот узел выбран лидером. Когда лидер использует Paladin Bot, он быстро реализует простые и безрисковые стратегии MEV (например, арбитраж между DEX, между централизованными биржами и арбитраж между цепями) и сразу же учитывает полученную прибыль в доходах валидатора.
По состоянию на 3 декабря 24 года, последний бот официально объявил о своем удалении.
3.2, bloXroute: Оптимизация на сетевом уровне + защита приватности канала.
bloXroute Labs - это компания, предоставляющая инфраструктуру для сети распределения данных блокчейна (BDN), ранее ускоряющая транзакции на Ethereum и других цепях, снижая задержки.
bloXroute не участвует непосредственно в распределении MEV, но, предоставляя более быстрый канал, он может помочь сделкам с опережением быстрее достигать лидера.
В отличие от Jito/Paladin, bloXroute не изменяет клиент Solana или вводит механизмы аукциона для транзакций, а предоставляет более быстрый канал сообщений на сетевом уровне для всех узлов.
Основная идея заключается в том, чтобы с помощью сети ускоряющих узлов по всему миру быстрее передавать "фрагменты" блоков Solana всем валидаторам, сокращая задержку при трансляции данных во время выхода лидера и уменьшая вероятность разветвлений из-за плохого сетевого соединения. Таким образом, предоставляемые услуги:
Ускорение BDN Solana: согласно официальным документам, bloXroute Solana BDN может снизить задержку передачи фрагментов блоков на 30-50 миллисекунд.
MEV-Protect RPC, аналогичный защитному частному торговому порту Ethereum, что указывает на то, что bloXroute планирует позволить пользователям отправлять транзакции частно валидатору через свой RPC, чтобы избежать третьих лиц и предотвратить перехват или "сбег".
3.3, BlockRazor: Оптимизация на сетевом уровне + защита приватности канала.
BlockRazor - это новый проект инфраструктуры MEV, основанный в 2024 году, команда которого в основном состоит из специалистов из Азии. Он позиционируется как "сервис провайдер сетевых услуг, ориентированный на намерения", планируя предоставить MEV Protect RPC, высокопроизводительное сетевое ускорение, MEV Builder и другие услуги на основных блокчейнах.
Scutum MEV Protect RPC: это частная транзакционная шлюзовая служба, предложенная BlockRazor, аналог Flashbots Protect. Пользователи могут отправлять транзакции Bundle через Scutum RPC.
BlockRazor обеспечит, чтобы эти транзакции не публиковались через публичный mempool, а напрямую отправлялись к производителю блоков, чтобы избежать их перехвата или сэндвич-атак.
4, Резюме
4.1, Как вы относитесь к конкурентной структуре MEV на Solana?
На днях появился новый конкурент.
Warlock Labs привлекли 8 миллионов долларов финансирования 27 марта 2025 года с намерением изменить поток заказов на блокчейне.
Однако он сосредоточен на направлении Ethereum, планируя обеспечить некоторую доказательную информацию о потоках заказов и зарегистрировать их в блокчейне, чтобы гарантировать их точность и надежность при обработке транзакций пользователей.
Это и есть моя точка зрения: по-настоящему хороший рынок постоянно будет иметь новых конкурентов, однако олигопольный рынок приведет к блокировке вызова для претендентов, и каковы будут ожидания платформы в том, чтобы стать каким рынком?
Давайте еще раз углубимся в то, что действительно важно в этой системе инфраструктуры MEV?
Paladin построен на jito-solana, что также означает, что на самом деле jito может обновить версию, не поддерживая так называемый канал P3. Это похоже на битву 3Q, в которой в конечном итоге победит тот, кто более востребован (это, безусловно, социальные нужды). Аналогично, это произошло, когда WeChat запретил делиться музыкой NetEase в朋友圈. Если бы не существовали более крупные правила, эта стратегия исключительной конкуренции могла бы бесконечно применяться в любой области. А сейчас доля рынка Paladin в 5% возникла также из-за раннего использования встроенного бота для повышения прибыли валидаторов, хотя его открытый бот только сосредоточен на неагрессивных действиях (то есть арбитраж и т.д., но не на очевидных действиях, наносящих ущерб интересам пользователей), но все же был под давлением общественного мнения и был выведен из обращения.
Кроме того, другие конкуренты, такие как bloXroute и BlockRazor, также идут по пути ускорения и приватных каналов. Так называемая приватность, в конечном счете, лишь позволяет предоставить лишь одного текущего лидера, чтобы избежать злоупотреблений со стороны следующей стороны, а также прямых атак обеих сторон.
Способность ускорения действительно является настоящей технической мощью. Это также станет центром следующей битвы на рынке кошельков/Dex.
Объективно говоря, оригинальный код клиента Solana написан с некоторыми историческими долгами, поэтому в прошлом также были случаи, когда люди модифицировали клиент, чтобы снизить конфигурацию и ускорить синхронизацию. Кроме того, в сочетании с механизмом Swqos, на самом деле валидаторы также могут улучшить стабильность соединения и шанс успеха.
Кроме того, система blockengine jito на самом деле является многопользовательской системой, но даже многопользовательская (не полностью децентрализованная) также может привести к точечным сбоям. Поскольку она также является ключевым элементом на верхнем уровне, сбой в ней будет равносилен сбою Solana.
Таким образом, для достижения многозначной скорости и надежности, необходимо пройти через систему, которая уже была подвергнута давлению, что также является причиной, по которой больше ошибок возникает в кошельках Binance. Многие исторические технологические проблемы еще не были разрешены.
Однако техническая сила в конечном итоге будет решена.
Любая компания может оптимизировать много узлов по всему миру, в итоге там, где находится лидер, устанавливается самый короткий путь, чтобы их транзакции быстро доходили до лидера, также можно разработать стратегию многоадресной передачи для распределения различных потребностей пользователей, и в будущем результаты конкуренции также будут результатом детализированной эксплуатации.
Но проблема конкуренции на рынке не может быть решена.
Если jito-solana использует олигопольные преимущества и изменит стратегию приоритета Bundle с 80% до 90% или даже 95%, то обычные пользователи смогут только бесконечно увеличивать приоритетные комиссии, чтобы конкурировать за оставшиеся 5% CU.
Однако, когда использование общего CU становится недостаточным, это также влияет на общую сумму дохода валидаторов (и из-за большого числа транзакций, накопившихся в очередях ожидания, мотивация валидаторов к злоупотреблениям становится выше). Поэтому, пока не станет абсолютно необходимо, Jito не будет запускать такого конкурентного режима.
Почему рынок ETH более открытый? Почему конкуренция на Solana более эксклюзивная?
Автор считает, что корень проблемы заключается в отсутствии роли строителя, который мог бы делать ставки.
ETH может создавать несколько финальных последовательностей блоков с несколькими строителями, а валидаторы только проверяют и выбирают один из них.
Однако Solana имеет только несколько блоков (и все они принадлежат ему), поэтому очередь транзакций, которую он предоставляет валидаторам, на самом деле состоит из одного Bundle (5 транзакций), что исключает этап конкуренции между многими строителями.
Объективно говоря, из истории развития ETH видно, что эта конкуренция значительно увеличивает доходы валидаторов и уменьшает доходы исследователей. Когда доходы исследователей снижаются, количество атак также уменьшается, в конечном итоге достигая некого равновесия.
В будущем, когда технологии и рынок будут сбалансированы, что будет настоящим конкурентным преимуществом?
Я считаю, что когда технологический разрыв будет уменьшен и конкуренция за таланты и инвестиции будет сглажена, а рынок в конечном итоге будет влиять на общую экосистему SOL, все это будет решено. На сегодняшний день Solana уже начала обсуждение многопользовательских строителей и даже начала обсуждения дальнейшего рандомного выхода блоков.
Хотя наличие нескольких лидеров также означает, что больше людей могут получить ваши заказы, в конечном итоге тот, кто выйдет на блок, будет один из многих в случайной очереди, что также ведет к конкуренции между многими строителями, и влияние на рынок будет аналогичным. .
Таким образом, настоящее конкурентное преимущество будет сосредоточено на островах данных потоков заказов.
Например, Jupiter уже занимает более 80% доли рынка DEX, поэтому его поток заказов является самым желанным, так что остается только решить, как он будет балансировать между предоставлением наилучшей цены или выбором "счастливой утки" Random для получения прибыли, даже если это повлечет за собой потерю бренда.
Я думаю, что причина, по которой они не выходят на рынок, чтобы создать свою инфраструктуру MEV, заключается в том, что в условиях развивающегося рынка никто не может утверждать, что они столь же стабильны, как традиционные крупные компании. Поэтому в это время сосредоточение на прибыли может дать конкурентам возможность обойти вас.
Кроме того, MEV всегда является игрой с теорией игр, и как только он достигает монопольного статуса, поддержка валидаторов, на которой основана монополия, будет толкать их к тому, чтобы получать прибыль.
Любой охотник на драконов, похоже, обладает неоспоримым потенциалом стать драконом, и он становится как охотником, так и драконом одновременно.
Конечно, вы можете сказать, что jito изначально был направлен на создание инфраструктуры MEV, так как он мог бы стать охотником на драконов.
4.2, Каковы плюсы и минусы Jito для Solana?
Многое из того, что говорилось о недостатках jito, так что jito ли имеет заслуги?
Объективно говоря, jito действительно имеет заслуги.
Автор, когда начал изучать Solana три года назад, тогда сильно скептически относился (хорошо, я признаю, что тогда я был слишком громким), но такой анализ возник из-за слишком высокого уровня сбоев.
Почему столь высокий уровень сбоев?
С одной стороны, в ранних кодах было слишком много ошибок, позже выяснили, что деньги могут решить большинство проблем (аппаратные конфигурации постоянно растут).
С другой стороны, это стратегия FIFO. Когда на цепи появляется высокоприбыльная транзакция, даже если это всего лишь форма атаки backrun, то чем ближе кто-то находится сзади, тем выше прибыль от транзакции.
Очевидно, что каждый исследователь должен построить свою собственную инфраструктуру, чтобы максимально быстро отправлять транзакции лидеру, поэтому ранние лидеры постоянно подвергались атакам.
С появлением blockengine jito дополнительно создает аукционный этап. Вы видите прибыль, и поэтому вы первыми делаете ставку, и здесь трафик делится.
Эта аукционная система также имеет функцию перехвата неудачных транзакций, потому что, если ваша транзакция конфликтует с другой, и цена другой выше, поскольку оба исследователя перехватывают одну и ту же транзакцию, обязательно возникнет конфликт хранения. Таким образом, если вы не можете сделать ставку, blockengine просто откажет вам и предложит вам повысить ставку, чтобы продолжить аукцион (он также может случайно отказать вам, чтобы заставить вас думать, что вам нужно повысить ставку, хорошо, большие данные прекрасно работают).
Конечно, вы можете снова спросить, почему на Solana по-прежнему много неудачных транзакций?
Конечно, потому что blockengine является многопользовательским, между разными центрами скорость выхода блока в 400 мс так быстра, что не позволяет ему быстро синхронизировать данные, исключая возможность возникновения ошибок аукциона между различными blockengine.
Поэтому я считаю, что jito также имеет свои заслуги, ведь он значительно снизил уровень сбоев на Solana.
Помимо сбоев, его механизмы пакетирования транзакций также создали множество сценариев применения на рынке.
Чтобы рынок был процветающим, необходимо, чтобы услуги были удобны для маркетмейкеров. Самый бурный рост в Solana произошел на рынке мемов, который не может обойтись без группы людей, открывающих торги. Они должны "незаметно" начать собирать дешевые токены сразу после запуска. Это сцена, которая подвергается сильному давлению. Если оператор не сможет собрать достаточно прибыльных дешевых токенов, он может просто отказаться от поднятия цен и открыть торги заново.
На самом деле это взаимовыгодно, ведь он сам также потерял изначальные позиции.
Кроме того, есть и другие потребности в ускорении транзакций, например, различные DEX, которые теперь также довольно доверяют jito-solana, что не будет так очевидно, как раньше, в продаже данных, поэтому для высокоценных транзакций пользователи могут предложить дополнительные чаевые, чтобы пройти быстрым маршрутом через blockengine, занимая 80% очереди обработки CU, чтобы повысить скорость транзакции и избежать ловушек.
Увеличение доходов валидаторов Solana и повышение общего уровня децентрализации.
Как уже упоминалось в данных, доходность стейкинга Solana составляет около 8% годовых, а с помощью доходов от MEV через jito можно достичь около 10%, что является неплохим пространством.
Кроме того, из 1323 валидаторов Solana только 458 приносят прибыль, другие не являются полностью неприбыльными (иначе кто бы этим занимался) - на самом деле другие либо злоупотребляют напрямую, либо косвенно, либо действуют не для получения прибыли (например, только для ускорения Swqos). По сути, вышеуказанная статистика основана на доходах от стейкинга, а не полностью включает доходы от MEV.
Поэтому благодаря существованию jito оставшиеся 800 валидаторов стали прибыльными, что позволяет Solana быть менее централизованной.
Таким образом, в целом jito-solana действительно имеет свои заслуги, по крайней мере, на данный момент он еще не полностью принял исключительную стратегию конкуренции, в это время все еще есть возможность для третьих сторон.
4.3, Как будет развиваться структура MEV в будущем?
Автор уже упоминал несколько ключевых моментов, я считаю, что сейчас, хотя кажется, что одна компания доминирует, на самом деле это время скрытых возможностей.
Во-первых, поскольку прибыль MEV на Solana в целом значительно выше (около 2U, лучше чем 0,1U в ETH), поэтому мода мемов будет продолжать сопровождать различные сценарии нарративов, поэтому появятся новые исследователи. Хотя высокие затраты на получение потоков заказов на Solana блокируют некоторых мелких игроков, конкуренция между крупными игроками также будет увеличивать их вложения.
Во-вторых, на Solana существует много противоречивых мнений, которые противостоят инфраструктуре MEV. Это заставило Jito объявить о закрытии канала для продажи данных и заставило Paladin удалить функцию встроенного бота. В таких предложениях, как simd-228, уже были приняты предложения simd-96.
Из вознаграждений валидаторов, которые раньше составляют половину от суммы base fee + Priority Fees, теперь только половина от base Fee будет уничтожаться. Это косвенно увеличивает доход валидаторов от упаковки нормальных транзакций, повышая их мотивацию противодействовать снижению веса обычных транзакций от Jito. Постоянно появляются новые предложения, участвующие в макроэкономической игре Solana.
В-третьих, общепринятая прибыльность MEV довольно велика, например, в прошлом году доход Jito Labs в октябре составил 78,92 миллиона долларов, что вдвое больше, чем рекорд 39,45 миллиона долларов в мае, что превышает старые DeFi протоколы, такие как Lido и Uniswap. Даже если jito должен делить прибыль с валидаторами, общая разница в прибыли - это нижняя граница масштабов убытков пользователей.
Чем больше убытки, тем больше мотивация. Ожидания пользователей от надежных услуг также могут быть количественно оценены. То есть это возможности для BlockRazor и bloXroute.
И я все еще надеюсь на некоторые более передовые исследования:
Исходя из приватных транзакций: имеется шифрование с порогом и отложенное шифрование, а также шифрование SGX, в основном речь идет о шифровании информации транзакций с требованиями к условиям расшифровки, будь то временные замки, мультиподписи или режимы надежного оборудования.
Исходя из справедливых транзакций: имеется справедливая сортировка, аукцион потоков заказов и MEV-Share, Mev-Blocker и т.п., разница заключается в том, что от полного отсутствия прибыли до разделения прибыли и взвешивания прибыли, то есть пользователи решают, какие затраты они готовы понести для получения относительной справедливости транзакций.
Протокольное улучшение PBS, на самом деле PBS - это предложение фонда Ethereum, но реализация с использованием MEV-boost достигла разделения, в будущем такой ключевой механизм перейдет к самому протоколу Ethereum.
Большинство из этих предложений уже были высказаны в самом Ethereum, но различия в совместимости не позволили им выйти на глаза пользователей, но эти моменты могут быть учтены Solana.
5, Заключение в конце.
Конечный результат конкуренции чаще всего не определяется усилиями в одной и той же области; тот, кто уничтожит jito, не будет следующим jito (он также имеет свои достоинства и недостатки), а будет совершенно новой формой приложения.
В предыдущем исследовании ([Разбор протокола UniswapX]) я обобщил процесс работы UniswapX по источникам прибыли и хотел бы полностью описать конкретную прибыльность MEV, ведь это то, с чем он борется и делит прибыль с пользователями (по сути, это потеря временности сделок в обмен на лучшие цены обмена).
Аналогично, для бирж в форме книги заказов (даже для децентрализованных бирж) также являются хорошими инструментами противодействия MEV. Подумайте, когда мощность вычислений еще больше увеличится, а повседневные транзакции будут расширяться, механизмы AMM и соответствующие производные от них, становящиеся крупнейшими сценами атак MEV, могут исчезнуть. Однако другие проблемы, с которыми сталкивается книга заказов, не менее значительны, чем проблемы MEV.
Из недавних перипетий hyperliquid видно, что, несмотря на централизацию, на пути к общему соблюдению норм, игроки на игорном поле уже переоделись в костюмы и вошли в международный зал.
На этом этапе соблюдение норм является всесторонним мечом, ведь он стоит на стороне пользователей.