
#stakingyield
stakingyield
Просмотров: 5,231
39 обсуждают
Популярные
Новые

·
--
Большинство криптоинвесторов по-прежнему воспринимают доходность как диковинку DeFi. Но экономика валидаторов незаметно переписывает то, что значит долгосрочно держать актив уровня Layer 1.
$ETH стейкеры получают доходность на уровне протокола — не от стороннего протокола, который печатает токены, а от самой сети, перераспределяющей комиссии за транзакции и вновь выпущенный ETH. После The Merge Ethereum сжигал базовые комиссии через EIP-1559, делая ETH дефляционным в периоды высокой активности, при этом стейкеры продолжают зарабатывать приоритетные комиссии. Это структурно иной актив, чем до-Merge ETH.
$ADA и $DOT работают по похожей логике: валидаторы и номинаторы зарабатывают доходность, обеспечивая безопасность сети, при этом права управления встроены «по умолчанию». Это превращает удержание в участие. Вы не просто сидите на активе — вы запускаете инфраструктуру.
Что это значит для долгосрочной убеждённости:
— Доходность стейкинга создаёт естественный ценовой «пол»: рациональные участники продают меньше, когда получают пассивные выплаты
— Снабжение, выведенное из обращения через стейкинг, сжимает доступный объём
— Участие в управлении согласует долгосрочных держателей с направлением развития протокола
— Компаунинг наград за стейкинг увеличивает размер позиции на горизонте нескольких лет
Переход от спекулятивного удержания к владению инфраструктурой, приносящей доход, — одно из самых недооценённых структурных изменений в крипто. Институции, которые используют модели дисконтированных денежных потоков на доходность стейкинга, приходят к совсем другим оценкам, чем трейдеры, ориентированные лишь на настроения рынка.
Долгосрочная убеждённость — это не только про ценовые цели. Это про понимание того, что именно вы реально владеете.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
Большинство криптоинвесторов по-прежнему воспринимают доходность как диковинку DeFi. Но экономика валидаторов незаметно переписывает то, что значит долгосрочно держать актив уровня Layer 1.
$ETH стейкеры получают доходность на уровне протокола — не от стороннего протокола, который печатает токены, а от самой сети, перераспределяющей комиссии за транзакции и вновь выпущенный ETH. После The Merge Ethereum сжигал базовые комиссии через EIP-1559, делая ETH дефляционным в периоды высокой активности, при этом стейкеры продолжают зарабатывать приоритетные комиссии. Это структурно иной актив, чем до-Merge ETH.
$ADA и $DOT работают по похожей логике: валидаторы и номинаторы зарабатывают доходность, обеспечивая безопасность сети, при этом права управления встроены «по умолчанию». Это превращает удержание в участие. Вы не просто сидите на активе — вы запускаете инфраструктуру.
Что это значит для долгосрочной убеждённости:
— Доходность стейкинга создаёт естественный ценовой «пол»: рациональные участники продают меньше, когда получают пассивные выплаты
— Снабжение, выведенное из обращения через стейкинг, сжимает доступный объём
— Участие в управлении согласует долгосрочных держателей с направлением развития протокола
— Компаунинг наград за стейкинг увеличивает размер позиции на горизонте нескольких лет
Переход от спекулятивного удержания к владению инфраструктурой, приносящей доход, — одно из самых недооценённых структурных изменений в крипто. Институции, которые используют модели дисконтированных денежных потоков на доходность стейкинга, приходят к совсем другим оценкам, чем трейдеры, ориентированные лишь на настроения рынка.
Долгосрочная убеждённость — это не только про ценовые цели. Это про понимание того, что именно вы реально владеете.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
$ETH стейкеры получают доходность на уровне протокола — не от стороннего протокола, который печатает токены, а от самой сети, перераспределяющей комиссии за транзакции и вновь выпущенный ETH. После The Merge Ethereum сжигал базовые комиссии через EIP-1559, делая ETH дефляционным в периоды высокой активности, при этом стейкеры продолжают зарабатывать приоритетные комиссии. Это структурно иной актив, чем до-Merge ETH.
$ADA и $DOT работают по похожей логике: валидаторы и номинаторы зарабатывают доходность, обеспечивая безопасность сети, при этом права управления встроены «по умолчанию». Это превращает удержание в участие. Вы не просто сидите на активе — вы запускаете инфраструктуру.
Что это значит для долгосрочной убеждённости:
— Доходность стейкинга создаёт естественный ценовой «пол»: рациональные участники продают меньше, когда получают пассивные выплаты
— Снабжение, выведенное из обращения через стейкинг, сжимает доступный объём
— Участие в управлении согласует долгосрочных держателей с направлением развития протокола
— Компаунинг наград за стейкинг увеличивает размер позиции на горизонте нескольких лет
Переход от спекулятивного удержания к владению инфраструктурой, приносящей доход, — одно из самых недооценённых структурных изменений в крипто. Институции, которые используют модели дисконтированных денежных потоков на доходность стейкинга, приходят к совсем другим оценкам, чем трейдеры, ориентированные лишь на настроения рынка.
Долгосрочная убеждённость — это не только про ценовые цели. Это про понимание того, что именно вы реально владеете.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
133
·
--
Экономика стейкинга: почему за APY не стоит следить
Большинство людей оценивают стейкинг, сравнивая цифры APY. Но это упускает главное.
Доходность стейкинга состоит из трёх компонентов, которые определяют реальную ценность: доходность, финансируемая выпуском (новая инфляция токенов размывает долю тех, кто не стейкает), доходность, финансируемая комиссиями (сетевой доход, распределяемый валидаторам), и компенсация сжиганием (уничтожение предложения уменьшает стоимость размывания участия).
8% APY, полностью обеспеченный выпуском токенов, может оставить вас в нуле или даже в минусе в реальном выражении, если предложение растёт быстрее спроса. 4% APY, где основная часть доходности поступает от комиссионных доходов протокола, — это подлинная экономическая продуктивность: сеть зарабатывает благодаря реальной активности.
$ETH post-Pectra в этом плане занимает сильную позицию. Сжигание базовой комиссии сжимает чистый выпуск, а доходность от стейкинга становится всё более ориентированной на комиссии в периоды высокой активности. $BNB квартальные сжигания работают аналогично: дефляция компенсирует вознаграждения валидаторам, делая бюджет экономической безопасности более устойчивым со временем.
Оценивая любую позицию в стейкинге, правильный вопрос такой: какой процент доходности приходится на комиссии, а какой — на выпуск новых токенов? Доходность, финансируемая комиссиями, накапливается вместе с растущей сетью. Доходность, финансируемая выпуском, по сути является перераспределением от будущих держателей к текущим.
Именно это различие отделяет реальное накопление (компаундинг) от «театра номеров». Большинство дашбордов доходности никогда не покажут вам это разделение — и в этом как раз и заключается преимущество.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
Экономика стейкинга: почему за APY не стоит следить
Большинство людей оценивают стейкинг, сравнивая цифры APY. Но это упускает главное.
Доходность стейкинга состоит из трёх компонентов, которые определяют реальную ценность: доходность, финансируемая выпуском (новая инфляция токенов размывает долю тех, кто не стейкает), доходность, финансируемая комиссиями (сетевой доход, распределяемый валидаторам), и компенсация сжиганием (уничтожение предложения уменьшает стоимость размывания участия).
8% APY, полностью обеспеченный выпуском токенов, может оставить вас в нуле или даже в минусе в реальном выражении, если предложение растёт быстрее спроса. 4% APY, где основная часть доходности поступает от комиссионных доходов протокола, — это подлинная экономическая продуктивность: сеть зарабатывает благодаря реальной активности.
$ETH post-Pectra в этом плане занимает сильную позицию. Сжигание базовой комиссии сжимает чистый выпуск, а доходность от стейкинга становится всё более ориентированной на комиссии в периоды высокой активности. $BNB квартальные сжигания работают аналогично: дефляция компенсирует вознаграждения валидаторам, делая бюджет экономической безопасности более устойчивым со временем.
Оценивая любую позицию в стейкинге, правильный вопрос такой: какой процент доходности приходится на комиссии, а какой — на выпуск новых токенов? Доходность, финансируемая комиссиями, накапливается вместе с растущей сетью. Доходность, финансируемая выпуском, по сути является перераспределением от будущих держателей к текущим.
Именно это различие отделяет реальное накопление (компаундинг) от «театра номеров». Большинство дашбордов доходности никогда не покажут вам это разделение — и в этом как раз и заключается преимущество.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
Большинство людей оценивают стейкинг, сравнивая цифры APY. Но это упускает главное.
Доходность стейкинга состоит из трёх компонентов, которые определяют реальную ценность: доходность, финансируемая выпуском (новая инфляция токенов размывает долю тех, кто не стейкает), доходность, финансируемая комиссиями (сетевой доход, распределяемый валидаторам), и компенсация сжиганием (уничтожение предложения уменьшает стоимость размывания участия).
8% APY, полностью обеспеченный выпуском токенов, может оставить вас в нуле или даже в минусе в реальном выражении, если предложение растёт быстрее спроса. 4% APY, где основная часть доходности поступает от комиссионных доходов протокола, — это подлинная экономическая продуктивность: сеть зарабатывает благодаря реальной активности.
$ETH post-Pectra в этом плане занимает сильную позицию. Сжигание базовой комиссии сжимает чистый выпуск, а доходность от стейкинга становится всё более ориентированной на комиссии в периоды высокой активности. $BNB квартальные сжигания работают аналогично: дефляция компенсирует вознаграждения валидаторам, делая бюджет экономической безопасности более устойчивым со временем.
Оценивая любую позицию в стейкинге, правильный вопрос такой: какой процент доходности приходится на комиссии, а какой — на выпуск новых токенов? Доходность, финансируемая комиссиями, накапливается вместе с растущей сетью. Доходность, финансируемая выпуском, по сути является перераспределением от будущих держателей к текущим.
Именно это различие отделяет реальное накопление (компаундинг) от «театра номеров». Большинство дашбордов доходности никогда не покажут вам это разделение — и в этом как раз и заключается преимущество.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
31

$GSOL ТЕПЕРЬ ПРЕДОСТАВЛЯЕТ КВАРТАЛЬНУЮ ДЕНЕЖНУЮ ДОХОДНОСТЬ — ЭТО МЕНЯЕТ ИГРУ 🔥
Grayscale только что обновила их фонд GSOL, чтобы выплачивать вознаграждения за стейкинг в виде реальных денежных выплат каждый квартал, а не накапливать их в NAV. Валовая доходность составляет 6,1% после недавнего снижения комиссий — это действительно денежный доход для держателей.
Это тот же структурный катализатор, который вызвал интерес к стейкинг-фондам на базе Ethereum. Если восходящий тренд Solana продолжится, денежный поток может привлечь институциональных участников, которым нужен доход без продажи своей позиции.
Вы держите GSOL или покупаете базовый актив напрямую?
Не является финансовой рекомендацией. Всегда управляйте своим риском.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
$GSOL ТЕПЕРЬ ПРЕДОСТАВЛЯЕТ КВАРТАЛЬНУЮ ДЕНЕЖНУЮ ДОХОДНОСТЬ — ЭТО МЕНЯЕТ ИГРУ 🔥
Grayscale только что обновила их фонд GSOL, чтобы выплачивать вознаграждения за стейкинг в виде реальных денежных выплат каждый квартал, а не накапливать их в NAV. Валовая доходность составляет 6,1% после недавнего снижения комиссий — это действительно денежный доход для держателей.
Это тот же структурный катализатор, который вызвал интерес к стейкинг-фондам на базе Ethereum. Если восходящий тренд Solana продолжится, денежный поток может привлечь институциональных участников, которым нужен доход без продажи своей позиции.
Вы держите GSOL или покупаете базовый актив напрямую?
Не является финансовой рекомендацией. Всегда управляйте своим риском.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
Grayscale только что обновила их фонд GSOL, чтобы выплачивать вознаграждения за стейкинг в виде реальных денежных выплат каждый квартал, а не накапливать их в NAV. Валовая доходность составляет 6,1% после недавнего снижения комиссий — это действительно денежный доход для держателей.
Это тот же структурный катализатор, который вызвал интерес к стейкинг-фондам на базе Ethereum. Если восходящий тренд Solana продолжится, денежный поток может привлечь институциональных участников, которым нужен доход без продажи своей позиции.
Вы держите GSOL или покупаете базовый актив напрямую?
Не является финансовой рекомендацией. Всегда управляйте своим риском.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
46
·
--
Институциональный капитал гонится за доходностью стейкинга
Десятилетиями институциональные портфели строились вокруг одного ключевого принципа: находить надежную доходность. Казначейские облигации, облигации инвестиционного уровня, дивидендные акции — все это лишь вариации одного и того же поиска предсказуемого денежного потока.
Теперь стейкинг входит в этот разговор.
$ETH staking в настоящее время предлагает ~3,5–4% годовой доходности, получаемой из реальной выручки от сетевых комиссий и вознаграждений валидаторов. Для пенсионного фонда, сравнивающего это с 10-летними казначейскими облигациями, расчеты с учетом риска начинают выглядеть все более интересно — особенно с учетом того, что ETH несет еще и опциональность роста, которой у облигаций никогда не будет.
$SOL validators генерируют одни из самых высоких показателей реальной доходности во вселенной proof-of-stake, поддерживаемые растущим объемом транзакций и протокольными комиссиями. Это доходность, привязанная к реальной активности экосистемы, а не к инфляционным «играм» с эмиссией.
$BNB holders, получающие доступ к экономике валидаторов в BNB Chain, получают то же предложение: вознаграждения, основанные на реальных комиссионных доходах, накапливаются наряду с одной из самых активных экосистем смарт‑контрактов за пределами Ethereum.
Изменение происходит не только в цифре доходности. Меняется нарратив. Крипто переходит от чисто спекулятивного актива к классу продуктивных активов. Этот переход открывает следующую волну институциональных притоков — не только ETF, но и прямое участие валидаторов, стейкинг‑деривативы и структурированные продукты, приносящие доход.
Революция доходов в крипто только начинается.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
Институциональный капитал гонится за доходностью стейкинга
Десятилетиями институциональные портфели строились вокруг одного ключевого принципа: находить надежную доходность. Казначейские облигации, облигации инвестиционного уровня, дивидендные акции — все это лишь вариации одного и того же поиска предсказуемого денежного потока.
Теперь стейкинг входит в этот разговор.
$ETH staking в настоящее время предлагает ~3,5–4% годовой доходности, получаемой из реальной выручки от сетевых комиссий и вознаграждений валидаторов. Для пенсионного фонда, сравнивающего это с 10-летними казначейскими облигациями, расчеты с учетом риска начинают выглядеть все более интересно — особенно с учетом того, что ETH несет еще и опциональность роста, которой у облигаций никогда не будет.
$SOL validators генерируют одни из самых высоких показателей реальной доходности во вселенной proof-of-stake, поддерживаемые растущим объемом транзакций и протокольными комиссиями. Это доходность, привязанная к реальной активности экосистемы, а не к инфляционным «играм» с эмиссией.
$BNB holders, получающие доступ к экономике валидаторов в BNB Chain, получают то же предложение: вознаграждения, основанные на реальных комиссионных доходах, накапливаются наряду с одной из самых активных экосистем смарт‑контрактов за пределами Ethereum.
Изменение происходит не только в цифре доходности. Меняется нарратив. Крипто переходит от чисто спекулятивного актива к классу продуктивных активов. Этот переход открывает следующую волну институциональных притоков — не только ETF, но и прямое участие валидаторов, стейкинг‑деривативы и структурированные продукты, приносящие доход.
Революция доходов в крипто только начинается.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
Десятилетиями институциональные портфели строились вокруг одного ключевого принципа: находить надежную доходность. Казначейские облигации, облигации инвестиционного уровня, дивидендные акции — все это лишь вариации одного и того же поиска предсказуемого денежного потока.
Теперь стейкинг входит в этот разговор.
$ETH staking в настоящее время предлагает ~3,5–4% годовой доходности, получаемой из реальной выручки от сетевых комиссий и вознаграждений валидаторов. Для пенсионного фонда, сравнивающего это с 10-летними казначейскими облигациями, расчеты с учетом риска начинают выглядеть все более интересно — особенно с учетом того, что ETH несет еще и опциональность роста, которой у облигаций никогда не будет.
$SOL validators генерируют одни из самых высоких показателей реальной доходности во вселенной proof-of-stake, поддерживаемые растущим объемом транзакций и протокольными комиссиями. Это доходность, привязанная к реальной активности экосистемы, а не к инфляционным «играм» с эмиссией.
$BNB holders, получающие доступ к экономике валидаторов в BNB Chain, получают то же предложение: вознаграждения, основанные на реальных комиссионных доходах, накапливаются наряду с одной из самых активных экосистем смарт‑контрактов за пределами Ethereum.
Изменение происходит не только в цифре доходности. Меняется нарратив. Крипто переходит от чисто спекулятивного актива к классу продуктивных активов. Этот переход открывает следующую волну институциональных притоков — не только ETF, но и прямое участие валидаторов, стейкинг‑деривативы и структурированные продукты, приносящие доход.
Революция доходов в крипто только начинается.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
163
·
--
🚨 Казначейский запас ETH компании BitMine достиг 6,02 млн токенов после самой небольшой покупки с середины августа.
Доходность стейкинга в 2,63% может принести около $363 млн годовой выручки.
Это указывает на накопление, несмотря на скромный приток средств: крупные инвесторы, возможно, готовятся получать доходность.
Долгосрочная ценность ETH может вырасти, если спрос на стейкинг сохранится.
Не станет ли это тихое накопление предвестником следующего ралли ETH?
#ДоходностьСтейкинга
$ETH #TradingSignal #Криптоанализ
🚨 Казначейский запас ETH компании BitMine достиг 6,02 млн токенов после самой небольшой покупки с середины августа.
Доходность стейкинга в 2,63% может принести около $363 млн годовой выручки.
Это указывает на накопление, несмотря на скромный приток средств: крупные инвесторы, возможно, готовятся получать доходность.
Долгосрочная ценность ETH может вырасти, если спрос на стейкинг сохранится.
Не станет ли это тихое накопление предвестником следующего ралли ETH?
#ДоходностьСтейкинга
$ETH #TradingSignal #Криптоанализ
Доходность стейкинга в 2,63% может принести около $363 млн годовой выручки.
Это указывает на накопление, несмотря на скромный приток средств: крупные инвесторы, возможно, готовятся получать доходность.
Долгосрочная ценность ETH может вырасти, если спрос на стейкинг сохранится.
Не станет ли это тихое накопление предвестником следующего ралли ETH?
#ДоходностьСтейкинга
$ETH #TradingSignal #Криптоанализ
17
·
--
#BinanceKatanaSeason5vbETHEarnEvent
Участники активной экосистемы Web3 мобилизуются быстро после официального запуска долгожданного события Binance Katana Season 5 vbETH Earn Event, предлагающего отличные возможности структурной доходности. Эта специализированная кампания позволяет преданным держателям активов максимально увеличить свою цифровую эффективность, задействуя ликвидность в оптимизированных рамках стейкинга с умными контрактами. Поскольку капитал постоянно ищет безопасные, высокодоходные варианты во время боковых макро-рыночных движений, структурированные события экосистемы, такие как это, служат отличными путями для органического роста портфеля. Обеспечение правильного тайминга и понимание специфических механик делегирования являются ключевыми для получения самых высоких уровней рекламных вознаграждений. Вы активно участвуете в этом последнем сезоне заработка, чтобы оптимизировать свои активы? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
{spot}(BNBUSDT)
{future}(BNBUSDT)
#BinanceKatanaSeason5vbETHEarnEvent
Участники активной экосистемы Web3 мобилизуются быстро после официального запуска долгожданного события Binance Katana Season 5 vbETH Earn Event, предлагающего отличные возможности структурной доходности. Эта специализированная кампания позволяет преданным держателям активов максимально увеличить свою цифровую эффективность, задействуя ликвидность в оптимизированных рамках стейкинга с умными контрактами. Поскольку капитал постоянно ищет безопасные, высокодоходные варианты во время боковых макро-рыночных движений, структурированные события экосистемы, такие как это, служат отличными путями для органического роста портфеля. Обеспечение правильного тайминга и понимание специфических механик делегирования являются ключевыми для получения самых высоких уровней рекламных вознаграждений. Вы активно участвуете в этом последнем сезоне заработка, чтобы оптимизировать свои активы? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
Участники активной экосистемы Web3 мобилизуются быстро после официального запуска долгожданного события Binance Katana Season 5 vbETH Earn Event, предлагающего отличные возможности структурной доходности. Эта специализированная кампания позволяет преданным держателям активов максимально увеличить свою цифровую эффективность, задействуя ликвидность в оптимизированных рамках стейкинга с умными контрактами. Поскольку капитал постоянно ищет безопасные, высокодоходные варианты во время боковых макро-рыночных движений, структурированные события экосистемы, такие как это, служат отличными путями для органического роста портфеля. Обеспечение правильного тайминга и понимание специфических механик делегирования являются ключевыми для получения самых высоких уровней рекламных вознаграждений. Вы активно участвуете в этом последнем сезоне заработка, чтобы оптимизировать свои активы? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
36
·
--
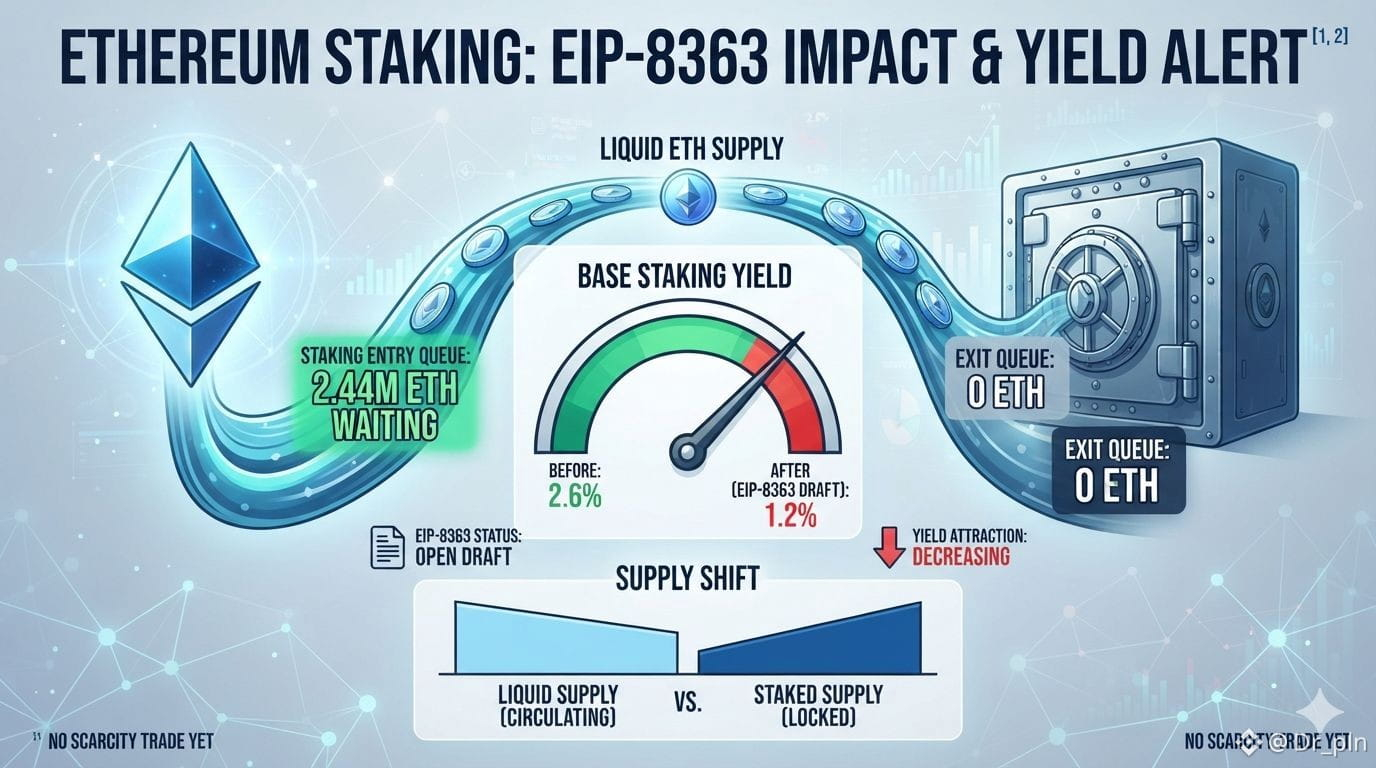
Ваш анализ очень точен относительно текущей динамики рынка Ethereum. EIP-8363 по-прежнему находится в статусе открытого драфта, а это означает, что структурные изменения в токен-экономике не произойдут в ближайшее время.
При наличии 2,44 млн ETH во входящей очереди на стейкинг и пустой очереди выхода ликвидное предложение как раз смещается в сторону запертого предложения. Это может сократить базовую доходность (yield) с 2,6% до 1,2%, тем самым существенно снижая привлекательность традиционных стейкинг-инсентивов. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
Ваш анализ очень точен относительно текущей динамики рынка Ethereum. EIP-8363 по-прежнему находится в статусе открытого драфта, а это означает, что структурные изменения в токен-экономике не произойдут в ближайшее время.
При наличии 2,44 млн ETH во входящей очереди на стейкинг и пустой очереди выхода ликвидное предложение как раз смещается в сторону запертого предложения. Это может сократить базовую доходность (yield) с 2,6% до 1,2%, тем самым существенно снижая привлекательность традиционных стейкинг-инсентивов. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
При наличии 2,44 млн ETH во входящей очереди на стейкинг и пустой очереди выхода ликвидное предложение как раз смещается в сторону запертого предложения. Это может сократить базовую доходность (yield) с 2,6% до 1,2%, тем самым существенно снижая привлекательность традиционных стейкинг-инсентивов. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
112
Удерживает ли LUNC стабильность перед возможным отскоком? 🌱 #LUNCWatch
Цена остается в четко очерченном диапазоне, а ключевой уровень поддержки продолжает привлекать интерес. Стабилизация вблизи этих уровней может подготовить почву для движения к ближайшему сопротивлению.
{spot}(LUNCUSDT)
Программы стейкинга позволяют получать доход, пока вы ждете более убедительных сигналов. Уверенный пробой вверх на повышенном объеме откроет перспективные возможности для терпеливых участников.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
Удерживает ли LUNC стабильность перед возможным отскоком? 🌱 #LUNCWatch
Цена остается в четко очерченном диапазоне, а ключевой уровень поддержки продолжает привлекать интерес. Стабилизация вблизи этих уровней может подготовить почву для движения к ближайшему сопротивлению.
Программы стейкинга позволяют получать доход, пока вы ждете более убедительных сигналов. Уверенный пробой вверх на повышенном объеме откроет перспективные возможности для терпеливых участников.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
Цена остается в четко очерченном диапазоне, а ключевой уровень поддержки продолжает привлекать интерес. Стабилизация вблизи этих уровней может подготовить почву для движения к ближайшему сопротивлению.
Программы стейкинга позволяют получать доход, пока вы ждете более убедительных сигналов. Уверенный пробой вверх на повышенном объеме откроет перспективные возможности для терпеливых участников.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
15
·
--
Корпоративные казначейские подразделения в 2024 году спорили о том, стоит ли держать $BTC. В 2025 году и далее, в 2026-м, разговор резко изменился — теперь они обсуждают, в какие активы диверсифицироваться и как получать доходность по этим вложениям.
Это структурный сдвиг в поведении институциональных игроков.
Изначальный план был прост: считать биткоин цифровым золотом, выделить на него 1–5% резервов и двигаться дальше. Но как только позиция по BTC начинает работать, возникает следующий логичный вопрос: а что насчет производительных активов? Активов, которые приносят комиссии, генерируют доход протокола или дают стейкинг-вознаграждения?
И здесь $ETH включается в казначейские обсуждения иначе. Это не просто средство сохранения стоимости — это оборотный капитал внутри своей экосистемы. Доходность стейкинга составляет ~3–4% в год. Для корпоративного казначейства на $500 млн выделение 10% в криптоактивы с доходностью 3% дает $1,5 млн ежегодно — это совсем не мелочь.
$BNB добавляет еще один слой: извлечение комиссий, механизмы сжигания и полезность экосистемы на базе крупнейшей CEX по объему. Держать это — значит не просто «пассивно» владеть.
Институты, которые тихо накапливают сейчас, — это не только холдеры. Они формируют в крипто среде производительные балансовые отчеты — так же, как держат дивидендные акции или облигации инвестиционного уровня.
Доходностный слой в крипто взрослеет. Следите за раскрытиями казначейства в ближайшие четыре квартала.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
Корпоративные казначейские подразделения в 2024 году спорили о том, стоит ли держать $BTC . В 2025 году и далее, в 2026-м, разговор резко изменился — теперь они обсуждают, в какие активы диверсифицироваться и как получать доходность по этим вложениям.
Это структурный сдвиг в поведении институциональных игроков.
Изначальный план был прост: считать биткоин цифровым золотом, выделить на него 1–5% резервов и двигаться дальше. Но как только позиция по BTC начинает работать, возникает следующий логичный вопрос: а что насчет производительных активов? Активов, которые приносят комиссии, генерируют доход протокола или дают стейкинг-вознаграждения?
И здесь $ETH включается в казначейские обсуждения иначе. Это не просто средство сохранения стоимости — это оборотный капитал внутри своей экосистемы. Доходность стейкинга составляет ~3–4% в год. Для корпоративного казначейства на $500 млн выделение 10% в криптоактивы с доходностью 3% дает $1,5 млн ежегодно — это совсем не мелочь.
$BNB добавляет еще один слой: извлечение комиссий, механизмы сжигания и полезность экосистемы на базе крупнейшей CEX по объему. Держать это — значит не просто «пассивно» владеть.
Институты, которые тихо накапливают сейчас, — это не только холдеры. Они формируют в крипто среде производительные балансовые отчеты — так же, как держат дивидендные акции или облигации инвестиционного уровня.
Доходностный слой в крипто взрослеет. Следите за раскрытиями казначейства в ближайшие четыре квартала.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
Это структурный сдвиг в поведении институциональных игроков.
Изначальный план был прост: считать биткоин цифровым золотом, выделить на него 1–5% резервов и двигаться дальше. Но как только позиция по BTC начинает работать, возникает следующий логичный вопрос: а что насчет производительных активов? Активов, которые приносят комиссии, генерируют доход протокола или дают стейкинг-вознаграждения?
И здесь $ETH включается в казначейские обсуждения иначе. Это не просто средство сохранения стоимости — это оборотный капитал внутри своей экосистемы. Доходность стейкинга составляет ~3–4% в год. Для корпоративного казначейства на $500 млн выделение 10% в криптоактивы с доходностью 3% дает $1,5 млн ежегодно — это совсем не мелочь.
$BNB добавляет еще один слой: извлечение комиссий, механизмы сжигания и полезность экосистемы на базе крупнейшей CEX по объему. Держать это — значит не просто «пассивно» владеть.
Институты, которые тихо накапливают сейчас, — это не только холдеры. Они формируют в крипто среде производительные балансовые отчеты — так же, как держат дивидендные акции или облигации инвестиционного уровня.
Доходностный слой в крипто взрослеет. Следите за раскрытиями казначейства в ближайшие четыре квартала.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
38
·
--
Спотовые ETF изменили правила игры — но доходность стейкинга ETH может оказаться главной историей
Когда запустились спотовые ETF на биткоин, нарратив был прост: институциональный капитал наконец получил удобный канал для входа. Это стало настоящим переломным моментом. Но посмотрите, что будет дальше, когда ETF на Ethereum со стейкингом достигнут зрелости.
Традиционным портфелям не хватает доходности. Доходность инструментов с фиксированным доходом снизилась, а альтернативные активы неликвидны. ETF $ETH с поддержкой стейкинга предлагает нечто редкое: продуктивный цифровой актив с нативной доходностью около 4% в привычной инвестиционной оболочке. Для пенсионных фондов и эндаументов такая подача имеет огромное значение.
$BTC заполняет сегмент распределения активов «цифровое золото / средство сохранения стоимости». $ETH незаметно занимает позицию в сегменте «цифровая инфраструктура, генерирующая доходность» — это совершенно другая часть портфеля. Они не конкурируют, а дополняют друг друга.
$SOL предлагает экономическую модель стейкинга с высокой пропускной способностью, которую институциональные инвесторы уже постепенно изучают. Ключевая мысль: институциональное принятие — это не разовое событие. Это постепенное формирование портфеля: сначала резервный актив, затем слой доходности, а потом вложения в инфраструктуру. Возможно, этот процесс начался раньше, чем думает большинство.
В каждом цикле терпение и дисциплина в распределении активов оказываются сильнее FOMO.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
Спотовые ETF изменили правила игры — но доходность стейкинга ETH может оказаться главной историей
Когда запустились спотовые ETF на биткоин, нарратив был прост: институциональный капитал наконец получил удобный канал для входа. Это стало настоящим переломным моментом. Но посмотрите, что будет дальше, когда ETF на Ethereum со стейкингом достигнут зрелости.
Традиционным портфелям не хватает доходности. Доходность инструментов с фиксированным доходом снизилась, а альтернативные активы неликвидны. ETF $ETH с поддержкой стейкинга предлагает нечто редкое: продуктивный цифровой актив с нативной доходностью около 4% в привычной инвестиционной оболочке. Для пенсионных фондов и эндаументов такая подача имеет огромное значение.
$BTC заполняет сегмент распределения активов «цифровое золото / средство сохранения стоимости». $ETH незаметно занимает позицию в сегменте «цифровая инфраструктура, генерирующая доходность» — это совершенно другая часть портфеля. Они не конкурируют, а дополняют друг друга.
$SOL предлагает экономическую модель стейкинга с высокой пропускной способностью, которую институциональные инвесторы уже постепенно изучают. Ключевая мысль: институциональное принятие — это не разовое событие. Это постепенное формирование портфеля: сначала резервный актив, затем слой доходности, а потом вложения в инфраструктуру. Возможно, этот процесс начался раньше, чем думает большинство.
В каждом цикле терпение и дисциплина в распределении активов оказываются сильнее FOMO.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
Когда запустились спотовые ETF на биткоин, нарратив был прост: институциональный капитал наконец получил удобный канал для входа. Это стало настоящим переломным моментом. Но посмотрите, что будет дальше, когда ETF на Ethereum со стейкингом достигнут зрелости.
Традиционным портфелям не хватает доходности. Доходность инструментов с фиксированным доходом снизилась, а альтернативные активы неликвидны. ETF $ETH с поддержкой стейкинга предлагает нечто редкое: продуктивный цифровой актив с нативной доходностью около 4% в привычной инвестиционной оболочке. Для пенсионных фондов и эндаументов такая подача имеет огромное значение.
$BTC заполняет сегмент распределения активов «цифровое золото / средство сохранения стоимости». $ETH незаметно занимает позицию в сегменте «цифровая инфраструктура, генерирующая доходность» — это совершенно другая часть портфеля. Они не конкурируют, а дополняют друг друга.
$SOL предлагает экономическую модель стейкинга с высокой пропускной способностью, которую институциональные инвесторы уже постепенно изучают. Ключевая мысль: институциональное принятие — это не разовое событие. Это постепенное формирование портфеля: сначала резервный актив, затем слой доходности, а потом вложения в инфраструктуру. Возможно, этот процесс начался раньше, чем думает большинство.
В каждом цикле терпение и дисциплина в распределении активов оказываются сильнее FOMO.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
1
592
·
--
Стейкинг Ethereum тихо становится первым заслуживающим доверия криптонативным источником доходности для институциональных портфелей — и его последствия недооцениваются.
Традиционный фиксированный доход предлагает доходность, заложенную вместе с кредитным риском. Стейкинг $ETH предлагает доходность на уровне протокола (в настоящее время ~3–4% годовых) без риска дефолта контрагента — доходность возникает из работы по достижению консенсуса валидаторов, а не из кредитования заемщика, который может не вернуть деньги. Это принципиально иной профиль риска.
Институции, управляющие портфелями с учетом обязательств, эндаументы и семейные офисы начинают это замечать. Позиция в застейканном ETH предлагает: (1) нативную доходность, номинированную в самом активе, (2) отсутствие риска дюрации в традиционном смысле, (3) программируемую экспозицию — рестейкинг добавляет дополнительную доходность сверху.
Оговорка: риск слэшинга, механика очереди на вывод средств и регуляторная классификация по-прежнему сдерживают инвестиционные комитеты. Но по мере того как кастодианы создают соответствующие требованиям стейкинг-продукты, а стандарты учета созревают, эти точки трения уменьшаются.
Когда $BTC — это хедж от инфляции, а $ETH — примитив доходности, институциональные портфели начинают выглядеть по-настоящему иначе, чем все, что доступно в TradFi. $BNB стейкинг-доходности добавляют дополнительную опциональность в категорию «производительного актива».
Сравнение застейканного ETH с облигацией — это не хайп, а структурный сдвиг в том, как институции могут мыслить о распределении цифровых активов.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
Стейкинг Ethereum тихо становится первым заслуживающим доверия криптонативным источником доходности для институциональных портфелей — и его последствия недооцениваются.
Традиционный фиксированный доход предлагает доходность, заложенную вместе с кредитным риском. Стейкинг $ETH предлагает доходность на уровне протокола (в настоящее время ~3–4% годовых) без риска дефолта контрагента — доходность возникает из работы по достижению консенсуса валидаторов, а не из кредитования заемщика, который может не вернуть деньги. Это принципиально иной профиль риска.
Институции, управляющие портфелями с учетом обязательств, эндаументы и семейные офисы начинают это замечать. Позиция в застейканном ETH предлагает: (1) нативную доходность, номинированную в самом активе, (2) отсутствие риска дюрации в традиционном смысле, (3) программируемую экспозицию — рестейкинг добавляет дополнительную доходность сверху.
Оговорка: риск слэшинга, механика очереди на вывод средств и регуляторная классификация по-прежнему сдерживают инвестиционные комитеты. Но по мере того как кастодианы создают соответствующие требованиям стейкинг-продукты, а стандарты учета созревают, эти точки трения уменьшаются.
Когда $BTC — это хедж от инфляции, а $ETH — примитив доходности, институциональные портфели начинают выглядеть по-настоящему иначе, чем все, что доступно в TradFi. $BNB стейкинг-доходности добавляют дополнительную опциональность в категорию «производительного актива».
Сравнение застейканного ETH с облигацией — это не хайп, а структурный сдвиг в том, как институции могут мыслить о распределении цифровых активов.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
Традиционный фиксированный доход предлагает доходность, заложенную вместе с кредитным риском. Стейкинг $ETH предлагает доходность на уровне протокола (в настоящее время ~3–4% годовых) без риска дефолта контрагента — доходность возникает из работы по достижению консенсуса валидаторов, а не из кредитования заемщика, который может не вернуть деньги. Это принципиально иной профиль риска.
Институции, управляющие портфелями с учетом обязательств, эндаументы и семейные офисы начинают это замечать. Позиция в застейканном ETH предлагает: (1) нативную доходность, номинированную в самом активе, (2) отсутствие риска дюрации в традиционном смысле, (3) программируемую экспозицию — рестейкинг добавляет дополнительную доходность сверху.
Оговорка: риск слэшинга, механика очереди на вывод средств и регуляторная классификация по-прежнему сдерживают инвестиционные комитеты. Но по мере того как кастодианы создают соответствующие требованиям стейкинг-продукты, а стандарты учета созревают, эти точки трения уменьшаются.
Когда $BTC — это хедж от инфляции, а $ETH — примитив доходности, институциональные портфели начинают выглядеть по-настоящему иначе, чем все, что доступно в TradFi. $BNB стейкинг-доходности добавляют дополнительную опциональность в категорию «производительного актива».
Сравнение застейканного ETH с облигацией — это не хайп, а структурный сдвиг в том, как институции могут мыслить о распределении цифровых активов.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
59
·
--
Экономика валидаторов: дифференциация Layer 1, о которой редко говорят
Большинство сравнений L1 сосредоточено на TPS, комиссиях и экосистемной TVL. Но экономика валидаторов — долгосрочная система стимулов, обеспечивающая безопасность сетей, — может быть важнее любых из этих метрик.
$BTC целиком полагается на комиссии за транзакции для финансирования безопасности после халвинга. Снижение блочных наград до почти нуля к середине 2030-х — это все еще открытый вопрос для самой надежной сети в мире. Одних лишь комиссий за транзакции должно хватить, чтобы нести эту нагрузку.
$ETH решила этот вопрос в своей версии с EIP-1559: сжиганием комиссий и доходностью proof-of-stake на уровне около 3,5–4%. Переход от затрат на энергию к капитальным «запорам» фундаментально меняет модель безопасности — доходность валидаторов растет к ETH, а не к стоимости электроэнергии.
$BNB работает по гибридной схеме: регулярные сжигания токенов сжимают предложение, тогда как более небольшая, ориентированная на быструю финализацию группа валидаторов жертвует децентрализацией ради пропускной способности и меньших операционных издержек. Эффективность затрат на безопасность — главный приоритет дизайна.
Вывод: это не просто технические различия — они отражают разные долгосрочные ставки на то, откуда берется доход для обеспечения безопасности. По мере взросления сетей экономика валидаторов все чаще будет определять решения по институциональному стейкингу, оценки устойчивости и рамки распределения капитала.
Большинство трейдеров оценивают нарратив. А более искушенные инвесторы оценивают модель безопасности.
Понимание того, как сеть платит своим валидаторам, — это понимание самого актива.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
Экономика валидаторов: дифференциация Layer 1, о которой редко говорят
Большинство сравнений L1 сосредоточено на TPS, комиссиях и экосистемной TVL. Но экономика валидаторов — долгосрочная система стимулов, обеспечивающая безопасность сетей, — может быть важнее любых из этих метрик.
$BTC целиком полагается на комиссии за транзакции для финансирования безопасности после халвинга. Снижение блочных наград до почти нуля к середине 2030-х — это все еще открытый вопрос для самой надежной сети в мире. Одних лишь комиссий за транзакции должно хватить, чтобы нести эту нагрузку.
$ETH решила этот вопрос в своей версии с EIP-1559: сжиганием комиссий и доходностью proof-of-stake на уровне около 3,5–4%. Переход от затрат на энергию к капитальным «запорам» фундаментально меняет модель безопасности — доходность валидаторов растет к ETH, а не к стоимости электроэнергии.
$BNB работает по гибридной схеме: регулярные сжигания токенов сжимают предложение, тогда как более небольшая, ориентированная на быструю финализацию группа валидаторов жертвует децентрализацией ради пропускной способности и меньших операционных издержек. Эффективность затрат на безопасность — главный приоритет дизайна.
Вывод: это не просто технические различия — они отражают разные долгосрочные ставки на то, откуда берется доход для обеспечения безопасности. По мере взросления сетей экономика валидаторов все чаще будет определять решения по институциональному стейкингу, оценки устойчивости и рамки распределения капитала.
Большинство трейдеров оценивают нарратив. А более искушенные инвесторы оценивают модель безопасности.
Понимание того, как сеть платит своим валидаторам, — это понимание самого актива.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
Большинство сравнений L1 сосредоточено на TPS, комиссиях и экосистемной TVL. Но экономика валидаторов — долгосрочная система стимулов, обеспечивающая безопасность сетей, — может быть важнее любых из этих метрик.
$BTC целиком полагается на комиссии за транзакции для финансирования безопасности после халвинга. Снижение блочных наград до почти нуля к середине 2030-х — это все еще открытый вопрос для самой надежной сети в мире. Одних лишь комиссий за транзакции должно хватить, чтобы нести эту нагрузку.
$ETH решила этот вопрос в своей версии с EIP-1559: сжиганием комиссий и доходностью proof-of-stake на уровне около 3,5–4%. Переход от затрат на энергию к капитальным «запорам» фундаментально меняет модель безопасности — доходность валидаторов растет к ETH, а не к стоимости электроэнергии.
$BNB работает по гибридной схеме: регулярные сжигания токенов сжимают предложение, тогда как более небольшая, ориентированная на быструю финализацию группа валидаторов жертвует децентрализацией ради пропускной способности и меньших операционных издержек. Эффективность затрат на безопасность — главный приоритет дизайна.
Вывод: это не просто технические различия — они отражают разные долгосрочные ставки на то, откуда берется доход для обеспечения безопасности. По мере взросления сетей экономика валидаторов все чаще будет определять решения по институциональному стейкингу, оценки устойчивости и рамки распределения капитала.
Большинство трейдеров оценивают нарратив. А более искушенные инвесторы оценивают модель безопасности.
Понимание того, как сеть платит своим валидаторам, — это понимание самого актива.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
42
·
--
TVL на валидатора (TVL-Per-Validator): метрика L1-безопасности, о которой почти никто не говорит
Большинство сравнений Layer 1 фокусируются на общем TVL, пропускной способности транзакций или цене токена. Но есть коэффициент, который уходит гораздо глубже: TVL на валидатора — количество экономической ценности, обеспечиваемой единицей сетевого консенсуса.
Вот почему это важно:
🔐 Безопасность имеет смысл только относительно того, что она защищает. Сеть с $50B TVL и 500,000 валидаторов распределяет риск совсем иначе, чем сеть с таким же TVL и 2,000 валидаторов. Концентрация влияет на стоимость атак.
⚡ Высокий TVL на валидатора указывает на эффективность капитала, но также может сигнализировать о потенциальной хрупкости. Низкий TVL на валидатора означает либо неиспользованную безопасность (лишние расходы), либо предстоящее ускорение роста относительно своей «базы» защиты.
📊 Если посмотреть на $ETH, $SOL и $AVAX через эту призму, картина меняется. Сети, которые по TVL выглядят «меньше», ранжируются иначе, когда эффективность безопасности нормализована.
🧠 Для долгосрочных инвесторов этот коэффициент показывает, строит ли сеть слишком большой валидаторный набор (размывая доходность стейкеров) или, наоборот, недоукрепляет свою экономическую значимость (повышая системный риск).
Лучшие инвестиции в L1 — это не только те, где сегодня больше всего активности. Это те, у которых наиболее защищённая архитектура безопасности для капитала, который они привлекут завтра.
Метрики важны. Выбирайте их внимательно.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
TVL на валидатора (TVL-Per-Validator): метрика L1-безопасности, о которой почти никто не говорит
Большинство сравнений Layer 1 фокусируются на общем TVL, пропускной способности транзакций или цене токена. Но есть коэффициент, который уходит гораздо глубже: TVL на валидатора — количество экономической ценности, обеспечиваемой единицей сетевого консенсуса.
Вот почему это важно:
🔐 Безопасность имеет смысл только относительно того, что она защищает. Сеть с $50B TVL и 500,000 валидаторов распределяет риск совсем иначе, чем сеть с таким же TVL и 2,000 валидаторов. Концентрация влияет на стоимость атак.
⚡ Высокий TVL на валидатора указывает на эффективность капитала, но также может сигнализировать о потенциальной хрупкости. Низкий TVL на валидатора означает либо неиспользованную безопасность (лишние расходы), либо предстоящее ускорение роста относительно своей «базы» защиты.
📊 Если посмотреть на $ETH , $SOL и $AVAX через эту призму, картина меняется. Сети, которые по TVL выглядят «меньше», ранжируются иначе, когда эффективность безопасности нормализована.
🧠 Для долгосрочных инвесторов этот коэффициент показывает, строит ли сеть слишком большой валидаторный набор (размывая доходность стейкеров) или, наоборот, недоукрепляет свою экономическую значимость (повышая системный риск).
Лучшие инвестиции в L1 — это не только те, где сегодня больше всего активности. Это те, у которых наиболее защищённая архитектура безопасности для капитала, который они привлекут завтра.
Метрики важны. Выбирайте их внимательно.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
Большинство сравнений Layer 1 фокусируются на общем TVL, пропускной способности транзакций или цене токена. Но есть коэффициент, который уходит гораздо глубже: TVL на валидатора — количество экономической ценности, обеспечиваемой единицей сетевого консенсуса.
Вот почему это важно:
🔐 Безопасность имеет смысл только относительно того, что она защищает. Сеть с $50B TVL и 500,000 валидаторов распределяет риск совсем иначе, чем сеть с таким же TVL и 2,000 валидаторов. Концентрация влияет на стоимость атак.
⚡ Высокий TVL на валидатора указывает на эффективность капитала, но также может сигнализировать о потенциальной хрупкости. Низкий TVL на валидатора означает либо неиспользованную безопасность (лишние расходы), либо предстоящее ускорение роста относительно своей «базы» защиты.
📊 Если посмотреть на $ETH , $SOL и $AVAX через эту призму, картина меняется. Сети, которые по TVL выглядят «меньше», ранжируются иначе, когда эффективность безопасности нормализована.
🧠 Для долгосрочных инвесторов этот коэффициент показывает, строит ли сеть слишком большой валидаторный набор (размывая доходность стейкеров) или, наоборот, недоукрепляет свою экономическую значимость (повышая системный риск).
Лучшие инвестиции в L1 — это не только те, где сегодня больше всего активности. Это те, у которых наиболее защищённая архитектура безопасности для капитала, который они привлекут завтра.
Метрики важны. Выбирайте их внимательно.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
84
·
--
Доброе утро, трейдеры! 🌅 Ethereum торгуется около $1,885, с небольшим ростом. На этой неделе в новостях фигурировало действительно интересное институциональное движение — SharpLink, крупная компания в сфере Ethereum-ориентированных цифровых активов, объявила о планах развернуть $200 млн в ETH через протокол Lido liquid staking, чтобы получить дополнительную доходность от своих активов. Компания получит обёрнутый стейбл-эфир (wstETH), который будет храниться у Anchorage Digital, расширяя свою существующую стратегию стейкинга и рестейкинга.
Такой шаг отражает более широкий институциональный тренд, формирующийся вокруг Ethereum — Fidelity также недавно сигнализировала о планах добавить стейкинг ETH с квартальными денежными распределениями, показывая, что крупные управляющие активами все чаще рассматривают ETH не только как спекулятивный актив, но и как продуктивный, генерирующий доход залог.
На фоне более мягкого сегодняшнего отчёта по PPI, который слегка повышает вероятность паузы в ставках ФРС, и того, что Jackson Hole всё ещё впереди как ключевой катализатор в конце этого месяца, институциональный нарратив по стейкингу ETH может стать устойчивым основанием спроса, несмотря на краткосрочную волатильность цен. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
Доброе утро, трейдеры! 🌅 Ethereum торгуется около $1,885, с небольшим ростом. На этой неделе в новостях фигурировало действительно интересное институциональное движение — SharpLink, крупная компания в сфере Ethereum-ориентированных цифровых активов, объявила о планах развернуть $200 млн в ETH через протокол Lido liquid staking, чтобы получить дополнительную доходность от своих активов. Компания получит обёрнутый стейбл-эфир (wstETH), который будет храниться у Anchorage Digital, расширяя свою существующую стратегию стейкинга и рестейкинга.
Такой шаг отражает более широкий институциональный тренд, формирующийся вокруг Ethereum — Fidelity также недавно сигнализировала о планах добавить стейкинг ETH с квартальными денежными распределениями, показывая, что крупные управляющие активами все чаще рассматривают ETH не только как спекулятивный актив, но и как продуктивный, генерирующий доход залог.
На фоне более мягкого сегодняшнего отчёта по PPI, который слегка повышает вероятность паузы в ставках ФРС, и того, что Jackson Hole всё ещё впереди как ключевой катализатор в конце этого месяца, институциональный нарратив по стейкингу ETH может стать устойчивым основанием спроса, несмотря на краткосрочную волатильность цен. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
Такой шаг отражает более широкий институциональный тренд, формирующийся вокруг Ethereum — Fidelity также недавно сигнализировала о планах добавить стейкинг ETH с квартальными денежными распределениями, показывая, что крупные управляющие активами все чаще рассматривают ETH не только как спекулятивный актив, но и как продуктивный, генерирующий доход залог.
На фоне более мягкого сегодняшнего отчёта по PPI, который слегка повышает вероятность паузы в ставках ФРС, и того, что Jackson Hole всё ещё впереди как ключевой катализатор в конце этого месяца, институциональный нарратив по стейкингу ETH может стать устойчивым основанием спроса, несмотря на краткосрочную волатильность цен. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
44
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 144,714
327 обсуждают
2
#fomcотслеживание
Просмотров: 119,996
588 обсуждают
3
#USPPIMissMayEaseBTCPressure
Просмотров: 36,081
663 обсуждают
4
#BitcoinCoreDisclosesTorTrafficVulnerability
Просмотров: 13,799
331 обсуждают
5
#WhatWillDriveCryptoandStocks’NextRebound?
Просмотров: 143,488
1,548 обсуждают
6
#BitcoinBreaksBelow200WeekMovingAverage
Просмотров: 44,255
462 обсуждают
7
#SpaceXTeslaMergerTalksWouldCombine30220BTC
Просмотров: 14,703
243 обсуждают
8
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
Просмотров: 48,724
689 обсуждают
9
#USCryptoETFsLose$1.48BInFiveDays
Просмотров: 2,468
42 обсуждают
10
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
Просмотров: 3,642
20 обсуждают