
#netflix
netflix
Просмотров: 338,436
457 обсуждают
Популярные
Новые
·
--
Рост
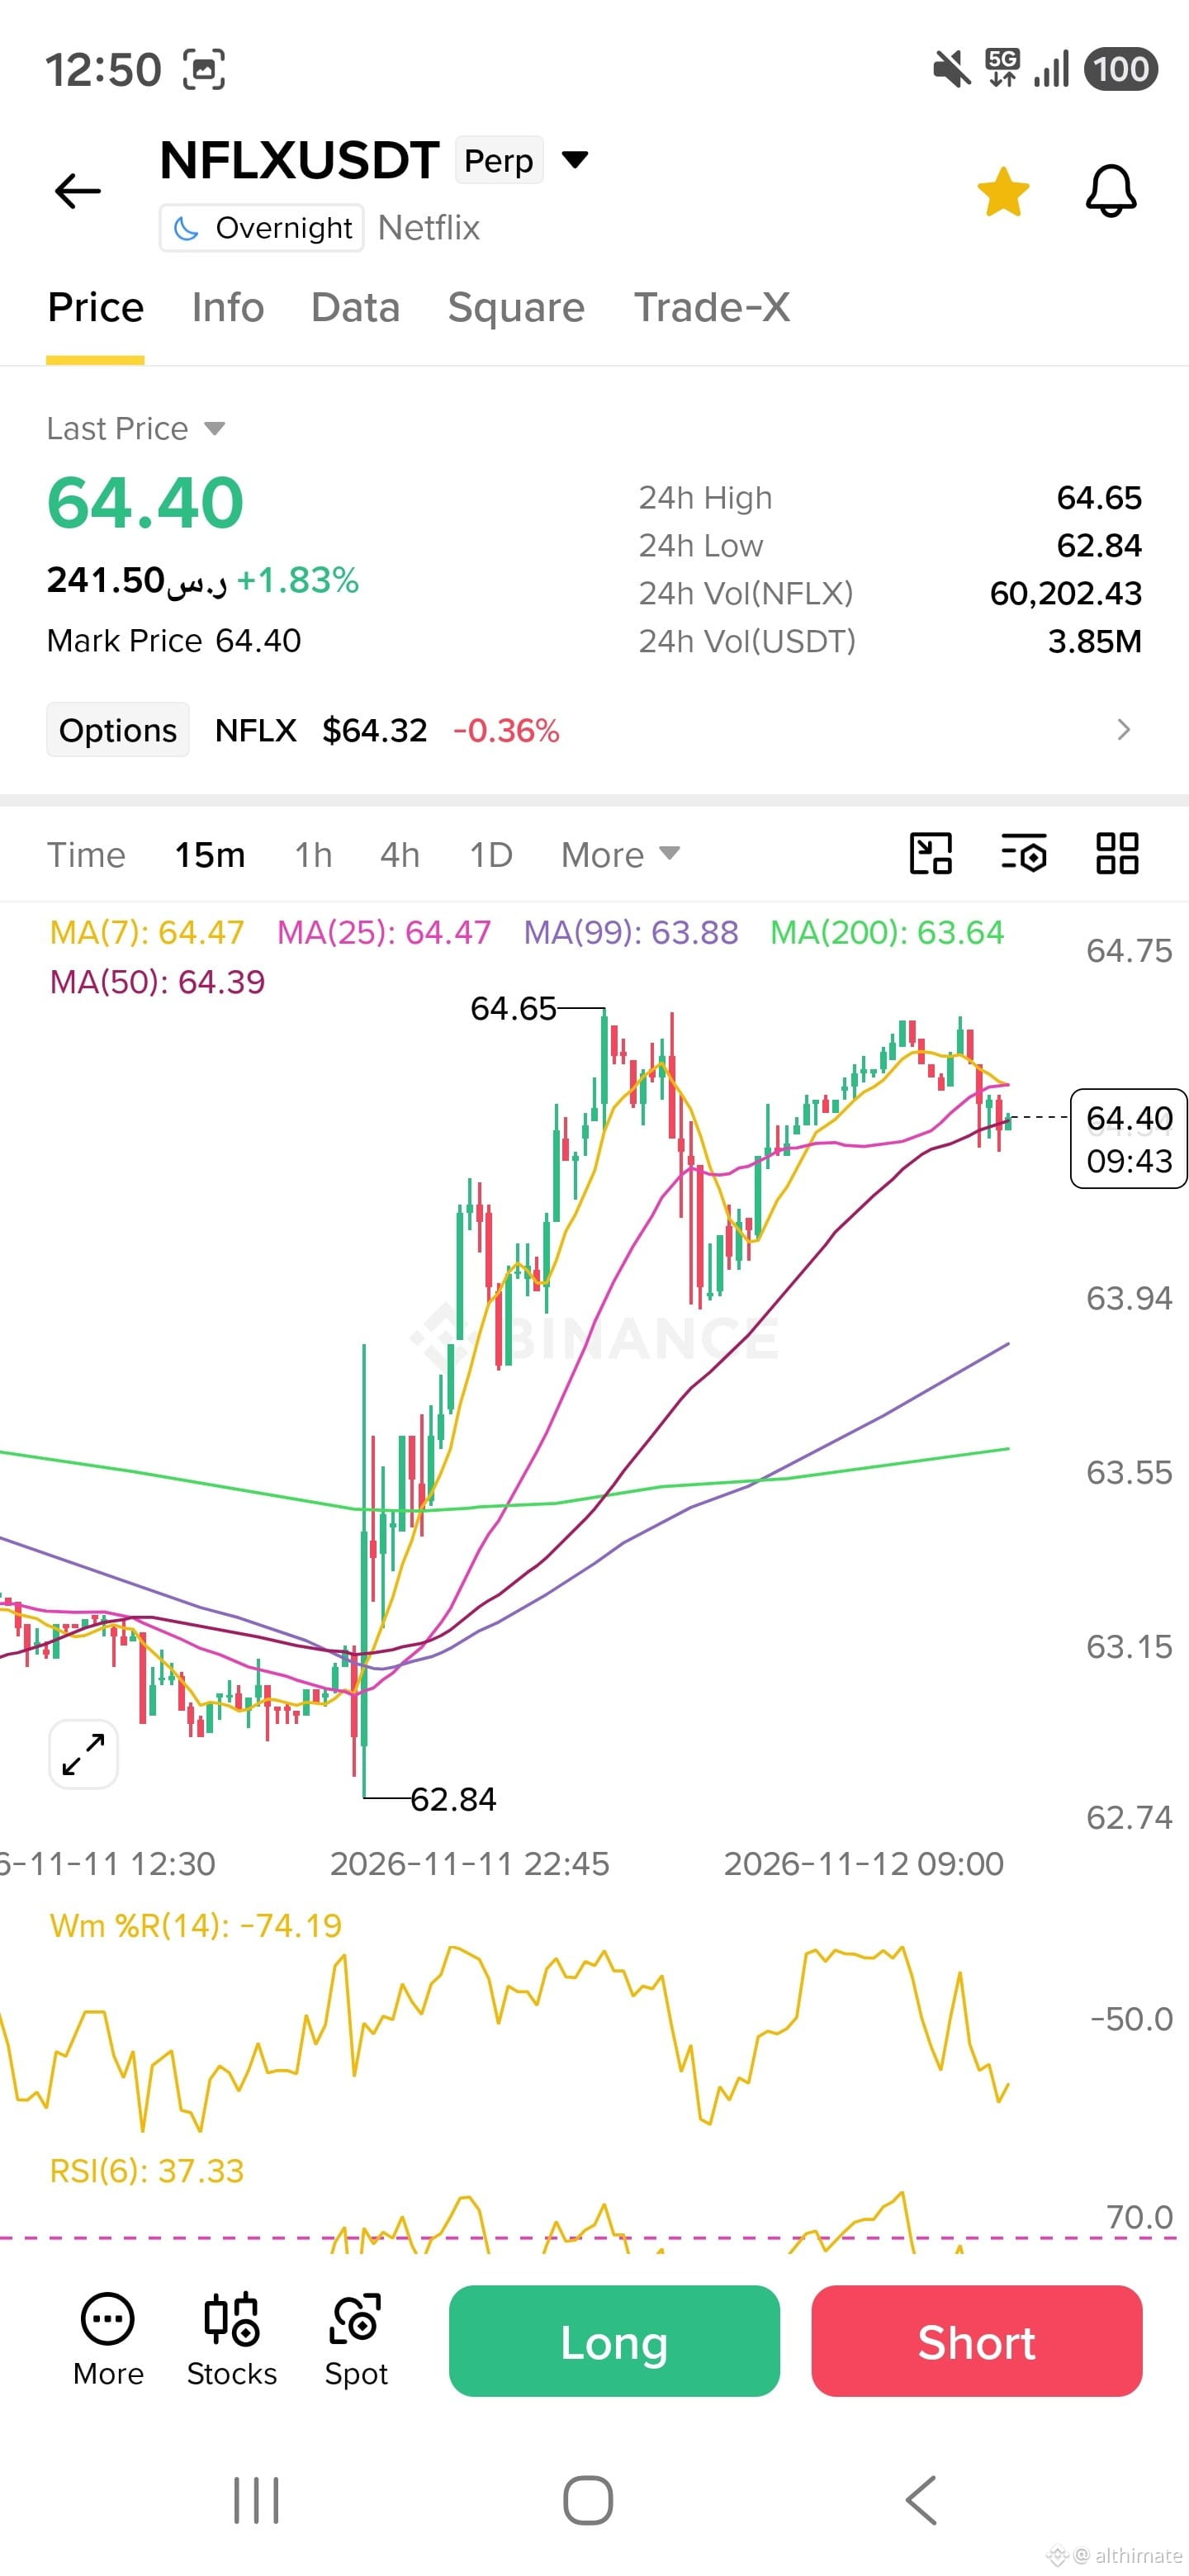
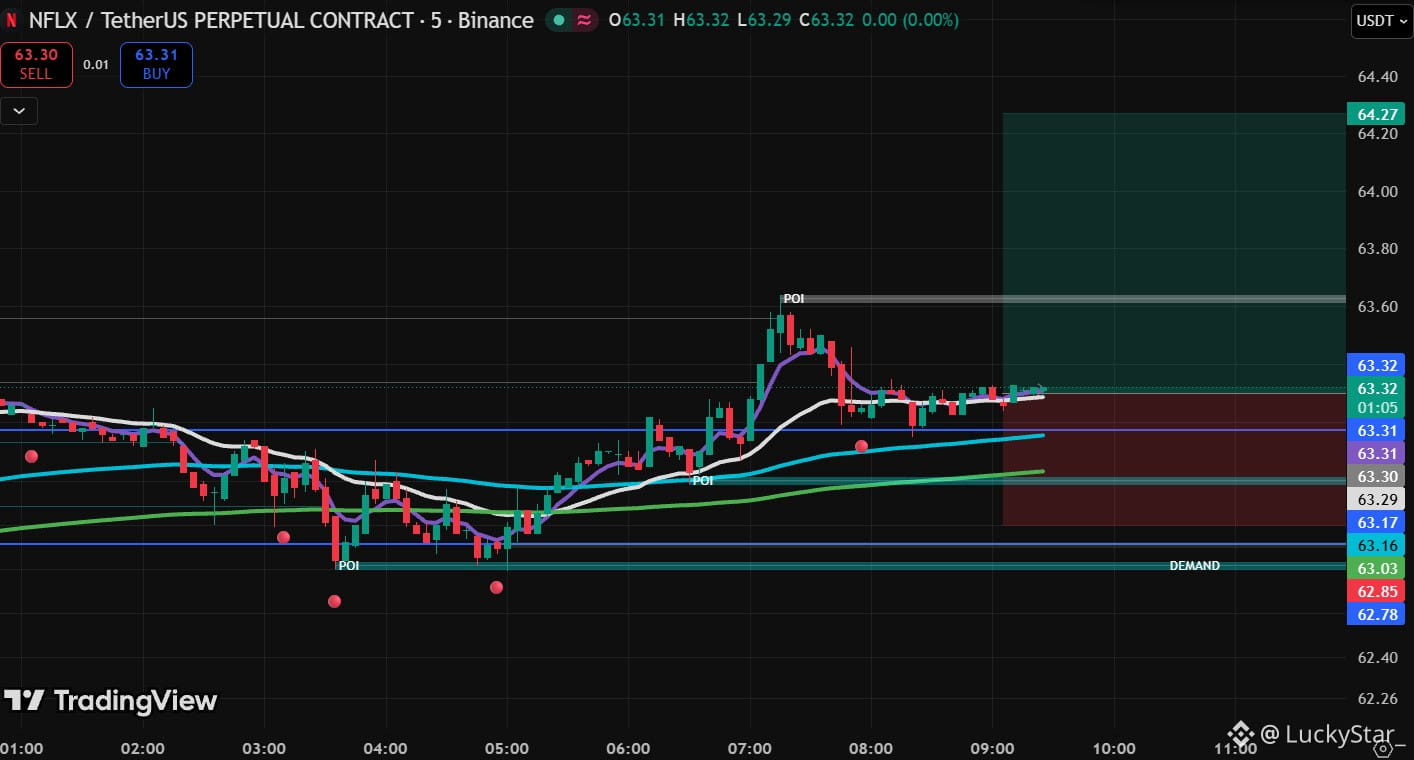
🚀 Обновление по бессрочному контракту NFLXUSDT
🟢 Вход: 62.70 - 63
💰 Текущая максимальная цена: 64.65
📈 Прибыль: +2.88%🔥🏌♂️
🎯 Цели:
T1: 65.00
T2: 67.50
T3: 70.00
#HuangRisksOusterOverReportedAffairWithSubordinate #AnthropicRejectsIPODelayValuationinQuestion #TradFiForBeginners #netflix $NFLX
{future}(NFLXUSDT)
🚀 Обновление по бессрочному контракту NFLXUSDT
🟢 Вход: 62.70 - 63
💰 Текущая максимальная цена: 64.65
📈 Прибыль: +2.88%🔥🏌♂️
🎯 Цели:
T1: 65.00
T2: 67.50
T3: 70.00
#HuangRisksOusterOverReportedAffairWithSubordinate #AnthropicRejectsIPODelayValuationinQuestion #TradFiForBeginners #netflix $NFLX
🟢 Вход: 62.70 - 63
💰 Текущая максимальная цена: 64.65
📈 Прибыль: +2.88%🔥🏌♂️
🎯 Цели:
T1: 65.00
T2: 67.50
T3: 70.00
#HuangRisksOusterOverReportedAffairWithSubordinate #AnthropicRejectsIPODelayValuationinQuestion #TradFiForBeginners #netflix $NFLX
althimate
·
--
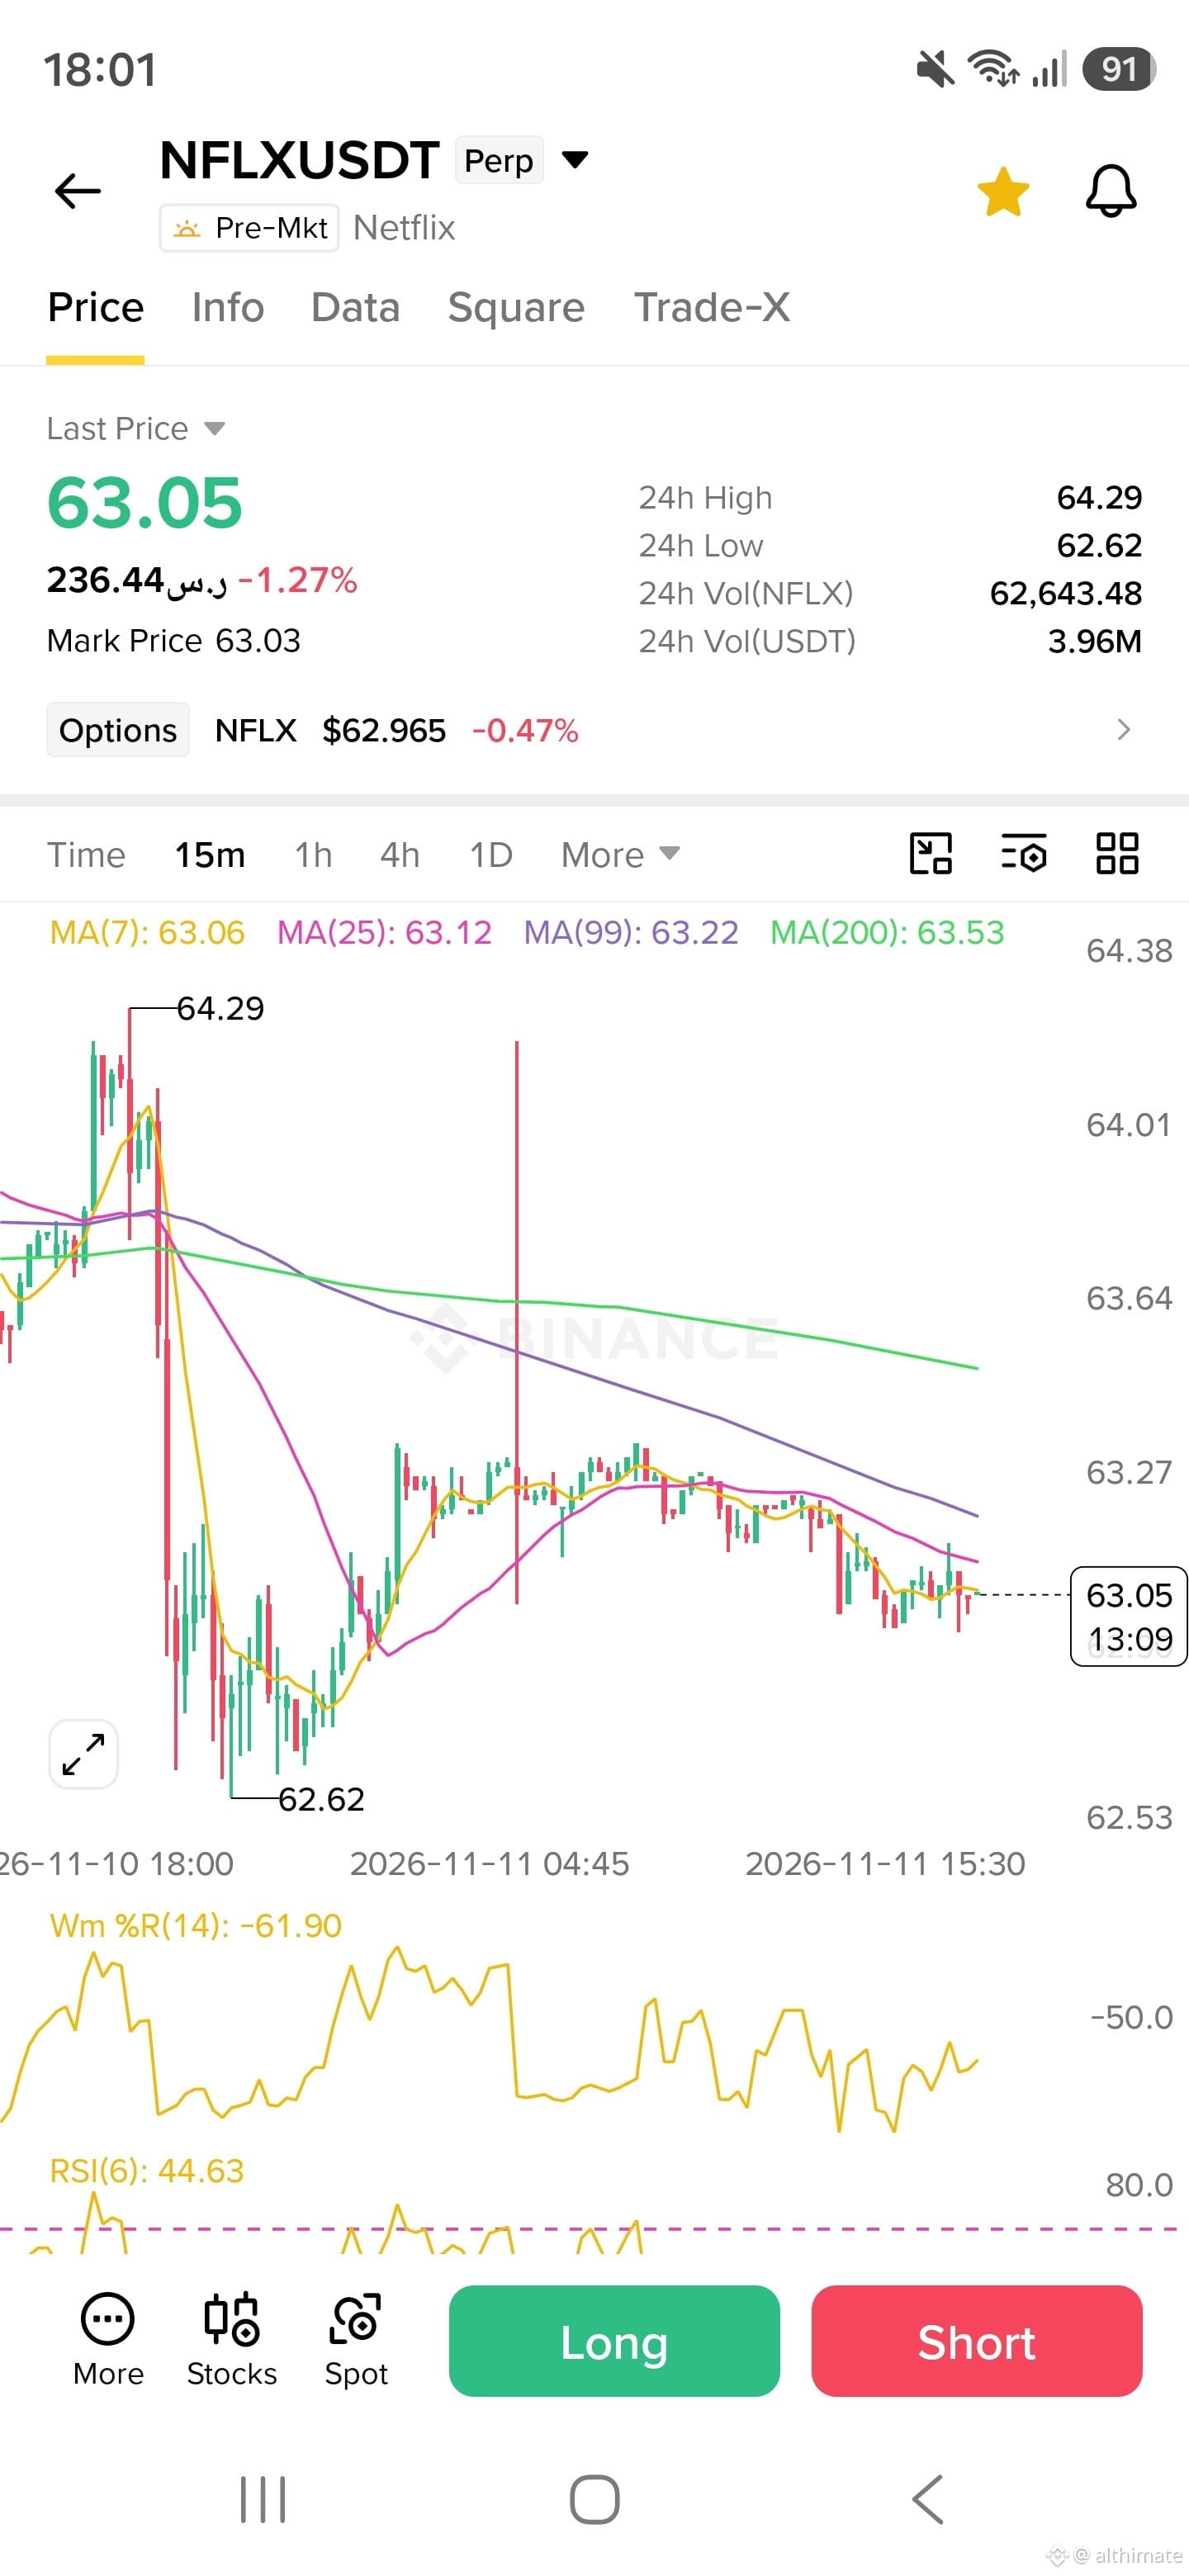
Рост✨️ NFLXUSDT Бессрочный ЛОНГ
🟢 Зона покупки: 62.70 – 63.00
🔴 Стоп-лосс: 61.20
🎯 Цель 1: 65.00
🎯 Цель 2: 67.50
🎯 Цель 3: 70.00
#HotCPIDecemberHikePriced #netflix $NFLX
🟢 Зона покупки: 62.70 – 63.00
🔴 Стоп-лосс: 61.20
🎯 Цель 1: 65.00
🎯 Цель 2: 67.50
🎯 Цель 3: 70.00
#HotCPIDecemberHikePriced #netflix $NFLX
Phoenix Crypto:
Nice move so far! Securing profits along the way is just as important as reaching the next target.
1
91
·
--
Рост
✨️ NFLXUSDT Бессрочный ЛОНГ
🟢 Зона покупки: 62.70 – 63.00
🔴 Стоп-лосс: 61.20
🎯 Цель 1: 65.00
🎯 Цель 2: 67.50
🎯 Цель 3: 70.00
#HotCPIDecemberHikePriced #netflix $NFLX
{future}(NFLXUSDT)
✨️ NFLXUSDT Бессрочный ЛОНГ
🟢 Зона покупки: 62.70 – 63.00
🔴 Стоп-лосс: 61.20
🎯 Цель 1: 65.00
🎯 Цель 2: 67.50
🎯 Цель 3: 70.00
#HotCPIDecemberHikePriced #netflix $NFLX
🟢 Зона покупки: 62.70 – 63.00
🔴 Стоп-лосс: 61.20
🎯 Цель 1: 65.00
🎯 Цель 2: 67.50
🎯 Цель 3: 70.00
#HotCPIDecemberHikePriced #netflix $NFLX
1
43
·
--
Netflix(NFLX)——стриминговый лидер, превратившийся в «акцию стоимости»
Сначала посмотрим на котировки (закрытие 30 октября, данные сверены по нескольким источникам в Finance Vertical):
$62.08, +0.05%; почти на 47% ниже 52-недельного максимума $116.73 и всего в шаге от 52-недельного минимума $61.4
Рыночная капитализация — около $255 млрд, TTM P/E — 17.9x, форвардный P/E — около 17.3x: впервые дешевле S&P 500 (около 19x)
С начала года — -33.8%, за последний год — -44.5%
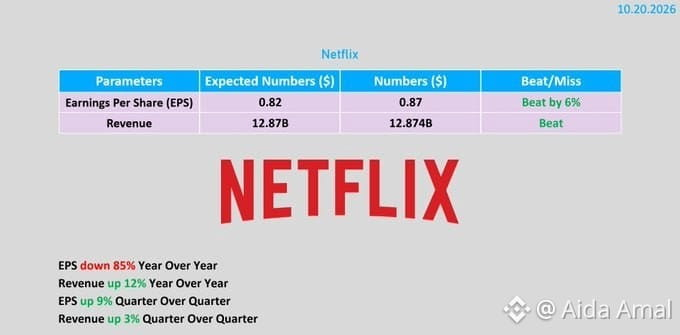
Логика: падают «ожидания», а не «прибыль». Отчет за Q3 от 20 октября был на самом деле неплохим: выручка около $12.9 млрд — на уровне ожиданий, рост год к году +11.9%; EPS $0.87 превысил прогноз $0.82; прогноз выручки на весь год — $51.1 млрд. Но с 2025 года компания перестала раскрывать число подписчиков, и рынок увидел в этом сигнал: «эпоха сверхбыстрого роста закончилась». К этому добавилось замедление роста выручки четыре квартала подряд (с 18% в Q4 прошлого года до примерно 12% сейчас), а также давление со стороны нарратива об ИИ — в итоге оценка упала почти до исторических минимумов.
Возможность: Уолл-стрит еще не сдалась: консенсус-рейтинг — Moderate Buy, средняя целевая цена — $89.14, что подразумевает потенциал роста на +43.6%. Форвардный P/E 17.3x для контентной империи, которая по-прежнему растет двузначными темпами и генерирует сильный денежный поток, — самая низкая оценка за последние несколько лет.
Риски:
1)Тенденция к замедлению роста не прекратилась, монетизация рекламного тарифа может не оправдать ожиданий, и «недооцененность» может оказаться «ловушкой»
2)52-недельный минимум $61.4 совсем близко; его пробой ухудшит техническую картину
3)Нарратив о капитальных затратах на ИИ продолжит давить на акции, а дисконт к акциям роста может сохраниться
4)Disney+/YouTube перетягивают внимание, а затраты на контент остаются жесткими
План: не ловить падающий нож, покупать частями; если цена опустится ниже $61.4 — пока наблюдать, а о развороте говорить, когда она закрепится выше $70.
$NFLX $DIS $ROKU
#Netflix #流媒体 #财报季 #科技股 #Ценовая недооцененность
Личное исследование, не является инвестиционной рекомендацией.
Netflix(NFLX)——стриминговый лидер, превратившийся в «акцию стоимости»
Сначала посмотрим на котировки (закрытие 30 октября, данные сверены по нескольким источникам в Finance Vertical):
$62.08, +0.05%; почти на 47% ниже 52-недельного максимума $116.73 и всего в шаге от 52-недельного минимума $61.4
Рыночная капитализация — около $255 млрд, TTM P/E — 17.9x, форвардный P/E — около 17.3x: впервые дешевле S&P 500 (около 19x)
С начала года — -33.8%, за последний год — -44.5%
Логика: падают «ожидания», а не «прибыль». Отчет за Q3 от 20 октября был на самом деле неплохим: выручка около $12.9 млрд — на уровне ожиданий, рост год к году +11.9%; EPS $0.87 превысил прогноз $0.82; прогноз выручки на весь год — $51.1 млрд. Но с 2025 года компания перестала раскрывать число подписчиков, и рынок увидел в этом сигнал: «эпоха сверхбыстрого роста закончилась». К этому добавилось замедление роста выручки четыре квартала подряд (с 18% в Q4 прошлого года до примерно 12% сейчас), а также давление со стороны нарратива об ИИ — в итоге оценка упала почти до исторических минимумов.
Возможность: Уолл-стрит еще не сдалась: консенсус-рейтинг — Moderate Buy, средняя целевая цена — $89.14, что подразумевает потенциал роста на +43.6%. Форвардный P/E 17.3x для контентной империи, которая по-прежнему растет двузначными темпами и генерирует сильный денежный поток, — самая низкая оценка за последние несколько лет.
Риски:
1)Тенденция к замедлению роста не прекратилась, монетизация рекламного тарифа может не оправдать ожиданий, и «недооцененность» может оказаться «ловушкой»
2)52-недельный минимум $61.4 совсем близко; его пробой ухудшит техническую картину
3)Нарратив о капитальных затратах на ИИ продолжит давить на акции, а дисконт к акциям роста может сохраниться
4)Disney+/YouTube перетягивают внимание, а затраты на контент остаются жесткими
План: не ловить падающий нож, покупать частями; если цена опустится ниже $61.4 — пока наблюдать, а о развороте говорить, когда она закрепится выше $70.
$NFLX $DIS $ROKU
#Netflix #流媒体 #财报季 #科技股 #Ценовая недооцененность
Личное исследование, не является инвестиционной рекомендацией.
Сначала посмотрим на котировки (закрытие 30 октября, данные сверены по нескольким источникам в Finance Vertical):
$62.08, +0.05%; почти на 47% ниже 52-недельного максимума $116.73 и всего в шаге от 52-недельного минимума $61.4
Рыночная капитализация — около $255 млрд, TTM P/E — 17.9x, форвардный P/E — около 17.3x: впервые дешевле S&P 500 (около 19x)
С начала года — -33.8%, за последний год — -44.5%
Логика: падают «ожидания», а не «прибыль». Отчет за Q3 от 20 октября был на самом деле неплохим: выручка около $12.9 млрд — на уровне ожиданий, рост год к году +11.9%; EPS $0.87 превысил прогноз $0.82; прогноз выручки на весь год — $51.1 млрд. Но с 2025 года компания перестала раскрывать число подписчиков, и рынок увидел в этом сигнал: «эпоха сверхбыстрого роста закончилась». К этому добавилось замедление роста выручки четыре квартала подряд (с 18% в Q4 прошлого года до примерно 12% сейчас), а также давление со стороны нарратива об ИИ — в итоге оценка упала почти до исторических минимумов.
Возможность: Уолл-стрит еще не сдалась: консенсус-рейтинг — Moderate Buy, средняя целевая цена — $89.14, что подразумевает потенциал роста на +43.6%. Форвардный P/E 17.3x для контентной империи, которая по-прежнему растет двузначными темпами и генерирует сильный денежный поток, — самая низкая оценка за последние несколько лет.
Риски:
1)Тенденция к замедлению роста не прекратилась, монетизация рекламного тарифа может не оправдать ожиданий, и «недооцененность» может оказаться «ловушкой»
2)52-недельный минимум $61.4 совсем близко; его пробой ухудшит техническую картину
3)Нарратив о капитальных затратах на ИИ продолжит давить на акции, а дисконт к акциям роста может сохраниться
4)Disney+/YouTube перетягивают внимание, а затраты на контент остаются жесткими
План: не ловить падающий нож, покупать частями; если цена опустится ниже $61.4 — пока наблюдать, а о развороте говорить, когда она закрепится выше $70.
$NFLX $DIS $ROKU
#Netflix #流媒体 #财报季 #科技股 #Ценовая недооцененность
Личное исследование, не является инвестиционной рекомендацией.
183

·
--
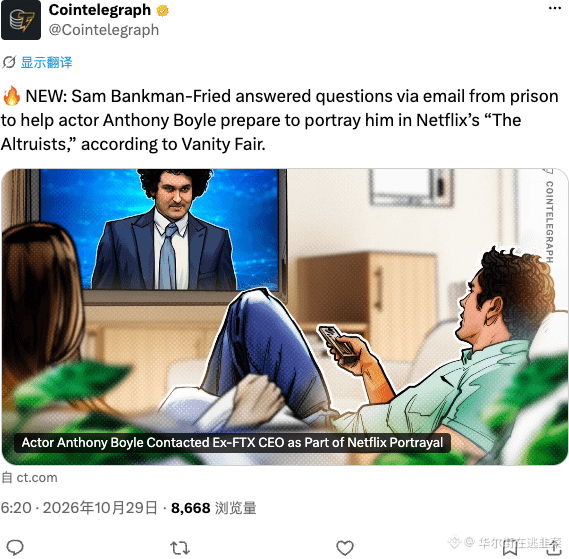
SBF из тюрьмы по почте помогает актёру сыграть его самого, готовясь к новому фильму Netflix.
Если бы он применил такие профессиональные навыки в торговле, FTX не рухнула бы так быстро.
В тюрьме занимается «разбором роли» — с такими навыками на бирже он бы уже давно взлетел.
$SBF #Netflix #PrisonBreak
SBF из тюрьмы по почте помогает актёру сыграть его самого, готовясь к новому фильму Netflix.
Если бы он применил такие профессиональные навыки в торговле, FTX не рухнула бы так быстро.
В тюрьме занимается «разбором роли» — с такими навыками на бирже он бы уже давно взлетел.
$SBF #Netflix #PrisonBreak
Если бы он применил такие профессиональные навыки в торговле, FTX не рухнула бы так быстро.
В тюрьме занимается «разбором роли» — с такими навыками на бирже он бы уже давно взлетел.
$SBF #Netflix #PrisonBreak
34
·
--
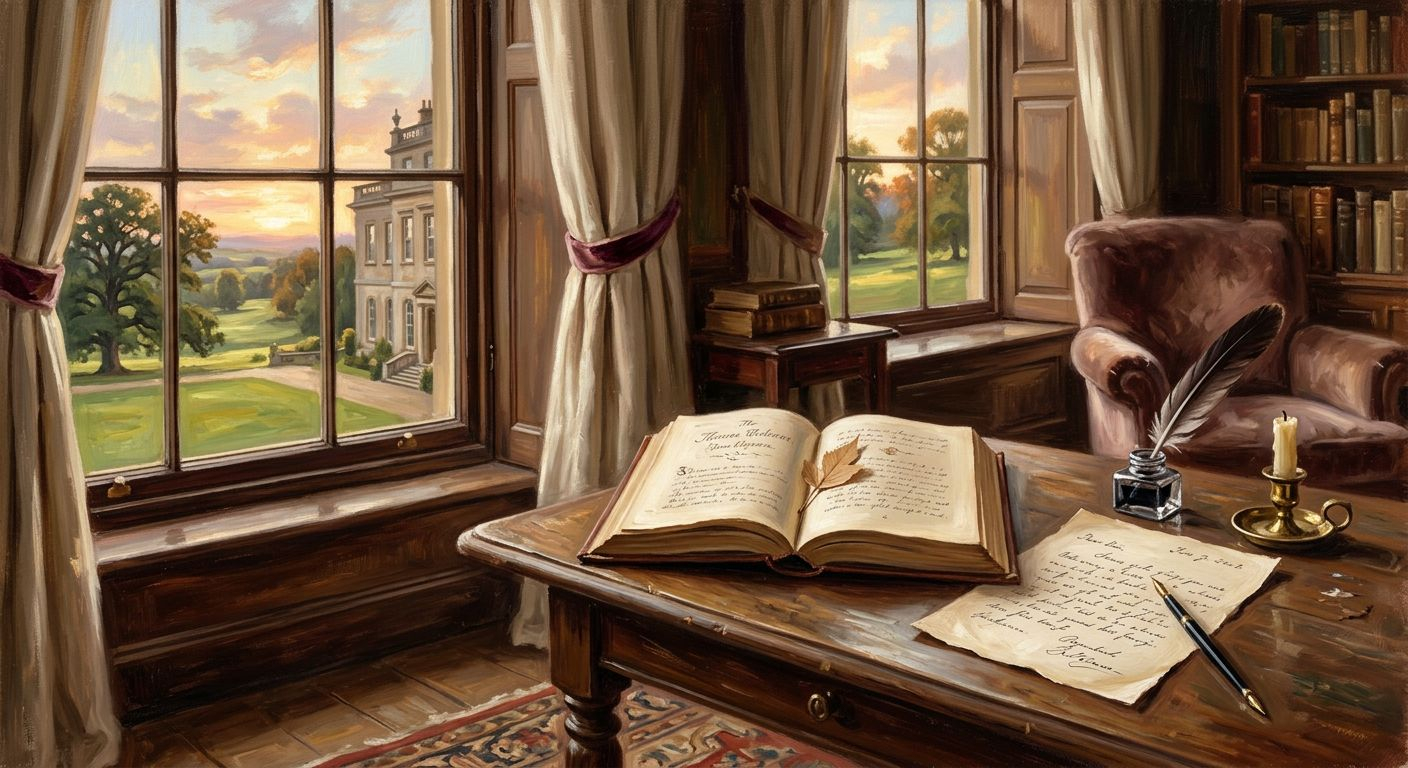
По сообщениям Sina Entertainment и других СМИ, Netflix представил новый постер к сериалу «Гордость и предубеждение». Премьера состоится 3 декабря, всего выйдет 6 серий. В ролях: Эмма Коррин — Элизабет, Джек Лоуден — мистер Дарси, Оливия Колман — миссис Беннет, Руфус Сьюэлл — мистер Беннет, Луис Партридж — Уикхем. Классическую историю любви Джейн Остин экранизируют вновь, и многие зрители уже с нетерпением ждут знаменитой сцены первой встречи и атмосферы английских поместий. Какую пару вы ждёте больше всего? Делитесь в комментариях~
#傲慢与偏见 #Netflix #影视 #娱乐八卦
По сообщениям Sina Entertainment и других СМИ, Netflix представил новый постер к сериалу «Гордость и предубеждение». Премьера состоится 3 декабря, всего выйдет 6 серий. В ролях: Эмма Коррин — Элизабет, Джек Лоуден — мистер Дарси, Оливия Колман — миссис Беннет, Руфус Сьюэлл — мистер Беннет, Луис Партридж — Уикхем. Классическую историю любви Джейн Остин экранизируют вновь, и многие зрители уже с нетерпением ждут знаменитой сцены первой встречи и атмосферы английских поместий. Какую пару вы ждёте больше всего? Делитесь в комментариях~
#傲慢与偏见 #Netflix #影视 #娱乐八卦
#傲慢与偏见 #Netflix #影视 #娱乐八卦
22

·
--
Проверено
#earningsseason
🚨 Акции Netflix падают, несмотря на превышение прогнозов Уолл-стрит по прибыли!
Netflix ($NFLX ) представила квартальные результаты, превзошедшие ожидания аналитиков по прибыли, однако реакция рынка выявила растущую обеспокоенность оценкой стоимости стримингового гиганта и его перспективами роста.
За неделю торгов акции подешевели примерно на 5,3%, хотя компания отчиталась о результатах лучше ожидаемых.
Эта реакция отражает важную тенденцию нынешнего сезона отчетности: инвесторы больше не вознаграждают за каждое превышение прогнозов.
В случае Netflix внимание переключается на вовлеченность подписчиков, доходы от рекламы, инвестиции в контент и способность компании сохранять прибыльность на фоне усиления конкуренции.
⚠️ Сильные финансовые результаты не обязательно приводят к росту стоимости акций, если ожидания и без того завышены.
По мере продолжения сезона отчетности прогнозы и долгосрочные перспективы роста становятся не менее важными, чем квартальная прибыль.
#netflix #stockmarket #WallStreet
#earningsseason
🚨 Акции Netflix падают, несмотря на превышение прогнозов Уолл-стрит по прибыли!
Netflix ($NFLX ) представила квартальные результаты, превзошедшие ожидания аналитиков по прибыли, однако реакция рынка выявила растущую обеспокоенность оценкой стоимости стримингового гиганта и его перспективами роста.
За неделю торгов акции подешевели примерно на 5,3%, хотя компания отчиталась о результатах лучше ожидаемых.
Эта реакция отражает важную тенденцию нынешнего сезона отчетности: инвесторы больше не вознаграждают за каждое превышение прогнозов.
В случае Netflix внимание переключается на вовлеченность подписчиков, доходы от рекламы, инвестиции в контент и способность компании сохранять прибыльность на фоне усиления конкуренции.
⚠️ Сильные финансовые результаты не обязательно приводят к росту стоимости акций, если ожидания и без того завышены.
По мере продолжения сезона отчетности прогнозы и долгосрочные перспективы роста становятся не менее важными, чем квартальная прибыль.
#netflix #stockmarket #WallStreet
🚨 Акции Netflix падают, несмотря на превышение прогнозов Уолл-стрит по прибыли!
Netflix ($NFLX ) представила квартальные результаты, превзошедшие ожидания аналитиков по прибыли, однако реакция рынка выявила растущую обеспокоенность оценкой стоимости стримингового гиганта и его перспективами роста.
За неделю торгов акции подешевели примерно на 5,3%, хотя компания отчиталась о результатах лучше ожидаемых.
Эта реакция отражает важную тенденцию нынешнего сезона отчетности: инвесторы больше не вознаграждают за каждое превышение прогнозов.
В случае Netflix внимание переключается на вовлеченность подписчиков, доходы от рекламы, инвестиции в контент и способность компании сохранять прибыльность на фоне усиления конкуренции.
⚠️ Сильные финансовые результаты не обязательно приводят к росту стоимости акций, если ожидания и без того завышены.
По мере продолжения сезона отчетности прогнозы и долгосрочные перспективы роста становятся не менее важными, чем квартальная прибыль.
#netflix #stockmarket #WallStreet
672
·
--
Netflix спрогнозировала выручку в размере 13,44 млрд долларов за четвертый квартал — ниже консенсус-прогноза в 13,51 млрд долларов. Свободный денежный поток компании в третьем квартале составил 2,88 млрд долларов против ожидавшихся 3,22 млрд долларов.#netflix $NFLXB
{spot}(NFLXBUSDT)
Netflix спрогнозировала выручку в размере 13,44 млрд долларов за четвертый квартал — ниже консенсус-прогноза в 13,51 млрд долларов. Свободный денежный поток компании в третьем квартале составил 2,88 млрд долларов против ожидавшихся 3,22 млрд долларов.#netflix $NFLXB
1
65
·
--
Падение
📊 NFLX: Фиксация прибыли. Механизмы сломаны, несмотря на отчёт
Отчёт за третий квартал сильный (прибыль +44%), но рынок видит риски: прогноз по рекламе снижен на $300 миллионов, а доходность 10-летних облигаций (5,13%) оказывает давление на мультипликаторы.
📉 Вердикт: МЕДВЕЖИЙ
Цена ($67,05) ниже всех средних показателей (EMA10 $68,85, SMA50 $74,52). Отскок — это ловушка.
🎯 ЧЁТКИЙ ПЛАН ДЕЙСТВИЙ:
🔴 Держатели: Сократите длинные позиции до 50–75% от обычного объёма. Статус: Недостаточный вес. Уберите лишние риски.
🔴 Новые длинные позиции: ЗАПРЕЩЕНЫ до консолидации выше $68.85.
🔴 Короткие позиции: открывать только при пробое поддержки на $65.02.
💡 Итог: сильный бизнес сегодня — это не то же самое, что прибыльная сделка. Ждём ясности в вопросах монетизации и прочего. Разворот. Мы сохраняем капитал! 💸
#SPX #Netflix
{spot}(NFLXBUSDT)
📊 NFLX: Фиксация прибыли. Механизмы сломаны, несмотря на отчёт
Отчёт за третий квартал сильный (прибыль +44%), но рынок видит риски: прогноз по рекламе снижен на $300 миллионов, а доходность 10-летних облигаций (5,13%) оказывает давление на мультипликаторы.
📉 Вердикт: МЕДВЕЖИЙ
Цена ($67,05) ниже всех средних показателей (EMA10 $68,85, SMA50 $74,52). Отскок — это ловушка.
🎯 ЧЁТКИЙ ПЛАН ДЕЙСТВИЙ:
🔴 Держатели: Сократите длинные позиции до 50–75% от обычного объёма. Статус: Недостаточный вес. Уберите лишние риски.
🔴 Новые длинные позиции: ЗАПРЕЩЕНЫ до консолидации выше $68.85.
🔴 Короткие позиции: открывать только при пробое поддержки на $65.02.
💡 Итог: сильный бизнес сегодня — это не то же самое, что прибыльная сделка. Ждём ясности в вопросах монетизации и прочего. Разворот. Мы сохраняем капитал! 💸
#SPX #Netflix
Отчёт за третий квартал сильный (прибыль +44%), но рынок видит риски: прогноз по рекламе снижен на $300 миллионов, а доходность 10-летних облигаций (5,13%) оказывает давление на мультипликаторы.
📉 Вердикт: МЕДВЕЖИЙ
Цена ($67,05) ниже всех средних показателей (EMA10 $68,85, SMA50 $74,52). Отскок — это ловушка.
🎯 ЧЁТКИЙ ПЛАН ДЕЙСТВИЙ:
🔴 Держатели: Сократите длинные позиции до 50–75% от обычного объёма. Статус: Недостаточный вес. Уберите лишние риски.
🔴 Новые длинные позиции: ЗАПРЕЩЕНЫ до консолидации выше $68.85.
🔴 Короткие позиции: открывать только при пробое поддержки на $65.02.
💡 Итог: сильный бизнес сегодня — это не то же самое, что прибыльная сделка. Ждём ясности в вопросах монетизации и прочего. Разворот. Мы сохраняем капитал! 💸
#SPX #Netflix
2
155
·
--
$NFLXB Последний анализ | Обзор рынка Binance
Актив: NFLXB — токенизированные акции Netflix
Рыночная цена: около $70–$71
Краткосрочный настрой: нейтральный или медвежий ⚠️
🔎 Технический прогноз
- Поддержка 1: $70
- Поддержка 2: $68–$69
- Сопротивление 1: $72–$73
- Цель при росте: $75
- Медвежий сценарий: пробой уровня $68 вниз может усилить давление продавцов.
📈 Торговая стратегия
🟢 Бычий сценарий: дождитесь подтверждённого пробоя уровня $73 вверх на высоком объёме.
🔴 Медвежий сценарий: подтверждённый пробой уровня $70 вниз может открыть путь к $68–$69.
🟡 Нейтральный сценарий: если цена останется в диапазоне $70–$73, дождитесь подтверждения.
📉 Рыночная диаграмма
$75.00 🎯 Цель при росте
↑
$73.00 🚧 Сопротивление
$72.00 Зона сопротивления
$70.00 ⚖️ Ключевая поддержка
↓
$68–69 🛡️ Нижняя поддержка
💡 Мой взгляд: NFLXB необходимо вернуться в зону $72–$73, чтобы укрепить краткосрочные бычьи перспективы. Следите за динамикой цены акций Netflix, объёмом торгов и общими настроениями рынка.
⚠️ Это ориентировочные уровни, а не подтверждённые сигналы с графика в реальном времени. Перед торговлей проверьте текущую цену. NFLXB — токенизированная акция, поэтому также учитывайте риски ликвидности, конвертации и регулирования.
{spot}(NFLXBUSDT)
#NFLXB #netflix #BİNANCE #CryptoAnalysis #TeslaSlides5%PreMarket
$NFLXB Последний анализ | Обзор рынка Binance
Актив: NFLXB — токенизированные акции Netflix
Рыночная цена: около $70–$71
Краткосрочный настрой: нейтральный или медвежий ⚠️
🔎 Технический прогноз
- Поддержка 1: $70
- Поддержка 2: $68–$69
- Сопротивление 1: $72–$73
- Цель при росте: $75
- Медвежий сценарий: пробой уровня $68 вниз может усилить давление продавцов.
📈 Торговая стратегия
🟢 Бычий сценарий: дождитесь подтверждённого пробоя уровня $73 вверх на высоком объёме.
🔴 Медвежий сценарий: подтверждённый пробой уровня $70 вниз может открыть путь к $68–$69.
🟡 Нейтральный сценарий: если цена останется в диапазоне $70–$73, дождитесь подтверждения.
📉 Рыночная диаграмма
$75.00 🎯 Цель при росте
↑
$73.00 🚧 Сопротивление
$72.00 Зона сопротивления
$70.00 ⚖️ Ключевая поддержка
↓
$68–69 🛡️ Нижняя поддержка
💡 Мой взгляд: NFLXB необходимо вернуться в зону $72–$73, чтобы укрепить краткосрочные бычьи перспективы. Следите за динамикой цены акций Netflix, объёмом торгов и общими настроениями рынка.
⚠️ Это ориентировочные уровни, а не подтверждённые сигналы с графика в реальном времени. Перед торговлей проверьте текущую цену. NFLXB — токенизированная акция, поэтому также учитывайте риски ликвидности, конвертации и регулирования.
#NFLXB #netflix #BİNANCE #CryptoAnalysis #TeslaSlides5%PreMarket
Актив: NFLXB — токенизированные акции Netflix
Рыночная цена: около $70–$71
Краткосрочный настрой: нейтральный или медвежий ⚠️
🔎 Технический прогноз
- Поддержка 1: $70
- Поддержка 2: $68–$69
- Сопротивление 1: $72–$73
- Цель при росте: $75
- Медвежий сценарий: пробой уровня $68 вниз может усилить давление продавцов.
📈 Торговая стратегия
🟢 Бычий сценарий: дождитесь подтверждённого пробоя уровня $73 вверх на высоком объёме.
🔴 Медвежий сценарий: подтверждённый пробой уровня $70 вниз может открыть путь к $68–$69.
🟡 Нейтральный сценарий: если цена останется в диапазоне $70–$73, дождитесь подтверждения.
📉 Рыночная диаграмма
$75.00 🎯 Цель при росте
↑
$73.00 🚧 Сопротивление
$72.00 Зона сопротивления
$70.00 ⚖️ Ключевая поддержка
↓
$68–69 🛡️ Нижняя поддержка
💡 Мой взгляд: NFLXB необходимо вернуться в зону $72–$73, чтобы укрепить краткосрочные бычьи перспективы. Следите за динамикой цены акций Netflix, объёмом торгов и общими настроениями рынка.
⚠️ Это ориентировочные уровни, а не подтверждённые сигналы с графика в реальном времени. Перед торговлей проверьте текущую цену. NFLXB — токенизированная акция, поэтому также учитывайте риски ликвидности, конвертации и регулирования.
#NFLXB #netflix #BİNANCE #CryptoAnalysis #TeslaSlides5%PreMarket
1
15
#股票财报季
#netflix
Оценка бизнеса: бизнес-модель Netflix по-прежнему здорова, а способность генерировать денежный поток устойчива. Однако замедление роста выручки, более медленная, чем ожидалось, монетизация рекламы и давление на показатели контента в США создают реальные операционные проблемы.
Инвестиционная оценка: снижение акций после публикации отчётности уменьшило оценку компании, но само по себе недостаточно для рекомендации покупать. Способность поддерживать рост в будущем — ключевое допущение, которое необходимо проверить для обоснования текущей оценки.
#股票财报季
#netflix
Оценка бизнеса: бизнес-модель Netflix по-прежнему здорова, а способность генерировать денежный поток устойчива. Однако замедление роста выручки, более медленная, чем ожидалось, монетизация рекламы и давление на показатели контента в США создают реальные операционные проблемы.
Инвестиционная оценка: снижение акций после публикации отчётности уменьшило оценку компании, но само по себе недостаточно для рекомендации покупать. Способность поддерживать рост в будущем — ключевое допущение, которое необходимо проверить для обоснования текущей оценки.
#netflix
Оценка бизнеса: бизнес-модель Netflix по-прежнему здорова, а способность генерировать денежный поток устойчива. Однако замедление роста выручки, более медленная, чем ожидалось, монетизация рекламы и давление на показатели контента в США создают реальные операционные проблемы.
Инвестиционная оценка: снижение акций после публикации отчётности уменьшило оценку компании, но само по себе недостаточно для рекомендации покупать. Способность поддерживать рост в будущем — ключевое допущение, которое необходимо проверить для обоснования текущей оценки.
1
5
9.2k
·
--
$NFLX #netflix
Предупреждение о необычном движении: сигнал на открытие короткой позиции | NFLX
На таймфрейме 15 мин у NFLX наблюдается необычное нисходящее движение на таймфрейме 1 ч; объём на таймфрейме 1 ч начинает расти.
Ключевые сигналы: объём торгов за 1 ч: 3.4x / объём торгов за 4 ч: 7.3x / слабое тело часовой свечи и закрытие вблизи минимума / цена ниже VWAP на таймфрейме 1 ч / цена ниже EMA8/20 на таймфрейме 1 ч / медвежий GMMA
Объём торгов за 1 ч: 3.4x
Объём торгов за 24 ч: 30.5M USDT
Ставка финансирования: +0.0076% (лонги платят, шорты получают)
Оценка: 9/12
Краткосрочные ключевые уровни: пробой вниз на уровне 63.7500
Уровень отмены сигнала: 67.7863
Нижние уровни для наблюдения: 58.6440 / 52.1280
Техническое наблюдение. Уделяйте внимание управлению рисками.
$NFLX #netflix
Предупреждение о необычном движении: сигнал на открытие короткой позиции | NFLX
На таймфрейме 15 мин у NFLX наблюдается необычное нисходящее движение на таймфрейме 1 ч; объём на таймфрейме 1 ч начинает расти.
Ключевые сигналы: объём торгов за 1 ч: 3.4x / объём торгов за 4 ч: 7.3x / слабое тело часовой свечи и закрытие вблизи минимума / цена ниже VWAP на таймфрейме 1 ч / цена ниже EMA8/20 на таймфрейме 1 ч / медвежий GMMA
Объём торгов за 1 ч: 3.4x
Объём торгов за 24 ч: 30.5M USDT
Ставка финансирования: +0.0076% (лонги платят, шорты получают)
Оценка: 9/12
Краткосрочные ключевые уровни: пробой вниз на уровне 63.7500
Уровень отмены сигнала: 67.7863
Нижние уровни для наблюдения: 58.6440 / 52.1280
Техническое наблюдение. Уделяйте внимание управлению рисками.
Предупреждение о необычном движении: сигнал на открытие короткой позиции | NFLX
На таймфрейме 15 мин у NFLX наблюдается необычное нисходящее движение на таймфрейме 1 ч; объём на таймфрейме 1 ч начинает расти.
Ключевые сигналы: объём торгов за 1 ч: 3.4x / объём торгов за 4 ч: 7.3x / слабое тело часовой свечи и закрытие вблизи минимума / цена ниже VWAP на таймфрейме 1 ч / цена ниже EMA8/20 на таймфрейме 1 ч / медвежий GMMA
Объём торгов за 1 ч: 3.4x
Объём торгов за 24 ч: 30.5M USDT
Ставка финансирования: +0.0076% (лонги платят, шорты получают)
Оценка: 9/12
Краткосрочные ключевые уровни: пробой вниз на уровне 63.7500
Уровень отмены сигнала: 67.7863
Нижние уровни для наблюдения: 58.6440 / 52.1280
Техническое наблюдение. Уделяйте внимание управлению рисками.
64

·
--
Проверено
Netflix (NFLX): прибыль выше ожиданий, но рекламный бизнес вызывает новые опасения 📉
В третьем квартале Netflix показала результаты лучше ожидаемых, однако инвесторов волнует, что будет дальше.
Выручка компании в третьем квартале составила 12,87 млрд долларов, увеличившись на 11,8% год к году. Скорректированная прибыль на акцию выросла до 0,87 доллара, превысив прогноз аналитиков в 0,82 доллара, приведённый Reuters.
Проблема — в прогнозах. Netflix снизила целевой показатель рекламной выручки на 2026 год примерно с 3 млрд до 2,7 млрд долларов, объяснив это более медленным, чем ожидалось, внедрением некоторых рекламных возможностей. На четвёртый квартал компания прогнозирует прибыль на акцию в размере 0,67 доллара — ниже консенсус-прогноза аналитиков в 0,73 доллара.
Моё мнение: дело не просто в слабых результатах за квартал. Текущие показатели Netflix говорят о прибыльности, но рекламные амбиции компании и замедление роста выручки требуют более пристального внимания. Главный вопрос — сможет ли она превращать огромную аудиторию в рекламную выручку теми темпами, на которые рассчитывали инвесторы.
Прежде чем делать окончательные выводы о $NFLX , я бы следил за монетизацией рекламы, вовлечённостью аудитории в контент и прогнозами на будущее.
Это временная задержка в реализации планов или более серьёзная проблема для роста?
#Netflix #NFLX #EarningsSeason #stockmarket
{stock_us}(NFLX.US)
{spot}(NFLXBUSDT)
{future}(NFLXUSDT)
Netflix (NFLX): прибыль выше ожиданий, но рекламный бизнес вызывает новые опасения 📉
В третьем квартале Netflix показала результаты лучше ожидаемых, однако инвесторов волнует, что будет дальше.
Выручка компании в третьем квартале составила 12,87 млрд долларов, увеличившись на 11,8% год к году. Скорректированная прибыль на акцию выросла до 0,87 доллара, превысив прогноз аналитиков в 0,82 доллара, приведённый Reuters.
Проблема — в прогнозах. Netflix снизила целевой показатель рекламной выручки на 2026 год примерно с 3 млрд до 2,7 млрд долларов, объяснив это более медленным, чем ожидалось, внедрением некоторых рекламных возможностей. На четвёртый квартал компания прогнозирует прибыль на акцию в размере 0,67 доллара — ниже консенсус-прогноза аналитиков в 0,73 доллара.
Моё мнение: дело не просто в слабых результатах за квартал. Текущие показатели Netflix говорят о прибыльности, но рекламные амбиции компании и замедление роста выручки требуют более пристального внимания. Главный вопрос — сможет ли она превращать огромную аудиторию в рекламную выручку теми темпами, на которые рассчитывали инвесторы.
Прежде чем делать окончательные выводы о $NFLX , я бы следил за монетизацией рекламы, вовлечённостью аудитории в контент и прогнозами на будущее.
Это временная задержка в реализации планов или более серьёзная проблема для роста?
#Netflix #NFLX #EarningsSeason #stockmarket
В третьем квартале Netflix показала результаты лучше ожидаемых, однако инвесторов волнует, что будет дальше.
Выручка компании в третьем квартале составила 12,87 млрд долларов, увеличившись на 11,8% год к году. Скорректированная прибыль на акцию выросла до 0,87 доллара, превысив прогноз аналитиков в 0,82 доллара, приведённый Reuters.
Проблема — в прогнозах. Netflix снизила целевой показатель рекламной выручки на 2026 год примерно с 3 млрд до 2,7 млрд долларов, объяснив это более медленным, чем ожидалось, внедрением некоторых рекламных возможностей. На четвёртый квартал компания прогнозирует прибыль на акцию в размере 0,67 доллара — ниже консенсус-прогноза аналитиков в 0,73 доллара.
Моё мнение: дело не просто в слабых результатах за квартал. Текущие показатели Netflix говорят о прибыльности, но рекламные амбиции компании и замедление роста выручки требуют более пристального внимания. Главный вопрос — сможет ли она превращать огромную аудиторию в рекламную выручку теми темпами, на которые рассчитывали инвесторы.
Прежде чем делать окончательные выводы о $NFLX , я бы следил за монетизацией рекламы, вовлечённостью аудитории в контент и прогнозами на будущее.
Это временная задержка в реализации планов или более серьёзная проблема для роста?
#Netflix #NFLX #EarningsSeason #stockmarket
NFLX+0,22%
NFLXUS+0,89%
4
2k
·
--
Прибыль Netflix взлетела на 44%, а акции упали на 6%! Возможно, главная угроза — YouTubeNetflix только что опубликовала отчетность за третий квартал 2026 года.
Чистая прибыль составила 3,664 млрд долларов, увеличившись на 43,9% год к году;
Выручка составила 12,874 млрд долларов, увеличившись на 11,8% год к году;
Операционная маржа достигла 34,6%.
Если судить только по прибыли, отчетность весьма хорошая.
Но после публикации отчетности акции на постмаркете в какой-то момент просели почти на 6%.
Почему?
Потому что Netflix становится все прибыльнее, но темпы роста замедляются.
В четвертом квартале прошлого года выручка Netflix выросла на 17,6% год к году, в первом квартале этого года рост замедлился до 16,2%, во втором — до 13,4%, а в третьем составил всего 11,8%.
Компания также снизила прогноз по рекламной выручке за этот год с 3 млрд до 2,7 млрд долларов. По официальному объяснению, сроки запуска некоторых функций рекламных продуктов оказались дольше ожидаемых.
Прибыль Netflix взлетела на 44%, а акции упали на 6%! Возможно, главная угроза — YouTube
Netflix только что опубликовала отчетность за третий квартал 2026 года.
Чистая прибыль составила 3,664 млрд долларов, увеличившись на 43,9% год к году;
Выручка составила 12,874 млрд долларов, увеличившись на 11,8% год к году;
Операционная маржа достигла 34,6%.
Если судить только по прибыли, отчетность весьма хорошая.
Но после публикации отчетности акции на постмаркете в какой-то момент просели почти на 6%.
Почему?
Потому что Netflix становится все прибыльнее, но темпы роста замедляются.
В четвертом квартале прошлого года выручка Netflix выросла на 17,6% год к году, в первом квартале этого года рост замедлился до 16,2%, во втором — до 13,4%, а в третьем составил всего 11,8%.
Компания также снизила прогноз по рекламной выручке за этот год с 3 млрд до 2,7 млрд долларов. По официальному объяснению, сроки запуска некоторых функций рекламных продуктов оказались дольше ожидаемых.
Чистая прибыль составила 3,664 млрд долларов, увеличившись на 43,9% год к году;
Выручка составила 12,874 млрд долларов, увеличившись на 11,8% год к году;
Операционная маржа достигла 34,6%.
Если судить только по прибыли, отчетность весьма хорошая.
Но после публикации отчетности акции на постмаркете в какой-то момент просели почти на 6%.
Почему?
Потому что Netflix становится все прибыльнее, но темпы роста замедляются.
В четвертом квартале прошлого года выручка Netflix выросла на 17,6% год к году, в первом квартале этого года рост замедлился до 16,2%, во втором — до 13,4%, а в третьем составил всего 11,8%.
Компания также снизила прогноз по рекламной выручке за этот год с 3 млрд до 2,7 млрд долларов. По официальному объяснению, сроки запуска некоторых функций рекламных продуктов оказались дольше ожидаемых.
49
#Netflix ожидания по прибыли за третий квартал, однако после публикации результатов акции упали примерно на 6%: прогноз на четвертый квартал разочаровал.
Такая реакция показала, что инвесторы по-прежнему избирательны: компании, связанные с инфраструктурой ИИ, получили поддержку, тогда как прогнозы, указывающие на ослабление динамики в ближайшей перспективе, были встречены негативно. Теперь внимание переключается на динамику числа подписчиков, рост рекламного тарифа, возможности повышать цены и отдачу от контента.
{spot}(NFLXBUSDT)
Если руководству удастся показать, что более слабый прогноз связан с временными факторами, а не с ослаблением спроса, настроения могут улучшиться до публикации следующего отчета.
$NFLXB $NFLX $NFLX.US #NFLX #Earnings #Stocks #CoinVahini
#Netflix ожидания по прибыли за третий квартал, однако после публикации результатов акции упали примерно на 6%: прогноз на четвертый квартал разочаровал.
Такая реакция показала, что инвесторы по-прежнему избирательны: компании, связанные с инфраструктурой ИИ, получили поддержку, тогда как прогнозы, указывающие на ослабление динамики в ближайшей перспективе, были встречены негативно. Теперь внимание переключается на динамику числа подписчиков, рост рекламного тарифа, возможности повышать цены и отдачу от контента.
Если руководству удастся показать, что более слабый прогноз связан с временными факторами, а не с ослаблением спроса, настроения могут улучшиться до публикации следующего отчета.
$NFLXB $NFLX $NFLX.US #NFLX #Earnings #Stocks #CoinVahini
Такая реакция показала, что инвесторы по-прежнему избирательны: компании, связанные с инфраструктурой ИИ, получили поддержку, тогда как прогнозы, указывающие на ослабление динамики в ближайшей перспективе, были встречены негативно. Теперь внимание переключается на динамику числа подписчиков, рост рекламного тарифа, возможности повышать цены и отдачу от контента.
Если руководству удастся показать, что более слабый прогноз связан с временными факторами, а не с ослаблением спроса, настроения могут улучшиться до публикации следующего отчета.
$NFLXB $NFLX $NFLX.US #NFLX #Earnings #Stocks #CoinVahini
NFLXUS+0,89%
NFLXB+0,09%
333
·
--
Отчёт Netflix|Прибыль выше ожиданий не спасла акции: после закрытия торгов они сразу упали на 5%
$NFLX
Сразу к выводу: в Q3 прибыль превзошла прогнозы, но акции отреагировали на прогноз компании — после закрытия торгов упали примерно на 5%, до района $65.
Главные цифры отчёта (в долларах):
EPS — $0,87 против ожидавшихся $0,82, выше прогноза; чистая прибыль — $3,66 млрд, почти на 44% больше год к году;
выручка — $12,874 млрд, рост на 11,8% год к году, практически вровень с прогнозом $12,87 млрд;
операционная маржа — 34,6%, выше ожиданий, но компания объяснила это переносом сроков расходов, а не реальным снижением затрат;
свободный денежный поток — $2,884 млрд при ожиданиях около $3,2 млрд, план не выполнен.
По-настоящему обвал спровоцировал прогноз компании — все три ключевых показателя оказались ниже ожиданий рынка:
прогноз выручки на Q4 — около $13,442 млрд против ожидаемых примерно $13,5 млрд;
прогноз EPS на Q4 — $0,67 против ожидаемых $0,73; прогноз операционной маржи — 26% против почти 28% по ожиданиям (включая расходы на сокращение штата);
годовой прогноз выручки сужен примерно до $51,1 млрд — почти у нижней границы прежнего диапазона $51–51,4 млрд;
прогноз свободного денежного потока за год снижен примерно с $12,5 млрд до $12 млрд;
прогноз рекламной выручки на 2026 год снижен примерно с $3 млрд до $2,7 млрд — запуск продуктов идёт медленнее.
Рынок также зацепился за два момента: после повышения цен снизилось время просмотра (руководство заявило, что отток подписчиков год к году уменьшился, но признало необходимость «ускорить рост времени просмотра»), а также усиливается давление со стороны Disney+/YouTube. Акции закрылись на уровне $68,69 (-1,66%), а после торгов опускались чуть ниже $65. С начала года бумаги уже потеряли почти 27%.
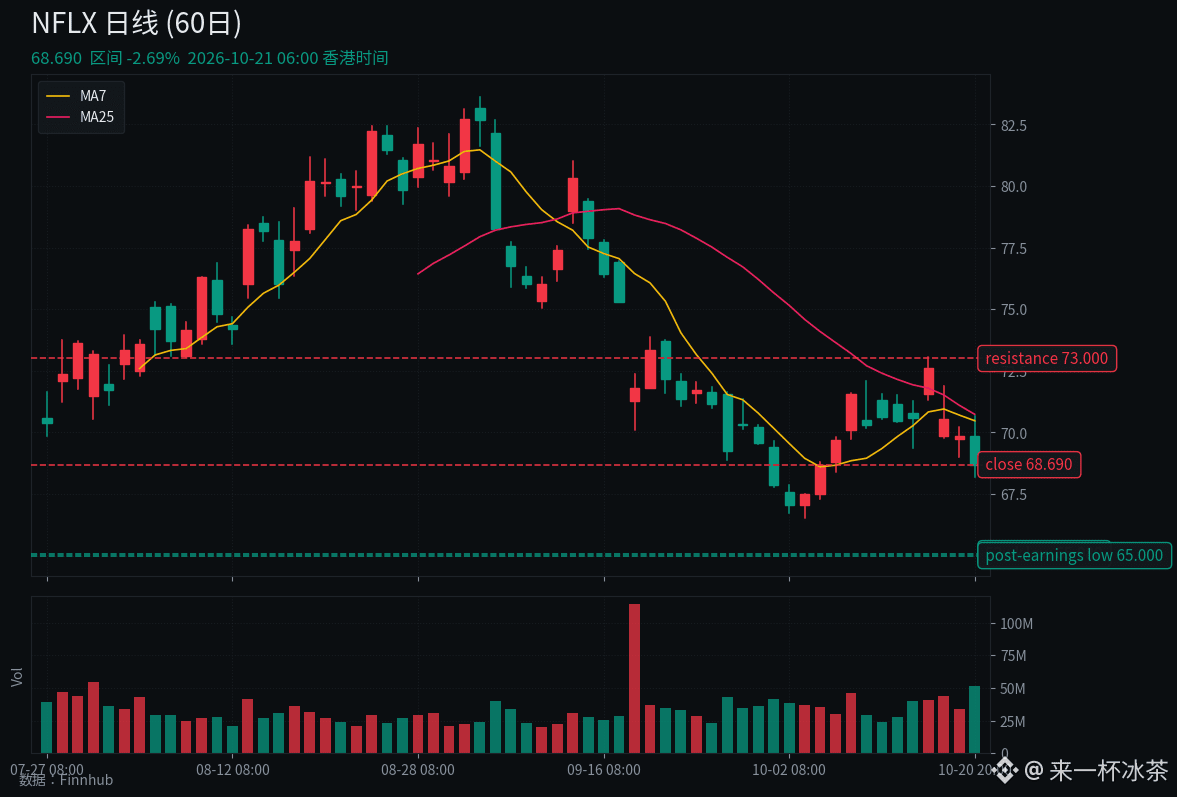
Что дальше: на следующий день после отчёта часто продолжается инерционная распродажа. Зона $64–65 — район годовых минимумов (минимум за год — $65,08). Если уровень удержится, возможно восстановление; если пробьют — падение продолжится, обновятся минимумы. Ключевые уровни отмечены на графике.
Поддержка: $65 (район годовых минимумов)
Сопротивление: $68,7 (вчерашнее закрытие / район гэпа)
Я предпочитаю выжидать и настроен скорее медвежье: три ключевых прогноза ниже ожиданий плюс снижение прогноза по рекламе — завтра развернуться вверх будет непросто. Если до открытия торгов акции вернутся выше $68,7, признаю ошибку и перейду к бычьему сценарию.
Выбирайте: считаете ли вы, что это распродажа создала «золотую возможность», или падение продолжится?
⚠️Личное мнение, не является инвестиционной рекомендацией.
#美股财报季 #Netflix #奈飞
Отчёт Netflix|Прибыль выше ожиданий не спасла акции: после закрытия торгов они сразу упали на 5%
$NFLX
Сразу к выводу: в Q3 прибыль превзошла прогнозы, но акции отреагировали на прогноз компании — после закрытия торгов упали примерно на 5%, до района $65.
Главные цифры отчёта (в долларах):
EPS — $0,87 против ожидавшихся $0,82, выше прогноза; чистая прибыль — $3,66 млрд, почти на 44% больше год к году;
выручка — $12,874 млрд, рост на 11,8% год к году, практически вровень с прогнозом $12,87 млрд;
операционная маржа — 34,6%, выше ожиданий, но компания объяснила это переносом сроков расходов, а не реальным снижением затрат;
свободный денежный поток — $2,884 млрд при ожиданиях около $3,2 млрд, план не выполнен.
По-настоящему обвал спровоцировал прогноз компании — все три ключевых показателя оказались ниже ожиданий рынка:
прогноз выручки на Q4 — около $13,442 млрд против ожидаемых примерно $13,5 млрд;
прогноз EPS на Q4 — $0,67 против ожидаемых $0,73; прогноз операционной маржи — 26% против почти 28% по ожиданиям (включая расходы на сокращение штата);
годовой прогноз выручки сужен примерно до $51,1 млрд — почти у нижней границы прежнего диапазона $51–51,4 млрд;
прогноз свободного денежного потока за год снижен примерно с $12,5 млрд до $12 млрд;
прогноз рекламной выручки на 2026 год снижен примерно с $3 млрд до $2,7 млрд — запуск продуктов идёт медленнее.
Рынок также зацепился за два момента: после повышения цен снизилось время просмотра (руководство заявило, что отток подписчиков год к году уменьшился, но признало необходимость «ускорить рост времени просмотра»), а также усиливается давление со стороны Disney+/YouTube. Акции закрылись на уровне $68,69 (-1,66%), а после торгов опускались чуть ниже $65. С начала года бумаги уже потеряли почти 27%.
Что дальше: на следующий день после отчёта часто продолжается инерционная распродажа. Зона $64–65 — район годовых минимумов (минимум за год — $65,08). Если уровень удержится, возможно восстановление; если пробьют — падение продолжится, обновятся минимумы. Ключевые уровни отмечены на графике.
Поддержка: $65 (район годовых минимумов)
Сопротивление: $68,7 (вчерашнее закрытие / район гэпа)
Я предпочитаю выжидать и настроен скорее медвежье: три ключевых прогноза ниже ожиданий плюс снижение прогноза по рекламе — завтра развернуться вверх будет непросто. Если до открытия торгов акции вернутся выше $68,7, признаю ошибку и перейду к бычьему сценарию.
Выбирайте: считаете ли вы, что это распродажа создала «золотую возможность», или падение продолжится?
⚠️Личное мнение, не является инвестиционной рекомендацией.
#美股财报季 #Netflix #奈飞
$NFLX
Сразу к выводу: в Q3 прибыль превзошла прогнозы, но акции отреагировали на прогноз компании — после закрытия торгов упали примерно на 5%, до района $65.
Главные цифры отчёта (в долларах):
EPS — $0,87 против ожидавшихся $0,82, выше прогноза; чистая прибыль — $3,66 млрд, почти на 44% больше год к году;
выручка — $12,874 млрд, рост на 11,8% год к году, практически вровень с прогнозом $12,87 млрд;
операционная маржа — 34,6%, выше ожиданий, но компания объяснила это переносом сроков расходов, а не реальным снижением затрат;
свободный денежный поток — $2,884 млрд при ожиданиях около $3,2 млрд, план не выполнен.
По-настоящему обвал спровоцировал прогноз компании — все три ключевых показателя оказались ниже ожиданий рынка:
прогноз выручки на Q4 — около $13,442 млрд против ожидаемых примерно $13,5 млрд;
прогноз EPS на Q4 — $0,67 против ожидаемых $0,73; прогноз операционной маржи — 26% против почти 28% по ожиданиям (включая расходы на сокращение штата);
годовой прогноз выручки сужен примерно до $51,1 млрд — почти у нижней границы прежнего диапазона $51–51,4 млрд;
прогноз свободного денежного потока за год снижен примерно с $12,5 млрд до $12 млрд;
прогноз рекламной выручки на 2026 год снижен примерно с $3 млрд до $2,7 млрд — запуск продуктов идёт медленнее.
Рынок также зацепился за два момента: после повышения цен снизилось время просмотра (руководство заявило, что отток подписчиков год к году уменьшился, но признало необходимость «ускорить рост времени просмотра»), а также усиливается давление со стороны Disney+/YouTube. Акции закрылись на уровне $68,69 (-1,66%), а после торгов опускались чуть ниже $65. С начала года бумаги уже потеряли почти 27%.
Что дальше: на следующий день после отчёта часто продолжается инерционная распродажа. Зона $64–65 — район годовых минимумов (минимум за год — $65,08). Если уровень удержится, возможно восстановление; если пробьют — падение продолжится, обновятся минимумы. Ключевые уровни отмечены на графике.
Поддержка: $65 (район годовых минимумов)
Сопротивление: $68,7 (вчерашнее закрытие / район гэпа)
Я предпочитаю выжидать и настроен скорее медвежье: три ключевых прогноза ниже ожиданий плюс снижение прогноза по рекламе — завтра развернуться вверх будет непросто. Если до открытия торгов акции вернутся выше $68,7, признаю ошибку и перейду к бычьему сценарию.
Выбирайте: считаете ли вы, что это распродажа создала «золотую возможность», или падение продолжится?
⚠️Личное мнение, не является инвестиционной рекомендацией.
#美股财报季 #Netflix #奈飞
480
·
--
Проверено
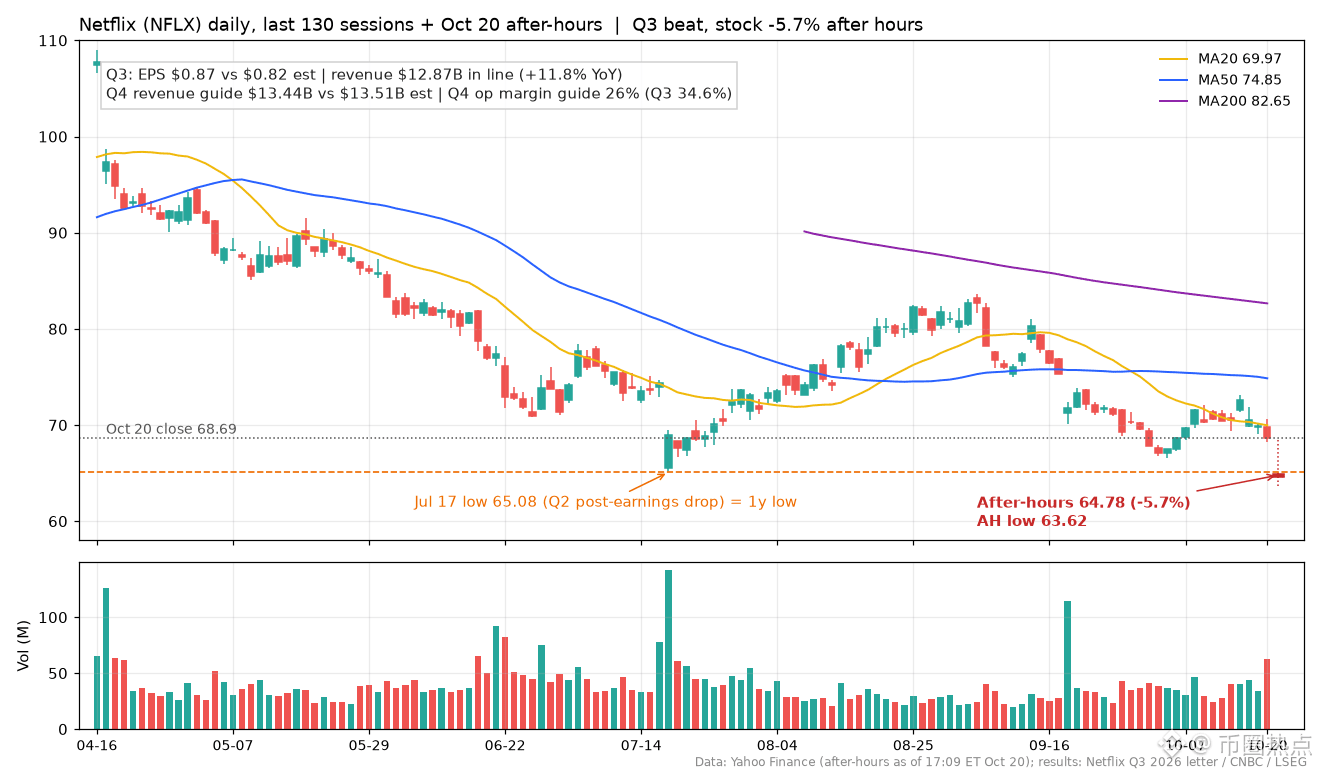
Netflix заработала $0,87 на акцию — выше ожиданий, но после закрытия торгов акции упали на 5,7%, до $64,78, пробив минимум после июльского отчёта. Эту падающую акцию я подбирать не буду.
Что увидели: выручка за третий квартал составила $12,87 млрд, почти на 12% больше, чем годом ранее, — в соответствии с ожиданиями. Прибыль превысила прогноз, но сама компания заявила, что отчасти это связано со сдвигом сроков признания расходов.
Прогноз выручки на четвёртый квартал — $13,44 млрд, ниже рыночных ожиданий в $13,51 млрд; прогноз на весь год — $51,1 млрд, у нижней границы прежнего диапазона.
Прогноз рентабельности на четвёртый квартал — около 26%, заметно ниже 34,6% в третьем квартале: в расчёт нужно включить расходы на сокращение штата.
Думаю, рынок волнует не то, сколько компания заработала в этом квартале, а то, что рост замедляется уже не первый квартал, а время просмотра уводят YouTube и короткие видео.
Прибыль, полученная за счёт переноса расходов, в следующем квартале придётся компенсировать.
Что я делаю: не покупаю на падении, дождусь официального открытия американского рынка сегодня вечером.
Закрытие выше $68,69 будет означать, что негатив уже учтён. Если цена не удержится выше июльского минимума $65,08 — начнётся новая волна снижения.
Netflix торгуется после закрытия чуть выше $64. Вы бы купили по такой цене на открытии сегодня вечером — да или нет?
$NFLX $GOOGL
#股票财报季 #Netflix
Netflix заработала $0,87 на акцию — выше ожиданий, но после закрытия торгов акции упали на 5,7%, до $64,78, пробив минимум после июльского отчёта. Эту падающую акцию я подбирать не буду.
Что увидели: выручка за третий квартал составила $12,87 млрд, почти на 12% больше, чем годом ранее, — в соответствии с ожиданиями. Прибыль превысила прогноз, но сама компания заявила, что отчасти это связано со сдвигом сроков признания расходов.
Прогноз выручки на четвёртый квартал — $13,44 млрд, ниже рыночных ожиданий в $13,51 млрд; прогноз на весь год — $51,1 млрд, у нижней границы прежнего диапазона.
Прогноз рентабельности на четвёртый квартал — около 26%, заметно ниже 34,6% в третьем квартале: в расчёт нужно включить расходы на сокращение штата.
Думаю, рынок волнует не то, сколько компания заработала в этом квартале, а то, что рост замедляется уже не первый квартал, а время просмотра уводят YouTube и короткие видео.
Прибыль, полученная за счёт переноса расходов, в следующем квартале придётся компенсировать.
Что я делаю: не покупаю на падении, дождусь официального открытия американского рынка сегодня вечером.
Закрытие выше $68,69 будет означать, что негатив уже учтён. Если цена не удержится выше июльского минимума $65,08 — начнётся новая волна снижения.
Netflix торгуется после закрытия чуть выше $64. Вы бы купили по такой цене на открытии сегодня вечером — да или нет?
$NFLX $GOOGL
#股票财报季 #Netflix
Что увидели: выручка за третий квартал составила $12,87 млрд, почти на 12% больше, чем годом ранее, — в соответствии с ожиданиями. Прибыль превысила прогноз, но сама компания заявила, что отчасти это связано со сдвигом сроков признания расходов.
Прогноз выручки на четвёртый квартал — $13,44 млрд, ниже рыночных ожиданий в $13,51 млрд; прогноз на весь год — $51,1 млрд, у нижней границы прежнего диапазона.
Прогноз рентабельности на четвёртый квартал — около 26%, заметно ниже 34,6% в третьем квартале: в расчёт нужно включить расходы на сокращение штата.
Думаю, рынок волнует не то, сколько компания заработала в этом квартале, а то, что рост замедляется уже не первый квартал, а время просмотра уводят YouTube и короткие видео.
Прибыль, полученная за счёт переноса расходов, в следующем квартале придётся компенсировать.
Что я делаю: не покупаю на падении, дождусь официального открытия американского рынка сегодня вечером.
Закрытие выше $68,69 будет означать, что негатив уже учтён. Если цена не удержится выше июльского минимума $65,08 — начнётся новая волна снижения.
Netflix торгуется после закрытия чуть выше $64. Вы бы купили по такой цене на открытии сегодня вечером — да или нет?
$NFLX $GOOGL
#股票财报季 #Netflix
11k
·
--
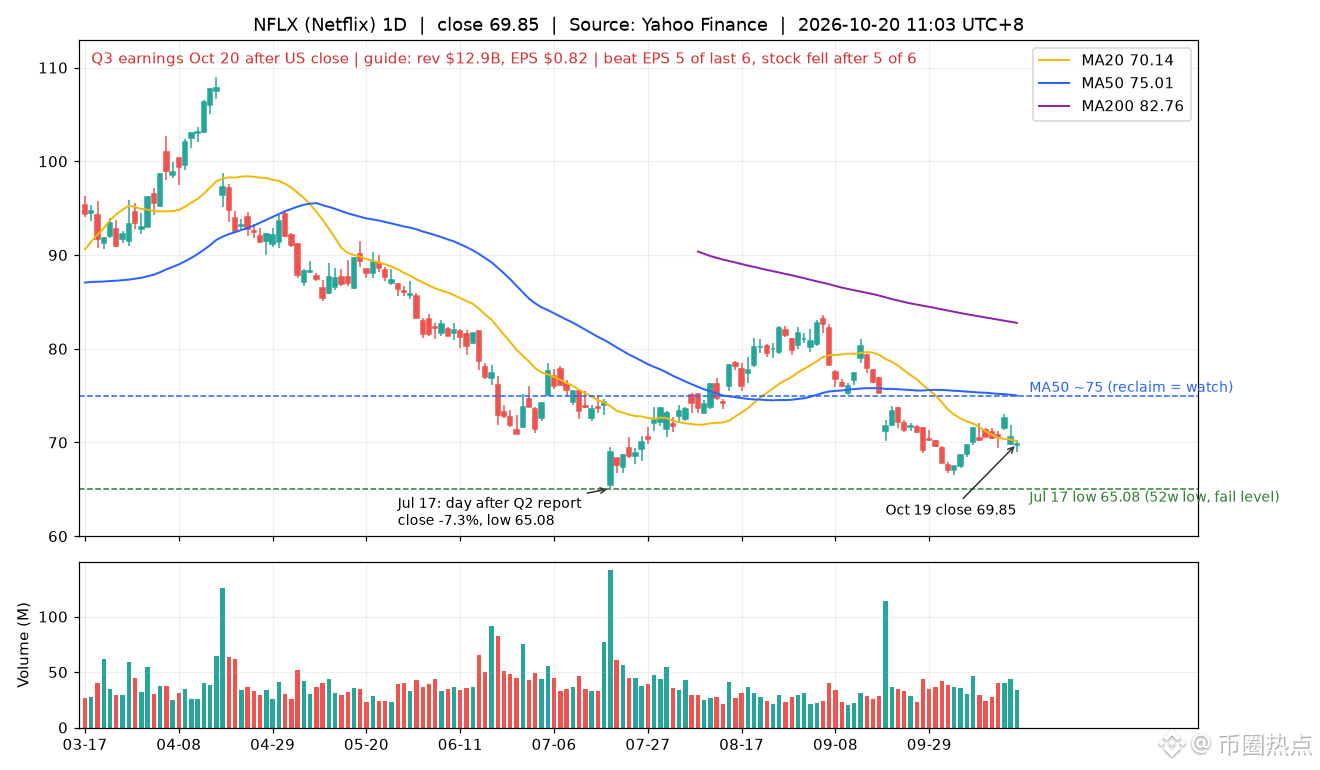
Наблюдать, не гнаться: Netflix превысил ожидания в 5 из 6 отчетов, но после 5 из них акции падали
На заметку: $NFLX — завтра около 4:00 по пекинскому времени компания опубликует отчет за третий квартал. Прогноз компании: выручка 12,9 млрд долларов, EPS — 0,82 доллара; рыночный прогноз такой же — 0,82 доллара.
В последних 6 отчетах EPS 5 раз превышал прогноз, но после 5 отчетов акции падали. После июльского отчета на следующий день они снизились на 7,3%, а внутридневной минимум составил 65,08 доллара.
Последнее закрытие — 69,85 доллара. С начала года акции упали примерно на 25%; сейчас они ниже 20-дневной средней (70,1 доллара), а также 50-дневной (75 долларов) и 200-дневной (82,8 доллара).
Сокращение штата на 6% и назначение бывшего топ-менеджера Disney ответственным за контент, на мой взгляд, показывают, что компания и сама ищет ответы.
На этот раз важны прогнозы и время просмотра — одного превышения ожиданий недостаточно.
До отчета не вхожу, жду результатов.
После отчета буду следить, если акции вернутся выше 75 долларов. Пробой уровня 65,08 доллара будет сигналом отмены сценария; падающий нож ловить не стану.
После отчета акции удержатся выше 65 долларов или пробьют этот уровень вниз?
$NFLX $DIS
#美股财报 #Netflix
Наблюдать, не гнаться: Netflix превысил ожидания в 5 из 6 отчетов, но после 5 из них акции падали
На заметку: $NFLX — завтра около 4:00 по пекинскому времени компания опубликует отчет за третий квартал. Прогноз компании: выручка 12,9 млрд долларов, EPS — 0,82 доллара; рыночный прогноз такой же — 0,82 доллара.
В последних 6 отчетах EPS 5 раз превышал прогноз, но после 5 отчетов акции падали. После июльского отчета на следующий день они снизились на 7,3%, а внутридневной минимум составил 65,08 доллара.
Последнее закрытие — 69,85 доллара. С начала года акции упали примерно на 25%; сейчас они ниже 20-дневной средней (70,1 доллара), а также 50-дневной (75 долларов) и 200-дневной (82,8 доллара).
Сокращение штата на 6% и назначение бывшего топ-менеджера Disney ответственным за контент, на мой взгляд, показывают, что компания и сама ищет ответы.
На этот раз важны прогнозы и время просмотра — одного превышения ожиданий недостаточно.
До отчета не вхожу, жду результатов.
После отчета буду следить, если акции вернутся выше 75 долларов. Пробой уровня 65,08 доллара будет сигналом отмены сценария; падающий нож ловить не стану.
После отчета акции удержатся выше 65 долларов или пробьют этот уровень вниз?
$NFLX $DIS
#美股财报 #Netflix
На заметку: $NFLX — завтра около 4:00 по пекинскому времени компания опубликует отчет за третий квартал. Прогноз компании: выручка 12,9 млрд долларов, EPS — 0,82 доллара; рыночный прогноз такой же — 0,82 доллара.
В последних 6 отчетах EPS 5 раз превышал прогноз, но после 5 отчетов акции падали. После июльского отчета на следующий день они снизились на 7,3%, а внутридневной минимум составил 65,08 доллара.
Последнее закрытие — 69,85 доллара. С начала года акции упали примерно на 25%; сейчас они ниже 20-дневной средней (70,1 доллара), а также 50-дневной (75 долларов) и 200-дневной (82,8 доллара).
Сокращение штата на 6% и назначение бывшего топ-менеджера Disney ответственным за контент, на мой взгляд, показывают, что компания и сама ищет ответы.
На этот раз важны прогнозы и время просмотра — одного превышения ожиданий недостаточно.
До отчета не вхожу, жду результатов.
После отчета буду следить, если акции вернутся выше 75 долларов. Пробой уровня 65,08 доллара будет сигналом отмены сценария; падающий нож ловить не стану.
После отчета акции удержатся выше 65 долларов или пробьют этот уровень вниз?
$NFLX $DIS
#美股财报 #Netflix
183
Сегодня после закрытия торгов Netflix отчитается о результатах, и сюжет тут покруче любого сериала:
Акции уже упали более чем на 44% от максимума за 52 недели. В третьем квартале — массовые увольнения и смена главного по контенту: классический ход «сценарий разваливается — срочно меняем сценариста».
Нынешний Netflix во всей красе: подписчики недовольны ежегодным повышением цен, любители халявы с общими паролями — тем, что аккаунты блокируют, а те, кто платит и смотрит рекламу, — тем, что она длиннее самого сериала. Все три группы — платящие, халявщики и зрители рекламы — ругаются, а конференц-звонок по итогам квартала всё равно начнётся по расписанию.
Иерархия презрения тоже ясна: изучающие отчётность считают, что ловят дно; те, кто смотрит только на график, говорят: «Подожду, пока акции упадут ещё вдвое»; а любителям поглазеть лишь бы было что обсудить: ну и что, что уже минус 44% — посмотрим, что завтра будет на открытии: «Вот это да, надо брать!» или «Верните деньги!».
Заодно сегодня вечером и $BTC будет зависеть от настроений на американском рынке.
В комментариях — голосуем: A — отчёт остановит падение, акции отскочат; B — продолжат снижаться. Считаем голоса!
#Netflix #财报季 #美股 $ETH $SOL
Сегодня после закрытия торгов Netflix отчитается о результатах, и сюжет тут покруче любого сериала:
Акции уже упали более чем на 44% от максимума за 52 недели. В третьем квартале — массовые увольнения и смена главного по контенту: классический ход «сценарий разваливается — срочно меняем сценариста».
Нынешний Netflix во всей красе: подписчики недовольны ежегодным повышением цен, любители халявы с общими паролями — тем, что аккаунты блокируют, а те, кто платит и смотрит рекламу, — тем, что она длиннее самого сериала. Все три группы — платящие, халявщики и зрители рекламы — ругаются, а конференц-звонок по итогам квартала всё равно начнётся по расписанию.
Иерархия презрения тоже ясна: изучающие отчётность считают, что ловят дно; те, кто смотрит только на график, говорят: «Подожду, пока акции упадут ещё вдвое»; а любителям поглазеть лишь бы было что обсудить: ну и что, что уже минус 44% — посмотрим, что завтра будет на открытии: «Вот это да, надо брать!» или «Верните деньги!».
Заодно сегодня вечером и $BTC будет зависеть от настроений на американском рынке.
В комментариях — голосуем: A — отчёт остановит падение, акции отскочат; B — продолжат снижаться. Считаем голоса!
#Netflix #财报季 #美股 $ETH $SOL
Акции уже упали более чем на 44% от максимума за 52 недели. В третьем квартале — массовые увольнения и смена главного по контенту: классический ход «сценарий разваливается — срочно меняем сценариста».
Нынешний Netflix во всей красе: подписчики недовольны ежегодным повышением цен, любители халявы с общими паролями — тем, что аккаунты блокируют, а те, кто платит и смотрит рекламу, — тем, что она длиннее самого сериала. Все три группы — платящие, халявщики и зрители рекламы — ругаются, а конференц-звонок по итогам квартала всё равно начнётся по расписанию.
Иерархия презрения тоже ясна: изучающие отчётность считают, что ловят дно; те, кто смотрит только на график, говорят: «Подожду, пока акции упадут ещё вдвое»; а любителям поглазеть лишь бы было что обсудить: ну и что, что уже минус 44% — посмотрим, что завтра будет на открытии: «Вот это да, надо брать!» или «Верните деньги!».
Заодно сегодня вечером и $BTC будет зависеть от настроений на американском рынке.
В комментариях — голосуем: A — отчёт остановит падение, акции отскочат; B — продолжат снижаться. Считаем голоса!
#Netflix #财报季 #美股 $ETH $SOL
112
·
--
Падение
🎬 NFLX: отчет о прибыли выйдет на фоне давления на акции
По итогам последней торговой сессии акции Netflix закрылись на отметке $70.53, потеряв 2.86%. Отчет за третий квартал выйдет 20 октября. Инвесторы будут следить за тем, помогут ли рост рекламного бизнеса и контентная линейка стабилизировать ситуацию. Кроме того, компания планирует сократить около 6% штата.
Мой прогноз: осторожно МЕДВЕЖИЙ настрой перед отчетом. Сокращение расходов может повысить эффективность, но компании нужно доказать, что темпы роста сохраняются. Сможет ли Netflix превратить завтрашний отчет в повод для восстановления — или рынок и дальше будет нажимать «пропустить»?
#netflix #NFLXB #stocks
🎬 NFLX: отчет о прибыли выйдет на фоне давления на акции
По итогам последней торговой сессии акции Netflix закрылись на отметке $70.53, потеряв 2.86%. Отчет за третий квартал выйдет 20 октября. Инвесторы будут следить за тем, помогут ли рост рекламного бизнеса и контентная линейка стабилизировать ситуацию. Кроме того, компания планирует сократить около 6% штата.
Мой прогноз: осторожно МЕДВЕЖИЙ настрой перед отчетом. Сокращение расходов может повысить эффективность, но компании нужно доказать, что темпы роста сохраняются. Сможет ли Netflix превратить завтрашний отчет в повод для восстановления — или рынок и дальше будет нажимать «пропустить»?
#netflix #NFLXB #stocks
По итогам последней торговой сессии акции Netflix закрылись на отметке $70.53, потеряв 2.86%. Отчет за третий квартал выйдет 20 октября. Инвесторы будут следить за тем, помогут ли рост рекламного бизнеса и контентная линейка стабилизировать ситуацию. Кроме того, компания планирует сократить около 6% штата.
Мой прогноз: осторожно МЕДВЕЖИЙ настрой перед отчетом. Сокращение расходов может повысить эффективность, но компании нужно доказать, что темпы роста сохраняются. Сможет ли Netflix превратить завтрашний отчет в повод для восстановления — или рынок и дальше будет нажимать «пропустить»?
#netflix #NFLXB #stocks
66
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 119,869
587 обсуждают
2
#ПротоколFOMC
Просмотров: 144,423
327 обсуждают
3
#USPPIMissMayEaseBTCPressure
Просмотров: 2,692
179 обсуждают
4
#WhatWillDriveCryptoandStocks’NextRebound?
Просмотров: 87,167
1,193 обсуждают
5
#BitcoinBreaksBelow200WeekMovingAverage
Просмотров: 10,628
229 обсуждают
6
#SpaceXTeslaMergerTalksWouldCombine30220BTC
Просмотров: 3,872
108 обсуждают
7
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
Просмотров: 28,333
556 обсуждают
8
#USCryptoETFsLose$1.48BInFiveDays
Просмотров: 950
28 обсуждают
9
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
Просмотров: 2,381
15 обсуждают
10
#RippleRLUSDMarketCapSurpassesPayPalPYUSD
Просмотров: 1,724
72 обсуждают