
#moneybasics
moneybasics
Просмотров: 1,022
5 обсуждают
Популярные
Новые

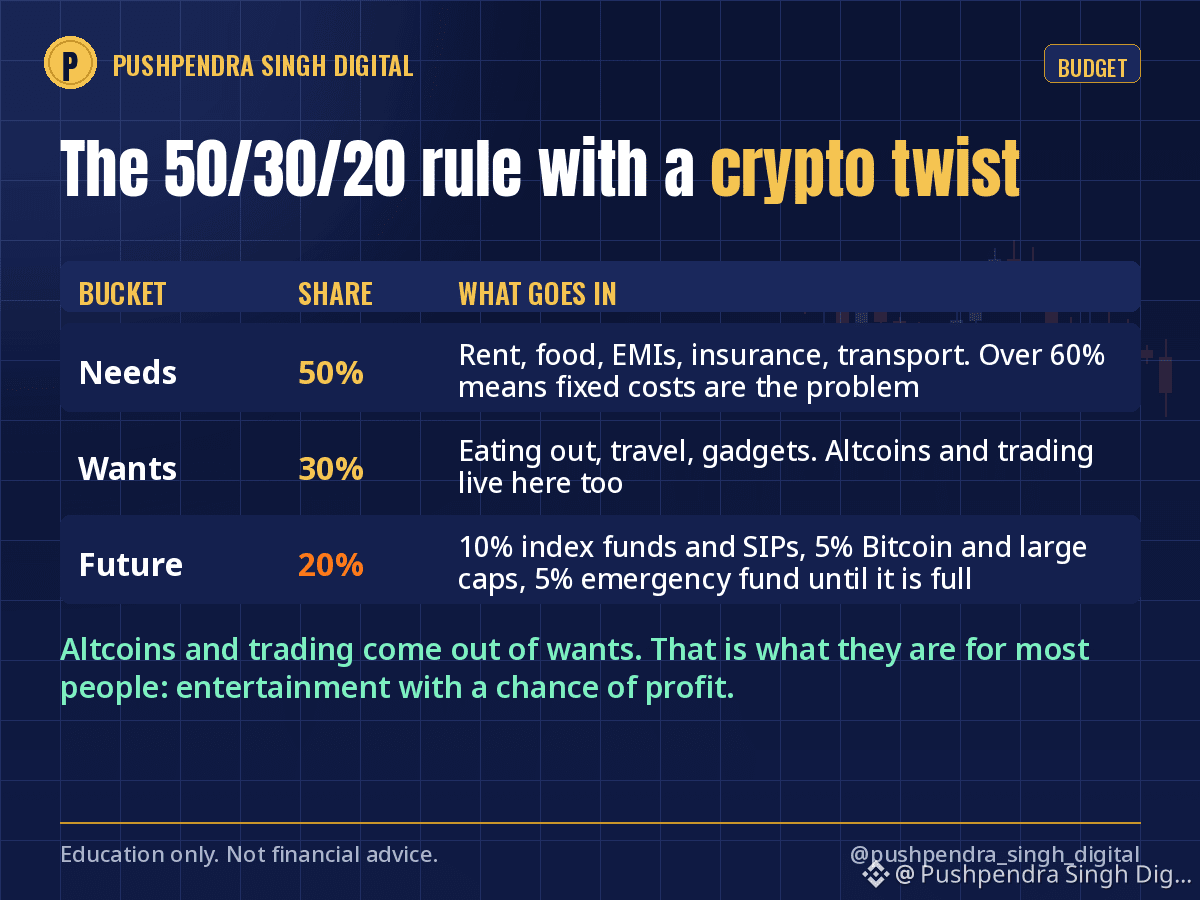
Правило 50/30/20 — самый простой бюджет из тех, что я знаю. Вот как я адаптирую его для человека, у которого есть ещё и криптовалюта.
50% — на необходимое: аренду жилья, еду, платежи по кредитам, страховку, транспорт. Если эта доля превышает 60%, проблема не в ваших инвестициях, а в постоянных расходах.
30% — на желания: рестораны, поездки, гаджеты, подписки. Тратьте без чувства вины, пока не выходите за рамки.
20% — на будущее. И здесь начинается самое интересное.
Эти 20% я распределяю так:
10% — на скучное, но надёжное приумножение капитала: индексные фонды, EPF или PPF, SIP.
5% — на биткоин и крупные криптовалюты: покупаю каждый месяц, не пытаясь угадать момент.
5% — в резервный фонд, пока он не достигнет суммы, равной расходам за 6 месяцев. После этого направляю эти деньги туда, где они нужнее.
Для альткоинов и трейдинга отдельной статьи бюджета нет. Они идут из тех 30%, которые отведены на желания, ведь для большинства это развлечение с шансом заработать.
Жёстко? Возможно. Но так один неудачный месяц не затронет деньги, которые действительно помогают строить вашу жизнь.
На что сейчас распределяются ваши деньги? Только честно.
Только в образовательных целях, не является финансовой рекомендацией.
$BTC #PersonalFinance #Budgeting #MoneyBasics
Правило 50/30/20 — самый простой бюджет из тех, что я знаю. Вот как я адаптирую его для человека, у которого есть ещё и криптовалюта.
50% — на необходимое: аренду жилья, еду, платежи по кредитам, страховку, транспорт. Если эта доля превышает 60%, проблема не в ваших инвестициях, а в постоянных расходах.
30% — на желания: рестораны, поездки, гаджеты, подписки. Тратьте без чувства вины, пока не выходите за рамки.
20% — на будущее. И здесь начинается самое интересное.
Эти 20% я распределяю так:
10% — на скучное, но надёжное приумножение капитала: индексные фонды, EPF или PPF, SIP.
5% — на биткоин и крупные криптовалюты: покупаю каждый месяц, не пытаясь угадать момент.
5% — в резервный фонд, пока он не достигнет суммы, равной расходам за 6 месяцев. После этого направляю эти деньги туда, где они нужнее.
Для альткоинов и трейдинга отдельной статьи бюджета нет. Они идут из тех 30%, которые отведены на желания, ведь для большинства это развлечение с шансом заработать.
Жёстко? Возможно. Но так один неудачный месяц не затронет деньги, которые действительно помогают строить вашу жизнь.
На что сейчас распределяются ваши деньги? Только честно.
Только в образовательных целях, не является финансовой рекомендацией.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% — на необходимое: аренду жилья, еду, платежи по кредитам, страховку, транспорт. Если эта доля превышает 60%, проблема не в ваших инвестициях, а в постоянных расходах.
30% — на желания: рестораны, поездки, гаджеты, подписки. Тратьте без чувства вины, пока не выходите за рамки.
20% — на будущее. И здесь начинается самое интересное.
Эти 20% я распределяю так:
10% — на скучное, но надёжное приумножение капитала: индексные фонды, EPF или PPF, SIP.
5% — на биткоин и крупные криптовалюты: покупаю каждый месяц, не пытаясь угадать момент.
5% — в резервный фонд, пока он не достигнет суммы, равной расходам за 6 месяцев. После этого направляю эти деньги туда, где они нужнее.
Для альткоинов и трейдинга отдельной статьи бюджета нет. Они идут из тех 30%, которые отведены на желания, ведь для большинства это развлечение с шансом заработать.
Жёстко? Возможно. Но так один неудачный месяц не затронет деньги, которые действительно помогают строить вашу жизнь.
На что сейчас распределяются ваши деньги? Только честно.
Только в образовательных целях, не является финансовой рекомендацией.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
Перед тем, как купить следующую монету или акцию, проверьте, есть ли у ваших денег «дом».
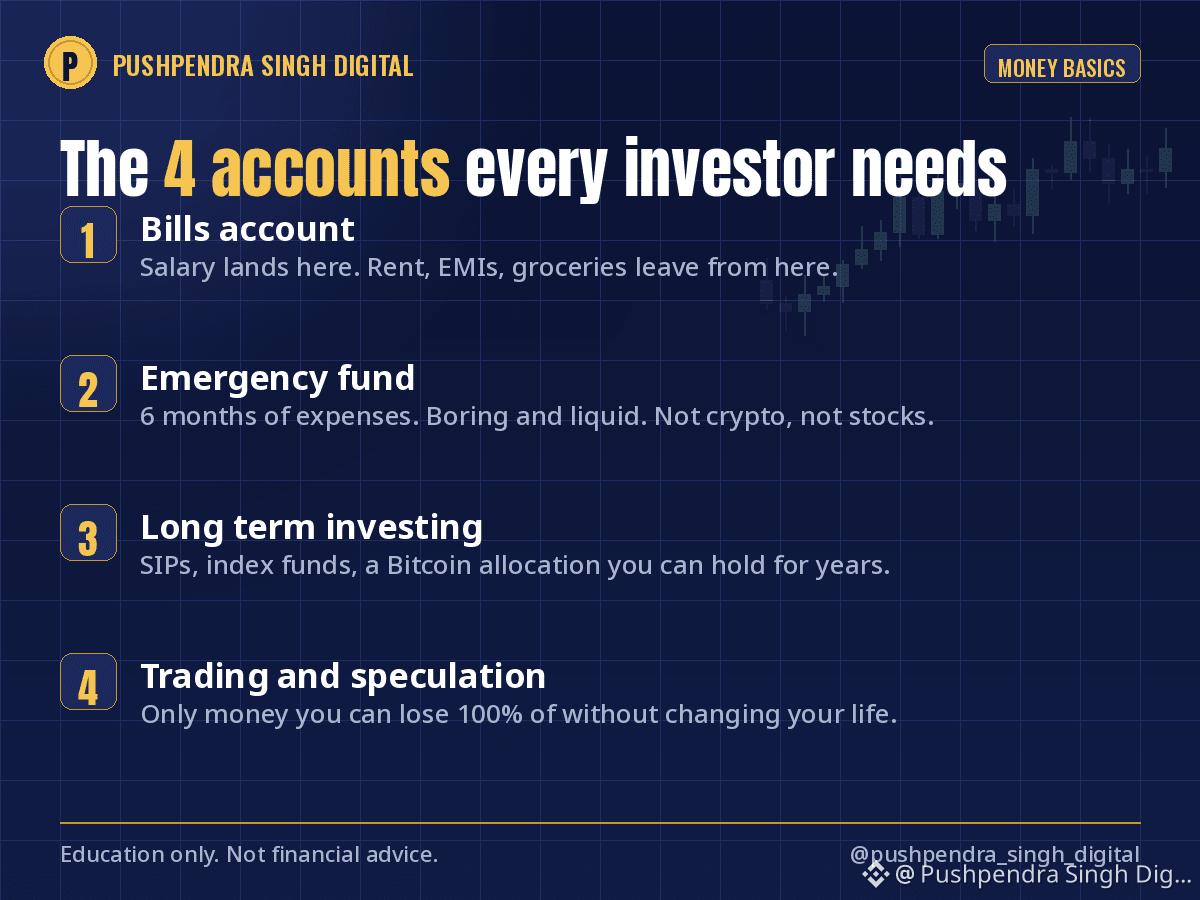
Вот простая структура, которой я делюсь с каждым новичком:
1. Счёт для счетов и повседневных расходов: аренда, рассрочки (EMI), продукты. Зарплата поступает сюда, а фиксированные расходы уходят отсюда.
2. Фонд на случай чрезвычайных ситуаций: 6 месяцев расходов, хранится скучно и в ликвидной форме. Не в криптовалюте, не в акциях.
3. Долгосрочное инвестирование: SIP (регулярные взносы), индексные фонды и доля в Биткоине, которую вы можете держать годами.
4. Трейдинг и спекуляции: деньги, которые вы можете потерять на 100%, не меняя свою жизнь.
Большинство людей пропускают шаг 2 и сразу переходят к шагу 4. А затем один плохой месяц заставляет их продавать хорошие позиции в самое неподходящее время.
Чего из этих четырёх сейчас не хватает в вашей схеме? Ответьте честно — я читаю каждый комментарий.
Только образование, не финансовый совет.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Перед тем, как купить следующую монету или акцию, проверьте, есть ли у ваших денег «дом».
Вот простая структура, которой я делюсь с каждым новичком:
1. Счёт для счетов и повседневных расходов: аренда, рассрочки (EMI), продукты. Зарплата поступает сюда, а фиксированные расходы уходят отсюда.
2. Фонд на случай чрезвычайных ситуаций: 6 месяцев расходов, хранится скучно и в ликвидной форме. Не в криптовалюте, не в акциях.
3. Долгосрочное инвестирование: SIP (регулярные взносы), индексные фонды и доля в Биткоине, которую вы можете держать годами.
4. Трейдинг и спекуляции: деньги, которые вы можете потерять на 100%, не меняя свою жизнь.
Большинство людей пропускают шаг 2 и сразу переходят к шагу 4. А затем один плохой месяц заставляет их продавать хорошие позиции в самое неподходящее время.
Чего из этих четырёх сейчас не хватает в вашей схеме? Ответьте честно — я читаю каждый комментарий.
Только образование, не финансовый совет.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Вот простая структура, которой я делюсь с каждым новичком:
1. Счёт для счетов и повседневных расходов: аренда, рассрочки (EMI), продукты. Зарплата поступает сюда, а фиксированные расходы уходят отсюда.
2. Фонд на случай чрезвычайных ситуаций: 6 месяцев расходов, хранится скучно и в ликвидной форме. Не в криптовалюте, не в акциях.
3. Долгосрочное инвестирование: SIP (регулярные взносы), индексные фонды и доля в Биткоине, которую вы можете держать годами.
4. Трейдинг и спекуляции: деньги, которые вы можете потерять на 100%, не меняя свою жизнь.
Большинство людей пропускают шаг 2 и сразу переходят к шагу 4. А затем один плохой месяц заставляет их продавать хорошие позиции в самое неподходящее время.
Чего из этих четырёх сейчас не хватает в вашей схеме? Ответьте честно — я читаю каждый комментарий.
Только образование, не финансовый совет.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
Фонд экстренной помощи — самое неинтересное в личных финансах. Но именно он объясняет, почему одни люди переживают аварию, а другие — нет.
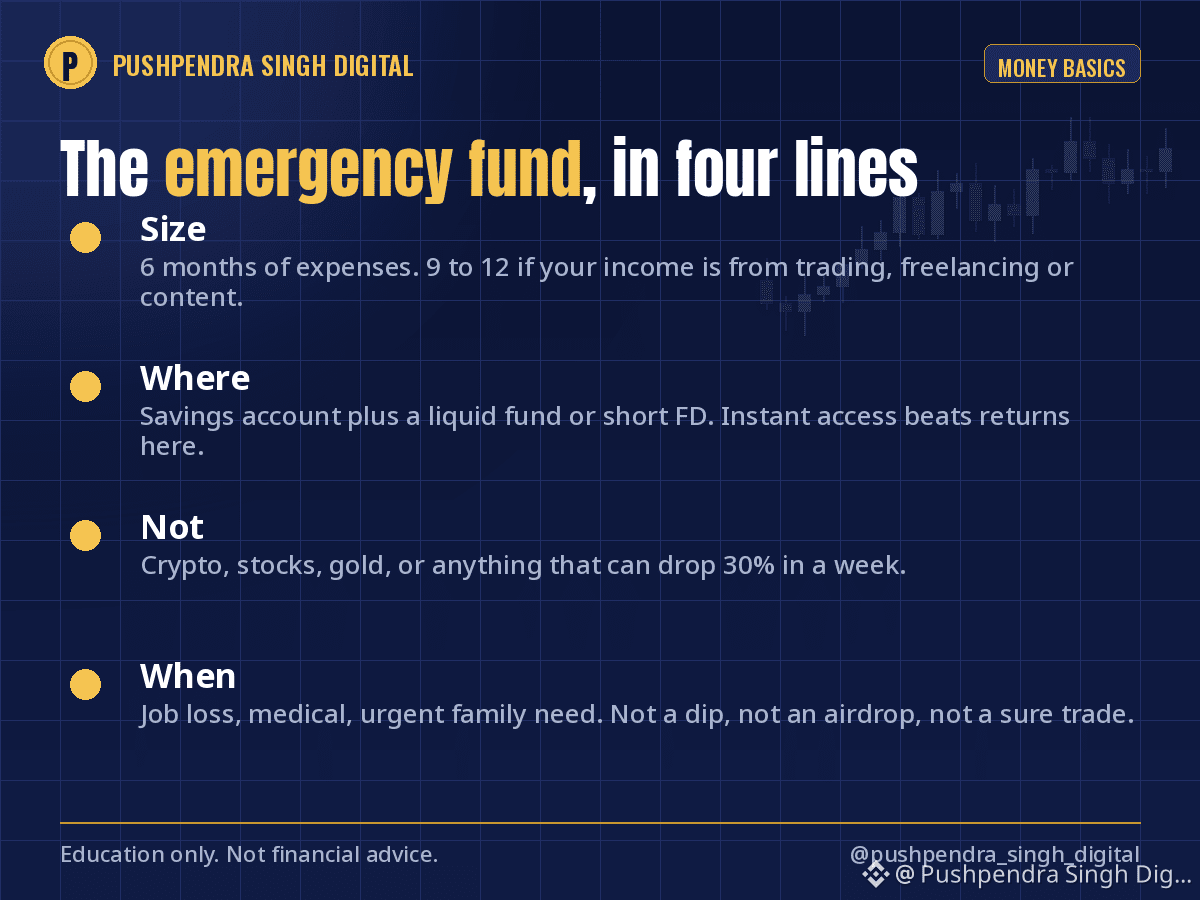
Правила, которых я придерживаюсь:
Размер: 6 месяцев расходов. Если ваш доход — от трейдинга, фриланса или контента, сделайте 9–12.
Где хранить: разделите между сберегательным счетом и ликвидным фондом или краткосрочным депозитом. Мгновенный доступ важнее, чем доходность.
Нельзя: криптовалюта, акции, золото или любые инструменты, которые могут упасть на 30% за неделю.
Когда использовать: потеря работы, медицинские расходы, срочная семейная необходимость. Не для просадки, не для airdrop и не для «почти гарантированной» сделки.
Когда фонд экстренной помощи полностью сформирован, вы перестаёте принимать решения на основе страха на рынке. Вы можете пережить красный месяц, потому что аренда от этого не зависит.
Сколько месяцев расходов у вас отложено на сегодня? Будьте честны — без осуждения.
#EmergencyFund #PersonalFinance #MoneyBasics
Фонд экстренной помощи — самое неинтересное в личных финансах. Но именно он объясняет, почему одни люди переживают аварию, а другие — нет.
Правила, которых я придерживаюсь:
Размер: 6 месяцев расходов. Если ваш доход — от трейдинга, фриланса или контента, сделайте 9–12.
Где хранить: разделите между сберегательным счетом и ликвидным фондом или краткосрочным депозитом. Мгновенный доступ важнее, чем доходность.
Нельзя: криптовалюта, акции, золото или любые инструменты, которые могут упасть на 30% за неделю.
Когда использовать: потеря работы, медицинские расходы, срочная семейная необходимость. Не для просадки, не для airdrop и не для «почти гарантированной» сделки.
Когда фонд экстренной помощи полностью сформирован, вы перестаёте принимать решения на основе страха на рынке. Вы можете пережить красный месяц, потому что аренда от этого не зависит.
Сколько месяцев расходов у вас отложено на сегодня? Будьте честны — без осуждения.
#EmergencyFund #PersonalFinance #MoneyBasics
Правила, которых я придерживаюсь:
Размер: 6 месяцев расходов. Если ваш доход — от трейдинга, фриланса или контента, сделайте 9–12.
Где хранить: разделите между сберегательным счетом и ликвидным фондом или краткосрочным депозитом. Мгновенный доступ важнее, чем доходность.
Нельзя: криптовалюта, акции, золото или любые инструменты, которые могут упасть на 30% за неделю.
Когда использовать: потеря работы, медицинские расходы, срочная семейная необходимость. Не для просадки, не для airdrop и не для «почти гарантированной» сделки.
Когда фонд экстренной помощи полностью сформирован, вы перестаёте принимать решения на основе страха на рынке. Вы можете пережить красный месяц, потому что аренда от этого не зависит.
Сколько месяцев расходов у вас отложено на сегодня? Будьте честны — без осуждения.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
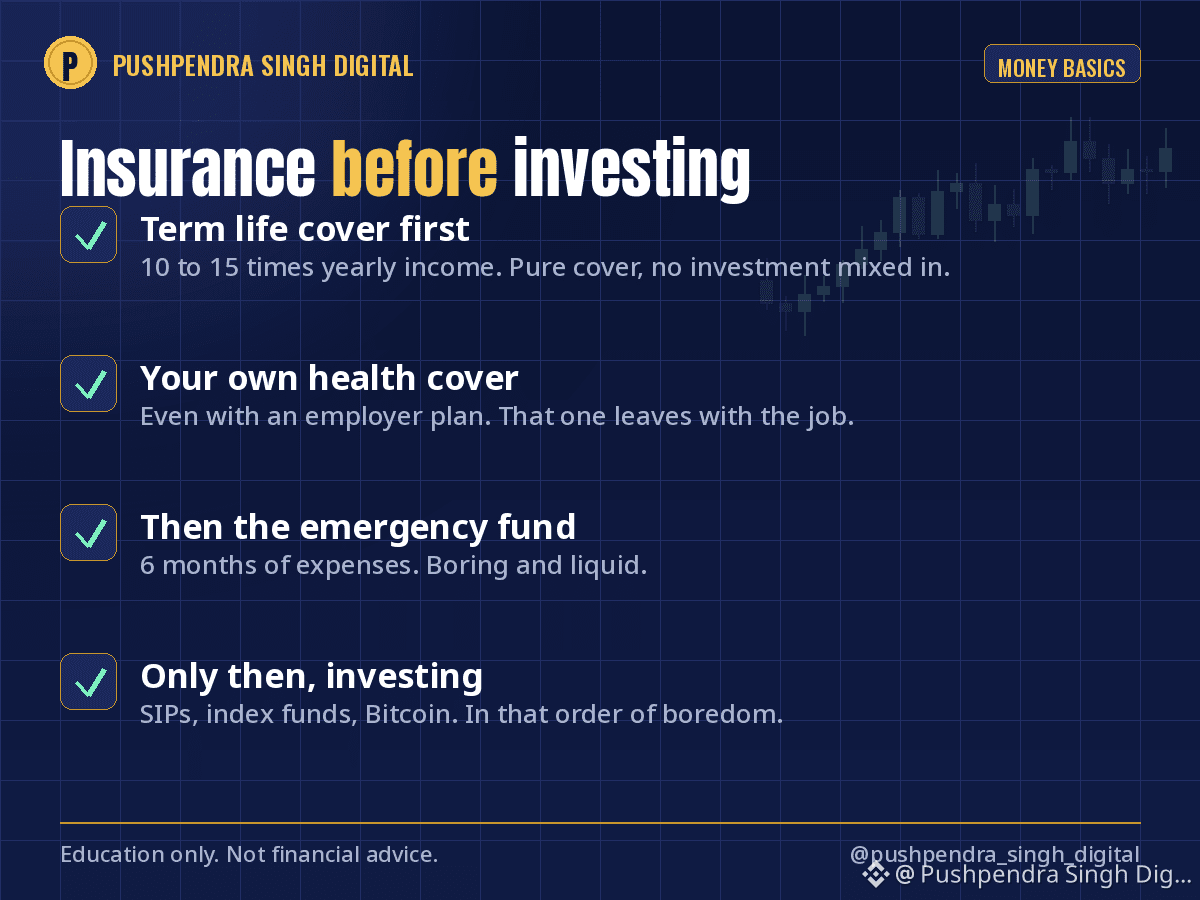
Прежде чем сделать первый взнос в SIP или купить первый биткоин, нужно позаботиться о двух вещах. Ни одна из них не принесёт вам денег, но от обеих зависит, сохраните ли вы свои инвестиции.
Срочное страхование жизни. Только страховая защита, без инвестиционной составляющей. Простое правило: страховая сумма должна в 10–15 раз превышать ваш годовой доход, а срок действия полиса — покрывать период, пока ваши близкие зависят от вас. Здоровый человек в возрасте 30 лет обычно может получить покрытие на 1 крор примерно за цену двух ужинов в ресторане в месяц.
Медицинская страховка. Оформите собственную, даже если она есть у работодателя: после увольнения она перестанет действовать. Для семьи обычно начинают с базового покрытия на 10 лакхов с дополнительным страхованием, и стоит это гораздо меньше, чем многие думают.
Почему это нужно сделать в первую очередь: счёт из больницы без страховки оплачивается не из сбережений. Деньги забирают из ваших инвестиций — по той цене, по которой рынок торгуется в этот день. Я видел, как люди продавали биткоин на самом дне, чтобы оплатить лечение в больнице. Страховка помогает не допустить такой продажи.
Не выбирайте планы, которые совмещают страхование с инвестициями. Разделите эти задачи — так каждая будет решена лучше.
У вас есть собственная медицинская страховка или только та, что предоставляет работодатель?
Только в образовательных целях; это не финансовая и не страховая рекомендация.
$BTC #Insurance #PersonalFinance #MoneyBasics
Прежде чем сделать первый взнос в SIP или купить первый биткоин, нужно позаботиться о двух вещах. Ни одна из них не принесёт вам денег, но от обеих зависит, сохраните ли вы свои инвестиции.
Срочное страхование жизни. Только страховая защита, без инвестиционной составляющей. Простое правило: страховая сумма должна в 10–15 раз превышать ваш годовой доход, а срок действия полиса — покрывать период, пока ваши близкие зависят от вас. Здоровый человек в возрасте 30 лет обычно может получить покрытие на 1 крор примерно за цену двух ужинов в ресторане в месяц.
Медицинская страховка. Оформите собственную, даже если она есть у работодателя: после увольнения она перестанет действовать. Для семьи обычно начинают с базового покрытия на 10 лакхов с дополнительным страхованием, и стоит это гораздо меньше, чем многие думают.
Почему это нужно сделать в первую очередь: счёт из больницы без страховки оплачивается не из сбережений. Деньги забирают из ваших инвестиций — по той цене, по которой рынок торгуется в этот день. Я видел, как люди продавали биткоин на самом дне, чтобы оплатить лечение в больнице. Страховка помогает не допустить такой продажи.
Не выбирайте планы, которые совмещают страхование с инвестициями. Разделите эти задачи — так каждая будет решена лучше.
У вас есть собственная медицинская страховка или только та, что предоставляет работодатель?
Только в образовательных целях; это не финансовая и не страховая рекомендация.
$BTC #Insurance #PersonalFinance #MoneyBasics
Срочное страхование жизни. Только страховая защита, без инвестиционной составляющей. Простое правило: страховая сумма должна в 10–15 раз превышать ваш годовой доход, а срок действия полиса — покрывать период, пока ваши близкие зависят от вас. Здоровый человек в возрасте 30 лет обычно может получить покрытие на 1 крор примерно за цену двух ужинов в ресторане в месяц.
Медицинская страховка. Оформите собственную, даже если она есть у работодателя: после увольнения она перестанет действовать. Для семьи обычно начинают с базового покрытия на 10 лакхов с дополнительным страхованием, и стоит это гораздо меньше, чем многие думают.
Почему это нужно сделать в первую очередь: счёт из больницы без страховки оплачивается не из сбережений. Деньги забирают из ваших инвестиций — по той цене, по которой рынок торгуется в этот день. Я видел, как люди продавали биткоин на самом дне, чтобы оплатить лечение в больнице. Страховка помогает не допустить такой продажи.
Не выбирайте планы, которые совмещают страхование с инвестициями. Разделите эти задачи — так каждая будет решена лучше.
У вас есть собственная медицинская страховка или только та, что предоставляет работодатель?
Только в образовательных целях; это не финансовая и не страховая рекомендация.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 145,227
328 обсуждают
2
#fomcотслеживание
Просмотров: 120,442
588 обсуждают
3
#WhoWillSucceedJensenHuangatNvidia?
Просмотров: 34,469
487 обсуждают
4
#WhatWillDriveCryptoandStocks’NextRebound?
Просмотров: 344,061
2,454 обсуждают
5
#USPPIMissMayEaseBTCPressure
Просмотров: 156,527
1,718 обсуждают
6
#TONStrategyReports$23.97MQ3NetLoss
Просмотров: 1,173
24 обсуждают
7
#PolkadotCommunityApprovesNewStrategyWith97%Vote
Просмотров: 6,746
121 обсуждают
8
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
Просмотров: 3,193
102 обсуждают
9
#TradFiForBeginners
Просмотров: 673,345
4,375 обсуждают
10
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
Просмотров: 2,861
43 обсуждают