

#metals
metals
Просмотров: 111,133
423 обсуждают
Популярные
Новые

·
--
Рост
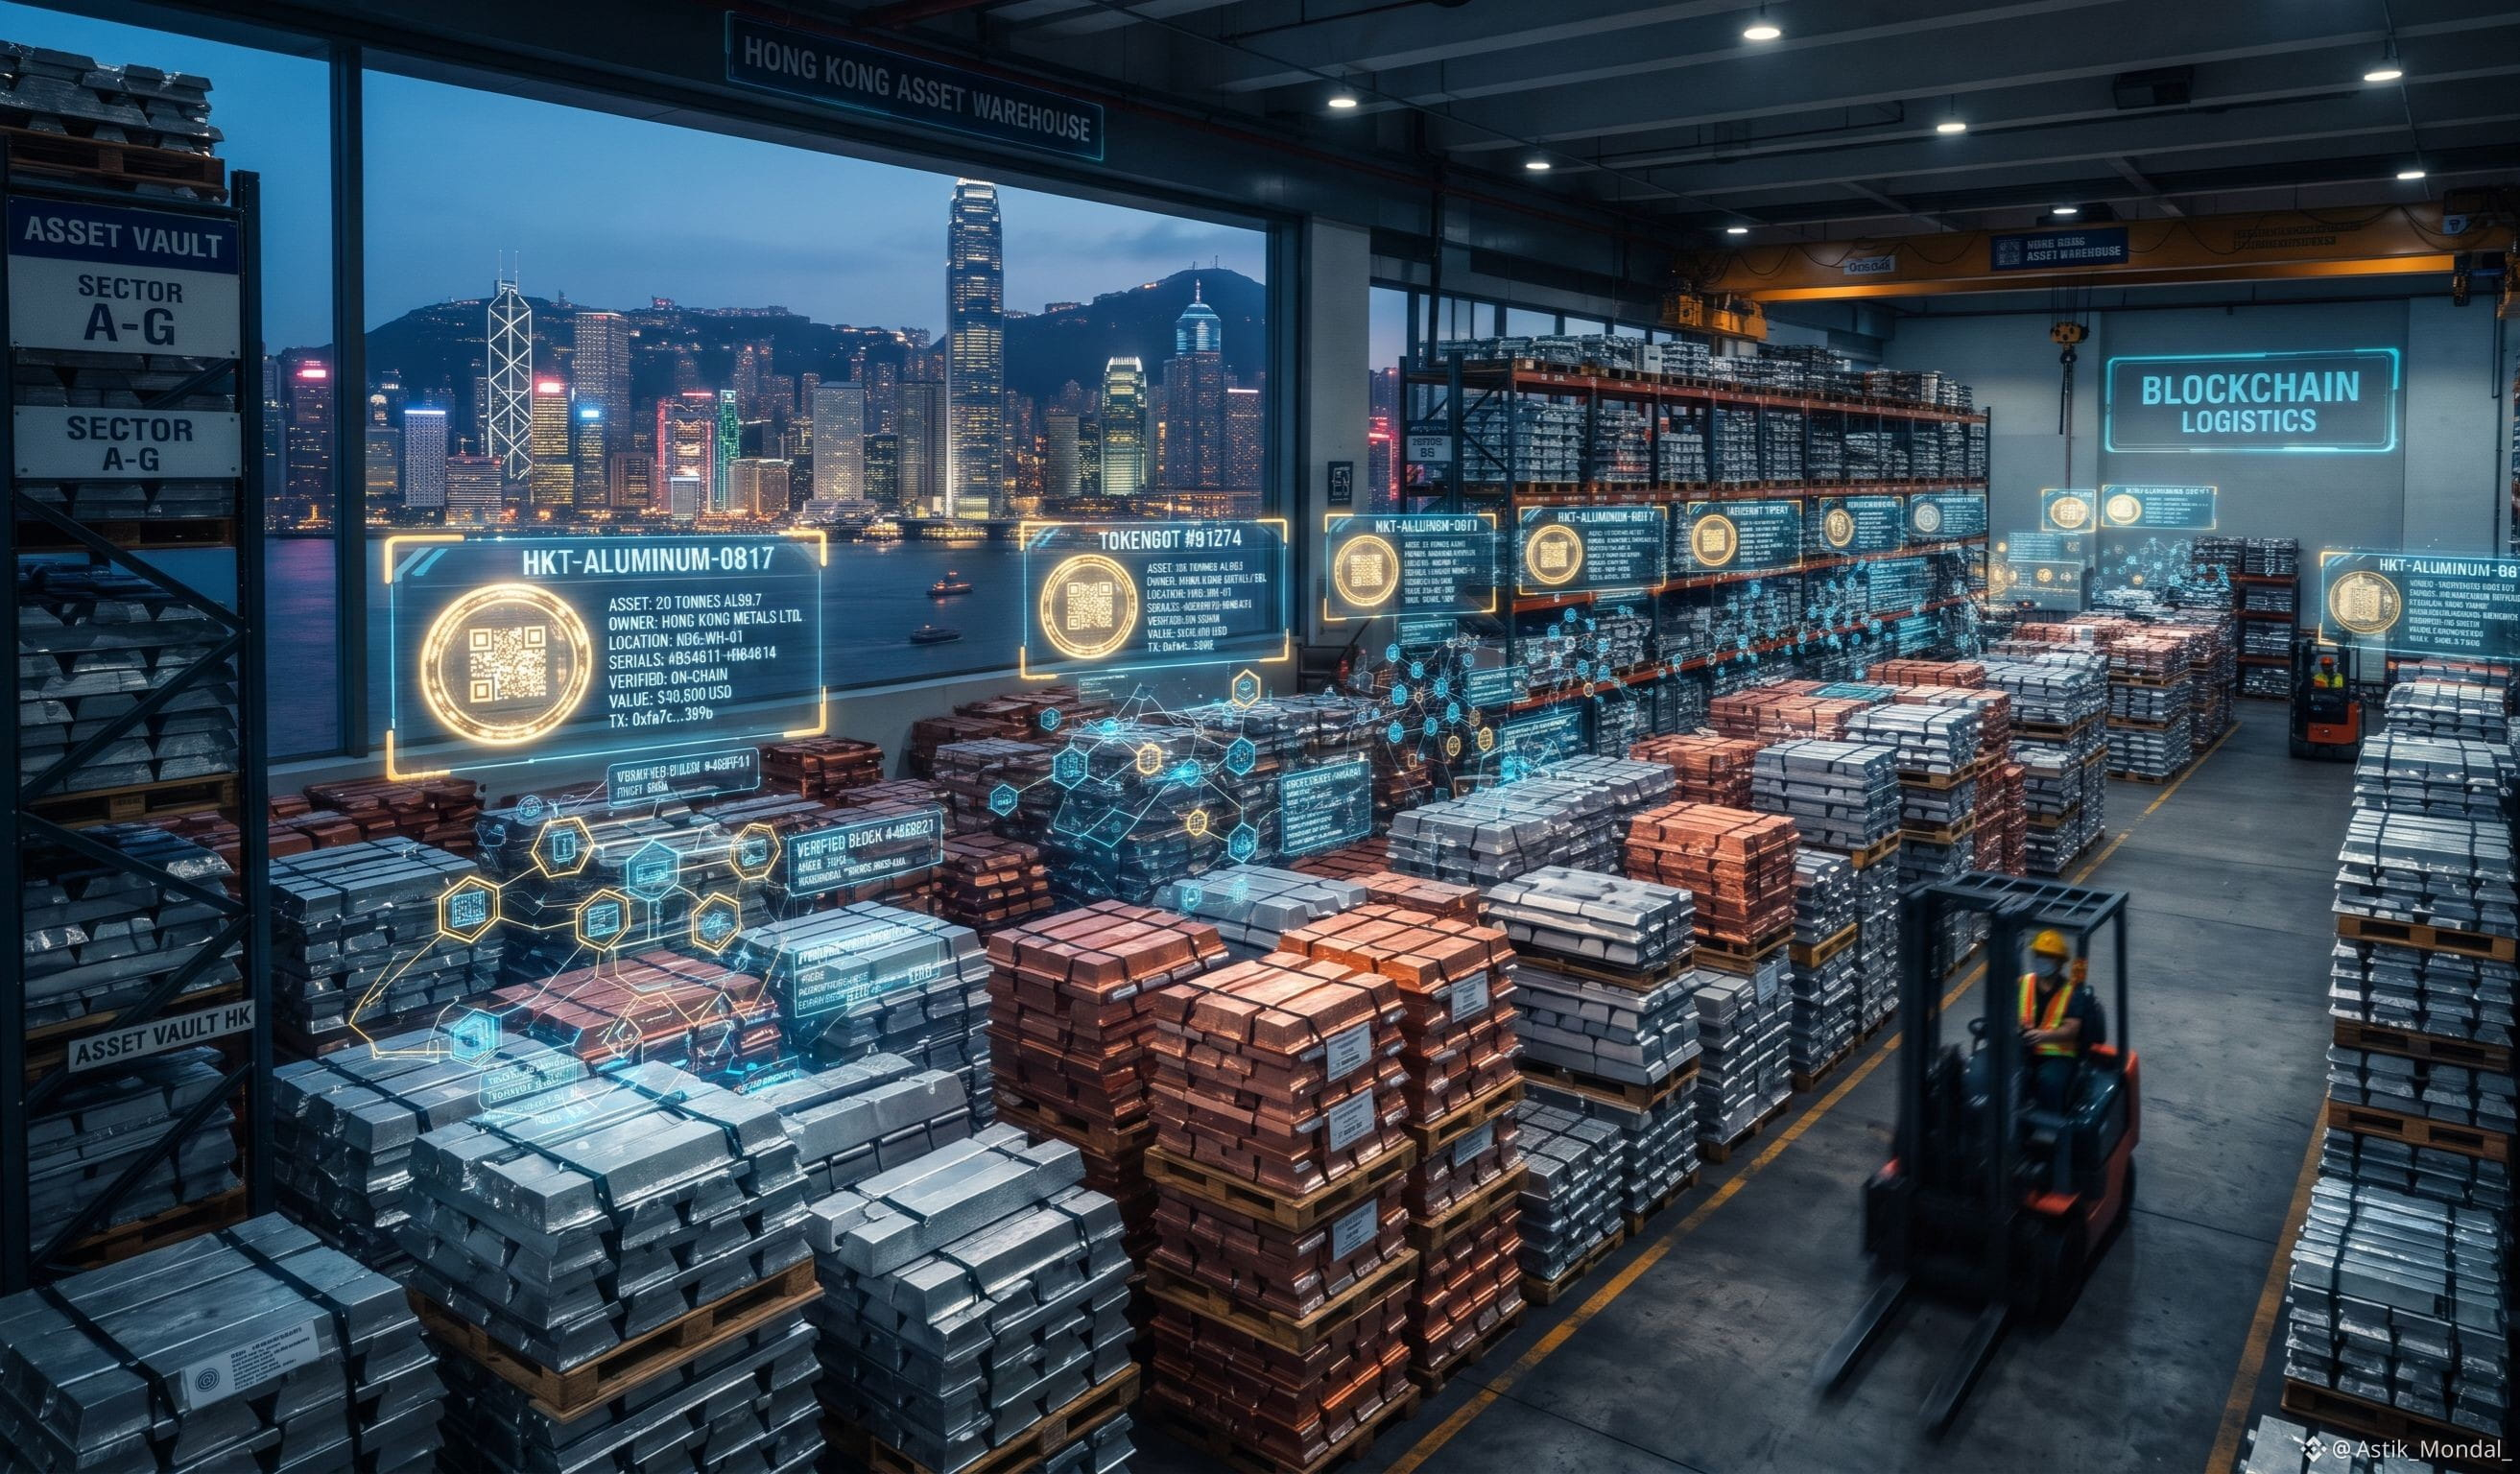
🇬🇧🇭🇰 СРОЧНО: Лондонская биржа металлов рассматривает возможность превращения металла, хранящегося на её складах в Гонконге, в цифровые токены, которые можно будет использовать для финансирования, сообщает Reuters.
Три знакомых с ситуацией источника сообщили, что эта инициатива связана с пятилетним планом Гонконга по развитию своего центра торговли сырьевыми товарами и ранее не освещалась. В LME подтвердили, что «находятся на ранней стадии изучения токенизации запасов металла, не оформленных складскими расписками, для поддержки финансирования бизнеса».
Идея заключается в создании цифровых активов, обеспеченных физическим металлом, которые могут служить залогом по кредитам и упростить финансирование складских запасов. Генеральный директор LME Мэтт Чемберлен впервые озвучил идею токенизации в мае, выступая на LME Week Asia.
Связь с Гонконгом имеет стратегический смысл. Крупнейшая и старейшая в мире биржа металлов принадлежит Гонконгской бирже и клиринговой компании с 2012 года. Сеть одобренных в Гонконге складов выросла с четырёх площадок до 15, где хранится почти 25 000 тонн металла. Чемберлен говорит, что город стремится увеличить объёмы хранения примерно до 100 000 тонн. Согласно плану Гонконга, город намерен использовать свой статус пункта поставки LME, чтобы стимулировать торговлю сырьевыми товарами, управление рисками и финансирование.
Это также соответствует более широкому стремлению к токенизации реальных активов: гонконгская биржа уже тестирует токенизированные углеродные кредиты, расчёты по которым проходят за секунды, а не за дни.
Сроки, структура и блокчейн пока не объявлены, и проект находится на ранней стадии. Но если всё получится, один из старейших финансовых рынков может получить очень современный механизм финансирования.
#LME #Tokenization #HongKong #RWA #Metals
1
55

·
--
Рост
Динамика металлов разошлась: с 12 по 16 октября золото восстановилось, серебро отставало, а медь отскочила перед Неделей LME
🟡 Золото отыграло большую часть потерь середины недели и торговалось в районе 4 165–4 170 долларов США за унцию, хотя по итогам недели его цена всё же немного снизилась. Ослабление доллара и снижение доходности казначейских облигаций США поддержали цены, а опасения по поводу акций технологических компаний помогли сохранить спрос на защитные активы.
⚪ Восстановление серебра было более скромным: цена держалась около 57 долларов США за унцию, и оно явно уступало золоту по динамике. Расхождение показывает, что отскок золота пока не распространился на весь рынок драгоценных металлов: серебро по-прежнему чувствительно к перспективам промышленного спроса и настроениям рынка.
🏭 В ходе пятничных торгов медь на LME восстановилась примерно до 14 480 долларов США за тонну после того, как в четверг её цена опускалась до 14 256 долларов. Покупки поддержали ослабление доллара и стабилизация фондовых рынков, а цены на металл с немедленной поставкой выше цен трёхмесячных контрактов указывали на относительную ограниченность предложения в ближайшей перспективе.
🌎 Однако дефицит в отдельных регионах не обязательно означает глобальную нехватку. Накопление запасов меди в США в преддверии возможного введения пошлин изменило торговые потоки. Если стимулы для поставок металла в США ослабнут, его доступность в других регионах может улучшиться.
⚖️ Цены на металлы восстановились на фоне ослабления давления со стороны доллара и доходности облигаций, однако высокие показатели инфляции в США и рост цен на нефть вновь привлекли внимание к рискам ужесточения денежно-кредитной политики. Предстоящая Неделя LME даст дополнительные сведения о спросе и предложении, а также о развитии ситуации с процентными ставками и геополитикой.
#Metals $XAU $XAG $COPPER
348
·
--
Рост
Металлы оказались под давлением доходностей США и доллара, несмотря на напряжённость физического предложения
📉 Золото завершило неделю примерно на уровне $4 140/унц., снизившись примерно на 3,4%, при этом также ослабли серебро и платина. Мягкий отчёт по NFP в США ненадолго подтолкнул золото более чем на 1% в пятницу, но восстановление быстро сошло на нет, когда доходности казначейских облигаций возобновили рост, а DXY показал третью подряд недельную прибавку.
🏦 Главным драйвером оставалась альтернативная стоимость. Доходность U.S. 10-year достигла максимального уровня с 2002 года, в первую очередь давя на нeдохoдные металлы, тогда как напряжённость на Ближнем Востоке передавалась в основном через нефть и доходности, а не через устойчивый спрос на золото как на актив-убежище.
⛏️ LME-медь снизилась примерно на 2% до $14 300/тонна, несмотря на то, что физические условия по-прежнему оставались относительно напряжёнными. Запасы на SHFE составили всего 38 744 тонн, снизившись на 79% за четыре месяца; при этом продолжаются техническое обслуживание и сбои на китайских плавильных заводах, а также ограничения со стороны Чили, что удерживает фон предложения.
🏭 Алюминий также продемонстрировал заметную несостыковку. Запасы на LME остаются на очень низких уровнях, и примерно 560 000 тонн годовой мощности на Персидском заливе были затронуты, однако цены всё равно упали более чем на 4% за шесть сессий, в то время как форвардная кривая оставалась в контанго. Сейчас рынок оценивает спрос и макроэкономические условия гораздо сильнее, чем риски предложения.
🧱 Железная руда в Сингапуре соскользнула к $91/тонна, близко к более долгосрочным минимумам, поскольку Китай вошёл в праздничный период Golden Week, а крупные сталелитейные заводы сократили цены на кокс. Тонкая ликвидность в ближайшие сессии может сделать базовые металлы более чувствительными к доллару, нефти и новостям о предложении, пока после праздников не вернётся спрос на физическом рынке в Китае.
#Metals $XAU $XAG $COPPER
345
·
--
Рост
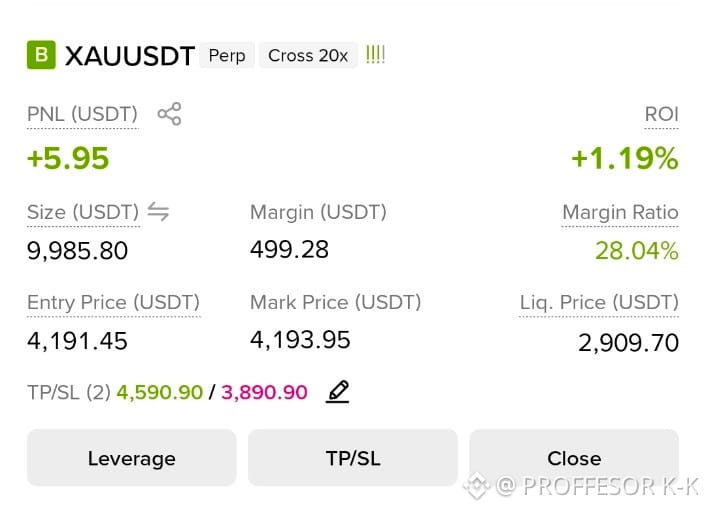
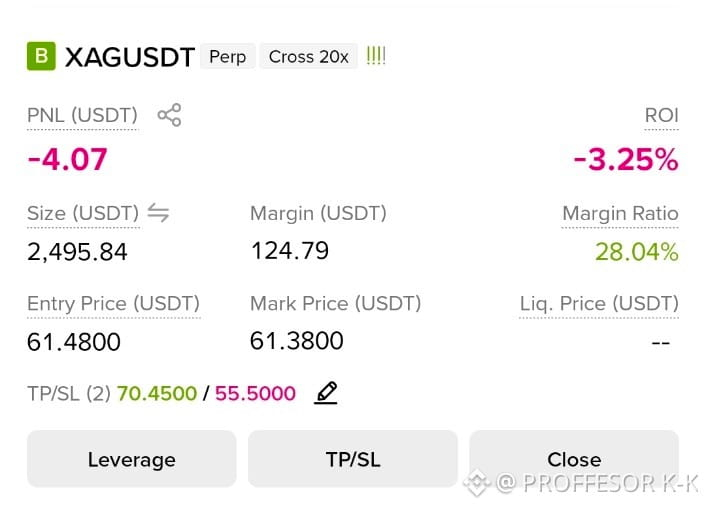
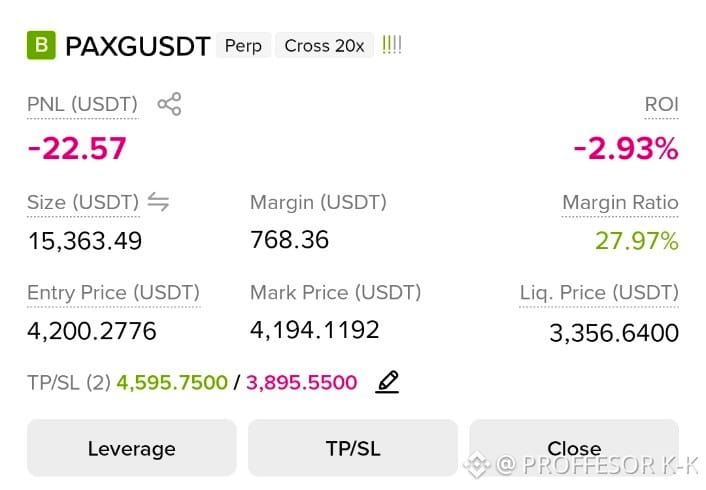
🚨 3 МЕТАЛЛА ДЛИННЫЕ СДЕЛКИ АКТИВНЫ! 🪙🥈🔥
Позиции по золоту и серебру зафиксированы с плечом 20x:
1️⃣ $XAU USDT: Вход: 4,191.45 | 🎯 Цель (TP): 4,590.90 | 🛑 Стоп (SL): 3,890.90
2️⃣ $XAG USDT: Вход: 61.4800 | 🎯 Цель (TP): 70.4500 | 🛑 Стоп (SL): 55.5000
3️⃣ $PAXG USDT: Вход: 4,200.27 | 🎯 Цель (TP): 4,595.75 | 🛑 Стоп (SL): 3,895.55
Контролируйте размер позиции, оставайтесь дисциплинированными — и давайте печатать зелень! ⚡
Какой актив первым пробьёт TP? Напишите свои варианты ниже! 👇💬
#BinanceSquare #Gold #Silver #Metals #CryptoSignals
85

·
--
Рост
Проверено
Обзор мирового рынка металлов за неделю с 29 июня по 4 июля 2026 года демонстрирует четкое разделение между базовыми металлами и драгоценными металлами.
🌐 Базовые металлы, такие как медь, алюминий, цинк и никель, в основном торговались в узком диапазоне: рынок балансировал ожидания более жестких поставок, снижение складских запасов и неоднородный спрос со стороны промышленности. В отличие от этого драгоценные металлы показали опережающую динамику — золото и серебро возглавили движение.
⚡ Главным катализатором стало более слабое, чем ожидалось, июньское дынные по занятости в США, что повысило ожидания более мягкой политики ФРС. Когда доходности и курс доллара США оказались под давлением, золото поднялось выше области 4 100 USD/унц., а серебро прибавило и приблизилось к диапазону 60–62 USD/унц.
🟠 Медь в краткосрочной перспективе еще не полностью вышла из консолидации, отчасти потому, что цены уже высокие, а прогноз по спросу со стороны Китая остается неоднозначным. Тем не менее долгосрочная картина по-прежнему поддерживается дефицитом руды на шахтах, более низкими запасами на LME и рисками сбоев в ключевых регионах-производителях.
🏗️ Алюминий остыл после более раннего ралли, но низкие физические запасы и риски поставок продолжают оказывать поддержку. Никель и свинец оставались слабее из‑за давления избытка предложения, тогда как олово держалось относительно устойчиво благодаря истории структурного дефицита.
🔌 Важной темой в среднесрочном периоде является растущий спрос на металлы со стороны ИИ, дата-центров и модернизации энергосетей. Наиболее очевидными бенефициарами выглядят медь и алюминий, поскольку инвестиции в электроинфраструктуру, возобновляемую энергетику и электромобили продолжают расширяться.
📉 Различия были заметны также на рынке железной руды и стали: они оставались под давлением из‑за новых поставок и слабого спроса в китайском секторе недвижимости. Это разделяет цветные металлы с более сильной поддержкой со стороны баланса спроса и предложения от черных металлов, которые по‑прежнему не имеют надежного катализатора роста.
🔎 В ближайшей перспективе рынки будут следить за данными по инфляции в США, сигналами ФРС, переговорами по Ближнему Востоку, решениями по тарифам на медь в США и промышленной статистикой Китая. Долгосрочный прогноз по меди, алюминию, олову, золоту и серебру сохраняет конструктивный характер, но волатильность может оставаться высокой.
#Metals $XAU $XAG $COPPER
2
953
·
--
Падение
🔴 $COPPER
{future}(COPPERUSDT)
Долгосрочное предупреждение о ликвидации
💰 Ликвидированная сумма:
$1.4506K
📍 Цена ликвидации:
6.75 (BINANCE)
━━━━━━━━━━━━━━
📊 Прогноз по сделке
🎯 Цель:
6.63
📥 Зона входа:
6.71
📈 Тейк профит:
6.66
🛑 Стоп-лосс:
6.82
━━━━━━━━━━━━━━
⚡ ЭКСКЛЮЗИВНАЯ ТОРГОВАЯ ИНФОРМАЦИЯ ⚡
Длинные ликвидации отражают растущее давление продаж по мере того, как цена проходит через ликвидность снизу. Ожидание медвежьего подтверждения перед входом может снизить количество ложных сигналов, а поддержание дисциплинированного уровня стоп-лосса помогает защититься от резких отскоков.
#Copper #commodities #Metals
🔴 $COPPER
Долгосрочное предупреждение о ликвидации
💰 Ликвидированная сумма:
$1.4506K
📍 Цена ликвидации:
6.75 (BINANCE)
━━━━━━━━━━━━━━
📊 Прогноз по сделке
🎯 Цель:
6.63
📥 Зона входа:
6.71
📈 Тейк профит:
6.66
🛑 Стоп-лосс:
6.82
━━━━━━━━━━━━━━
⚡ ЭКСКЛЮЗИВНАЯ ТОРГОВАЯ ИНФОРМАЦИЯ ⚡
Длинные ликвидации отражают растущее давление продаж по мере того, как цена проходит через ликвидность снизу. Ожидание медвежьего подтверждения перед входом может снизить количество ложных сигналов, а поддержание дисциплинированного уровня стоп-лосса помогает защититься от резких отскоков.
#Copper #commodities #Metals
12
·
--
Рост
Металлы разошлись: золото сталкивается с давлением на фоне уступок, тогда как медь и цинк удерживаются за счет физической стянутости
🟡 Золото упало примерно на 2–2,3% в период 21–25 сентября — до около $4,280–4,288/унц, тогда как серебро потеряло порядка 4%. Основное давление пришло со стороны роста доходности U.S. 10-летних гособлигаций выше 5% и сохранения DXY около 101, что повышает альтернативную стоимость активов, не приносящих доход, несмотря на продолжающиеся риски со стороны Ближнего Востока.
📉 Похоже, что это скорее переоценка ожиданий по ставкам, чем массовый выход из драгоценных металлов. Спекулятивная позиция по золоту остается существенно в чистой длинной стороне, а активы в GLD снизились лишь умеренно 24 сентября.
🔶 Медь двигалась в противоположном направлении. Котировка LME на медь с поставкой через 3 месяца удерживалась около $14,620–14,630/т, в то время как на COMEX кратковременно она достигала примерно $15,060/т. Спред кэш-цена минус 3-месячный контракт (backwardation) расширился до примерно $125/т, показывая, что металл, доступный немедленно, по-прежнему требует сильной премии, несмотря на более твердый доллар.
⚙️ Цинк также оставался относительно «стянутым»: backwardation находилась около $106/т. Сильно отрицательные комиссионные сборы (treatment charges) в Китае и пересмотр Нyrstar по бадельскому плавильному заводу добавили дополнительные опасения по поводу предложения. Никель был слабее, поскольку запасы продолжали накапливаться.
🏗️ Железная руда не последовала росту меди. Цены оставались около CNY 713–715/т на Даляне и $95–96/т на SGX, при этом складские запасы в китайских портах выросли примерно до 145,45 млн тонн. Дозакупки перед «Золотой неделей» помогли, но слабая маржинальность сталелитейных компаний и техобслуживание доменных печей сдерживали спрос.
📌 Это была не единая неделя «общего ухода от риска» для металлов. Драгоценные металлы по-прежнему в основном движимы доходностями и долларом, тогда как медь и цинк все еще поддерживаются физической стянутостью. PCE США будет ключевым для золота и серебра, а спрос после праздничного периода в Китае станет важнее для меди и железной руды.
#Metals $XAU $XAG $COPPER
317
·
--
Рост
Неделя металлов, 31 авг.–6 сен.: золото следует за ФРС, а медь продолжает серию побед
🥇 Золото завершило неделю в районе $4,420–4,430/oz после волатильной динамики, в значительной степени обусловленной ожиданиями по ставкам в США. В начале недели цены снижались, несмотря на рост напряженности между Ираном и Ормузом, затем отыграли более 2% после более мягкого тона Кристофера Уоллера, но снова оказались под давлением после выхода NFP на уровне +162,000. Это движение показывает, что золото торговалось скорее как индикатор ожиданий по ФРС, чем как устойчивый геополитический защитный актив.
🥈 Серебро двигалось с более высокой бетой, но завершило неделю около $66/oz, примерно без изменений или с небольшим ростом. Платина также почти не изменилась, удерживаясь вблизи $1,810–1,830/oz. В целом драгоценные металлы оставались очень чувствительными к реальной доходности и доллару, тогда как геополитические риски давали лишь эпизодическую поддержку.
🟠 Медь двигалась в противоположном направлении. Медь LME продлила рост до 10-й подряд недели, торгуясь около $14,400/tonne и близко к историческим максимумам. Это самая длинная недельная серия роста с 1994 года. Запасы меди на SHFE снизились примерно на 13% до около 63,000 тонн, в то время как металл продолжал перетекать в США в преддверии возможного тарифа на рафинированную медь.
🏭 Поддержка меди идет не только от запасов. Мировая добыча на рудниках в первом полугодии снизилась примерно на 1.1%, а Чили и несколько крупных предприятий продолжали сталкиваться со сбоями. Производственный PMI Китая на уровне 49.8 по-прежнему указывает на слабый спрос, но ограниченное предложение помогло меди сохранить устойчивость, несмотря на более слабые сигналы роста.
📊 На следующей неделе золото по-прежнему будет зависеть от данных по PPI и CPI в США, а также от ожиданий по FOMC, при этом в фокусе останется диапазон $4,360–4,530/oz. По меди краткосрочный настрой остается нейтрально-положительным, пока запасы остаются низкими, однако риски возрастут, если спрос в Китае разочарует или изменится политика США по тарифам на рафинированную медь. Расхождение остается очевидным: драгоценные металлы закладывают ФРС, а медь — предложение и запасы.
#Metals $XAU $XAG $COPPER
158
·
--
Рост
Обзор рынка металлов, 24–29 августа: золото и серебро падают, в то время как медь и цинк сохраняют устойчивость
🥇 Золото завершило неделю снижением примерно на 3% после того, как ненадолго достигло примерно $4 696 — это был самый высокий уровень более чем за три месяца. 28 августа жесткие высказывания председателя ФРС Кевина Уорша подтолкнули доходность U.S. 2-летних гособлигаций к 4,35%, спровоцировав самое резкое падение золота примерно за шесть недель. Серебро упало еще сильнее: в пятницу оно потеряло около 3,5–4,3%.
📉 Несмотря на распродажу, золото оставалось примерно на 11% выше за август. Поэтому движение больше напоминало переоценку ожиданий по ставкам в США, усиленную перегруженной спекулятивной позицией, а не полноценный разворот более широкого тренда на рынке драгоценных металлов.
🏭 Медь держалась лучше, поскольку дефицит на физическом рынке оставался поддерживающим фактором. Доступные запасы на LME снизились примерно до 107 050 тонн, тогда как запасы на SHFE упали на 19,1% до 72 428 тонн. На COMEX медь в пятницу снизилась лишь умеренно — это показывает, что динамика запасов и потоков металла по-прежнему перевешивала давление со стороны ставок.
⚙️ Цинк стал главным «выделяющимся» среди базовых металлов: цены LME достигли максимального уровня с мая 2022 года. Доступные запасы упали примерно до 75 600 тонн — это эквивалентно примерно двум дням мирового потребления; при этом бэквордация продолжала указывать на дефицит в поставках в ближайшие сроки.
🔄 Палладий также разошелся с другими: он вырос более чем на 5% 28 августа, тогда как золото и серебро снижались. Похоже, этому способствовали закрытие коротких позиций и более сильный промышленный профиль.
📊 На неделе проявились два разных фактора, влияющих на металлы. Золото и серебро оставались чувствительными к ставкам, доходностям и доллару, тогда как медь и цинк определялись в большей степени запасами и физическим предложением. На следующей неделе ключевыми для драгоценных металлов станут данные по занятости в США, а для меди и цинка по-прежнему центральными будут запасы на LME и SHFE.
#Metals $XAU $XAG $COPPER
188
·
--
Рост
$XAG /USDT | СЕРЕБРО | ОБНОВЛЕНИЕ
Цена: *$58.68 | +1.09%*
$XAG +1% при том, что $XAU просел. Серебро лидирует
*$59 BREAK = $60 СЛЕДУЮЩАЯ*.
Ключевые уровни: Поддержка $58 | Сопротивление $59 → $60
Примечание: объем $1.43B. Промышленный спрос + спрос как на защитный актив.
*ЦЕЛЬ: $60+ ЗАГРУЗКА*
Серебро лучше Золота в ралли
#Silver #XAGUSTD #Metals #Macro
244
·
--
Рост
Глобальные металлы разделились: золото под давлением ФРС, в то время как медь удерживается благодаря плотным поставкам
📉 Металлический рынок на этой неделе демонстрирует расхождение. Драгоценные металлы ослабли, так как сильные данные из США подняли доллар и доходности облигаций, заставив рынки закладывать более ястребиные ожидания ФРС на длительный срок.
🟡 Золото все еще нашло некоторую поддержку из-за напряженности между США и Ираном, но геополитика не смогла компенсировать макроэкономическое давление. С учетом того, что инфляция и данные по занятости остаются горячими, альтернативные издержки на удержание золота возросли, в результате чего восстановления выглядят скорее техническими, чем основанными на тренде.
⚪ Серебро держалось чуть лучше благодаря своей двойной роли как денежного и промышленного актива, но оно по-прежнему оставалось связанное с более широким давлением на драгоценные металлы. Платина и палладий оставались слабее, поскольку переход к электромобилям продолжал оказывать давление на спрос на авто-катализаторы.
🔶 Медь оказалась ключевым аутсайдером. Несмотря на макроэкономическую волатильность, цены поддерживались более жесткими физическими сигналами, падающими запасами LME, большими отмененными ордерами и движением металлов в сторону США перед потенциальными изменениями тарифов.
🏗️ Риски поставок также усилили аргументы в пользу меди. Сбои на крупных шахтах, таких как Грасберг, делают быстрый ребаланс в 2026 году менее вероятным, в то время как спрос со стороны ИТ-центров, энергетических сетей и электрификации продолжает поддерживать долгосрочный прогноз.
🌍 Иран и Хормуз остаются ключевыми рисками, но воздействие двустороннее. Напряженность может поддержать золото в краткосрочной перспективе, в то время как более высокие затраты на энергетику и логистику могут добавить инфляционного давления. Для меди и никеля риски в цепочке поставок могут создать дополнительную премию, если сбои продлятся дольше.
📌 В целом, драгоценные металлы остаются чувствительными к ФРС, доллару и доходностям, в то время как медь имеет более сильную поддержку от запасов, ограничений поставок и промышленного спроса. На следующей неделе рынки будут следить за сигналами политики США, Хормузом, запасами LME/COMEX и обновлениями тарифов на медь в США.
#Metals $XAU $XAG $COPPER
3.3k
·
--
Рост
Обзор мирового рынка металлов: 6–11 июля 2026 г.
🌍 На этой неделе мировые рынки металлов демонстрировали резкую волатильность: на настроения влияли напряженность между США и Ираном, события вокруг Ормузского пролива и динамика курса доллара США. Алюминий превзошел по результатам базовый металлокомплекс, тогда как медь столкнулась с давлением на фоне склонности к риску вниз и опасений относительно мирового роста.
🏗️ Цена LME на алюминий выросла с примерно $3 105 до $3 141–$3 159 за тонну. Рост поддержали потенциальные сбои в поставках из Ближнего Востока, повышенные затраты на энергию и фрахт, а также пополнение запасов в Китае. Запасы на LME снизились до минимального уровня с 2022 года, при этом китайские запасы сократились примерно на 25% от апрельского пика.
🔌 Медь торговалась примерно в диапазоне $13 160–$13 400 за тонну, резко опустившись 8 июля: геополитическая напряженность спровоцировала более широкое снижение аппетита к риску. Тем не менее сокращение запасов на LME и в Китае, рост премий в Шанхае, а также долгосрочный спрос со стороны ИИ, дата-центров, электромобилей и инфраструктуры продолжали поддерживать рынок.
🛡️ Золото восстановилось с около $4 076 до уровня выше $4 120 за унцию по мере повторного усиления напряженности на Ближнем Востоке. Серебро показало большую волатильность и прибавило примерно 3,1% в последнюю сессию недели. Продолжающиеся покупки центробанков также помогли сформировать более устойчивый «пол» для драгоценных металлов.
📈 10 июля наметилось широкое восстановление: медь прибавила 1,71%, алюминий — 2,29%, цинк — 2,49%, а золото — 1,23%. Движение указывает на то, что спрос на физическом рынке и условия дефицита поставок могут продолжать ограничивать давление снижения, когда рыночные настроения стабилизируются.
🔎 В ближайшей перспективе металлы, вероятно, останутся чувствительными к событиям вокруг Ормуза, ценам на нефть, китайским экономическим данным и динамике запасов на LME. У алюминия сейчас самые четкие поддерживающие фундаментальные факторы; медь может оставаться волатильной в обе стороны, тогда как золото и серебро продолжат выполнять роль хеджей геополитических рисков.
#Metals $XAU $XAG $COPPER
193
·
--
Рост
Обзор мирового рынка металлов за 10–15 августа: золото продолжает восстановление, пока медь ведет рынок базовых металлов
🟡 На прошлой неделе рынки металлов демонстрировали заметное расхождение: рынки драгоценных металлов поддерживались более слабым долларом США и снижением доходностей гособлигаций, тогда как базовые металлы сильнее реагировали на состояние запасов и риски поставок. Относительно тонкая летняя ликвидность сдерживала общую волатильность.
🥇 Золото продолжило восстановление и ненадолго достигло максимального уровня почти за два месяца, после чего к концу недели перешло к консолидации. Более мягкие ожидания по ФРС после данных США, притоки в ETF и сохраняющиеся геополитические риски продолжали поддерживать котировки. Серебро превзошло рынок в относительном выражении, извлекая выгоду как из силы золота, так и из промышленного спроса.
🔶 Медь оставалась главным лидером среди базовых металлов: цены удерживались близко к повышенным уровням. Запасы на LME продолжали снижаться, в то время как запасы на COMEX росли, поскольку металл поступал в США, что сжимало доступность за пределами страны. Antofagasta снизила прогноз по производству после сбоев на Los Pelambres, а проблемы с плавкой в Индонезии усилили более широкие опасения по поставкам.
🏭 Поддержку также нашли цинк и алюминий — на фоне низких запасов и производственных рисков. Никель отставал, поскольку рынки оценивали вероятность увеличения поставок индонезийской руды. Железная руда, сталь и металлы для аккумуляторов оставались сравнительно слабее, поскольку традиционный промышленный спрос показывал ограниченное улучшение.
📊 В целом золото и медь остаются ключевыми металлами для наблюдения: золото в основном движется макроусловиями, а медь — более непосредственно из-за дефицита на физическом рынке. На следующей неделе курс доллара США, доходности U.S. Treasury, китайские данные, Jackson Hole, а также события по поставкам в Чили и Индонезии могут оставаться важными факторами для рынка.
#Metals $XAU $XAG $COPPER
95
·
--
Рост
Обзор глобального рынка металлов на 15–20 июня: золото охлаждается после сильного отскока, в то время как медь сохраняет свою историю, движимую предложением
🟡 Металлы были волатильными на этой неделе, так как события между США и Ираном снизили опасения вокруг Ормузского пролива и отвлекли нефть от недавних уровней стресса. Это создало смешанную ситуацию для драгоценных металлов: мягкая инфляция в энергетическом секторе поддержала надежды на менее ястребиный ФРС, в то время как снижение геополитических рисков уменьшило краткосрочный спрос на безопасные активы.
⚪ Золото и серебро выросли в начале и середине недели, так как трейдеры реагировали на ожидания ФРС, чувствительность к доллару и ослабление инфляционного давления. К концу недели снижающийся риск-премиум и фиксация прибыли оказали давление на оба рынка, с тем, что золото откатилось, а серебро отступило после своей ранней силы.
🔵 Серебро продолжает быть заметным, так как оно подвержено как денежным, так и промышленным факторам. В отличие от золота, которое в основном формировалось долларом, прогнозами ФРС и защитными потоками, серебро также получало поддержку от солнечной энергии, электрфикации и спроса в производстве. Это помогло ему продемонстрировать относительную силу в определенные моменты, хотя волатильность оставалась высокой.
🟠 В цветных металлах медь продолжала выделяться. Цены держались на высоких уровнях, так как жесткое предложение, низкие запасы и риски сбоев на крупных шахтах усилили долгосрочный спрос со стороны электросетей, электромобилей и зеленой инфраструктуры.
⚙️ Алюминий, платина и другие промышленные металлы также нашли поддержку от структурных факторов спроса и предложения, но рынок оставался неравномерным. У платины более ясная история дефицита, в то время как металлы, более тесно связанные с циклом строительства в Китае, по-прежнему требуют осторожности.
📌 В целом, 15–20 июня продемонстрировало четкое разделение на рынке металлов. Золото и серебро в основном двигались под влиянием макрофлуктуаций и распродаж геополитического премиума, в то время как медь и отдельные цветные металлы оставались поддержанными ограничениями предложения, тенденциями запасов и спросом на энергетические переходы.
#Metals $XAU $XAG $COPPER
677
·
--


Binance News
·
--
ДРАГОЦЕННЫЕ МЕТАЛЛЫ | Медь, алюминий и олово на LME растут, а цинк, свинец и никель падают
Согласно Wallstreetcn, фьючерсы на медь на LME выросли на $2 до $14 622 за тонну, алюминий — на $18 до $3 268 за тонну, цинк снизился на $56 до $3 900 за тонну, свинец упал на $5 до $1 929 за тонну, никель снизился на $172 до $16 329 за тонну, олово выросло на $338 до $54 348 за тонну, а кобальт остался без изменений на уровне $39 640 за тонну.
3
37
·
--
Рост
Обзор мирового рынка металлов за 17–22 августа 2026 года: золото и серебро растут, тогда как базовые металлы торгуются разнонаправленно
🥇 Золото за неделю прибавило около 5%, ненадолго достигнув диапазона $4 624–4 632/унц., что стало самым высоким уровнем более чем за три месяца. Движение вверх поддержали более слабый доллар, снижение доходностей в США и возобновившиеся фискальные опасения после расширения Казначейством выкупа долгосрочных облигаций.
🥈 Серебро также показало сильный рост, поднимаясь к $69,5–69,9/унц., что является максимальным уровнем примерно за два месяца. Металл получил поддержку как со стороны благоприятного макрофона для активов-убежищ, так и со стороны относительно стабильных ожиданий по промышленному спросу.
🏦 Инвестиционный спрос продолжал обеспечивать прочную основу для драгоценных металлов. Физически обеспеченные золотые ETF в последние недели фиксировали сильные притоки, тогда как покупки центральных банков оставались на высоком уровне, укрепляя спрос сверх краткосрочных спекулятивных позиций.
🟠 Медь торговалась примерно в районе $14 000–14 200 за тонну, но демонстрировала менее последовательную динамику. Ранее запасы на LME резко снижались и подтолкнули спотовые премии вверх, прежде чем цена отскочила более чем на 17% от минимума и смягчила ситуацию с дефицитом предложения в ближайшей перспективе.
🏭 Более слабые китайские экономические данные продолжали оказывать давление на промышленные металлы. В то же время алюминий и цинк оставались поддержанными относительно низкими запасами на LME, что подчеркивает заметное расхождение в условиях физического наличия по разным базовым металлам.
⛏️ Железная руда удерживалась около $95–96 за тонну. Импорт Китая оставался относительно стабильным, но слабый спрос со стороны сталелитейной отрасли и повышенные складские запасы в портах продолжали ограничивать потенциал устойчивого восходящего движения.
📊 Впереди рынки, вероятно, будут сосредоточены на движениях USD, сигналах по политике ФРС, данных по U.S. PCE, ежедневных изменениях запасов на LME и индикаторах спроса со стороны Китая. Драгоценные металлы остаются крайне чувствительными к макроэкономическим условиям, тогда как медь и другие базовые металлы могут продолжить остро реагировать на потоки запасов и глобальный прогноз роста.
#Metals $XAUT $XAG $COPPER
111
·
--
Рост
Обзор мирового рынка металлов: 3–8 августа 2026
🥇 Драгоценные металлы завершили неделю уверенным ростом во главе с золотом и серебром. Золото прибавило более 7% за неделю — это один из самых сильных недельных результатов за последние месяцы, в то время как серебро показало опережение и ненадолго поднялось в диапазон $63–64/унц.
📉 Основным катализатором стало позднее развитие событий в течение недели после выхода данных по занятости в США, оказавшихся слабее ожиданий. Число рабочих мест в июле снизилось на 23 000, при этом предыдущие показатели также были существенно пересмотрены в сторону понижения — это уменьшило ожидания еще одного повышения ставки ФРС в сентябре. После публикации данных упали доходности гособлигаций США и доллар, что напрямую поддержало золото и серебро.
🏦 Спрос со стороны центральных банков продолжал обеспечивать структурную поддержку золоту. В июле Китай добавил в резервы около 20 тонн золота — это эквивалент примерно 640 000 унций и крупнейший ежемесячный прирост с конца 2023 года. PBOC (НБК) продлил серию покупок золота до 21 месяца подряд.
⚙️ Платина и палладий также выросли в заключительной сессии недели, хотя их рост был более умеренным по сравнению с золотом и серебром. Среди базовых металлов медь сохраняла поддержку на фоне напряженных физических запасов и рисков со стороны предложения, хотя ценовая динамика была менее выраженной, чем у драгоценных металлов.
📊 После резкого ралли внимание на следующей неделе сместится к данным по CPI США на 12 августа. Более мягкие, чем ожидалось, данные по инфляции могут удерживать давление на доллар и доходности гособлигаций, сохраняя благоприятную среду для драгоценных металлов. И наоборот, более сильная инфляция может спровоцировать фиксацию прибыли после мощного недельного подъема.
#Metals $XAU $XAG $COPPER
101
·
--
Рост
Обзор мирового рынка металлов за 22–27 июня 2026 г. — Коррекция углубляется, но долгосрочные фундаментальные факторы остаются в силе
📉 На прошлой неделе мировой рынок металлов пережил резкую коррекцию, особенно в районе середины недели, прежде чем частичный технический отскок позволил завершить период на более позитивной ноте. Более сильный доллар США, «горячие» данные по инфляции в США и более широкий настрой risk-off позволили макро-факторам доминировать в краткосрочных нарративах о спросе и предложении.
⚙️ Промышленные металлы оказались под давлением, поскольку спекулятивные позиции были скорректированы после предыдущего сильного ралли. Медь оставалась ключевым металлом для наблюдения, поскольку ее средне- и долгосрочные перспективы по-прежнему поддерживаются дефицитами поставок, электрификацией, расширением сетей и спросом со стороны ИИ/ЦОД.
🏗️ Алюминий вошел в число более слабых участников после того, как он пробил важную зону поддержки. Это отражает чувствительность рынка к ожиданиям глобального роста, особенно на фоне того, что сигналы спроса из Китая пока не улучшаются заметно.
🪙 На рынке драгоценных металлов золото ненадолго протестировало психологический уровень 4 000 долларов США/унц, прежде чем к концу недели откатилось вверх. Однако сильный доллар США, более высокие реальные доходности и ожидания более жесткой риторики ФРС продолжают ограничивать краткосрочный потенциал роста.
🥈 Серебро явно уступило золоту из‑за более высокой доли промышленного спроса и более слабого аппетита к риску. Хотя история долгосрочного дефицита сохраняет поддержку, резкое недельное падение показывает, что серебро может быть более уязвимым во время распродаж, вызванных макро-факторами.
📊 Сигналы физического рынка по-прежнему не указывают на явно «ослабленный» рынок металлов. Снижение зарегистрированных складских запасов на LME и рост off-warrant запасов указывают, что распродажа, вероятно, была обусловлена главным образом макро‑давлением и позиционированием, а не полным разрушением долгосрочных фундаментальных факторов.
🔎 В ближайшей перспективе металлы будут оставаться чувствительными к доллару США, доходностям в США, предстоящим данным по рынку труда и инфляции, а также к политическим сигналам из Китая. Волатильность может оставаться высокой, однако металлы с более сильными историями дефицита предложения, особенно медь, по‑прежнему сохраняют более конструктивную основу на среднесрочном горизонте.
#Metals $XAU $XAG $COPPER
1
5.9k
·
--
Рост
Металлы расходятся: золото торгуется вслед за ФРС, медь — на фоне тарифных сигналов США, а железная руда–литий — в привязке к ситуации в Китае
🥇 Спот-золото снизилось примерно на 2–2,5% за эту неделю, тогда как серебро потеряло около 3–4% после того, как данные по инфляции в США укрепили ожидания дальнейшего ужесточения ФРС. Доходности у отметки около 5% перевесили спрос на защитные активы из‑за напряженности в районе Ормуз, оставив золото с третьим подряд недельным падением, несмотря на отскок в пятницу после ослабления нефти.
📉 Долгосрочное позиционирование не показало четкого разворота. Доля в глобальных ETF на золото остается около рекордных уровней, а спекулятивные позиции по‑прежнему сильно «лонговые», что говорит: снижение обусловлено в первую очередь реальными доходностями и стоимостью фондирования, а не широкой распродажей.
🟠 Медь стала главным движением среди базовых металлов. После того как COMEX и LME обновили исторические максимумы, цены резко снизились на новостях, что Белый дом еще не принял решения по тарифам на рафинированную медь. COMEX потеряла более 5% в четверг, а в структуре LME спот‑сегмент сместился с премии в дисконт, сигнализируя о снижении краткосрочной стесненности предложения.
⛏️ Поставка из рудников по‑прежнему ограничена. Сборы за обработку упали до нулевых или отрицательных уровней на фоне производственного давления, с которым сталкиваются Чили, Грасберг и Камоа‑Какула. Концентрат по‑прежнему дефицитен даже при том, что запасы катодов в США остаются высокими после существенных притоков на COMEX.
🏗️ Железная руда ненадолго поднялась выше 100 долл./т, прежде чем откатиться к 97 долл. на фоне ослабления маржи китайских сталеваров. Литий также оставался под давлением из‑за избытка предложения и запасов — оба рынка в основном остаются привязанными к спросу, характерному именно для Китая.
📆 В период с 14 по 18 сентября золото и серебро будут ориентироваться на ФРС, медь — на сигналы по тарифам США, а железная руда и литий — на условия китайской промышленности.
#Metals $XAU $XAG $COPPER

284
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedWatch
Просмотров: 16.3M
39,308 обсуждают
2
#EarningsSeason
Просмотров: 6.4M
32,008 обсуждают
3
#fomcотслеживание
Просмотров: 54,010
511 обсуждают
4
#ПротоколFOMC
Просмотров: 64,044
253 обсуждают
5
#USMidtermElections
Просмотров: 35,371
572 обсуждают
6
#BitcoinDropsBelow$80K
Просмотров: 23,930
100 обсуждают
7
#比特币跌破8万美元
Просмотров: 172,017
109 обсуждают
8
#BoEOpensConsultationOnTokenizedCollateralForClearing
Просмотров: 397
23 обсуждают
9
#BrazilCryptoExchangesMustApplyForLicensesByFriday
Просмотров: 27,568
477 обсуждают
10
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
Просмотров: 678
15 обсуждают