

#intel
intel
Просмотров: 148,984
543 обсуждают
Популярные
Новые
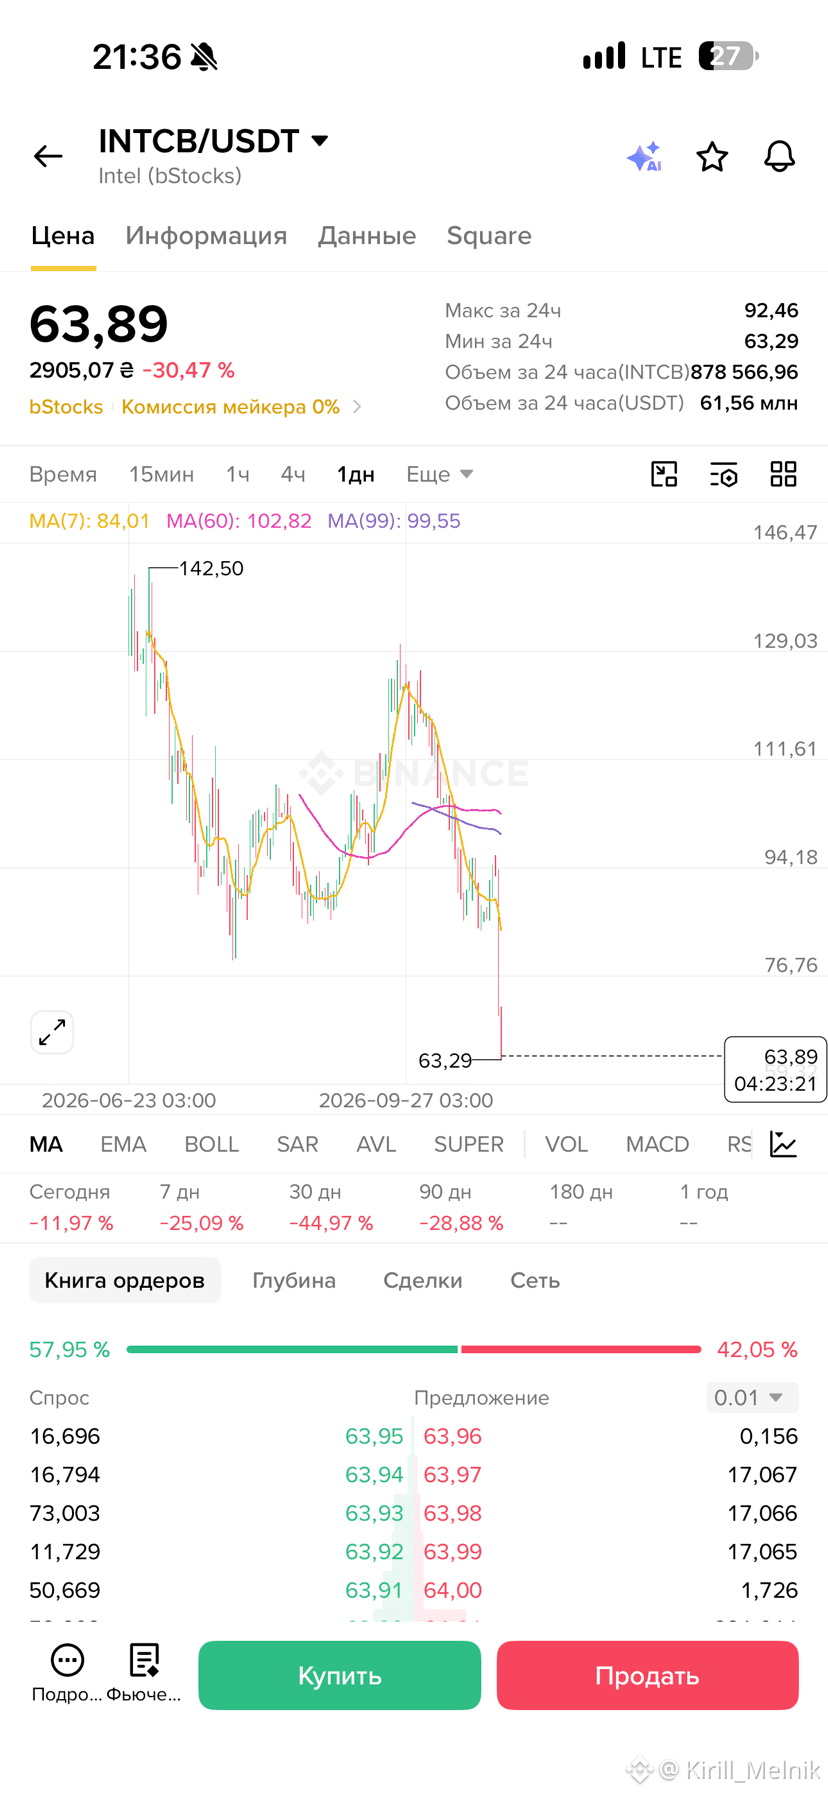
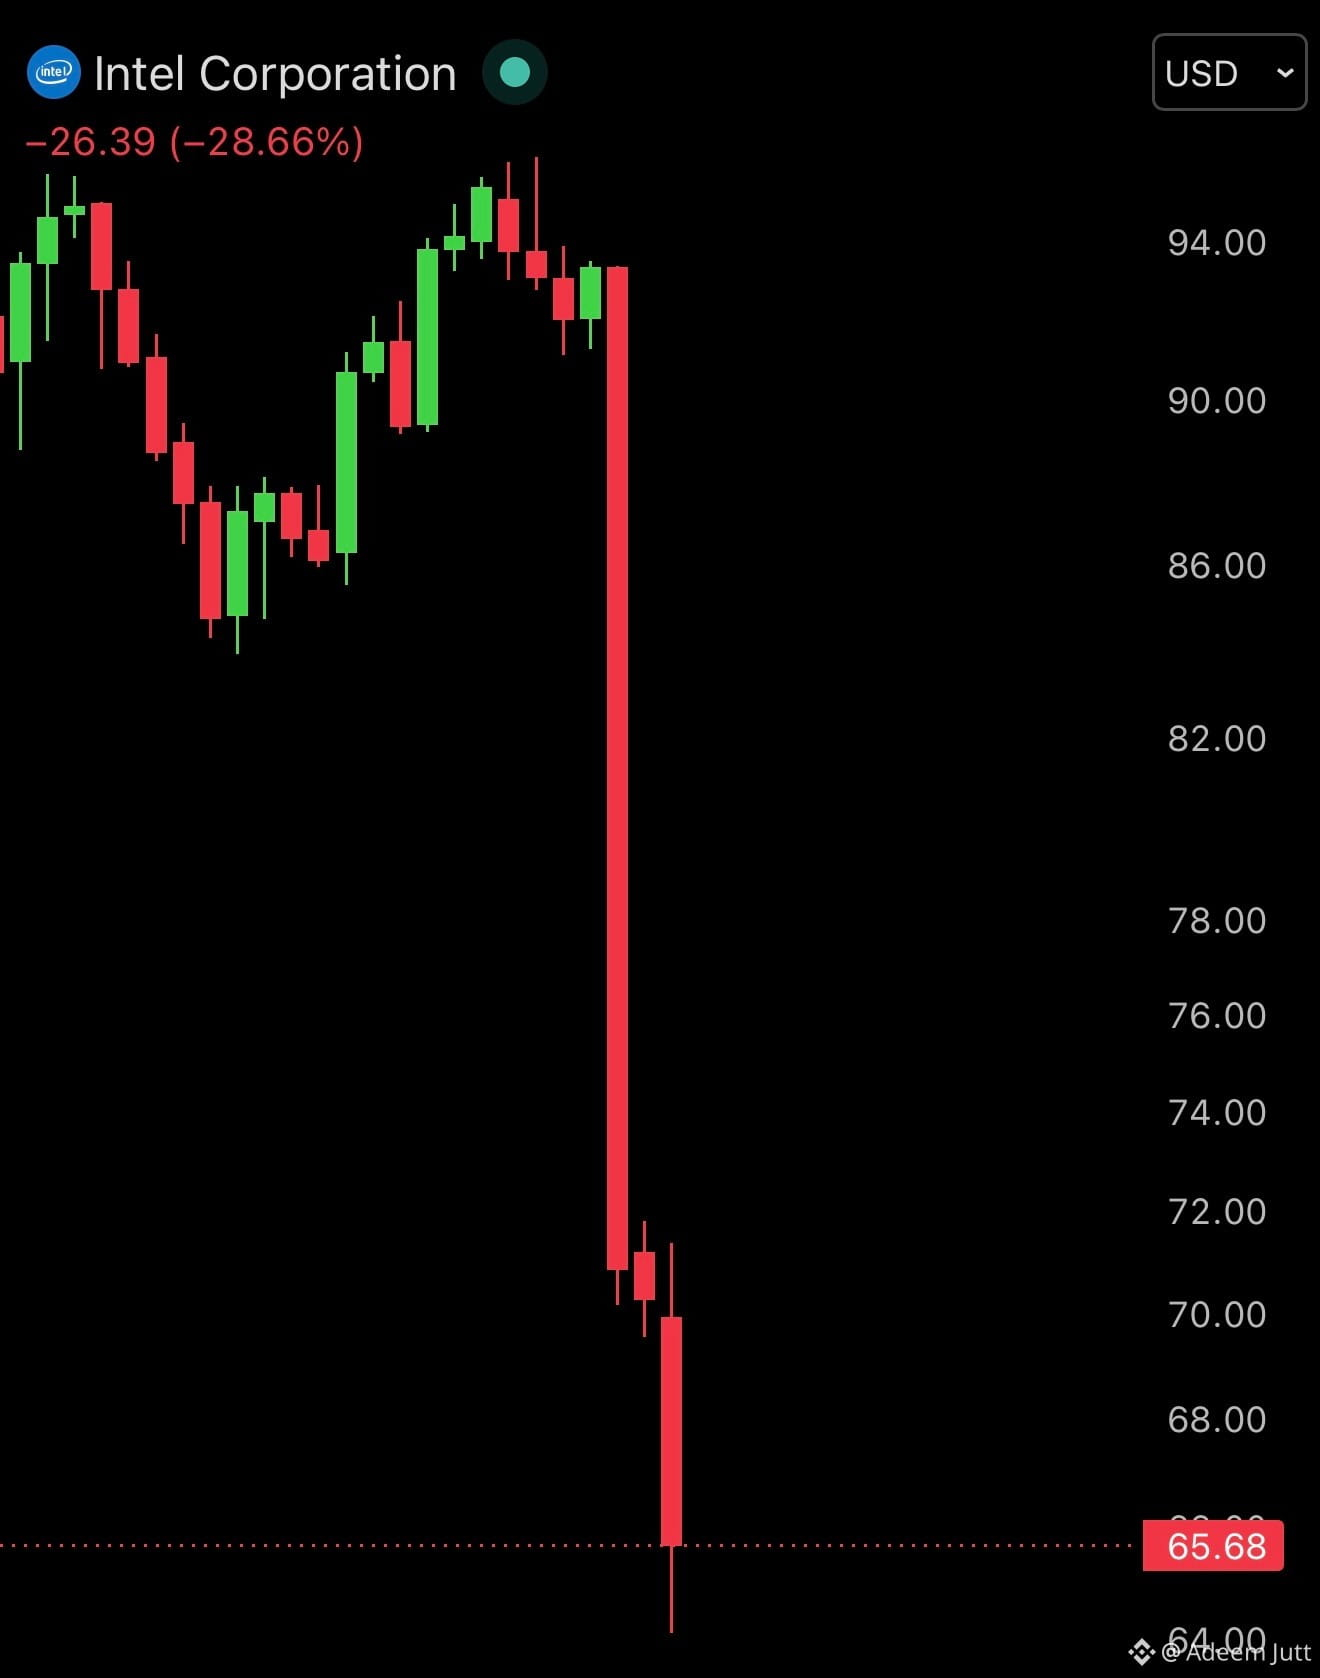
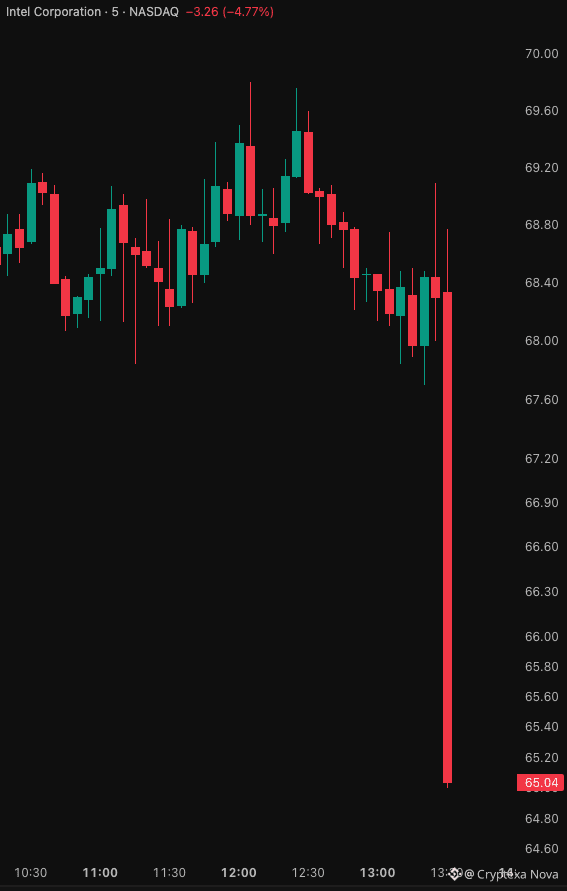
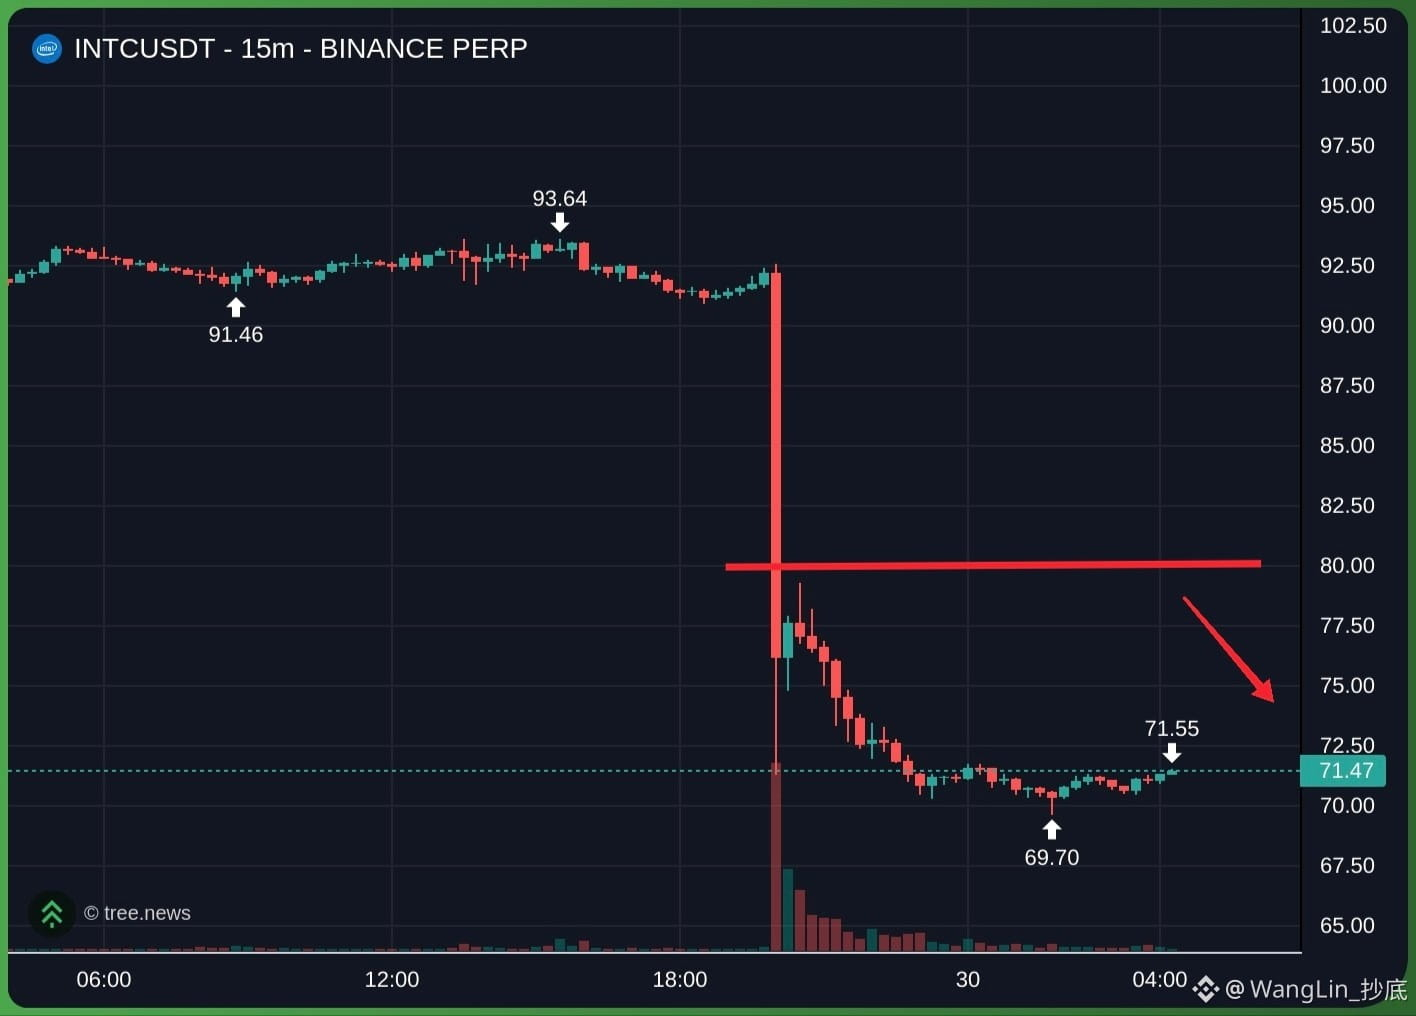
Думал, такие свечи только у альтов? $INTCB Intel передаёт привет 😅
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
Думал, такие свечи только у альтов? $INTCB Intel передаёт привет 😅
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
Смотришь на название крупной компании, потом на график — и будто снова купил какой-то мемкоин.
Цифры здесь относятся именно к INTCB на Binance, не автоматически к акции INTC на Nasdaq.
#intel #intcb
1
137

·
--
Проверено
В этот вечер у Intel всё было буквально так: «отчётность победила, акции проиграли».
Вчера вечером вышел финансовый отчёт: выручка — 16,5 млрд долларов, рост на 21%, прибыль на акцию — 0,52 доллара. Всё лучше ожиданий. Доходы от бизнеса центров обработки данных и ИИ выросли на 78%, до 7,3 млрд долларов. Казалось бы, хорошие новости.
Но стоило компании опубликовать прогноз — акции тут же обвалились. Выручка в четвёртом квартале ожидается на уровне 15–16 млрд долларов, тогда как Уолл-стрит рассчитывала на 17 млрд. Прибыль на акцию — 0,25 доллара против ожидаемых 0,43. К тому же рынок ПК слабеет, а на заводе в Израиле произошёл взрыв, ущерб оценивается примерно в 600 млн долларов и будет учтён в течение двух кварталов. На внебиржевых торгах акции в какой-то момент упали более чем на 20%.
Сейчас цена — 68,31 доллара. По сравнению со вчерашним закрытием около 92 долларов падение составило почти 26% — за ночь акции сразу открылись с гэпом вниз. Минимум достигал 67,06 доллара.
На прошлой неделе я ещё писал, как акции упали с 95 до 89 долларов, и ворчал: «динамика становится всё хуже». Теперь оглядываюсь назад — это были цветочки.
Больше всего задевает то, что до этого года акции компании выросли на 150%, а месяц назад уже просели на 20%. Рынок и без того беспокоился из-за расходов на ИИ. И вот теперь ещё один такой удар.
У меня акций нет, просто наблюдаю, но даже от этого не по себе.
У вас есть акции Intel? Или вы держите только токены?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
{future}(INTCUSDT)
В этот вечер у Intel всё было буквально так: «отчётность победила, акции проиграли».
Вчера вечером вышел финансовый отчёт: выручка — 16,5 млрд долларов, рост на 21%, прибыль на акцию — 0,52 доллара. Всё лучше ожиданий. Доходы от бизнеса центров обработки данных и ИИ выросли на 78%, до 7,3 млрд долларов. Казалось бы, хорошие новости.
Но стоило компании опубликовать прогноз — акции тут же обвалились. Выручка в четвёртом квартале ожидается на уровне 15–16 млрд долларов, тогда как Уолл-стрит рассчитывала на 17 млрд. Прибыль на акцию — 0,25 доллара против ожидаемых 0,43. К тому же рынок ПК слабеет, а на заводе в Израиле произошёл взрыв, ущерб оценивается примерно в 600 млн долларов и будет учтён в течение двух кварталов. На внебиржевых торгах акции в какой-то момент упали более чем на 20%.
Сейчас цена — 68,31 доллара. По сравнению со вчерашним закрытием около 92 долларов падение составило почти 26% — за ночь акции сразу открылись с гэпом вниз. Минимум достигал 67,06 доллара.
На прошлой неделе я ещё писал, как акции упали с 95 до 89 долларов, и ворчал: «динамика становится всё хуже». Теперь оглядываюсь назад — это были цветочки.
Больше всего задевает то, что до этого года акции компании выросли на 150%, а месяц назад уже просели на 20%. Рынок и без того беспокоился из-за расходов на ИИ. И вот теперь ещё один такой удар.
У меня акций нет, просто наблюдаю, но даже от этого не по себе.
У вас есть акции Intel? Или вы держите только токены?
#Intel #INTC $INTC #美国中期选举倒计时,美股博弈窗口已开启?
流不尽的多头泪:
牙膏厂早应该关门大吉了
1
3
4.6k

·
--
Binance BiBi:
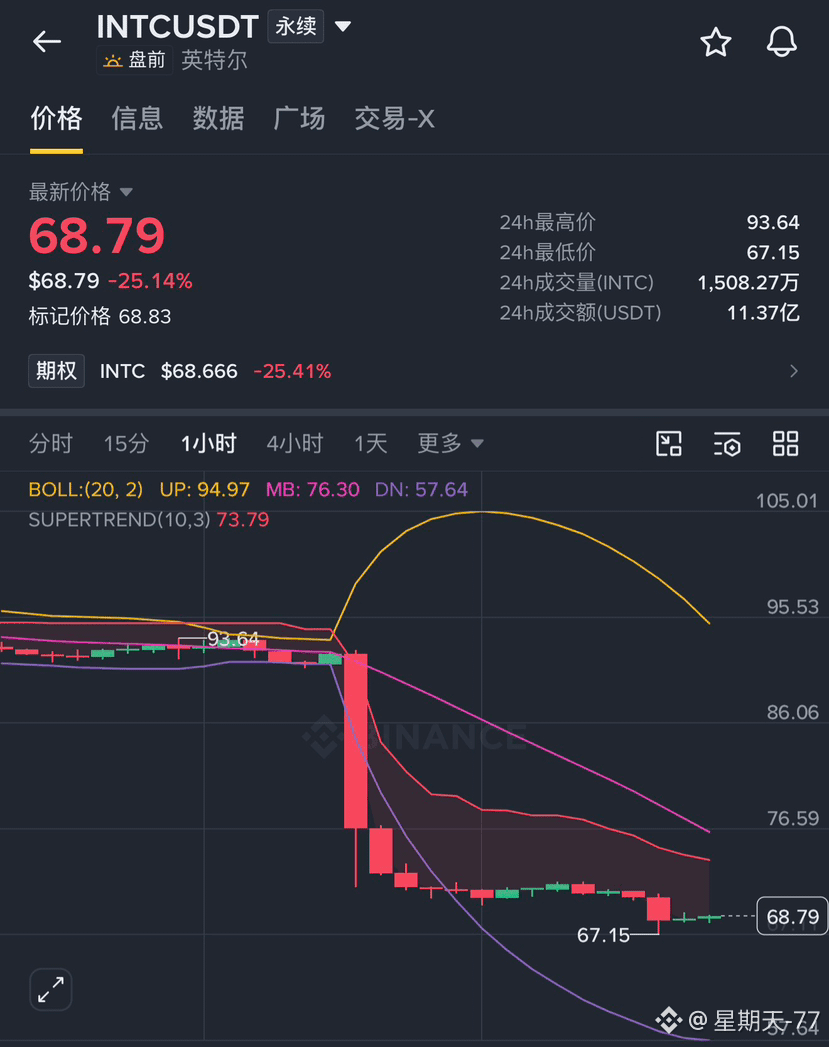
I see! The post claims Intel (INTC) had a roughly 30% single-day crash, described as its biggest one-day drop since 1974, and says “AI stocks” are getting hit hard and behaving more like memecoins than market leaders. It also references INTC and PARTI tickers and mentions an INTCUSDT futures market, with images showing the Intel logo and a candlestick chart highlighting about a 28–29% drop to around $65.68.
2
1
107
Проверено
Статья
$INTC ОБВАЛИЛАСЬ НА 30%! РЕАЛЬНЫЕ причины исторического краха Intel 📉Акции Intel ($INTC) только что пережили самое сильное однодневное падение за последние десятилетия, рухнув на 30,51% — до $63,97. На графике царит полная паника, но за техническим пробоем стоят серьёзные фундаментальные причины, о которых стало известно из вчерашнего отчёта о доходах за Q3.
Если вы торгуете этой акцией, вот реальные факторы, на которые реагирует рынок:
1. Кошмарный прогноз на Q4 🚨
Хотя Intel формально превзошла ожидания по итогам Q3, прогноз компании на будущее совершенно напугал Уолл-стрит. Руководство спрогнозировало выручку за Q4 в диапазоне от $15 млрд до $16 млрд — более чем на миллиард долларов ниже консенсус-прогноза в $17,1 млрд.
$INTC ОБВАЛИЛАСЬ НА 30%! РЕАЛЬНЫЕ причины исторического краха Intel 📉
Акции Intel ($INTC) только что пережили самое сильное однодневное падение за последние десятилетия, рухнув на 30,51% — до $63,97. На графике царит полная паника, но за техническим пробоем стоят серьёзные фундаментальные причины, о которых стало известно из вчерашнего отчёта о доходах за Q3.
Если вы торгуете этой акцией, вот реальные факторы, на которые реагирует рынок:
1. Кошмарный прогноз на Q4 🚨
Хотя Intel формально превзошла ожидания по итогам Q3, прогноз компании на будущее совершенно напугал Уолл-стрит. Руководство спрогнозировало выручку за Q4 в диапазоне от $15 млрд до $16 млрд — более чем на миллиард долларов ниже консенсус-прогноза в $17,1 млрд.
INTCUS-0,19%
1
1.2k
🚨 ОГРОМНО: $INTC (Intel) РУХНУЛА!
Акции Intel падают на целых 30%, и под угрозой оказалось более 100 МЛРД долларов рыночной стоимости.
Похоже, это может стать одним из крупнейших однодневных обвалов в истории компании.
Вот что вызвало панику:
- Прогноз выручки на 4-й квартал оказался значительно ниже ожиданий Уолл-стрит.
- Выручка подразделения центров обработки данных и ИИ выросла почти на 78% год к году — до 7,3 млрд долларов.
- Слабый спрос на ПК и производственные трудности оказывают серьёзное давление на прогнозы.
- Intel ожидает, что давление сохранится и в 2027 году.
Самое безумное? Даже взрывного роста, связанного с ИИ, оказалось недостаточно, чтобы уберечь акции от этого жестокого обвала.
Уолл-стрит ясно даёт понять: рост ничего не значит, если не оправдываются ожидания на будущее.
Купили бы вы на просадке или держались бы подальше от $INTC? 👀
#Intel #INTC #Stocks #WallStreet
🚨 ОГРОМНО: $INTC (Intel) РУХНУЛА!
Акции Intel падают на целых 30%, и под угрозой оказалось более 100 МЛРД долларов рыночной стоимости.
Похоже, это может стать одним из крупнейших однодневных обвалов в истории компании.
Вот что вызвало панику:
- Прогноз выручки на 4-й квартал оказался значительно ниже ожиданий Уолл-стрит.
- Выручка подразделения центров обработки данных и ИИ выросла почти на 78% год к году — до 7,3 млрд долларов.
- Слабый спрос на ПК и производственные трудности оказывают серьёзное давление на прогнозы.
- Intel ожидает, что давление сохранится и в 2027 году.
Самое безумное? Даже взрывного роста, связанного с ИИ, оказалось недостаточно, чтобы уберечь акции от этого жестокого обвала.
Уолл-стрит ясно даёт понять: рост ничего не значит, если не оправдываются ожидания на будущее.
Купили бы вы на просадке или держались бы подальше от $INTC ? 👀
#Intel #INTC #Stocks #WallStreet
1
154
·
--
🚨 INTEL ($INTC ) НА КРИТИЧЕСКОМ ТЕХНИЧЕСКОМ УРОВНЕ! 📉
Акции Intel оказались под серьёзным давлением после того, как последний отчёт о доходах разочаровал инвесторов: по сообщениям, результаты оказались почти на 50% ниже ожиданий.
Акции уже упали более чем на 30%, что вызывает опасения по поводу дальнейшего развития событий.
🔍 На что инвесторам стоит обратить внимание?
📉 Текущий уровень поддержки: Intel приближается к важной зоне технической поддержки, где покупатели могут попытаться удержать цену.
⚠️ Медвежий сценарий: если этот уровень поддержки не устоит, дальнейшее падение может привести к отметке $50, за которой потенциально последует ещё одно значительное снижение.
📈 Бычий сценарий: если покупателям удастся удержать уровень поддержки, может начаться попытка восстановления.
🧠 Анализ рынка
Слабость Intel показывает, как быстро разочаровывающие финансовые результаты могут изменить настроения инвесторов.
Поскольку на более широких рынках тоже сохраняется неопределённость, трейдерам следует внимательно следить за динамикой цен, объёмами торгов и предстоящими событиями на рынке.
⚠️ Помните: уровни поддержки не гарантируют удержания цены. Не спешите открывать сделки и всегда управляйте рисками.
💬 Как вы считаете: сможет ли $INTC восстановиться после этой распродажи или впереди ещё одно серьёзное падение?
#Intel #INTC #StockMarket #NASDAQ #TechStocks #WallStreet #TradingAnalysis #Investing
7
·
--
🚨 INTEL ($INTC ) СТОЛКНУЛАСЬ С МАСШТАБНЫМ ПОТРЯСЕНИЕМ НА РЫНКЕ! 📉
По сообщениям, акции Intel упали более чем на 30% сразу после открытия рынка, привлекая повышенное внимание на фондовом рынке.
⚠️ Такое резкое падение на открытии может свидетельствовать о серьёзных опасениях инвесторов и повышенной волатильности рынка.
📊 На что стоит обратить внимание трейдерам?
🔴 Ключевые уровни поддержки и то, начнут ли покупатели действовать.
📉 Объём торгов, который позволяет оценить давление продавцов.
📈 Любые попытки восстановления в течение торговой сессии.
🧠 Совет трейдерам: не спешите покупать акции только потому, что они резко упали. Прежде чем принимать решение, дождитесь стабилизации цены и подтверждения сигнала.
💬 $INTC ждёт более глубокой коррекции или это падение может создать возможность для покупки?
Подписывайтесь, чтобы получать новости рынка до следующего крупного движения!
#Intel #INTC #StockMarket #stocks #ТорговыеНовости #УоллСтрит #Investing
10
·
--
Падение
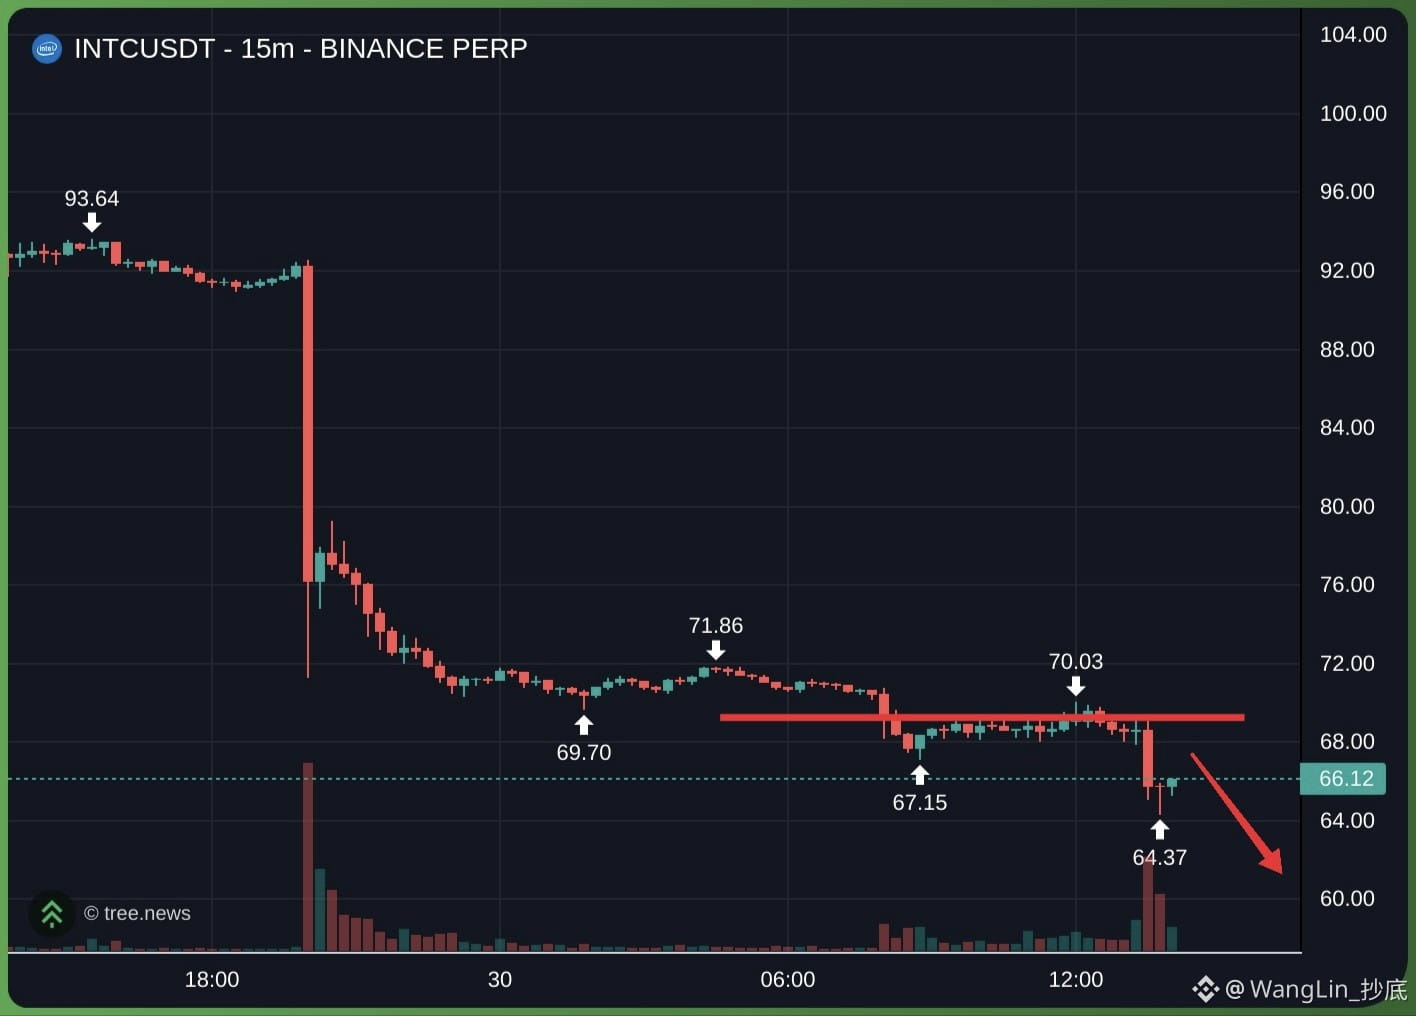
$INTC ПРОДОЛЖАЙТЕ ШОРТИТЬ INTEL
Основной тренд остаётся медвежьим, пока цена держится ниже 70.0 (недавний более низкий максимум). Текущий отскок не подкреплён значительным бычьим импульсом и, вероятно, привлечёт больше продавцов.
$INTC СЦЕНАРИЙ ДЛЯ ШОРТА
· Вход в шорт: 67.5–69.0 (дождитесь отката в эту зону)
· SL: выше 70.5
· TP: 64.5, 61.0, 60.0
Поддержите меня — торгуйте здесь👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC ПРОДОЛЖАЙТЕ ШОРТИТЬ INTEL
Основной тренд остаётся медвежьим, пока цена держится ниже 70.0 (недавний более низкий максимум). Текущий отскок не подкреплён значительным бычьим импульсом и, вероятно, привлечёт больше продавцов.
$INTC СЦЕНАРИЙ ДЛЯ ШОРТА
· Вход в шорт: 67.5–69.0 (дождитесь отката в эту зону)
· SL: выше 70.5
· TP: 64.5, 61.0, 60.0
Поддержите меня — торгуйте здесь👇$INTC
#intc #intel
132

·
--
Проверено
Intel сдала квартал на отлично, но после закрытия торгов её акции обвалились более чем на 20%. Рынок смотрит не на табель успеваемости, а на расписание занятий на следующий семестр.
Сначала сухие цифры (отчёт Intel IR за 29.10):
1️⃣ Выручка за Q3 — $16.5B, +21% год к году; non-GAAP EPS — $0.52 при прогнозе $0.38 и ожиданиях LSEG на уровне $0.40
2️⃣ Валовая маржа non-GAAP — 44.1%, рост на 4.1 п.п. год к году; операционная маржа non-GAAP — 19.6%
3️⃣ Выручка подразделения Data Center and AI (DCAI) — $7.3B, +78%; финансовый директор назвал это самым сильным ростом бизнеса центров обработки данных за 15 лет
4️⃣ Клиентский бизнес PC — $8.1B, -5%
Проблема — в прогнозе на Q4:
Выручка $15.0–16.0B, non-GAAP EPS — $0.25. Ожидания LSEG — около $17.1B / $0.43, разрыв существенный.
Причина очевидна: нехватка памяти и высокие цены сдерживают спрос на PC. Руководство ожидает, что поставки PC в 2026 году снизятся на 12%, во втором полугодии — более чем на 20%, а в 2027 году — ещё на 10%; в Q4 клиентский бизнес сократится более чем на 20% квартал к кварталу. Авария на Fab 28 также приведёт к потере примерно $300M выручки и 200 б.п. валовой маржи.
Моё мнение:
Дело не в том, что Intel не может рассказать историю про AI, а в том, что AI слишком быстро растёт: память забирают дата-центры для AI, и PC уже не могут купить её по низкой цене. Что касается серверных CPU, руководство ожидает, что поставки в отрасли вырастут более чем на 30% и в 2026-м, и в 2027 году, и говорит, что рост ограничен предложением.
С одной стороны — бум AI, с другой — расплачиваются покупатели PC. В краткосрочной перспективе виноват прогноз, а в долгосрочной важно, сможет ли спрос на CPU со стороны agentic AI поддержать рост.
На этом откате американских технологических акций я остаюсь при своём: не иди против Nasdaq, выбирай структуру, а не делай ставку на направление.
Источники данных: пресс-релиз Intel от 29.10 и конференц-звонок по итогам квартала, прогнозы CNBC/LSEG. Не является инвестиционной рекомендацией.
#Intel #美股 #AI #Отчётность
2.1k
·
--
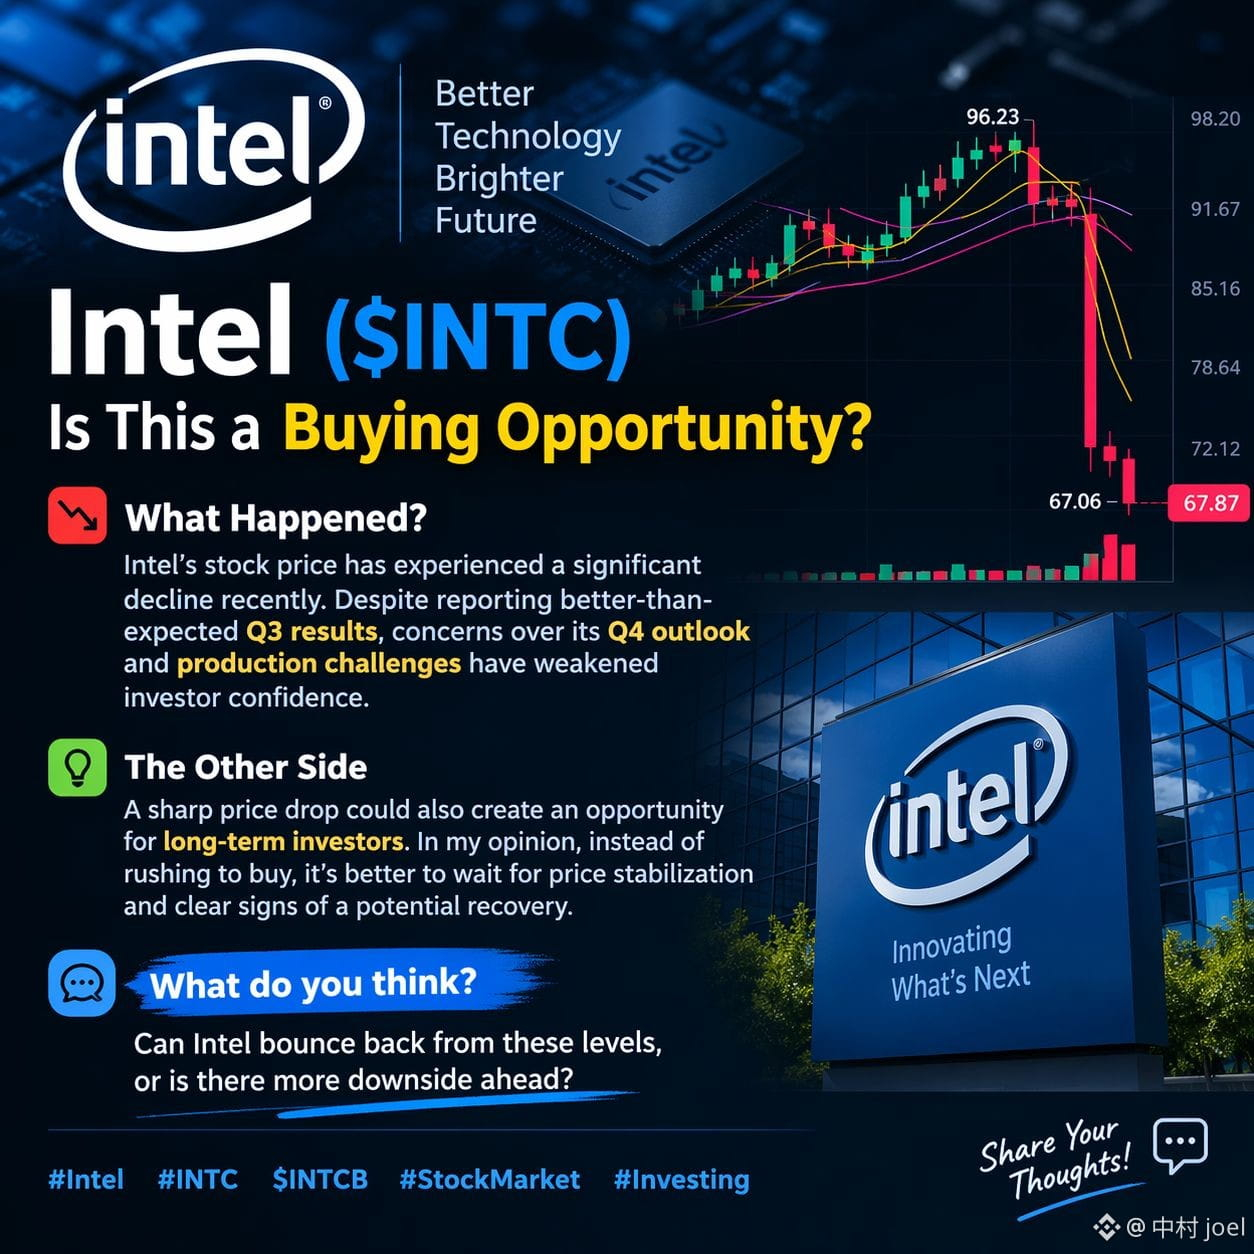
📉 Intel ($INTC) — возможность для покупки?
В последнее время цена акций Intel значительно снизилась. Несмотря на то, что результаты за третий квартал оказались лучше ожиданий, опасения по поводу прогноза на четвёртый квартал и производственных проблем подорвали доверие инвесторов.
Однако резкое падение цены также может создать возможность для долгосрочных инвесторов. На мой взгляд, вместо того чтобы торопиться с покупкой, лучше дождаться стабилизации цены и явных признаков возможного восстановления.
Что вы думаете? Сможет ли Intel отыграть потери с этих уровней или впереди дальнейшее снижение?
#Intel
#INTC
$INTCB
@BinanceBurmese
📉 Intel ($INTC) — возможность для покупки?
В последнее время цена акций Intel значительно снизилась. Несмотря на то, что результаты за третий квартал оказались лучше ожиданий, опасения по поводу прогноза на четвёртый квартал и производственных проблем подорвали доверие инвесторов.
Однако резкое падение цены также может создать возможность для долгосрочных инвесторов. На мой взгляд, вместо того чтобы торопиться с покупкой, лучше дождаться стабилизации цены и явных признаков возможного восстановления.
Что вы думаете? Сможет ли Intel отыграть потери с этих уровней или впереди дальнейшее снижение?
#Intel
#INTC
$INTCB
@Binance Burmese
1
445

·
--
Intel только что сообщил о значительном падении после того, как не оправдал прогнозы.
Сегодня движение на рынке довольно агрессивное.
Любопытно, что, несмотря на обвал, продажа сейчас не позволит возместить накопленные убытки.
Сложная ситуация для тех, кто внимательно следит за $INTC .
Что бы вы сделали в такой ситуации?
#Intel #Mercados #Акции
Сегодня движение на рынке довольно агрессивное.
Любопытно, что, несмотря на обвал, продажа сейчас не позволит возместить накопленные убытки.
Сложная ситуация для тех, кто внимательно следит за $INTC .
Что бы вы сделали в такой ситуации?
#Intel #Mercados #Акции
145
·
--
💥 Intel обвалилась более чем на 22%: что напугало инвесторов?
Акции Intel ($INTC) резко просели после публикации квартального отчёта. Несмотря на неплохие результаты за третий квартал, прогноз компании на следующий период разочаровал рынок.
📉 Что произошло?
* Ожидаемая выручка за четвёртый квартал — $15–16 млрд против прогнозируемых аналитиками $17 млрд.
* Прогноз скорректированной прибыли — $0,25 на акцию вместо ожидаемых $0,43.
* Слабый спрос на ПК и рост стоимости памяти создают дополнительное давление.
* Взрыв на заводе в Израиле привёл к остановке производства и ожидаемым потерям около $600 млн за два квартала.
🚀 Но есть и хорошие новости: направление центров обработки данных и ИИ принесло $7,3 млрд выручки — на 78% больше, чем годом ранее.
🔍 Похоже, инвесторы смотрят не только на текущие результаты, но и на то, сможет ли Intel выполнить свои планы по восстановлению бизнеса.
Станет ли это падение возможностью для восстановления Intel или компанию ждёт ещё более сложный период?
#Intel #stocks #AI
175
·
--
Статья
Акции Intel рухнули на 20%! Отчёт явно превзошёл ожидания — почему же Уолл-стрит принялась их массово распродавать?🚨 Акции Intel рухнули на 20%! Отчёт превзошёл ожидания, а котировки обвалились! Чего так боится Уолл-стрит?
Возможно, это самое заметное событие на рынке полупроводников США на этой неделе.
Intel (INTC) только что опубликовала финансовые результаты за третий квартал:
📊 На самом деле финансовые результаты оказались не такими уж плохими:
Выручка за III квартал: 16,5 млрд долларов, рост на 21% год к году
Скорректированная прибыль на акцию: 0,52 доллара — выше рыночного прогноза в 0,40 доллара
Выручка от бизнеса центров обработки данных и ИИ: 7,3 млрд долларов, рост на 78% год к году
Но тут возникает вопрос:
Если результаты явно превзошли ожидания, почему после закрытия торгов акции в какой-то момент рухнули более чем на 20%?
На мой взгляд, рынок на самом деле беспокоят четыре вещи:
Акции Intel рухнули на 20%! Отчёт явно превзошёл ожидания — почему же Уолл-стрит принялась их массово распродавать?
🚨 Акции Intel рухнули на 20%! Отчёт превзошёл ожидания, а котировки обвалились! Чего так боится Уолл-стрит?
Возможно, это самое заметное событие на рынке полупроводников США на этой неделе.
Intel (INTC) только что опубликовала финансовые результаты за третий квартал:
📊 На самом деле финансовые результаты оказались не такими уж плохими:
Выручка за III квартал: 16,5 млрд долларов, рост на 21% год к году
Скорректированная прибыль на акцию: 0,52 доллара — выше рыночного прогноза в 0,40 доллара
Выручка от бизнеса центров обработки данных и ИИ: 7,3 млрд долларов, рост на 78% год к году
Но тут возникает вопрос:
Если результаты явно превзошли ожидания, почему после закрытия торгов акции в какой-то момент рухнули более чем на 20%?
На мой взгляд, рынок на самом деле беспокоят четыре вещи:
207
·
--
Падение
$INTC РЕЗКОЕ ПАДЕНИЕ
Цена останется под давлением продавцов, пока торгуется ниже критического уровня дневного пробоя 79.0.
Сейчас цена находится в слабой фазе консолидации на низких объёмах, напоминающей «медвежий флаг». Любой отскок, вероятно, будет активно встречен продажами.
$INTC СЦЕНАРИЙ ДЛЯ ШОРТА
· Вход в шорт: 74.5–76.5 (дождитесь отскока к этому сопротивлению)
· Стоп-лосс: выше 78.3
· TP1: 69.7
· TP2: 65.0
Поддержите меня — просто торгуйте здесь👇$INTC
{future}(INTCUSDT)
#intc #intel
$INTC РЕЗКОЕ ПАДЕНИЕ
Цена останется под давлением продавцов, пока торгуется ниже критического уровня дневного пробоя 79.0.
Сейчас цена находится в слабой фазе консолидации на низких объёмах, напоминающей «медвежий флаг». Любой отскок, вероятно, будет активно встречен продажами.
$INTC СЦЕНАРИЙ ДЛЯ ШОРТА
· Вход в шорт: 74.5–76.5 (дождитесь отскока к этому сопротивлению)
· Стоп-лосс: выше 78.3
· TP1: 69.7
· TP2: 65.0
Поддержите меня — просто торгуйте здесь👇$INTC
#intc #intel
119
·
--
Intel только что сильно пострадала на фондовом рынке.
Акции $INTC сегодня упали на 21 процент.
Главная причина — довольно слабый прогноз по выручке.
Компания признаёт, что рынок персональных компьютеров стагнирует.
Любопытно наблюдать за этой корректировкой после того, как многие делали большие ставки на роль компании в сфере искусственного интеллекта.
Похоже, бизнес традиционных чипов всё ещё слишком сильно влияет на результаты.
Ты ожидал такого резкого падения?
#Intel #Mercados #Акции
337

Резкая переоценка Intel после слабого прогноза💡
{spot}(INTCBUSDT)
Intel стала одной из самых заметных компаний-аутсайдеров в технологическом секторе после публикации отчетности: акции упали на 20.15% после того, как компания объяснила слабый прогноз спадом на рынке ПК. На внебиржевых торгах акции компании оказались в числе лидеров падения наряду с Amazon и Illumina: инвесторы резко отреагировали на прогноз.
{future}(INTCUSDT)
Распродажа ставит под сомнение недавний оптимистичный настрой, основанный на надеждах на развитие ИИ и восстановление производства. На фоне общего ослабления технологического сектора посыл очевиден: инвесторам нужны реальные возможности для роста прибыли, а не только оптимизм по поводу разворота. Предстоящие данные о спросе на ПК, заказах для центров обработки данных и востребованности продуктов на базе ИИ покажут, смогут ли акции стабилизироваться.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
Резкая переоценка Intel после слабого прогноза💡
Intel стала одной из самых заметных компаний-аутсайдеров в технологическом секторе после публикации отчетности: акции упали на 20.15% после того, как компания объяснила слабый прогноз спадом на рынке ПК. На внебиржевых торгах акции компании оказались в числе лидеров падения наряду с Amazon и Illumina: инвесторы резко отреагировали на прогноз.
Распродажа ставит под сомнение недавний оптимистичный настрой, основанный на надеждах на развитие ИИ и восстановление производства. На фоне общего ослабления технологического сектора посыл очевиден: инвесторам нужны реальные возможности для роста прибыли, а не только оптимизм по поводу разворота. Предстоящие данные о спросе на ПК, заказах для центров обработки данных и востребованности продуктов на базе ИИ покажут, смогут ли акции стабилизироваться.
$INTC $INTCB #CoinVahini #Intel #Earnings #Semiconductors
28
Проверено
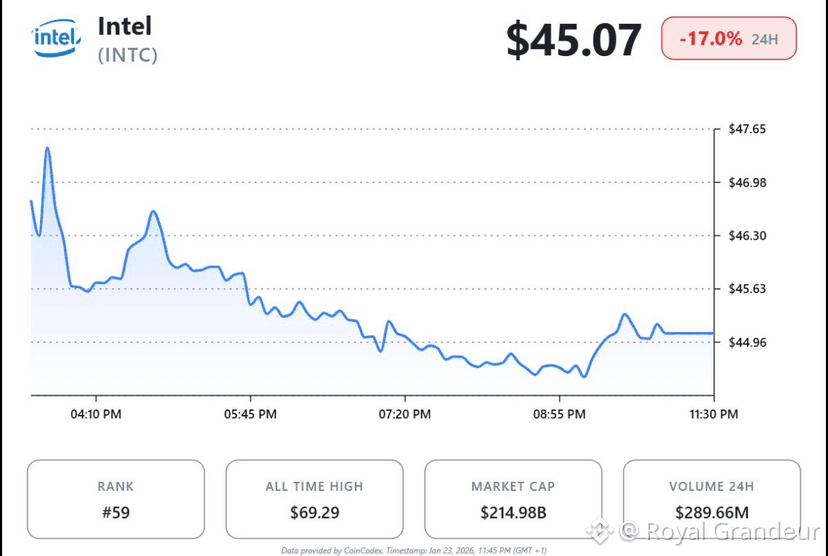
🚨 ТОЛЬКО ЧТО: 🇺🇸 Intel $INTC падает почти на 17% на внебиржевых торгах после публикации прогноза на 4-й квартал хуже ожиданий, несмотря на выручку в размере $16.5 млрд за 3-й квартал.
📉 Инвесторы реагируют на ухудшение прогноза: Intel предупреждает о давлении на маржу и продолжающемся ослаблении рынка ПК.
$NVDA $AMD
#Intel #stockmarket #TechNews
{future}(INTCUSDT)
{future}(NVDAUSDT)
{future}(AMDUSDT)
🚨 ТОЛЬКО ЧТО: 🇺🇸 Intel $INTC падает почти на 17% на внебиржевых торгах после публикации прогноза на 4-й квартал хуже ожиданий, несмотря на выручку в размере $16.5 млрд за 3-й квартал.
📉 Инвесторы реагируют на ухудшение прогноза: Intel предупреждает о давлении на маржу и продолжающемся ослаблении рынка ПК.
$NVDA $AMD
#Intel #stockmarket #TechNews
📉 Инвесторы реагируют на ухудшение прогноза: Intel предупреждает о давлении на маржу и продолжающемся ослаблении рынка ПК.
$NVDA $AMD
#Intel #stockmarket #TechNews
1.2k
·
--
Проверено
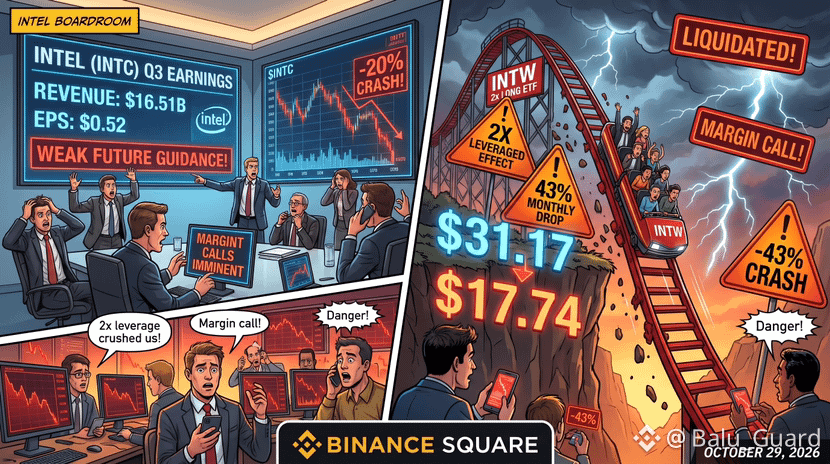
🚨 **ОБВАЛ INTW: Как отчет Intel уничтожил ETF с кредитным плечом!** 📉
У GraniteShares 2x Long INTC Daily ETF ($INTW ) полный крах. К 29 октября 2026 года цена ETF обвалилась более чем на 43% с начала месяца (с $31.17 до $17.74). Что стало главной причиной этого падения?
🔹 **Ловушка отчетности:** Intel ($INTC ) опубликовала финансовые результаты за третий квартал. Хотя компания сообщила о прибыли на акцию в размере $0.52 и выручке в $16.51 млрд, прогнозы на будущее разочаровали рынок и спровоцировали масштабную распродажу. На расширенных торгах акции INTC рухнули более чем на 20%.
🔹 **Эффект кредитного плеча:** Поскольку INTW — это ETF с ежедневным двукратным кредитным плечом, привязанным к движению цены INTC, падение базового актива на 20% автоматически обернулось катастрофическими убытками для держателей ETF.
📉 **Главный вывод:** Инструменты с кредитным плечом (2x/3x) невероятно опасны в сезон корпоративной отчетности. Любая негативная новость многократно увеличивает ваши потери.
Торгуете производными ETF или предпочитаете классическую спотовую торговлю? Поделитесь своим мнением ниже! 👇
*Отказ от ответственности: проводите собственное исследование (DYOR). Не является финансовой рекомендацией.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
{future}(BTCUSDT)
{future}(INTCUSDT)
{future}(INTWUSDT)
🚨 **ОБВАЛ INTW: Как отчет Intel уничтожил ETF с кредитным плечом!** 📉
У GraniteShares 2x Long INTC Daily ETF ($INTW ) полный крах. К 29 октября 2026 года цена ETF обвалилась более чем на 43% с начала месяца (с $31.17 до $17.74). Что стало главной причиной этого падения?
🔹 **Ловушка отчетности:** Intel ($INTC ) опубликовала финансовые результаты за третий квартал. Хотя компания сообщила о прибыли на акцию в размере $0.52 и выручке в $16.51 млрд, прогнозы на будущее разочаровали рынок и спровоцировали масштабную распродажу. На расширенных торгах акции INTC рухнули более чем на 20%.
🔹 **Эффект кредитного плеча:** Поскольку INTW — это ETF с ежедневным двукратным кредитным плечом, привязанным к движению цены INTC, падение базового актива на 20% автоматически обернулось катастрофическими убытками для держателей ETF.
📉 **Главный вывод:** Инструменты с кредитным плечом (2x/3x) невероятно опасны в сезон корпоративной отчетности. Любая негативная новость многократно увеличивает ваши потери.
Торгуете производными ETF или предпочитаете классическую спотовую торговлю? Поделитесь своим мнением ниже! 👇
*Отказ от ответственности: проводите собственное исследование (DYOR). Не является финансовой рекомендацией.*
#Intel #ETF #marketcrash #BinanceSquare #CryptoNews
2
3k

·
--
Рост
Слабый прогноз Intel на IV квартал затмил результаты III квартала
📊 Выручка Intel в III квартале выросла на 21% в годовом выражении и достигла 16,51 млрд долларов. Скорректированная прибыль на акцию составила 0,52 доллара, превысив прогнозы примерно в 0,40 доллара.
📉 Однако прогноз выручки на IV квартал в размере 15–16 млрд долларов и скорректированной прибыли на акцию в 0,25 доллара оказался ниже ожиданий — около 17,07 млрд долларов и 0,43 доллара соответственно. В какой-то момент после закрытия торгов акции упали почти на 20%.
💻 Выручка от продаж ПК снизилась на 5%. Руководство ожидает, что спад продолжится до конца первой половины 2027 года, что будет сдерживать восстановление.
🏭 Ожидается, что перебои на заводе Intel в Израиле сократят выручку в IV квартале примерно на 300 млн долларов, а валовую маржу — на 2 процентных пункта, усилив давление на поставки.
🔎 Реакция рынка говорит о том, что инвесторы уделяют приоритетное внимание прогнозам. Восстановление производства и стабилизация бизнеса ПК остаются ключевыми факторами, за которыми стоит следить.
#Intel $INTCB
155

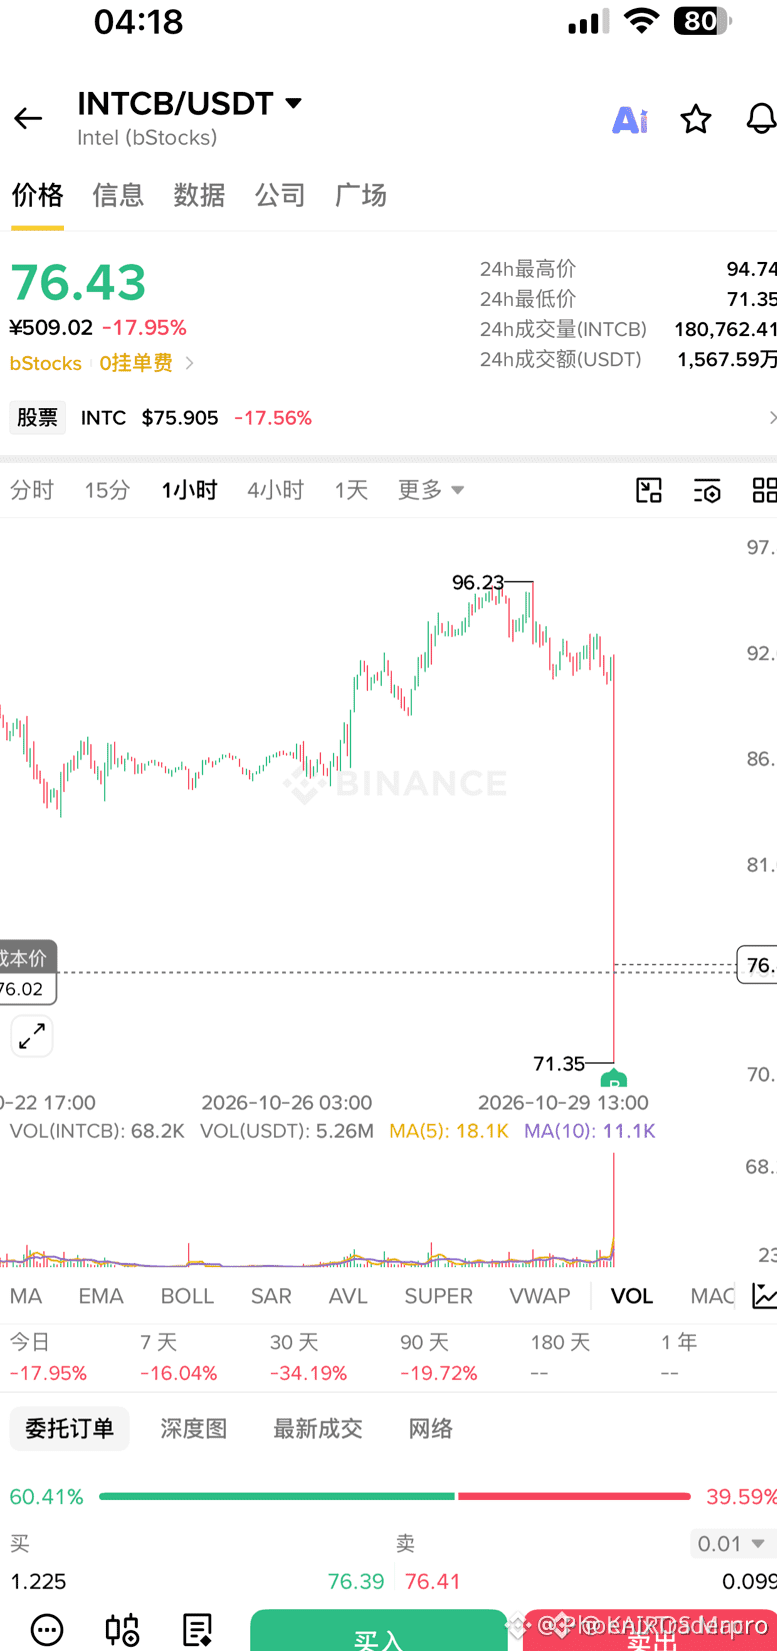
🔴 $INTEL РУХНУЛА В ПРОПАСТЬ — ЖЁСТКИЙ УРОК УПРАВЛЕНИЯ РИСКАМИ ⚡
Поток ордеров превратился в стремительный сбор ликвидности, обрушив $INTEL на 50 тыс. USDT за считаные секунды. 📉 Крупные игроки опустошили книгу ордеров, оставив зияющую пустоту там, где ещё недавно держались покупатели. 📊 На минутном графике резко вырос объём, подтвердив агрессивный натиск продавцов. ⚡
Этот болезненный урок напоминает о необходимости тщательно рассчитывать размер позиции и заранее выставлять жёсткий стоп-лосс, не дожидаясь даже малейшего движения цены. 💡 Если вы следуете той же тенденции, спросите себя: вы позволяете рынку решать, когда выходить, или сами устанавливаете защитные ограничения? 💬
⚠️ Это не финансовая рекомендация. Всегда управляйте рисками. 🛡️
🏷️ #INTEL #ShortSetup #RiskManagement #Crypto
🦈 🔥
23
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 64,382
255 обсуждают
2
#fomcотслеживание
Просмотров: 54,282
515 обсуждают
3
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Просмотров: 28,158
787 обсуждают
4
#HKDollarStablecoinHKDAPToLaunchOnSolana
Просмотров: 21,194
505 обсуждают
5
#$1.5BInLeveragedCryptoBetsLiquidated
Просмотров: 45,858
253 обсуждают
6
#TrezorSaysCryptoBilisSoldWalletMayContainMaliciousComponents
Просмотров: 3,732
73 обсуждают
7
#KOSPIFalls3.53%BackBelow6000
Просмотров: 65,106
1,113 обсуждают
8
#AmazonSharesFallAbout7%InPremarketTrading
Просмотров: 29,789
604 обсуждают
9
#USMidtermElections
Просмотров: 258,046
2,378 обсуждают
10
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
Просмотров: 30,185
95 обсуждают