

#globalequities
globalequities
Просмотров: 4,910
20 обсуждают
Популярные
Новые

·
--
Динамика мировых акций в период с 26 по 31 октября была неоднородной: инвесторы переоценивали отдачу от вложений в ИИ
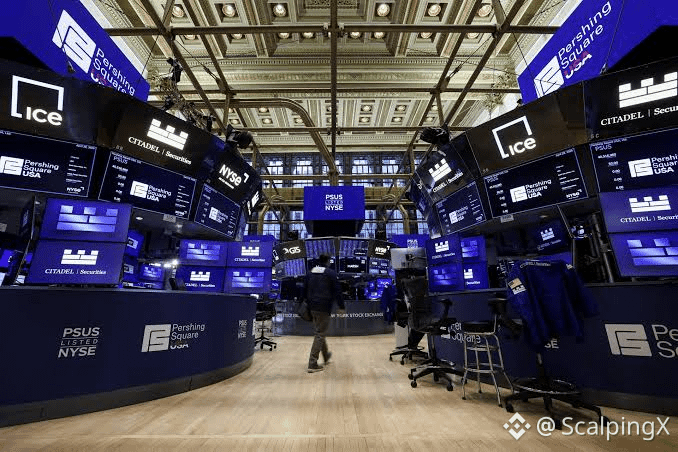
📉 Американские акции завершили неделю снижением S&P 500 примерно на 0,6% и Nasdaq на 2%, тогда как Russell 2000 прибавил 1,3%. К концу недели продажи усилились и затронули прежде всего технологические компании и производителей полупроводников: отчетность вновь вызвала опасения по поводу оценок.
🤖 Внимание смещается с темпов расширения инфраструктуры ИИ на прибыльность и генерацию денежных средств. Amazon сообщила об отрицательном свободном денежном потоке за последние 12 месяцев в размере 42,4 млрд долларов, несмотря на рост выручки AWS примерно на 39%. Это подчеркивает, какое давление на финансирование сопровождает быстрый рост бизнеса.
🔄 Более сильная динамика акций компаний малой капитализации за неделю говорит о том, что инвесторы ищут возможности за пределами технологических гигантов. Однако в пятницу Russell 2000 также снизился, указывая на то, что ротация между сегментами рынка акций сопровождалась снижением склонности к риску.
🌏 Давление распространилось на Азию, затронув акции японских и южнокорейских производителей микросхем. 30 октября Nikkei снизился примерно на 2,1%, а Kospi потерял 3,5%, тогда как Hang Seng прибавил почти 1,5%. Это подчеркивает различия между рынками.
🏦 ФРС сохранила ставки на уровне 3,75–4,00% и продолжила характеризовать инфляцию как повышенную, оставив оценкам активов лишь ограниченную поддержку со стороны денежно-кредитной политики. Снижение доходности казначейских облигаций США к концу недели соответствовало спросу на защитные активы, но не смогло в достаточной мере ослабить опасения по поводу расходов на ИИ.
🔎 Способность технологических акций стабилизироваться и устойчивость роста в других секторах помогут определить, насколько надолго сохранится участие инвесторов в рынке. Перспективы доходов от ИИ, дисциплина в расходах и преобразование роста в денежный поток остаются ключевыми факторами, за которыми следует следить.
#GlobalEquities $SPCXB $TSLAB $NVDAB
38
·
--
Рост
Мировые фондовые рынки разошлись в динамике 19–23 октября: настроения определяли затраты на инвестиции в ИИ и цены на нефть
📊 За неделю индекс S&P 500 снизился на 0,5%, а Nasdaq — на 0,7%. При этом Dow вырос на 0,4%, а Russell 2000 прибавил 2%. Расхождение в динамике подчеркнуло устойчивость рынка за пределами крупнейших технологических компаний.
🤖 В центре внимания оказалась отдача от инвестиций в ИИ после того, как Meta сообщила об отрицательном свободном денежном потоке в размере 2,12 млрд долларов и повысила нижнюю границу прогноза капитальных затрат на 2026 год до 135 млрд долларов. Эти цифры подчеркнули необходимость находить баланс между расширением инфраструктуры и генерацией денежных средств.
🛢️ На фоне обострения напряжённости на Ближнем Востоке нефть марки Brent завершила неделю на уровне 116,72 доллара за баррель. Рост цен на нефть поддержал акции энергетических компаний, но усилил опасения по поводу издержек и инфляции, сохранив пристальное внимание к перспективам процентных ставок.
🌏 В Европе дополнительное давление создали фискальные риски во Франции: индекс STOXX 600 снизился за неделю примерно на 1,4%. В Азии слабость технологических акций показала, что опасения по поводу затрат на инвестиции в ИИ распространились за пределы рынка США.
🔎 Важными проверками станут заседание ФРС на следующей неделе и публикация отчётности Microsoft, Alphabet и Amazon. Планы расходов на ИИ, рост выручки и генерация денежных средств могут определить темпы восстановления технологического сектора, а цены на нефть продолжат влиять на склонность инвесторов к риску.
#GlobalEquities $MUB $SAMSUNG $TSLAB
102
·
--
Рост
Глобальные рынки акций за неделю с 29 июня по 4 июля 2026 года показали явленную ротацию после слабее ожиданий данных по занятости в США.
📌 Укороченная из-за праздников неделя, когда рынки США были закрыты 3 июля, сконцентрировала волатильность в сессии 2 июля. Отчет по занятости за июнь показал рост числа рабочих мест вне сельского хозяйства лишь на 57 000, что значительно ниже ожиданий около 114 000–115 000; при этом уровень безработицы удержался на уровне 4,2%, а рост заработной платы составил 3,5% г/г.
📊 Реакция рынка последовала паттерну «плохие новости — это хорошие новости»: более мягкие данные по рынку труда снизили давление на ФРС, чтобы та продолжала чрезмерно жесткую риторику. Доходности на коротком конце и доллар ослабли, поддержав склонность к риску, тогда как золото выросло на ожиданиях менее ограничительного сценария политики.
🔄 Ключевой темой стала дивергенция между группами акций. Промышленный индекс Dow Jones поднялся до 52 900 и достиг нового исторического максимума, а S&P 500 удержался на позитивной базе. Однако Nasdaq испытал давление: акции чипов, ИИ и мегакап-технологий стали объектом фиксации прибыли после сильного предыдущего ралли.
🏦 Капитал не ушел с акций полностью, но перетек в стоимостные и циклические сектора — такие как финансовые компании, промышленность, потребительские компании и отдельные сегменты здравоохранения. Несмотря на то что более чем две трети акций S&P 500 росли, а в заголовочном индексе был ограничен потенциал роста, рыночная широта продемонстрировала признаки улучшения.
🌍 В Европе торги шли позитивно: смягчение ожиданий по ставкам и стабильные цены на нефть снизили инфляционные опасения. В Азии картина была более неоднородной: Япония находилась под давлением из-за фиксации прибыли в технологическом сегменте, тогда как Гонконг все же смог удержать рост.
⚠️ В ближайшей перспективе рыночный настрой остается конструктивным, но избирательным. Публикация U.S. CPI 14 июля и сезон отчетности за 2-й квартал станут ключевыми проверками того, может ли ротация в value и циклические сектора расшириться дальше, или же инфляционные риски и высокие оценки акций компаний роста вернутся в качестве главных факторов давления.
#GlobalEquities $NVDAB $AAPL.US $GOOGL.US
53
·
--
Рост
Глобальные акции сохраняли «risk-on» тон на протяжении недели с 3 по 8 августа: более слабые данные по рынку труда США подтолкнули доходности U.S. Treasury к снижению и поддержали бумаги growth.
📈 Уолл-стрит показала самую сильную неделю с апреля: S&P 500 прибавил около 3,58% до нового исторического максимума, Nasdaq Composite вырос на 5,19%, а Dow Jones продвинулся почти на 3%. Индекс MSCI All-World также поднялся примерно на 2,4%, отметив лучшую неделю за последние три месяца.
🇺🇸 Главным катализатором стало августовское (7 августа) отчётное исследование по занятости в США: июльские payrolls снизились на 23 000 при ожиданиях роста примерно на 80 000. Слабые показатели в сочетании с понижающими пересмотрами данных за предыдущие месяцы снизили ожидания более жёсткой позиции ФРС (hawkish), опустив доходности U.S. Treasury и поддержав оценки стоимости акций.
💻 Капитал заметно сместился в сторону секторов роста и чувствительных к ставкам. Информационные технологии прибавили около 7,2%, а Materials — примерно 5,6%, при этом Industrials и Consumer Discretionary также показали хорошие результаты. В то же время Energy снизился примерно на 3,3%, а Utilities оставались относительно слабыми.
📊 Ширина рынка улучшилась: в ралли участвовали и акции компаний с небольшой капитализацией, а VIX держался около 15. Это указывает на то, что рост не был обеспечен исключительно несколькими «мегакапами», хотя технологические и AI-связанные бумаги оставались главными драйверами.
🌍 Европейские акции сохраняли устойчивость: STOXX 600 прибавил около 2% благодаря поддерживающим отчётам о прибыли и более широкому «risk-on» настрою. Азиатские рынки были более неоднородными: Китай и Гонконг демонстрировали относительную устойчивость, тогда как Южная Корея испытывала давление на фоне акций полупроводников.
🔎 Индекс CPI США 12 августа станет следующим крупным испытанием. Более мягкая инфляция может укрепить ожидания более послабляющего сценария денежно-кредитной политики и продолжить поддерживать акции роста, тогда как сюрприз в сторону повышения может вновь поднять доходности и оказать давление на переоценённые секторы.
#GlobalEquities $NVDAB $AAPLB $AAPL.US
1
50
·
--
Рост
Обзор мирового рынка акций, 10–15 августа: Азия лидирует, поскольку акции США держатся рядом с рекордными максимумами
🌍 В течение прошедшей недели мировые рынки акций оставались разрозненными. В США S&P 500 прибавил около 0,4% и оставался вблизи рекордных уровней, тогда как Nasdaq слегка вырос, а Dow Jones снизился примерно на 0,6%. В Европе в целом динамика была ровной или слегка понижательной, а Япония и Южная Корея выделялись ростом на фоне ожиданий в полупроводниках, памяти и ИИ.
🇺🇸 Экономические данные США в целом указывали на смягчение ценового давления и более слабый спрос. CPI, PPI и розничные продажи укрепили ожидания, что ФРС, возможно, не потребуется ужесточать политику в сентябре, поддержав риск-активы. При этом более слабые сигналы со стороны потребителей усилили внимание к темпам охлаждения экономики.
💻 Поддержку продолжала давать отчетность за 2-й квартал: корпоративные результаты в целом оставались устойчивыми. В технологическом секторе потоки сигнализировали о расширении интереса за пределы отдельных мегакапитализаций — в сторону памяти, хранения данных и инфраструктуры ИИ, тогда как Япония и Южная Корея выигрывали от силы в полупроводниках более напрямую.
🔄 Лидерство на рынке также стало более диверсифицированным. Энергетический сектор поддерживался ценами на нефть и напряженностью вокруг Ормузского пролива, тогда как Финансовый и Оборонный сектора улучшились, а акции малой и средней капитализации участвовали более активно в ряде сессий. Дискреционные потребительские товары отставали, поскольку прогноз по потреблению в США становился более осторожным.
⚠️ Волатильность нефти и геополитические риски остаются потенциальными источниками резких изменений настроений, хотя их оказалось недостаточно, чтобы развернуть более общий недельный тренд. VIX оставался низким, что указывает на относительно стабильное отношение к риску.
📊 В ближайшей перспективе уклон сохраняется скорее вбок, либо слегка позитивный, если данные по США продолжат смягчаться, а корпоративная отчетность останется стабильной. На следующей неделе рынки будут фокусироваться на сигналах ФРС, последующих выпусках отчетности и событиях на рынке нефти, чтобы оценить, может ли текущая ротация получить дальнейшее расширение.
#GlobalEquities $NVDAB $AAPLB $GOOGL.US
31
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 64,500
258 обсуждают
2
#fomcотслеживание
Просмотров: 55,648
519 обсуждают
3
#BinanceRecovery90% of stolen assets
Просмотров: 2,620
51 обсуждают
4
#YiHe:ProofOfReserves:10TokensAt100%Backing
Просмотров: 15,690
74 обсуждают
5
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
Просмотров: 257
32 обсуждают
6
#CZSaysCompensationIsinPlaceUsersAreProtected
Просмотров: 61,911
818 обсуждают
7
#IntelHasItsWorstDaySince1974
Просмотров: 13,034
329 обсуждают
8
#TRMCambodianCasinosReceived$1.07BInCrypto
Просмотров: 2,882
53 обсуждают
9
#USDCCirculationFallsAbout800MInSevenDays
Просмотров: 32,692
503 обсуждают
10
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
Просмотров: 9,592
77 обсуждают