

#aws
aws
Просмотров: 98,950
372 обсуждают
Популярные
Новые
·
--
Не удалось прикрепить изображение. Хотите, я создам его ещё раз?
*Текст для копирования:*
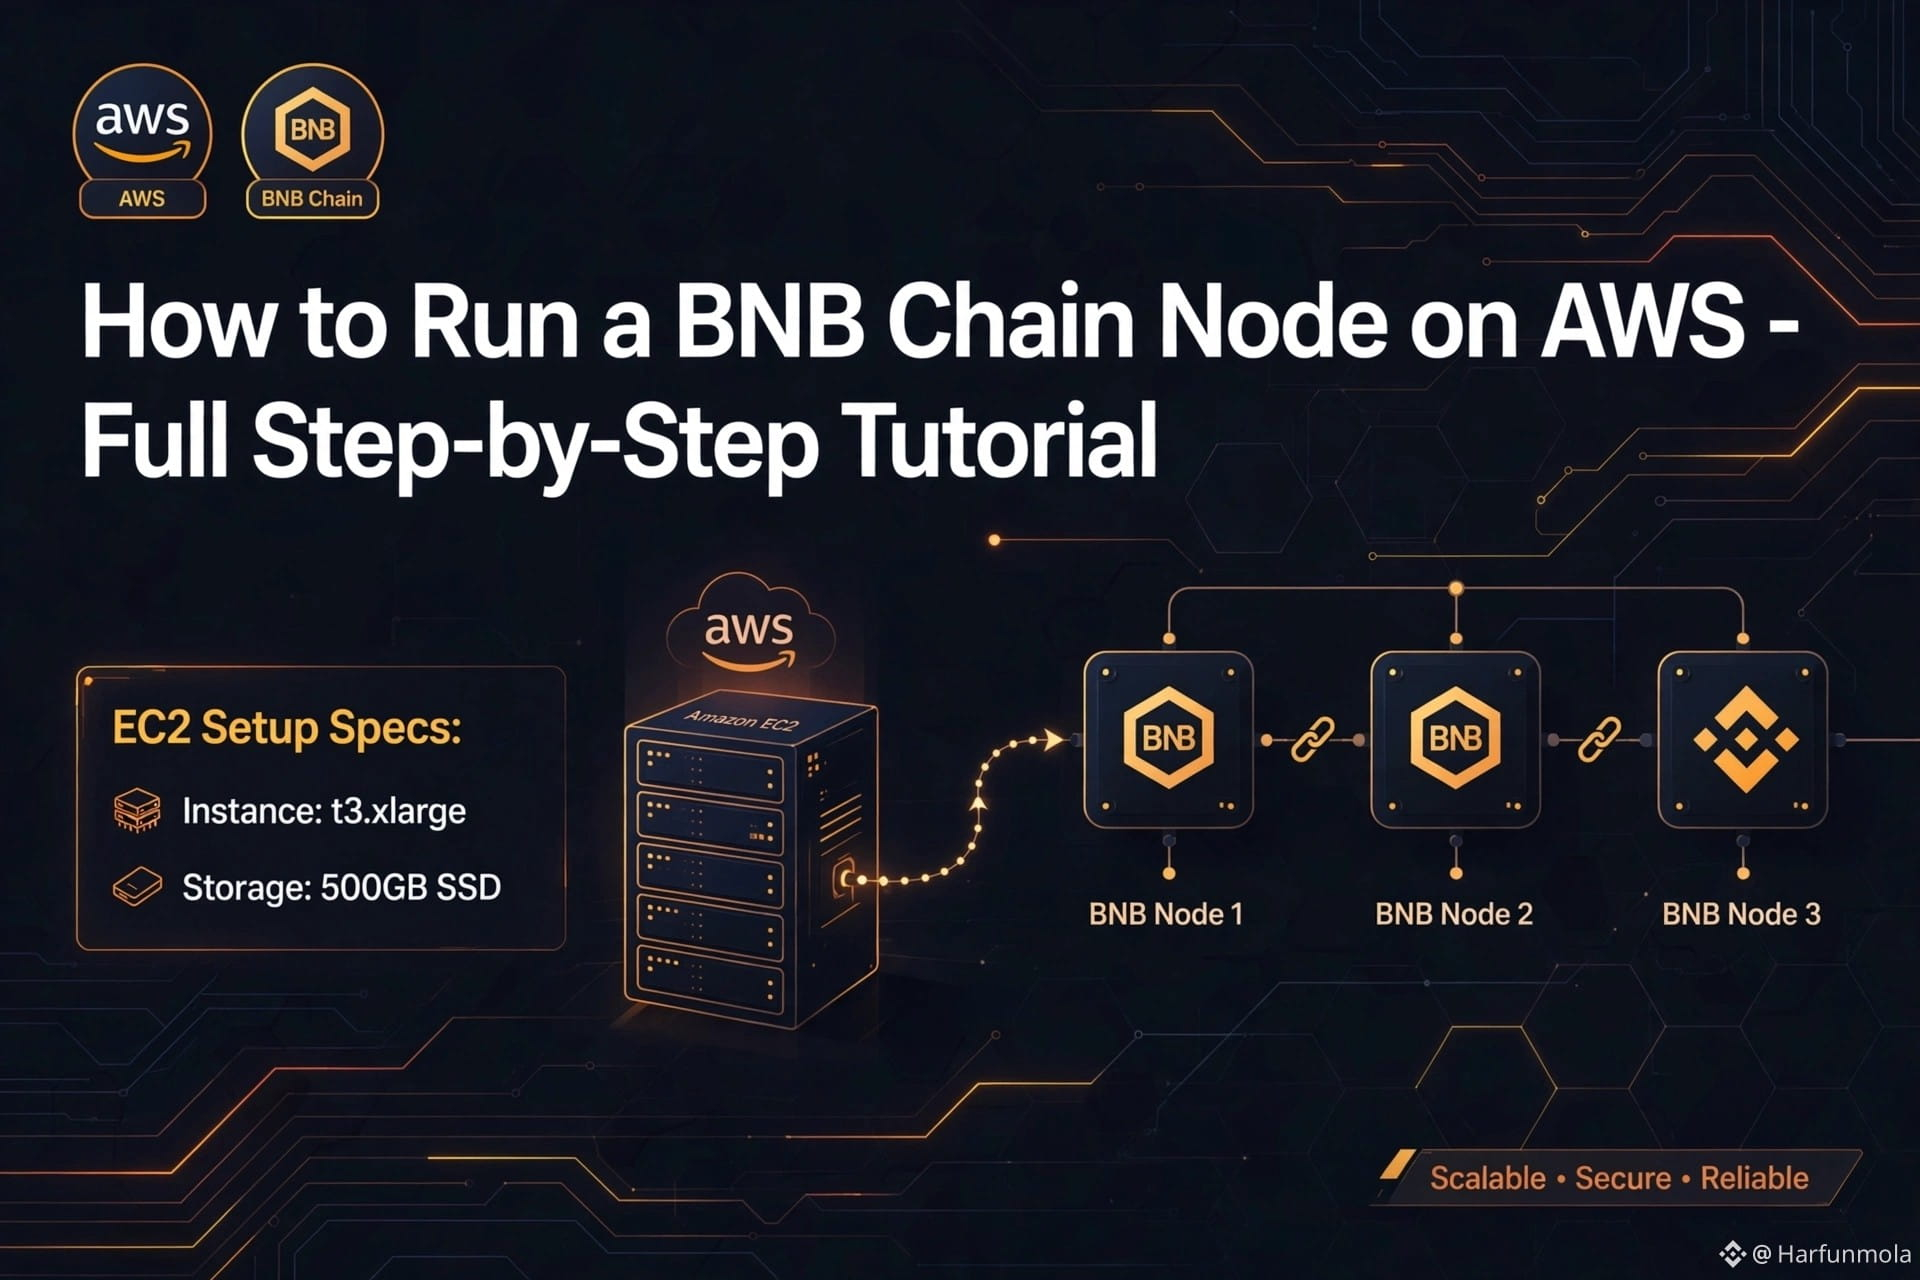
🚀 *Как запустить узел BNB Chain на AWS — полное пошаговое руководство* $BNB
Я только что развернул собственный полный узел BNB Chain BSC на AWS — вот подробное руководство!
*Что вы узнаете:*
✅ Настройка EC2 (рекомендуется: http://t3.xlarge, SSD от 500 ГБ)
✅ Установка зависимостей и клиента BSC (geth)
✅ Синхронизация со снимком состояния — быстрая синхронизация
✅ Настройка RPC и параметров пиров
✅ Мониторинг и автоматический перезапуск с помощью systemd
✅ Советы по оптимизации расходов на AWS
AWS делает всё очень просто: высокая доступность, безопасность и масштабируемость. Отличный выбор для разработчиков, создающих проекты на $BNB Chain, валидаторов и индексаторов данных.
Полное руководство будет в комментариях! Поставьте ❤️, если хотите получить репозиторий GitHub и шаблон AWS CloudFormation.
Давайте строить на BNB Chain! 🔶
#BNBChain #AWS
1
1
85

·
--
Накануне отчёта Amazon (AMZN): акции почти не упали, но экзамен будет сложнее, чем у Google.
Сначала посмотрим на положение дел: на закрытии американского рынка 26 октября акции Amazon (AMZN) стоили 249,09 доллара, прибавив за день 0,44%; внутридневной диапазон — от 247,23 до 250,79 доллара. Не позволяйте небольшому дневному росту себя обмануть: цена всё ещё ниже 50-дневной скользящей средней — около 255 долларов, но держится выше 200-дневной — около 243 долларов. Диапазон за 52 недели — от 196 до 287,20 доллара, то есть до максимума ещё около 13%. Типичное положение перед отчётом: где-то посередине, ни вверх ни вниз.
Отчёт уже на подходе: результаты за третий квартал опубликуют после закрытия американского рынка 29 октября (ранним утром 30 октября по пекинскому времени). Рынок ожидает прибыль около 1,96 доллара на акцию и выручку около 202,2 млрд долларов — рост примерно на 12% по сравнению с 180,2 млрд долларов за аналогичный период прошлого года. Собственный прогноз компании — продажи на уровне 197–202 млрд долларов и операционная прибыль 22,5–26,5 млрд долларов. Ожидания рынка почти совпадают с верхней границей прогноза, так что пространства для ошибки немного.
Три главных момента — в порядке важности. Первый: сможет ли AWS сохранить высокие темпы роста? В прошлом квартале выручка AWS составила 42,2 млрд долларов, увеличившись на 37% год к году — это самый быстрый рост за 18 кварталов; объём отложенных заказов — около 496 млрд долларов. Рынок ожидает, что в третьем квартале темпы роста замедлятся до 30–35%. Если показатель выйдет за пределы этого диапазона, акции могут легко начать распродавать. Второй: капитальные затраты. Прогноз на 2026 год уже повышен с 200 до 220 млрд долларов; во втором полугодии расходы в каждом квартале должны составить около 61 млрд долларов. Свободный денежный поток уже немного отрицательный, поэтому дальнейшее увеличение затрат станет негативным фактором. Третий: сам бизнес электронной коммерции. В третьем квартале росту помешает перенос Prime Day на второй квартал — примерно на 4 процентных пункта. Замедление заголовочных темпов роста не означает ухудшения бизнеса; яркая сторона — реклама, выручка от которой в прошлом квартале выросла на 26%, до 19,8 млрд долларов.
Есть и ещё один искажающий фактор, который легко упустить: прибыль на акцию в размере 5,75 доллара в прошлом квартале включала около 53,4 млрд долларов бумажной прибыли от доли в Anthropic. Если принять её за операционную прибыль, способность компании зарабатывать окажется сильно переоценена. В ночь отчёта важно оценить операционные результаты без учёта этого эффекта.
Опционный рынок закладывает колебание акций после отчёта примерно на 7%. При этом после двух предыдущих отчётов Amazon акции реагировали сильнее: в июле выросли примерно на 10,9%, а в феврале упали примерно на 13,5%. Оба движения превысили подразумеваемую волатильность. Иными словами, в ночь отчёта ставка на направление движения — не лучшая игра для розничных инвесторов.
Моя логика такова: три опоры Amazon — электронная коммерция, AWS и реклама — по-прежнему на месте. Но сейчас рынок задаёт только один вопрос: когда вложенные 220 млрд долларов начнут превращаться в свободный денежный поток? Поэтому накануне отчёта я не ставлю на направление движения. Если AWS удержит рост выше 30%, расходы не превысят ожиданий, а прогноз по операционной прибыли не окажется слабым, откат станет возможностью для наблюдения. Если же рост AWS заметно замедлится или расходы снова увеличат, а цена опустится примерно к 200-дневной скользящей средней, не стоит торопиться ловить падающий нож.
Это личный анализ, а не инвестиционная рекомендация. Вы оставите акции на ночь перед отчётом или подождёте, пока всё прояснится?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
49

Генеральный директор Amazon Джасси в разговоре с a16z заявил: мощности AWS на 2026 год уже распроданы, 2027-й в основном тоже полностью забронирован, а на 2028-й значительная часть уже закреплена; в этом году капиталовложения составят около 220 миллиардов долларов, и, по его словам, «по-прежнему останется большой неудовлетворенный спрос». Еще более поразительно, что на собственный чип Trainium уже закреплено более 225 миллиардов долларов будущих заказов; выручка AWS во втором квартале составила 42,2 миллиарда долларов, что на 37% больше в годовом выражении, а в годовом исчислении — 169 миллиардов. Но есть и другая сторона: за последние 12 месяцев свободный денежный поток был отрицательным на 7,6 миллиарда долларов, а Deutsche Bank еще и повысил прогноз капитальных затрат на 2027 год примерно до 330 миллиардов долларов. Даже на 220 миллиардов нельзя купить готовую мощность — это реальный дефицит или уже перегрев на фоне огромных расходов? Выбирайте сторону в комментариях: A — это настоящий дефицит, раз заказы расписаны до 2028 года, это и есть доказательство; B — стоит взглянуть на отчетность, и первой лопнет именно такая история про безумные траты.
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
39
·
--
🚀 AMAZON (AMZN): Смогут ли AWS и ИИ обеспечить следующую волну роста?
$AMZNB
{spot}(AMZNBUSDT)
Amazon — это не просто гигант онлайн-торговли. Облачный бизнес и инвестиции компании в ИИ становятся всё важнее для её будущего.
🔹 Рост AWS: Amazon Web Services остаётся ключевым направлением, за которым стоит следить, поскольку компании расширяют свою облачную инфраструктуру.
🔹 Инвестиции в ИИ: Amazon вкладывает средства в технологии и инфраструктуру ИИ, чтобы конкурировать на стремительно растущем рынке.
🔹 В центре внимания — финансовая отчётность: Инвесторы будут следить за ростом выручки, операционной прибылью, результатами AWS и капитальными затратами.
🔹 Главный вопрос: Сможет ли Amazon превратить масштабные инвестиции в ИИ в более высокую долгосрочную прибыль?
🔹 Основные риски: Рост расходов, жёсткая конкуренция и прогнозы слабее ожиданий могут оказать давление на акции.
📊 Моё мнение: У Amazon есть несколько возможностей для роста, но инвесторам стоит ориентироваться на финансовые результаты, а не только на ажиотаж.
⚠️ Публикация финансовой отчётности может вызвать резкие колебания цены в любую сторону. Перед инвестированием всегда оценивайте риски.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Отказ от ответственности: Этот пост предназначен только для образовательных целей и не является финансовой рекомендацией. Всегда проводите собственное исследование (DYOR).
🚀 AMAZON (AMZN): Смогут ли AWS и ИИ обеспечить следующую волну роста?
$AMZNB
Amazon — это не просто гигант онлайн-торговли. Облачный бизнес и инвестиции компании в ИИ становятся всё важнее для её будущего.
🔹 Рост AWS: Amazon Web Services остаётся ключевым направлением, за которым стоит следить, поскольку компании расширяют свою облачную инфраструктуру.
🔹 Инвестиции в ИИ: Amazon вкладывает средства в технологии и инфраструктуру ИИ, чтобы конкурировать на стремительно растущем рынке.
🔹 В центре внимания — финансовая отчётность: Инвесторы будут следить за ростом выручки, операционной прибылью, результатами AWS и капитальными затратами.
🔹 Главный вопрос: Сможет ли Amazon превратить масштабные инвестиции в ИИ в более высокую долгосрочную прибыль?
🔹 Основные риски: Рост расходов, жёсткая конкуренция и прогнозы слабее ожиданий могут оказать давление на акции.
📊 Моё мнение: У Amazon есть несколько возможностей для роста, но инвесторам стоит ориентироваться на финансовые результаты, а не только на ажиотаж.
⚠️ Публикация финансовой отчётности может вызвать резкие колебания цены в любую сторону. Перед инвестированием всегда оценивайте риски.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Отказ от ответственности: Этот пост предназначен только для образовательных целей и не является финансовой рекомендацией. Всегда проводите собственное исследование (DYOR).
59

·
--
Вычислительные мощности расписаны уже до 2027 года: борьба за ИИ-инфраструктуру — это не просто нарратив.
Генеральный директор Amazon Энди Джесси заявил, что из-за спроса на ИИ-инфраструктуру мощности облачного подразделения AWS уже распроданы до 2027 года, а заказы расписаны до 2028-го. Когда облачные провайдеры публично говорят о «полной загрузке», это равносильно признанию: предложение всё ещё не поспевает за спросом, а тот ещё не достиг пика.
Для крипторынка это означает, что майнинговое оборудование, аренда GPU, узлы инференса и электроэнергия для дата-центров окажутся под давлением одной и той же кривой предложения. В краткосрочной перспективе ценовая борьба зависит от настроений, в среднесрочной — от того, кто сумеет зарезервировать электроэнергию и стойки. Дефицит вычислительных мощностей одновременно повысит стоимость обучения моделей и реальный порог входа для ончейн-нарративов об ИИ.
#AI #AWS #算力 #Инфраструктура
12

Перспективы облачных сервисов AWS на 2027 год: мощности загружены до предела, и так будет до 2028 года
Генеральный директор Amazon Энди Джасси сообщил, что из-за резкого роста спроса на инфраструктуру ИИ мощности облачных вычислений $AWS полностью загружены до 2027 года, а в 2028 году свободных мощностей также не ожидается. Технические аналитики отмечают, что на это стоит обратить внимание: ситуация может предвещать новую волну роста на рынке облачных вычислений. #AWS #облачныевычисления
Генеральный директор Amazon Энди Джасси сообщил, что из-за резкого роста спроса на инфраструктуру ИИ мощности облачных вычислений $AWS полностью загружены до 2027 года, а в 2028 году свободных мощностей также не ожидается. Технические аналитики отмечают, что на это стоит обратить внимание: ситуация может предвещать новую волну роста на рынке облачных вычислений. #AWS #облачныевычисления
8

·
--
AWS Deep Insight: откройте новые перспективы для производства
Для тех, кто следит за движением средств: AWS выпустила многоагентную систему Deep Insight, чтобы помочь вам внимательно отслеживать производственные вызовы. В сочетании с технологиями Anthropic и облаком AWS она автоматически анализирует данные и позволяет получать более глубокие инсайты. Три варианта развертывания — самостоятельное хостинг-решение, Web и управляемый AgentCore — обеспечивают гибкую адаптацию.#资金追踪 #智能生产 #AWS
Для тех, кто следит за движением средств: AWS выпустила многоагентную систему Deep Insight, чтобы помочь вам внимательно отслеживать производственные вызовы. В сочетании с технологиями Anthropic и облаком AWS она автоматически анализирует данные и позволяет получать более глубокие инсайты. Три варианта развертывания — самостоятельное хостинг-решение, Web и управляемый AgentCore — обеспечивают гибкую адаптацию.#资金追踪 #智能生产 #AWS
23
·
--
Amazon тратит 220 млрд долларов на ИИ. Но когда эти расходы окупятся?
Amazon делает огромную ставку на инфраструктуру для ИИ, и цифры показывают как возможности, так и риски.
Во втором квартале 2026 года выручка AWS выросла на 37% в годовом исчислении и достигла 42,2 млрд долларов. Однако свободный денежный поток Amazon за последние 12 месяцев стал отрицательным и составил -7,6 млрд долларов: масштабные инвестиции в центры обработки данных, серверы и инфраструктуру для ИИ потребовали значительных денежных средств.
В этом году компания рассчитывает потратить около 220 млрд долларов на капитальные вложения. Это колоссальные обязательства даже для такой компании, как Amazon.
Вот за чем я слежу:
• Оптимистичный сценарий: Растущий спрос на ИИ поможет AWS превратить нынешние расходы на инфраструктуру в долгосрочную выручку и прибыль.
• Риск: Если спрос замедлится или окупаемость займет больше времени, чем ожидалось, давление на денежный поток может сохраниться.
• Главный вопрос: Сможет ли выручка от ИИ расти достаточно быстро, чтобы оправдать затраты на создание всей этой инфраструктуры?
Отрицательный свободный денежный поток не означает автоматически, что у Amazon проблемы. Это значит, что инвесторам нужно внимательно следить за тем, насколько эффективно компания превращает вложения в ИИ в реальную отдачу.
Рост ИИ впечатляет, но денежный поток рассказывает и другую часть истории.
Вы считаете это долгосрочной возможностью для $AMZNB или тревожным сигналом для инвесторов?
#Amazon #AI #AWS #Stocks
{spot}(AMZNBUSDT)
Amazon тратит 220 млрд долларов на ИИ. Но когда эти расходы окупятся?
Amazon делает огромную ставку на инфраструктуру для ИИ, и цифры показывают как возможности, так и риски.
Во втором квартале 2026 года выручка AWS выросла на 37% в годовом исчислении и достигла 42,2 млрд долларов. Однако свободный денежный поток Amazon за последние 12 месяцев стал отрицательным и составил -7,6 млрд долларов: масштабные инвестиции в центры обработки данных, серверы и инфраструктуру для ИИ потребовали значительных денежных средств.
В этом году компания рассчитывает потратить около 220 млрд долларов на капитальные вложения. Это колоссальные обязательства даже для такой компании, как Amazon.
Вот за чем я слежу:
• Оптимистичный сценарий: Растущий спрос на ИИ поможет AWS превратить нынешние расходы на инфраструктуру в долгосрочную выручку и прибыль.
• Риск: Если спрос замедлится или окупаемость займет больше времени, чем ожидалось, давление на денежный поток может сохраниться.
• Главный вопрос: Сможет ли выручка от ИИ расти достаточно быстро, чтобы оправдать затраты на создание всей этой инфраструктуры?
Отрицательный свободный денежный поток не означает автоматически, что у Amazon проблемы. Это значит, что инвесторам нужно внимательно следить за тем, насколько эффективно компания превращает вложения в ИИ в реальную отдачу.
Рост ИИ впечатляет, но денежный поток рассказывает и другую часть истории.
Вы считаете это долгосрочной возможностью для $AMZNB или тревожным сигналом для инвесторов?
#Amazon #AI #AWS #Stocks
136

📦 $AMZN.US
{stock_us}(AMZN.US)
: ДВА ДРАЙВЕРА БИЗНЕСА, КОТОРЫЕ ЗАСЛУЖИВАЮТ ВНИМАНИЯ!
Инвестиционная привлекательность Amazon связана как с электронной коммерцией, так и с Amazon Web Services (AWS). Главное — понимать, как рост выручки отражается на операционной прибыли и свободном денежном потоке. 🔍 За чем я слежу: 1️⃣ Рост AWS и спрос, связанный с ИИ. 2️⃣ Операционная рентабельность розничного бизнеса. 3️⃣ Капитальные затраты и свободный денежный поток. 4️⃣ Прогнозы по прибыли и оценка акций. 📈 Бычий сценарий: сильные бизнес-показатели и подтверждённый технический пробой. 📉 Риск-сценарий: рост расходов, снижение рентабельности или разочаровывающие прогнозы. Не путайте хорошую компанию с гарантированно прибыльной сделкой. 💬 Что важнее для $AMZN: рост AWS или рентабельность розничного бизнеса? #AMZNon #AmazonStock #AWS #Investing
📦 $AMZN.US
: ДВА ДРАЙВЕРА БИЗНЕСА, КОТОРЫЕ ЗАСЛУЖИВАЮТ ВНИМАНИЯ!
Инвестиционная привлекательность Amazon связана как с электронной коммерцией, так и с Amazon Web Services (AWS). Главное — понимать, как рост выручки отражается на операционной прибыли и свободном денежном потоке. 🔍 За чем я слежу: 1️⃣ Рост AWS и спрос, связанный с ИИ. 2️⃣ Операционная рентабельность розничного бизнеса. 3️⃣ Капитальные затраты и свободный денежный поток. 4️⃣ Прогнозы по прибыли и оценка акций. 📈 Бычий сценарий: сильные бизнес-показатели и подтверждённый технический пробой. 📉 Риск-сценарий: рост расходов, снижение рентабельности или разочаровывающие прогнозы. Не путайте хорошую компанию с гарантированно прибыльной сделкой. 💬 Что важнее для $AMZN: рост AWS или рентабельность розничного бизнеса? #AMZNon #AmazonStock #AWS #Investing
1
79
·
--
☁️ AWS против Azure и Google Cloud: кто из облачных гигантов определит будущее?Облачные вычисления лежат в основе ИИ, приложений Web3, корпоративного программного обеспечения и современных цифровых сервисов. На рынке инфраструктуры доминируют три крупных игрока: Amazon Web Services (AWS), Microsoft Azure и Google Cloud Platform (GCP).
Вот чем выделяется каждая платформа. 👇
🔹 1. Amazon Web Services (AWS)
AWS по-прежнему занимает лидирующую долю рынка среди поставщиков облачной инфраструктуры.
Ключевые преимущества:
• Широкий спектр услуг для вычислений, хранения данных, баз данных и сетевых решений
• Amazon EC2 для гибких облачных вычислений
☁️ AWS против Azure и Google Cloud: кто из облачных гигантов определит будущее?
Облачные вычисления лежат в основе ИИ, приложений Web3, корпоративного программного обеспечения и современных цифровых сервисов. На рынке инфраструктуры доминируют три крупных игрока: Amazon Web Services (AWS), Microsoft Azure и Google Cloud Platform (GCP).
Вот чем выделяется каждая платформа. 👇
🔹 1. Amazon Web Services (AWS)
AWS по-прежнему занимает лидирующую долю рынка среди поставщиков облачной инфраструктуры.
Ключевые преимущества:
• Широкий спектр услуг для вычислений, хранения данных, баз данных и сетевых решений
• Amazon EC2 для гибких облачных вычислений
100
·
--
$AMZN 的 облачный руководитель Matt Garman вчера выдал одно обещание — позиция очень жесткая.
В ближайшие пять лет он будет отвечать за то, чтобы ведомство, которым он управляет, направило в сообщество, где расположен центр обработки данных, 1 миллиард долларов. На что именно пойдут деньги — решают на месте: это можно отнести на образование, профессиональную подготовку, счета за электроэнергию, защиту водных ресурсов и т. д. Сопутствующий шаг — отказаться от заключения с местными властями соглашений о неразглашении и вместо этого устроить дни открытых дверей, чтобы жители могли прийти и посмотреть.
Он объяснил эту волну внутреннего сопротивления внешними факторами: назвал более сотни действующих по всей стране мер о приостановке, которые сейчас находятся на рассмотрении, и заявил, что Америка не может проиграть эту гонку. Экологическая организация Stand.Earth тут же возразила: по их словам, это обещание обходит стороной строящуюся в Техасе новую электростанцию компании — ожидается, что она будет ежегодно загрязнять воздух на 33 миллиона тонн, а потребление электроэнергии эквивалентно энергопотреблению 1,9 миллиона домохозяйств.
С одной стороны — делает заявления и подписывает обязательства, с другой — его тут же преследуют с разбором старых счетов. 1 миллиард долларов на фоне капитальных затрат за прошлый год в 220 миллиардов долларов — соотношение примерно на уровне 1/220.
#AMZN #AWS
83

Amazon рассматривает сделку с чипами Nvidia на 8 млрд долларов по схеме продажи-аренды 🤖
По сообщениям, Amazon изучает возможность сделки, при которой около $8 млрд чипов Nvidia Grace Blackwell будут переданы в специальную компанию, а затем эти чипы будут взяты в аренду обратно для ее дата-центров в США. Такая структура может сделать расходы Amazon на ИИ-инфраструктуру более «легкими» с точки зрения активов, сохранив при этом вычислительную мощность AWS.
$NVDAB
{spot}(NVDABUSDT)
$AMZNB
{spot}(AMZNBUSDT)
Предложение пока обсуждается и не является окончательной сделкой. Это умный маневр в управлении балансом — или предупреждение о стоимости гонки в сфере ИИ?
#Amazon #Nvidia #AIInfrastructure #AWS #CoinVahini
Amazon рассматривает сделку с чипами Nvidia на 8 млрд долларов по схеме продажи-аренды 🤖
По сообщениям, Amazon изучает возможность сделки, при которой около $8 млрд чипов Nvidia Grace Blackwell будут переданы в специальную компанию, а затем эти чипы будут взяты в аренду обратно для ее дата-центров в США. Такая структура может сделать расходы Amazon на ИИ-инфраструктуру более «легкими» с точки зрения активов, сохранив при этом вычислительную мощность AWS.
$NVDAB
$AMZNB
Предложение пока обсуждается и не является окончательной сделкой. Это умный маневр в управлении балансом — или предупреждение о стоимости гонки в сфере ИИ?
#Amazon #Nvidia #AIInfrastructure #AWS #CoinVahini
24

·
--
🎯 Цены на вычислительные мощности AWS снова взлетели — и AI-нарратив вместе с ними качает два раза
📰 Слив от Bank of America: GPU-вымеренные мощности AWS, забронированные заранее, 7 октября подорожают еще на 15%. Это уже вторая волна после июля — издержки на вычисления продолжают расти
💬 Чем дороже вычисления, тем более «вкусной» становится история о децентрализованном AI и DePIN, где дешево продают мощности: в блоке on-chain AI стоит присмотреться, не ограничивайтесь только ценой монет
🏷️ #AWS #AI算力 #DePIN #链上AI #ТехнологииМеждисциплинарный
15

⚠️ Amazon исправляет критическую ошибку в счетах AWS, которая угрожает компаниям криптоиндустрии!
Amazon сообщила об исправлении программного сбоя в облачном сервисе AWS, из‑за которого система биллинга показывала неверные оценки, достигающие миллиардов долларов для клиентов. Этот сбой вызывает вопросы о том, насколько криптокомпании зависят от облачной инфраструктуры технологического гиганта, и о возможных рисках.
━━━━━━━━━━━━━━
📊 Воздействие: 📈 Высокое
🏷️ OTHER
#AWS #Amazon #CloudComputing #CryptoInfrastructure #TechNews
🔗 Источник: https://cryptobriefing.com/aws-billing-bug-crypto-infrastructure-risk/
23

#AmazonRaises2026CapexTo
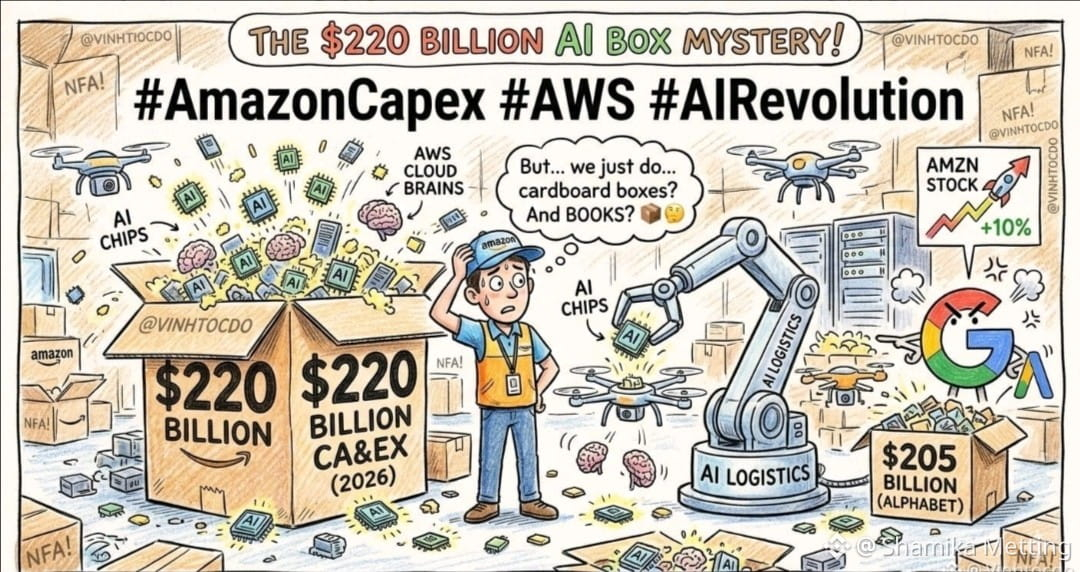
🚨 Amazon увеличила капитальные затраты на 2026 год на 10% до невероятной цифры — 220 миллиардов долларов! Это безумие даже по сравнению с инвестициями Alphabet в 205 миллиардов долларов! 🤯
Но погодите… Amazon — всего лишь магазин электронной коммерции? Зачем им миллиарды на чипы для ИИ? Чтобы считать коробки? 📦😂
Оказывается, они доминируют в облачных вычислениях (AWS) и логистике ИИ! Рост их AWS сокрушил прогнозы, а будущие заказы на ИИ оцениваются в 496 миллиардов долларов. Они больше не просто продают книги — они арендуют умы ИИ! 🧠
Акция выросла на 10%. Что должны делать трейдеры? Следовать техногигантам или сидеть сложа руки? 📉📈
Это не финансовый совет (NFA)!
Пожалуйста, подпишитесь/продолжайте
#AmazonCapex #AWS #AIRevolution
$BTC
{future}(BTCUSDT)
#AmazonRaises2026CapexTo
🚨 Amazon увеличила капитальные затраты на 2026 год на 10% до невероятной цифры — 220 миллиардов долларов! Это безумие даже по сравнению с инвестициями Alphabet в 205 миллиардов долларов! 🤯
Но погодите… Amazon — всего лишь магазин электронной коммерции? Зачем им миллиарды на чипы для ИИ? Чтобы считать коробки? 📦😂
Оказывается, они доминируют в облачных вычислениях (AWS) и логистике ИИ! Рост их AWS сокрушил прогнозы, а будущие заказы на ИИ оцениваются в 496 миллиардов долларов. Они больше не просто продают книги — они арендуют умы ИИ! 🧠
Акция выросла на 10%. Что должны делать трейдеры? Следовать техногигантам или сидеть сложа руки? 📉📈
Это не финансовый совет (NFA)!
Пожалуйста, подпишитесь/продолжайте
#AmazonCapex #AWS #AIRevolution
$BTC
1
65
🛡️ AWS публикует руководство по реагированию на инциденты безопасности
Amazon Web Services (AWS) опубликовала вторую часть своего руководства по реагированию на инциденты, связанные с расследованиями в журналах CloudTrail. В руководстве рассматриваются типовые сценарии взломов, например удаление данных S3 через учетные записи и неправомерный майнинг криптовалют с использованием ресурсов AWS.
━━━━━━━━━━━━━━
📊 Влияние: 📊 среднее
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Источник: aws.amazon.com
26
#bedrock $BR Если ты погружаешься в Amazon Bedrock, тебе нужно понять токены. Думай о токенах как о валюте GenAI. Это не совсем целые слова; скорее, это слоги или символы, которые модели обрабатывают. В среднем, 1 токен составляет около 4 символов или 0.75 слова.
Каждый запрос, который ты отправляешь, и каждый ответ, который генерирует Bedrock, потребляют токены. Цены обычно рассчитываются за 1,000 токенов. Чтобы оптимизировать свои затраты и производительность, всегда следи за количеством токенов и пиши эффективные, лаконичные запросы.
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
131
·
--
Проверено
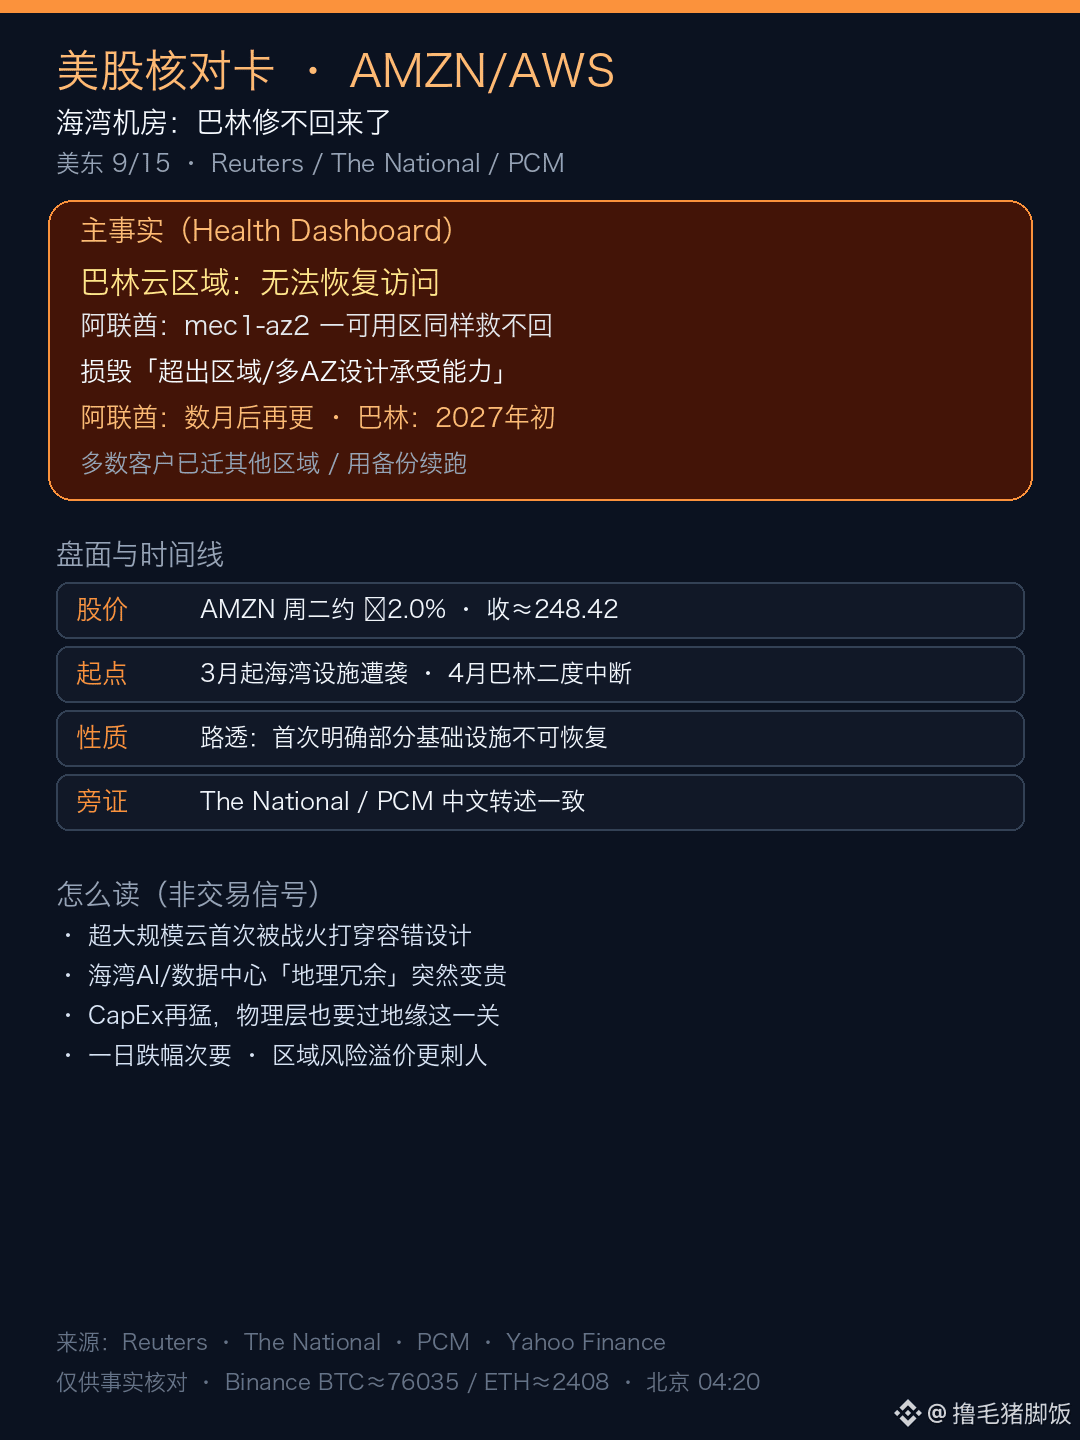
Amazon AWS признала это сама: в регионе Бахрейна уже ничего не вернуть.
Статус-апдейт, который Reuters сегодня увидело в эксклюзивном порядке, сформулирован довольно жестко: восстановить доступ к облачному региону в Бахрейне невозможно. В трёх доступных зонах в ОАЭ тоже есть одна (mec1-az2), которую так же не удастся спасти.
Оригинальная формулировка компании: разрушения в Бахрейне «превысили уровень, который сервисы, рассчитанные на работу в пределах региона и нескольких доступных зон, изначально должны были выдерживать».
Часть по ОАЭ компания обновит через несколько месяцев, а по Бахрейну ждать придётся до начала 2027 года.
В США на Восточном побережье во вторник акции AMZN просели примерно на 2%, и закрылись около 248.
Предпосылки не взяты с потолка: с марта по объектам в Персидском заливе был нанесён удар, и многие клиенты ещё тогда переехали; на этот раз спустя полгода это впервые сказано явно — часть данных уже безвозвратно потеряна.
Мне кажется, это куда более болезненно, чем однодневная просадка котировок. Супермасштабный облачный провайдер впервые был «пробит» военными действиями, преодолевшими заложенную отказоустойчивость. «Географическая избыточность» в AI-инфраструктуре в регионе внезапно стала стоить дороже.
Это не призыв шортить Amazon — это напоминание: как ни бей по CapEx, физический уровень всё равно должен пройти геополитическое испытание.
Дополнительное подтверждение (Binance, Пекин около 04:20): BTC≈76035 / ETH≈2408.
Источник: Reuters / The National / PCM
Не является инвестиционной рекомендацией, если будет изменение — обновлю.
#亚马逊 #AWS #美股 #Облачные_вычисления
3k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#CanMicrosoftDeliverOnAI
Просмотров: 177,909
1,414 обсуждают
2
#CanGoogleDefindItsCore
Просмотров: 89,723
1,015 обсуждают
3
#fomcотслеживание
Просмотров: 53,967
505 обсуждают
4
#ПротоколFOMC
Просмотров: 60,951
250 обсуждают
5
#FOMCWatch
Просмотров: 9.2M
28,681 обсуждают
6
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
Просмотров: 0
2 обсуждают
7
#USGovSellsFTXLinkedAnthropicSharesFor$627M
Просмотров: 194
18 обсуждают
8
#MoodysAssignsRLUSDA2LongTermDepositRating
Просмотров: 0
0 обсуждают
9
#SKHynixUnveils$45BShareholderReturns
Просмотров: 555
22 обсуждают
10
#OSMOPlansToBurn100MTokensFromCommunityPool
Просмотров: 6,876
224 обсуждают