

#asst
asst
Просмотров: 4,892
40 обсуждают
Популярные
Новые

🦈 $ASST ВЗЛЕТАЕТ ПОСЛЕ ПОКУПКИ 6,182 BTC — ДВИЖЕНИЕ КОРПОРАТИВНОГО КИТА! 📈
📊 Последняя покупка Strive — 6,182 BTC — увеличила её резерв до 43,000 BTC. С начала года он вырос на 470%, выведя компанию в высшую лигу публичных держателей биткоина. Агрессивное привлечение капитала через привилегированные акции SATS свидетельствует о растущей уверенности в BTC как в активе для баланса и перекликается с институциональным притоком ликвидности, за которым мы следим на рынке. 🌊 Этот приток не только усиливает влияние баланса спроса и предложения в блокчейне, но и формирует новый блок ордеров, который может стать трамплином для дальнейшего роста на крупной бирже. 💡
💬 Как, по-вашему, увеличение резервов Strive повлияет на общий нарратив о биткоине в корпоративном секторе? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #ASST #CorporateBitcoin #WhaleMove #Treasury #Crypto
🦈 🔥
5

·
--
🦈 $ASST СКУПИЛА 6 182 BTC, УВЕЛИЧИВ КАЗНАЧЕЙСКИЕ РЕЗЕРВЫ ДО 43 000! 🚀
📊 Strive пополнила баланс ещё на 6 182 BTC, увеличив свои запасы до 43 000 BTC — рост на 470% с начала года. Этот крупный шаг укрепляет позиции $ASST среди ведущих публичных компаний, хранящих биткоин в казначействе: впереди только Strategy, Metaplanet и Twenty One Capital. 🐋 Новая покупка была профинансирована за счёт бессрочных привилегированных акций SATS — инструмента привлечения капитала, созданного для дальнейшего накопления криптоактивов.
💰 Умные деньги переписывают правила корпоративной игры: специализированные механизмы финансирования, агрессивный выкуп акций и неустанная охота за ликвидностью в блокчейне. Рыночный пульс набирает силу, и каждый новый блок укрепляет долгосрочный ров BTC. 💬 Как вы управляете своими вложениями, пока публичные компании удваивают ставки на биткоин? 👇
⚠️ Не является финансовой рекомендацией. Всегда учитывайте риски. 🛡️
🏷️ #ASST #WhaleMove #BitcoinTreasury #Crypto
🔥 💎
11

·
--
Проверено
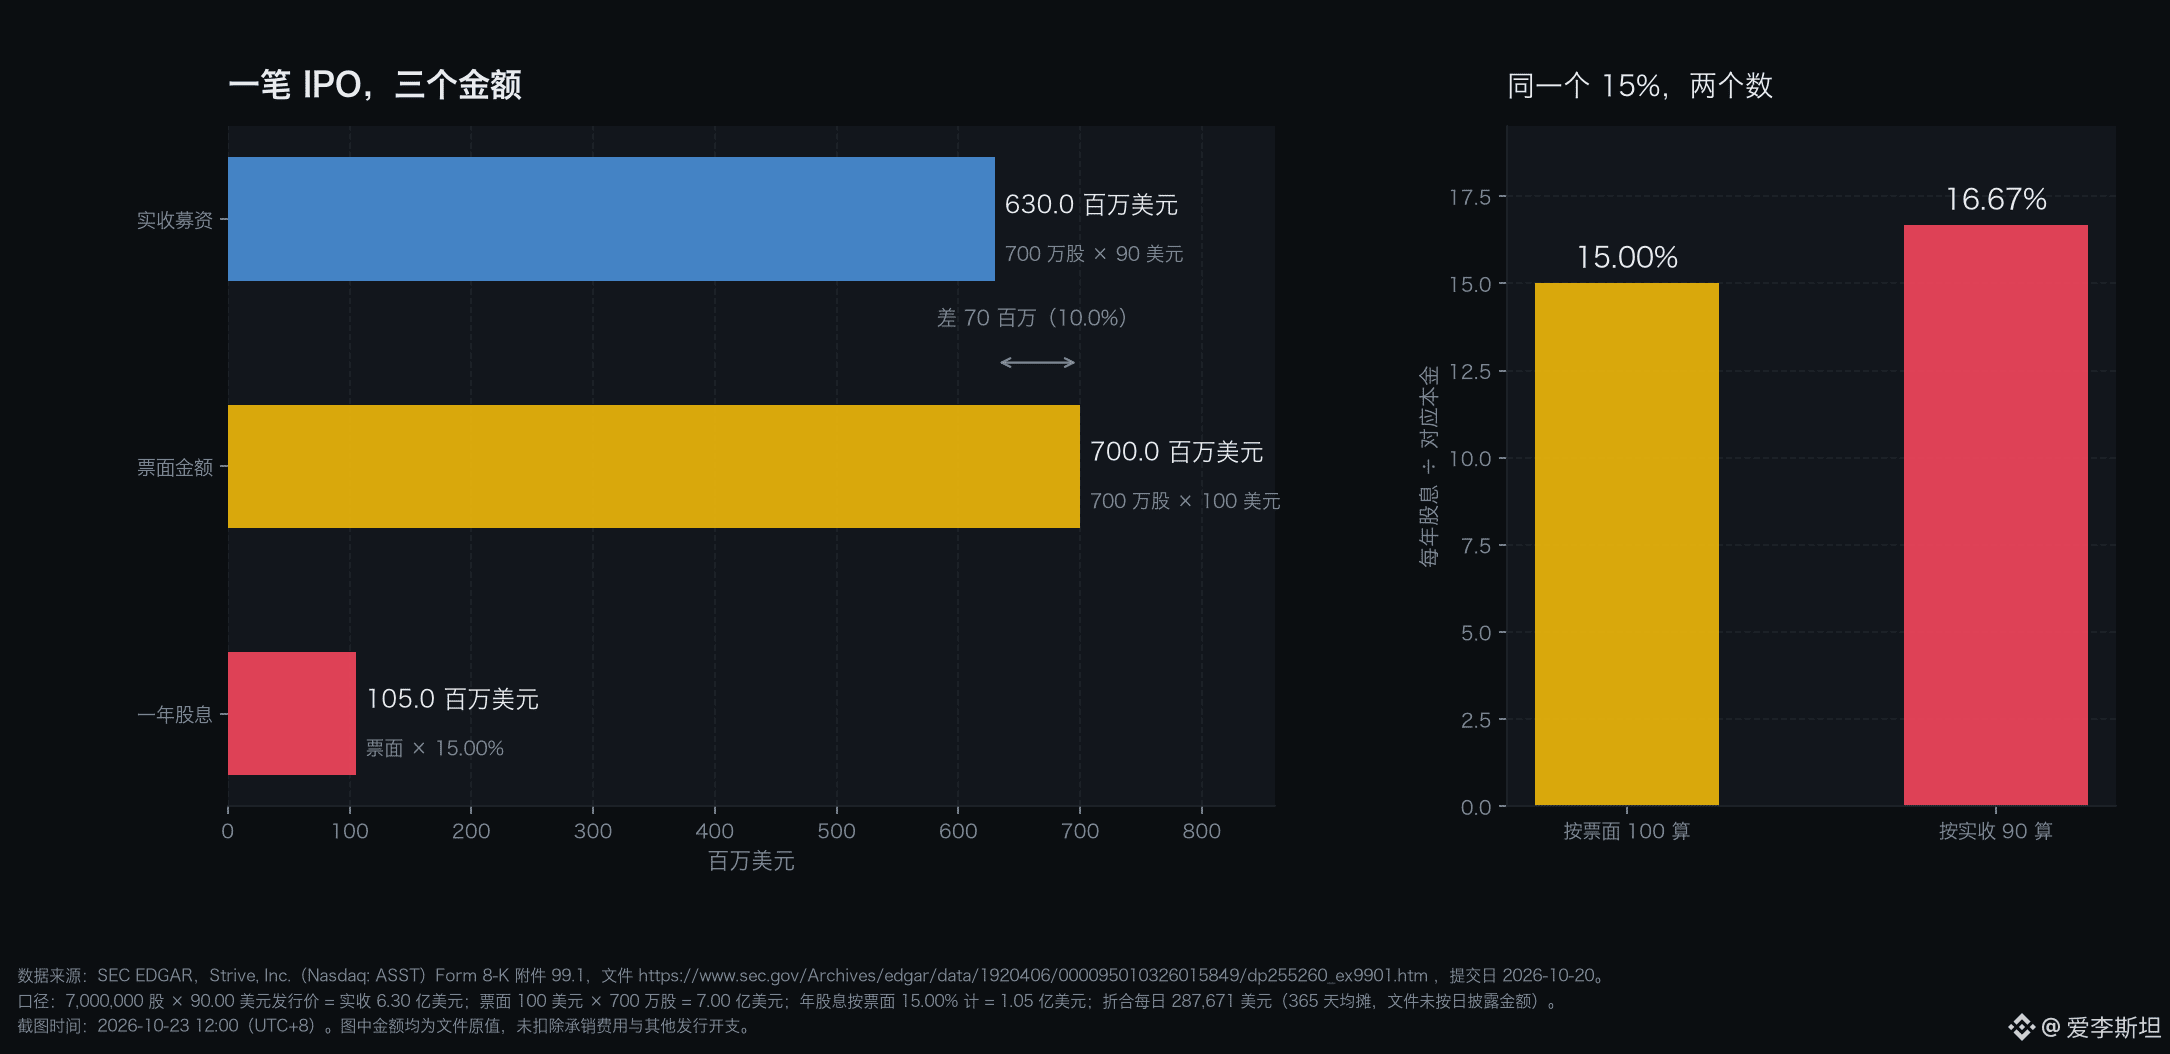
IPO принесло $630 млн, а выплаты рассчитываются от номинала в $700 млн — на 15% больше
Три столбца на графике — три суммы в рамках одного привлечения. Все данные взяты из приложения 99.1 к форме 8-K, которую Strive (Nasdaq: ASST) подала 20 октября 2026 года. 7 000 000 акций по $90 за штуку — фактически получено $630 млн. Те же акции по номиналу $100 дают $700 млн. 15,00% от номинала — $105 млн в год. Вот и все три цифры.
Всё просто. Цена размещения — $90, номинал — $100, разница — $10. Дивиденды рассчитываются от номинала. Поэтому фактическая годовая стоимость привлечения средств — $105 млн, делённые на $630 млн, то есть 16,67%, а не 15,00%, указанные в заголовке пресс-релиза. Разница — 1,67 процентного пункта. Если бы выплачивали 15% от фактически полученной суммы, за год вышло бы $94,5 млн; если от номинала — $105 млн. Лишние $10,5 млн — это годовая цена скидки в 10%. Недёшево. Совсем.
Многие думают, что 15% по привилегированным акциям — это «15% годовых заёмных денег»: сколько занял, столько и платишь. Но этот процент рассчитывается от номинала и не зависит от того, сколько компания получила на самом деле. Чем ниже цена размещения, тем выше фактическая стоимость. С облигациями то же самое, только по привилегированным акциям это называется не процентами, а дивидендами.
Три столбца соответствуют трём отчётам. Синий — деньги, полученные компанией, они отражаются в отчёте о движении денежных средств. Жёлтый — сумма, признанная в учёте и отражённая в балансе. Красный — сумма к выплате за год, она проходит через отчёт о прибылях и убытках. Если использовать для расчёта доходности разные столбцы, выводы будут различаться на 1,67 процентного пункта, а сумма основного капитала — на $70 млн. Вот почему у одного привлечения средств может быть три разных «размера».
В документе есть несколько деталей, которые стоит запомнить. Дивиденды кумулятивные и начисляются из расчёта 15,00% годовых от номинала в $100. Даты объявления дивидендов приходятся на каждый рабочий день; первая дата выплаты назначена на 9 ноября 2026 года, и первая выплата включит сумму, накопившуюся с даты закрытия сделки. В пересчёте на день для 7 000 000 акций это $287 671, или $0,0411 на акцию в день. Компания особо подчёркивает: долга нет, срока погашения нет — есть только одно обязательство: дивиденды. Дословно, по словам директора по рискам: «У нас нет никаких долгов и никаких сроков погашения».
Нужно прояснить и очередность требований. Это легко упустить. В пресс-релизе сказано, что SATS добавляет слой субординированного капитала для SATA, требования SATA имеют приоритет. На одном и том же балансе биткоин-активов размещены два инструмента с доходностью: один ориентирован на стабильность цены, другой — на стабильность дохода. Очередность у них неравная. При этом в документе о структуре просто приводится вывод: порядок погашения и ограничительные условия не раскрыты. Ни слова.
Немного о компании. Strive рассматривает биткоин как пороговую доходность для распределения капитала. Её дочерняя компания Strive Asset Management — зарегистрированный в SEC инвестиционный консультант; это размещение проведено по регистрации S-3. Иными словами, выплаты дивидендов по SATS в конечном счёте должны обеспечиваться этим балансом биткоин-активов.
Есть три вывода, к которым нельзя переходить без оговорок. В документе сказано, что дивиденды выплачиваются «когда, как и если будут объявлены»; решение принимает совет директоров. Это не долг, который обязательно нужно погасить в установленный срок, поэтому оценивать по нему вероятность дефолта так же, как по купону, некорректно. $630 млн — сумма до вычета комиссий андеррайтеров и прочих расходов на размещение; чистая сумма будет меньше, а фактическая стоимость привлечения средств — ещё выше. Приложение — это пресс-релиз, а не финансовая отчётность. Объём уже выпущенных SATS и SATA и общее количество акций не раскрыты, поэтому по одному этому документу невозможно рассчитать совокупный левередж. Обе бумаги бессрочные, срока погашения у них нет: деньги не исчезнут из баланса, а начисления будут продолжаться. Общий номинал этих двух выпусков в документе и вовсе не указан.
Есть ещё один момент, которого я действительно не знаю: почему акции размещены по $90, то есть на 10% ниже номинала в $100. В документе нигде не объясняется причина такой цены и не указано конкретное назначение привлечённых средств — упомянуто лишь «предполагаемое использование». Скидка могла быть следствием того, что рынок требует более высокой доходности по бессрочным привилегированным акциям; возможно, цену снизили после увеличения объёма размещения. Объяснить её можно обоими вариантами. Но в документе нет никаких подтверждений. Разобраться невозможно. Отмечаю как неподтверждённое.
Следующий пункт для проверки вполне конкретный, и ждать финансовой отчётности не нужно. 9 ноября, в дату первой выплаты дивидендов, стоит проверить две вещи: действительно ли они объявляются в каждый рабочий день и составляет ли сумма на акцию примерно $0,0411. Если сумма заметно отличается, значит, правила объявления не такие, как я понял из документа. Если дивиденды вообще не объявят, то 16,67% останутся лишь бумажной стоимостью. Эту проверку можно провести за неделю.
Источники:
https://www.sec.gov/Archives/edgar/data/1920406/000095010326015849/dp255260_ex9901.htm
https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001920406&type=8-K
$ASST $SATS #ASST #优先股 #SEC文件 #Разборотчётностивграфиках
629
·
--
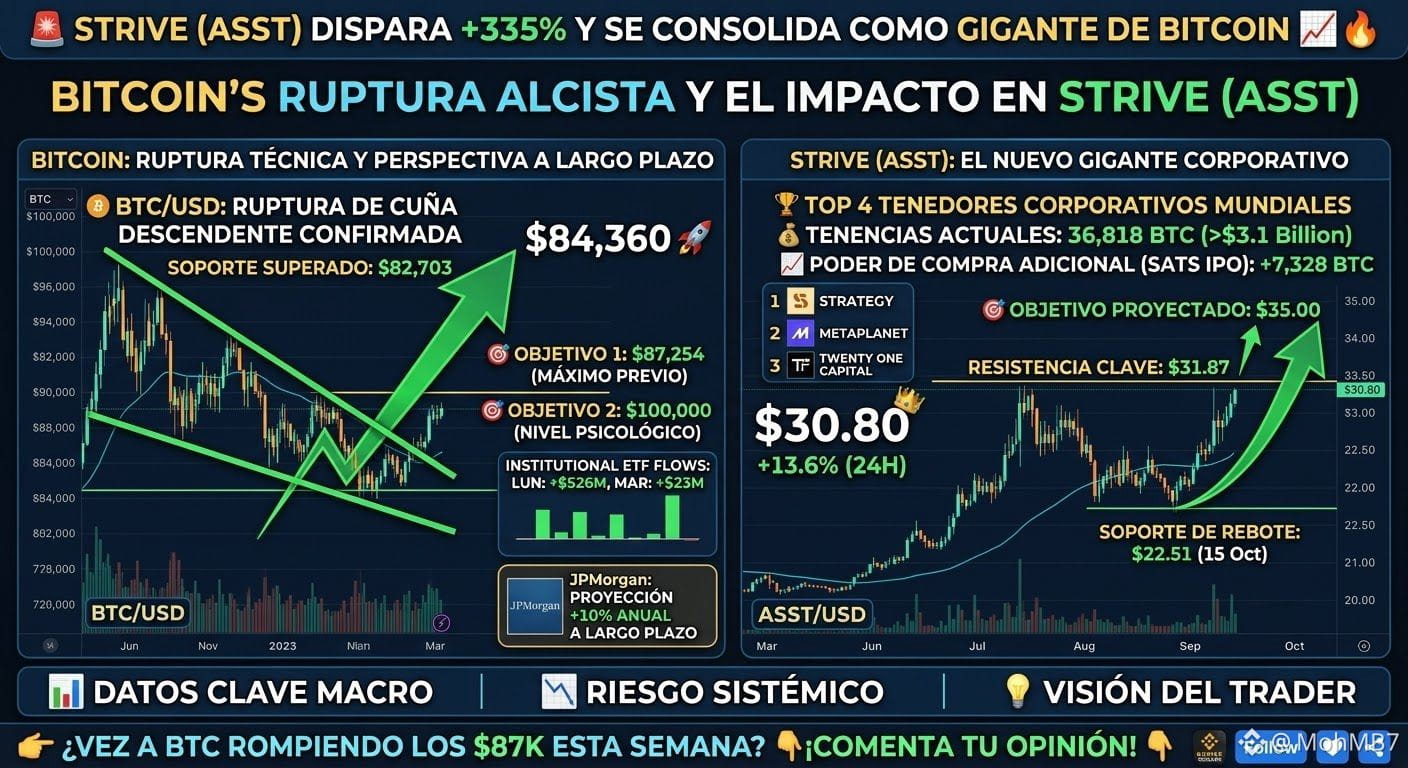
🚀 Акции Strive (ASST) взлетели на +335%, закрепив за компанией статус гиганта корпоративного мира Bitcoin: следующая остановка — $100K? 📈🔥
Акции Strive (ASST) снова резко пошли вверх (+13.6%) на фоне уверенного восстановления Bitcoin ($84,360 USD) и масштабного накопления со стороны институциональных инвесторов.
Предлагаем полный обзор рынка для вашего анализа:
📊 Главные новости
🏢 Strive вошла в мировой топ-4: Компания, связанная с Вивеком Рамасвами, владеет 36,818 BTC (на сумму более $3.1 миллиардов долларов), став 4-м крупнейшим корпоративным держателем Bitcoin в мире (после Strategy, Metaplanet и Twenty One Capital).
💰 Запущена программа покупок: После IPO привилегированного актива SATS у компании есть средства, чтобы добавить в свою казну еще 7,328 BTC.
🏛️ JPMorgan прогнозирует рост на +10% в год: JPMorgan Asset Management заявила, что в долгосрочной перспективе Bitcoin превзойдет золото, акции и облигации, обеспечивая прогнозируемую среднегодовую доходность в 10%.
📥 Институциональные потоки в плюсе: Спотовые ETF в США привлекли $526M в понедельник и $23M во вторник, продолжив положительную тенденцию: приток составил $3.5B в августе и $2.6B в сентябре.
📈 Технический анализ и ключевые уровни
🪙 Bitcoin ($BTC):
Пробой подтвержден: BTC пробил вверх фигуру нисходящего клина и преодолел критическое сопротивление на уровне $82,703 USD, удержавшись выше индикатора Supertrend.
Цель 1: $87,254 USD (предыдущий максимум).
Цель 2 (психологическая): $100,000 USD (это увеличило бы стоимость запасов Strive до $3.6B).
📊 Strive ($ASST):
Акции уверенно отскочили от минимума $22.51 (15 октября) и поднялись до $30.80 USD; RSI остается сильным — 63.
Если цена пробьет сопротивление на уровне $31.87 USD, ожидается дальнейший рост вплоть до $35.00 USD.
💡 Вывод: Институциональный спрос и технический пробой фигуры клина возвращают крипторынку бычий импульс.
Как думаете, пробьет ли Bitcoin отметку $87K уже на этой неделе или перед движением к $100K мы увидим консолидацию? Поделитесь мнением в комментариях! 👇💬$BTC #binance #ASST #CryptoNews
🚀 Акции Strive (ASST) взлетели на +335%, закрепив за компанией статус гиганта корпоративного мира Bitcoin: следующая остановка — $100K? 📈🔥
Акции Strive (ASST) снова резко пошли вверх (+13.6%) на фоне уверенного восстановления Bitcoin ($84,360 USD) и масштабного накопления со стороны институциональных инвесторов.
Предлагаем полный обзор рынка для вашего анализа:
📊 Главные новости
🏢 Strive вошла в мировой топ-4: Компания, связанная с Вивеком Рамасвами, владеет 36,818 BTC (на сумму более $3.1 миллиардов долларов), став 4-м крупнейшим корпоративным держателем Bitcoin в мире (после Strategy, Metaplanet и Twenty One Capital).
💰 Запущена программа покупок: После IPO привилегированного актива SATS у компании есть средства, чтобы добавить в свою казну еще 7,328 BTC.
🏛️ JPMorgan прогнозирует рост на +10% в год: JPMorgan Asset Management заявила, что в долгосрочной перспективе Bitcoin превзойдет золото, акции и облигации, обеспечивая прогнозируемую среднегодовую доходность в 10%.
📥 Институциональные потоки в плюсе: Спотовые ETF в США привлекли $526M в понедельник и $23M во вторник, продолжив положительную тенденцию: приток составил $3.5B в августе и $2.6B в сентябре.
📈 Технический анализ и ключевые уровни
🪙 Bitcoin ($BTC ):
Пробой подтвержден: BTC пробил вверх фигуру нисходящего клина и преодолел критическое сопротивление на уровне $82,703 USD, удержавшись выше индикатора Supertrend.
Цель 1: $87,254 USD (предыдущий максимум).
Цель 2 (психологическая): $100,000 USD (это увеличило бы стоимость запасов Strive до $3.6B).
📊 Strive ($ASST):
Акции уверенно отскочили от минимума $22.51 (15 октября) и поднялись до $30.80 USD; RSI остается сильным — 63.
Если цена пробьет сопротивление на уровне $31.87 USD, ожидается дальнейший рост вплоть до $35.00 USD.
💡 Вывод: Институциональный спрос и технический пробой фигуры клина возвращают крипторынку бычий импульс.
Как думаете, пробьет ли Bitcoin отметку $87K уже на этой неделе или перед движением к $100K мы увидим консолидацию? Поделитесь мнением в комментариях! 👇💬$BTC #binance #ASST #CryptoNews
54
·
--
🚨 ТОЛЬКО ЧТО: ПРИВИЛЕГИРОВАННЫЕ АКЦИИ STRIVE НАТОРГОВАЛИ НА $89 МИЛЛИОНОВ В ПЕРВЫЙ ДЕНЬ! 🤯🔥 $JCT
💰 В ходе IPO привлечено $630 МИЛЛИОНОВ!
📈 Сообщается о годовой дивидендной доходности 15%!
₿ Больше капитала — возможно, БОЛЬШЕ биткоинов в корпоративном резерве $ASST! $DOOD
🐂 STRIVE РАСШИРЯЕТ СВОЮ БИТКОИН-СТРАТЕГИЮ! $IOST
🔥 Станет ли $ASST крупным игроком на рынке корпоративных биткоин-резервов?
#Bitcoin #BTC #ASST #Crypto
249

#StriveПокупает3311BTCЗа$280M
🚨 СРОЧНАЯ НОВОСТЬ: STRIVE ПОКУПАЕТ 3 311 BTC ЗА 280 МЛН ДОЛЛАРОВ! 🟠
💰 По сообщениям, Strive приобрела 3 311 биткоинов (BTC) примерно за 280 млн долларов, увеличив свой корпоративный резерв биткоинов до 32 773 BTC. Средняя цена покупки составила около 84 500 долларов за биткоин с учётом комиссий. <Link url="https://www.theblock.co/news/business/2026-10-13-strive-buys-3311-bitcoin-280-million-largest-acquisition-since-january-418430" title="Source: The Block"/>
📈 Главное:
🔸 Приобретено биткоинов: 3 311 BTC
🔸 Заявленная сумма покупки: 280 млн долларов
🔸 Общий объём резервов: 32 773 BTC
🔸 Тикер компании: $ASST
🔥 Последний шаг Strive подчёркивает, что интерес компаний к биткоину сохраняется, несмотря на волатильность рынка.
💬 Что вы думаете? Последуют ли другие компании примеру Strive и начнут накапливать биткоин?
#Bitcoin #BTC #НовостиКриптовалют #Strive #Крипторынок #РезервБиткоина #ASST
10
·
--
Strive за неделю купила биткойнов больше, чем Strategy?
Strive Inc. (ASST) на прошлой неделе вбухала 50 миллионов долларов в 759 BTC, средняя цена 65,850 долларов, общий портфель вырос до 19,864 BTC. За это же время Strategy купила всего 520 монет — объем покупок Strive за неделю редкий случай, когда он превысил этого «биткойн-хранилища» гиганта. Но не стоит радоваться, у Strategy всё еще на руках 847K монет, разница все равно колоссальная. Strive продолжает финансировать свой баланс через привилегированные акции SATA, цель — 4.2 миллиарда долларов на размещение, но сейчас цена BTC примерно 62K, что ниже их средней стоимости, так что они в просадке. Уровень страха на рынке сейчас 23, в этой волне откатов компании продолжают увеличивать свои позиции, как думаешь, это вера или ставка? #BTC #ASST
#BTC #ASST
181

Стремиться стать 5-й по величине компанией по биткоин-казначейству после покупки 1.800 BTC
• Strive (ASST) дополнительно покупает 1.800 BTC, становясь компанией с 5-м по величине биткоин-казначейством.
• TD Cowen прогнозирует, что ASST завершит 2026 год с 27.156 BTC, увеличив показатель почти на 4.300 BTC по сравнению с предыдущим прогнозом.
• Эта информация представлена на фоне того, что TD Cowen повышает целевую цену по ASST.
#BinanceSquare #CryptoNews #ASST #BTC
$asst $btc
#vlikevn Titanbot
Источник: The Block
109
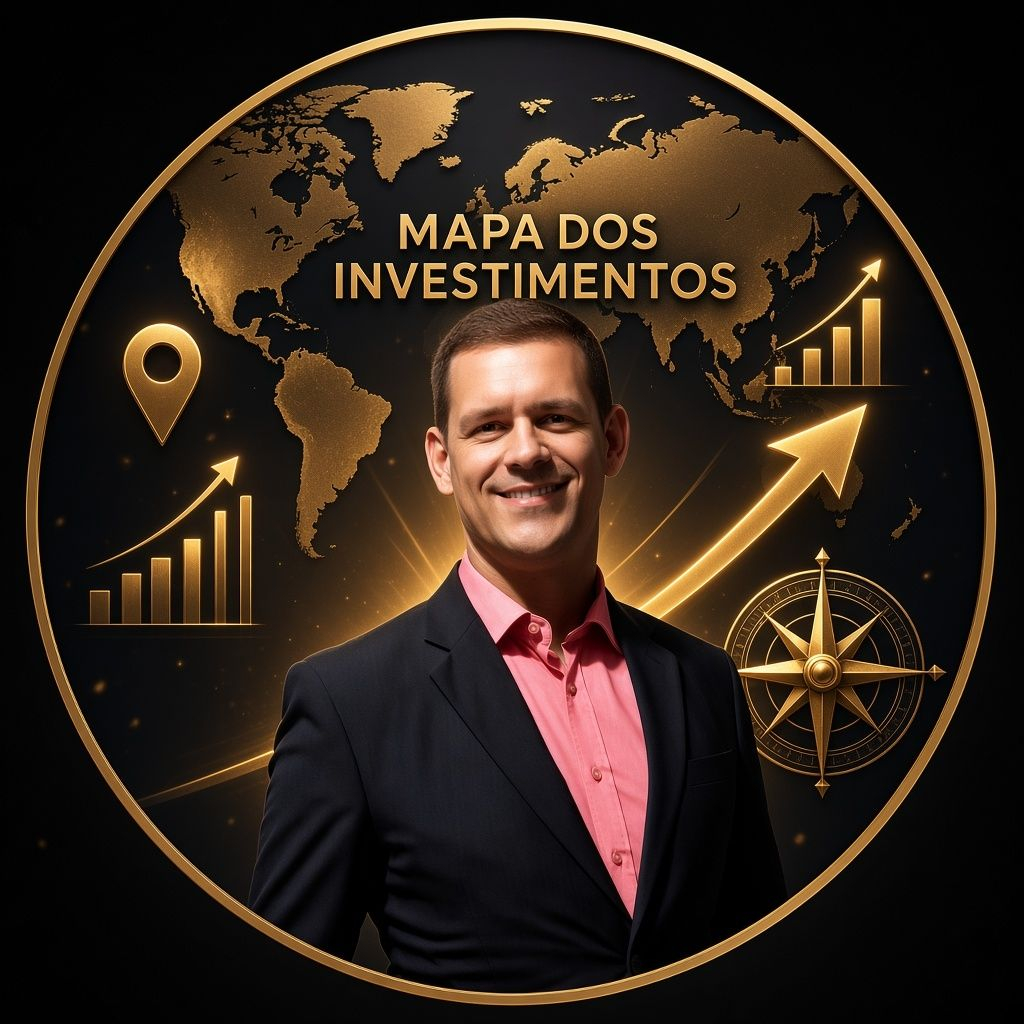
Стремление расширило свою корпоративную казну, купив еще 469 биткоинов и достигнув отметки в 25 тысяч накопленных BTC.
Покупка была совершена по средней цене US$ 77.954 за единицу. При текущем курсе актива общая стоимость, хранящаяся компанией, уже составляет почти US$ 2 миллиарда.
С таким объемом Strive занимает пятое место среди публичных компаний с крупнейшими резервами биткоинов — уступая лишь Strategy, Twenty One, Metaplanet и MARA.
Отдельного внимания заслуживает то, как была профинансирована покупка. По словам CEO Мэтта Коула, весь капитал поступил от продажи SATA — бессрочной привилегированной акции, выпущенной самой компанией. То есть: никакого долга, никакого маржин-колла, а биткоины из казначейства нигде не выступают в качестве обеспечения.
Реакция рынка была незамедлительной: акции Strive на Nasdaq (тикер ASST) выросли более чем на 6% после объявления.
#ASST #bitcoin #criptonews #Strive #TesourariaCorporativa
BTC-1,50%
ASSTUS-2,77%
104
·
--
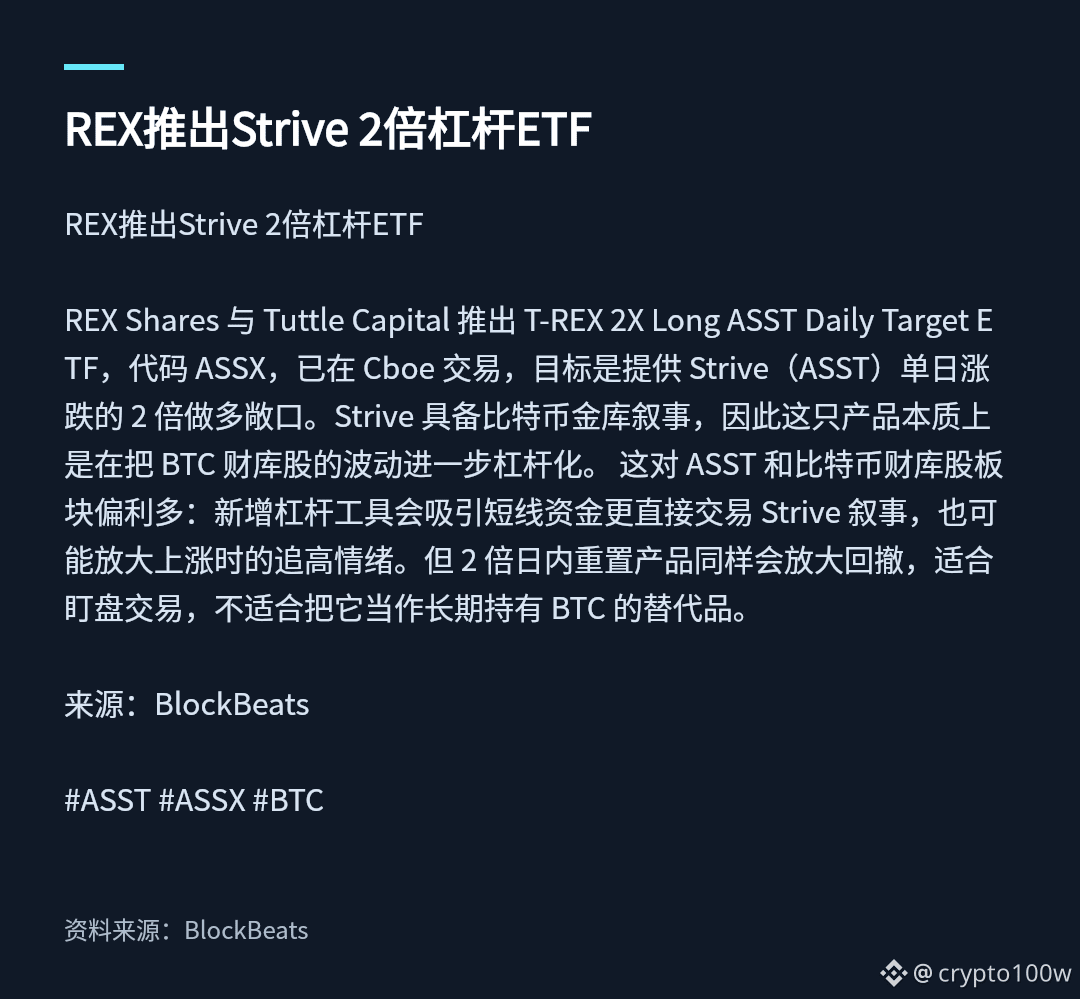
REX выпускает ETF с 2-кратным плечом Strive
REX Shares вместе с Tuttle Capital запустили T-REX 2X Long ASST Daily Target ETF с тикером ASSX, который уже торгуется на Cboe. Цель — предоставить 2-кратную длинную экспозицию на дневные (день к дню) колебания Strive (ASST). У Strive есть нарратив про биткоиновые казначейские активы, поэтому по сути этот продукт еще больше усиливает волатильность «акций BTC-казны». Это в целом в пользу ASST и сектора акций, связанных с биткоиновой казной: новый инструмент с плечом привлечет спекулятивный краткосрочный капитал, чтобы напрямую торговать нарративом Strive, а также может усилить погоню за ростом во время ралли. Но продукт с ежедневным сбросом плеча также усиливает и просадки — он подходит для торговли с постоянным мониторингом, а не как замена для долгосрочного удержания BTC.
Источник: BlockBeats
#ASST #ASSX #BTC
Изображение 1: REX выпускает Strive 2-кратный плечевой ETF · Основные пункты новостей
Источник изображения: https://www.theblockbeats.info/flash/367844
BTC-1,50%
ASSTUS-2,77%
324

·
--
Майкл Сейлор, похоже, только что выделил следующий этап эволюции Биткойна на глобальных капитальных рынках.
"Самая интересная история о Биткойне сейчас — это рост $SATA на кредитных рынках и восприятие $ASST на рынках акционерного капитала." Майкл Сейлор
Это выходит далеко за границы старой нарративы о казначействе BTC.
Биткойн начинает углубляться в финансовую инфраструктуру через структуры, приносящие доход, предпочтительные акции и интеграцию с капитальными рынками.
$SATA появляется как связанный с Биткойном кредитный инструмент, в то время как $ASST все больше рассматривается как акционерное средство для экспозиции к Биткойну. Вместе они отражают переход от простого хранения BTC → к созданию целого капитального слоя, нативного для Биткойна.
Рынок начинает ценить Биткойн не только как актив, но и как залог, инфраструктуру баланса и финансовый левередж для следующего поколения формирования капитала.$ZEC $PEPE $SUI
#Bitcoin #SATA #ASST
4
367

Проверено
✅ОГРОМНО! 👀
$2,9 млрд: Strive приобрела 6 182 биткоина на сумму $510 млн
Теперь ей принадлежит 43 000 BTC
Объём денежных средств вырос с $188 млн до $555 млн
$ASST
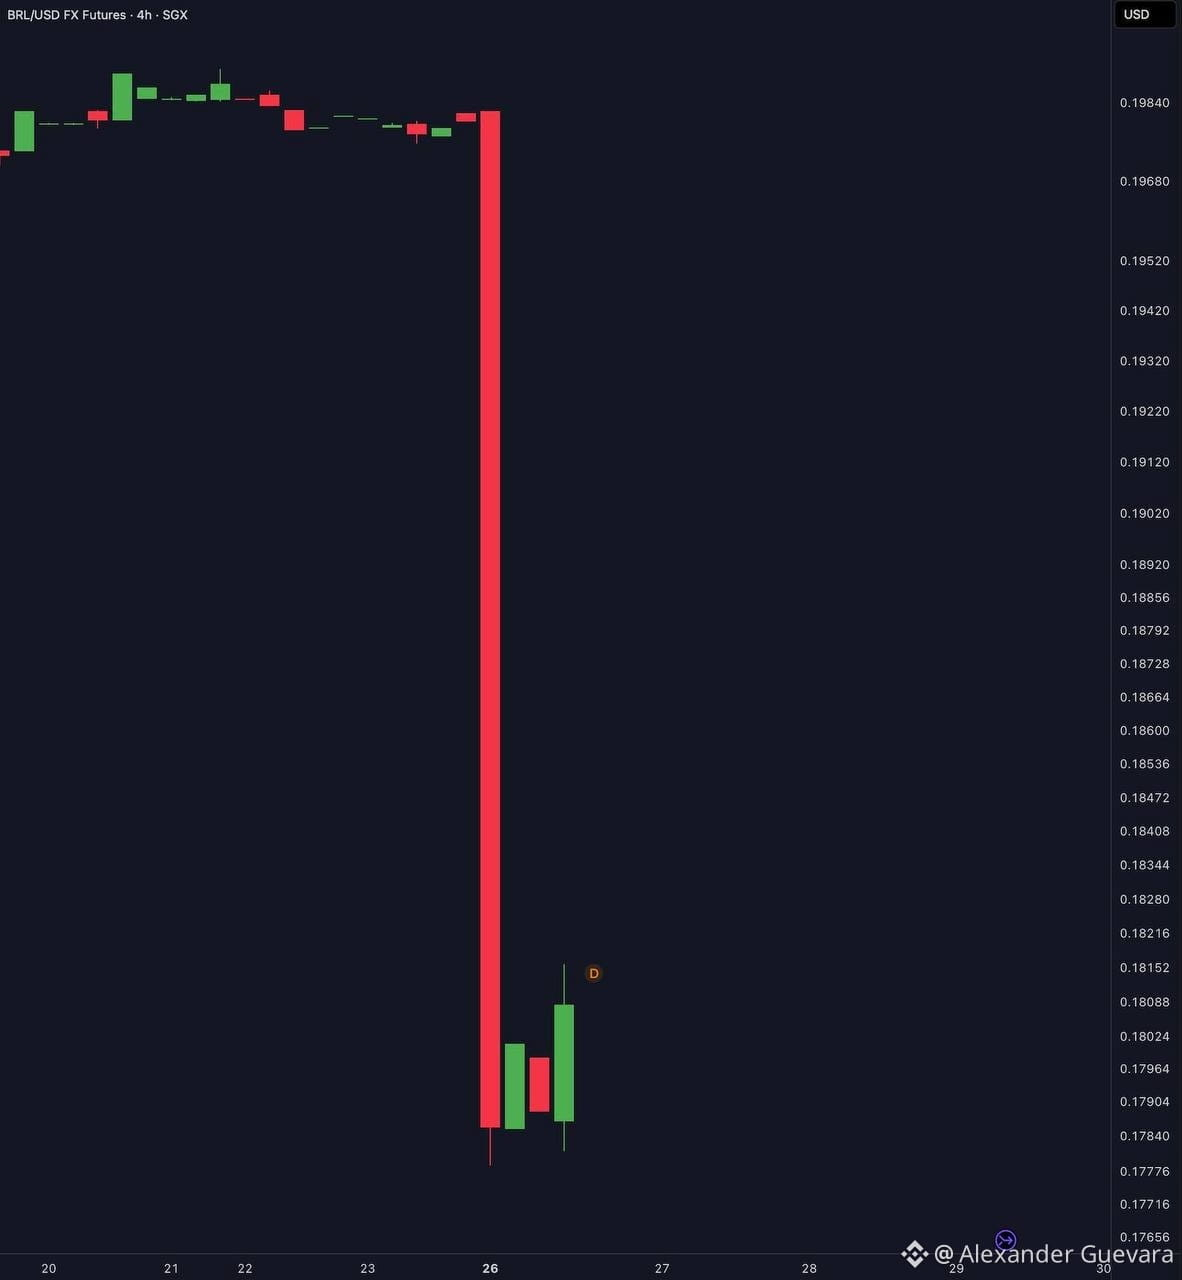
✅Нет, это НЕ «рагпул» на крипторынке.
Это национальная валюта Бразилии — бразильский реал.
Сегодня она упала более чем на 10%.
#brasil #BTC #bitcoin #real #ASST $BTC
{future}(USDBRLUSDT)
✅ОГРОМНО! 👀
$2,9 млрд: Strive приобрела 6 182 биткоина на сумму $510 млн
Теперь ей принадлежит 43 000 BTC
Объём денежных средств вырос с $188 млн до $555 млн
$ASST
✅Нет, это НЕ «рагпул» на крипторынке.
Это национальная валюта Бразилии — бразильский реал.
Сегодня она упала более чем на 10%.
#brasil #BTC #bitcoin #real #ASST $BTC
2
5.2k

·
--
🚨 **Корпоративные #bitcoin #strategy : Strategy и Strive ежедневно балансируют между стратегией и выплатой дивидендов!** 🚨
📊 **Проверка реальностью:**
Корпоративная аналитика по состоянию на 25 октября 2026 года подтверждает, что гиганты Bitcoin-казначейств Strategy (#MSTR ) и Strive (#ASST ) применяют сложные механизмы управления ликвидностью. Обе компании наращивают свои внушительные резервы #BTC , одновременно обслуживая значительные обязательства по выплате дивидендов по привилегированным акциям, номинированным в долларах (12% для STRC и 15% для SATS).
⚠️ **Как это работает:**
Чтобы сохранить капитал и защитить совокупное казначейство объёмом почти 900 000 BTC, обе компании создали специальные денежные резервы. У Strategy более $3,7 млрд ликвидных средств в фиатной валюте, а Strive зарезервировала первоначальные $157,5 млн на выплату дивидендов, обеспечив до 2 лет непрерывных ежедневных выплат без продажи ни одного сатоши.
💡 **Вердикт «умных денег»:** Такая институциональная стратегия структурирования долга и капитала полностью устраняет риск принудительной ликвидации активов во время рыночных спадов. Отделяя обязательства в фиатной валюте от цифровых активов, не приносящих дохода, эти крупные держатели создают прочную структурную основу для корпоративного накопления Bitcoin.
🎯 **Связанные активы:** $BTC
{spot}(BTCUSDT)
| $MSTRB
{spot}(MSTRBUSDT)
| $ASST.US
{stock_us}(ASST.US)
🚨 **Корпоративные #bitcoin #strategy : Strategy и Strive ежедневно балансируют между стратегией и выплатой дивидендов!** 🚨
📊 **Проверка реальностью:**
Корпоративная аналитика по состоянию на 25 октября 2026 года подтверждает, что гиганты Bitcoin-казначейств Strategy (#MSTR ) и Strive (#ASST ) применяют сложные механизмы управления ликвидностью. Обе компании наращивают свои внушительные резервы #BTC , одновременно обслуживая значительные обязательства по выплате дивидендов по привилегированным акциям, номинированным в долларах (12% для STRC и 15% для SATS).
⚠️ **Как это работает:**
Чтобы сохранить капитал и защитить совокупное казначейство объёмом почти 900 000 BTC, обе компании создали специальные денежные резервы. У Strategy более $3,7 млрд ликвидных средств в фиатной валюте, а Strive зарезервировала первоначальные $157,5 млн на выплату дивидендов, обеспечив до 2 лет непрерывных ежедневных выплат без продажи ни одного сатоши.
💡 **Вердикт «умных денег»:** Такая институциональная стратегия структурирования долга и капитала полностью устраняет риск принудительной ликвидации активов во время рыночных спадов. Отделяя обязательства в фиатной валюте от цифровых активов, не приносящих дохода, эти крупные держатели создают прочную структурную основу для корпоративного накопления Bitcoin.
🎯 **Связанные активы:** $BTC
| $MSTRB
| $ASST.US

Good luck 🍀
От OnionSam
Osama Al-Muntasir:
tanks
2
5
151

·
--
Strive увеличила запасы на 3311 $BTC за неделю: всего 32773, примерно в 13 раз больше покупок, чем у Strategy за тот же периодЗа ту же неделю Strategy (MSTR) купила 250 $BTC, а связанная с Вивеком Рамасвами компания Strive (Nasdaq: ASST) — 3311.
Это не битва лозунгов, а цифры из формы SEC 8-K.
CEO Мэтт Коул 13 октября сообщил в X: за прошлую неделю (10/5–10/9) купили 3311 $BTC по средней цене около $84500 (с учетом комиссий), увеличив общий объем активов до 32773 монет; по цене закрытия 9 октября — около $82300 — их рыночная стоимость составляет примерно $2.7B. За тот же период также были исполнены варранты примерно на $208M, а оставшиеся около 15,3 млн варрантов истекали в тот же день в 17:00 по восточному времени США. Минимальная цена размещения привилегированных акций SATA в $100 также была закреплена в документах корпоративного управления, став жестким ограничением.
Strive увеличила запасы на 3311 $BTC за неделю: всего 32773, примерно в 13 раз больше покупок, чем у Strategy за тот же период
За ту же неделю Strategy (MSTR) купила 250 $BTC , а связанная с Вивеком Рамасвами компания Strive (Nasdaq: ASST) — 3311.
Это не битва лозунгов, а цифры из формы SEC 8-K.
CEO Мэтт Коул 13 октября сообщил в X: за прошлую неделю (10/5–10/9) купили 3311 $BTC по средней цене около $84500 (с учетом комиссий), увеличив общий объем активов до 32773 монет; по цене закрытия 9 октября — около $82300 — их рыночная стоимость составляет примерно $2.7B. За тот же период также были исполнены варранты примерно на $208M, а оставшиеся около 15,3 млн варрантов истекали в тот же день в 17:00 по восточному времени США. Минимальная цена размещения привилегированных акций SATA в $100 также была закреплена в документах корпоративного управления, став жестким ограничением.
88
·
--
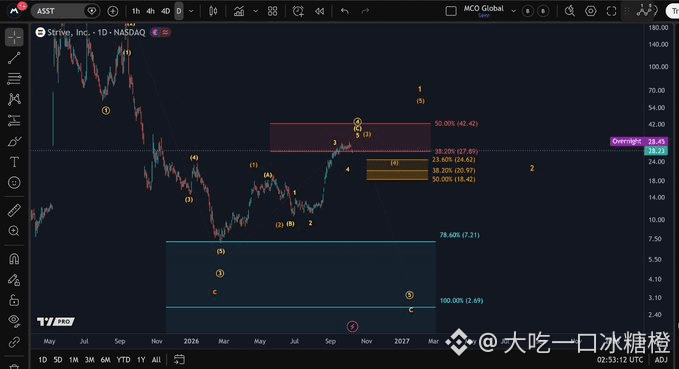
#ASST : Текущий восходящий тренд, возможно, близок к завершению. Далее должна сформироваться коррекция в виде 4-й волны, чтобы точнее определить дальнейшее направление движения.
#ASST : Текущий восходящий тренд, возможно, близок к завершению. Далее должна сформироваться коррекция в виде 4-й волны, чтобы точнее определить дальнейшее направление движения.
12
Статья
🚨 БОЛЬШАЯ СТАВКА МАЙКЛА СЕЙЛОРА НА БИТКОИН-КРЕДИТ: ПОЧЕМУ $MSTR И $ASST МОГУТ ОКАЗАТЬСЯ НЕ НАСТОЯЩИМИ КОНКУРЕНТАМИСтатус рынка: 🟡 СМЕШАННЫЙ
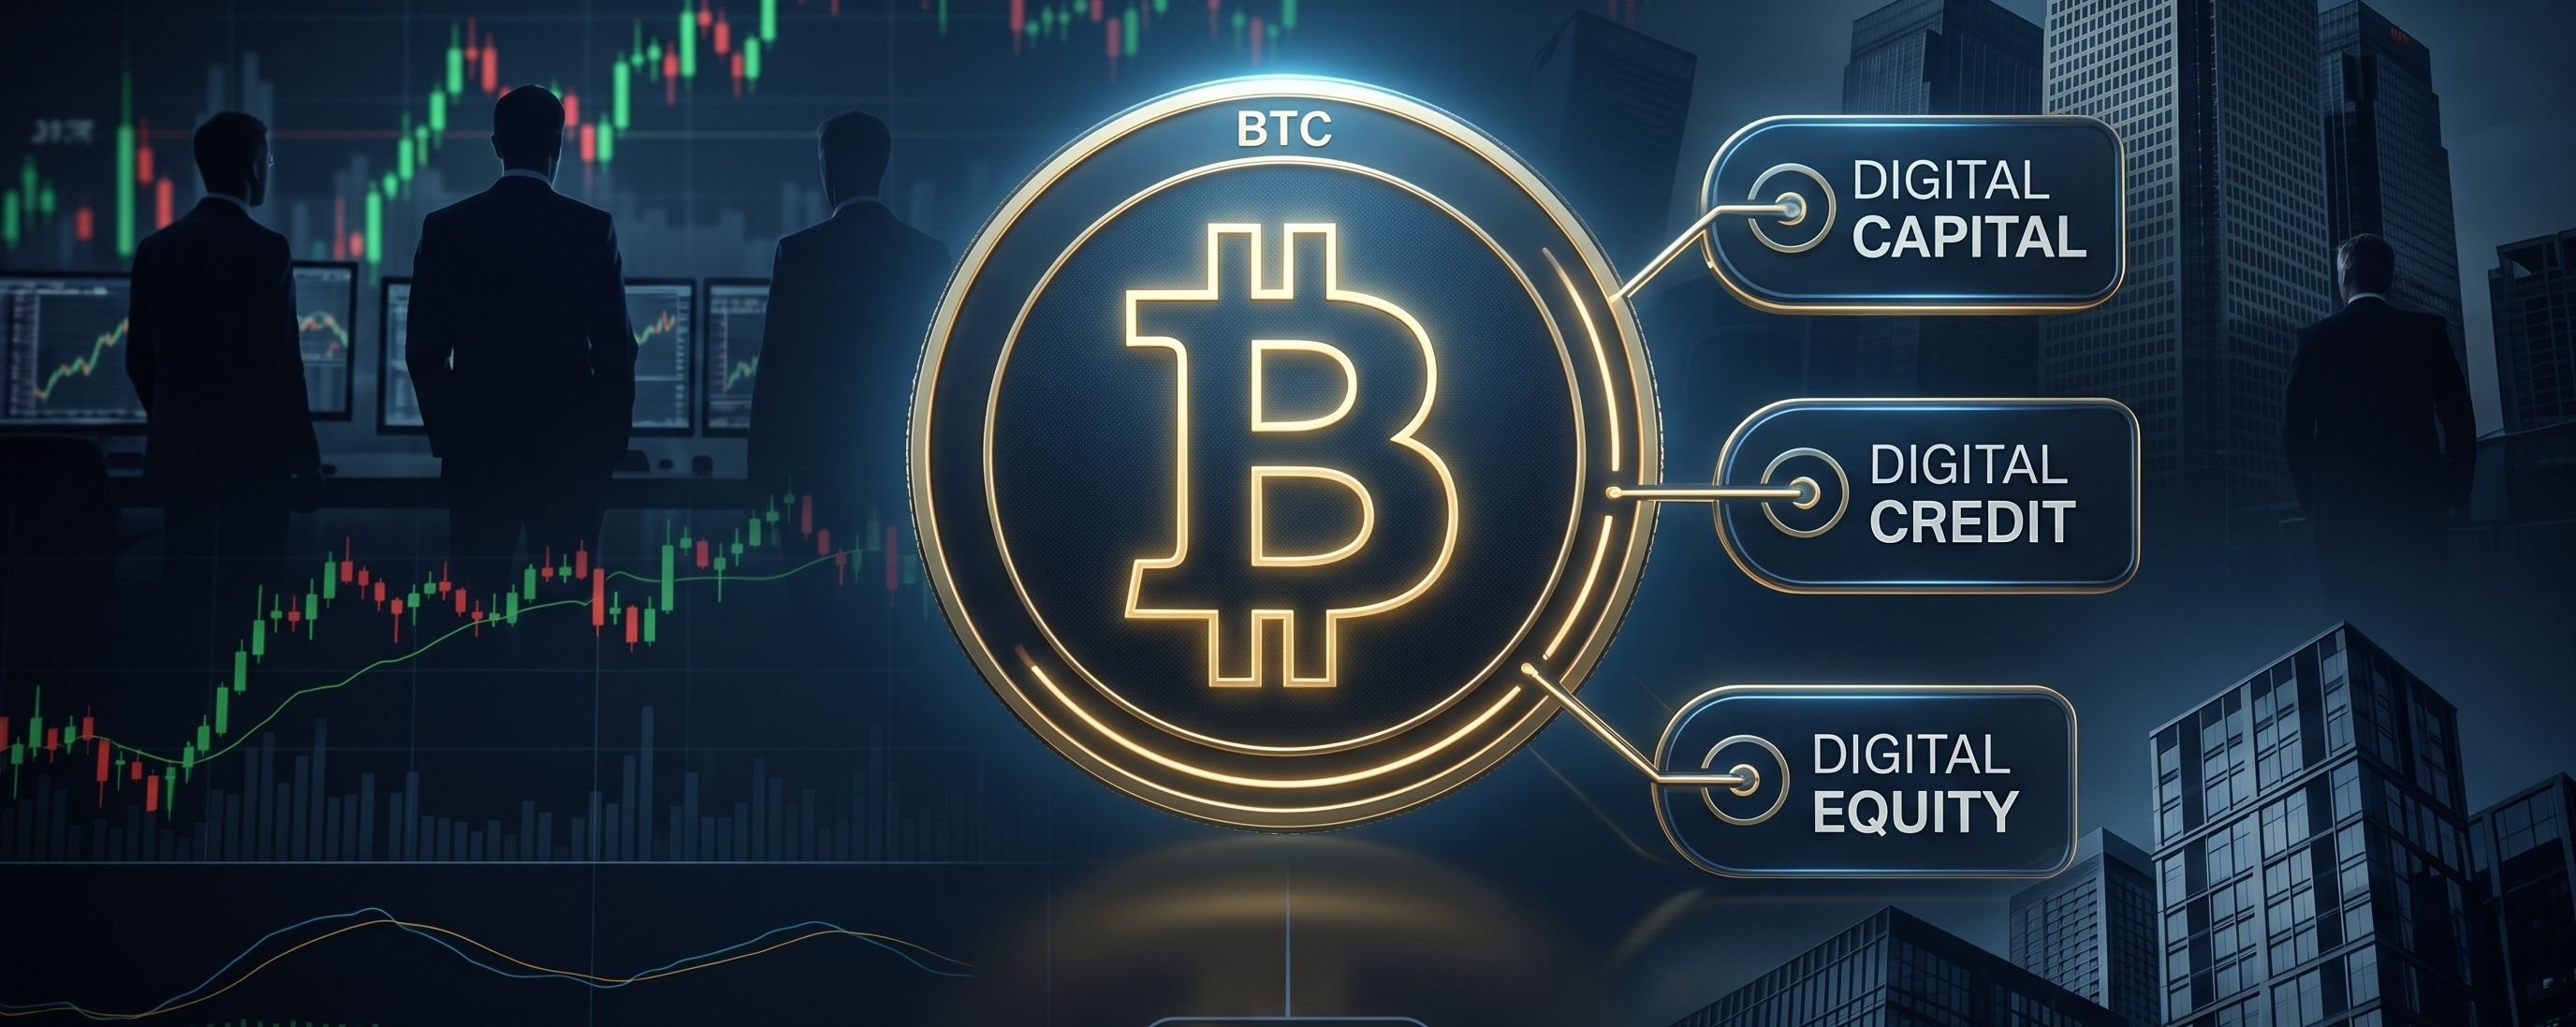
Майкл Сейлор предлагает более масштабную идею, чем просто конкуренция между компаниями, которые держат казначейские резервы в биткоинах.
Он говорит, что хочет, чтобы Strive и другие хорошо управляемые эмитенты биткоин-поддерживаемых «Цифровых кредитов» добились успеха, потому что более сильные игроки могут помочь расширить всю категорию.
₿ Биткоин = «Цифровой капитал»
💳 $STRC и $SATA = «Цифровой кредит»
📈 $MSTR и $ASST = «Цифровое равенство»
По словам Сейлора, эти уровни могут поддерживать друг друга.
Первый усилитель — это сам биткоин.
🚨 БОЛЬШАЯ СТАВКА МАЙКЛА СЕЙЛОРА НА БИТКОИН-КРЕДИТ: ПОЧЕМУ $MSTR И $ASST МОГУТ ОКАЗАТЬСЯ НЕ НАСТОЯЩИМИ КОНКУРЕНТАМИ
Статус рынка: 🟡 СМЕШАННЫЙ
Майкл Сейлор предлагает более масштабную идею, чем просто конкуренция между компаниями, которые держат казначейские резервы в биткоинах.
Он говорит, что хочет, чтобы Strive и другие хорошо управляемые эмитенты биткоин-поддерживаемых «Цифровых кредитов» добились успеха, потому что более сильные игроки могут помочь расширить всю категорию.
₿ Биткоин = «Цифровой капитал»
💳 $STRC и $SATA = «Цифровой кредит»
📈 $MSTR и $ASST = «Цифровое равенство»
По словам Сейлора, эти уровни могут поддерживать друг друга.
Первый усилитель — это сам биткоин.
154
Старайтесь купить 1,110 BTC по цене 81,5 млн долларов США, общие активы до 21.356 BTC; акции ASST выросли на 11%
- Старайтесь купить 1,110 BTC в среднем по 73.409 USD/BTC, расходы 81,5 млн долларов США
- Всего BTC, принадлежащих после сделки: 21.356 BTC
- Акции ASST (Nasdaq) выросли более чем на 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Источник: CoinTelegraph
- Старайтесь купить 1,110 BTC в среднем по 73.409 USD/BTC, расходы 81,5 млн долларов США
- Всего BTC, принадлежащих после сделки: 21.356 BTC
- Акции ASST (Nasdaq) выросли более чем на 11%
#BinanceSquare #CryptoNews #BTC #ASST
$btc
#vlikevn Titanbot
Источник: CoinTelegraph
162

🦈 ИНСАЙДЕРСКИЕ СТАВКИ НА $199,4К ПРИ ТОМ, КАК STRIVE РАСШИРЯЕТ СВОЙ 20,246 $BTC КАЗНАЧЕЙСКИЙ ВОЕННЫЙ ЛАРЕЦ! ⚡
Вход: 12.54 ⚡
Директор Strive Пьер Рошар только что внес почти $199 400, чтобы подать заявку на 15 900 акций ASST по $12.54. 🦈 Умные деньги активно накапливают позицию, в то время как Strive тихо демонстрирует огромный баланс 20,246 $BTC , превращая корпоративный капитал в высокооктановую крипто-стратегию-клон.
Ежедневный торговый объём сразу подскочил на 12% — поскольку привилегированные акции SATA приближаются к своей номинальной стоимости $100. 📊 Инсайдерский капитал, перетекающий в балансы, ориентированные на конвикцию, создаёт немедленные попутные ветры, разгоняя новый импульс для согласованных сценариев вроде $HEMI . ⚡
💬 Ты отслеживаешь инсайдерские заявки по биткоин-казначействам или ждёшь, пока весь рынок проснётся? 👇
⚠️ Это не финансовый совет. Всегда управляй риском. 🛡️
🏷️ #BTC #ASST #CryptoTreasury #SmartMoney #Crypto
🔥 💎
137
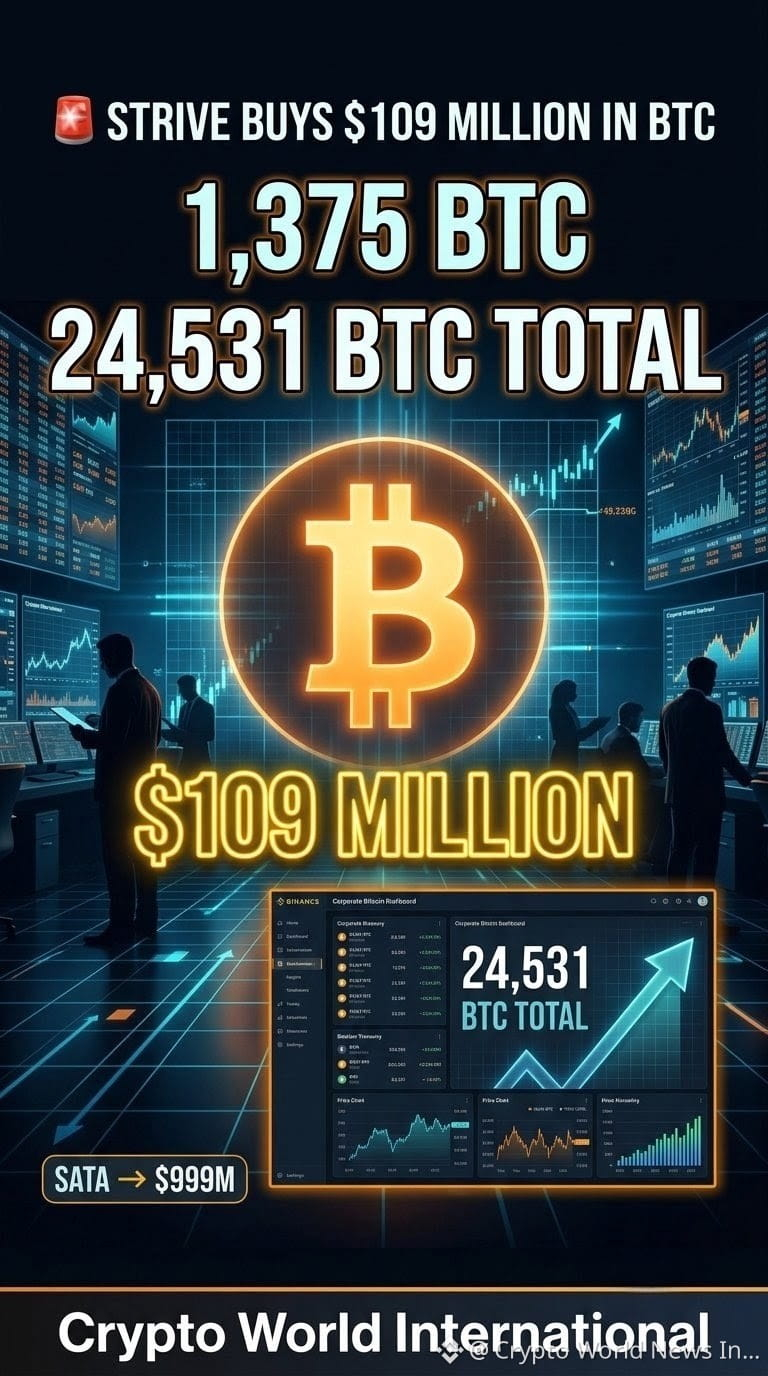
🚨 СТАРАЙВИНГЬ (STRIVE) ТОЛЬКО ЧУТЬ НЕ КУПИЛ СТОИМОСТЬЮ $109 МЛН В БИТКОИНЕ
🇺🇸 Гонка за биткоин-казначейством набирает обороты.
Strive (ASST) приобрела еще 1 375 BTC примерно на $109 млн, заплатив в среднем $79 281 за каждый биткоин.
🔥 КЛЮЧЕВЫЕ МОМЕНТЫ
• 🟠 Добавлено 1 375 BTC
• 💰 Сумма покупки: ~ $109 млн
• 📊 Средняя цена: $79 281/ BTC
• ₿ Общие активы: 24 531 BTC
• 💵 Около 70% капитала, привлеченного на прошлой неделе, поступило через привилегированные акции SATA
• 🏦 У SATA условная (номинальная) непогашенная сумма теперь почти $1 МЛРД.
📈 ПОЧЕМУ ЭТО ВАЖНО
Strive агрессивно расширяет свой биткоин-казначейский резерв, конкурируя за то, чтобы стать одним из крупнейших публичных держателей биткоина в мире.
Последняя покупка также происходит на фоне того, что компании с биткоин-казначейством продолжают использовать финансирование через привилегированные акции для привлечения капитала под накопление BTC.
⚔️ ГОНКА КАЗНАЧЕЙСТВ
Сейчас у Strive 24 531 BTC, и она заявляет, что ее стратегия потенциально может привести к тому, что к концу этого года она станет вторым крупнейшим публичным держателем биткоина.
Тем временем Strategy сообщила о нулевом количестве BTC, купленных или проданных за последнюю неделю — это создает любопытный контраст между двумя главными стратегиями биткоин-казначейств.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
{future}(BTCUSDT)
🚨 СТАРАЙВИНГЬ (STRIVE) ТОЛЬКО ЧУТЬ НЕ КУПИЛ СТОИМОСТЬЮ $109 МЛН В БИТКОИНЕ
🇺🇸 Гонка за биткоин-казначейством набирает обороты.
Strive (ASST) приобрела еще 1 375 BTC примерно на $109 млн, заплатив в среднем $79 281 за каждый биткоин.
🔥 КЛЮЧЕВЫЕ МОМЕНТЫ
• 🟠 Добавлено 1 375 BTC
• 💰 Сумма покупки: ~ $109 млн
• 📊 Средняя цена: $79 281/ BTC
• ₿ Общие активы: 24 531 BTC
• 💵 Около 70% капитала, привлеченного на прошлой неделе, поступило через привилегированные акции SATA
• 🏦 У SATA условная (номинальная) непогашенная сумма теперь почти $1 МЛРД.
📈 ПОЧЕМУ ЭТО ВАЖНО
Strive агрессивно расширяет свой биткоин-казначейский резерв, конкурируя за то, чтобы стать одним из крупнейших публичных держателей биткоина в мире.
Последняя покупка также происходит на фоне того, что компании с биткоин-казначейством продолжают использовать финансирование через привилегированные акции для привлечения капитала под накопление BTC.
⚔️ ГОНКА КАЗНАЧЕЙСТВ
Сейчас у Strive 24 531 BTC, и она заявляет, что ее стратегия потенциально может привести к тому, что к концу этого года она станет вторым крупнейшим публичным держателем биткоина.
Тем временем Strategy сообщила о нулевом количестве BTC, купленных или проданных за последнюю неделю — это создает любопытный контраст между двумя главными стратегиями биткоин-казначейств.
#Bitcoin #Strive #ASST #BitcoinTreasury #InstitutionalBitcoin $BTC
27

Strive закрепила за собой позицию пятого крупнейшего публичного биткоин-казначейства после покупки 1800 BTC. Этот шаг побудил TD Cowen повысить целевую цену компании.
#BitcoinTreasury #ASST
Strive закрепила за собой позицию пятого крупнейшего публичного биткоин-казначейства после покупки 1800 BTC. Этот шаг побудил TD Cowen повысить целевую цену компании.
#BitcoinTreasury #ASST
#BitcoinTreasury #ASST
1
19
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedWatch
Просмотров: 16.1M
37,645 обсуждают
2
#ПротоколFOMC
Просмотров: 63,755
252 обсуждают
3
#fomcотслеживание
Просмотров: 53,998
507 обсуждают
4
#Nasdaq100FuturesFall0.9%
Просмотров: 58
20 обсуждают
5
#BitcoinCore32.1RaisesPeerConnectionLimit
Просмотров: 12,252
366 обсуждают
6
#VisaStablecoinSettlementTops$25BAnnualized
Просмотров: 129
7 обсуждают
7
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
Просмотров: 3,266
105 обсуждают
8
#RussiaPlansStandardizedTestForCryptoInvestors
Просмотров: 4,939
139 обсуждают
9
#EarningsSeason
Просмотров: 6.2M
30,648 обсуждают
10
#BitcoinCoreIdentifiesThreeVulnerabilities
Просмотров: 20,988
390 обсуждают