

#stellar
stellar
Просмотров: 1.8M
4,573 обсуждают
Популярные
Новые
·
--
🚨 СРОЧНО: U.S. BANK ТЕСТИРУЕТ СТЕЙБЛКОИН НА STELLAR! 🌐
🏦 U.S. Bank провёл тестовую транзакцию со стейблкоином, привязанным к доллару США, в реальных условиях на блокчейне Stellar для трансграничных платежей.
🔥 Это свидетельствует о растущем интересе к банковским услугам и цифровым платежам на основе блокчейна.
⚠️ Пилотный проект был внутренним — это не публичный запуск стейблкоина для обычных пользователей.
💬 Изменят ли стейблкоины глобальные платежи? Поделитесь своим мнением!
#stellar #XLM #stablecoin #CryptoNewss #BinanceSquare
2
518

·
--
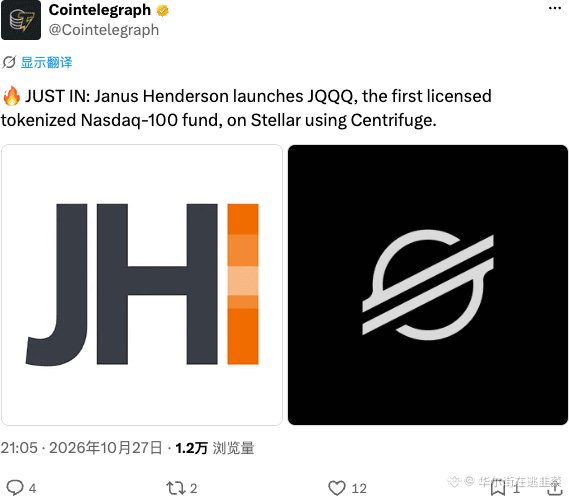
Janus Henderson запускает первый фонд Nasdaq-100, работающий на блокчейне. JQQQ отслеживает индекс в сети Stellar, предоставляя инвесторам доступ к американскому фондовому бенчмарку через блокчейн и расширяя токенизированную платформу компании, объем которой уже превысил $1 млрд.
#Stellar
Janus Henderson запускает первый фонд Nasdaq-100, работающий на блокчейне. JQQQ отслеживает индекс в сети Stellar, предоставляя инвесторам доступ к американскому фондовому бенчмарку через блокчейн и расширяя токенизированную платформу компании, объем которой уже превысил $1 млрд.
#Stellar
#Stellar
الباروت فون:
ارسل رابط التصويت
3
35
$XLM сформировал тройное дно на уровне 0.1665. Три теста — три удержания 🛡️
Структура (4H):
• Минимумы: 0.1663 → 0.1666 → 0.1665. Почти одинаковые — это показывает, что на этом уровне есть реальный покупатель
• Понижающиеся максимумы: 0.1724 → 0.1712. Продавцы по-прежнему сдерживают рост
• Цена — 0.1697, у EMA 20 (0.1699). EMA 50 — на уровне 0.1738
• RSI — 45.7, сегодня +1%
Ровное дно + снижающиеся максимумы = клин, которому становится тесно.
Уровни для $XLM :
🟢 Закрытие 4H выше 0.1712 → пробой клина вверх, затем 0.1738 (EMA 50) и 0.1790
🔴 Закрытие 4H ниже 0.1663 → тройное дно не удержится, следующая цель — 0.160
Идея для лонга с ограниченным риском: вход около 0.167, стоп ниже 0.1655.
Вы настроены по-бычьи или по-медвежьи насчёт $XLM ? 👇
Не финансовая рекомендация
#Stellar #Altcoins #TradingSignals
Ещё нет аккаунта Binance? Верните 20% торговых комиссий 👉 [Sign up on Binance](https://www.binance.com/register?ref=TGCSTKKM)
$XLM сформировал тройное дно на уровне 0.1665. Три теста — три удержания 🛡️
Структура (4H):
• Минимумы: 0.1663 → 0.1666 → 0.1665. Почти одинаковые — это показывает, что на этом уровне есть реальный покупатель
• Понижающиеся максимумы: 0.1724 → 0.1712. Продавцы по-прежнему сдерживают рост
• Цена — 0.1697, у EMA 20 (0.1699). EMA 50 — на уровне 0.1738
• RSI — 45.7, сегодня +1%
Ровное дно + снижающиеся максимумы = клин, которому становится тесно.
Уровни для $XLM :
🟢 Закрытие 4H выше 0.1712 → пробой клина вверх, затем 0.1738 (EMA 50) и 0.1790
🔴 Закрытие 4H ниже 0.1663 → тройное дно не удержится, следующая цель — 0.160
Идея для лонга с ограниченным риском: вход около 0.167, стоп ниже 0.1655.
Вы настроены по-бычьи или по-медвежьи насчёт $XLM ? 👇
Не финансовая рекомендация
#Stellar #Altcoins #TradingSignals
Ещё нет аккаунта Binance? Верните 20% торговых комиссий 👉 Sign up on Binance
11
·
--
Статья
🔥 JANUS HENDERSON ПЕРЕНОСИТ NASDAQ-100 В БЛОКЧЕЙН! 🚀
Важная веха для криптовалют и традиционных финансов! 🌐
Janus Henderson запустила JQQQ — токенизированный инвестиционный фонд, отслеживающий индекс Nasdaq-100, — на блокчейне Stellar в партнёрстве с Centrifuge. 🇺🇸📈
В индекс Nasdaq-100 входят некоторые крупнейшие нефинансовые компании мира, такие как Apple, Microsoft и Nvidia. Этот запуск объединяет инвестиции в традиционный фондовый рынок с технологией блокчейна.
💡 Почему это важно?
✅ Лицензированные инвестиции в индекс Nasdaq-100
✅ Управление фондом на институциональном уровне от Janus Henderson
🔥 JANUS HENDERSON ПЕРЕНОСИТ NASDAQ-100 В БЛОКЧЕЙН! 🚀
Важная веха для криптовалют и традиционных финансов! 🌐
Janus Henderson запустила JQQQ — токенизированный инвестиционный фонд, отслеживающий индекс Nasdaq-100, — на блокчейне Stellar в партнёрстве с Centrifuge. 🇺🇸📈
В индекс Nasdaq-100 входят некоторые крупнейшие нефинансовые компании мира, такие как Apple, Microsoft и Nvidia. Этот запуск объединяет инвестиции в традиционный фондовый рынок с технологией блокчейна.
💡 Почему это важно?
✅ Лицензированные инвестиции в индекс Nasdaq-100
✅ Управление фондом на институциональном уровне от Janus Henderson
64
·
--
Nasdaq-100 выходит в ончейн — и структура фонда привлекла моё внимание. 👀
Janus Henderson, управляющая активами на сумму 500 миллиардов долларов, и Centrifuge запускают первый лицензированный фонд Nasdaq-100 на Stellar.
Ключевое отличие: фонд создан при поддержке эмитента, а не представляет собой токенизированные акции от третьей стороны. Именно это мне интереснее, чем сама новость. 🏛️
Повышает ли поддержка эмитента доверие к ончейн-фонду или вам сначала нужно больше подробностей?
#Tokenization #Stellar #Nasdaq100
3

Статья
Stellar проводит первую институциональную сделку репо: 72 автоматических продления под залог токенизированной государственной облигацииСделки репо — это инженерная инфраструктура рынков капитала. Банки, фонды и посредники ежедневно используют их для привлечения финансирования, предоставляя облигации в качестве залога. Около 80 % сделок репо в мире обеспечены государственными облигациями. Теперь одна такая сделка прошла от начала до конца в сети Stellar.
Ascend Markets, дочерняя компания PSG Digital Labs, и M1X Global с 16 по 19 октября провели первую институциональную сделку репо в сети Stellar. Данные:
• 72 автоматических продления — по одному в час, в том числе ночью и в выходные, без ручного вмешательства.
Stellar проводит первую институциональную сделку репо: 72 автоматических продления под залог токенизированной государственной облигации
Сделки репо — это инженерная инфраструктура рынков капитала. Банки, фонды и посредники ежедневно используют их для привлечения финансирования, предоставляя облигации в качестве залога. Около 80 % сделок репо в мире обеспечены государственными облигациями. Теперь одна такая сделка прошла от начала до конца в сети Stellar.
Ascend Markets, дочерняя компания PSG Digital Labs, и M1X Global с 16 по 19 октября провели первую институциональную сделку репо в сети Stellar. Данные:
• 72 автоматических продления — по одному в час, в том числе ночью и в выходные, без ручного вмешательства.
Ascend Markets, дочерняя компания PSG Digital Labs, и M1X Global с 16 по 19 октября провели первую институциональную сделку репо в сети Stellar. Данные:
• 72 автоматических продления — по одному в час, в том числе ночью и в выходные, без ручного вмешательства.
119

·
--
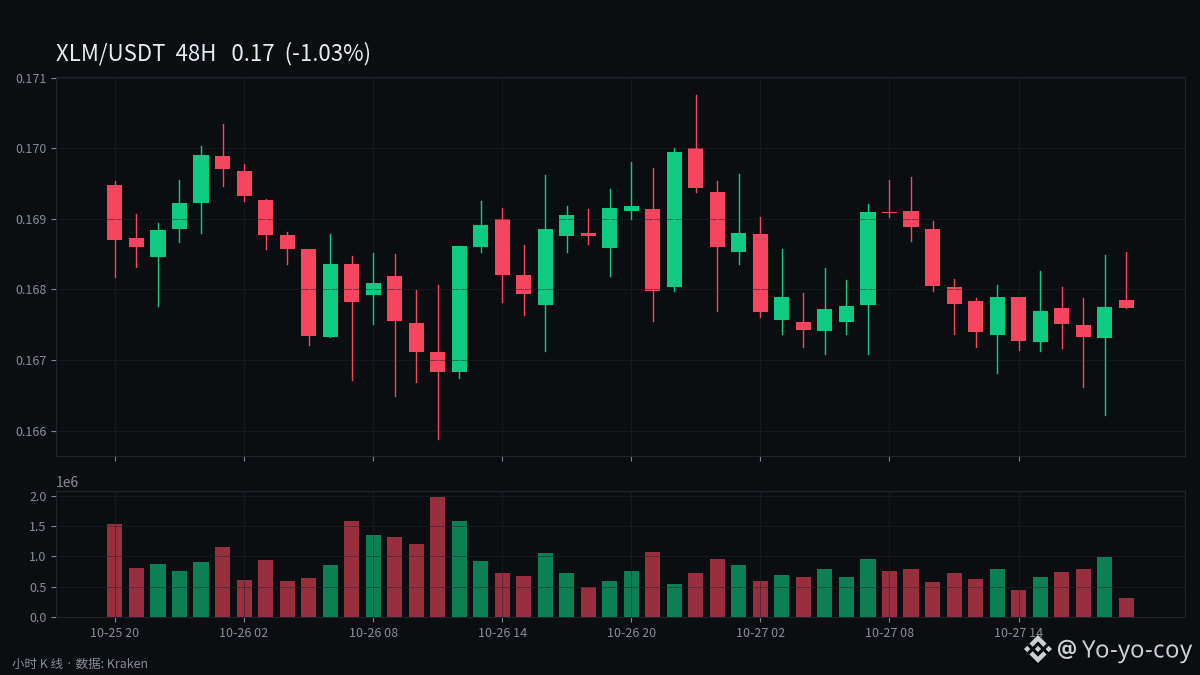
Динамика XLM — типичная картина слабого рынка с колебаниями: закрытие немного выше, но внутри дня цена достигла 60-дневного минимума, а максимумы продолжают снижаться.
1. Цена: 26 октября XLM закрылся на отметке 0,1691 доллара, прибавив 0,76%, однако внутридневной минимум 0,165886 доллара стал 60-дневным минимумом. Максимум дня — 0,170762 доллара — оказался ниже максимума предыдущего дня (0,172187 доллара); нисходящая последовательность максимумов не прервалась.
2. Волатильность снижается: 14-дневный ATR упал до 0,009072 доллара, или примерно 5,37% от цены закрытия. Сужение диапазона колебаний на слабом рынке скорее говорит об истощении импульса, а не о сигнале формирования дна.
3. Структура скользящих средних по-прежнему медвежья: согласно техническому анализу от 27 октября, RSI приближается к 40, но ещё не вошёл в зону перепроданности, поэтому потенциал снижения сохраняется. Если цена пробьёт недавний минимум в районе 0,167 доллара, следующая ориентировочная поддержка находится около 0,15 доллара — примерно на 11% ниже. И наоборот, для отмены медвежьей структуры цене нужно вернуться выше 0,18 доллара и закрепиться над 200-дневной скользящей средней в районе 0,19 доллара.
4. Среднесрочный фон: по данным Finnhub на 27 октября, динамика XLM составила около -3,25% за 5 дней и -21,36% за 30 дней, рыночная капитализация — около 5,92 млрд долларов. Голосование в тестовой сети по протоколу Bell (Protocol 30), намеченное на 3 ноября, — важное событие, за которым стоит следить в ближайшее время.
Цена ещё не исчерпала потенциал снижения, а скользящие средние пока не развернулись вверх. Поэтому сила спроса в районе 0,15 доллара — единственный сигнал, которого стоит ждать. Это личное мнение, не являющееся инвестиционной рекомендацией.
#XLM #Stellar
2
Что такое XLM (Stellar)? Полная информация на 2026 год 🚀
1. Обновление цены:
Сейчас XLM торгуется по $0.17. Исторический максимум составлял $0.93 (в 2021 году), сейчас цена на 80% ниже.
2. Для чего он нужен?
Как и Ripple (XRP), он используется для платежей. Быстрые и дешёвые международные переводы. IBM и MoneyGram используют эту сеть.
3. Сильные стороны:
Рыночная капитализация — $5.9B, входит в топ-30 монет
Комиссия за транзакцию — ~$0.00001
Подтверждение платежа за 3–5 секунд
Есть реальные варианты применения
4. Важное событие:
28–29 октября в Лиссабоне пройдёт конференция Stellar Meridian. Подобные события могут приводить к повышению активности на рынке.
5. Уровни рынка:
Поддержка — $0.15–$0.16, сопротивление — $0.18. Проект рассматривают для долгосрочных инвестиций.
Это не мем-монета, а утилитарная криптовалюта. Медленный, но стабильный проект.
Это не финансовая рекомендация. Проведите собственное исследование.
#XLM #Stellar #crypto #Altcoin $XLM
{future}(XLMUSDT)
Что такое XLM (Stellar)? Полная информация на 2026 год 🚀
1. Обновление цены:
Сейчас XLM торгуется по $0.17. Исторический максимум составлял $0.93 (в 2021 году), сейчас цена на 80% ниже.
2. Для чего он нужен?
Как и Ripple (XRP), он используется для платежей. Быстрые и дешёвые международные переводы. IBM и MoneyGram используют эту сеть.
3. Сильные стороны:
Рыночная капитализация — $5.9B, входит в топ-30 монет
Комиссия за транзакцию — ~$0.00001
Подтверждение платежа за 3–5 секунд
Есть реальные варианты применения
4. Важное событие:
28–29 октября в Лиссабоне пройдёт конференция Stellar Meridian. Подобные события могут приводить к повышению активности на рынке.
5. Уровни рынка:
Поддержка — $0.15–$0.16, сопротивление — $0.18. Проект рассматривают для долгосрочных инвестиций.
Это не мем-монета, а утилитарная криптовалюта. Медленный, но стабильный проект.
Это не финансовая рекомендация. Проведите собственное исследование.
#XLM #Stellar #crypto #Altcoin $XLM
sheikhNaeem_00:
XLM best
2
2
15
·
--
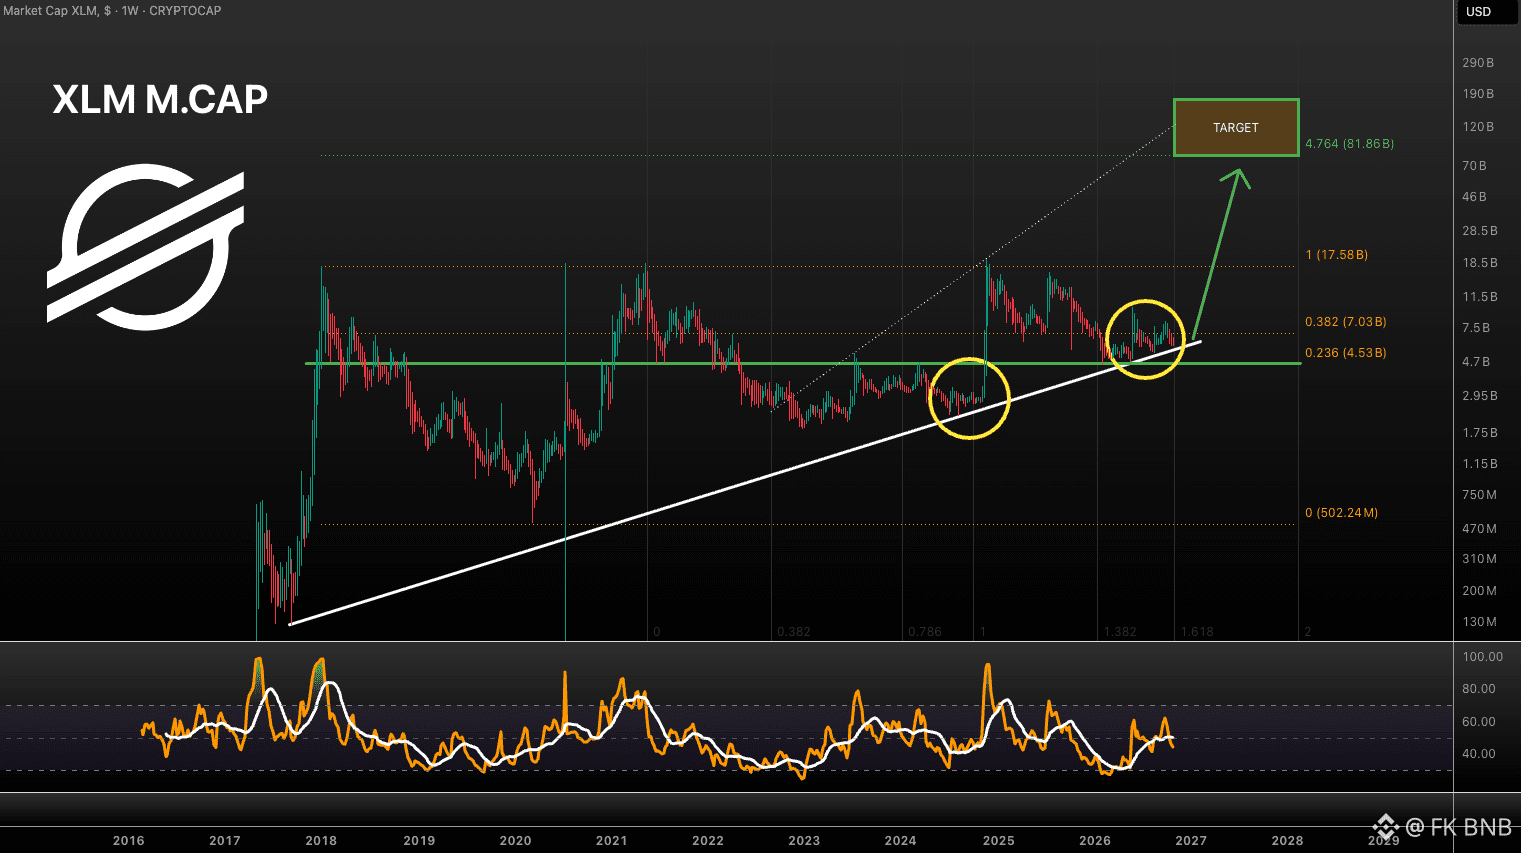
$XLM Обновление M.CAP!!! (с 16 августа)
8 месяцев в основном бокового движения... Формируем прочное дно! Пора в путь! Наконец-то должны начать двигаться в ближайшие пару месяцев! 🚀
Цель HTF всё ещё 80B (примерно 13X)
Не финансовый совет | ОСТАВАЙТЕСЬ НА СВЯЗИ | #stellar
{future}(XLMUSDT)
$XLM Обновление M.CAP!!! (с 16 августа)
8 месяцев в основном бокового движения... Формируем прочное дно! Пора в путь! Наконец-то должны начать двигаться в ближайшие пару месяцев! 🚀
Цель HTF всё ещё 80B (примерно 13X)
Не финансовый совет | ОСТАВАЙТЕСЬ НА СВЯЗИ | #stellar
8 месяцев в основном бокового движения... Формируем прочное дно! Пора в путь! Наконец-то должны начать двигаться в ближайшие пару месяцев! 🚀
Цель HTF всё ещё 80B (примерно 13X)
Не финансовый совет | ОСТАВАЙТЕСЬ НА СВЯЗИ | #stellar
53

·
--
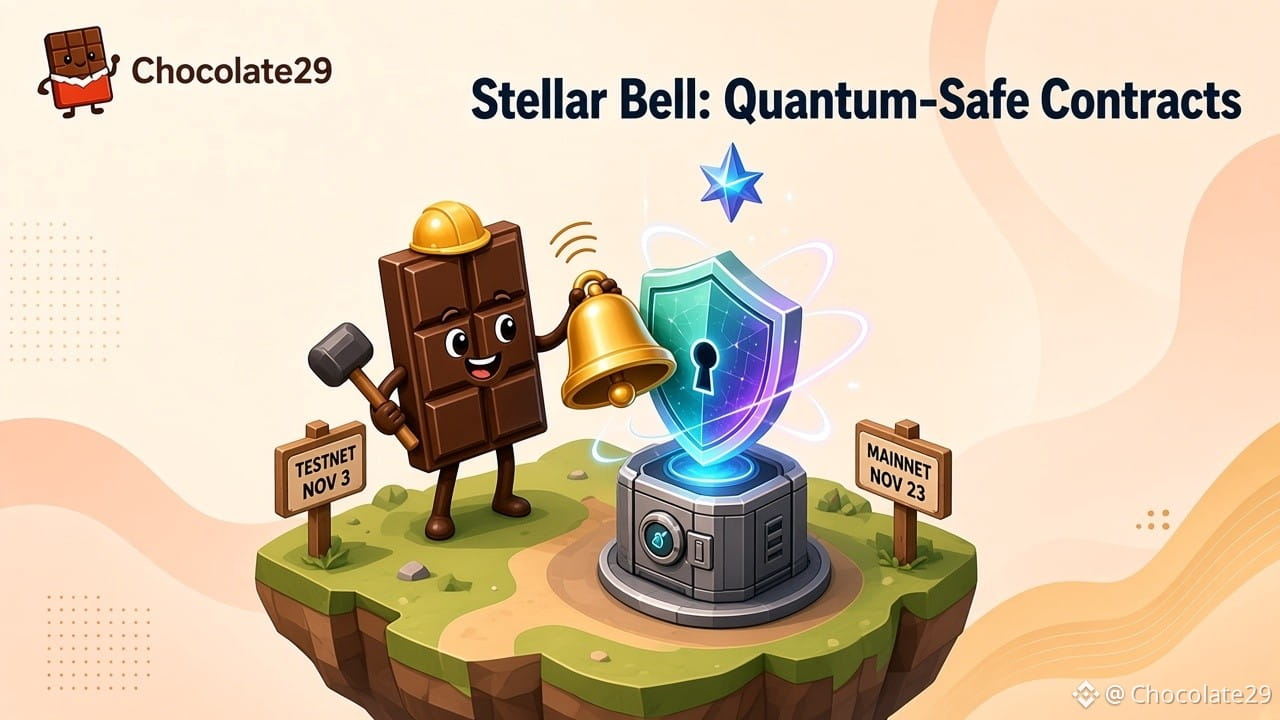
Следующее обновление Stellar позволит смарт-контрактам проверять квантово-устойчивые подписи — валидаторы проголосуют за него в ноябре 2026 года.
Обновление Bell от Stellar Development Foundation (Protocol 30) объединяет три изменения. CAP-87 добавляет проверку подписей ML-DSA — постквантового стандарта, утверждённого NIST в 2024 году. Благодаря этому контракт пользовательского аккаунта сможет требовать квантово-устойчивую подпись для расходования средств. CAP-84 добавляет мультиплексированные адреса контрактов «W», которые содержат идентификатор клиента, а CAP-88 переводит реестры на временные метки с точностью до миллисекунд. Пока обычные сетевые транзакции по-прежнему используют Ed25519.
График: голосование валидаторов тестовой сети состоится 3 ноября 2026 года в 17:00 UTC, затем голосование основной сети — 23 ноября 2026 года в 17:00 UTC. Даты могут измениться. В этом цикле обновление SDK обязательно, поэтому кошелькам и биржам, поддерживающим $XLM , нужно обработать новый тип адресов до голосования.
#Stellar #XLM #QuantumSafe #Криптовалюта
Проводите собственное исследование. Это не финансовая рекомендация.
{spot}(XLMUSDT)
Следующее обновление Stellar позволит смарт-контрактам проверять квантово-устойчивые подписи — валидаторы проголосуют за него в ноябре 2026 года.
Обновление Bell от Stellar Development Foundation (Protocol 30) объединяет три изменения. CAP-87 добавляет проверку подписей ML-DSA — постквантового стандарта, утверждённого NIST в 2024 году. Благодаря этому контракт пользовательского аккаунта сможет требовать квантово-устойчивую подпись для расходования средств. CAP-84 добавляет мультиплексированные адреса контрактов «W», которые содержат идентификатор клиента, а CAP-88 переводит реестры на временные метки с точностью до миллисекунд. Пока обычные сетевые транзакции по-прежнему используют Ed25519.
График: голосование валидаторов тестовой сети состоится 3 ноября 2026 года в 17:00 UTC, затем голосование основной сети — 23 ноября 2026 года в 17:00 UTC. Даты могут измениться. В этом цикле обновление SDK обязательно, поэтому кошелькам и биржам, поддерживающим $XLM , нужно обработать новый тип адресов до голосования.
#Stellar #XLM #QuantumSafe #Криптовалюта
Проводите собственное исследование. Это не финансовая рекомендация.
2
354

8-часовая ставка финансирования XLM ушла в отрицательную зону до -0.0070%, что в годовом выражении составляет примерно -7.7%. За тот же период цена снизилась лишь на 1.38%, текущая цена — 0.1682. Падение цены невелико, но направление ценообразования на стороне плеча изменилось: теперь шорты каждые 8 часов платят комиссию, чтобы удерживать свою позицию.
Сначала посмотрим на масштаб ставки. -0.0070% при расчёте три раза в день даёт примерно -0.021% в сутки, а недельная стоимость удержания шорта — около 0.15%. На фоне дневной волатильности в 1.38% эта цифра почти ничтожна. Значит, это отражает не ситуацию «шортов так много, что их вот-вот выдавят», а более мягкий сигнал: кто-то готов платить за медвежью ставку, но до агрессивной концентрации ещё далеко. По-настоящему тревожные экстремально отрицательные ставки обычно ниже -0.05%, а XLM до этого уровня ещё очень далеко.
Далее — структура открытого интереса. Объём позиций в 34.96 млн USDT соответствует 24-часовому обороту 24.2M, то есть открытый интерес примерно в 1.4 раза превышает дневной оборот. Для XLM, у которого ликвидность и так средняя, это означает, что объём плеча на рынке относительно повседневного оборота повышен, а стакан довольно тонкий. Следствие двоякое: небольшие агрессивные ордера могут двигать цену; с другой стороны, когда шорты массово начнут закрываться, проскальзывание тоже усилится. Именно поэтому при появлении обратного новости подобная структура часто отскакивает резче, чем обычно.
Затем — расхождение в структуре аккаунтов. Доля длинных аккаунтов составляет 51.3%, то есть по числу аккаунтов большинство в лонге, но ставка финансирования отрицательная. Несоответствие между числом аккаунтов и направлением капитала обычно указывает на такую конструкцию: розничные аккаунты в основном в лонге, а крупные позиции — в шорте. В такой конфигурации падение сначала выбивает стопы лонгов, вызывая ускорение; но та же структура означает, что топливо для шорт-сквиза накапливается, и как только направление перевернётся, движение может быть очень быстрым.
И наконец — сам событийный риск. Основное голосование по обновлению Bell в сети mainnet назначено на 23 ноября, то есть через неделю. Ключевой момент в том, что решение принимают валидаторы, а это не гарантированный факт исполнения, и существует риск провала или переноса и повторного голосования. Плечо за неделю заранее оценивает это через отрицательную ставку — по сути, это страховка на случай, что событие может не сработать. Реакция цены на такие governance-голосования обычно концентрируется за 48 часов до голосования и после объявления результата; промежуток между ними часто неэффективен, и в нём изменения ставки и открытого интереса дают больше информации, чем сама цена.
⚖️ Моя склонность такова: в ближайшую неделю рассматривать это как окно наблюдения, а не как позицию на направление. Смотрите на две переменные: продолжит ли ставка уходить глубже в минус (шорты наращивают), или вернётся к нулю и выше (шорты отступают); а также будет ли открытый интерес заметно накапливаться до голосования. Возврат ставки к нулю при росте открытого интереса означает, что лонги начинают перехватывать инициативу; дальнейшее углубление отрицательной ставки — что шорты удваивают ставку. Эти два сигнала соответствуют полностью разным вероятностям, и сейчас это почти как бросок монеты.
Риск — на другой стороне: если голосование отложат или разногласия среди валидаторов станут публичными, отрицательная ставка может углубиться ещё сильнее, а ликвидность ниже 0.1682 может оказаться недостаточно плотной, поэтому амплитуда реакции цены может быть намного больше, чем изменение самой ставки.
#XLM #Stellar #Crypto
3

Недавнее улучшение рыночных показателей Stellar обусловлено не только настроениями: сразу несколько фундаментальных факторов усиливают друг друга.
Быстрый рост предложения стейблкоина PayPal PYUSD в сети Stellar говорит о том, что его действительно используют для платежей и расчётов в стейблкоинах. Масштабное внедрение такими организациями, как WisdomTree, повышает доверие к сети в традиционных финансовых сценариях. Тем временем объём рынка RWA достиг примерно 4,1 млрд долларов, а в третьем квартале вырос на 548% в годовом выражении. Stellar — одна из ключевых инфраструктурных платформ в этом направлении.
На уровне протокола грядущее обновление Protocol 30 добавит защиту от квантовых угроз и поможет противостоять долгосрочным рискам безопасности. Признание со стороны авторитетных организаций, таких как МВФ и DTCC, также укрепляет позиционирование Stellar в сфере регулируемых платежей и финансовой инфраструктуры.
Сейчас $XLM цена составляет около 0,167 доллара, а рыночная капитализация — около 5,89 млрд долларов. Вместо того чтобы просто гнаться за ростом цены, важнее следить за тем, смогут ли стейблкоины, институциональное внедрение, RWA и обновления протокола и дальше способствовать росту активности в сети. Если эти факторы продолжат реализовываться, долгосрочный потенциал Stellar по извлечению ценности может быть переоценён.
#Stellar #XLM #RWA
1
62

·
--
Проверено
На прошлой неделе фундаментальные показатели Stellar заметно укрепились: формируется синергия пяти катализаторов:
Во-первых, растёт предложение стейблкоинов. Объём PYUSD от PayPal в сети Stellar резко увеличился, напрямую стимулируя активность в сети и спрос на расчёты;
Во-вторых, приходят институциональные инвесторы. Крупные традиционные управляющие активами, такие как WisdomTree, активно внедряют Stellar, рассматривая её как важный канал для выпуска и распространения фондов;
В-третьих, набирает обороты токенизация реальных активов (RWA). В третьем квартале соответствующий объём вырос примерно на 548% и достиг около 4,1 млрд долларов. Stellar — одна из ключевых сетей, получающих выгоду от развития этого направления;
В-четвёртых, приближается важная техническая веха. Обновление Protocol 30 внедрит механизмы защиты от квантовых угроз и заложит основу для масштабного переноса активов в блокчейн в будущем;
В-пятых, проект получает признание авторитетных организаций. Постоянная поддержка со стороны МВФ и DTCC укрепляет его уникальные позиции в сфере регулируемых трансграничных расчётов.
С точки зрения рыночных данных, текущая цена $XLM составляет около 0,167 доллара, объём торгов за 24 часа — около 123 млн долларов, а рыночная капитализация — около 5,89 млрд долларов. Синергия нарратива, институционального интереса и технологий — повод внимательно следить за темпами внедрения Protocol 30 и чистым приростом объёма стейблкоинов в сети.
#Stellar #XLM #RWA
1
72

Фундаментальные показатели Stellar в последнее время качественно меняются, и дело не только в краткосрочном восстановлении настроений. Рост предложения PYUSD показывает, что регулируемые стейблкоины привносят в сеть Stellar реальный спрос на платежи и ончейн-расчёты; активное участие таких организаций, как WisdomTree, делает каналы доступа для традиционного капитала всё более понятными. Ещё более важный сигнал — рост объёма RWA до 4,1 млрд долларов, на 548% за третий квартал: токенизированные активы переходят от разговоров к практическому применению.
Protocol 30 включает в повестку квантово-устойчивую безопасность, а признание со стороны авторитетных организаций, таких как МВФ и DTCC, укрепляет долгосрочную надёжность XLM и аргументы в пользу его институционального внедрения. Ончейн-платежи, регулируемые каналы доступа и модернизация инфраструктуры начинают усиливать друг друга.
Текущая цена составляет около 0,1672 доллара, рыночная капитализация — около 5,89 млрд долларов; в дальнейшем важно следить за тем, сможет ли объём торгов продолжить расти. Если данные об экосистеме и дальше будут подтверждать ожидания, $XLM сможет постепенно выйти за рамки чисто бета-динамики и перейти к переоценке стоимости, основанной на реальном внедрении.
#Stellar #RWA #XLM
5

·
--
Изменения в экосистеме Stellar — это не просто краткосрочные настроения, скорее, происходит переоценка фундаментальных факторов. Ключевой момент для $XLM заключается в том, что предложение стейблкоинов, таких как PYUSD, быстро растёт, а сценарии использования для ончейн-платежей и трансграничных расчётов становятся всё более убедительными. Такие организации, как WisdomTree, ускоряют освоение этого направления, благодаря чему институциональные инвесторы, ориентированные на соблюдение нормативных требований, начинают видеть ценность инфраструктуры Stellar.
Тем временем объём экосистемы RWA достиг примерно 4,1 млрд долларов, а в третьем квартале вырос на 548%: токенизация активов реального мира больше не просто нарратив. Впереди квантово-безопасное обновление Protocol 30. В сочетании с признанием со стороны авторитетных организаций, таких как МВФ и DTCC, это укрепляет долгосрочное доверие к технологиям и ожидания институционального внедрения.
Сейчас цена колеблется в районе 0,167 доллара. В дальнейшем важно следить за внедрением обновления, чистым притоком стейблкоинов и темпами расширения институциональных продуктов. Если показатели экосистемы продолжат улучшаться, у XLM есть потенциал для восстановления оценки. Однако изменения склонности рынка к риску по-прежнему могут вызывать волатильность, поэтому рекомендуется контролировать размер позиции и следить за развитием ситуации, покупая или продавая актив частями.
#Stellar #XLM #RWA
34

·
--
См. перевод
这轮 $XLM 走强,更像是基本面催化集中兑现,而不只是短线情绪轮动。
Stellar 网络上 PYUSD 等稳定币供应快速上升,意味着支付、结算和跨境流转的实际需求在扩张;WisdomTree 等机构的规模化采用,则把传统资金入口更直接地接到链上。RWA 赛道整体规模已达约41亿美元,三季度增长548%,Stellar 正是其中值得关注的基础设施之一。
同时,Protocol 30 将推进抗量子安全升级,在机构最重视的安全性与长期合规性上提前布局;IMF、DTCC 等权威机构的认可,也强化了其连接正规金融体系的叙事。
目前 XLM 报价约0.167美元,24小时成交约1.23亿美元,市值约58.9亿美元。短期价格仍会受市场风格影响,但稳定币、RWA、机构采用和安全升级四条线同时共振,可能成为其中期估值重估的关键线索。
#Stellar #XLM #RWA
40

·
--
【Новости рынка】U.S. Bank тоже выходит на блокчейн: банк запустил пилотный проект стейблкоина в сети Stellar, нацеленный на трансграничные платежи.
В основе пилота — открытая, безопасная и устойчивая архитектура Stellar. Цель — сделать трансграничные платежи быстрее. Традиционные финансовые институты выбирают открытые решения не ради моды, а чтобы быть впереди.
Кто первым перенесёт расчёты на блокчейн, тот первым получит влияние на клиринг. Это позитивный или негативный сигнал для $XLM ? За рост — отправьте 1, за снижение — 2
$XLM $BTC $ETH
#Stellar #稳定币 #БанкиНаБлокчейне
(Источник: Coinfomania)
⚠️Предупреждение о рисках: выше приведена информация о рынке, она не является инвестиционной рекомендацией. Инвестиции сопряжены с риском; принимайте решения об участии в рынке осмотрительно.
227

·
--
Увидел в официальном аккаунте Stellar: следующее обновление сети называется Bell (Protocol 30). Одновременно внедрят три предложения CAP: смарт-контракты смогут использовать muxed-адреса (начинаются с W — один контракт сможет обслуживать нескольких клиентов), проверять внутри себя постквантовые подписи ML-DSA стандарта NIST, а временные метки в реестре станут миллисекундными — это заложит основу для дальнейшего сокращения интервала между блоками.
Голосование в тестовой сети назначено на 3 ноября, 17:00 UTC, а в основной сети — на 23 ноября в то же время. В официальном сообщении также обозначены ограничения: это не означает, что вся сеть сразу станет постквантовой — подписи транзакций по-прежнему будут использовать Ed25519; это обновление само по себе не сократит время создания блока до менее чем 5 секунд, а лишь устранит жёсткий нижний предел «один реестр в секунду».
Кошелькам и биржам нужно заранее обновить SDK и добавить адреса W в проверки — стабильная версия Core v30 уже вышла 16 октября. $XLM #Stellar #АнтиКвантовый
44
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#CanMicrosoftDeliverOnAI
Просмотров: 54,598
629 обсуждают
2
#CanGoogleDefindItsCore
Просмотров: 28,681
468 обсуждают
3
#fomcотслеживание
Просмотров: 53,956
505 обсуждают
4
#ПротоколFOMC
Просмотров: 59,812
249 обсуждают
5
#FOMCWatch
Просмотров: 9M
27,817 обсуждают
6
#EthereumDropsBelow$2300
Просмотров: 9,973
151 обсуждают
7
#BitcoinSlipsBelow$80KAgain
Просмотров: 27,770
116 обсуждают
8
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
Просмотров: 55,326
745 обсуждают
9
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
Просмотров: 10,583
95 обсуждают
10
#BitmineAdds10452ETH
Просмотров: 98,019
1,136 обсуждают