

#eurozone
eurozone
Просмотров: 860,942
257 обсуждают
Популярные
Новые

·
--
Сегодня на рынке европейских облигаций наблюдается знаковое изменение. Спред между доходностями 10-летних гособлигаций Франции и Германии официально расширился до 150 базисных пунктов; этот уровень спреда напрямую установил максимальный рекорд с января 2012 года.
Данный индикатор спреда в течение длительного времени считается барометром фискальных и политических рисков для ключевых стран еврозоны. Резкий рост спреда до экстремальных значений более чем за 14 лет показывает, что опасения рынка относительно устойчивости французских государственных финансов и дальнейшего развития политической ситуации быстро усиливаются: требования инвесторов к премии за защиту (risk-off) заметно повышаются.
На традиционных финансовых рынках расширение спреда ФРГ–Франция обычно временно оказывает давление на курс евро и приводит к повторной переоценке европейского рынка суверенного долга. Средства в большей степени склонны перетекать в более безопасные «тихие гавани», такие как немецкие гособлигации; в результате общая среда ликвидности в Европе сталкивается с определённой проверкой на неопределённость.
Для рынка криптовалют макроуровневое «созревание» суверенного кредитного риска зачастую способствует переоценке распределения активов с участием средств, перетекающих между разными рынками. Криптоактивы, подобные $BTC , могут как столкнуться с волатильностью на фоне роста глобальных настроений избегания риска, так и частично рассматриваться некоторыми инвесторами как альтернативный вариант небюджетного (не суверенного) актива в условиях опасений по поводу кредитоспособности фиатной валюты; дальнейшее развитие событий по-прежнему требует пристального наблюдения за изменениями общей ликвидности. 👀
#BondYields #Eurozone #MacroEconomy

См. перевод
欧洲主权债务市场今日迎来重大异动。根据最新交易数据,法国与德国10年期国债收益率利差在今日欧盘交易时段持续走阔,盘中强势突破150个基点整数大关。这一关键利差指标直接刷新了自2012年1月欧债危机以来的最高纪录,标志着欧元区核心主权信用风险溢价正迎来十余年未见的极端波动。
从宏观背景与技术指标来看,该利差走阔主要源于市场对法国财政预算赤字及政治博弈不确定性的集中定价。不过从量化分析角度来看,150个基点恰好对应着长周期图表上的强阻力密集区。动量指标已深度进入极端超买状态,历史经验表明,在极值区间出现恐慌性溢价释放,通常意味着利空情绪正在步入最后加速探顶的衰竭阶段。
在宏观跨资产层面,这一波动正重塑资金流向格局。尽管利差飙升短期内对欧元兑美元汇率构成技术性下行压力,并引发欧洲股市的防御性轮动,但这同样加速了主权债务风险的集中释放。随着最悲观的市场预期被充分消化,一旦利差在技术阻力位受阻回落,跨市场套利资金的介入将有效提振整体风险偏好。
对于加密市场而言,传统法币主权债务与财政压力的显现,再度凸显了去中心化数字资产在资产配置中的抗脆弱性。当主权信用利差触顶并带动传统避险情绪边际放缓时,宏观流动性将重新倾向于具有高弹性的风险资产,$BTC 等核心品种的技术面支撑将进一步巩固并吸引增量资金进场。🚀
#BondMarket #Eurozone #MacroEconomy
78

См. перевод
欧洲债券市场近期出现剧烈异动,法国与德国10年期国债利差已急剧扩大至150个基点。这一利差水平创下了自2012年1月欧债危机高峰以来的最高纪录,标志着欧元区核心成员国的信用分化正在迅速恶化。
这一异动极其危险且超出市场先前的普遍预期。法德利差历来被视为衡量欧洲主权信用风险与财政健康的晴雨表。利差飙升至逾14年新高,表明投资者对法国的财政赤字扩张及政治稳定性感到严重担忧,欧洲核心资产的避险溢价正在被重新定价。
从传统金融市场来看,主权债券利差失控将加剧欧洲央行的政策困境,压制欧元汇率走势,并可能迫使欧央行在遏制通胀与防范债务碎片化之间艰难权衡。随着欧洲风险溢价攀升,全球流动性环境面临被动收紧的压力,避险资金或加速回流美元资产。
对于加密资产而言,欧洲主权债务风险的重燃短期内将重挫整体风险偏好。在去杠杆与流动性趋紧的宏观阴霾下,$BTC 等风险资产面临抛压,短期难以独善其身,投资者需高度警惕宏观黑天鹅对流动性的冲击。 #SovereignDebt #Eurozone #MacroEconomics
5

·
--
Европейский рынок облигаций только что зафиксировал сильную волатильность, когда спред доходностей по государственным облигациям со сроком 10 лет между Францией и Германией расширился до 150 базисных пунктов. Это самый высокий уровень спреда, отмеченный с января 2012 года по настоящее время.
Этот рекордный спред усиливает опасения относительно финансовой фрагментации, аналогичной периоду кризиса суверенного долга в Еврозоне. Инвесторы продолжают массово продавать французские облигации из-за давления бюджетного дефицита и сохраняющейся нерешенной внутренней политической нестабильности.
Такая динамика напрямую оказывает понижательное давление на курс EUR и увеличивает стоимость привлечения капитала по всему валютному блоку. Крупные потоки денежных средств, похоже, смещаются в сторону более безопасных активов, таких как немецкие облигации или доллар США.
Что касается рынка crypto, макроэкономическая нестабильность в Европе может стимулировать спрос на поиск децентрализованных активов, таких как $BTC , для хеджирования рисков системного характера в денежной сфере. При этом осторожные настроения в краткосрочной перспективе все же могут сдерживать приток нового капитала на рынок с повышенным риском.
#Eurozone #BondYields #MacroEconomics
15
·
--
На европейском финансовом рынке сегодня распродажное давление распространилось повсеместно, из‑за чего основные фондовые индексы дружно ушли в красную зону. Наиболее заметным стало то, что разница доходностей по ключевым государственным облигациям со сроком 10 лет между Францией и Германией расширилась до 128 базисных пунктов — это максимум с 2012 года.
Эта динамика отражает резкий рост премии за риск по французскому госдолгу на фоне опасений эскалации бюджетной нестабильности в регионе. Рекордный спред более чем за последнее десятилетие вызывает воспоминания о давлении времен кризиса суверенного долга в Еврозоне, из‑за чего глобальные инвесторы проявляют особую осторожность.
Волна ухода от риска давит на финансовые рынки: британский индекс FTSE 100 снизился на 1,1%, а DAX Германии потерял 0,7%. Денежные потоки, как правило, уходят из рискованных европейских активов в поисках более безопасных гаваней, усиливая давление на ослабление евро (EUR) и поддерживая силу доллара США (USD).
Что касается рынка криптовалют, то макроэкономическая настороженность и неприятие риска в краткосрочной перспективе могут привести к ужесточению ликвидности, создавая давление на коррекцию $BTC. Однако если бюджетная напряженность в Европе продолжит распространяться, позиции децентрализованных хедж‑активов в криптоиндустрии могут привлечь потоки капитала в среднесрочной перспективе.
#Eurozone #BondYields #GlobalEconomy
На европейском финансовом рынке сегодня распродажное давление распространилось повсеместно, из‑за чего основные фондовые индексы дружно ушли в красную зону. Наиболее заметным стало то, что разница доходностей по ключевым государственным облигациям со сроком 10 лет между Францией и Германией расширилась до 128 базисных пунктов — это максимум с 2012 года.
Эта динамика отражает резкий рост премии за риск по французскому госдолгу на фоне опасений эскалации бюджетной нестабильности в регионе. Рекордный спред более чем за последнее десятилетие вызывает воспоминания о давлении времен кризиса суверенного долга в Еврозоне, из‑за чего глобальные инвесторы проявляют особую осторожность.
Волна ухода от риска давит на финансовые рынки: британский индекс FTSE 100 снизился на 1,1%, а DAX Германии потерял 0,7%. Денежные потоки, как правило, уходят из рискованных европейских активов в поисках более безопасных гаваней, усиливая давление на ослабление евро (EUR) и поддерживая силу доллара США (USD).
Что касается рынка криптовалют, то макроэкономическая настороженность и неприятие риска в краткосрочной перспективе могут привести к ужесточению ликвидности, создавая давление на коррекцию $BTC . Однако если бюджетная напряженность в Европе продолжит распространяться, позиции децентрализованных хедж‑активов в криптоиндустрии могут привлечь потоки капитала в среднесрочной перспективе.
#Eurozone #BondYields #GlobalEconomy
106
·
--
ЕЦБ только что чуть выдохнул: инфляция в августе сразу подскочила до 3,2% после 2,9% ранее. Ожидания снижения ставки снова придется отодвинуть, евро укрепляется, а доллар под давлением; рисковые активы в ближайшее время тоже дернется. Не спешите усредняться — инфляция умеет лечить любые вызовы.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
$BTC $ETH #Eurozone #Inflation #ECB #BTC
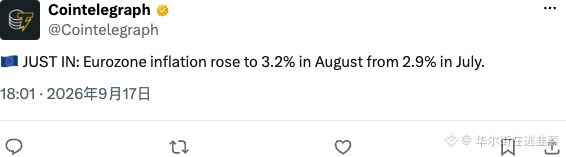
226
·
--
Европейский центр экономических исследований (ZEW) вскоре, через несколько минут, опубликует индекс экономических настроений Германии и еврозоны за сентябрь. Одновременно также будет опубликован статистический отчет по сальдо торгового баланса еврозоны с сезонной корректировкой за июль от европейского статистического агентства. Как локомотив европейской экономики, Германия в последнее время находится в центре внимания глобального рынка благодаря своим опережающим показателям.
Эти данные заслуживают пристального внимания, поскольку рынок сейчас в высокой степени следит за дальнейшей траекторией снижения ставок со стороны ЕЦБ. Если индекс экономических настроений Германии и еврозоны продолжит оставаться в слабом диапазоне, это еще больше укрепит ожидания о вялом восстановлении экономики Европы; напротив, если данные окажутся лучше прогнозов и покажут неожиданное улучшение, это может скорректировать ранее чрезмерно пессимистичные настроения относительно рецессии.
С точки зрения макрокартины, колебания европейских экономических данных часто напрямую отражаются на курсе евро к доллару США, что затем приводит к краткосрочному переоцениванию индекса доллара (DXY) и доходностей европейских ключевых гособлигаций. В период ключевого противостояния на циклах денежно-кредитной политики в США и Европе даже тонкая настройка на валютном рынке опосредованно влияет на риск-аппетит в глобальных сырьевых рынках и на фондовых рынках.
Для крипторынка $BTC такие европейские макроданные не являются главным двигателем долгосрочного тренда, однако если они вызовут резкие колебания на валютном рынке и в долларовой ликвидности, то в краткосрочной перспективе это может привести к цепной реакции по настроениям избегания риска и по маржинальным позициям внутри рынка. Возможны импульсные попытки протестировать движение; рекомендуется больше наблюдать и меньше действовать, сохраняя рациональный подход.📊
#Eurozone #ZEWIndex #MacroEconomy
5
Европейский экономический исследовательский центр (ZEW) сегодня опубликует экономический индекс настроений по Германии и еврозоне за сентябрь, а также одновременно выйдут данные по торговле в еврозоне, сезонно скорректированные за июль. Будучи локомотивом европейской экономики, Германия в последнее время выступает важнейшим ориентиром для оценки динамики роста всего европейского континента.
В настоящее время рынок в целом придерживается осторожного взгляда на перспективы европейской экономики. Сохраняющееся давление на промышленность и слабость внешнего спроса создают серьезные вызовы для базовых показателей еврозоны. Если в этот раз опубликованный индекс экономических настроений ZEW продолжит снижаться, это усилит опасения рынка по поводу того, что экономика Германии — и всей еврозоны — может войти в период стагнации или даже рецессии, а также поставит Европейскому центральному банку еще более сложную задачу при выборе дальнейшего траектории процентных ставок.
С точки зрения динамики различных классов активов: слабые макроэкономические данные, как правило, сдерживают движение курса евро, побуждая защитные капиталы возвращаться в доллар, что затем может повысить индекс доллара. На фоне недостаточности импульса роста в Европе и повторяющихся споров вокруг ожиданий по мировой ликвидности доходности облигаций могут демонстрировать всплески, а неопределенность на макроуровне напрямую ограничит потенциал восстановления оценок рискованных активов.
Для рынка криптовалют: если европейские макроэкономические данные продолжат ухудшаться и доллар сохранит силу, то в краткосрочной перспективе криптоактивы столкнутся с давлением из-за ужесточения ликвидности. Инвесторам следует быть настороже: снижение склонности к риску может привести к вынужденным распродажам. На этапе, когда не происходит дополнительного вливания ликвидности, такие ключевые активы, как $BTC , вероятно, продолжат колебаться под давлением; рекомендуется сохранять осторожную позицию.
#MacroEconomics #Eurozone #ZEWIndex
59
Немецкий аналитический центр ZEW в ближайшее время в центральноевропейское время утром обнародует в Германии и еврозоне индекс экономических настроений за сентябрь. Параллельно Европейский центральный банк и статистическое управление ЕС также опубликуют обновлённые данные по торговому балансу еврозоны за июль. Германия как локомотив европейской экономики: её опережающие данные по настроениям уже давно служат ключевым индикатором, по которому можно судить об общем импульсе восстановления в Европе.
С технической точки зрения и с позиции макроожиданий рынок ранее уже достаточно полно заложил замедление экономики в Европе. Если индекс ZEW на низких уровнях будет демонстрировать признаки формирования дна и последующего подъёма, это напрямую подтвердит логику о том, что негативные факторы для базовых показателей Европы уже исчерпаны. В сочетании с улучшением на предельной (маржинальной) основе торговой статистики это поможет укрепить уверенность рынка в сценарии мягкой посадки для экономик вне США и ослабить давление односторонне сильного доллара.
На текущей рыночной картине, если данные окажутся лучше ожиданий, курс евро к доллару США может получить шанс на технический отскок в районе ключевой поддержки, а затем ослабить восходящий импульс долларового индекса (DXY), находящегося на высоких уровнях. Поэтапное смягчение ожиданий по ликвидности в долларах обычно стимулирует синхронный отскок традиционных риск-активов и сырьевых товаров, обеспечивая более сильную поддержку склонности к риску для межрыночных потоков капитала.
Что касается крипторынка, снижение индекса доллара напрямую открывает путь наименьшего сопротивления для роста риск-активов, начиная с $BTC . Средства on-chain и объём со стороны покупателей накапливаются в ключевой зоне пересечения важных скользящих средних. Как только макрориск-премия начнёт сходить на нет, ликвидность быстро вернётся в сектор криптовалют, что подтолкнёт основные монеты к пробою верхней границы диапазона консолидации и продолжению бычьего тренда.
#ZEW #Eurozone #MacroEconomics
61
·
--
Финансовые рынки Европы сосредотачивают внимание на важных экономических данных, которые сегодня будут опубликованы, включая индекс экономических настроений ZEW за сентябрь по Германии и еврозоне, а также скорректированное торговое сальдо за июль для блока.
Германия традиционно является локомотивом экономики Европы, но сейчас сталкивается с многочисленными рисками рецессии, связанными с падением производства и затратами на энергию. Поэтому индекс ZEW выступает как ранний индикатор ожиданий роста, который оценивают эксперты и институциональные инвесторы. Любое более глубокое ухудшение по сравнению с прогнозом усилит опасения относительно темпов замедления всей еврозоны.
Для традиционных рынков этот результат может напрямую повлиять на курс EUR и ожидания снижения ключевой ставки ЕЦБ на ближайших заседаниях. Если пессимизм усилится, EUR может оказаться под давлением на снижение, что подтолкнет потоки капитала в поисках безопасности к USD или к государственным облигациям.
На рынке crypto силу доллара США (DXY) всегда считают ключевым макро-фактором, определяющим потоки рискованных средств. Когда слабость экономики Европы удерживает USD в доминирующем положении, ликвидность, доступная для таких активов, как $BTC c, может столкнуться с препятствиями в краткосрочной перспективе, прежде чем фактические смягчения политики будут по-настоящему запущены. 📊
#Eurozone #ZEW #MacroEconomy
75
Показатели доходности по европейским облигациям резко изменились: доходность 10-летних германских гособлигаций — европейского бенчмарка — в течение торгового дня существенно выросла на 4 базисных пункта, достигнув 3,5723%, тем самым обновив максимум с июня 2009 года. Этот ключевой индикатор пробил максимум за последние почти 15 лет, что указывает на то, что рынок ключевого суверенного долга Европы испытывает сильный прессинг распродаж, а ожидания по процентным ставкам подверглись заметной переоценке.
Ключевая логика этого всплеска заключается в том, что рынок все более устойчиво закладывает в цены дальнейшее сохранение Европейским центральным банком режима долгосрочно высоких ставок. Хотя капитальные затраты в технологическом секторе и других отраслях продолжают поддерживаться, макроэкономическая «липкость» инфляции и давление со стороны предложения долга заставляют «сдвигать вверх» центральный уровень доходностей. Ранее ожидания слишком быстрого снижения ставок, очевидно, были чрезмерно оптимистичными: базовая доходность обновила максимум более чем за десять лет, что означает — глобальная стоимость капитала в течение довольно длительного времени останется высокой.
С точки зрения традиционных финансовых рынков, резкий рост германской бенчмарковской доходности напрямую повышает стоимость заимствований для всей Европы и даже для глобальных заемщиков, дополнительно сдерживая оценочные мультипликаторы рискованных активов, включая акции. На фоне сохранения безрисковой доходности на высоком уровне ускоряется тенденция отвода ликвидности от сегментов с завышенными оценками и «ростом». Кредитные спреды сталкиваются с риском расширения, а макроусловия ликвидности переходят в стадию фактического ужесточения.
Для рынка криптовалют сильная динамика европейской базовой ставки является тревожным макро-фактором. Когда традиционные инструменты с фиксированной доходностью дают редкий за более чем десятилетие безрисковый возврат, эффект «перетекания» институциональных средств из рискованных активов с высокой волатильностью, таких как криптоактивы, будет серьезно подавлен. Если давление на глобальную ликвидность сохранится, такие ключевые активы, как $BTC , в ближайшей перспективе могут столкнуться с жесткими испытаниями — дефицитом ликвидности и давлением на оценки.
#BondYields #MacroEconomy #Eurozone
8
·
--
Рынок облигаций в Европе только что отметил резкое колебание: доходность государственных облигаций Германии со сроком 10 лет выросла еще на 4 базисных пункта, достигнув отметки 3,5723%. Это самая высокая доходность по стандарту долговых бумаг в зоне евро с июня 2009 года по настоящее время.
Эта тенденция особенно важна, поскольку германские облигации играют роль эталонного актива по оценке риска для всего финансового рынка Европы. Фиксированная доходность на 15 лет отражает ожидания относительно более высокой и более продолжительной процентной среды, чем предполагают в Европейском центральном банке (ЕЦБ), на фоне давления со стороны инфляции, которое пока не удается полностью охладить до целевого уровня.
Резкий рост доходности оказывает прямое давление на глобальный фондовый рынок и увеличивает стоимость капитала для компаний. Индекс доллара США и курс евро могут сильно колебаться из-за разницы в процентных ставках, в то время как денежные средства, которые ищут более безопасные гавани, имеют тенденцию отдавать предпочтение рынку облигаций, а не другим традиционным каналам инвестиций.
Для криптовалют рост ставок в крупных экономиках постоянно создает препятствия для оборота высокорискового капитала, как $BTC в случае с альткоинами. Низкая ликвидность на рынке означает, что новым потокам денег будет сложнее быстро входить в рынок, что повышает вероятность краткосрочных корректировок цены криптоактивов, прежде чем будет найден новый импульс роста.
#Eurozone #BondYields #ECB
3
Европейское статистическое управление сегодня опубликовало ключевые пересмотренные макроэкономические данные по еврозоне за второй квартал. Согласно опубликованным данным, годовой темп роста ВВП еврозоны во втором квартале в окончательном варианте составил 1,2%, что выше общепринятых рыночных ожиданий — 1,00%, а также предыдущего значения 1,00%. При этом во втором квартале темп роста скорректированной сезонностью занятости по кварталу составил 0,1%, совпав с ожиданиями и предыдущим значением. На первый взгляд европейская экономика при множественных геополитических нагрузках и в условиях высоких ставок сохраняет определённую устойчивость и не скатывается в техническую рецессию.
Однако при более глубоком рассмотрении макроэкономической логики эта, казалось бы, достаточно сильная экономическая и занятостная статистика не является однозначным позитивом для текущей макрофинансовой ликвидности. Отскок ВВП выше ожиданий до 1,2% в сочетании с медленным, но продолжающимся расширением на рынке труда означает, что риск «липкости» внутренней инфляции, с которым сталкивается Европейский центральный банк (ЕЦБ), по‑прежнему нельзя игнорировать. Ранее рынок оптимистично закладывал сценарий перехода ЕЦБ к последовательному и быстрому циклу снижения ставок, и с высокой вероятностью в обстановке таких устойчивых данных это ожидание столкнётся с переоценкой, а пространство для последующего разворота в сторону смягчения политики будет ещё более сжато.
Отражение в традиционных финансовых рынках: ожидание того, что экономические данные окажутся сильнее прогнозов, поддержит укрепление курса евро и окажет повышательное давление на доходности по европейским ключевым суверенным облигациям. На фоне сложного противостояния в политике ЕЦБ и ФРС США, если ЕЦБ из‑за устойчивости экономики будет замедлять темпы смягчения, то сопротивление снижению глобальной доходности на длинном конце кривой безрисковых ставок заметно усилится. Для риск‑активов, чьи оценки находятся на высоком уровне и которые крайне зависят от глобальной достаточной ликвидности, перегрев или излишне устойчивые макроданные как раз могут стать потенциальным источником давления на дисконтирующие ставки.
Для крипторынка это означает, что в ближайшей перспективе сложно ожидать появления дополнительной ликвидности, обусловленной масштабным совместным смягчением со стороны мировых центробанков. На фоне удлинения эффекта «хвоста» макрострогой политики $BTC и другие подобные активы продолжат испытывать давление из‑за ужесточения макроликвидности, а у «быков» недостаточно сильного катализатора. Столкнувшись с выглядящими оптимистично экономическими данными, инвесторам следует особенно внимательно относиться к риску сокращения ликвидности, связанному с тем, что ставки дольше остаются в ограничительном диапазоне.
#eurozone #GDP #ECB
11
Евростат опубликовал самые свежие данные по розничным продажам в еврозоне за июль. Согласно отчету, темп роста розничных продаж в еврозоне в месячном выражении в июле составил -0,6%, что заметно хуже ожиданий рынка, которые предполагали рост на 0,3%. При этом предыдущее значение, ранее оцененное как -0,30%, было пересмотрено до 0,2%. Судя по резкому переходу показателя в отрицательную зону, охлаждение конечного спроса в Европе происходит быстрее, чем ранее предполагали более оптимистичные модели рынка.
Существенное ухудшение этого макроиндикатора отражает структурную слабость экономики Европы в условиях, когда передача через высокие процентные ставки и лаг-эффект от инерции инфляции сказываются с опозданием. Как индикатор, измеряющий один из ключевых факторов внутреннего спроса, сокращение розничного потребления напрямую усиливает переоценку рыночных ожиданий относительно траектории политики Европейского центрального банка (ЕЦБ). Это заставляет банк быстрее склоняться к смягчению, балансируя между борьбой с инфляцией и предотвращением спада, а также может дополнительно ускорить момент для более решительного снижения ставок.
С точки зрения реакции традиционных финансовых рынков на техническом уровне слабые данные оказывают давление на курс евро к доллару США вниз, однако быстрое снижение доходностей по еврооблигациям оперативно разворачивает ожидания по ликвидности. Кривая доходности по облигациям становится более крутой, а вместе с тенденцией перетока средств из европейских классических активов за пределы региона это формирует в глобальном масштабе более благоприятную макросреду для «второй волны» инфляционных ожиданий (reflation). В результате появляется пространство для восстановления оценок рискованных активов.
Что касается криптоактивов, ускорение ожиданий смягчения со стороны ЕЦБ является четким позитивным сигналом для ликвидности. Когда реальные доходности по традиционным фиатным инструментам снижаются на фоне разворота политики, глобальная склонность к риску (Risk-on) неминуемо возрастет. На технических графиках основной криптовалютный актив, например $BTC , демонстрирует крайне сильную устойчивость к падению на ключевом уровне поддержки по ликвидности. Постепенное расширение «задвижек» ликвидности глобальными центробанками станет важным катализатором для следующей волны роста в пользу покупателей.🚀
#eurozone #宏观经济 #снижение_ставок_в_ожиданиях
34

Евростат опубликовал данные по розничным продажам в еврозоне за июль, показав резкое снижение на -0,6% по сравнению с предыдущим месяцем. Этот результат существенно не дотянул до рыночных ожиданий по отскоку на +0,3%, даже несмотря на пересмотр предыдущего показателя вверх с -0,3% до +0,2%.
Неожиданное сокращение подчеркивает сохраняющуюся уязвимость потребительского спроса в Европе на фоне устойчивого давления со стороны высоких ставок по заимствованиям. Вместо демонстрации устойчивости потребителей данные указывают на то, что расходы домохозяйств по-прежнему сильно ограничены по всей еврозоне, что усиливает более широкие опасения относительно роста.
На традиционных финансовых рынках этот спад оказывает дополнительное давление на евро и укрепляет ожидания дальнейшего смягчения денежно-кредитной политики со стороны Европейского центрального банка. Доходности по европейским государственным облигациям сталкиваются с нисходящим импульсом: трейдеры все чаще закладывают более агрессивные снижения ставок, чтобы стимулировать вялую экономику.
Для рынка криптовалют ослабление макроэкономических основ в крупных экономических блоках формирует смешанный фон. Хотя в краткосрочной перспективе склонность к риску может оставаться осторожной, растущие ожидания согласованного смягчения глобальной ликвидности продолжают обеспечивать структурную поддержку риск-активам, включая $BTC, в среднесрочном периоде.
#eurozone #ecb #macro
Евростат опубликовал данные по розничным продажам в еврозоне за июль, показав резкое снижение на -0,6% по сравнению с предыдущим месяцем. Этот результат существенно не дотянул до рыночных ожиданий по отскоку на +0,3%, даже несмотря на пересмотр предыдущего показателя вверх с -0,3% до +0,2%.
Неожиданное сокращение подчеркивает сохраняющуюся уязвимость потребительского спроса в Европе на фоне устойчивого давления со стороны высоких ставок по заимствованиям. Вместо демонстрации устойчивости потребителей данные указывают на то, что расходы домохозяйств по-прежнему сильно ограничены по всей еврозоне, что усиливает более широкие опасения относительно роста.
На традиционных финансовых рынках этот спад оказывает дополнительное давление на евро и укрепляет ожидания дальнейшего смягчения денежно-кредитной политики со стороны Европейского центрального банка. Доходности по европейским государственным облигациям сталкиваются с нисходящим импульсом: трейдеры все чаще закладывают более агрессивные снижения ставок, чтобы стимулировать вялую экономику.
Для рынка криптовалют ослабление макроэкономических основ в крупных экономических блоках формирует смешанный фон. Хотя в краткосрочной перспективе склонность к риску может оставаться осторожной, растущие ожидания согласованного смягчения глобальной ликвидности продолжают обеспечивать структурную поддержку риск-активам, включая $BTC , в среднесрочном периоде.
#eurozone #ecb #macro
7
Согласно последним данным, опубликованным S&P Global в августе, итоговое значение PMI в сфере услуг еврозоны за август составило 51,6, что чуть ниже предыдущего значения и рыночного прогноза (51,7). Композитный PMI при этом достиг 52,0 и продолжает оставаться в зоне расширения, находясь выше 50-й границы “рост/сжатие”. Хотя темпы расширения в сфере услуг несколько замедлились до двухмесячного минимума, в целом базовые показатели частного сектора сохраняют устойчивую траекторию роста.
С макроэкономической точки зрения показатель 51,6 означает, что совокупный спрос в еврозоне по-прежнему сохраняет устойчивость и не демонстрирует резкого ухудшения. Старший экономист S&P Джо Хейес отметил, что логика экономического роста в третьем квартале сохраняется: восстановление промышленности и устойчивость сферы услуг эффективно компенсируют давление от колебаний цен на энергоносители. Хотя данные немного не дотянули до ожиданий, по сути они дают Европейскому центральному банку больше возможностей для снижения ставок и проведения более мягкой политики.
Что касается реакции макрофинансовых активов, экономика находится в “золотой зоне” умеренного расширения и замедления инфляции, что напрямую сдерживает чрезмерный рост доходностей по ключевым гособлигациям стран еврозоны. Потенциал к укреплению долларового индекса ограничен. Ожидания на смягчение ликвидности на предельной (маржинальной) основе усиливаются, формируя отличную техническую основу для восстановления цен на рискованные активы.
Для крипторынка улучшение ожиданий по макроликвидности является позитивным фактором для восстановления склонности к риску. $BTC и основной широкий рынок активов в настоящее время демонстрируют сильную способность к удержанию и “подхвату” на ключевых технических скользящих средних. Отсутствие существенных негативных макро-сюрпризов позволяет структуре позиций и “чипов” становиться еще более устойчивой. По мере углубления котировок рынка в ожидания глобального цикла снижения ставок, капитал, вероятно, будет постепенно возвращаться из режима ожидания, поддерживая новую волну технического отскока в сторону роста по криптоактивам.
#eurozone #PMI #Макроанализ
55

·
--
Рост
Инфляция в еврозоне растёт до 3,3% на фоне энергетического шока, который подталкивает потребительские цены вверх
📈 Инфляция в еврозоне выросла до 3,3% г/г в августе с 2,9% в июле, достигнув самого высокого уровня с сентября 2023 года, согласно предварительной оценке Eurostat.
⚡ Основным драйвером стала энергия: цены подскочили на 14,3% г/г после 10,3% ранее. Рост отражает давление из‑за более высоких цен на нефть и газ на фоне напряжённости на Ближнем Востоке и сбоев вокруг Страит-оф-Хормуз.
📉 При этом ценовое давление не распространилось по экономике в целом. Базовая инфляция снизилась до 2,4% с 2,5%, тогда как инфляция в сфере услуг замедлилась с 3,3% до 3,0%.
🏦 Данные также подтверждают ожидания повышения ставки ЕЦБ на 25 базисных пунктов на заседании 10 сентября. Более крупный риск заключается в том, что затяжной энергетический шок может перекинуться на транспорт, продовольствие и услуги в четвёртом квартале.
#Eurozone $BNB
14

·
--
Рост
Проверено
🚨 Производство в еврозоне наконец-то оживает 🔥
Небольшое число может рассказать большую историю.
Производственный PMI еврозоны вырос до 51,9 в июле, согласно S&P Global, как сообщалось 3 августа. Это значение важно, потому что отметка 50 отделяет расширение от сокращения, а значит сектор продвинулся дальше в зону роста.
После длительного периода слабости в промышленности это улучшение может сигнализировать о том, что активность заводов по всей еврозоне набирает обороты.
Более сильный производственный сектор способен поддержать деловую уверенность, найм, экспорт и общий экономический рост. Он также может повлиять на то, как рынки оценивают будущие решения Европейского центрального банка по политике.
Главный вопрос сейчас: это начало устойчивого восстановления или лишь временный отскок?
Для трейдеров и инвесторов предстоящие показатели PMI, данные по инфляции и #ECB signals стоит внимательно отслеживать.
Производство в еврозоне подает признаки жизни.
#Eurozone #PMI #Manufacturing #Europe
$EUR
{spot}(EURUSDT)
$BLESS
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
$BANK
{future}(BANKUSDT)
🚨 Производство в еврозоне наконец-то оживает 🔥
Небольшое число может рассказать большую историю.
Производственный PMI еврозоны вырос до 51,9 в июле, согласно S&P Global, как сообщалось 3 августа. Это значение важно, потому что отметка 50 отделяет расширение от сокращения, а значит сектор продвинулся дальше в зону роста.
После длительного периода слабости в промышленности это улучшение может сигнализировать о том, что активность заводов по всей еврозоне набирает обороты.
Более сильный производственный сектор способен поддержать деловую уверенность, найм, экспорт и общий экономический рост. Он также может повлиять на то, как рынки оценивают будущие решения Европейского центрального банка по политике.
Главный вопрос сейчас: это начало устойчивого восстановления или лишь временный отскок?
Для трейдеров и инвесторов предстоящие показатели PMI, данные по инфляции и #ECB signals стоит внимательно отслеживать.
Производство в еврозоне подает признаки жизни.
#Eurozone #PMI #Manufacturing #Europe
$EUR
$BLESS
$BANK


Binance News
·
--
PMI производственного сектора еврозоны растет до 51,9 в июле
S&P Global сообщила 3 августа, что индекс деловой активности в производственном секторе еврозоны (PMI) в июле составил 51,9, согласно Jiemian News.
2
756
·
--
Повышение ставок ЕЦБ усиливает евро
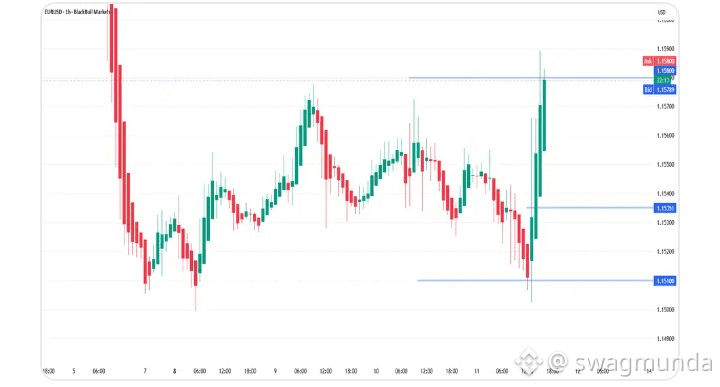
ЕЦБ поднял процентные ставки на 25 базисных пунктов впервые за три года, стремясь предотвратить устойчивую инфляцию, вызванную энергетическим кризисом, в еврозоне, а также пересмотрел свой прогноз инфляции на 2026 год в сторону повышения до 3,0% — это укрепило EURUSD; тем временем, AUDCAD показывает локальные возможности для шортов, GBPUSD и AUDUSD находятся в восходящем тренде, USDJPY ожидает разворота от сильного сопротивления около 160.50, а EURAUD, по прогнозам, должен отскочить от уровней спроса. Обязательно поделитесь своим опытом в комментариях, спасибо.
#ECB #eurozone
102
См. перевод
欧盟统计局最新公布的数据显示,欧元区9月调和CPI初值同比大幅反弹至3.8%,显著高于市场预期的3.6%及前值的3.20%;按月环比增长0.6%,同样超出预期的0.5%。核心通胀指标亦呈现上行趋势,能源与食品成本的持续推升,令欧洲整体通胀压力重新抬头。
这一超预期的数据对欧洲央行(ECB)的货币政策构成了严峻挑战。此前市场普遍预期紧缩周期可能接近尾声,但通胀黏性远超预期,不仅大幅偏离2%的长期目标,更直接打破了降温的乐观叙事。面对薪酬增长与供应链的双重压力,欧洲央行被迫维持甚至加码鹰派立场的概率显著上升。
在传统金融市场上,持续的通胀压力正在重塑资产定价逻辑。欧美债券收益率面临进一步上行压力,而美银等主流机构亦警示避险情绪将长期主导市场。随着美元指数与主权债券收益率维持高位,全球风险资产的流动性环境正在加速收紧,对高估值板块构成实质性压制。
对于加密资产而言,全球央行延长紧缩周期的预期绝非利好。在流动性持续承压与资金成本居高不下的背景下,$BTC 等主要资产短期内难以获得大规模新增资金流入。投资者需警惕避险情绪外溢带来的深度回调风险,杠杆交易更应保持极度克制。
#Inflation #Eurozone #ECB
1
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 45,601
387 обсуждают
2
#ПротоколFOMC
Просмотров: 35,197
161 обсуждают
3
#NFPWatch
Просмотров: 10.6M
18,279 обсуждают
4
#BitcoinFundingRateTriplesTo10%
Просмотров: 32,648
511 обсуждают
5
#BitcoinSurpasses$86KUp2.99%
Просмотров: 9,926
57 обсуждают
6
#ZcashFalls21%FromSeptemberPeak
Просмотров: 27,394
446 обсуждают
7
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
Просмотров: 20,769
237 обсуждают
8
#XRPPostsFirstThreeGreenMonthsInQ3
Просмотров: 23,251
435 обсуждают
9
#BNBChainTokenizedStocksTop$1BAt30%Share
Просмотров: 2,334
26 обсуждают
10
#BitcoinRisesToward$85K
Просмотров: 65,890
131 обсуждают