
#bondmarkets
bondmarkets
Просмотров: 1,117
16 обсуждают
Популярные
Новые

Статья
Это очень важное понятие на рынке облигаций. Если совсем простоЭто очень важное понятие на рынке облигаций. Если совсем просто:
Чем дольше срок погашения облигации, тем дольше её фиксированные купонные выплаты и возврат основной суммы остаются привязанными к прежней процентной ставке. Когда рыночные процентные ставки меняются, текущая стоимость этих будущих фиксированных денежных потоков меняется сильнее. Это и называют чувствительностью к процентной ставке.
Сначала разберём основной механизм
При покупке облигации вы получаете два вида денежных потоков:
Купонная/процентная выплата — например, ₹50 каждый год
Это очень важное понятие на рынке облигаций. Если совсем просто
Это очень важное понятие на рынке облигаций. Если совсем просто:
Чем дольше срок погашения облигации, тем дольше её фиксированные купонные выплаты и возврат основной суммы остаются привязанными к прежней процентной ставке. Когда рыночные процентные ставки меняются, текущая стоимость этих будущих фиксированных денежных потоков меняется сильнее. Это и называют чувствительностью к процентной ставке.
Сначала разберём основной механизм
При покупке облигации вы получаете два вида денежных потоков:
Купонная/процентная выплата — например, ₹50 каждый год
Чем дольше срок погашения облигации, тем дольше её фиксированные купонные выплаты и возврат основной суммы остаются привязанными к прежней процентной ставке. Когда рыночные процентные ставки меняются, текущая стоимость этих будущих фиксированных денежных потоков меняется сильнее. Это и называют чувствительностью к процентной ставке.
Сначала разберём основной механизм
При покупке облигации вы получаете два вида денежных потоков:
Купонная/процентная выплата — например, ₹50 каждый год
22
Частичная правда
Падение выпуска облигаций в еврозоне на 20% не обязательно означает то, что думают трейдеры. Несмотря на снижение общего объема выпусков в третьем квартале до 323 млрд евро, чистые показатели рассказывают совсем другую историю.
Этот разрыв между снижением общего объема и ростом чистого выпуска на 5% указывает на то, что правительства в этот период крайне осторожно управляют своей ликвидностью. Рынки часто неверно интерпретируют эту разницу и ожидают разворотных движений в денежно-кредитной политике. Помните: именно чистая ликвидность движет решениями крупных игроков в $EUR, а не громкие заголовки.
Во время рыночной волатильности я заметил, что игнорирование чистых потоков в сравнении с общими объемами выпусков — самая большая ошибка, которую допускают начинающие в макроанализе.
Как этот разрыв финансирования отразится на склонности к риску на финансовых рынках в ближайшие месяцы?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
Падение выпуска облигаций в еврозоне на 20% не обязательно означает то, что думают трейдеры. Несмотря на снижение общего объема выпусков в третьем квартале до 323 млрд евро, чистые показатели рассказывают совсем другую историю.
Этот разрыв между снижением общего объема и ростом чистого выпуска на 5% указывает на то, что правительства в этот период крайне осторожно управляют своей ликвидностью. Рынки часто неверно интерпретируют эту разницу и ожидают разворотных движений в денежно-кредитной политике. Помните: именно чистая ликвидность движет решениями крупных игроков в $EUR, а не громкие заголовки.
Во время рыночной волатильности я заметил, что игнорирование чистых потоков в сравнении с общими объемами выпусков — самая большая ошибка, которую допускают начинающие в макроанализе.
Как этот разрыв финансирования отразится на склонности к риску на финансовых рынках в ближайшие месяцы?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
Этот разрыв между снижением общего объема и ростом чистого выпуска на 5% указывает на то, что правительства в этот период крайне осторожно управляют своей ликвидностью. Рынки часто неверно интерпретируют эту разницу и ожидают разворотных движений в денежно-кредитной политике. Помните: именно чистая ликвидность движет решениями крупных игроков в $EUR, а не громкие заголовки.
Во время рыночной волатильности я заметил, что игнорирование чистых потоков в сравнении с общими объемами выпусков — самая большая ошибка, которую допускают начинающие в макроанализе.
Как этот разрыв финансирования отразится на склонности к риску на финансовых рынках в ближайшие месяцы?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
55
·
--
«Неудачный» 30-летний аукцион, из-за которого все паникуют? История говорит: это постановка, а не предупреждение. 📉
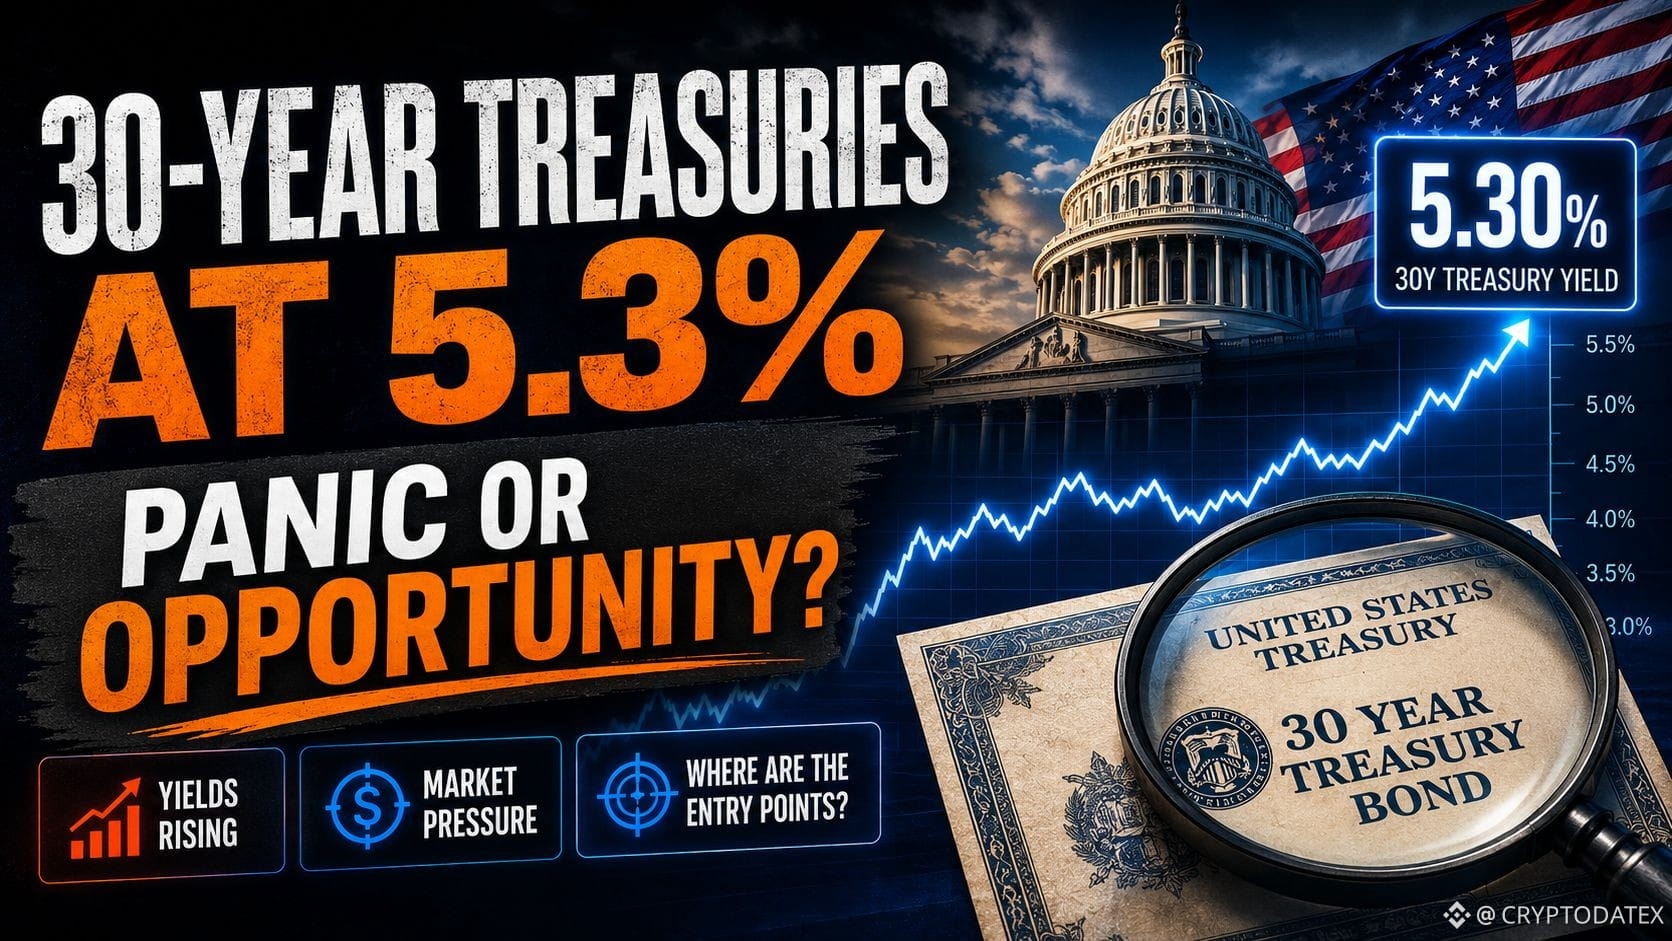
На прошлой неделе США разместили 30-летние облигации на $25 млрд под 5,216% — максимальная доходность с 2001 года. И сразу включилась привычная хор «долг неподъёмный, никто не покупает, доходности взлетают вертикально».
Давайте посмотрим дальше заголовков.
Заявки к размещению (bid-to-cover): 2,39 против 2,43 в среднем — мягче, но не сломано. Иностранные покупатели: 66,8% против нормы 67% — по сути без изменений. Единственное заметное снижение — внутренний спрос (21,6% против 22,5%), поэтому дилеры взяли на себя 11,6% вместо 10,6%. Мягкий аукцион — не забастовка покупателей.
А теперь тот паттерн, который реально важен 👇
Каждый раз, когда страх по облигациям достигает пика, это обычно отмечает дно, а не начало:
2011: S&P понижает рейтинг США, все ждут более высоких ставок на длинном конце → доходности падают.
Ноябрь 2023: «самый плохой аукцион за годы» → длинный конец вырастает (rally) через два дня.
1994: Великая расправа с бондами, доходности 10s уходят к 8%, потеряно около $1T, банкротство Orange County → к концу 1995 года снова под 6%.
Максимум страданий неизменно оказывался на вершине.
Почему? Кривая доходности оценивает ожидания по экономике — а не размер долга и не объём новостных заголовков. И прямо сейчас рынок труда трещит, инфляция выглядит сдержанной, а ожидания по снижению ставок сместились с трёх повышений до одного в этом году. Это классическая зона замедления экономики — где выигрывает длинная дюрация. 🎯
Свыше 5% по 30-летним — вы фиксируете реальную доходность, которой не было 15 лет (та облигация платили 2,5% десятилетие назад). Если ФРС повернёт, длинный конец покажет результат. Если инфляция снова разогреется, вы сидите на купоне 5%+ и ждёте.
Итак, вопрос такой: если доходности рядом с пиком и начинают идти вниз, что происходит с акциями и криптой в момент переоценки на кредитном рынке?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
«Неудачный» 30-летний аукцион, из-за которого все паникуют? История говорит: это постановка, а не предупреждение. 📉
На прошлой неделе США разместили 30-летние облигации на $25 млрд под 5,216% — максимальная доходность с 2001 года. И сразу включилась привычная хор «долг неподъёмный, никто не покупает, доходности взлетают вертикально».
Давайте посмотрим дальше заголовков.
Заявки к размещению (bid-to-cover): 2,39 против 2,43 в среднем — мягче, но не сломано. Иностранные покупатели: 66,8% против нормы 67% — по сути без изменений. Единственное заметное снижение — внутренний спрос (21,6% против 22,5%), поэтому дилеры взяли на себя 11,6% вместо 10,6%. Мягкий аукцион — не забастовка покупателей.
А теперь тот паттерн, который реально важен 👇
Каждый раз, когда страх по облигациям достигает пика, это обычно отмечает дно, а не начало:
2011: S&P понижает рейтинг США, все ждут более высоких ставок на длинном конце → доходности падают.
Ноябрь 2023: «самый плохой аукцион за годы» → длинный конец вырастает (rally) через два дня.
1994: Великая расправа с бондами, доходности 10s уходят к 8%, потеряно около $1T, банкротство Orange County → к концу 1995 года снова под 6%.
Максимум страданий неизменно оказывался на вершине.
Почему? Кривая доходности оценивает ожидания по экономике — а не размер долга и не объём новостных заголовков. И прямо сейчас рынок труда трещит, инфляция выглядит сдержанной, а ожидания по снижению ставок сместились с трёх повышений до одного в этом году. Это классическая зона замедления экономики — где выигрывает длинная дюрация. 🎯
Свыше 5% по 30-летним — вы фиксируете реальную доходность, которой не было 15 лет (та облигация платили 2,5% десятилетие назад). Если ФРС повернёт, длинный конец покажет результат. Если инфляция снова разогреется, вы сидите на купоне 5%+ и ждёте.
Итак, вопрос такой: если доходности рядом с пиком и начинают идти вниз, что происходит с акциями и криптой в момент переоценки на кредитном рынке?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
На прошлой неделе США разместили 30-летние облигации на $25 млрд под 5,216% — максимальная доходность с 2001 года. И сразу включилась привычная хор «долг неподъёмный, никто не покупает, доходности взлетают вертикально».
Давайте посмотрим дальше заголовков.
Заявки к размещению (bid-to-cover): 2,39 против 2,43 в среднем — мягче, но не сломано. Иностранные покупатели: 66,8% против нормы 67% — по сути без изменений. Единственное заметное снижение — внутренний спрос (21,6% против 22,5%), поэтому дилеры взяли на себя 11,6% вместо 10,6%. Мягкий аукцион — не забастовка покупателей.
А теперь тот паттерн, который реально важен 👇
Каждый раз, когда страх по облигациям достигает пика, это обычно отмечает дно, а не начало:
2011: S&P понижает рейтинг США, все ждут более высоких ставок на длинном конце → доходности падают.
Ноябрь 2023: «самый плохой аукцион за годы» → длинный конец вырастает (rally) через два дня.
1994: Великая расправа с бондами, доходности 10s уходят к 8%, потеряно около $1T, банкротство Orange County → к концу 1995 года снова под 6%.
Максимум страданий неизменно оказывался на вершине.
Почему? Кривая доходности оценивает ожидания по экономике — а не размер долга и не объём новостных заголовков. И прямо сейчас рынок труда трещит, инфляция выглядит сдержанной, а ожидания по снижению ставок сместились с трёх повышений до одного в этом году. Это классическая зона замедления экономики — где выигрывает длинная дюрация. 🎯
Свыше 5% по 30-летним — вы фиксируете реальную доходность, которой не было 15 лет (та облигация платили 2,5% десятилетие назад). Если ФРС повернёт, длинный конец покажет результат. Если инфляция снова разогреется, вы сидите на купоне 5%+ и ждёте.
Итак, вопрос такой: если доходности рядом с пиком и начинают идти вниз, что происходит с акциями и криптой в момент переоценки на кредитном рынке?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
127
·
--
Доходности казначейских облигаций США выросли в понедельник, 20 апреля, на фоне нарастающей напряженности между Соединенными Штатами и Ираном.
🔹 Доходность 10-летних казначейских облигаций поднялась до 4.266%, увеличившись более чем на один базисный пункт.
🔹 Доходность 2-летних казначейских облигаций повысилась более чем на два базисных пункта до 3.733%, в то время как доходность 30-летних облигаций увеличилась менее чем на один базисный пункт до 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
Доходности казначейских облигаций США выросли в понедельник, 20 апреля, на фоне нарастающей напряженности между Соединенными Штатами и Ираном.
🔹 Доходность 10-летних казначейских облигаций поднялась до 4.266%, увеличившись более чем на один базисный пункт.
🔹 Доходность 2-летних казначейских облигаций повысилась более чем на два базисных пункта до 3.733%, в то время как доходность 30-летних облигаций увеличилась менее чем на один базисный пункт до 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
🔹 Доходность 10-летних казначейских облигаций поднялась до 4.266%, увеличившись более чем на один базисный пункт.
🔹 Доходность 2-летних казначейских облигаций повысилась более чем на два базисных пункта до 3.733%, в то время как доходность 30-летних облигаций увеличилась менее чем на один базисный пункт до 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
185
#US30YTreasuryYieldTops5.40%
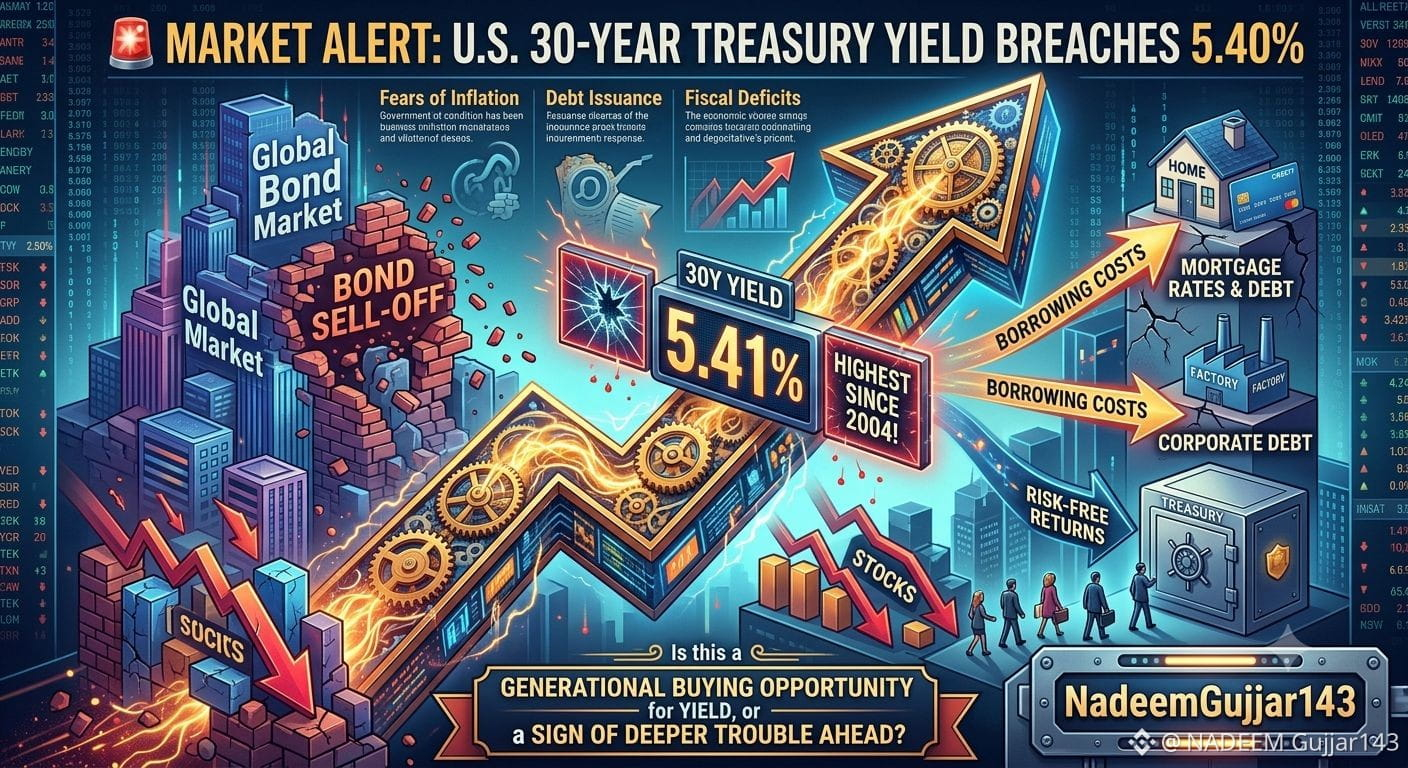
🚨 ОПОВЕЩЕНИЕ О РЫНКЕ: Доходность 30-летних гособлигаций США только что пробила 5.40%, достигнув максимума с 2004 года! 📈💥
Масштабная глобальная распродажа облигаций накрывает рынки: опасения из‑за сохраняющейся инфляции, неукротимого федерального долга и повышенных бюджетных дефицитов резко толкают стоимость заимствований вверх.
Поскольку долгосрочные доходности резко растут, по всем направлениям напрямую страдают ипотечные ставки, корпоративные долги и стоимость заимствований 🏠💳. Акции тоже испытывают давление: инвесторы перетекают в более безопасные правительственные доходности 📉.
Это возможность “поколенческого” входа в доходность, или признак более серьезных проблем впереди? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$ETH
{spot}(ETHUSDT)
#US30YTreasuryYieldTops5.40%
🚨 ОПОВЕЩЕНИЕ О РЫНКЕ: Доходность 30-летних гособлигаций США только что пробила 5.40%, достигнув максимума с 2004 года! 📈💥
Масштабная глобальная распродажа облигаций накрывает рынки: опасения из‑за сохраняющейся инфляции, неукротимого федерального долга и повышенных бюджетных дефицитов резко толкают стоимость заимствований вверх.
Поскольку долгосрочные доходности резко растут, по всем направлениям напрямую страдают ипотечные ставки, корпоративные долги и стоимость заимствований 🏠💳. Акции тоже испытывают давление: инвесторы перетекают в более безопасные правительственные доходности 📉.
Это возможность “поколенческого” входа в доходность, или признак более серьезных проблем впереди? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
$BNB
$ETH
🚨 ОПОВЕЩЕНИЕ О РЫНКЕ: Доходность 30-летних гособлигаций США только что пробила 5.40%, достигнув максимума с 2004 года! 📈💥
Масштабная глобальная распродажа облигаций накрывает рынки: опасения из‑за сохраняющейся инфляции, неукротимого федерального долга и повышенных бюджетных дефицитов резко толкают стоимость заимствований вверх.
Поскольку долгосрочные доходности резко растут, по всем направлениям напрямую страдают ипотечные ставки, корпоративные долги и стоимость заимствований 🏠💳. Акции тоже испытывают давление: инвесторы перетекают в более безопасные правительственные доходности 📉.
Это возможность “поколенческого” входа в доходность, или признак более серьезных проблем впереди? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
$BNB
$ETH
124
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 122,262
600 обсуждают
2
#ПротоколFOMC
Просмотров: 146,888
349 обсуждают
3
#CanBTCReboundAfterFallingBelow60K?
Просмотров: 0
247 обсуждают
4
#GlobalStocksFaceLongestLosingStreakSince2023
Просмотров: 0
335 обсуждают
5
#AnthropicPlungesTowardIPOPriceonDay2
Просмотров: 0
81 обсуждают
6
#GaoTengBitcoinETFListsOnHKEX
Просмотров: 0
301 обсуждают
7
#TradFiForBeginners
Просмотров: 946,825
5,614 обсуждают
8
#NvidiaBoardReportedlySplitOverHuang’sReturn
Просмотров: 258,674
2,472 обсуждают
9
#TetherBurns8BillionUSDTInPast20Days
Просмотров: 0
116 обсуждают
10
#BitcoinWalletSignatureFlawExploitableWithinSeconds
Просмотров: 0
53 обсуждают