
#aws
aws
Просмотров: 101,276
394 обсуждают
Популярные
Новые
·
--
Обзор функции сбора данных AWS SageMaker HyperPod: мощный инструмент для оптимизации моделей
В AWS SageMaker HyperPod появилась функция сбора данных: она в реальном времени записывает данные инференса, помогая командам отслеживать дрейф данных и оптимизировать производительность моделей. Отслеживание ключевых показателей в реальном времени и точное определение важных точек — незаменимый инструмент для технических аналитиков.#AWS #SageMaker
Обзор функции сбора данных AWS SageMaker HyperPod: мощный инструмент для оптимизации моделей
В AWS SageMaker HyperPod появилась функция сбора данных: она в реальном времени записывает данные инференса, помогая командам отслеживать дрейф данных и оптимизировать производительность моделей. Отслеживание ключевых показателей в реальном времени и точное определение важных точек — незаменимый инструмент для технических аналитиков.#AWS #SageMaker
В AWS SageMaker HyperPod появилась функция сбора данных: она в реальном времени записывает данные инференса, помогая командам отслеживать дрейф данных и оптимизировать производительность моделей. Отслеживание ключевых показателей в реальном времени и точное определение важных точек — незаменимый инструмент для технических аналитиков.#AWS #SageMaker
69
Amazon (AMZN) закрылась на отметке $259.30 6 ноября. В прошлом квартале AWS выросла на 39% в годовом исчислении, вновь привлекая внимание к облачным технологиям, — но после недавней волатильности в технологическом секторе инвесторы по-прежнему хотят видеть, что расходы на ИИ приносят долгосрочную отдачу.
Мой взгляд: осторожно оптимистичный, пока AWS растёт такими темпами.
Сможет ли AWS и дальше вести Amazon вверх или главной темой станут растущие расходы на ИИ?
#AMZNB
#amazon #AWS
Amazon (AMZN) закрылась на отметке $259.30 6 ноября. В прошлом квартале AWS выросла на 39% в годовом исчислении, вновь привлекая внимание к облачным технологиям, — но после недавней волатильности в технологическом секторе инвесторы по-прежнему хотят видеть, что расходы на ИИ приносят долгосрочную отдачу.
Мой взгляд: осторожно оптимистичный, пока AWS растёт такими темпами.
Сможет ли AWS и дальше вести Amazon вверх или главной темой станут растущие расходы на ИИ?
#AMZNB
#amazon #AWS
Мой взгляд: осторожно оптимистичный, пока AWS растёт такими темпами.
Сможет ли AWS и дальше вести Amazon вверх или главной темой станут растущие расходы на ИИ?
#AMZNB
#amazon #AWS
1
100

☁️ Преимущество Amazon в сфере ИИ: создание собственной инфраструктуры 👍
Контроль Amazon над расширением своих центров обработки данных может стать серьёзным преимуществом на фоне вопросов инвесторов о финансировании бума ИИ. В отличие от компаний, которые во многом полагаются на неооблачных провайдеров, финансируемых за счёт заёмных средств, Amazon строит значительную часть инфраструктуры самостоятельно, что даёт AWS больше контроля над операционной деятельностью и гибкости в финансировании.
{spot}(AMZNBUSDT)
{stock_us}(AMZN.US)
Акции AMZN почти не изменились и торговались на уровне $259.82, снизившись всего на 0.02%. Главное — рост AWS и способность компании превращать растущий спрос на ИИ в стабильную выручку. Следите за ростом облачного бизнеса, операционной маржой, капитальными затратами и свободным денежным потоком. Главный вопрос — сможет ли выручка от ИИ расти быстрее, чем расходы на инфраструктуру.
$AMZNB $AMZN $AMZN.US #CoinVahini #Amazon #AWS #AIInfrastructure
☁️ Преимущество Amazon в сфере ИИ: создание собственной инфраструктуры 👍
Контроль Amazon над расширением своих центров обработки данных может стать серьёзным преимуществом на фоне вопросов инвесторов о финансировании бума ИИ. В отличие от компаний, которые во многом полагаются на неооблачных провайдеров, финансируемых за счёт заёмных средств, Amazon строит значительную часть инфраструктуры самостоятельно, что даёт AWS больше контроля над операционной деятельностью и гибкости в финансировании.
Акции AMZN почти не изменились и торговались на уровне $259.82, снизившись всего на 0.02%. Главное — рост AWS и способность компании превращать растущий спрос на ИИ в стабильную выручку. Следите за ростом облачного бизнеса, операционной маржой, капитальными затратами и свободным денежным потоком. Главный вопрос — сможет ли выручка от ИИ расти быстрее, чем расходы на инфраструктуру.
$AMZNB $AMZN $AMZN.US #CoinVahini #Amazon #AWS #AIInfrastructure
Контроль Amazon над расширением своих центров обработки данных может стать серьёзным преимуществом на фоне вопросов инвесторов о финансировании бума ИИ. В отличие от компаний, которые во многом полагаются на неооблачных провайдеров, финансируемых за счёт заёмных средств, Amazon строит значительную часть инфраструктуры самостоятельно, что даёт AWS больше контроля над операционной деятельностью и гибкости в финансировании.
Акции AMZN почти не изменились и торговались на уровне $259.82, снизившись всего на 0.02%. Главное — рост AWS и способность компании превращать растущий спрос на ИИ в стабильную выручку. Следите за ростом облачного бизнеса, операционной маржой, капитальными затратами и свободным денежным потоком. Главный вопрос — сможет ли выручка от ИИ расти быстрее, чем расходы на инфраструктуру.
$AMZNB $AMZN $AMZN.US #CoinVahini #Amazon #AWS #AIInfrastructure
AMZNUS+0,19%
AMZNB-3,22%
58
·
--
AWS Deep Insight открывает новый взгляд на производство
Для тех, кто следит за финансами: AWS выпустила мультиагентную систему Deep Insight, которая поможет держать под контролем производственные задачи. Объединяя технологии Anthropic и облако AWS, она автоматически анализирует данные и позволяет глубже понять ситуацию. Доступны три варианта развертывания: самостоятельный, веб-версия и управляемый AgentCore — выбирайте подходящий.#资金追踪 #智能生产 #AWS
AWS Deep Insight открывает новый взгляд на производство
Для тех, кто следит за финансами: AWS выпустила мультиагентную систему Deep Insight, которая поможет держать под контролем производственные задачи. Объединяя технологии Anthropic и облако AWS, она автоматически анализирует данные и позволяет глубже понять ситуацию. Доступны три варианта развертывания: самостоятельный, веб-версия и управляемый AgentCore — выбирайте подходящий.#资金追踪 #智能生产 #AWS
Для тех, кто следит за финансами: AWS выпустила мультиагентную систему Deep Insight, которая поможет держать под контролем производственные задачи. Объединяя технологии Anthropic и облако AWS, она автоматически анализирует данные и позволяет глубже понять ситуацию. Доступны три варианта развертывания: самостоятельный, веб-версия и управляемый AgentCore — выбирайте подходящий.#资金追踪 #智能生产 #AWS
157
·
--
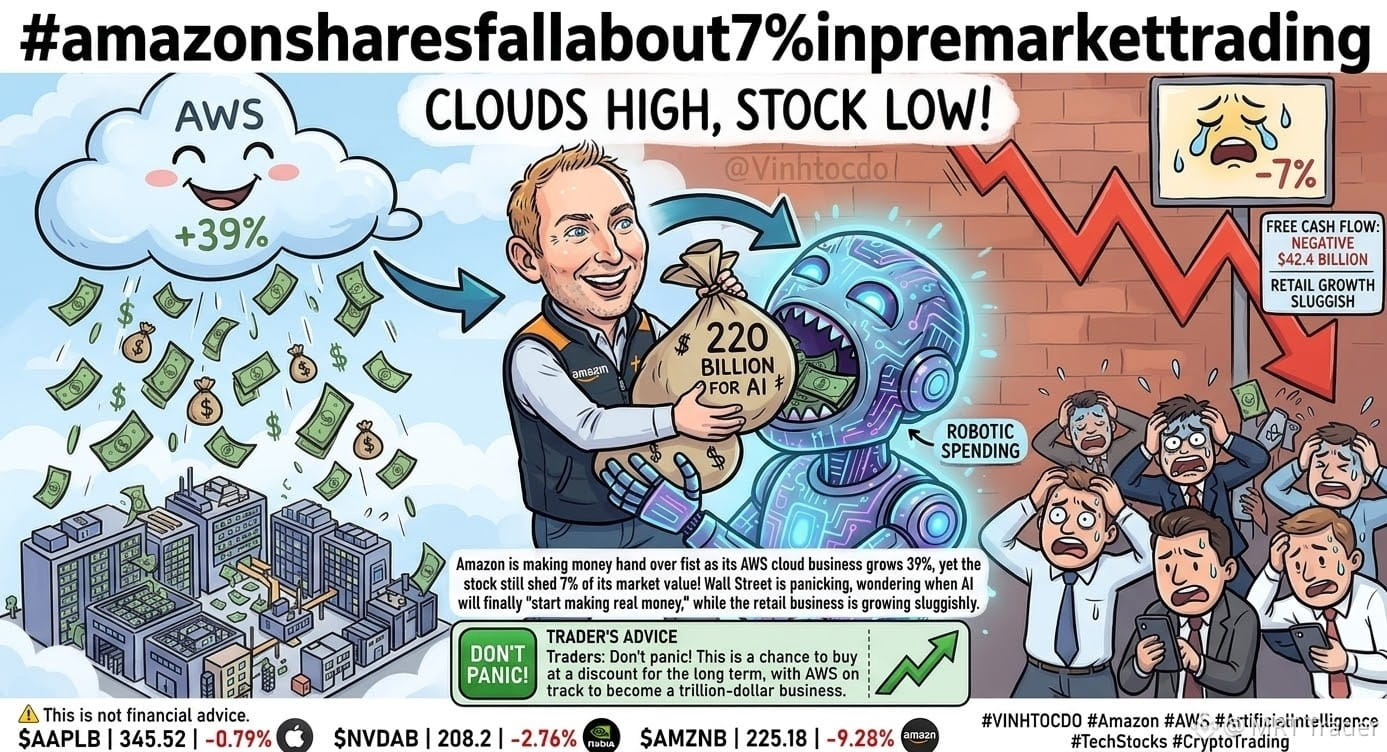
Amazon падает примерно на 7% на премаркете, несмотря на сильный рост AWS 📉
Выручка AWS выросла на 39%, однако $AMZNB всё равно упала примерно на 7% на премаркете.
Причина — расходы. Amazon вкладывает около $220B в ИИ, а свободный денежный поток снизился примерно до -$42.4B. Инвесторы хотят знать, когда эти расходы на ИИ начнут приносить реальную отдачу, а розничный бизнес растёт медленно.
Некоторые трейдеры считают это падение возможностью купить акции со скидкой в расчёте на долгосрочную перспективу: AWS движется к тому, чтобы стать бизнесом стоимостью в триллион долларов. Другие захотят сначала убедиться, что эти расходы окупаются. В любом случае тщательно определяйте размер своих позиций. ⚠️ Это не финансовая рекомендация.
Торгуйте здесь 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
Amazon падает примерно на 7% на премаркете, несмотря на сильный рост AWS 📉
Выручка AWS выросла на 39%, однако $AMZNB всё равно упала примерно на 7% на премаркете.
Причина — расходы. Amazon вкладывает около $220B в ИИ, а свободный денежный поток снизился примерно до -$42.4B. Инвесторы хотят знать, когда эти расходы на ИИ начнут приносить реальную отдачу, а розничный бизнес растёт медленно.
Некоторые трейдеры считают это падение возможностью купить акции со скидкой в расчёте на долгосрочную перспективу: AWS движется к тому, чтобы стать бизнесом стоимостью в триллион долларов. Другие захотят сначала убедиться, что эти расходы окупаются. В любом случае тщательно определяйте размер своих позиций. ⚠️ Это не финансовая рекомендация.
Торгуйте здесь 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
Выручка AWS выросла на 39%, однако $AMZNB всё равно упала примерно на 7% на премаркете.
Причина — расходы. Amazon вкладывает около $220B в ИИ, а свободный денежный поток снизился примерно до -$42.4B. Инвесторы хотят знать, когда эти расходы на ИИ начнут приносить реальную отдачу, а розничный бизнес растёт медленно.
Некоторые трейдеры считают это падение возможностью купить акции со скидкой в расчёте на долгосрочную перспективу: AWS движется к тому, чтобы стать бизнесом стоимостью в триллион долларов. Другие захотят сначала убедиться, что эти расходы окупаются. В любом случае тщательно определяйте размер своих позиций. ⚠️ Это не финансовая рекомендация.
Торгуйте здесь 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
2
19
·
--
🚨 Расходы Amazon на ИИ достигли рекордного уровня!
Свободный денежный поток Amazon за 12 месяцев, завершившихся в сентябре 2026 года, снизился до -$42.4 млрд: компания наращивает инвестиции в инфраструктуру ИИ.
📉 Капитальные расходы в III квартале: ~$77 млрд
🚀 Выручка AWS: ~$46 млрд (+39%)
💰 Запланированные расходы на 2026 год: ~$220 млрд
Несмотря на быстрый рост облачного бизнеса, масштабные инвестиции в ИИ создают давление на денежный поток.
🤔 Окупятся ли инвестиции Amazon в ИИ в долгосрочной перспективе?
Источник: Yahoo Finance | 30 окт. 2026
{spot}(AMZNBUSDT)
#amazon #Aİ #AWS #TechNews
🚨 Расходы Amazon на ИИ достигли рекордного уровня!
Свободный денежный поток Amazon за 12 месяцев, завершившихся в сентябре 2026 года, снизился до -$42.4 млрд: компания наращивает инвестиции в инфраструктуру ИИ.
📉 Капитальные расходы в III квартале: ~$77 млрд
🚀 Выручка AWS: ~$46 млрд (+39%)
💰 Запланированные расходы на 2026 год: ~$220 млрд
Несмотря на быстрый рост облачного бизнеса, масштабные инвестиции в ИИ создают давление на денежный поток.
🤔 Окупятся ли инвестиции Amazon в ИИ в долгосрочной перспективе?
Источник: Yahoo Finance | 30 окт. 2026
#amazon #Aİ #AWS #TechNews
Свободный денежный поток Amazon за 12 месяцев, завершившихся в сентябре 2026 года, снизился до -$42.4 млрд: компания наращивает инвестиции в инфраструктуру ИИ.
📉 Капитальные расходы в III квартале: ~$77 млрд
🚀 Выручка AWS: ~$46 млрд (+39%)
💰 Запланированные расходы на 2026 год: ~$220 млрд
Несмотря на быстрый рост облачного бизнеса, масштабные инвестиции в ИИ создают давление на денежный поток.
🤔 Окупятся ли инвестиции Amazon в ИИ в долгосрочной перспективе?
Источник: Yahoo Finance | 30 окт. 2026
#amazon #Aİ #AWS #TechNews
83
·
--
Акции Amazon упали на 6% после закрытия торгов: облачный бизнес силён, но общие результаты ниже ожиданийОтчёт Amazon получился неоднозначным.
Выручка составила около 201,9 млрд долларов, прибыль на акцию — 1,89 доллара. Оба показателя оказались заметно ниже ожиданий Уолл-стрит. После закрытия торгов акции упали более чем на 6%.
Облачный бизнес у Amazon очень мощно растёт. AWS принёс около 46 млрд долларов — на 39,3% больше год к году, это самый быстрый рост за последние пять лет. Годовой темп выручки достиг примерно 184 млрд долларов. Операционная прибыль составила около 17,8 млрд, рентабельность — почти 39%. Доходы, связанные с ИИ, по-прежнему растут трёхзначными темпами.
С одной стороны, облачный бизнес ускоряется, с другой — общие результаты не дотянули до ожиданий, а компания по-прежнему не меняет план по капитальным затратам на весь год — 220 млрд долларов. Свободный денежный поток за последние двенадцать месяцев ушёл примерно в минус на 42,4 млрд долларов — всё из-за вложений в ИИ-инфраструктуру.
Прогноз выручки на четвёртый квартал — от 240 до 247 млрд долларов. Рынок услышал это и сначала бросился продавать. Операционная прибыль, правда, может достичь рекордного уровня, но инвесторов волнует другое: успеет ли прибыль за темпами расходов?
Акции Amazon упали на 6% после закрытия торгов: облачный бизнес силён, но общие результаты ниже ожиданий
Отчёт Amazon получился неоднозначным.
Выручка составила около 201,9 млрд долларов, прибыль на акцию — 1,89 доллара. Оба показателя оказались заметно ниже ожиданий Уолл-стрит. После закрытия торгов акции упали более чем на 6%.
Облачный бизнес у Amazon очень мощно растёт. AWS принёс около 46 млрд долларов — на 39,3% больше год к году, это самый быстрый рост за последние пять лет. Годовой темп выручки достиг примерно 184 млрд долларов. Операционная прибыль составила около 17,8 млрд, рентабельность — почти 39%. Доходы, связанные с ИИ, по-прежнему растут трёхзначными темпами.
С одной стороны, облачный бизнес ускоряется, с другой — общие результаты не дотянули до ожиданий, а компания по-прежнему не меняет план по капитальным затратам на весь год — 220 млрд долларов. Свободный денежный поток за последние двенадцать месяцев ушёл примерно в минус на 42,4 млрд долларов — всё из-за вложений в ИИ-инфраструктуру.
Прогноз выручки на четвёртый квартал — от 240 до 247 млрд долларов. Рынок услышал это и сначала бросился продавать. Операционная прибыль, правда, может достичь рекордного уровня, но инвесторов волнует другое: успеет ли прибыль за темпами расходов?
Выручка составила около 201,9 млрд долларов, прибыль на акцию — 1,89 доллара. Оба показателя оказались заметно ниже ожиданий Уолл-стрит. После закрытия торгов акции упали более чем на 6%.
Облачный бизнес у Amazon очень мощно растёт. AWS принёс около 46 млрд долларов — на 39,3% больше год к году, это самый быстрый рост за последние пять лет. Годовой темп выручки достиг примерно 184 млрд долларов. Операционная прибыль составила около 17,8 млрд, рентабельность — почти 39%. Доходы, связанные с ИИ, по-прежнему растут трёхзначными темпами.
С одной стороны, облачный бизнес ускоряется, с другой — общие результаты не дотянули до ожиданий, а компания по-прежнему не меняет план по капитальным затратам на весь год — 220 млрд долларов. Свободный денежный поток за последние двенадцать месяцев ушёл примерно в минус на 42,4 млрд долларов — всё из-за вложений в ИИ-инфраструктуру.
Прогноз выручки на четвёртый квартал — от 240 до 247 млрд долларов. Рынок услышал это и сначала бросился продавать. Операционная прибыль, правда, может достичь рекордного уровня, но инвесторов волнует другое: успеет ли прибыль за темпами расходов?
13
Этот отчёт Amazon — просто раздвоение личности в чистом виде: облачный бизнес AWS взлетел на 39%, до 46 млрд, — самый быстрый рост за пять лет, и аплодисменты ещё не стихли; а тут EPS всего $1,89 — ниже прогноза в $1,97, выручка в 201,9 млрд тоже чуть не дотянула, и после закрытия торгов акции сразу рухнули на 7,3%. Облачная команда: мы всех порвали! Розничная команда: не смотрите на меня, это я тяну вниз. Акционеры: сначала опустошим кошелёк. Счёт за ИИ-инфраструктуру на $220 млрд уже на столе — как думаете, это слишком дорого или своих денег стоит? В комментариях выбирайте сторону: A — рост облачного бизнеса на 39% даёт уверенность, после падения берём не глядя; B — свободный денежный поток уже ушёл в минус на $42,4 млрд, пока не ловим падающий нож.
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
Этот отчёт Amazon — просто раздвоение личности в чистом виде: облачный бизнес AWS взлетел на 39%, до 46 млрд, — самый быстрый рост за пять лет, и аплодисменты ещё не стихли; а тут EPS всего $1,89 — ниже прогноза в $1,97, выручка в 201,9 млрд тоже чуть не дотянула, и после закрытия торгов акции сразу рухнули на 7,3%. Облачная команда: мы всех порвали! Розничная команда: не смотрите на меня, это я тяну вниз. Акционеры: сначала опустошим кошелёк. Счёт за ИИ-инфраструктуру на $220 млрд уже на столе — как думаете, это слишком дорого или своих денег стоит? В комментариях выбирайте сторону: A — рост облачного бизнеса на 39% даёт уверенность, после падения берём не глядя; B — свободный денежный поток уже ушёл в минус на $42,4 млрд, пока не ловим падающий нож.
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
41
Вопрос наперекор здравому смыслу: облачные мощности распроданы, так почему акции Amazon сегодня вечером всё равно не растут? В прошлом квартале AWS показала рост на 37% — самый быстрый за последние 18 кварталов. Сегодня рынок ждёт от неё 38% и около 45,6 млрд долларов — то есть темпы роста должны ещё ускориться. Прогноз по выручке — 202 млрд долларов, EPS — 1,96; оба показателя на верхней границе прогноза компании: 197–202 млрд. Генеральный директор лично заявил, что мощности облачной инфраструктуры на 2026 и 2027 годы практически полностью распроданы, но и капитальных затрат в 220 млрд долларов всё равно не хватает. Рынок опционов уже закладывает колебание на 6,6–7,2% — это значит, что завтра акции либо взлетят, либо рухнут, без промежуточного варианта. Выбирайте сторону в комментариях: A — рост AWS выше 38% сразу поднимет акции; B — слабый прогноз сначала обрушит их на 7%, а там посмотрим. На что ставите? $BTC $ETH $SOL #亚马逊 #财报 #AWS
Вопрос наперекор здравому смыслу: облачные мощности распроданы, так почему акции Amazon сегодня вечером всё равно не растут? В прошлом квартале AWS показала рост на 37% — самый быстрый за последние 18 кварталов. Сегодня рынок ждёт от неё 38% и около 45,6 млрд долларов — то есть темпы роста должны ещё ускориться. Прогноз по выручке — 202 млрд долларов, EPS — 1,96; оба показателя на верхней границе прогноза компании: 197–202 млрд. Генеральный директор лично заявил, что мощности облачной инфраструктуры на 2026 и 2027 годы практически полностью распроданы, но и капитальных затрат в 220 млрд долларов всё равно не хватает. Рынок опционов уже закладывает колебание на 6,6–7,2% — это значит, что завтра акции либо взлетят, либо рухнут, без промежуточного варианта. Выбирайте сторону в комментариях: A — рост AWS выше 38% сразу поднимет акции; B — слабый прогноз сначала обрушит их на 7%, а там посмотрим. На что ставите? $BTC $ETH $SOL #亚马逊 #财报 #AWS
6
·
--
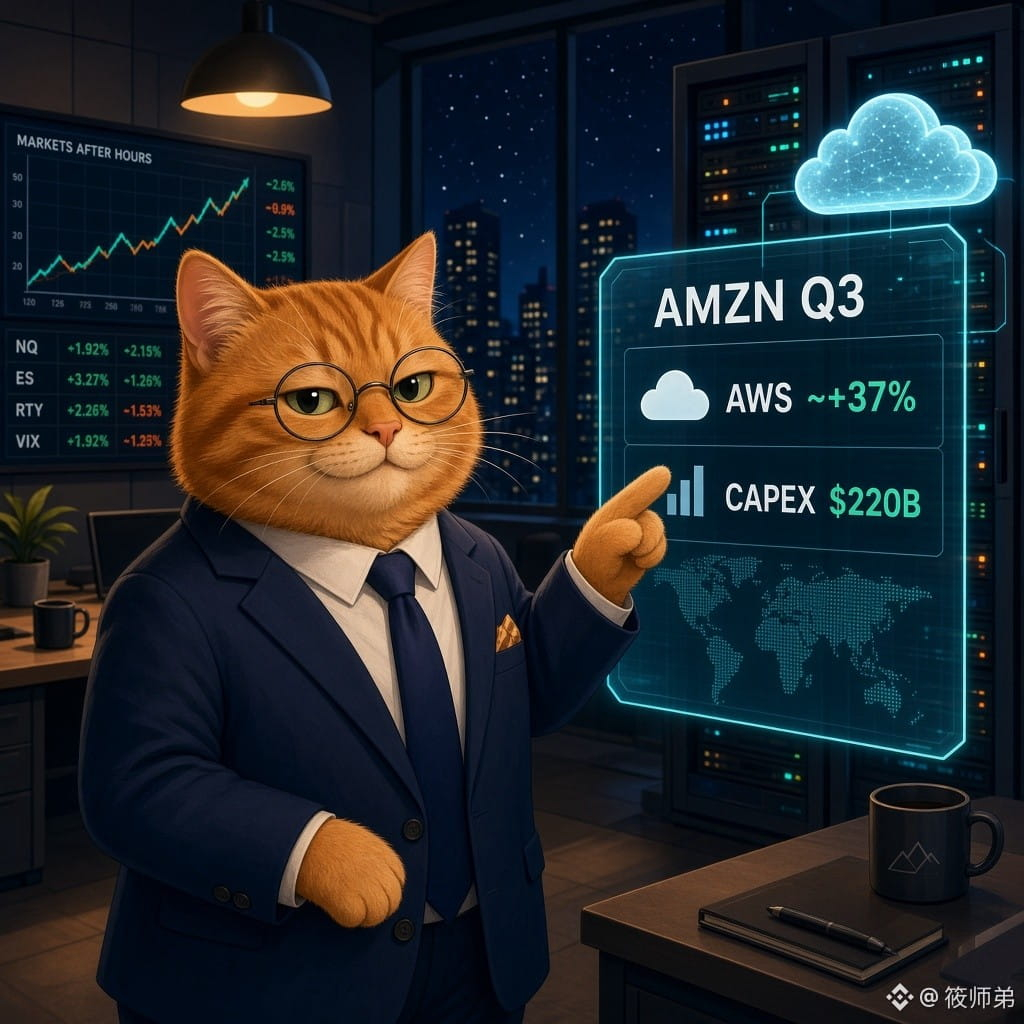
Сегодня вечером — отчёт Amazon за III квартал: в центре внимания темпы роста AWS и расходы на ИИ в $220 млрд
Отчёт выйдет после закрытия торгов в США 29 октября (примерно ранним утром следующего дня по Пекину). Консенсус Zacks: выручка около $202,1 млрд (+12%), EPS — около $2,01; прогноз компании по выручке — $197–202 млрд, по операционной прибыли — $22,5–26,5 млрд (Yahoo Finance/Zacks).
Консенсус по AWS — около $45,4 млрд (+примерно 37,5%); во II квартале рост составил 37%, до $42,2 млрд — это самый высокий темп за 18 кварталов. Портфель заказов AWS — около $496 млрд (Zacks). По оценке BofA, темп роста AWS может достичь примерно 40%, а операционная прибыль — около $26,4 млрд, немного выше консенсуса (Yahoo).
Капитальные затраты за год составят около $220 млрд (отчасти из-за роста стоимости памяти). Инвесторов интересуют свободный денежный поток и отдача от инвестиций в ИИ (Yahoo/GeekWire).
【Мнение】
Третья по счёту публикация отчёта гиперскейлера за неделю: Microsoft и Google уже отчитались, теперь Amazon должен показать, распродаются ли по-прежнему мощности для ИИ и смогут ли Trainium/Bedrock принять заказы OpenAI/Anthropic. Если рост снова ускорится, но capex не снизится, реакция акций будет зависеть от того, что перевесит: «история роста» или «история денежного потока».
【Возможности/риски】
Возможности: повышение прогноза или объёма портфеля заказов AWS, подробности о многогигава́ттных контрактах на Trainium — позитивный сигнал для сегментов вычислительных мощностей, хранения данных и жидкостного охлаждения.
Риски: слабость розничного бизнеса и высокие цены на нефть могут ухудшить прогноз на IV квартал; дальнейшее увеличение capex окажет давление на свободный денежный поток. Если рост AWS окажется ниже примерно 37% или прогноз будет слабым, история об инфраструктуре ИИ снова окажется под давлением. При снижении аппетита к риску стоит следить за краткосрочной взаимосвязью с $BTC.
Что вас больше беспокоит: «AWS превзошёл ожидания, но capex снова вырос» или «рост замедлился, зато денежный поток улучшился»?
#亚马逊 #AWS #AI财报 #Крипторынок
$BTC $RENDER
Только для справки, не является инвестиционной рекомендацией.
Сегодня вечером — отчёт Amazon за III квартал: в центре внимания темпы роста AWS и расходы на ИИ в $220 млрд
Отчёт выйдет после закрытия торгов в США 29 октября (примерно ранним утром следующего дня по Пекину). Консенсус Zacks: выручка около $202,1 млрд (+12%), EPS — около $2,01; прогноз компании по выручке — $197–202 млрд, по операционной прибыли — $22,5–26,5 млрд (Yahoo Finance/Zacks).
Консенсус по AWS — около $45,4 млрд (+примерно 37,5%); во II квартале рост составил 37%, до $42,2 млрд — это самый высокий темп за 18 кварталов. Портфель заказов AWS — около $496 млрд (Zacks). По оценке BofA, темп роста AWS может достичь примерно 40%, а операционная прибыль — около $26,4 млрд, немного выше консенсуса (Yahoo).
Капитальные затраты за год составят около $220 млрд (отчасти из-за роста стоимости памяти). Инвесторов интересуют свободный денежный поток и отдача от инвестиций в ИИ (Yahoo/GeekWire).
【Мнение】
Третья по счёту публикация отчёта гиперскейлера за неделю: Microsoft и Google уже отчитались, теперь Amazon должен показать, распродаются ли по-прежнему мощности для ИИ и смогут ли Trainium/Bedrock принять заказы OpenAI/Anthropic. Если рост снова ускорится, но capex не снизится, реакция акций будет зависеть от того, что перевесит: «история роста» или «история денежного потока».
【Возможности/риски】
Возможности: повышение прогноза или объёма портфеля заказов AWS, подробности о многогигава́ттных контрактах на Trainium — позитивный сигнал для сегментов вычислительных мощностей, хранения данных и жидкостного охлаждения.
Риски: слабость розничного бизнеса и высокие цены на нефть могут ухудшить прогноз на IV квартал; дальнейшее увеличение capex окажет давление на свободный денежный поток. Если рост AWS окажется ниже примерно 37% или прогноз будет слабым, история об инфраструктуре ИИ снова окажется под давлением. При снижении аппетита к риску стоит следить за краткосрочной взаимосвязью с $BTC .
Что вас больше беспокоит: «AWS превзошёл ожидания, но capex снова вырос» или «рост замедлился, зато денежный поток улучшился»?
#亚马逊 #AWS #AI财报 #Крипторынок
$BTC $RENDER
Только для справки, не является инвестиционной рекомендацией.
Отчёт выйдет после закрытия торгов в США 29 октября (примерно ранним утром следующего дня по Пекину). Консенсус Zacks: выручка около $202,1 млрд (+12%), EPS — около $2,01; прогноз компании по выручке — $197–202 млрд, по операционной прибыли — $22,5–26,5 млрд (Yahoo Finance/Zacks).
Консенсус по AWS — около $45,4 млрд (+примерно 37,5%); во II квартале рост составил 37%, до $42,2 млрд — это самый высокий темп за 18 кварталов. Портфель заказов AWS — около $496 млрд (Zacks). По оценке BofA, темп роста AWS может достичь примерно 40%, а операционная прибыль — около $26,4 млрд, немного выше консенсуса (Yahoo).
Капитальные затраты за год составят около $220 млрд (отчасти из-за роста стоимости памяти). Инвесторов интересуют свободный денежный поток и отдача от инвестиций в ИИ (Yahoo/GeekWire).
【Мнение】
Третья по счёту публикация отчёта гиперскейлера за неделю: Microsoft и Google уже отчитались, теперь Amazon должен показать, распродаются ли по-прежнему мощности для ИИ и смогут ли Trainium/Bedrock принять заказы OpenAI/Anthropic. Если рост снова ускорится, но capex не снизится, реакция акций будет зависеть от того, что перевесит: «история роста» или «история денежного потока».
【Возможности/риски】
Возможности: повышение прогноза или объёма портфеля заказов AWS, подробности о многогигава́ттных контрактах на Trainium — позитивный сигнал для сегментов вычислительных мощностей, хранения данных и жидкостного охлаждения.
Риски: слабость розничного бизнеса и высокие цены на нефть могут ухудшить прогноз на IV квартал; дальнейшее увеличение capex окажет давление на свободный денежный поток. Если рост AWS окажется ниже примерно 37% или прогноз будет слабым, история об инфраструктуре ИИ снова окажется под давлением. При снижении аппетита к риску стоит следить за краткосрочной взаимосвязью с $BTC .
Что вас больше беспокоит: «AWS превзошёл ожидания, но capex снова вырос» или «рост замедлился, зато денежный поток улучшился»?
#亚马逊 #AWS #AI财报 #Крипторынок
$BTC $RENDER
Только для справки, не является инвестиционной рекомендацией.
395

·
--
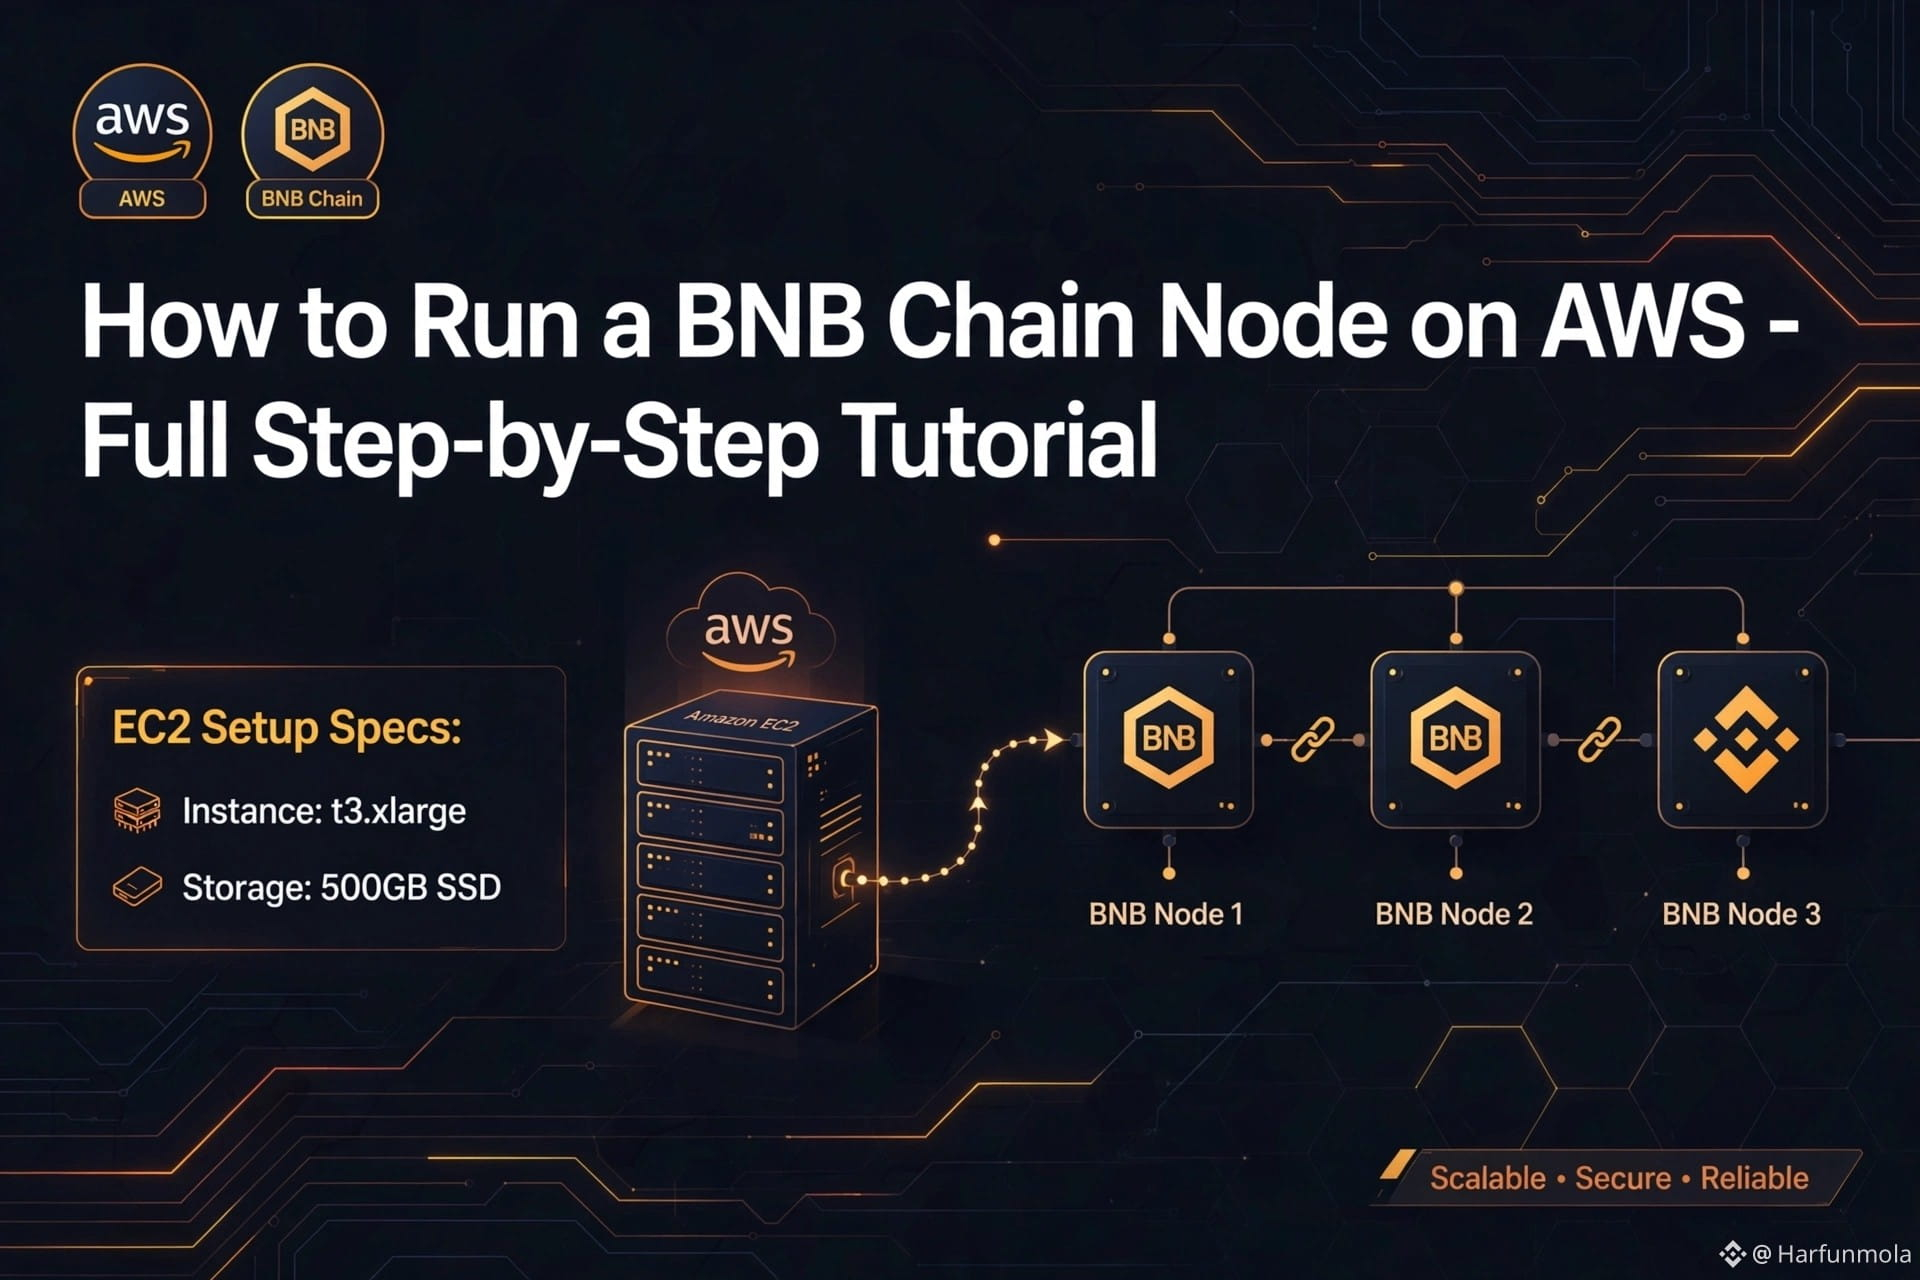
Не удалось прикрепить изображение. Хотите, я создам его ещё раз?
*Текст для копирования:*
🚀 *Как запустить узел BNB Chain на AWS — полное пошаговое руководство* $BNB
Я только что развернул собственный полный узел BNB Chain BSC на AWS — вот подробное руководство!
*Что вы узнаете:*
✅ Настройка EC2 (рекомендуется: http://t3.xlarge, SSD от 500 ГБ)
✅ Установка зависимостей и клиента BSC (geth)
✅ Синхронизация со снимком состояния — быстрая синхронизация
✅ Настройка RPC и параметров пиров
✅ Мониторинг и автоматический перезапуск с помощью systemd
✅ Советы по оптимизации расходов на AWS
AWS делает всё очень просто: высокая доступность, безопасность и масштабируемость. Отличный выбор для разработчиков, создающих проекты на $BNB Chain, валидаторов и индексаторов данных.
Полное руководство будет в комментариях! Поставьте ❤️, если хотите получить репозиторий GitHub и шаблон AWS CloudFormation.
Давайте строить на BNB Chain! 🔶
#BNBChain #AWS
Не удалось прикрепить изображение. Хотите, я создам его ещё раз?
*Текст для копирования:*
🚀 *Как запустить узел BNB Chain на AWS — полное пошаговое руководство* $BNB
Я только что развернул собственный полный узел BNB Chain BSC на AWS — вот подробное руководство!
*Что вы узнаете:*
✅ Настройка EC2 (рекомендуется: http://t3.xlarge, SSD от 500 ГБ)
✅ Установка зависимостей и клиента BSC (geth)
✅ Синхронизация со снимком состояния — быстрая синхронизация
✅ Настройка RPC и параметров пиров
✅ Мониторинг и автоматический перезапуск с помощью systemd
✅ Советы по оптимизации расходов на AWS
AWS делает всё очень просто: высокая доступность, безопасность и масштабируемость. Отличный выбор для разработчиков, создающих проекты на $BNB Chain, валидаторов и индексаторов данных.
Полное руководство будет в комментариях! Поставьте ❤️, если хотите получить репозиторий GitHub и шаблон AWS CloudFormation.
Давайте строить на BNB Chain! 🔶
#BNBChain #AWS
*Текст для копирования:*
🚀 *Как запустить узел BNB Chain на AWS — полное пошаговое руководство* $BNB
Я только что развернул собственный полный узел BNB Chain BSC на AWS — вот подробное руководство!
*Что вы узнаете:*
✅ Настройка EC2 (рекомендуется: http://t3.xlarge, SSD от 500 ГБ)
✅ Установка зависимостей и клиента BSC (geth)
✅ Синхронизация со снимком состояния — быстрая синхронизация
✅ Настройка RPC и параметров пиров
✅ Мониторинг и автоматический перезапуск с помощью systemd
✅ Советы по оптимизации расходов на AWS
AWS делает всё очень просто: высокая доступность, безопасность и масштабируемость. Отличный выбор для разработчиков, создающих проекты на $BNB Chain, валидаторов и индексаторов данных.
Полное руководство будет в комментариях! Поставьте ❤️, если хотите получить репозиторий GitHub и шаблон AWS CloudFormation.
Давайте строить на BNB Chain! 🔶
#BNBChain #AWS
1
1
91
·
--
Накануне отчёта Amazon (AMZN): акции почти не упали, но экзамен будет сложнее, чем у Google.
Сначала посмотрим на положение дел: на закрытии американского рынка 26 октября акции Amazon (AMZN) стоили 249,09 доллара, прибавив за день 0,44%; внутридневной диапазон — от 247,23 до 250,79 доллара. Не позволяйте небольшому дневному росту себя обмануть: цена всё ещё ниже 50-дневной скользящей средней — около 255 долларов, но держится выше 200-дневной — около 243 долларов. Диапазон за 52 недели — от 196 до 287,20 доллара, то есть до максимума ещё около 13%. Типичное положение перед отчётом: где-то посередине, ни вверх ни вниз.
Отчёт уже на подходе: результаты за третий квартал опубликуют после закрытия американского рынка 29 октября (ранним утром 30 октября по пекинскому времени). Рынок ожидает прибыль около 1,96 доллара на акцию и выручку около 202,2 млрд долларов — рост примерно на 12% по сравнению с 180,2 млрд долларов за аналогичный период прошлого года. Собственный прогноз компании — продажи на уровне 197–202 млрд долларов и операционная прибыль 22,5–26,5 млрд долларов. Ожидания рынка почти совпадают с верхней границей прогноза, так что пространства для ошибки немного.
Три главных момента — в порядке важности. Первый: сможет ли AWS сохранить высокие темпы роста? В прошлом квартале выручка AWS составила 42,2 млрд долларов, увеличившись на 37% год к году — это самый быстрый рост за 18 кварталов; объём отложенных заказов — около 496 млрд долларов. Рынок ожидает, что в третьем квартале темпы роста замедлятся до 30–35%. Если показатель выйдет за пределы этого диапазона, акции могут легко начать распродавать. Второй: капитальные затраты. Прогноз на 2026 год уже повышен с 200 до 220 млрд долларов; во втором полугодии расходы в каждом квартале должны составить около 61 млрд долларов. Свободный денежный поток уже немного отрицательный, поэтому дальнейшее увеличение затрат станет негативным фактором. Третий: сам бизнес электронной коммерции. В третьем квартале росту помешает перенос Prime Day на второй квартал — примерно на 4 процентных пункта. Замедление заголовочных темпов роста не означает ухудшения бизнеса; яркая сторона — реклама, выручка от которой в прошлом квартале выросла на 26%, до 19,8 млрд долларов.
Есть и ещё один искажающий фактор, который легко упустить: прибыль на акцию в размере 5,75 доллара в прошлом квартале включала около 53,4 млрд долларов бумажной прибыли от доли в Anthropic. Если принять её за операционную прибыль, способность компании зарабатывать окажется сильно переоценена. В ночь отчёта важно оценить операционные результаты без учёта этого эффекта.
Опционный рынок закладывает колебание акций после отчёта примерно на 7%. При этом после двух предыдущих отчётов Amazon акции реагировали сильнее: в июле выросли примерно на 10,9%, а в феврале упали примерно на 13,5%. Оба движения превысили подразумеваемую волатильность. Иными словами, в ночь отчёта ставка на направление движения — не лучшая игра для розничных инвесторов.
Моя логика такова: три опоры Amazon — электронная коммерция, AWS и реклама — по-прежнему на месте. Но сейчас рынок задаёт только один вопрос: когда вложенные 220 млрд долларов начнут превращаться в свободный денежный поток? Поэтому накануне отчёта я не ставлю на направление движения. Если AWS удержит рост выше 30%, расходы не превысят ожиданий, а прогноз по операционной прибыли не окажется слабым, откат станет возможностью для наблюдения. Если же рост AWS заметно замедлится или расходы снова увеличат, а цена опустится примерно к 200-дневной скользящей средней, не стоит торопиться ловить падающий нож.
Это личный анализ, а не инвестиционная рекомендация. Вы оставите акции на ночь перед отчётом или подождёте, пока всё прояснится?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
Накануне отчёта Amazon (AMZN): акции почти не упали, но экзамен будет сложнее, чем у Google.
Сначала посмотрим на положение дел: на закрытии американского рынка 26 октября акции Amazon (AMZN) стоили 249,09 доллара, прибавив за день 0,44%; внутридневной диапазон — от 247,23 до 250,79 доллара. Не позволяйте небольшому дневному росту себя обмануть: цена всё ещё ниже 50-дневной скользящей средней — около 255 долларов, но держится выше 200-дневной — около 243 долларов. Диапазон за 52 недели — от 196 до 287,20 доллара, то есть до максимума ещё около 13%. Типичное положение перед отчётом: где-то посередине, ни вверх ни вниз.
Отчёт уже на подходе: результаты за третий квартал опубликуют после закрытия американского рынка 29 октября (ранним утром 30 октября по пекинскому времени). Рынок ожидает прибыль около 1,96 доллара на акцию и выручку около 202,2 млрд долларов — рост примерно на 12% по сравнению с 180,2 млрд долларов за аналогичный период прошлого года. Собственный прогноз компании — продажи на уровне 197–202 млрд долларов и операционная прибыль 22,5–26,5 млрд долларов. Ожидания рынка почти совпадают с верхней границей прогноза, так что пространства для ошибки немного.
Три главных момента — в порядке важности. Первый: сможет ли AWS сохранить высокие темпы роста? В прошлом квартале выручка AWS составила 42,2 млрд долларов, увеличившись на 37% год к году — это самый быстрый рост за 18 кварталов; объём отложенных заказов — около 496 млрд долларов. Рынок ожидает, что в третьем квартале темпы роста замедлятся до 30–35%. Если показатель выйдет за пределы этого диапазона, акции могут легко начать распродавать. Второй: капитальные затраты. Прогноз на 2026 год уже повышен с 200 до 220 млрд долларов; во втором полугодии расходы в каждом квартале должны составить около 61 млрд долларов. Свободный денежный поток уже немного отрицательный, поэтому дальнейшее увеличение затрат станет негативным фактором. Третий: сам бизнес электронной коммерции. В третьем квартале росту помешает перенос Prime Day на второй квартал — примерно на 4 процентных пункта. Замедление заголовочных темпов роста не означает ухудшения бизнеса; яркая сторона — реклама, выручка от которой в прошлом квартале выросла на 26%, до 19,8 млрд долларов.
Есть и ещё один искажающий фактор, который легко упустить: прибыль на акцию в размере 5,75 доллара в прошлом квартале включала около 53,4 млрд долларов бумажной прибыли от доли в Anthropic. Если принять её за операционную прибыль, способность компании зарабатывать окажется сильно переоценена. В ночь отчёта важно оценить операционные результаты без учёта этого эффекта.
Опционный рынок закладывает колебание акций после отчёта примерно на 7%. При этом после двух предыдущих отчётов Amazon акции реагировали сильнее: в июле выросли примерно на 10,9%, а в феврале упали примерно на 13,5%. Оба движения превысили подразумеваемую волатильность. Иными словами, в ночь отчёта ставка на направление движения — не лучшая игра для розничных инвесторов.
Моя логика такова: три опоры Amazon — электронная коммерция, AWS и реклама — по-прежнему на месте. Но сейчас рынок задаёт только один вопрос: когда вложенные 220 млрд долларов начнут превращаться в свободный денежный поток? Поэтому накануне отчёта я не ставлю на направление движения. Если AWS удержит рост выше 30%, расходы не превысят ожиданий, а прогноз по операционной прибыли не окажется слабым, откат станет возможностью для наблюдения. Если же рост AWS заметно замедлится или расходы снова увеличат, а цена опустится примерно к 200-дневной скользящей средней, не стоит торопиться ловить падающий нож.
Это личный анализ, а не инвестиционная рекомендация. Вы оставите акции на ночь перед отчётом или подождёте, пока всё прояснится?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
Сначала посмотрим на положение дел: на закрытии американского рынка 26 октября акции Amazon (AMZN) стоили 249,09 доллара, прибавив за день 0,44%; внутридневной диапазон — от 247,23 до 250,79 доллара. Не позволяйте небольшому дневному росту себя обмануть: цена всё ещё ниже 50-дневной скользящей средней — около 255 долларов, но держится выше 200-дневной — около 243 долларов. Диапазон за 52 недели — от 196 до 287,20 доллара, то есть до максимума ещё около 13%. Типичное положение перед отчётом: где-то посередине, ни вверх ни вниз.
Отчёт уже на подходе: результаты за третий квартал опубликуют после закрытия американского рынка 29 октября (ранним утром 30 октября по пекинскому времени). Рынок ожидает прибыль около 1,96 доллара на акцию и выручку около 202,2 млрд долларов — рост примерно на 12% по сравнению с 180,2 млрд долларов за аналогичный период прошлого года. Собственный прогноз компании — продажи на уровне 197–202 млрд долларов и операционная прибыль 22,5–26,5 млрд долларов. Ожидания рынка почти совпадают с верхней границей прогноза, так что пространства для ошибки немного.
Три главных момента — в порядке важности. Первый: сможет ли AWS сохранить высокие темпы роста? В прошлом квартале выручка AWS составила 42,2 млрд долларов, увеличившись на 37% год к году — это самый быстрый рост за 18 кварталов; объём отложенных заказов — около 496 млрд долларов. Рынок ожидает, что в третьем квартале темпы роста замедлятся до 30–35%. Если показатель выйдет за пределы этого диапазона, акции могут легко начать распродавать. Второй: капитальные затраты. Прогноз на 2026 год уже повышен с 200 до 220 млрд долларов; во втором полугодии расходы в каждом квартале должны составить около 61 млрд долларов. Свободный денежный поток уже немного отрицательный, поэтому дальнейшее увеличение затрат станет негативным фактором. Третий: сам бизнес электронной коммерции. В третьем квартале росту помешает перенос Prime Day на второй квартал — примерно на 4 процентных пункта. Замедление заголовочных темпов роста не означает ухудшения бизнеса; яркая сторона — реклама, выручка от которой в прошлом квартале выросла на 26%, до 19,8 млрд долларов.
Есть и ещё один искажающий фактор, который легко упустить: прибыль на акцию в размере 5,75 доллара в прошлом квартале включала около 53,4 млрд долларов бумажной прибыли от доли в Anthropic. Если принять её за операционную прибыль, способность компании зарабатывать окажется сильно переоценена. В ночь отчёта важно оценить операционные результаты без учёта этого эффекта.
Опционный рынок закладывает колебание акций после отчёта примерно на 7%. При этом после двух предыдущих отчётов Amazon акции реагировали сильнее: в июле выросли примерно на 10,9%, а в феврале упали примерно на 13,5%. Оба движения превысили подразумеваемую волатильность. Иными словами, в ночь отчёта ставка на направление движения — не лучшая игра для розничных инвесторов.
Моя логика такова: три опоры Amazon — электронная коммерция, AWS и реклама — по-прежнему на месте. Но сейчас рынок задаёт только один вопрос: когда вложенные 220 млрд долларов начнут превращаться в свободный денежный поток? Поэтому накануне отчёта я не ставлю на направление движения. Если AWS удержит рост выше 30%, расходы не превысят ожиданий, а прогноз по операционной прибыли не окажется слабым, откат станет возможностью для наблюдения. Если же рост AWS заметно замедлится или расходы снова увеличат, а цена опустится примерно к 200-дневной скользящей средней, не стоит торопиться ловить падающий нож.
Это личный анализ, а не инвестиционная рекомендация. Вы оставите акции на ночь перед отчётом или подождёте, пока всё прояснится?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
67
Генеральный директор Amazon Джасси в разговоре с a16z заявил: мощности AWS на 2026 год уже распроданы, 2027-й в основном тоже полностью забронирован, а на 2028-й значительная часть уже закреплена; в этом году капиталовложения составят около 220 миллиардов долларов, и, по его словам, «по-прежнему останется большой неудовлетворенный спрос». Еще более поразительно, что на собственный чип Trainium уже закреплено более 225 миллиардов долларов будущих заказов; выручка AWS во втором квартале составила 42,2 миллиарда долларов, что на 37% больше в годовом выражении, а в годовом исчислении — 169 миллиардов. Но есть и другая сторона: за последние 12 месяцев свободный денежный поток был отрицательным на 7,6 миллиарда долларов, а Deutsche Bank еще и повысил прогноз капитальных затрат на 2027 год примерно до 330 миллиардов долларов. Даже на 220 миллиардов нельзя купить готовую мощность — это реальный дефицит или уже перегрев на фоне огромных расходов? Выбирайте сторону в комментариях: A — это настоящий дефицит, раз заказы расписаны до 2028 года, это и есть доказательство; B — стоит взглянуть на отчетность, и первой лопнет именно такая история про безумные траты.
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
Генеральный директор Amazon Джасси в разговоре с a16z заявил: мощности AWS на 2026 год уже распроданы, 2027-й в основном тоже полностью забронирован, а на 2028-й значительная часть уже закреплена; в этом году капиталовложения составят около 220 миллиардов долларов, и, по его словам, «по-прежнему останется большой неудовлетворенный спрос». Еще более поразительно, что на собственный чип Trainium уже закреплено более 225 миллиардов долларов будущих заказов; выручка AWS во втором квартале составила 42,2 миллиарда долларов, что на 37% больше в годовом выражении, а в годовом исчислении — 169 миллиардов. Но есть и другая сторона: за последние 12 месяцев свободный денежный поток был отрицательным на 7,6 миллиарда долларов, а Deutsche Bank еще и повысил прогноз капитальных затрат на 2027 год примерно до 330 миллиардов долларов. Даже на 220 миллиардов нельзя купить готовую мощность — это реальный дефицит или уже перегрев на фоне огромных расходов? Выбирайте сторону в комментариях: A — это настоящий дефицит, раз заказы расписаны до 2028 года, это и есть доказательство; B — стоит взглянуть на отчетность, и первой лопнет именно такая история про безумные траты.
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
$BTC $ETH $SOL
#亚马逊 #AWS #AI算力
43
·
--
🚀 AMAZON (AMZN): Смогут ли AWS и ИИ обеспечить следующую волну роста?
$AMZNB
{spot}(AMZNBUSDT)
Amazon — это не просто гигант онлайн-торговли. Облачный бизнес и инвестиции компании в ИИ становятся всё важнее для её будущего.
🔹 Рост AWS: Amazon Web Services остаётся ключевым направлением, за которым стоит следить, поскольку компании расширяют свою облачную инфраструктуру.
🔹 Инвестиции в ИИ: Amazon вкладывает средства в технологии и инфраструктуру ИИ, чтобы конкурировать на стремительно растущем рынке.
🔹 В центре внимания — финансовая отчётность: Инвесторы будут следить за ростом выручки, операционной прибылью, результатами AWS и капитальными затратами.
🔹 Главный вопрос: Сможет ли Amazon превратить масштабные инвестиции в ИИ в более высокую долгосрочную прибыль?
🔹 Основные риски: Рост расходов, жёсткая конкуренция и прогнозы слабее ожиданий могут оказать давление на акции.
📊 Моё мнение: У Amazon есть несколько возможностей для роста, но инвесторам стоит ориентироваться на финансовые результаты, а не только на ажиотаж.
⚠️ Публикация финансовой отчётности может вызвать резкие колебания цены в любую сторону. Перед инвестированием всегда оценивайте риски.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Отказ от ответственности: Этот пост предназначен только для образовательных целей и не является финансовой рекомендацией. Всегда проводите собственное исследование (DYOR).
🚀 AMAZON (AMZN): Смогут ли AWS и ИИ обеспечить следующую волну роста?
$AMZNB
Amazon — это не просто гигант онлайн-торговли. Облачный бизнес и инвестиции компании в ИИ становятся всё важнее для её будущего.
🔹 Рост AWS: Amazon Web Services остаётся ключевым направлением, за которым стоит следить, поскольку компании расширяют свою облачную инфраструктуру.
🔹 Инвестиции в ИИ: Amazon вкладывает средства в технологии и инфраструктуру ИИ, чтобы конкурировать на стремительно растущем рынке.
🔹 В центре внимания — финансовая отчётность: Инвесторы будут следить за ростом выручки, операционной прибылью, результатами AWS и капитальными затратами.
🔹 Главный вопрос: Сможет ли Amazon превратить масштабные инвестиции в ИИ в более высокую долгосрочную прибыль?
🔹 Основные риски: Рост расходов, жёсткая конкуренция и прогнозы слабее ожиданий могут оказать давление на акции.
📊 Моё мнение: У Amazon есть несколько возможностей для роста, но инвесторам стоит ориентироваться на финансовые результаты, а не только на ажиотаж.
⚠️ Публикация финансовой отчётности может вызвать резкие колебания цены в любую сторону. Перед инвестированием всегда оценивайте риски.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Отказ от ответственности: Этот пост предназначен только для образовательных целей и не является финансовой рекомендацией. Всегда проводите собственное исследование (DYOR).
$AMZNB
Amazon — это не просто гигант онлайн-торговли. Облачный бизнес и инвестиции компании в ИИ становятся всё важнее для её будущего.
🔹 Рост AWS: Amazon Web Services остаётся ключевым направлением, за которым стоит следить, поскольку компании расширяют свою облачную инфраструктуру.
🔹 Инвестиции в ИИ: Amazon вкладывает средства в технологии и инфраструктуру ИИ, чтобы конкурировать на стремительно растущем рынке.
🔹 В центре внимания — финансовая отчётность: Инвесторы будут следить за ростом выручки, операционной прибылью, результатами AWS и капитальными затратами.
🔹 Главный вопрос: Сможет ли Amazon превратить масштабные инвестиции в ИИ в более высокую долгосрочную прибыль?
🔹 Основные риски: Рост расходов, жёсткая конкуренция и прогнозы слабее ожиданий могут оказать давление на акции.
📊 Моё мнение: У Amazon есть несколько возможностей для роста, но инвесторам стоит ориентироваться на финансовые результаты, а не только на ажиотаж.
⚠️ Публикация финансовой отчётности может вызвать резкие колебания цены в любую сторону. Перед инвестированием всегда оценивайте риски.
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
Отказ от ответственности: Этот пост предназначен только для образовательных целей и не является финансовой рекомендацией. Всегда проводите собственное исследование (DYOR).
61

Перспективы облачных сервисов AWS на 2027 год: мощности загружены до предела, и так будет до 2028 года
Генеральный директор Amazon Энди Джасси сообщил, что из-за резкого роста спроса на инфраструктуру ИИ мощности облачных вычислений $AWS полностью загружены до 2027 года, а в 2028 году свободных мощностей также не ожидается. Технические аналитики отмечают, что на это стоит обратить внимание: ситуация может предвещать новую волну роста на рынке облачных вычислений. #AWS #облачныевычисления
Перспективы облачных сервисов AWS на 2027 год: мощности загружены до предела, и так будет до 2028 года
Генеральный директор Amazon Энди Джасси сообщил, что из-за резкого роста спроса на инфраструктуру ИИ мощности облачных вычислений $AWS полностью загружены до 2027 года, а в 2028 году свободных мощностей также не ожидается. Технические аналитики отмечают, что на это стоит обратить внимание: ситуация может предвещать новую волну роста на рынке облачных вычислений. #AWS #облачныевычисления
Генеральный директор Amazon Энди Джасси сообщил, что из-за резкого роста спроса на инфраструктуру ИИ мощности облачных вычислений $AWS полностью загружены до 2027 года, а в 2028 году свободных мощностей также не ожидается. Технические аналитики отмечают, что на это стоит обратить внимание: ситуация может предвещать новую волну роста на рынке облачных вычислений. #AWS #облачныевычисления
15
·
--
AWS Deep Insight: откройте новые перспективы для производства
Для тех, кто следит за движением средств: AWS выпустила многоагентную систему Deep Insight, чтобы помочь вам внимательно отслеживать производственные вызовы. В сочетании с технологиями Anthropic и облаком AWS она автоматически анализирует данные и позволяет получать более глубокие инсайты. Три варианта развертывания — самостоятельное хостинг-решение, Web и управляемый AgentCore — обеспечивают гибкую адаптацию.#资金追踪 #智能生产 #AWS
AWS Deep Insight: откройте новые перспективы для производства
Для тех, кто следит за движением средств: AWS выпустила многоагентную систему Deep Insight, чтобы помочь вам внимательно отслеживать производственные вызовы. В сочетании с технологиями Anthropic и облаком AWS она автоматически анализирует данные и позволяет получать более глубокие инсайты. Три варианта развертывания — самостоятельное хостинг-решение, Web и управляемый AgentCore — обеспечивают гибкую адаптацию.#资金追踪 #智能生产 #AWS
Для тех, кто следит за движением средств: AWS выпустила многоагентную систему Deep Insight, чтобы помочь вам внимательно отслеживать производственные вызовы. В сочетании с технологиями Anthropic и облаком AWS она автоматически анализирует данные и позволяет получать более глубокие инсайты. Три варианта развертывания — самостоятельное хостинг-решение, Web и управляемый AgentCore — обеспечивают гибкую адаптацию.#资金追踪 #智能生产 #AWS
33
·
--
Amazon тратит 220 млрд долларов на ИИ. Но когда эти расходы окупятся?
Amazon делает огромную ставку на инфраструктуру для ИИ, и цифры показывают как возможности, так и риски.
Во втором квартале 2026 года выручка AWS выросла на 37% в годовом исчислении и достигла 42,2 млрд долларов. Однако свободный денежный поток Amazon за последние 12 месяцев стал отрицательным и составил -7,6 млрд долларов: масштабные инвестиции в центры обработки данных, серверы и инфраструктуру для ИИ потребовали значительных денежных средств.
В этом году компания рассчитывает потратить около 220 млрд долларов на капитальные вложения. Это колоссальные обязательства даже для такой компании, как Amazon.
Вот за чем я слежу:
• Оптимистичный сценарий: Растущий спрос на ИИ поможет AWS превратить нынешние расходы на инфраструктуру в долгосрочную выручку и прибыль.
• Риск: Если спрос замедлится или окупаемость займет больше времени, чем ожидалось, давление на денежный поток может сохраниться.
• Главный вопрос: Сможет ли выручка от ИИ расти достаточно быстро, чтобы оправдать затраты на создание всей этой инфраструктуры?
Отрицательный свободный денежный поток не означает автоматически, что у Amazon проблемы. Это значит, что инвесторам нужно внимательно следить за тем, насколько эффективно компания превращает вложения в ИИ в реальную отдачу.
Рост ИИ впечатляет, но денежный поток рассказывает и другую часть истории.
Вы считаете это долгосрочной возможностью для $AMZNB или тревожным сигналом для инвесторов?
#Amazon #AI #AWS #Stocks
{spot}(AMZNBUSDT)
Amazon тратит 220 млрд долларов на ИИ. Но когда эти расходы окупятся?
Amazon делает огромную ставку на инфраструктуру для ИИ, и цифры показывают как возможности, так и риски.
Во втором квартале 2026 года выручка AWS выросла на 37% в годовом исчислении и достигла 42,2 млрд долларов. Однако свободный денежный поток Amazon за последние 12 месяцев стал отрицательным и составил -7,6 млрд долларов: масштабные инвестиции в центры обработки данных, серверы и инфраструктуру для ИИ потребовали значительных денежных средств.
В этом году компания рассчитывает потратить около 220 млрд долларов на капитальные вложения. Это колоссальные обязательства даже для такой компании, как Amazon.
Вот за чем я слежу:
• Оптимистичный сценарий: Растущий спрос на ИИ поможет AWS превратить нынешние расходы на инфраструктуру в долгосрочную выручку и прибыль.
• Риск: Если спрос замедлится или окупаемость займет больше времени, чем ожидалось, давление на денежный поток может сохраниться.
• Главный вопрос: Сможет ли выручка от ИИ расти достаточно быстро, чтобы оправдать затраты на создание всей этой инфраструктуры?
Отрицательный свободный денежный поток не означает автоматически, что у Amazon проблемы. Это значит, что инвесторам нужно внимательно следить за тем, насколько эффективно компания превращает вложения в ИИ в реальную отдачу.
Рост ИИ впечатляет, но денежный поток рассказывает и другую часть истории.
Вы считаете это долгосрочной возможностью для $AMZNB или тревожным сигналом для инвесторов?
#Amazon #AI #AWS #Stocks
Amazon делает огромную ставку на инфраструктуру для ИИ, и цифры показывают как возможности, так и риски.
Во втором квартале 2026 года выручка AWS выросла на 37% в годовом исчислении и достигла 42,2 млрд долларов. Однако свободный денежный поток Amazon за последние 12 месяцев стал отрицательным и составил -7,6 млрд долларов: масштабные инвестиции в центры обработки данных, серверы и инфраструктуру для ИИ потребовали значительных денежных средств.
В этом году компания рассчитывает потратить около 220 млрд долларов на капитальные вложения. Это колоссальные обязательства даже для такой компании, как Amazon.
Вот за чем я слежу:
• Оптимистичный сценарий: Растущий спрос на ИИ поможет AWS превратить нынешние расходы на инфраструктуру в долгосрочную выручку и прибыль.
• Риск: Если спрос замедлится или окупаемость займет больше времени, чем ожидалось, давление на денежный поток может сохраниться.
• Главный вопрос: Сможет ли выручка от ИИ расти достаточно быстро, чтобы оправдать затраты на создание всей этой инфраструктуры?
Отрицательный свободный денежный поток не означает автоматически, что у Amazon проблемы. Это значит, что инвесторам нужно внимательно следить за тем, насколько эффективно компания превращает вложения в ИИ в реальную отдачу.
Рост ИИ впечатляет, но денежный поток рассказывает и другую часть истории.
Вы считаете это долгосрочной возможностью для $AMZNB или тревожным сигналом для инвесторов?
#Amazon #AI #AWS #Stocks
142

🛡️ AWS публикует руководство по реагированию на инциденты безопасности
Amazon Web Services (AWS) опубликовала вторую часть своего руководства по реагированию на инциденты, связанные с расследованиями в журналах CloudTrail. В руководстве рассматриваются типовые сценарии взломов, например удаление данных S3 через учетные записи и неправомерный майнинг криптовалют с использованием ресурсов AWS.
━━━━━━━━━━━━━━
📊 Влияние: 📊 среднее
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Источник: aws.amazon.com
🛡️ AWS публикует руководство по реагированию на инциденты безопасности
Amazon Web Services (AWS) опубликовала вторую часть своего руководства по реагированию на инциденты, связанные с расследованиями в журналах CloudTrail. В руководстве рассматриваются типовые сценарии взломов, например удаление данных S3 через учетные записи и неправомерный майнинг криптовалют с использованием ресурсов AWS.
━━━━━━━━━━━━━━
📊 Влияние: 📊 среднее
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Источник: aws.amazon.com
Amazon Web Services (AWS) опубликовала вторую часть своего руководства по реагированию на инциденты, связанные с расследованиями в журналах CloudTrail. В руководстве рассматриваются типовые сценарии взломов, например удаление данных S3 через учетные записи и неправомерный майнинг криптовалют с использованием ресурсов AWS.
━━━━━━━━━━━━━━
📊 Влияние: 📊 среднее
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 Источник: aws.amazon.com
31
⚠️ Amazon исправляет критическую ошибку в счетах AWS, которая угрожает компаниям криптоиндустрии!
Amazon сообщила об исправлении программного сбоя в облачном сервисе AWS, из‑за которого система биллинга показывала неверные оценки, достигающие миллиардов долларов для клиентов. Этот сбой вызывает вопросы о том, насколько криптокомпании зависят от облачной инфраструктуры технологического гиганта, и о возможных рисках.
━━━━━━━━━━━━━━
📊 Воздействие: 📈 Высокое
🏷️ OTHER
#AWS #Amazon #CloudComputing #CryptoInfrastructure #TechNews
🔗 Источник: https://cryptobriefing.com/aws-billing-bug-crypto-infrastructure-risk/
⚠️ Amazon исправляет критическую ошибку в счетах AWS, которая угрожает компаниям криптоиндустрии!
Amazon сообщила об исправлении программного сбоя в облачном сервисе AWS, из‑за которого система биллинга показывала неверные оценки, достигающие миллиардов долларов для клиентов. Этот сбой вызывает вопросы о том, насколько криптокомпании зависят от облачной инфраструктуры технологического гиганта, и о возможных рисках.
━━━━━━━━━━━━━━
📊 Воздействие: 📈 Высокое
🏷️ OTHER
#AWS #Amazon #CloudComputing #CryptoInfrastructure #TechNews
🔗 Источник: https://cryptobriefing.com/aws-billing-bug-crypto-infrastructure-risk/
Amazon сообщила об исправлении программного сбоя в облачном сервисе AWS, из‑за которого система биллинга показывала неверные оценки, достигающие миллиардов долларов для клиентов. Этот сбой вызывает вопросы о том, насколько криптокомпании зависят от облачной инфраструктуры технологического гиганта, и о возможных рисках.
━━━━━━━━━━━━━━
📊 Воздействие: 📈 Высокое
🏷️ OTHER
#AWS #Amazon #CloudComputing #CryptoInfrastructure #TechNews
🔗 Источник: https://cryptobriefing.com/aws-billing-bug-crypto-infrastructure-risk/
23
·
--
$AMZN 的 облачный руководитель Matt Garman вчера выдал одно обещание — позиция очень жесткая.
В ближайшие пять лет он будет отвечать за то, чтобы ведомство, которым он управляет, направило в сообщество, где расположен центр обработки данных, 1 миллиард долларов. На что именно пойдут деньги — решают на месте: это можно отнести на образование, профессиональную подготовку, счета за электроэнергию, защиту водных ресурсов и т. д. Сопутствующий шаг — отказаться от заключения с местными властями соглашений о неразглашении и вместо этого устроить дни открытых дверей, чтобы жители могли прийти и посмотреть.
Он объяснил эту волну внутреннего сопротивления внешними факторами: назвал более сотни действующих по всей стране мер о приостановке, которые сейчас находятся на рассмотрении, и заявил, что Америка не может проиграть эту гонку. Экологическая организация Stand.Earth тут же возразила: по их словам, это обещание обходит стороной строящуюся в Техасе новую электростанцию компании — ожидается, что она будет ежегодно загрязнять воздух на 33 миллиона тонн, а потребление электроэнергии эквивалентно энергопотреблению 1,9 миллиона домохозяйств.
С одной стороны — делает заявления и подписывает обязательства, с другой — его тут же преследуют с разбором старых счетов. 1 миллиард долларов на фоне капитальных затрат за прошлый год в 220 миллиардов долларов — соотношение примерно на уровне 1/220.
#AMZN #AWS
$AMZN 的 облачный руководитель Matt Garman вчера выдал одно обещание — позиция очень жесткая.
В ближайшие пять лет он будет отвечать за то, чтобы ведомство, которым он управляет, направило в сообщество, где расположен центр обработки данных, 1 миллиард долларов. На что именно пойдут деньги — решают на месте: это можно отнести на образование, профессиональную подготовку, счета за электроэнергию, защиту водных ресурсов и т. д. Сопутствующий шаг — отказаться от заключения с местными властями соглашений о неразглашении и вместо этого устроить дни открытых дверей, чтобы жители могли прийти и посмотреть.
Он объяснил эту волну внутреннего сопротивления внешними факторами: назвал более сотни действующих по всей стране мер о приостановке, которые сейчас находятся на рассмотрении, и заявил, что Америка не может проиграть эту гонку. Экологическая организация Stand.Earth тут же возразила: по их словам, это обещание обходит стороной строящуюся в Техасе новую электростанцию компании — ожидается, что она будет ежегодно загрязнять воздух на 33 миллиона тонн, а потребление электроэнергии эквивалентно энергопотреблению 1,9 миллиона домохозяйств.
С одной стороны — делает заявления и подписывает обязательства, с другой — его тут же преследуют с разбором старых счетов. 1 миллиард долларов на фоне капитальных затрат за прошлый год в 220 миллиардов долларов — соотношение примерно на уровне 1/220.
#AMZN #AWS
В ближайшие пять лет он будет отвечать за то, чтобы ведомство, которым он управляет, направило в сообщество, где расположен центр обработки данных, 1 миллиард долларов. На что именно пойдут деньги — решают на месте: это можно отнести на образование, профессиональную подготовку, счета за электроэнергию, защиту водных ресурсов и т. д. Сопутствующий шаг — отказаться от заключения с местными властями соглашений о неразглашении и вместо этого устроить дни открытых дверей, чтобы жители могли прийти и посмотреть.
Он объяснил эту волну внутреннего сопротивления внешними факторами: назвал более сотни действующих по всей стране мер о приостановке, которые сейчас находятся на рассмотрении, и заявил, что Америка не может проиграть эту гонку. Экологическая организация Stand.Earth тут же возразила: по их словам, это обещание обходит стороной строящуюся в Техасе новую электростанцию компании — ожидается, что она будет ежегодно загрязнять воздух на 33 миллиона тонн, а потребление электроэнергии эквивалентно энергопотреблению 1,9 миллиона домохозяйств.
С одной стороны — делает заявления и подписывает обязательства, с другой — его тут же преследуют с разбором старых счетов. 1 миллиард долларов на фоне капитальных затрат за прошлый год в 220 миллиардов долларов — соотношение примерно на уровне 1/220.
#AMZN #AWS
91
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 121,862
594 обсуждают
2
#ПротоколFOMC
Просмотров: 146,063
336 обсуждают
3
#A Packed Week of Earnings and Data Tests Markets
Просмотров: 62,997
397 обсуждают
4
#AnthropicIPOTestsInvestorAppetiteForAI
Просмотров: 117,526
1,366 обсуждают
5
#BitcoinExtendsLosingStreakToSixWeeks
Просмотров: 91,564
725 обсуждают
6
#XRPFallsTo$0.89LowestSinceNovember2024
Просмотров: 14,560
74 обсуждают
7
#HuangReportedlyConsidersReturnToNvidia
Просмотров: 124,070
1,238 обсуждают
8
#SP500AndNasdaqFuturesHitQuarterlyLows
Просмотров: 26,328
239 обсуждают
9
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
Просмотров: 18,390
225 обсуждают
10
#HKPlansDigitalAssetRegulatoryBillByYearEnd
Просмотров: 16,833
164 обсуждают