

Crypto Maxx
3.8k Публикации
Crypto Maxx
 Square Verified+
Отправить жалобу
Заблокировать пользователя
Official: 🔗 Cryptomaxx.net | A leading Arabic crypto team focusing on content creation, market structure education, on-chain data and institutional behaviour.
Открытая сделка
Трейдер с регулярными сделками
4.8 г
194 подписок(и/а)
77.1K+ подписчиков(а)
75.0K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
PINNED
·
--
وصلني صندوق خفيف ولطيف من binance بمناسبة مرور العام التاسع 9Y
شكرآ لكم على اللفتة الكريمة ❤️❤️❤️
#BinanceTurns9
وصلني صندوق خفيف ولطيف من binance بمناسبة مرور العام التاسع 9Y
شكرآ لكم على اللفتة الكريمة ❤️❤️❤️
#BinanceTurns9
شكرآ لكم على اللفتة الكريمة ❤️❤️❤️
#BinanceTurns9
12
1
40
7.8k
PINNED
·
--
لماذا يفشل معظم المتداولين في الأسواق المالية؟
في هذا الفيديو يقدّم الدكتور مارش من فريق Crypto Maxx شرحًا واضحًا للأسباب الحقيقية التي تؤدي إلى خسارة المتداولين
📌 يركّز الشرح على أخطاء جوهرية يقع فيها كثيرون، أبرزها:
▪️ الدخول إلى السوق دون خطة تداول واضحة
▪️ التأثر بالعاطفة (الخوف والطمع) بدل الانضباط
▪️ الإفراط في استخدام الرافعة المالية
▪️ التداول المفرط والسعي وراء الربح السريع
▪️ إهمال إدارة رأس المال وعدم الالتزام بوقف الخسارة
▪️ التنقّل بين الاستراتيجيات دون اختبار أو صبر
💡يوضّح الدكتور مارش أن التداول الناجح لا يقوم على التوقع، بل على إدارة المخاطر، والانضباط، والاستمرارية.
27
12
127
9.2k
·
--
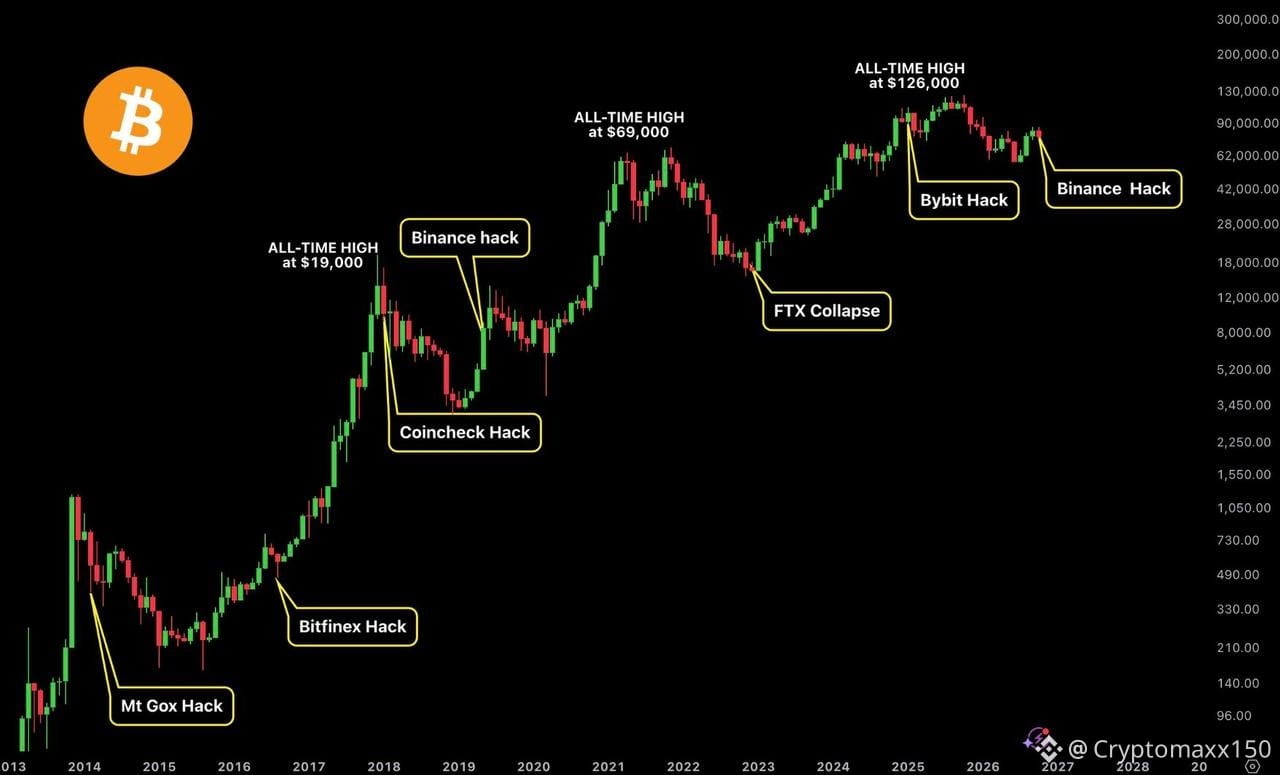
تاريخ البيتكوين يكشف سراً مثيراً حول الاختراقات الكبرى للمنصات.
عمليات الاختراق تأتي غالباً بعد تحقيق البيتكوين لقمة سعرية جديدة.
من Mt Gox إلى FTX وبينانس، النمط يتكرر بوضوح تام.
اختراق بينانس الأخير لم يخرج عن هذه القاعدة التاريخية المعروفة.
هذه الأحداث غالباً ما تمثل قيعاناً محلية لتصفية المتداولين.
لذلك، القرارات الاستثمارية يجب أن تبنى دائماً على البيانات التاريخية.
هل تعتقد أن هذه فرصة شراء ذهبية أم إشارة خطر؟ 👇
شاركنا استراتيجيتك وكيف تتعامل مع هذه التقلبات حالياً. 💬
#Bitcoin #BTC
1
1
660
·
--
Статья
🔴 أكثر من 6 مليارات دولار خصصتها باينانس لتعويض خسائر الاختراق… فمن أين جاءت بها؟كيف تستطيع توفير هذا المبلغ، بينما كان رصيد صندوق SAFU عند وقوع الحادث نحو 1.23 مليار دولار فقط؟ وهل تصمد أمام موجة سحوبات عند إعادة فتح السحب؟
دعونا نُجب عن هذه الأسئلة بالمنطق والبيانات، بعيدًا عن التهويل أو الطمأنة المطلقة.
أعلنت Binance في تحديثها الثالث، بتاريخ 31 أكتوبر 2026، ارتفاع تغطية الأصول المسروقة إلى 90%، بعد تخصيص أكثر من 6.34 مليار دولار لمعالجة الخسائر، مع استمرار استهداف إعادة فتح السحب يوم الأحد 1 نوفمبر.
أولًا: صندوق SAFU ليس كل أموال باينانس
الخطأ الشائع هو التعامل مع صندوق الطوارئ باعتباره كامل القدرة المالية للشركة. بينما حددت باينانس ثلاثة مصادر للتغطية: خزينتها الخاصة، وجزءًا من صناديق تأمين العقود الآجلة، واستخدامًا جزئيًا لصندوق SAFU.
وتقول إن المبلغ المنقول من صناديق العقود الآجلة فائض عن المستوى المطلوب وفق إطار إدارة المخاطر لديها، وليس من أرصدة المستخدمين. لكنها لم تنشر في هذا التحديث توزيعًا تفصيليًا لمساهمة كل مصدر بالدولار.
إذًا، صِغر SAFU مقارنة بالخسائر لا يعني وحده العجز عن التعويض. وفي المقابل، لا يجوز اعتبار كل الأموال الموجودة في محافظ المنصة أموالًا حرة للشركة؛ فما يقابل أرصدة العملاء عليه التزامات تجاههم.
ثانيًا: ماذا عن الأموال التي جُمّدت؟ هل انخفضت الخسارة؟
بحسب المنصة، بلغت الأصول المسروقة نحو 6.3 مليار دولار، وجُمّد نحو 3 مليارات دولار بالتعاون مع الشركاء، بينما استمرت جهود الاسترداد. التجميد ليس استردادًا: منع المهاجم من التصرف في الأموال لا يعني عودتها إلى محافظ المنصة وإتاحتها للسحب.
حسابيًا، إذا استُعيدت المليارات الثلاثة بالكامل، فقد ينخفض صافي خسارة الأصول إلى نحو 3.3 مليار دولار، بافتراض ثبات التقييم وقبل تكاليف المعالجة وفروق الأسعار. هذا سيناريو مشروط، وليس خسارة نهائية معلنة.
لذلك، قد تحتاج الشركة إلى تمويل التعويض الآن، ثم تسترد جزءًا من الأموال لاحقًا.
ثالثًا: لماذا خُصص المبلغ كاملًا، والتغطية وصلت إلى 90% فقط؟
لأن تخصيص الأموال لا يعني اكتمال شراء جميع العملات المطلوبة.
تقول باينانس إن عشر عملات أصبحت مدعومة بالكامل، بينها BTC وETH وUSDT وBNB وSOL، بينما تتكون النسبة المتبقية من عملات أقل سيولة تواصل شراءها من السوق وعبر صفقات OTC.
بمعنى أبسط: إذا كان للمستخدم 1 BTC، فالوفاء بالتزام المنصة نحوه يتطلب توفير البيتكوين نفسه، لا مجرد أصل آخر يعادل قيمته بالدولار.
ونسبة 90% تعني تعويض الأصول بأصول بديلة، لا استعادة 90% من المسروقات من المهاجمين.
رابعًا: هل موجة السحوبات المحتملة قد تكون الضربة القاتلة؟
زيادة السحوبات الاحترازية احتمال منطقي، لكن حجمها غير معلوم، وحدوثها لا يعني تلقائيًا انهيار المنصة.
في نموذج حفظ مدعوم فعلًا 1:1، بأصول متاحة وغير مرهونة، عندما يسحب عميل بيتكوينًا واحدًا، تنخفض أصول الحفظ ببيتكوين، وينخفض التزام المنصة تجاهه بالمقدار نفسه.
خروج مليار دولار من أموال العملاء ليس، بحد ذاته، خسارة مليار دولار من رأس مال الشركة.
الخطر يظهر إذا كانت الأصول غير كافية، أو غير متاحة عند الطلب، أو اضطرت المنصة إلى بيع أصول أخرى بخسارة لتلبية السحوبات. هذه احتمالات تشرح آلية الخطر، وليست اتهامًا لباينانس بوجودها.
كذلك، يجب التمييز بين الضغط التشغيلي والعجز المالي: ليس كل تأخير إفلاسًا، لكن التأخيرات المتكررة والقيود غير المفسرة تستحق التدقيق.
وحتى مع نجاح السحوبات، قد يبقى أثر تجاري من تراجع الثقة ونشاط التداول والإيرادات. القدرة على رد الأموال شيء، والتعافي الكامل للأعمال شيء آخر.
خامسًا: هل إثبات الاحتياطيات يحسم الأمر؟
أعلنت باينانس لقطة احتياطيات بتاريخ 31 أكتوبر، وقدّرت إتاحة الإثبات المشفّر الكامل بحلول 3 نوفمبر. هذه خطوة للتحقق، لكنها ليست نهاية التقييم.
إثبات الاحتياطيات ليس تدقيقًا ماليًا شاملًا، ولا يثبت وحده خلو الشركة من التزامات أخرى أو سلامة أنظمتها الأمنية. وقد نبّه مكتب حماية المستثمرين لدى PCAOB إلى هذه الحدود في تقارير إثبات الاحتياطيات عمومًا، وليس بشأن باينانس تحديدًا.
خلاصة Crypto Maxx
باينانس لا تعتمد على SAFU وحده؛ لذلك لا يصح استنتاج عجزها من حجم الصندوق. كما لا يصح اعتبار إعلان التعويض ضمانًا لقدرتها على تجاوز أي تداعيات قادمة.
ما سيحسم التقييم هو استكمال التغطية، وانتظام السحوبات، وإتاحة التحقق، ووضوح نتائج التحقيق والإصلاحات، وإعادة بناء احتياطيات الحماية.
الاختبار الحقيقي ليس كم شخصًا سيطلب السحب، بل هل تستطيع المنصة تنفيذ طلباتهم مع بقاء أموال بقية المستخدمين مغطاة ومتاحة؟
قراءة تحليلية حتى 31 أكتوبر 2026. أرقام التغطية والخسائر مستندة إلى إعلانات المنصة، وليست نتيجة تدقيق مستقل أجريناه.
#Binance #CryptoMaxx #SAFU
🔴 أكثر من 6 مليارات دولار خصصتها باينانس لتعويض خسائر الاختراق… فمن أين جاءت بها؟
كيف تستطيع توفير هذا المبلغ، بينما كان رصيد صندوق SAFU عند وقوع الحادث نحو 1.23 مليار دولار فقط؟ وهل تصمد أمام موجة سحوبات عند إعادة فتح السحب؟
دعونا نُجب عن هذه الأسئلة بالمنطق والبيانات، بعيدًا عن التهويل أو الطمأنة المطلقة.
أعلنت Binance في تحديثها الثالث، بتاريخ 31 أكتوبر 2026، ارتفاع تغطية الأصول المسروقة إلى 90%، بعد تخصيص أكثر من 6.34 مليار دولار لمعالجة الخسائر، مع استمرار استهداف إعادة فتح السحب يوم الأحد 1 نوفمبر.
أولًا: صندوق SAFU ليس كل أموال باينانس
الخطأ الشائع هو التعامل مع صندوق الطوارئ باعتباره كامل القدرة المالية للشركة. بينما حددت باينانس ثلاثة مصادر للتغطية: خزينتها الخاصة، وجزءًا من صناديق تأمين العقود الآجلة، واستخدامًا جزئيًا لصندوق SAFU.
وتقول إن المبلغ المنقول من صناديق العقود الآجلة فائض عن المستوى المطلوب وفق إطار إدارة المخاطر لديها، وليس من أرصدة المستخدمين. لكنها لم تنشر في هذا التحديث توزيعًا تفصيليًا لمساهمة كل مصدر بالدولار.
إذًا، صِغر SAFU مقارنة بالخسائر لا يعني وحده العجز عن التعويض. وفي المقابل، لا يجوز اعتبار كل الأموال الموجودة في محافظ المنصة أموالًا حرة للشركة؛ فما يقابل أرصدة العملاء عليه التزامات تجاههم.
ثانيًا: ماذا عن الأموال التي جُمّدت؟ هل انخفضت الخسارة؟
بحسب المنصة، بلغت الأصول المسروقة نحو 6.3 مليار دولار، وجُمّد نحو 3 مليارات دولار بالتعاون مع الشركاء، بينما استمرت جهود الاسترداد. التجميد ليس استردادًا: منع المهاجم من التصرف في الأموال لا يعني عودتها إلى محافظ المنصة وإتاحتها للسحب.
حسابيًا، إذا استُعيدت المليارات الثلاثة بالكامل، فقد ينخفض صافي خسارة الأصول إلى نحو 3.3 مليار دولار، بافتراض ثبات التقييم وقبل تكاليف المعالجة وفروق الأسعار. هذا سيناريو مشروط، وليس خسارة نهائية معلنة.
لذلك، قد تحتاج الشركة إلى تمويل التعويض الآن، ثم تسترد جزءًا من الأموال لاحقًا.
ثالثًا: لماذا خُصص المبلغ كاملًا، والتغطية وصلت إلى 90% فقط؟
لأن تخصيص الأموال لا يعني اكتمال شراء جميع العملات المطلوبة.
تقول باينانس إن عشر عملات أصبحت مدعومة بالكامل، بينها BTC وETH وUSDT وBNB وSOL، بينما تتكون النسبة المتبقية من عملات أقل سيولة تواصل شراءها من السوق وعبر صفقات OTC.
بمعنى أبسط: إذا كان للمستخدم 1 BTC، فالوفاء بالتزام المنصة نحوه يتطلب توفير البيتكوين نفسه، لا مجرد أصل آخر يعادل قيمته بالدولار.
ونسبة 90% تعني تعويض الأصول بأصول بديلة، لا استعادة 90% من المسروقات من المهاجمين.
رابعًا: هل موجة السحوبات المحتملة قد تكون الضربة القاتلة؟
زيادة السحوبات الاحترازية احتمال منطقي، لكن حجمها غير معلوم، وحدوثها لا يعني تلقائيًا انهيار المنصة.
في نموذج حفظ مدعوم فعلًا 1:1، بأصول متاحة وغير مرهونة، عندما يسحب عميل بيتكوينًا واحدًا، تنخفض أصول الحفظ ببيتكوين، وينخفض التزام المنصة تجاهه بالمقدار نفسه.
خروج مليار دولار من أموال العملاء ليس، بحد ذاته، خسارة مليار دولار من رأس مال الشركة.
الخطر يظهر إذا كانت الأصول غير كافية، أو غير متاحة عند الطلب، أو اضطرت المنصة إلى بيع أصول أخرى بخسارة لتلبية السحوبات. هذه احتمالات تشرح آلية الخطر، وليست اتهامًا لباينانس بوجودها.
كذلك، يجب التمييز بين الضغط التشغيلي والعجز المالي: ليس كل تأخير إفلاسًا، لكن التأخيرات المتكررة والقيود غير المفسرة تستحق التدقيق.
وحتى مع نجاح السحوبات، قد يبقى أثر تجاري من تراجع الثقة ونشاط التداول والإيرادات. القدرة على رد الأموال شيء، والتعافي الكامل للأعمال شيء آخر.
خامسًا: هل إثبات الاحتياطيات يحسم الأمر؟
أعلنت باينانس لقطة احتياطيات بتاريخ 31 أكتوبر، وقدّرت إتاحة الإثبات المشفّر الكامل بحلول 3 نوفمبر. هذه خطوة للتحقق، لكنها ليست نهاية التقييم.
إثبات الاحتياطيات ليس تدقيقًا ماليًا شاملًا، ولا يثبت وحده خلو الشركة من التزامات أخرى أو سلامة أنظمتها الأمنية. وقد نبّه مكتب حماية المستثمرين لدى PCAOB إلى هذه الحدود في تقارير إثبات الاحتياطيات عمومًا، وليس بشأن باينانس تحديدًا.
خلاصة Crypto Maxx
باينانس لا تعتمد على SAFU وحده؛ لذلك لا يصح استنتاج عجزها من حجم الصندوق. كما لا يصح اعتبار إعلان التعويض ضمانًا لقدرتها على تجاوز أي تداعيات قادمة.
ما سيحسم التقييم هو استكمال التغطية، وانتظام السحوبات، وإتاحة التحقق، ووضوح نتائج التحقيق والإصلاحات، وإعادة بناء احتياطيات الحماية.
الاختبار الحقيقي ليس كم شخصًا سيطلب السحب، بل هل تستطيع المنصة تنفيذ طلباتهم مع بقاء أموال بقية المستخدمين مغطاة ومتاحة؟
قراءة تحليلية حتى 31 أكتوبر 2026. أرقام التغطية والخسائر مستندة إلى إعلانات المنصة، وليست نتيجة تدقيق مستقل أجريناه.
#Binance #CryptoMaxx #SAFU
4
2
19
6k
·
--
Падение
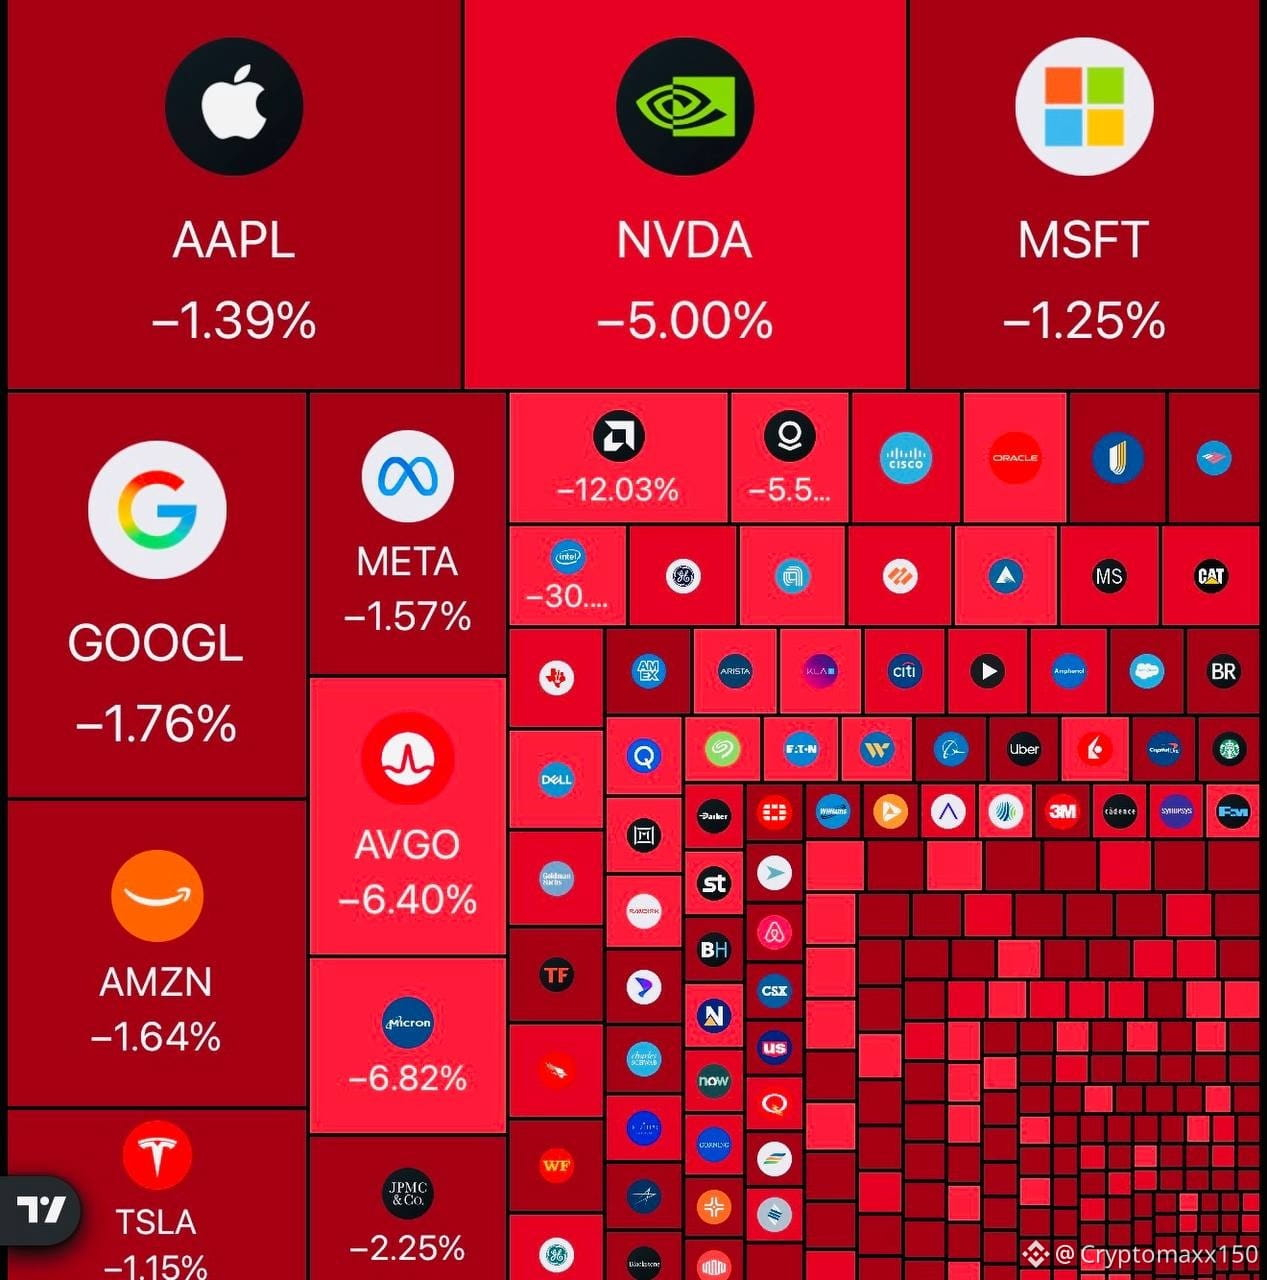
السوق يعيش في دوامة من الهبوط الحاد اليوم، ولا أحد بمنأى. 🩸
وول ستريت تغرق في البحر الأحمر مع انهيار أسهم الذكاء الاصطناعي.
خسائر ضخمة تقدر بـ 1.5 تريليون دولار تمحى من الأسهم الأمريكية.
سوق الكريبتو أيضاً يتلقى ضربة قاسية جداً في الوقت الحالي.
حوالي 100 مليار دولار تبخرت من الكريبتو بعد صدمة بينانس.
إنها موجة بيع متزامنة تضرب جميع الأصول العالمية الكبرى.
عمالقة التكنولوجيا والعملات الرقمية الرئيسية يقودون خسائر اليوم.
#Bitcoin #Crypto
7
1.4k
·
--
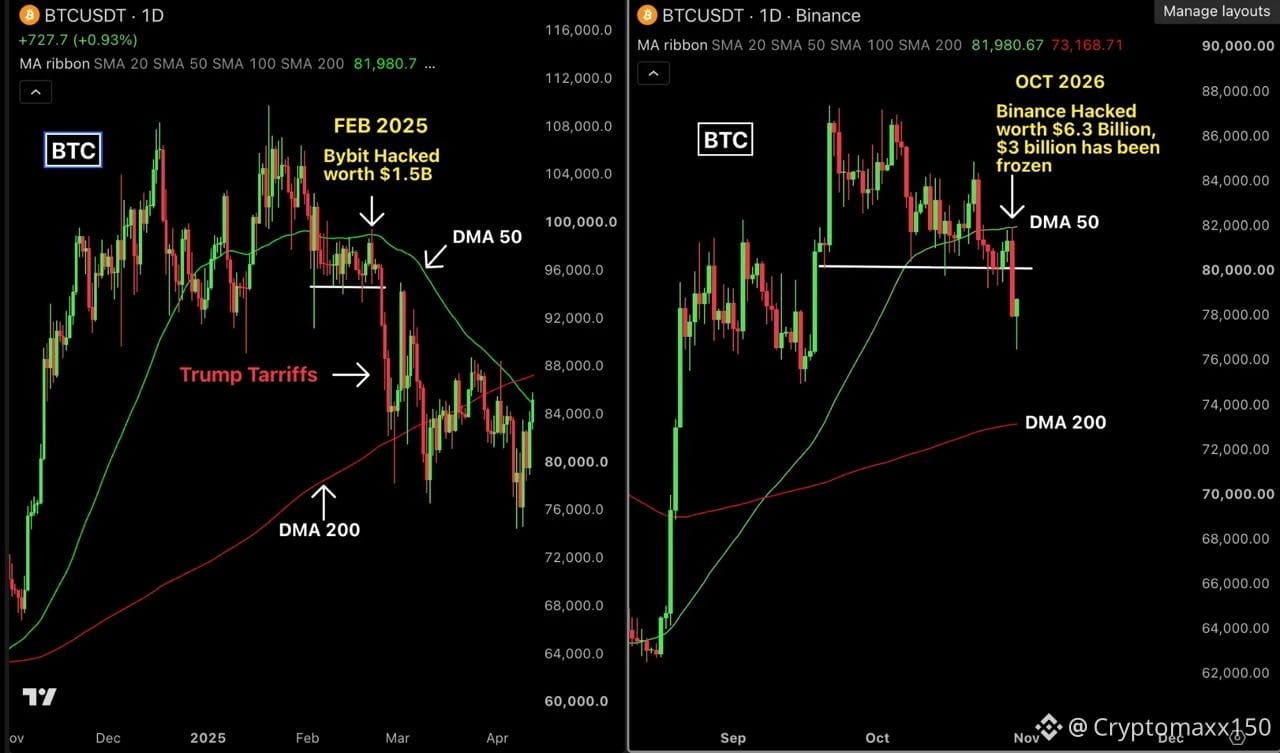
تاريخ يعيد نفسه؟ اختراق بينانس الضخم يضع البيتكوين تحت المجهر مجدداً. 🔍
في فبراير 2025، اختراق Bybit بـ 1.5 مليار دولار هز السوق.
هبطت البيتكوين 3.5% ورفضت متوسط 50 يوماً بوضوح.
ثم ضغطت رسوم ترامب الجمركية وزادت الأوضاع سوءاً.
لكنها وجدت دعماً قوياً عند متوسط 200 يوم قرب 80 ألف.
اليوم، اختراق بينانس بـ 6.3 مليار دولار يكرر السيناريو.
هبطت البيتكوين 5.5% ورفضت متوسط 50 يوم مجدداً.
وكسرت دعماً مهماً عند مستوى 79 ألف دولار.
لكن هناك مشكلة أكبر، الأسواق العالمية تظهر ضعفاً واضحاً حالياً.
ناسداك يهبط 2% وأسهم كبرى كجوجل وأمازون تتراجع.
النفط يتداول فوق 100 دولار مما يضغط على الأصول.
اللافت أن الاختراقين تسببا في رفض متوسط 50 يوماً.
سابقاً ارتدت البيتكوين لاختبار متوسط 200 يوم.
اليوم يقع هذا المتوسط حول منطقة 73 ألف دولار.
استمرار الضعف قد يدفع السعر لاختبار هذا المستوى.
للتعافي، يجب استعادة والثبات فوق 82 ألف دولار.
82 ألف منطقة استعادة، و79 ألف دعم رئيسي.
بينما 73 ألف تمثل متوسط 200 يوم والدعم الأعمق.
هل تتوقع صمود البيتكوين أم الهبوط نحو 73 ألف؟ 🤔
شاركنا توقعاتك وتحليلك الفني في التعليقات بالأسفل الآن. 👇
#Bitcoin #BTC #Crypto #Binance #TechnicalAnalysise
4
9
8.4k
·
--
اختراق ضخم هز منصة بينانس ولكن القصة مختلفة عما تتوقع.
لم يكن الاختراق بسبب سرقة مفتاح خاص واحد.
بل استهدف جهاز مهندس DevOps للوصول لخادم داخلي.
استغل المهاجم ثغرة في آلية التوقيع EIP-7702 بذكاء.
أرسل 50 توقيعاً متزامناً لمحفظة Binance 14 في ثوانٍ.
هذا مكنه من السحب دون اختراق مفتاح المحفظة نفسه.
التقديرات الرسمية تشير إلى أثر مالي بلغ 6.3 مليار دولار.
لكن التدخل السريع ساعد في تجميد 3 مليارات دولار.
تم ذلك بالتعاون مع شركاء كبار مثل Tether وCircle.
مما يعني أن الخسارة الصافية الفعلية أقل بكثير.
اتخذت المنصة إجراءات فورية للسيطرة التامة على الموقف.
شملت تعليقاً مؤقتاً لجميع عمليات الإيداع والسحب.
وأبطلت تفويض العناوين المتأثرة لمنع أي سحب إضافي.
تعاونت مع السلطات وشركات تحليل البلوكشين لتتبع الأموال.
تعهدت بتغطية كافة الخسائر من صندوق الطوارئ SAFU.
مؤكدة أن أموال المستخدمين آمنة ولن يتحملوا خسائر.
لا يوجد دليل حتى الآن على تسريب المفاتيح الخاصة.
التحقيق جارٍ لنشر تقرير تقني مفصل بعد اكتماله.
ما رأيك في سرعة استجابة المنصة لهذا الاختراق؟ 👇
#Binance #Crypto #Security #Blockchain
10
1
16
12.7k
·
--
Частичная правда
احتمالية رفع الفائدة في ديسمبر أصبحت أقوى من أي وقت مضى.
بيانات التضخم الأمريكي PCE سجلت اليوم 3.6%، وهو أعلى مستوى في 4 أشهر.
كما تسارع التضخم الأساسي Core PCE ليصل إلى 3.1% مسجلاً أعلى مستوى له.
في الوقت نفسه، تسارع نمو الناتج المحلي الإجمالي للربع الثالث إلى 3.4%.
هذه مؤشرات واضحة على قوة الاقتصاد وارتفاع التضخم معاً.
وعادةً ما يرد الفيدرالي على هذه المعطيات بقرار صارم برفع الفائدة.
لكن هذا لا يعني تأكيد الرفع، فبيانات CPI والوظائف لم تصدر بعد.
إذا استمر التضخم بالارتفاع، فقد نشهد رفعاً في ديسمبر.
هل تتوقع أن يرفع الفيدرالي الفائدة في ديسمبر القادم؟ شاركنا توقعك 👇
#FOMC #Crypto #Bitcoin #Economics
1
10
4.9k
·
--
Частичная правда
عشاق BNB على موعد مع تطور تقني جديد يغير قواعد اللعبة.
التحديث الرئيسي "جنر" انطلق الآن على شبكة اختبار BSC رسمياً.
الميزة الأبرز هي تخصيص 5% من رسوم المعاملات للمدفوعات.
هذه الخطوة تمهد الطريق لتحسينات ضخمة على الشبكة الرئيسية.
نجاح الاختبار يعني اقتراب موعد التفعيل الفعلي للجميع.
هل تتوقع أن يرفع هذا التحديث من قوة نظام BNB البيئي؟
شاركنا رأيك في التعليقات حول هذا التحديث المثير بالأسفل. 👇
#BNB #BNBChain #crypto
1
5
1.7k
·
--
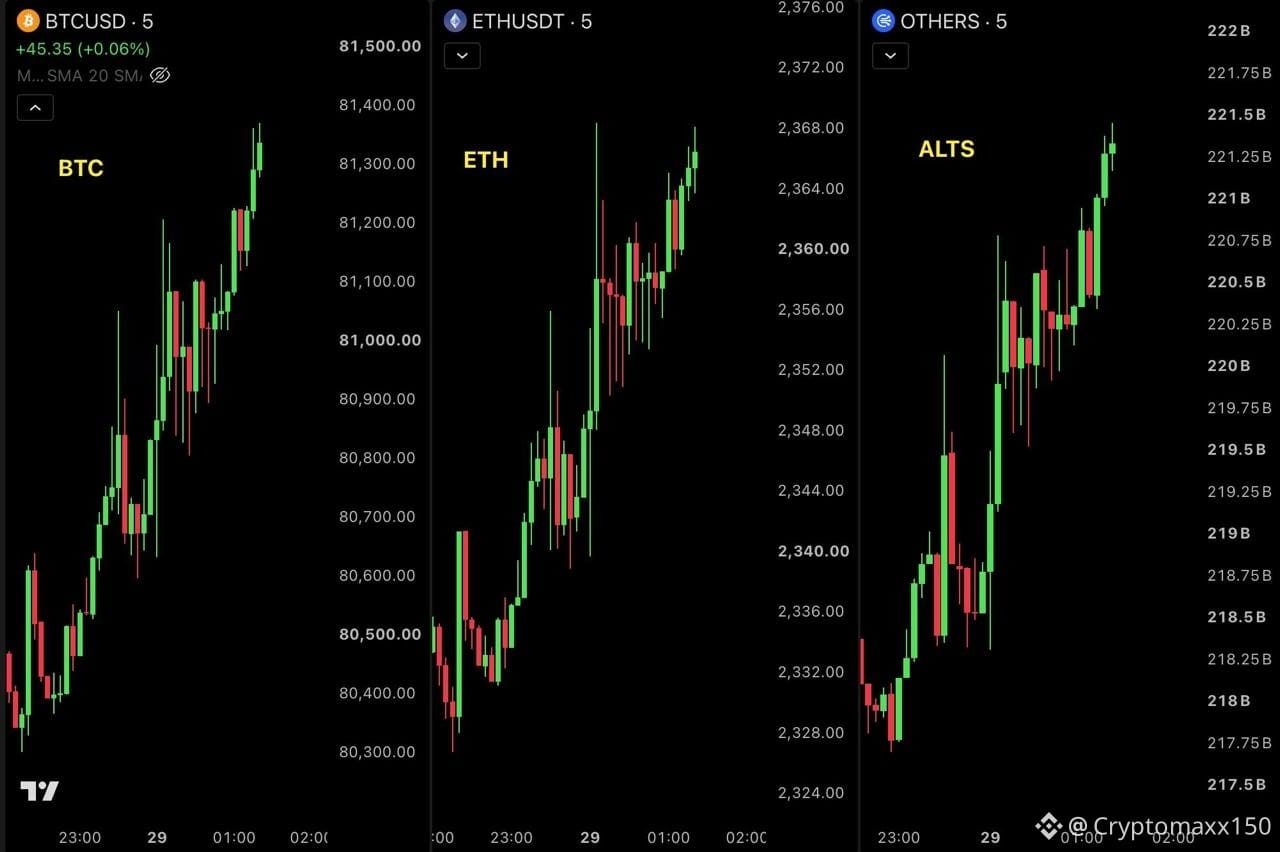
السوق ينفس !
البيتكوين والإيثيريوم والعملات البديلة تلتقط الأنفاس بقوة. 🚀📈
قرر البنك المركزي الأمريكي تثبيت أسعار الفائدة بين 3.75% و 4%.
القرار لم يكن إجماعياً، حيث طالب كوك وهاماك برفع 25 نقطة أساس.
وارش أكد أن التضخم مرتفع ورفع سبتمبر بدأ يؤتي ثماره حالياً.
كما أشار إلى تشدد ظروف الائتمان لبعض الأسر والشركات.
لكنه امتنع بوضوح عن وصف الظروف المالية العامة بأنها "متشددة".
الفيدرالي يريد بيانات إضافية قبل حسم خطوته القادمة.
ولا يلتزم حالياً بأي زيادة جديدة في اجتماع ديسمبر.
ابتداءً من العام المقبل، سيقلل الفيدرالي عدد اجتماعاته السنوية.
حيث سيعقد سبعة اجتماعات في 2027 وستة فقط في 2028.
عموماً، كان هذا توقفاً حذراً يترك الباب مفتوحاً للرفع.
وارش لم يبدُ مستعجلاً، والسوق يراقب البيانات القادمة.
هل تعتقد أن هذا الصعود مستدام؟ شاركنا توقعاتك في التعليقات الآن. 👇
#Bitcoin #ETH #Crypto
4
9
5.5k
·
--
Частичная правда
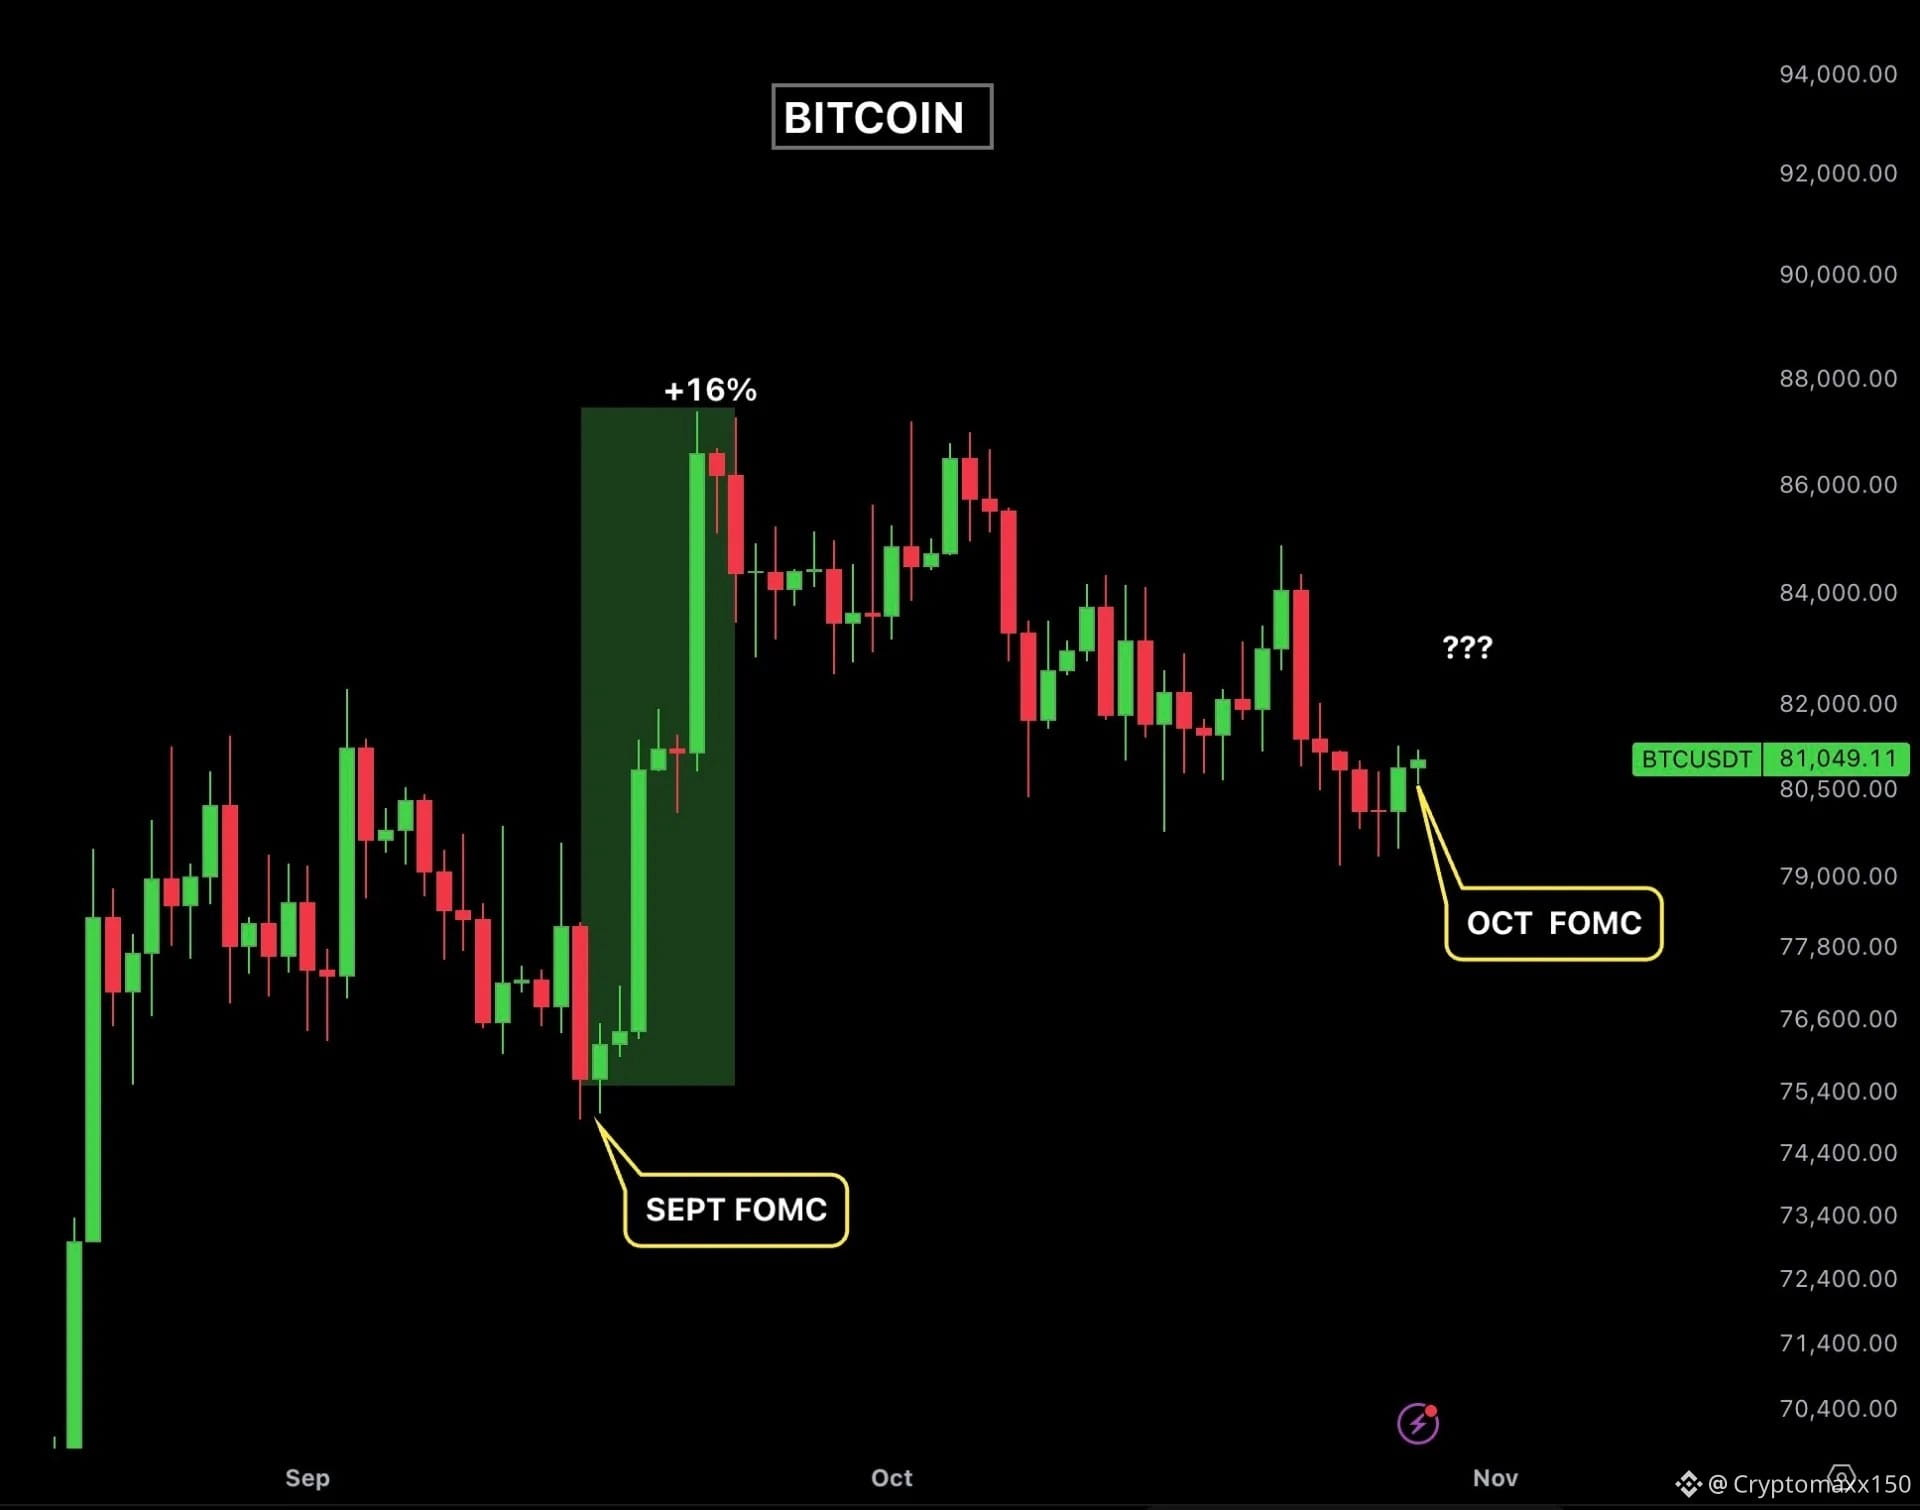
قرار الفيدرالي الأخير أربك حسابات الجميع، لكن البيتكوين كان له رأي آخر.
في اجتماع سبتمبر، رفع الفيدرالي الفائدة بواقع 25 نقطة أساس. 📉
ورغم القرار المتشدد، انطلق البيتكوين محققاً ارتفاعاً مدوياً بنسبة 16%.
كل ذلك حدث خلال 6 أيام فقط، ليضرب التوقعات عرض الحائط.
واليوم، تتجه الأنظار مجدداً نحو قرار الفيدرالي لشهر أكتوبر.
هل يعيد التاريخ نفسه ويرتد السوق بقوة بعد الإعلان؟
أم أن السيناريو سيكون مختلفاً هذه المرة بضغط بيعي جديد؟
شاركنا توقعك في التعليقات، هل نحن أمام صعود أم هبوط؟ 👇
#Bitcoin #BTC #FOMC #Crypto
1
17
11.8k
·
--
Проверено
STAR50 الصيني انخفض بنسبة 40٪ في أقل من أربعة أشهر، مما أدى إلى خسائر تقدر بحوالي 480 مليار دولار.
STAR50 الصيني انخفض بنسبة 40٪ في أقل من أربعة أشهر، مما أدى إلى خسائر تقدر بحوالي 480 مليار دولار.
5
1.4k
·
--
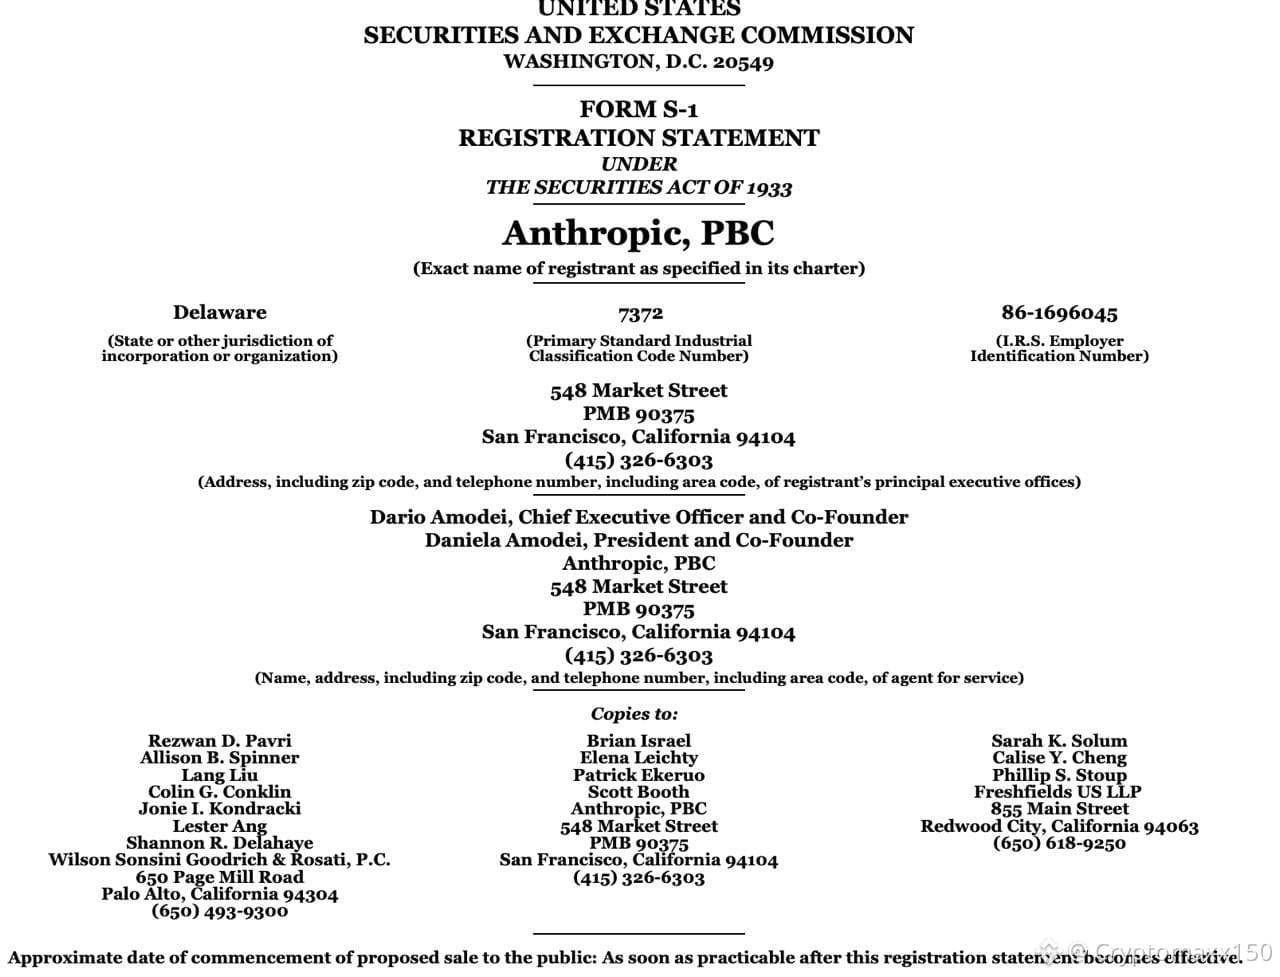
🤖 ملف الاكتتاب العام الأولي لشركة Anthropic
أعلنت شركة Anthropic رسميًا عن تقديم طلب للاكتتاب العام الأولي. التفاصيل الرئيسية:
🟢 سيتم إدراج الشركة في بورصة Nasdaq تحت الرمز ANT مع استهداف فترة الأسبوع الذي يبدأ في 16 نوفمبر.
🟢 يتوقع المستثمرون تقييمًا يتراوح بين 1.5 تريليون دولار و 1.75 تريليون دولار وهو أقل من التوقعات السابقة التي بلغت أكثر من 2 تريليون دولار.
🟢 ارتفعت الإيرادات في الربع الثالث بنسبة 45٪ مقارنة بالربع السابق، لتصل إلى 16.8 مليار دولار ولكن قد لا يكون هذا النمو مستدامًا.
🟢 حققت الشركة خسارة صافية قدرها 80.7 مليار دولار في النصف الأول من العام، بما في ذلك 72 مليار دولار في رسوم غير نقدية.
🟢 تغطي الاتفاقيات ما يصل إلى 120.5 مليار دولار من عمليات الحوسبة لشركتي SpaceXAI و Nvidia حتى عام 2029.
🟢 يمثل عملاء اثنان ما يقرب من 25٪ من إيرادات عام 2025.
🟢 تتضمن 94 صفحة من الوثائق المخاطر، بما في ذلك "حادث كارثي متعلق بالذكاء الاصطناعي" كبير جدًا بحيث لا يمكن التأمين عليه.
7
7.8k
·
--
أعلنت كندا عن فتح باب المشاورة العامة حول مسودة تنظيمية جديدة لـ العملات المستقرة في خطوة تهدف إلى وضع إطار قانوني واضح لهذا القطاع، مع الحفاظ في الوقت نفسه على حظر دفع الفوائد أو العائدات (Yield) لحاملي هذه العملات.
ووفقاً للمسودة المقترحة، يتعين على مصدري العملات المستقرة الالتزام بالشروط التالية:
· احتياطيات بنسبة 1:1 محفوظة لدى مؤسسات مالية كندية مؤهلة.
· إتاحة إمكانية استبدال العملة المستقرة نقداً خلال ثلاثة أيام عمل كحد أقصى.
· تحديد سقف رسوم التحويل من العملة المستقرة إلى النقد عند 1%.
وتمتد فترة المشاورة 60 يوماً، على أن تنتهي في 23 ديسمبر، مع توقعات بأن تدخل القواعد حيز التنفيذ في أواخر عام 2027.
ويرى محللون أن هذا الإطار يعكس مقاربة كندية حذرة ومتوازنة، تسعى إلى تعزيز حماية المستهلك وضمان الاستقرار المالي، مع الإبقاء على قيود صارمة تمنع استخدام العملات المستقرة كأدوات استثمارية ذات عائد، على غرار بعض الولايات القضائية الأخرى.
9
2.7k
·
--
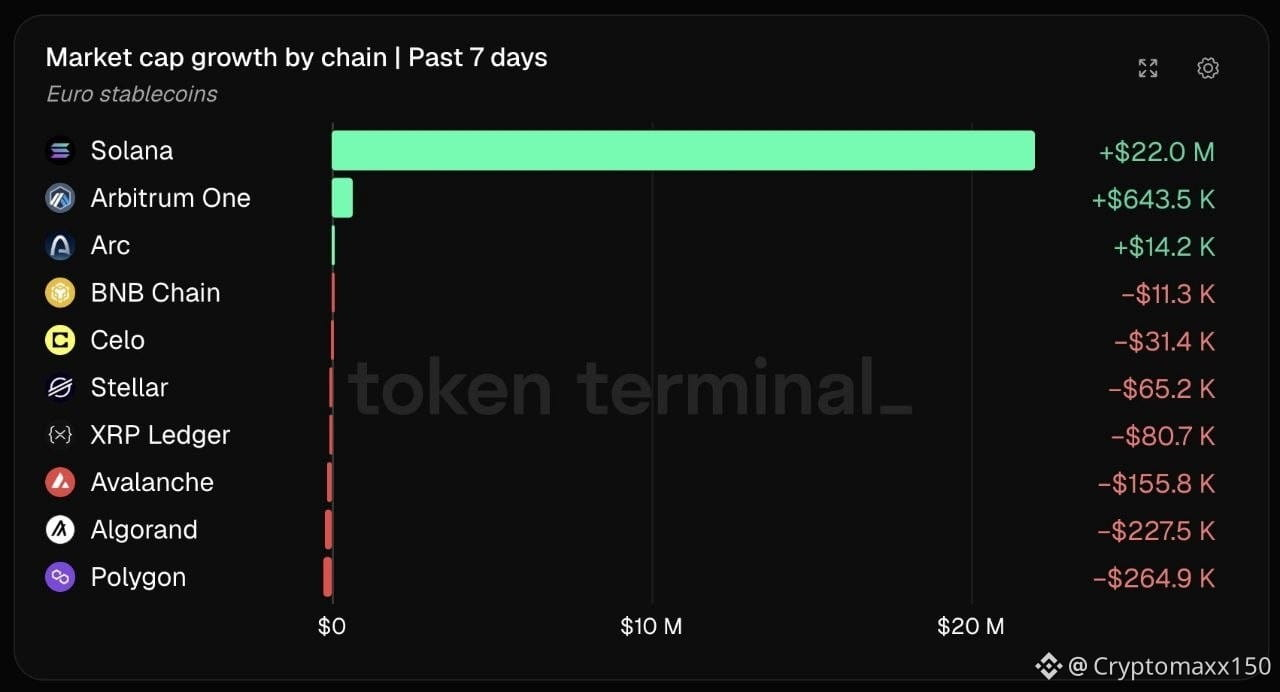
أضافت شبكة سولانا مؤخرًا ما قيمته 22 مليون دولار أمريكي من العملات المستقرة باليورو في أسبوع واحد، وهو ما يزيد عن مجموع ما حققته جميع الشبكات الأخرى المدرجة في قائمة "توكن تيرمينال".
أضافت شبكة سولانا مؤخرًا ما قيمته 22 مليون دولار أمريكي من العملات المستقرة باليورو في أسبوع واحد، وهو ما يزيد عن مجموع ما حققته جميع الشبكات الأخرى المدرجة في قائمة "توكن تيرمينال".
6
3.9k
·
--
Проверено
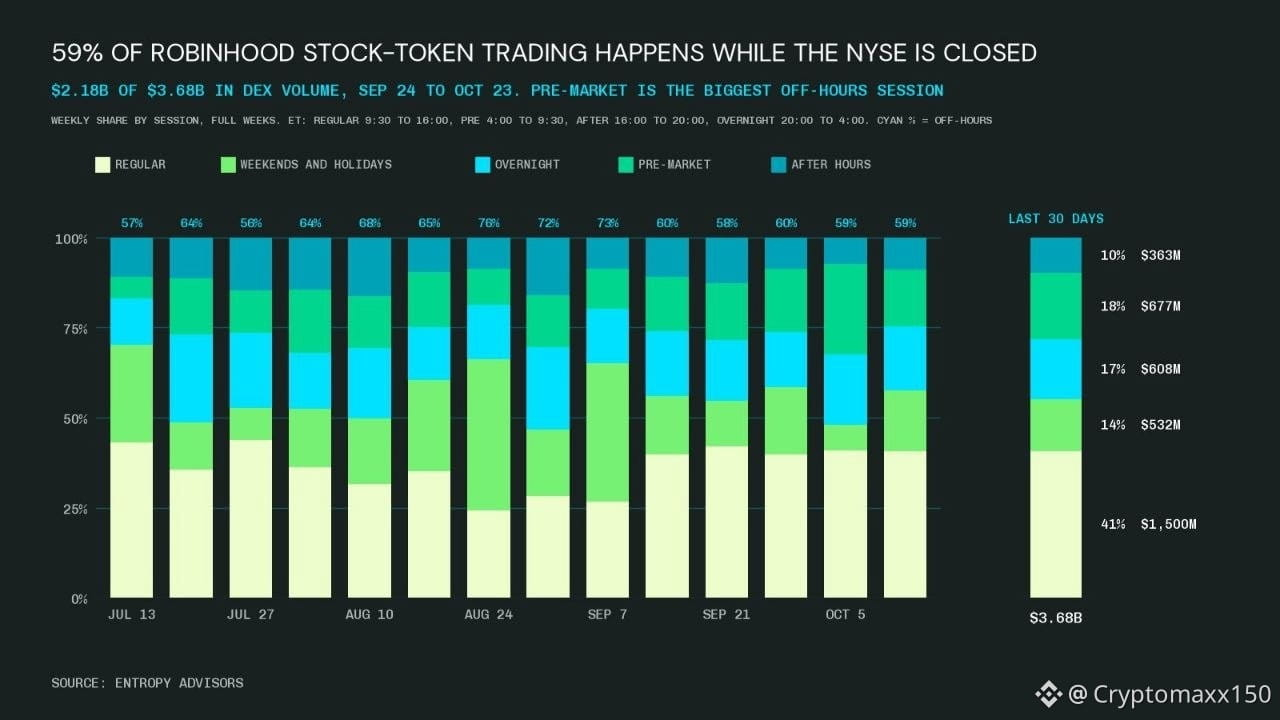
وفقًا لتوم وان من شركة "إنتروبي"، فإن ما يقرب من 60٪ من تداولات الرموز المميزة للأسهم على سلسلة "روبينهود" تتم عندما تكون بورصة وول ستريت مغلقة.
وتم تداول ما قيمته 532 مليون دولار منها خلال عطلات نهاية الأسبوع فقط، على مدار شهر واحد.
وفقًا لتوم وان من شركة "إنتروبي"، فإن ما يقرب من 60٪ من تداولات الرموز المميزة للأسهم على سلسلة "روبينهود" تتم عندما تكون بورصة وول ستريت مغلقة.
وتم تداول ما قيمته 532 مليون دولار منها خلال عطلات نهاية الأسبوع فقط، على مدار شهر واحد.
وتم تداول ما قيمته 532 مليون دولار منها خلال عطلات نهاية الأسبوع فقط، على مدار شهر واحد.
2
8
2.9k
·
--
ترامب يقول إن الولايات المتحدة تدرس إمكانية شن ضربات على إيران في أقرب وقت ممكن، ربما غدًا.
ترامب يقول إن الولايات المتحدة تدرس إمكانية شن ضربات على إيران في أقرب وقت ممكن، ربما غدًا.
3
910
·
--
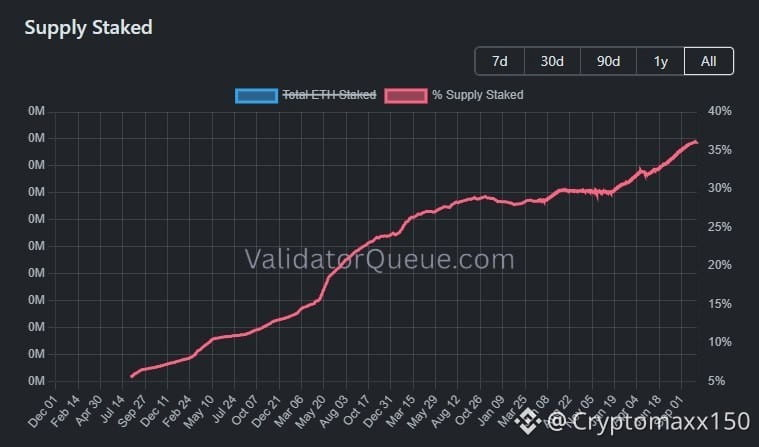
أكثر من ثلث إجمالي كمية $ETH مُودَع حاليًا، مسجلًا رقمًا قياسيًا يبلغ حوالي 36٪ من إجمالي المعروض.
الحاملون لا يقومون بالبيع، بل يقومون بتجميد الأصول.
أكثر من ثلث إجمالي كمية $ETH مُودَع حاليًا، مسجلًا رقمًا قياسيًا يبلغ حوالي 36٪ من إجمالي المعروض.
الحاملون لا يقومون بالبيع، بل يقومون بتجميد الأصول.
الحاملون لا يقومون بالبيع، بل يقومون بتجميد الأصول.
3
994
·
--
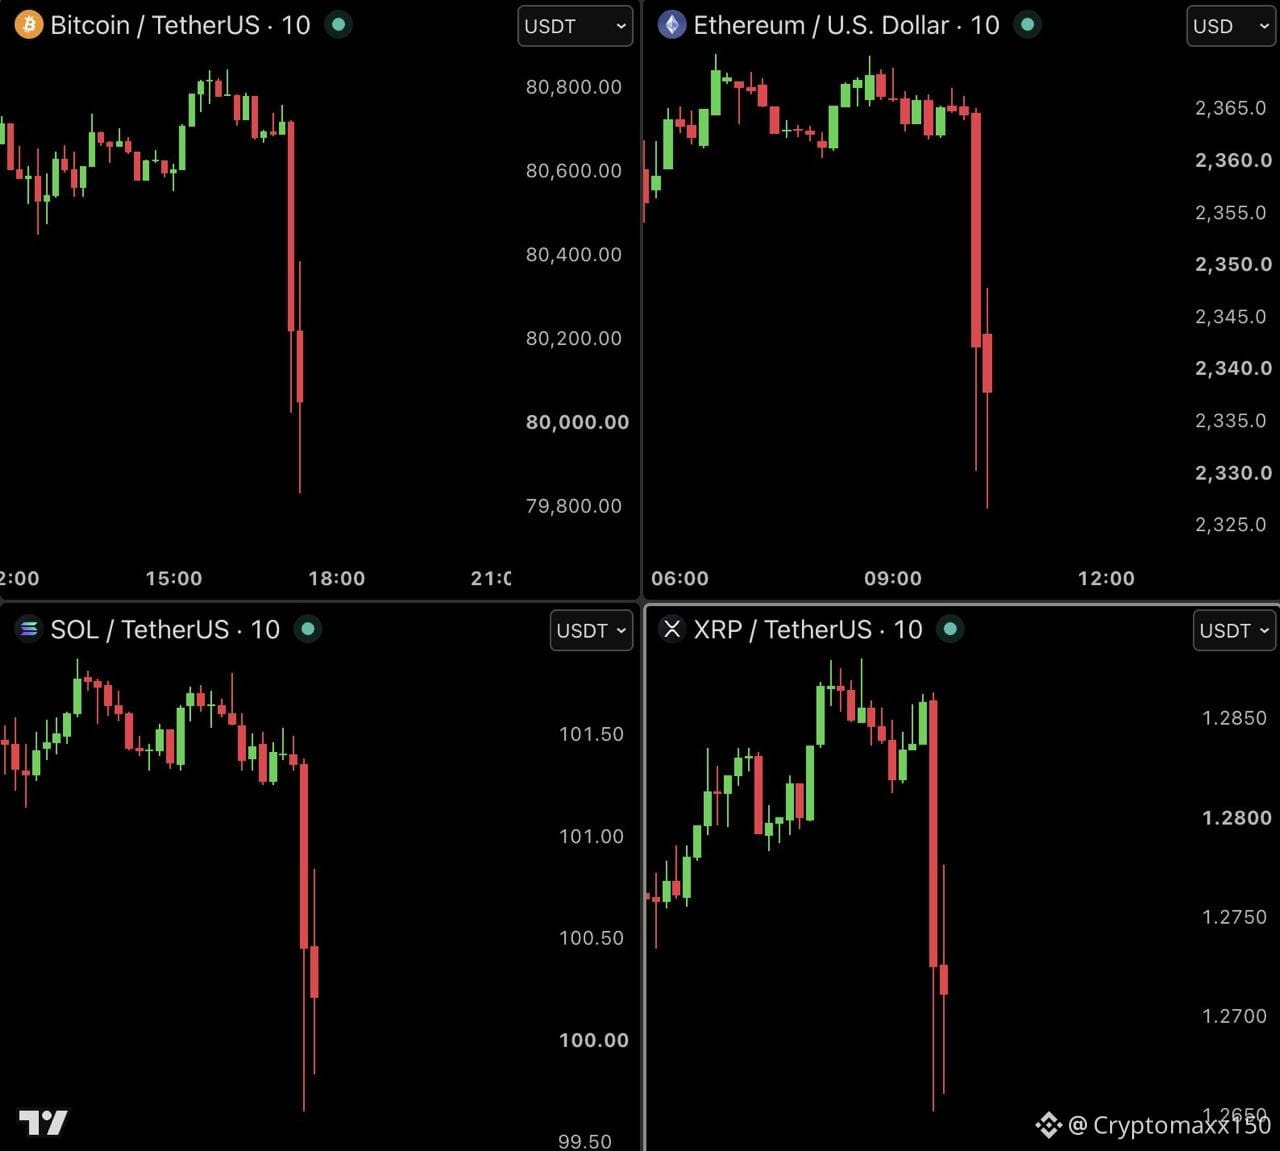
$BTC انخفض إلى ما دون 80,000 دولار.
$ETH انخفض إلى ما دون 2,350 دولار.
$SOL انخفض إلى ما دون 100 دولار.
$XRP انخفض إلى ما دون 1.30 دولار.
تم تصفية صفقات شراء بقيمة 220 مليون دولار في غضون 15 دقيقة فقط.
جاء كل هذا بعد تقارير تفيد بأن الجيش الأمريكي مستعد تمامًا لشن هجوم على إيران.
أصبح شهر أكتوبر بمثابة "شهر الكارثة".
$ETH انخفض إلى ما دون 2,350 دولار.
$SOL انخفض إلى ما دون 100 دولار.
$XRP انخفض إلى ما دون 1.30 دولار.
تم تصفية صفقات شراء بقيمة 220 مليون دولار في غضون 15 دقيقة فقط.
جاء كل هذا بعد تقارير تفيد بأن الجيش الأمريكي مستعد تمامًا لشن هجوم على إيران.
أصبح شهر أكتوبر بمثابة "شهر الكارثة".
1
2.7k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
WithdrawalsBack: 15 networks live
Просмотров: 959
42 обсуждают
Binance News Update | Binance Reopens Withdrawals for BTC, ETH, USDT and More Across 15 Networks, Meeting Its Sunday Target
Binance News
·Лайков: 29
·Просмотров: 11k
BinanceUpdatesProofofReservesAddresses
Просмотров: 43,763
879 обсуждают
BinanceToResumePhaseOneOfWithdrawals
Просмотров: 76,432
1,103 обсуждают