

OroCryptoTrends
9.1k Публикации
OroCryptoTrends
 Square Verified+
Отправить жалобу
Заблокировать пользователя
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Открытая сделка
Трейдер с регулярными сделками
3.3 г
3.4K+ подписок(и/а)
52.1K+ подписчиков(а)
49.5K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
PINNED
❤️🙏 Дорогие подписчики, я рассчитываю на вашу поддержку!
👇
👉[🗳️ Vote here](https://app.binance.com/uni-qr/cact26user/428?uc=app_square_share_link&us=copylink)
Вы были частью моего пути, и сегодня я прошу вас о небольшой услуге. 🥹💛
Если мои криптовалютные обзоры и аналитика когда-либо были вам полезны, пожалуйста, уделите несколько секунд и проголосуйте за меня!
Или зайдите в мой профиль на Binance Square @Orocryptonc и отдайте свой голос.
🏆 Сейчас мы на 68-м месте — сможем вместе попасть в топ-20? 🚀
Если вы уже проголосовали, пожалуйста, поделитесь скриншотом ниже, чтобы мы могли вместе отпраздновать! ❤️
Каждый голос важен, и ваша поддержка значит для меня больше, чем можно выразить словами.
Спасибо, что вы — часть моего пути! 🫶💛
#BinanceSquare #TheBlockchain100 #OroCryptoTrends
❤️🙏 Дорогие подписчики, я рассчитываю на вашу поддержку!
👇
👉🗳️ Vote here
Вы были частью моего пути, и сегодня я прошу вас о небольшой услуге. 🥹💛
Если мои криптовалютные обзоры и аналитика когда-либо были вам полезны, пожалуйста, уделите несколько секунд и проголосуйте за меня!
Или зайдите в мой профиль на Binance Square @OroCryptoTrends и отдайте свой голос.
🏆 Сейчас мы на 68-м месте — сможем вместе попасть в топ-20? 🚀
Если вы уже проголосовали, пожалуйста, поделитесь скриншотом ниже, чтобы мы могли вместе отпраздновать! ❤️
Каждый голос важен, и ваша поддержка значит для меня больше, чем можно выразить словами.
Спасибо, что вы — часть моего пути! 🫶💛
#BinanceSquare #TheBlockchain100 #OroCryptoTrends
10
1
6
426
$BTC Биткоин у отметки $80 тыс.: возможно, ФРС — не главная угроза
Следующее движение биткоина может зависеть не столько от заявлений ФРС, сколько от действий инвесторов в преддверии этих заявлений.
На этой неделе насыщенная макроэкономическая повестка: решение ФРС по ставке, ВВП США за третий квартал, базовая инфляция PCE и отчётность крупнейших технологических компаний. Любой неожиданный результат может изменить ожидания относительно ликвидности и аппетита к риску на крипторынке.
Но меня особенно заинтересовала одна деталь: сообщается о расхождении в поведении розничных инвесторов и крупных держателей.
По имеющимся данным, объём переводов биткоина на Binance от розничных инвесторов достиг максимума за шесть месяцев, тогда как активность крупных держателей снизилась. Если эти данные точны, на это стоит обратить внимание. Рост поступлений на биржи может говорить о том, что инвесторы готовятся продавать, хотя сами по себе такие переводы не доказывают наличия давления со стороны продавцов. Точно так же снижение активности крупных держателей не означает автоматически, что они настроены по-медвежьи.
Это различие важно.
Биткоину трудно удержаться в районе $80 тыс., а аналитики называют $72 500–$75 000 возможной зоной снижения, если макроэкономические условия разочаруют. Я бы рассматривал это как один из сценариев, а не как прогноз.
Вот что меня беспокоит: трейдеры могут уделять слишком много внимания заголовкам о ФРС и упускать из виду, как позиционирование способно усилить реакцию рынка. Даже решение, которое поначалу покажется благоприятным для рисковых активов, может не подтолкнуть BTC вверх, если инфляция останется устойчиво высокой или инвесторы продолжат переводить монеты на биржи.
Настоящая проверка — сможет ли биткоин удержать поддержку после выхода макроэкономических данных, а не будет ли первая реакция выглядеть бычьей.
Правильно ли я понимаю ситуацию или рынок недооценивает влияние макроэкономических событий этой недели?
485
🎙️ Голосование за Binance Blockchain 100 Awards 2026
Завершено
02 ч 43 мин 49 сек
1.6k

BNB
Активы
+0.2
6
0
$BTC опустился ниже $80 тыс. Отскок не доказывает, что опасность миновала.
{future}(BTCUSDT)
24 октября биткоин ненадолго упал примерно до $79 000, а ликвидации на крипторынке резко выросли. Согласно опубликованным данным CoinGlass, всего за четыре часа были ликвидированы длинные позиции с кредитным плечом на сумму более $400 млн. Затем BTC снова поднялся выше $80 тыс. «Источник: The Block»
Я всё чаще воспринимаю это иначе, чем привычный нарратив «покупай на просадке».
Интересно не просто то, что биткоин отскочил. Важно, сколько трейдеров рассчитывали на рост цены и как быстро их позиции исчезли, когда рынок пошёл против них.
Это важно, потому что ликвидации могут ускорить падение сильнее, чем одни только продажи на спотовом рынке. Когда длинные позиции с кредитным плечом принудительно закрываются, рынок может отскочить. Но это не означает автоматически, что пришло достаточно новых покупателей, чтобы поддержать восстановление.
Есть и ещё одно осложнение: накопление монет крупными держателями может выглядеть оптимистично по данным блокчейна, хотя цена с трудом преодолевает техническое сопротивление. Активность крупных кошельков имеет значение, но она не гарантирует немедленного давления со стороны покупателей и не позволяет понять, когда эти держатели могут продать активы.
Моя оценка: возвращение выше $80 тыс. — позитивный краткосрочный сигнал, но не подтверждение того, что биткоин нашёл устойчивое дно. Прежде чем называть это восстановлением, я хотел бы увидеть продолжительный рост цены и признаки реального спроса на спотовом рынке.
Риск в том, что трейдеры примут отскок после принудительных ликвидаций за разворот тренда.
Я ошибаюсь в своей оценке или рынок придаёт отскоку большее значение, чем он действительно имеет?
#BTC #Write2Earn
$BTC опустился ниже $80 тыс. Отскок не доказывает, что опасность миновала.
24 октября биткоин ненадолго упал примерно до $79 000, а ликвидации на крипторынке резко выросли. Согласно опубликованным данным CoinGlass, всего за четыре часа были ликвидированы длинные позиции с кредитным плечом на сумму более $400 млн. Затем BTC снова поднялся выше $80 тыс. «Источник: The Block»
Я всё чаще воспринимаю это иначе, чем привычный нарратив «покупай на просадке».
Интересно не просто то, что биткоин отскочил. Важно, сколько трейдеров рассчитывали на рост цены и как быстро их позиции исчезли, когда рынок пошёл против них.
Это важно, потому что ликвидации могут ускорить падение сильнее, чем одни только продажи на спотовом рынке. Когда длинные позиции с кредитным плечом принудительно закрываются, рынок может отскочить. Но это не означает автоматически, что пришло достаточно новых покупателей, чтобы поддержать восстановление.
Есть и ещё одно осложнение: накопление монет крупными держателями может выглядеть оптимистично по данным блокчейна, хотя цена с трудом преодолевает техническое сопротивление. Активность крупных кошельков имеет значение, но она не гарантирует немедленного давления со стороны покупателей и не позволяет понять, когда эти держатели могут продать активы.
Моя оценка: возвращение выше $80 тыс. — позитивный краткосрочный сигнал, но не подтверждение того, что биткоин нашёл устойчивое дно. Прежде чем называть это восстановлением, я хотел бы увидеть продолжительный рост цены и признаки реального спроса на спотовом рынке.
Риск в том, что трейдеры примут отскок после принудительных ликвидаций за разворот тренда.
Я ошибаюсь в своей оценке или рынок придаёт отскоку большее значение, чем он действительно имеет?
#BTC #Write2Earn
3
3
1.3k
🎙️ Регулярно инвестируем в BNB — давайте обсудим торговлю
Завершено
01 ч 40 мин 03 сек
5.1k
9
7
$BNB вырос на 1,34%. Почему же данные о денежных потоках выглядят слабо?
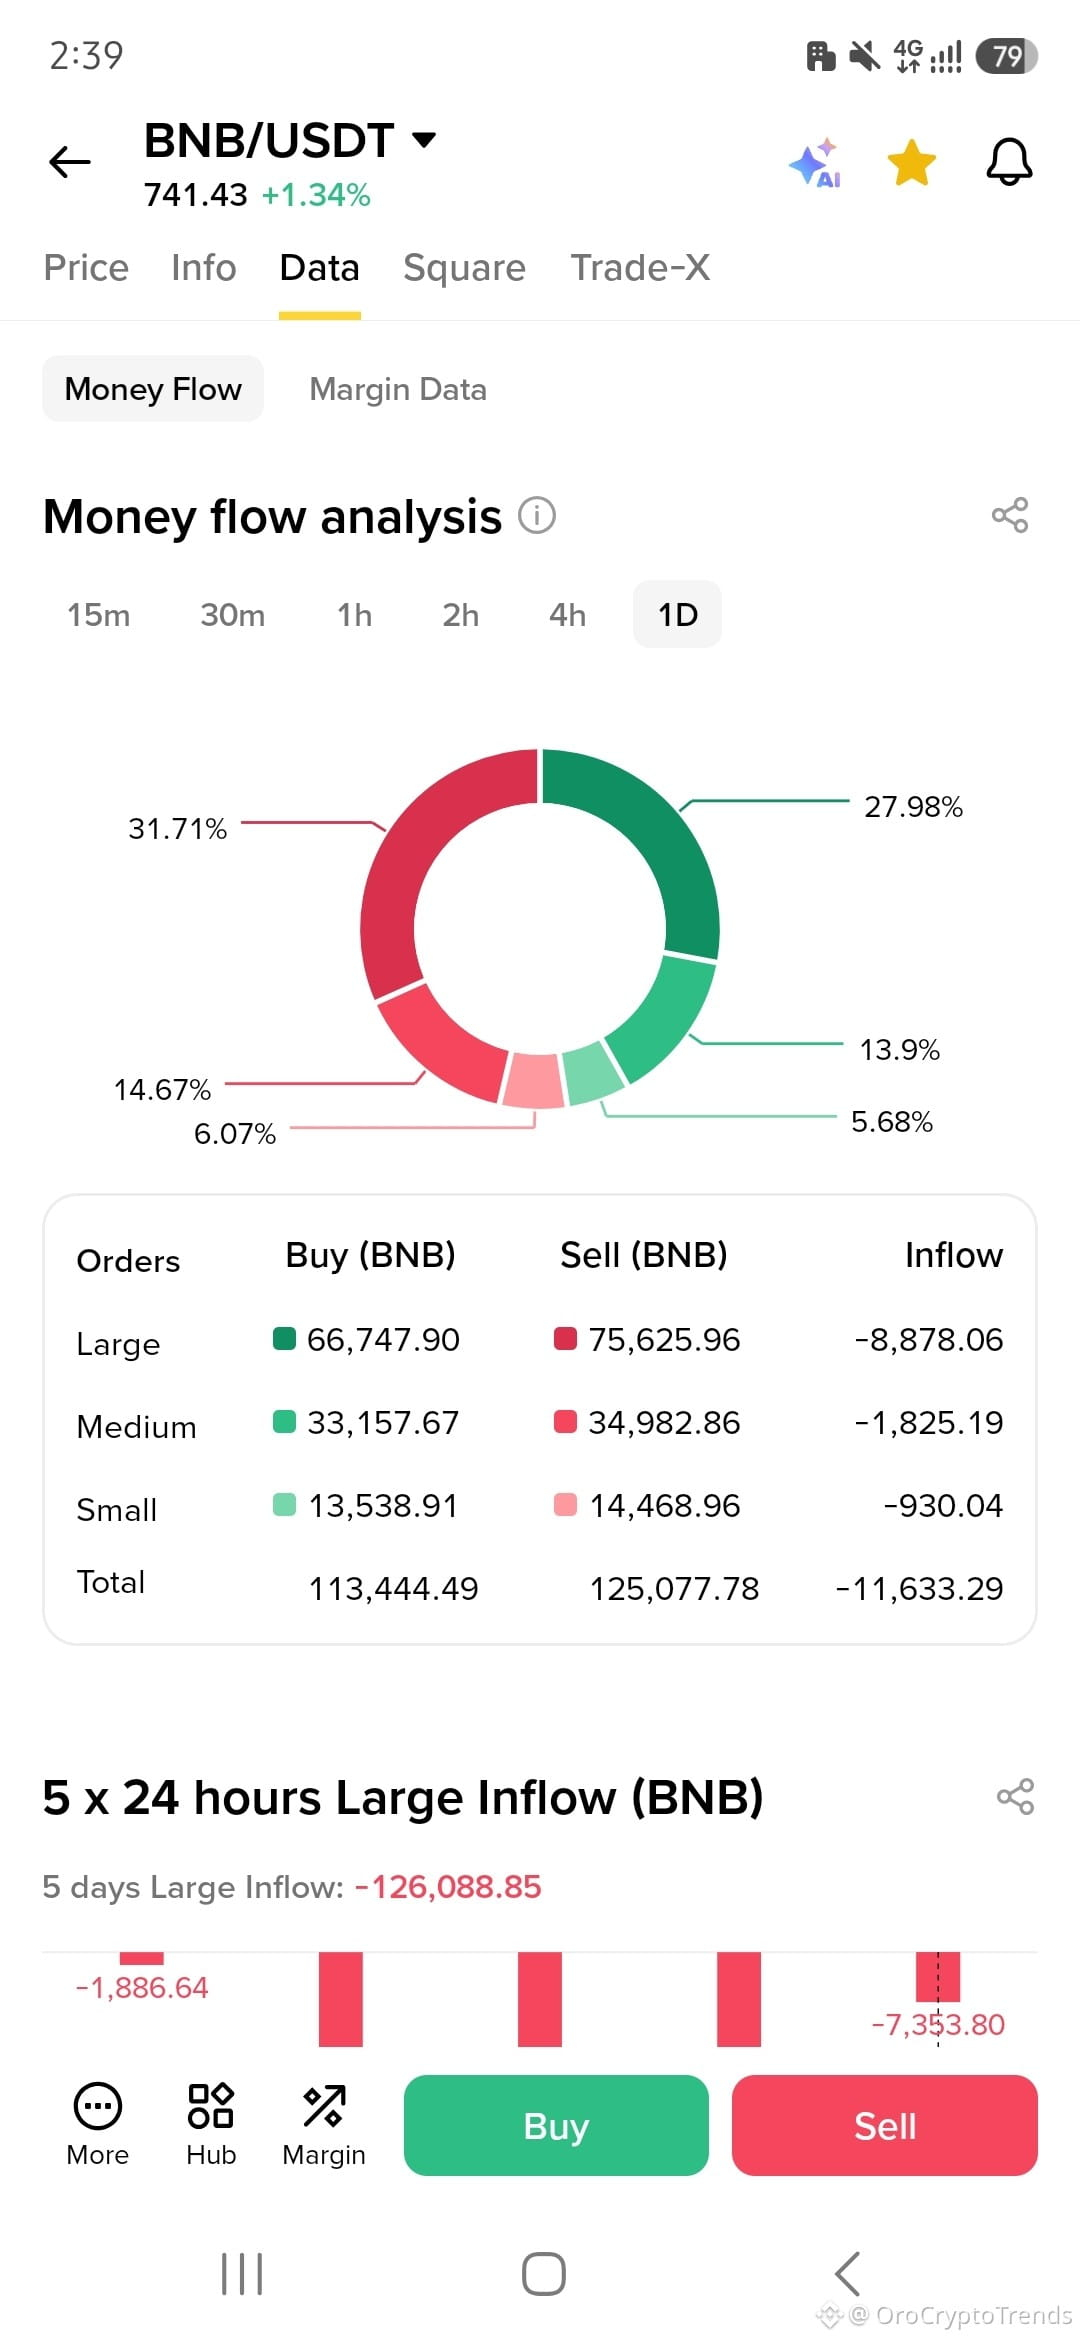
На предоставленном скриншоте BNB/USDT торгуется примерно по $741,43, но разбивка ордеров за 1 день говорит о другом.
Покупатели приобрели 113 444,49 BNB, тогда как на продавцов пришлось 125 077,78 BNB. Чистый перевес продаж составил 11 633,29 BNB.
Основное давление исходило от крупных ордеров: чистый объём продаж составил 8 878,06 BNB. Сообщаемый приток средств по крупным ордерам за пять дней также отрицательный — 126 088,85 BNB.
Моя оценка: расширение доступа к BNB со стороны Futu — позитивный фактор в долгосрочной перспективе, но этот срез пока не подтверждает сильного давления покупателей. Цена может расти, даже когда измеряемый поток ордеров остаётся отрицательным.
Бычий сценарий предполагает, что покупатели поглощают продажи. Медвежий — что постоянный отток по крупным ордерам подрывает восстановление.
Данные о денежных потоках — это лишь моментальный снимок, а не полная картина рынка. Это не финансовая рекомендация.
Что в первую очередь могло бы изменить ваше мнение: переход потоков по крупным ордерам в положительную зону или удержание BNB более высоких цен, несмотря на продолжающиеся продажи?
#bnb #BNBChain #Write2Earn
{future}(BNBUSDT)
$BNB вырос на 1,34%. Почему же данные о денежных потоках выглядят слабо?
На предоставленном скриншоте BNB/USDT торгуется примерно по $741,43, но разбивка ордеров за 1 день говорит о другом.
Покупатели приобрели 113 444,49 BNB, тогда как на продавцов пришлось 125 077,78 BNB. Чистый перевес продаж составил 11 633,29 BNB.
Основное давление исходило от крупных ордеров: чистый объём продаж составил 8 878,06 BNB. Сообщаемый приток средств по крупным ордерам за пять дней также отрицательный — 126 088,85 BNB.
Моя оценка: расширение доступа к BNB со стороны Futu — позитивный фактор в долгосрочной перспективе, но этот срез пока не подтверждает сильного давления покупателей. Цена может расти, даже когда измеряемый поток ордеров остаётся отрицательным.
Бычий сценарий предполагает, что покупатели поглощают продажи. Медвежий — что постоянный отток по крупным ордерам подрывает восстановление.
Данные о денежных потоках — это лишь моментальный снимок, а не полная картина рынка. Это не финансовая рекомендация.
Что в первую очередь могло бы изменить ваше мнение: переход потоков по крупным ордерам в положительную зону или удержание BNB более высоких цен, несмотря на продолжающиеся продажи?
#bnb #BNBChain #Write2Earn
379
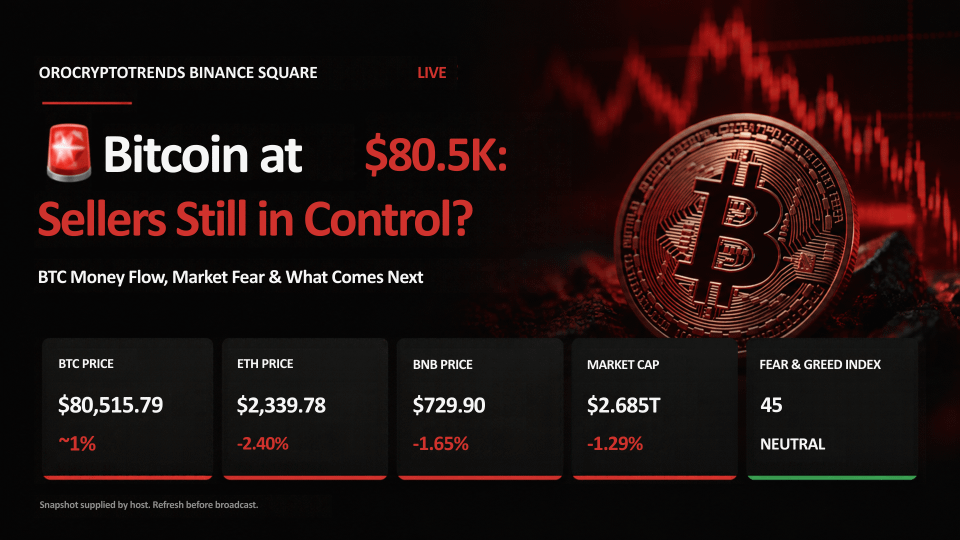
🎙️ 🚨 BTC по $80,5 тыс.: поток BTC M, рынок F и что дальше
Завершено
01 ч 10 мин 19 сек
270
BNB
Активы
+0.2
4
0
Крипторынок падает, и трейдеры с длинными позициями с кредитным плечом ощущают давление. Но это более широкий переход к снижению риска или массовое закрытие позиций с плечом?
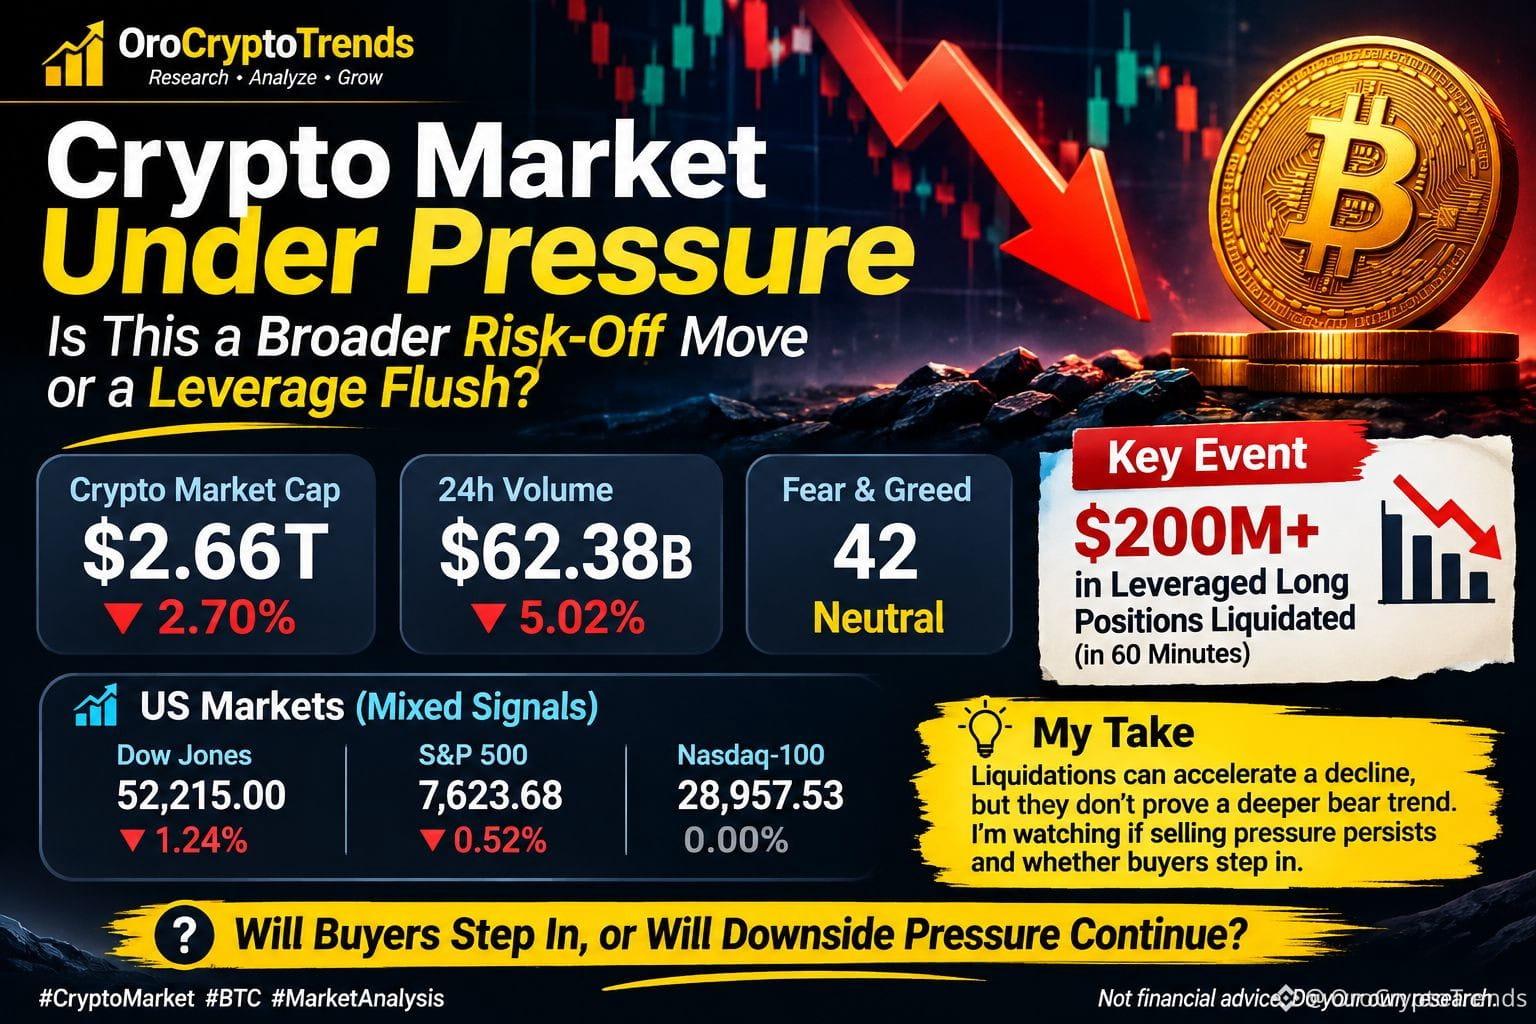
Общая капитализация крипторынка снизилась до $2.66T, упав на 2.70%, а объём торгов за 24 часа сократился на 5.02% — до $62.38B. Индекс страха и жадности составил 42 — на скриншоте он обозначен как нейтральный.
Сообщается о резкой распродаже. WatcherGuru сообщил, что BTC упал ниже $80,000, ETH — ниже $2,350, а XRP — ниже $1.30; за 60 минут были ликвидированы длинные позиции с плечом на сумму более $200 million.
Динамика американских акций была разнонаправленной: Dow Jones снизился на 1.24%, S&P 500 — на 0.52%, а Nasdaq-100 почти не изменился.
Моё мнение: я наблюдаю, распространится ли это давление за пределы трейдеров, использующих кредитное плечо. Ликвидации могут ускорить падение, поскольку принудительные продажи толкают цены вниз, но сами по себе они не доказывают, что начался более глубокий медвежий тренд. Следующий сигнал — сохранится ли давление продавцов после первоначальной волны ликвидаций. Я также следил бы за спросом на спотовом рынке и потоками средств в ETF, чтобы понять, возобновляются ли покупки или слабость продолжается. На скриншотах недостаточно информации, чтобы подтвердить эти сигналы, поэтому я бы не стал объявлять о достижении дна или считать, что распродажа завершилась.
Пока главный вопрос в том, начнут ли покупатели выкупать активы или давление вниз продолжится.
Не является финансовой рекомендацией. Проводите собственное исследование.
1
1
404
🎙️ Биткоин по $80 тыс.: поддержат ли покупатели цену или впереди падение? Потоки ETF и неделя ФРС
Завершено
01 ч 17 мин 28 сек
346
BNB
Активы
+0.19
0
0
🎙️ Добро пожаловать, семья! Давайте вместе проведём BBW 2026 🏆🚀
Завершено
02 ч 54 мин 53 сек
2.8k
4
2
Частичная правда
$META.US
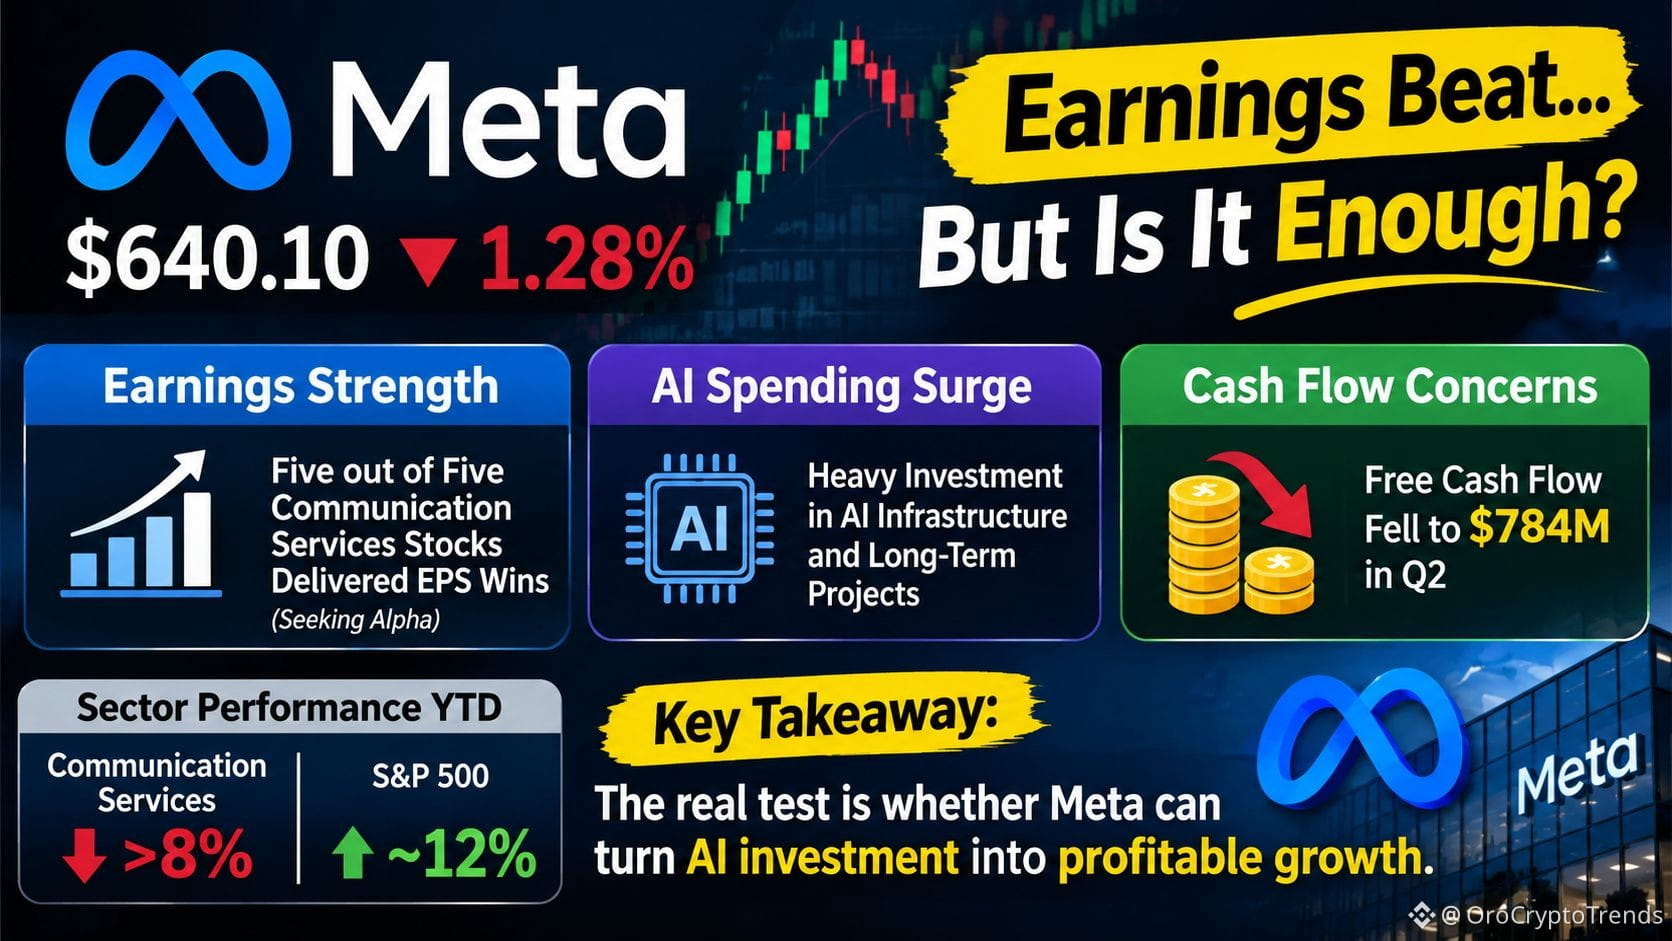
$META снизился на 1,28%, несмотря на позитивные заголовки о доходах. Инвесторам может быть мало превышения прогноза по прибыли на акцию.
Meta Platforms входит в более широкий обзор финансовых результатов компаний сектора коммуникационных услуг. Seeking Alpha сообщил, что все пять акций компаний этого сектора, рассмотренных в еженедельном обзоре, показали прибыль на акцию выше прогнозов. Среди крупных отчетов, которые анализировали инвесторы, были результаты Meta и Netflix.
Согласно предоставленным рыночным данным, $META стоит $640.10, снизившись на 1,28%.
Мой вывод: я снова и снова возвращаюсь к одному различию: превзойти ожидания по доходам и создать акционерную стоимость — не одно и то же.
Инвестиционная идея Meta, связанная с ИИ, зависит от того, удастся ли превратить расходы на инфраструктуру в измеримое повышение эффективности рекламы, операционной рентабельности и, в конечном счете, денежного потока. Одних сильных финансовых результатов может быть недостаточно, чтобы снять этот вопрос, если расходы и капитальные затраты продолжат ограничивать финансовую гибкость.
Я слежу за ростом рекламного бизнеса, контролем расходов, прогнозами затрат на ИИ и убытками Reality Labs. Доказательства того, что ИИ повышает точность таргетинга и монетизацию рекламы, могут усилить аргументы в пользу роста акций. Рост затрат без очевидной отдачи ослабит их.
Важен и более широкий контекст сектора. Seeking Alpha сообщил, что с начала года сектор коммуникационных услуг потерял более 8%, тогда как индекс S&P 500 вырос почти на 12%. Такое расхождение заставляет задуматься: смогут ли позитивные финансовые результаты вернуть сектору лидерство?
Главная проверка — сможет ли Meta продемонстрировать отдачу от инвестиций в ИИ, а не просто объявить об увеличении вложений.
{future}(METAUSDT)
Это не финансовая рекомендация. Проведите собственное исследование.
$META.US
$META снизился на 1,28%, несмотря на позитивные заголовки о доходах. Инвесторам может быть мало превышения прогноза по прибыли на акцию.
Meta Platforms входит в более широкий обзор финансовых результатов компаний сектора коммуникационных услуг. Seeking Alpha сообщил, что все пять акций компаний этого сектора, рассмотренных в еженедельном обзоре, показали прибыль на акцию выше прогнозов. Среди крупных отчетов, которые анализировали инвесторы, были результаты Meta и Netflix.
Согласно предоставленным рыночным данным, $META стоит $640.10, снизившись на 1,28%.
Мой вывод: я снова и снова возвращаюсь к одному различию: превзойти ожидания по доходам и создать акционерную стоимость — не одно и то же.
Инвестиционная идея Meta, связанная с ИИ, зависит от того, удастся ли превратить расходы на инфраструктуру в измеримое повышение эффективности рекламы, операционной рентабельности и, в конечном счете, денежного потока. Одних сильных финансовых результатов может быть недостаточно, чтобы снять этот вопрос, если расходы и капитальные затраты продолжат ограничивать финансовую гибкость.
Я слежу за ростом рекламного бизнеса, контролем расходов, прогнозами затрат на ИИ и убытками Reality Labs. Доказательства того, что ИИ повышает точность таргетинга и монетизацию рекламы, могут усилить аргументы в пользу роста акций. Рост затрат без очевидной отдачи ослабит их.
Важен и более широкий контекст сектора. Seeking Alpha сообщил, что с начала года сектор коммуникационных услуг потерял более 8%, тогда как индекс S&P 500 вырос почти на 12%. Такое расхождение заставляет задуматься: смогут ли позитивные финансовые результаты вернуть сектору лидерство?
Главная проверка — сможет ли Meta продемонстрировать отдачу от инвестиций в ИИ, а не просто объявить об увеличении вложений.
Это не финансовая рекомендация. Проведите собственное исследование.
METAUS+0,12%
1
842
#АлгоритмическиеКриптотрейдинговыеПриложенияВеликобританииМогутНуждатьсяВРазрешенииFCA
Правила Великобритании в отношении криптоботов могут измениться сильнее, чем сами боты. Важнее всего то, чем на самом деле занимается приложение.
Новый режим FCA для криптовалют должен вступить в силу 25 октября 2027 года. Приём заявок открыт с 30 сентября 2026 года по 28 февраля 2027 года. Компаниям, осуществляющим регулируемую деятельность с криптовалютами, потребуется соответствующее разрешение. Официальные разъяснения FCA.
На мой взгляд, аналитику рынка и автоматическое исполнение сделок не следует считать одной и той же услугой. Юридический статус важнее ярлыка «торговый бот».
Аргумент в пользу: усиление надзора может повысить подотчётность и улучшить защиту потребителей.
Аргумент против: расходы на соблюдение требований могут поставить небольших разработчиков в невыгодное положение и привести к концентрации рынка.
Я изменил бы своё мнение, если бы разъяснения FCA о границах регулирования или последующие меры надзора показали, что влияние на независимых поставщиков существенно отличается от ожидаемого.
Это будущая нормативная база, а не общее правило, согласно которому каждому боту автоматически требуется разрешение. Криптовалюты остаются рискованными; проводите собственное исследование.
Сделает ли новый режим Великобритании автоматизированную торговлю криптовалютами безопаснее или даст крупным платформам конкурентное преимущество?
#Write2Earn
1
652
$MSFT.US
MSFT держится выше своей 25-дневной средней, но проверка отчетностью важнее графика.
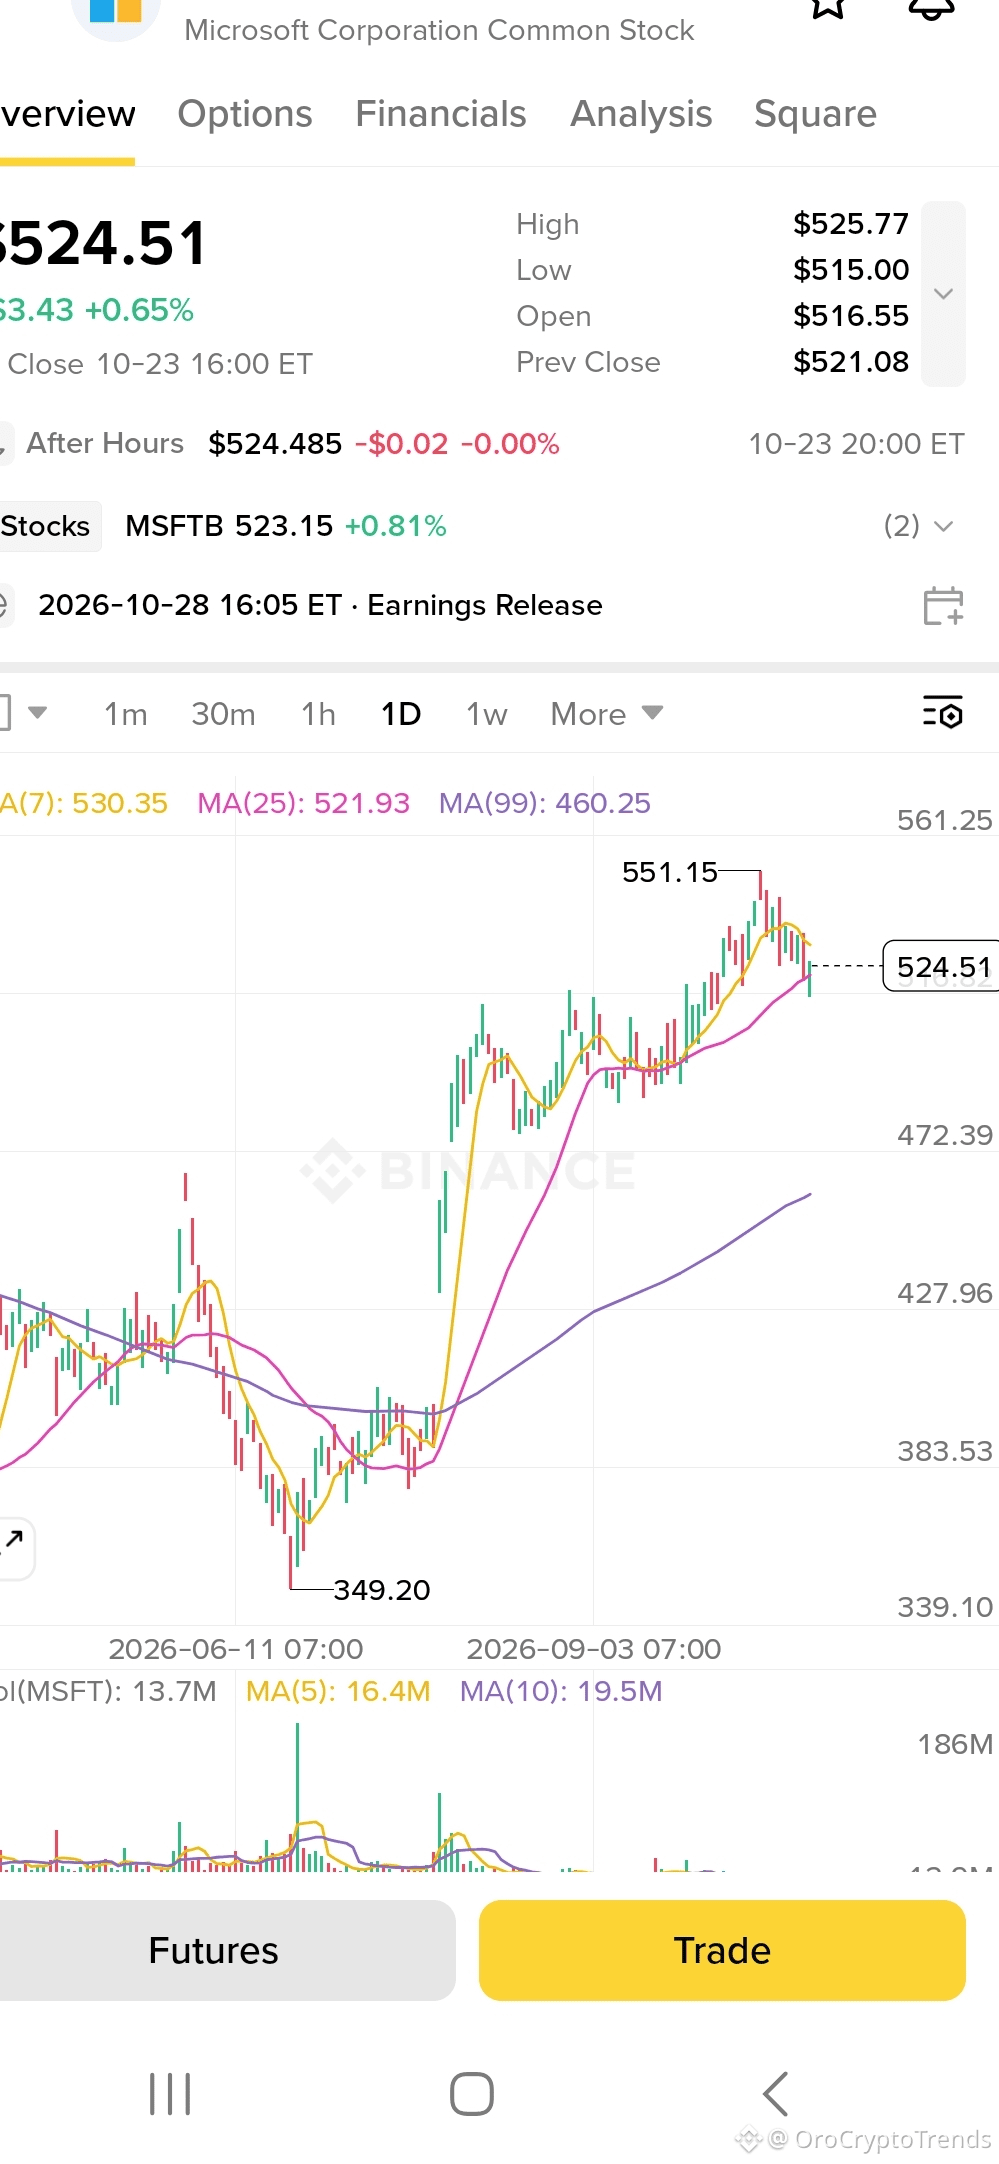
По данным моего графика Binance Market Live, 23 октября Microsoft закрылась на отметке $524.51, прибавив 0,65%. На дневном графике цена ниже 7-дневной скользящей средней ($530.35), но выше 25-дневной ($521.93) и 99-дневной ($460.25).
Моя оценка: краткосрочный импульс ослаб, но более широкий тренд пока явно не сломлен. Следующий катализатор — публикация отчета Microsoft 28 октября. Главный вопрос в том, смогут ли рост Azure и монетизация ИИ оправдать масштаб расходов на инфраструктуру.
Аргументы в пользу роста — высокий спрос на облачные услуги и повышение отдачи от инвестиций в ИИ. Аргументы в пользу снижения — капитальные затраты продолжают расти быстрее, чем уверенность рынка в будущей прибыли.
Я пересмотрю позитивную оценку графика, если цена опустится ниже 25-дневной средней и не сможет вернуться выше нее. Возврат выше 7-дневной средней улучшил бы краткосрочную картину, но не гарантировал бы позитивной реакции на отчет.
$MSFT
{future}(MSFTUSDT)
Не является финансовой рекомендацией. Отчетность сопряжена с риском.
Что для вас важнее: технический уровень $521.93 или прогноз Microsoft по Azure и капитальным затратам?
#MSFT
$MSFT.US
MSFT держится выше своей 25-дневной средней, но проверка отчетностью важнее графика.
По данным моего графика Binance Market Live, 23 октября Microsoft закрылась на отметке $524.51, прибавив 0,65%. На дневном графике цена ниже 7-дневной скользящей средней ($530.35), но выше 25-дневной ($521.93) и 99-дневной ($460.25).
Моя оценка: краткосрочный импульс ослаб, но более широкий тренд пока явно не сломлен. Следующий катализатор — публикация отчета Microsoft 28 октября. Главный вопрос в том, смогут ли рост Azure и монетизация ИИ оправдать масштаб расходов на инфраструктуру.
Аргументы в пользу роста — высокий спрос на облачные услуги и повышение отдачи от инвестиций в ИИ. Аргументы в пользу снижения — капитальные затраты продолжают расти быстрее, чем уверенность рынка в будущей прибыли.
Я пересмотрю позитивную оценку графика, если цена опустится ниже 25-дневной средней и не сможет вернуться выше нее. Возврат выше 7-дневной средней улучшил бы краткосрочную картину, но не гарантировал бы позитивной реакции на отчет.
$MSFT
Не является финансовой рекомендацией. Отчетность сопряжена с риском.
Что для вас важнее: технический уровень $521.93 или прогноз Microsoft по Azure и капитальным затратам?
#MSFT
MSFTUS+0,98%
279
Проверено
Хранение $BNB 0.1 USDT
$BNB
{future}(BNBUSDT)
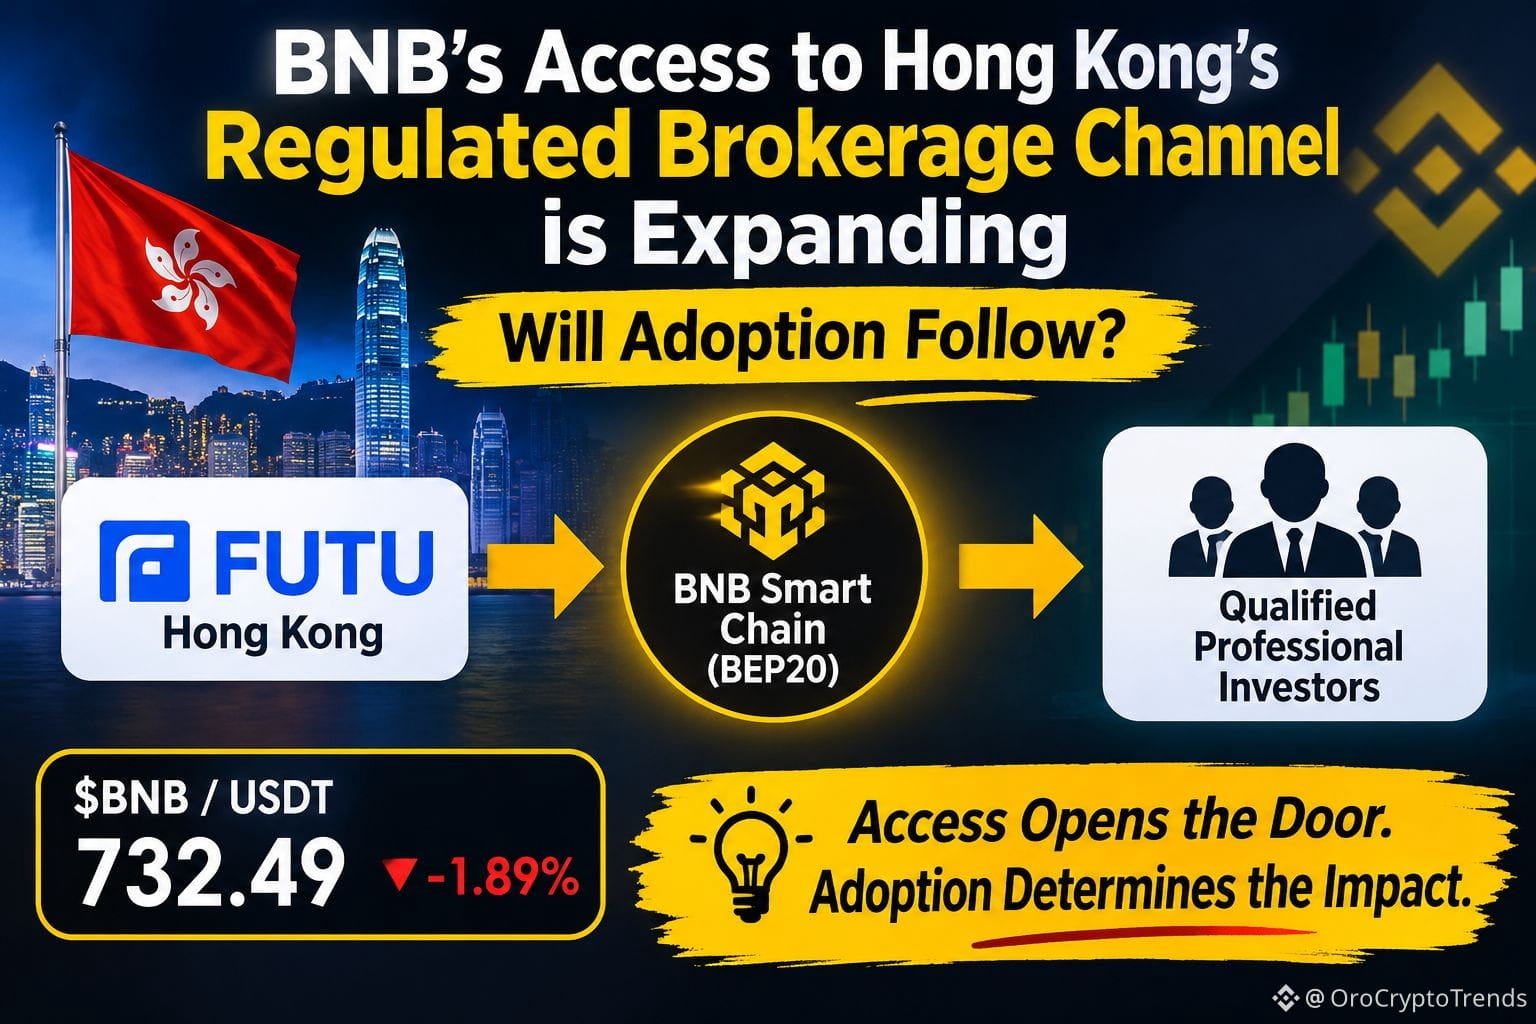
Доступ к регулируемому брокерскому каналу Гонконга расширяется. Последует ли за этим массовое использование?
В ленте объявлений Binance сообщается, что Futu Securities Hong Kong открыла для квалифицированных профессиональных инвесторов возможность вносить и выводить BNB через BNB Smart Chain (BEP20). Основатель Binance CZ также публично подтвердил эту новость в X.
Ситуация на рынке
$BNB / USDT: 732.49
Изменение: -1.89%
Я считаю, что это потенциально важный шаг к расширению доступа для BNB, но он не обязательно станет бычьим катализатором.
Связь брокерской платформы с переводами BNB в блокчейне может упростить перемещение активов для инвесторов, имеющих на это право. Главный вопрос в том, приведёт ли это удобство к устойчивому использованию, более широкому участию и измеримому спросу на BNB.
Согласно отображаемым рыночным данным, BNBUSDT торгуется по 732.49, снизившись на 1.89%. Это отдельное наблюдение: оно не доказывает, что новость вызвала падение цены.
Я слежу за тем, появятся ли свидетельства реального внедрения и станет ли эта интеграция частью более широкого тренда, объединяющего цифровые активы с регулируемыми финансовыми услугами. Если использование останется ограниченным, немедленное влияние на спрос на BNB может быть умеренным.
Доступ открывает дверь. Важно то, последует ли за ним внедрение.
Не является финансовой рекомендацией. Проводите собственное исследование.
#bnb #Write2Earn
$BNB
Доступ к регулируемому брокерскому каналу Гонконга расширяется. Последует ли за этим массовое использование?
В ленте объявлений Binance сообщается, что Futu Securities Hong Kong открыла для квалифицированных профессиональных инвесторов возможность вносить и выводить BNB через BNB Smart Chain (BEP20). Основатель Binance CZ также публично подтвердил эту новость в X.
Ситуация на рынке
$BNB / USDT: 732.49
Изменение: -1.89%
Я считаю, что это потенциально важный шаг к расширению доступа для BNB, но он не обязательно станет бычьим катализатором.
Связь брокерской платформы с переводами BNB в блокчейне может упростить перемещение активов для инвесторов, имеющих на это право. Главный вопрос в том, приведёт ли это удобство к устойчивому использованию, более широкому участию и измеримому спросу на BNB.
Согласно отображаемым рыночным данным, BNBUSDT торгуется по 732.49, снизившись на 1.89%. Это отдельное наблюдение: оно не доказывает, что новость вызвала падение цены.
Я слежу за тем, появятся ли свидетельства реального внедрения и станет ли эта интеграция частью более широкого тренда, объединяющего цифровые активы с регулируемыми финансовыми услугами. Если использование останется ограниченным, немедленное влияние на спрос на BNB может быть умеренным.
Доступ открывает дверь. Важно то, последует ли за ним внедрение.
Не является финансовой рекомендацией. Проводите собственное исследование.
#bnb #Write2Earn
3
1.1k
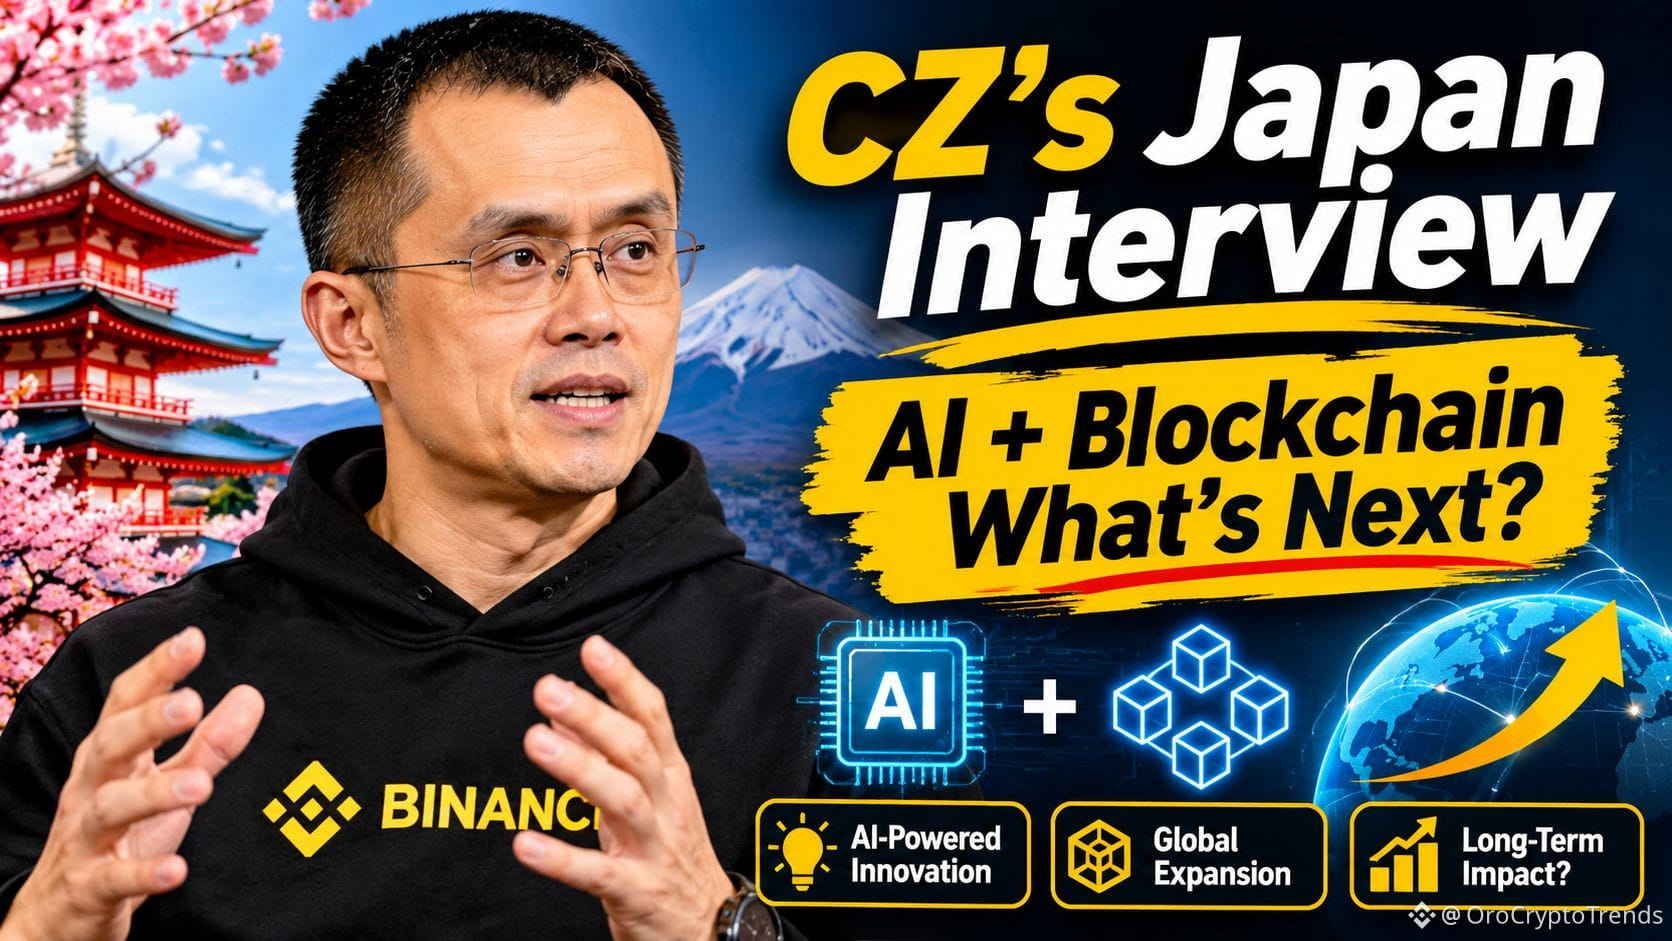
Интервью CZ в Японии поднимает более широкий вопрос: как ИИ и блокчейн повлияют на следующий этап роста?
Основатель Binance CZ дал эксклюзивное интервью японскому СМИ PIVOT, в котором обсудил ИИ, блокчейн и стратегии глобальной экспансии.
Он также объявил, что на Spotify появится аудиоверсия книги «Свобода денег», созданная с помощью ИИ. Это отражает его растущий интерес к технологиям искусственного интеллекта.
Связанные активы: предоставленная информация не указывает на прямое влияние на какие-либо токены.
Меня здесь интересует пересечение ИИ, блокчейна и глобальной экспансии. Их часто обсуждают как отдельные направления роста, однако их долгосрочное значение зависит от того, удастся ли воплотить их в полезные продукты, добиться более широкого распространения и создать устойчивые бизнес-модели.
Аудиокнига, созданная с помощью ИИ, — конкретный пример применения искусственного интеллекта к уже существующему контентному продукту. Однако сама по себе она не свидетельствует о новом распространении блокчейна или прямой выгоде для какого-либо конкретного криптотокена.
Я бы следил за конкретными подробностями стратегии экспансии, практическими применениями ИИ и измеримым распространением в экосистеме. Пока таких подробностей нет, я считаю это стратегическим обсуждением, за которым стоит следить, а не самостоятельным катализатором для торговли.
Это не финансовая рекомендация. Проводите собственное исследование.
#CZ #Binance
199
🎙️ 🚨 Биткоин ниже `$82K`: здоровая коррекция? Потоки ETF и что дальше
Завершено
01 ч 31 мин 54 сек
672
BNB
Активы
+0.2
4
0
$MSFT: Я настроен осторожно-оптимистично перед публикацией отчётности, но главный вопрос — расходы на ИИ.
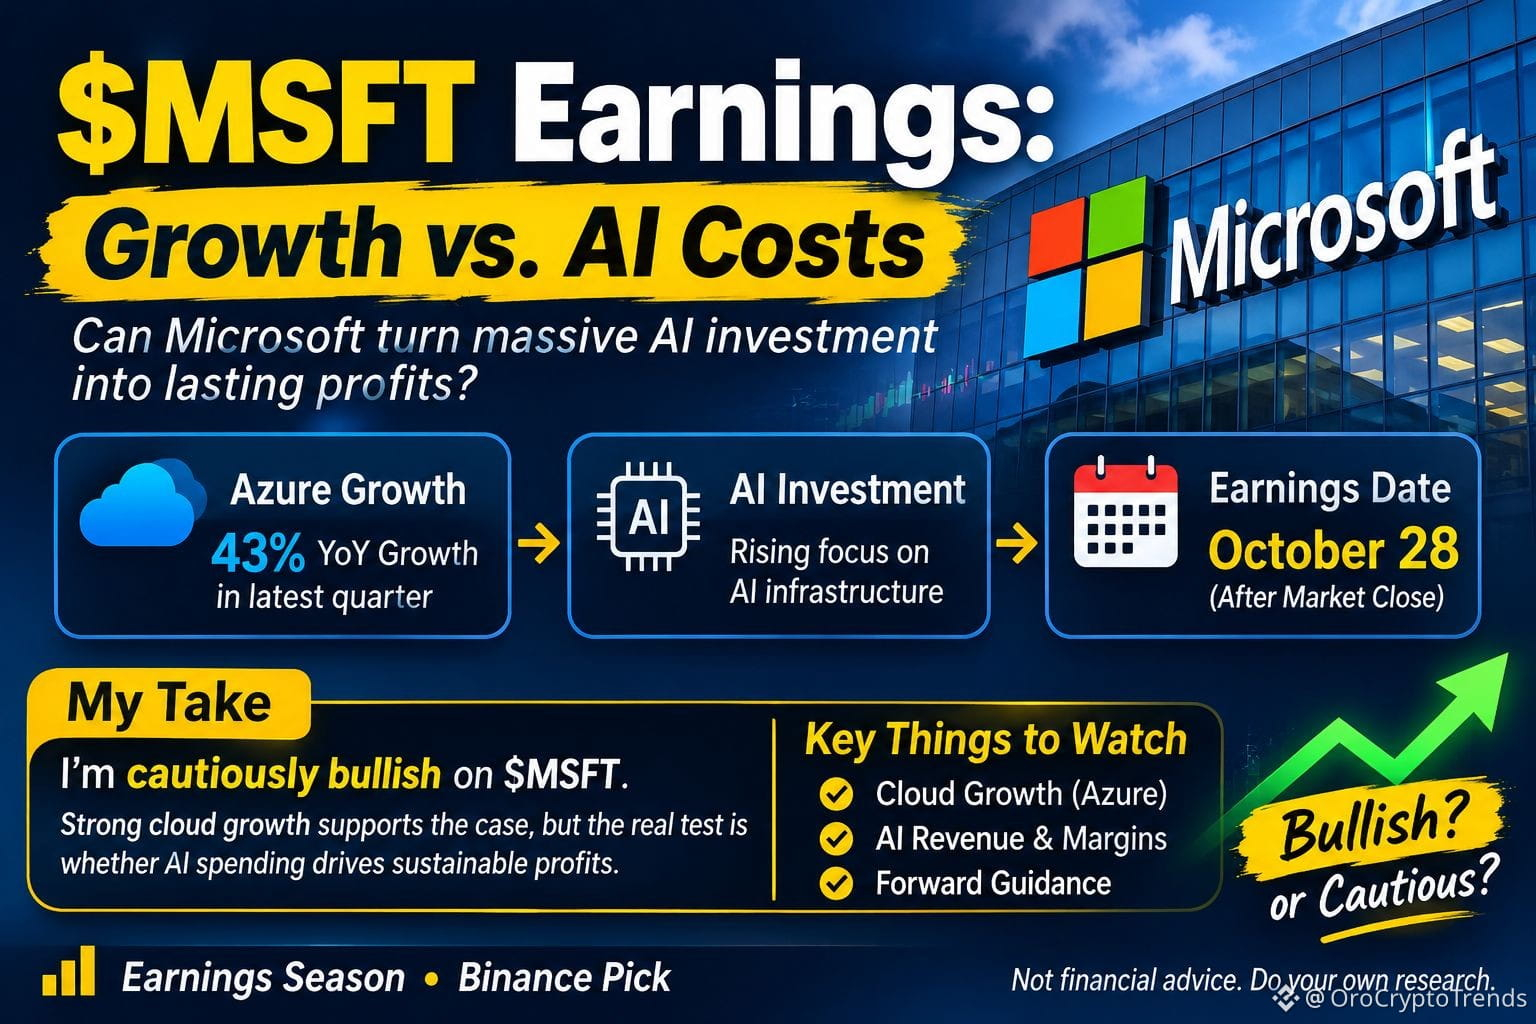
Microsoft планирует опубликовать результаты за первый квартал 2027 финансового года 28 октября после закрытия рынка. Инвесторы будут следить за тем, смогут ли рост облачного бизнеса и внедрение ИИ оправдать значительные вложения компании в инфраструктуру для ИИ.
Мой прогноз: оптимистичный, но с одним важным условием.
В предыдущем квартале Microsoft продемонстрировала уверенный рост бизнеса: Azure и другие облачные сервисы выросли на 43%. Это подкрепляет оптимистичный прогноз, но прошлые результаты не гарантируют, что компания снова превзойдёт ожидания по отчётности. <Cite refs={["turn432956news17"]}/>
Главный вопрос — сможет ли Microsoft продолжать наращивать облачный бизнес и при этом превратить спрос на ИИ в устойчивую выручку и прибыль.
Я слежу за тремя показателями:
- Отчётность: сможет ли Microsoft оправдать или превзойти ожидания рынка?
- Azure: сохранится ли высокий темп роста облачного бизнеса?
- Расходы на ИИ: начинают ли отдача от инвестиций оправдывать затраты на инфраструктуру?
Мой оптимистичный прогноз станет менее убедительным, если рост облачного бизнеса разочарует или прогнозы руководства не оправдают дальнейших вложений в ИИ. Даже если отчётность превзойдёт ожидания, акции могут распродавать, если ожидания уже слишком высоки.
Мой прогноз Binance Pick: оптимистичный в отношении $MSFT, но прогнозы руководства важны не меньше основных показателей отчётности.
#EarningsSeason #BinancePick
Это не финансовая рекомендация. Проведите собственное исследование.
1
309
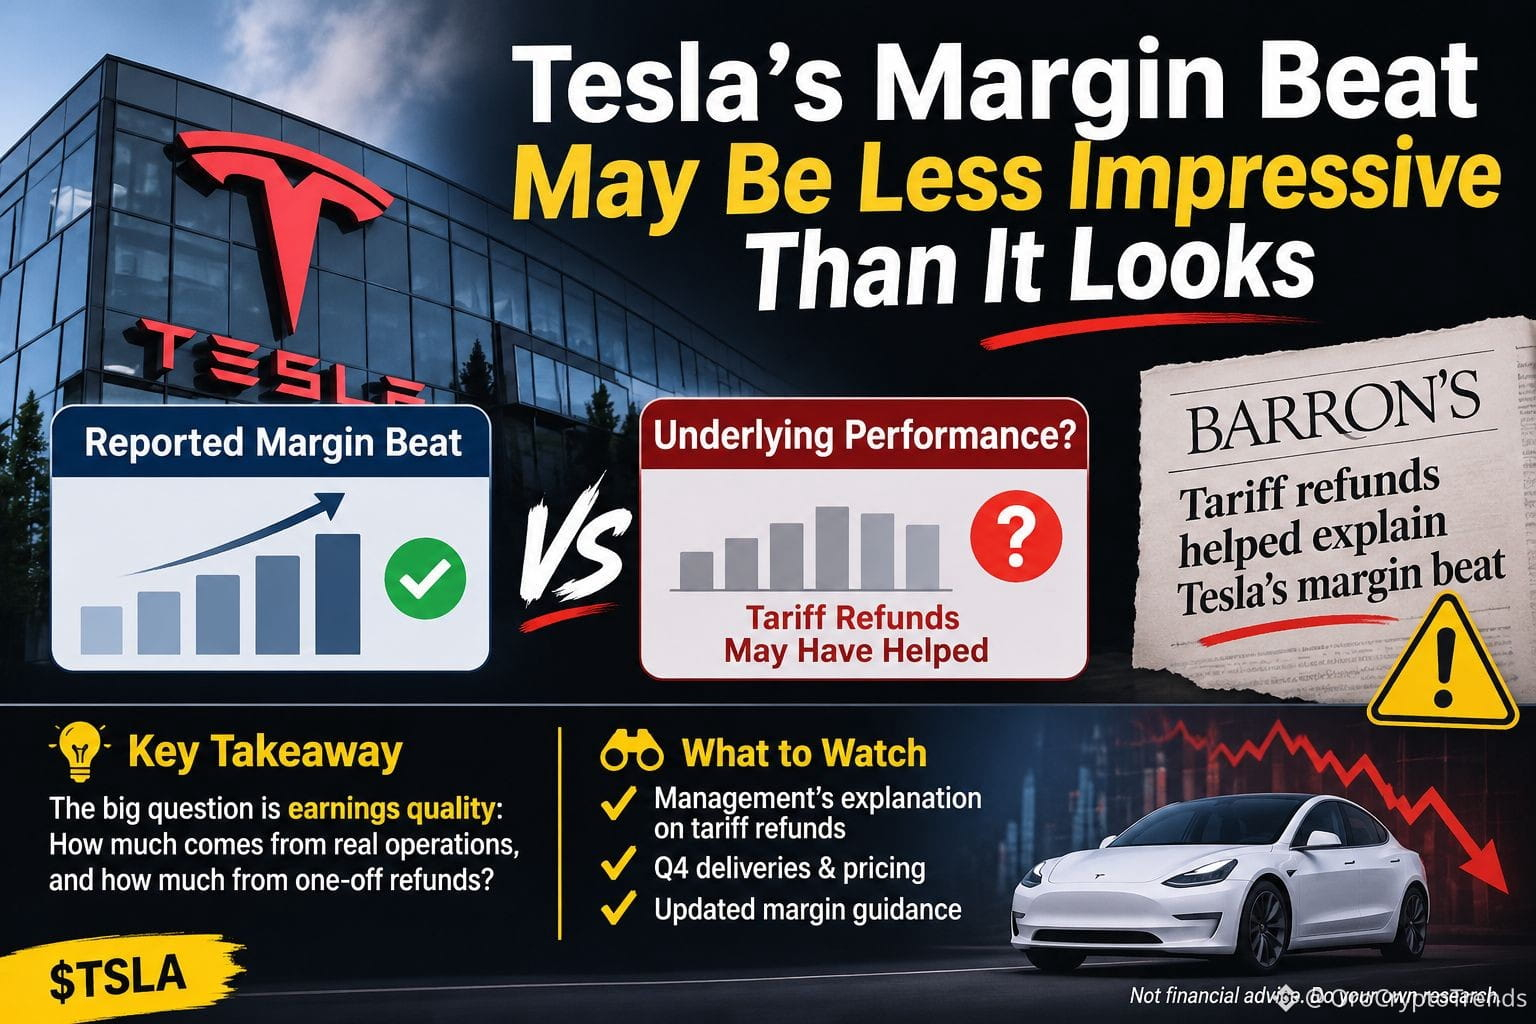
$TSLA.US Превышение прогнозов по марже Tesla может быть не таким впечатляющим, как кажется.
Результаты Tesla за третий квартал привлекли внимание после публикации Barron’s о том, что возврат пошлин помог объяснить превышение прогноза по марже, которое озадачило инвесторов.
Главный вопрос — качество прибыли: какая часть улучшения связана с основной деятельностью, а какая — с возвратом пошлин?
$TSLA | Моё мнение
Я смотрю не только на громкие цифры. Более высокая маржа выглядит убедительнее, когда она обусловлена повышением эффективности производства, возможностью устанавливать более высокие цены или более прибыльным ассортиментом продукции. Если возврат пошлин существенно поддержал результаты квартала, повторить это улучшение будет сложнее.
Главный риск для «медведей» — инвесторам, возможно, придётся снизить ожидания относительно нормализованной прибыльности. Но я бы не стал делать вывод, что основной бизнес Tesla ухудшается, основываясь лишь на этом отчёте. Важно, сможет ли компания удерживать маржу без аналогичной разовой поддержки.
Я слежу за тем, как руководство объяснит возврат пошлин, а также за поставками автомобилей в четвёртом квартале, ценами на автомобили и обновлённым прогнозом по марже. Медвежий сценарий станет вероятнее, если нормализованная прибыль снизится, а маржа не удержится. Убедительные доказательства устойчивого улучшения операционных показателей поставили бы этот взгляд под сомнение.
Это различие важно: отражённая в отчёте прибыльность не всегда означает прибыльность, которую можно поддерживать.
Это не финансовая рекомендация. Проведите собственное исследование.
TSLA+6,28%
TSLAUS+6,26%
1
374
🎙️ Крипторынок под давлением: это здоровая коррекция или более серьёзный риск?
Завершено
58 мин 24 сек
85
BNB
Активы
+0.2
0
0
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinancePick
Просмотров: 2.8M
147,529 обсуждают
Присоединяйтесь к #EarningsSeason: прогнозируйте финансовые результаты на Binance Pick и делитесь своим мнением на Binance Square!
Binance Square Official
·Лайков: 403
·Просмотров: 340.8k
EarningsSeason
Просмотров: 5.1M
25,217 обсуждают
AnthropicTTMRevenueGrewAbout1200%
Просмотров: 1,805
115 обсуждают