

M I S H U
1.1k Публикации

M I S H U
Отправить жалобу
Заблокировать пользователя
Трейдер с частыми сделками
1.2 г
66 подписок(и/а)
14.6K+ подписчиков(а)
1.0K+ понравилось
Посты
Все
Цитирования
Активно
·
--
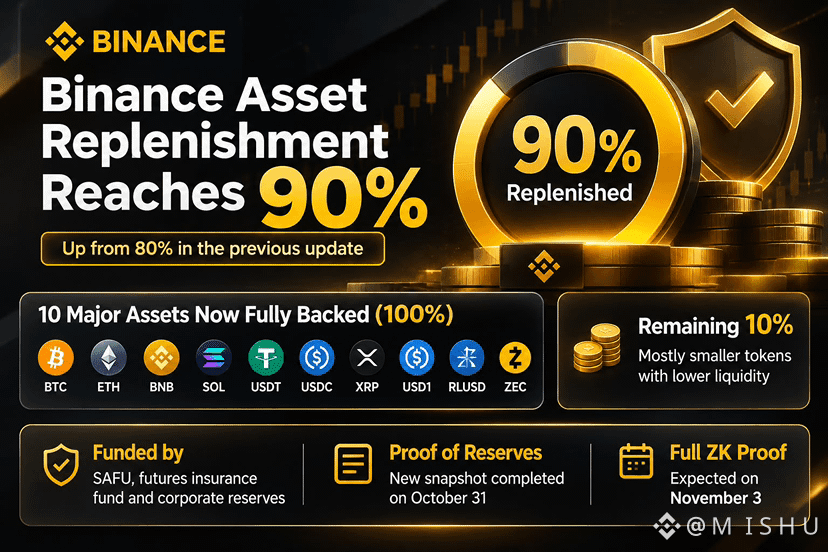
Пополнение активов Binance достигло 90%
Binance добилась дальнейшего прогресса в восстановлении затронутых активов: пополнение достигло примерно 90% по сравнению с 80% в предыдущем обновлении.
По словам биржи, 10 крупнейших криптовалют, включая BTC, ETH, BNB, SOL, USDT и XRP, теперь полностью обеспечены резервами.
Оставшиеся активы — это преимущественно небольшие токены с низкой ликвидностью.
Для завершения процесса Binance использует средства SAFU, страхового фонда для фьючерсов и корпоративные резервы.
Также был сделан новый снимок Proof of Reserves. Полное доказательство с нулевым разглашением ожидается 3 ноября.
Прогресс обнадёживает. Теперь всё внимание приковано к завершению пополнения и предстоящей проверке.
#Binance #safu #CryptoNews
#BinanceSAFUFundTransferCompleted7499BTC


Binance Square Official
·
--
Обновление: перевод средств фонда SAFU завершён — это был крупный перевод 7 499 BTC, который виден здесь:https://blockchair.com/bitcoin/transaction/774fcb97827d7ed2389447cc3ef3e1abcd024574cd745d2182cc0ec58e7914bd
112
·
--
BTC по 100 тыс. или по 60 тыс.?
Чего ждёте 🙃
Пишите в комментариях …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
BTC по 100 тыс. или по 60 тыс.?
Чего ждёте 🙃
Пишите в комментариях …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
Чего ждёте 🙃
Пишите в комментариях …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
1
138
·
--
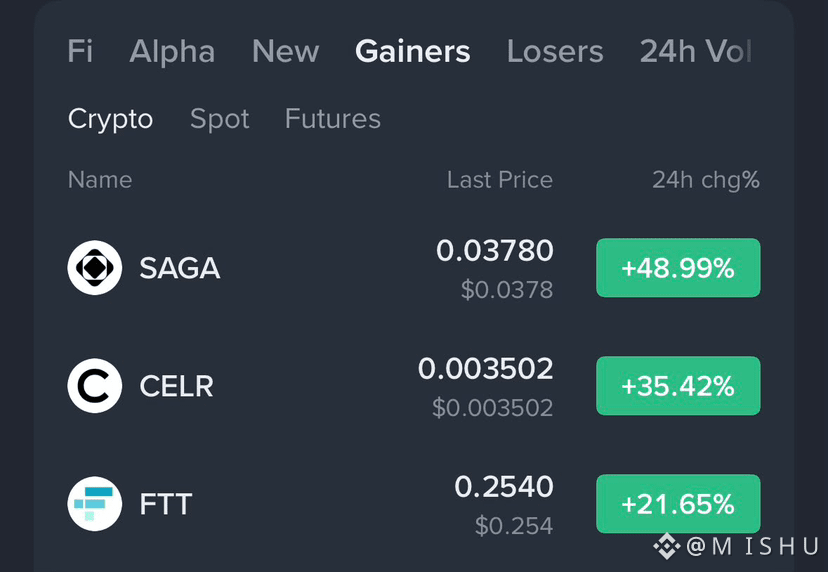
Я: «Сегодня ничего интересного не произойдёт.»
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Графики сразу приняли это на свой счёт
#SaylorHintsStrategyBitcoinBuy #crypto
Я: «Сегодня ничего интересного не произойдёт.»
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Графики сразу приняли это на свой счёт
#SaylorHintsStrategyBitcoinBuy #crypto
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Графики сразу приняли это на свой счёт
#SaylorHintsStrategyBitcoinBuy #crypto
568
·
--
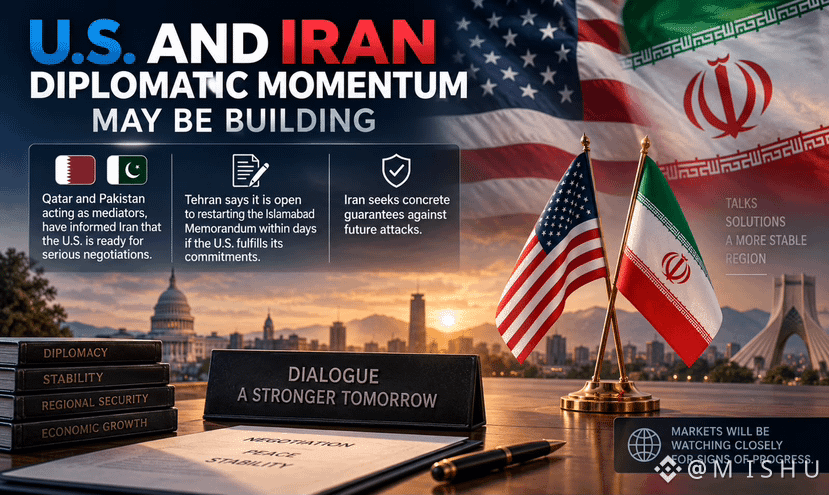
Дипломатический импульс может нарастать между США и Ираном.
По данным иранских источников, посредники из Катара и Пакистана передали, что Вашингтон готов к серьезным переговорам. Тегеран заявляет, что открыт к возобновлению Меморандума об Исламабаде в течение нескольких дней, если США выполнят свои обязательства и предоставят гарантии против будущих атак.
Рынки будут внимательно следить за признаками прогресса.
#crypto $AKE $ONE
141
·
--
Долго $AVA не было неправдой
Я скоро выйду
Я буду ждать отката, чтобы снова войти
исторически он тоже показывал отличные результаты
Я скоро поищу короткую позицию
Долго $AVA не было неправдой
Я скоро выйду
Я буду ждать отката, чтобы снова войти
исторически он тоже показывал отличные результаты
Я скоро поищу короткую позицию
Я скоро выйду
Я буду ждать отката, чтобы снова войти
исторически он тоже показывал отличные результаты
Я скоро поищу короткую позицию
1
178
·
--
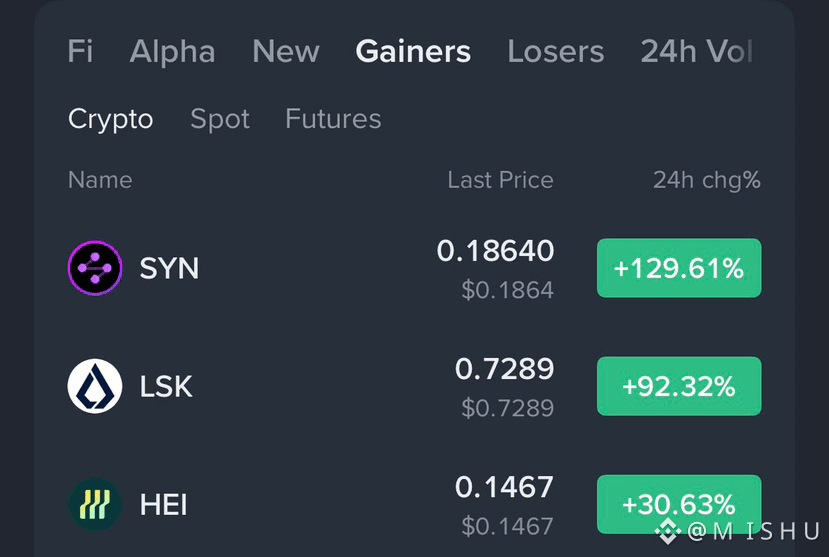
Привет, бинансиане ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
Пропустили?
Поздравляем, теперь вы инвестор.
Поймали?
Тогда вы внезапно трейдинговый гуру 😎
Привет, бинансиане ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
Пропустили?
Поздравляем, теперь вы инвестор.
Поймали?
Тогда вы внезапно трейдинговый гуру 😎
$SYN +129%
$LSK +92%
$HEI +30%
Пропустили?
Поздравляем, теперь вы инвестор.
Поймали?
Тогда вы внезапно трейдинговый гуру 😎
328
·
--
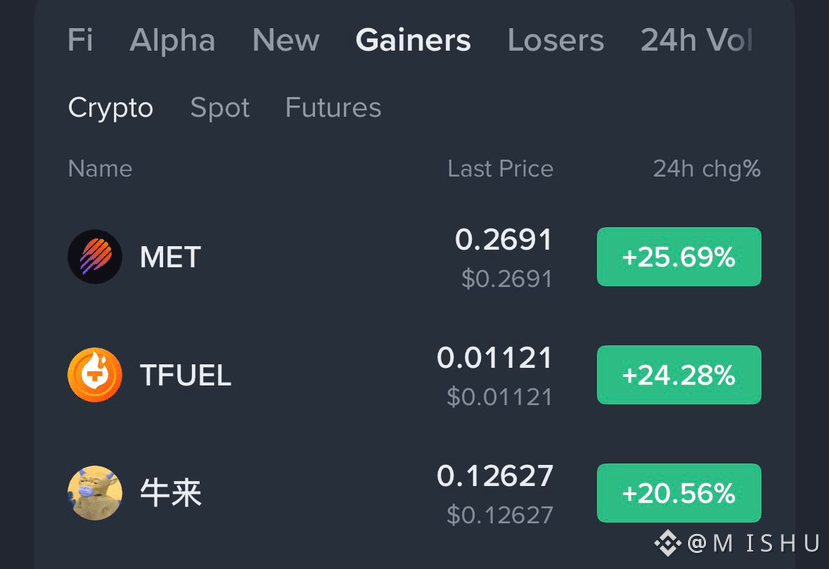
POV: Ты продал вчера 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
Рынок помнит всё. 😭
#OracleJumpsOver6%OnEarningsBeat
POV: Ты продал вчера 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
Рынок помнит всё. 😭
#OracleJumpsOver6%OnEarningsBeat
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
Рынок помнит всё. 😭
#OracleJumpsOver6%OnEarningsBeat
531
·
--
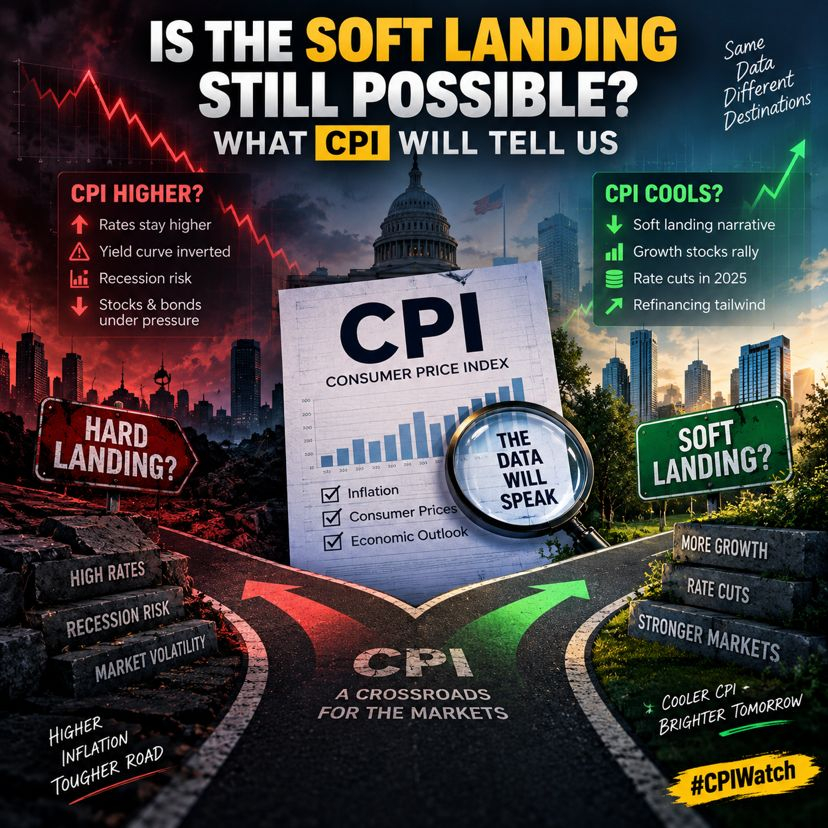
Всё ещё возможна «мягкая посадка»? Что скажет CPI
Все обсуждают следующий шаг ФРС, но давайте на секунду отойдём назад. Главный вопрос не в том, повысят ли они ставку, а в том, сможем ли мы вообще избежать жёсткой посадки.
Вот что меня беспокоит:
Показатели по числу рабочих мест вне сельского хозяйства пришли сильными, но рост зарплат замедляется. Это скорее зелёный флаг для инфляции (меньшее давление на зарплаты = более низкая инфляция услуг). Но и потребитель тоже замедляется. Просрочки по кредитным картам растут. Продажи автомобилей остывают.
Отчёт по CPI — перекрёсток
Если CPI останется повышенным → ФРС будет держать ставки выше, кривая доходности останется инвертированной, и мы будем закладывать риск рецессии. Это бьёт и по акциям, и по облигациям.
Если CPI заметно остынет → Мы снова получим сценарий «мягкой посадки». Акции роста пойдут вверх, циклические сектора получат выгоду, и, возможно, наконец увидим снижение ставок, которое поддержит рефинансирование в 2025.
Что я отслеживаю
Базовый CPI (без учёта продуктов питания и энергии) — главный индикатор
Инфляция услуг — именно на ней ФРС действительно сфокусирована
Что это значит для прогнозов по прибылям на 2025 год
Я не ставлю на рынок. Я выстраиваю позицию, опираясь на экономические фундаментальные факторы. Сейчас это означает: держать качественные компании с ценообразующей силой и оставаться с небольшим «циклическим рычагом».
Данные не лгут. Посмотрим, что они скажут на этой неделе.
#CPIWatch #crypto $CNPY $GAIB
1
1
416
·
--
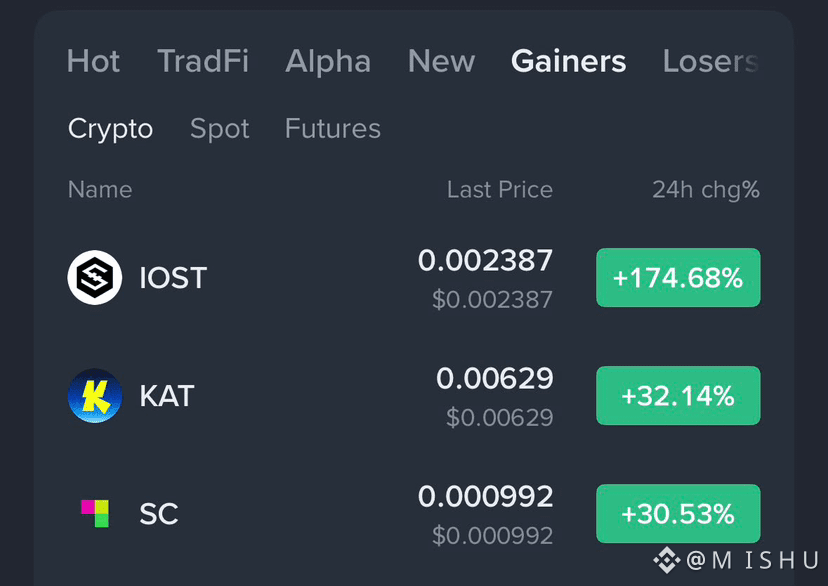
Кто-нибудь, проверьте лидеров.
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT и SC показали такие прибыли, о которых трейдеры мечтают.
К сожалению для них, IOST решил сделать ход настолько крупный, что 30% стали выглядеть как норма.
#BrentCrudeTops$100 #binance
Кто-нибудь, проверьте лидеров.
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT и SC показали такие прибыли, о которых трейдеры мечтают.
К сожалению для них, IOST решил сделать ход настолько крупный, что 30% стали выглядеть как норма.
#BrentCrudeTops$100 #binance
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT и SC показали такие прибыли, о которых трейдеры мечтают.
К сожалению для них, IOST решил сделать ход настолько крупный, что 30% стали выглядеть как норма.
#BrentCrudeTops$100 #binance
389
·
--
#dusk $DUSK @Dusk_Foundation
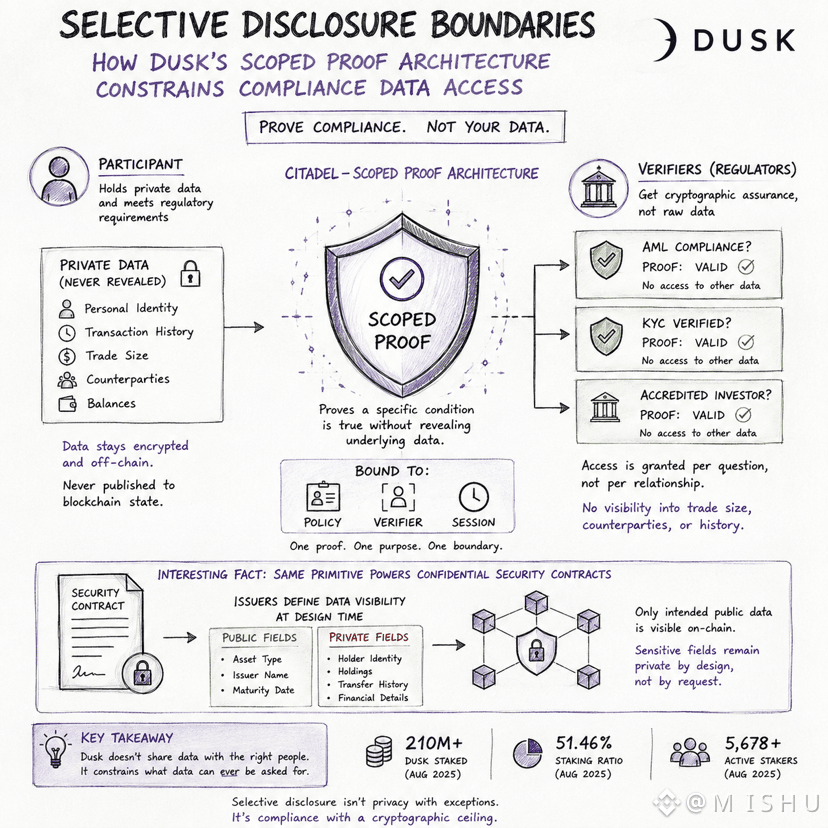
я отправился(ась) на поиски механизма за «выборочным раскрытием» — фразой, которой пользуется практически каждая цепочка приватности, но которую немногие формулируют точно. Большинство систем рассматривают раскрытие как бинарное: раскрыть всё регулятору или не раскрывать ничего вообще.
Модель Dusk более узкая. Участники доказывают, что они удовлетворяют требованиям AML/KYC, не раскрывая при этом персональные или транзакционные данные, лежащие в основе доказательства. Раскрытие — это не «вот мои данные». Это «вот доказательство того, что это условие выполняется», и оно ограничено одним вопросом комплаенса и ничем больше.
Доступ предоставляется по вопросу, а не по отношению. Регулятор, проверяющий AML-статус, не получает автоматически видимость торгового объёма, контрагентов или истории транзакций.
Самое интересное: тот же принцип распространяется и на конфиденциальные безопасные контракты, где эмитенты заранее определяют, какие поля будут публичными, а какие останутся приватными — ещё до запуска актива.
Если доказательство может ответить только на тот вопрос, для которого оно было предназначено, то является ли выборочное раскрытие действительно приватностью с исключениями — или же комплаенсом с криптографическим «потолком» того, что вообще может быть известно?
#dusk $DUSK @Dusk
я отправился(ась) на поиски механизма за «выборочным раскрытием» — фразой, которой пользуется практически каждая цепочка приватности, но которую немногие формулируют точно. Большинство систем рассматривают раскрытие как бинарное: раскрыть всё регулятору или не раскрывать ничего вообще.
Модель Dusk более узкая. Участники доказывают, что они удовлетворяют требованиям AML/KYC, не раскрывая при этом персональные или транзакционные данные, лежащие в основе доказательства. Раскрытие — это не «вот мои данные». Это «вот доказательство того, что это условие выполняется», и оно ограничено одним вопросом комплаенса и ничем больше.
Доступ предоставляется по вопросу, а не по отношению. Регулятор, проверяющий AML-статус, не получает автоматически видимость торгового объёма, контрагентов или истории транзакций.
Самое интересное: тот же принцип распространяется и на конфиденциальные безопасные контракты, где эмитенты заранее определяют, какие поля будут публичными, а какие останутся приватными — ещё до запуска актива.
Если доказательство может ответить только на тот вопрос, для которого оно было предназначено, то является ли выборочное раскрытие действительно приватностью с исключениями — или же комплаенсом с криптографическим «потолком» того, что вообще может быть известно?
1
2
1k
·
--
#dusk $DUSK @Dusk_Foundation
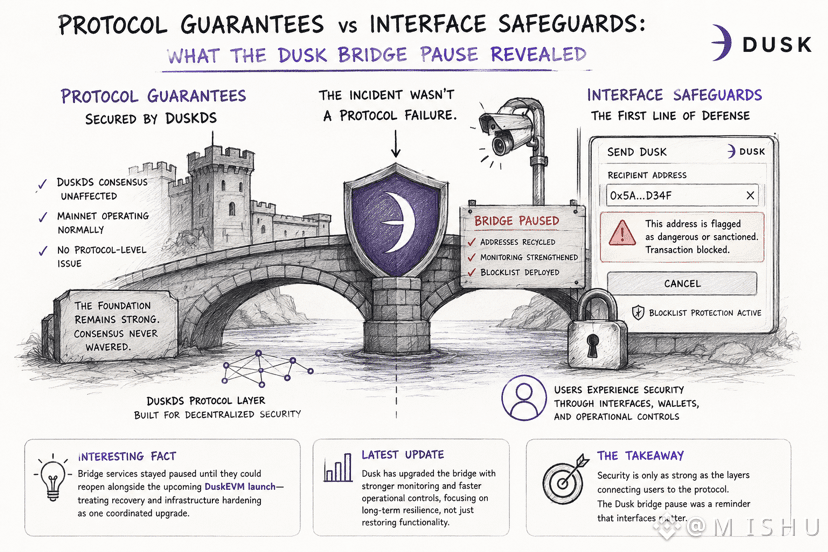
я подтянул(а) уведомление об инциденте Dusk, ожидая привычный туманный язык вроде «мы расследуем». Но вместо этого я нашёл(ла) различие, над которым стоит задержаться.
Когда Dusk обнаружил(а) аномальную активность моста, связанную с командным управляемым operational wallet, он(а) приостановил(а) работу мостовых сервисов, переработал(а) затронутые адреса и развернул(а) блоклист для Web Wallet — систему предупреждений для пользователей перед отправкой средств в известные вредоносные или санкционированные назначения.
Вот это и интересно.
Блоклист — это интерфейсная защита. Она предохраняет пользователей до того, как будет подписана транзакция. Это не то, что DuskDS навязывает на уровне протокола.
Команда также была столь же категорична в том, что инцидент не был отказом на уровне протокола. Консенсус продолжал работать нормально; компрометация существовала целиком в рамках операционной инфраструктуры вокруг моста.
Одна деталь бросилась в глаза: мостовые сервисы оставались приостановленными, пока их не можно было вернуть вместе с DuskEVM. Так восстановление и укрепление инфраструктуры стали единым релизом — а не повторным открытием сначала с последующим патчингом.
Если протокол не ломался, но защита, с которой фактически взаимодействовали пользователи, представляла собой предупреждающую систему уровня кошелька, что это говорит о том, где безопасность реально ощущается — в самом протоколе или на стыке между пользователями и протоколом?
#dusk $DUSK @Dusk
я подтянул(а) уведомление об инциденте Dusk, ожидая привычный туманный язык вроде «мы расследуем». Но вместо этого я нашёл(ла) различие, над которым стоит задержаться.
Когда Dusk обнаружил(а) аномальную активность моста, связанную с командным управляемым operational wallet, он(а) приостановил(а) работу мостовых сервисов, переработал(а) затронутые адреса и развернул(а) блоклист для Web Wallet — систему предупреждений для пользователей перед отправкой средств в известные вредоносные или санкционированные назначения.
Вот это и интересно.
Блоклист — это интерфейсная защита. Она предохраняет пользователей до того, как будет подписана транзакция. Это не то, что DuskDS навязывает на уровне протокола.
Команда также была столь же категорична в том, что инцидент не был отказом на уровне протокола. Консенсус продолжал работать нормально; компрометация существовала целиком в рамках операционной инфраструктуры вокруг моста.
Одна деталь бросилась в глаза: мостовые сервисы оставались приостановленными, пока их не можно было вернуть вместе с DuskEVM. Так восстановление и укрепление инфраструктуры стали единым релизом — а не повторным открытием сначала с последующим патчингом.
Если протокол не ломался, но защита, с которой фактически взаимодействовали пользователи, представляла собой предупреждающую систему уровня кошелька, что это говорит о том, где безопасность реально ощущается — в самом протоколе или на стыке между пользователями и протоколом?
4
5
1.2k
·
--
#dusk $DUSK @Dusk_Foundation
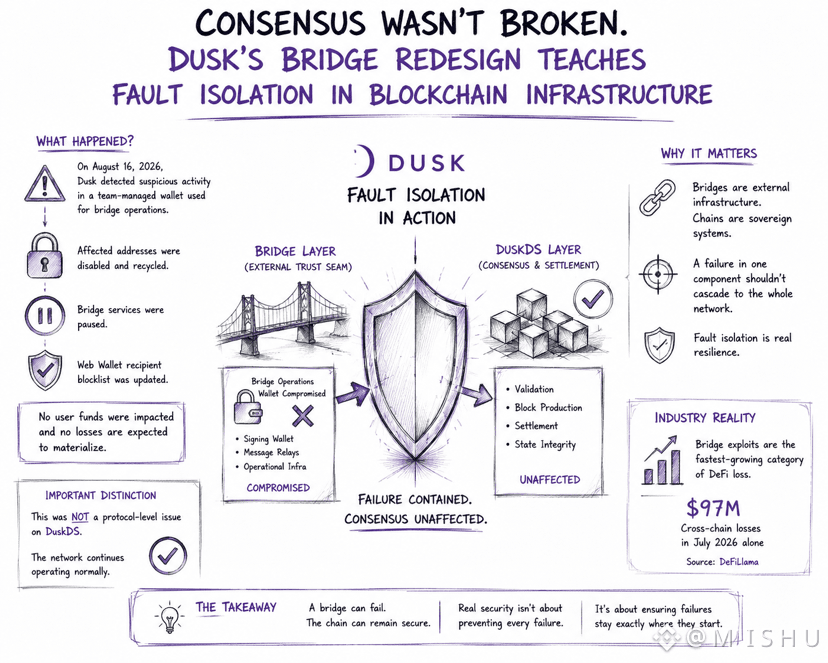
я читал уведомление о случившемся на мосту Dusk, ожидая привычный шаблон крипто-хакерской атаки: паника, туманные заверения, молчание. Но формулировки оказались неожиданно конкретными — о том, что именно не сломалось.
16 августа 2026 года команда обнаружила подозрительную активность, связанную с управляемым командой кошельком, используемым в операциях моста; отключила и перераспределила затронутые адреса, приостановила работу сервисов моста и добавила блок-лист получателей для Web Wallet. На основе всей доступной информации средства пользователей не пострадали, и ожидаемые потери не должны материализоваться.
Именно та строка, которая действительно имела значение, звучит так: это не была проблема уровня протокола на DuskDS, и сеть продолжает работать в обычном режиме. Консенсус, расчёты, базовый слой — не затронуты. Сбой был целиком локализован на операционном кошельке на границе моста.
Вот это — отказоустойчивость изоляции, работающая так, как задумано, а не как везение. Мост — это внешняя «зона доверия», прикрученная к цепочке; то, что DuskDS корректно валидирует блоки всё это время, и есть реальное доказательство того, что изоляция удержалась.
Так что.. мостовые эксплойты — самый быстрорастущий сегмент потерь DeFi в этом году: только в июле совокупно набралось $97 млн кроссчейн-потерь по всей индустрии. И повторяющаяся причина не в сломанной криптографии — причина в нарушенных предположениях о доверии: скомпрометированный подписант, подделанное сообщение, обойдённый timelock.
Если базовый слой может остаться нетронутым, пока ломается мост, стоит ли вообще спрашивать «цепь безопасна ли» и «мост безопасен ли» как один и тот же вопрос?
#dusk $DUSK @Dusk
я читал уведомление о случившемся на мосту Dusk, ожидая привычный шаблон крипто-хакерской атаки: паника, туманные заверения, молчание. Но формулировки оказались неожиданно конкретными — о том, что именно не сломалось.
16 августа 2026 года команда обнаружила подозрительную активность, связанную с управляемым командой кошельком, используемым в операциях моста; отключила и перераспределила затронутые адреса, приостановила работу сервисов моста и добавила блок-лист получателей для Web Wallet. На основе всей доступной информации средства пользователей не пострадали, и ожидаемые потери не должны материализоваться.
Именно та строка, которая действительно имела значение, звучит так: это не была проблема уровня протокола на DuskDS, и сеть продолжает работать в обычном режиме. Консенсус, расчёты, базовый слой — не затронуты. Сбой был целиком локализован на операционном кошельке на границе моста.
Вот это — отказоустойчивость изоляции, работающая так, как задумано, а не как везение. Мост — это внешняя «зона доверия», прикрученная к цепочке; то, что DuskDS корректно валидирует блоки всё это время, и есть реальное доказательство того, что изоляция удержалась.
Так что.. мостовые эксплойты — самый быстрорастущий сегмент потерь DeFi в этом году: только в июле совокупно набралось $97 млн кроссчейн-потерь по всей индустрии. И повторяющаяся причина не в сломанной криптографии — причина в нарушенных предположениях о доверии: скомпрометированный подписант, подделанное сообщение, обойдённый timelock.
Если базовый слой может остаться нетронутым, пока ломается мост, стоит ли вообще спрашивать «цепь безопасна ли» и «мост безопасен ли» как один и тот же вопрос?
17
3
1.6k
·
--
Проверено
#dusk $DUSK @Dusk_Foundation
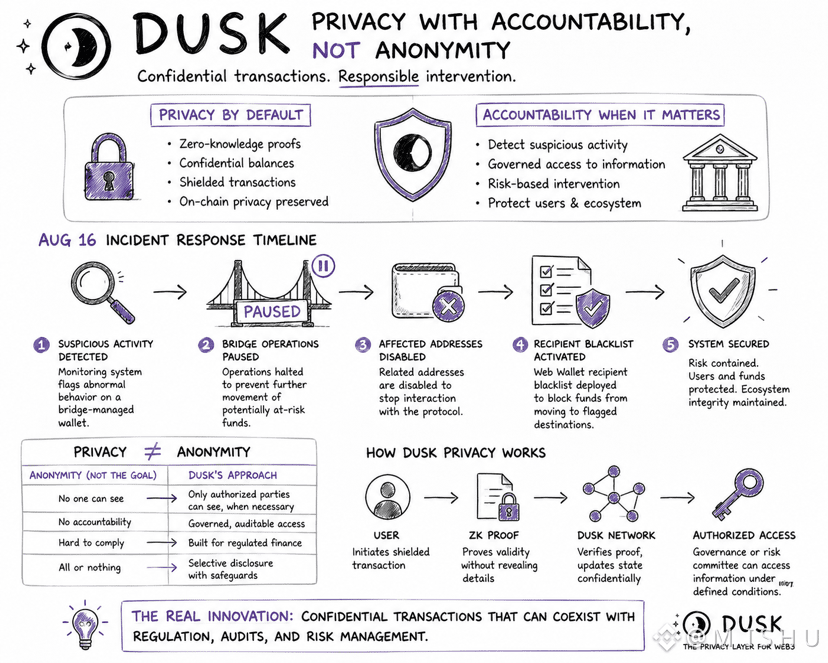
Открыв задачу CreatorPad от Dusk в надежде получить очередной материал с акцентом на приватность вокруг Hedger и проверяемые аудиторией нулевые знания, я обратил внимание на то, как система ведёт себя, когда что-то действительно идёт не так.
16 августа команда обнаружила подозрительную активность, связанную с управляемым мостом кошельком. В течение нескольких часов операции моста были приостановлены, затронутые адреса отключены, а чёрный список получателей развернули, чтобы не допустить поступления средств на отмеченные назначения.
Такая реакция меняет то, как я думаю о модели приватности Dusk.
Многие слышат «приватность по умолчанию» и предполагают полную анонимность. Похоже, что Dusk строит нечто иное: конфиденциальность с ответственностью. Детали транзакций могут оставаться защищёнными от публичного просмотра, но при этом сеть всё равно сохраняет механизмы вмешательства, когда требуется действие для обеспечения безопасности, соответствия требованиям или защиты активов.
Для регулируемых финансов это различие принципиально важно.
Настоящий вопрос, возможно, не в том, приватны ли транзакции, а в том, кто может получать доступ к информации при определённых условиях, как этот доступ регулируется и какие гарантии существуют вокруг полномочий на вмешательство.
Приватность легко продавать. Спроектировать приватность так, чтобы она могла сосуществовать с регулированием, аудитами и управлением рисками, — более сложная задача и, по сути, более важная.
#dusk $DUSK @Dusk
Открыв задачу CreatorPad от Dusk в надежде получить очередной материал с акцентом на приватность вокруг Hedger и проверяемые аудиторией нулевые знания, я обратил внимание на то, как система ведёт себя, когда что-то действительно идёт не так.
16 августа команда обнаружила подозрительную активность, связанную с управляемым мостом кошельком. В течение нескольких часов операции моста были приостановлены, затронутые адреса отключены, а чёрный список получателей развернули, чтобы не допустить поступления средств на отмеченные назначения.
Такая реакция меняет то, как я думаю о модели приватности Dusk.
Многие слышат «приватность по умолчанию» и предполагают полную анонимность. Похоже, что Dusk строит нечто иное: конфиденциальность с ответственностью. Детали транзакций могут оставаться защищёнными от публичного просмотра, но при этом сеть всё равно сохраняет механизмы вмешательства, когда требуется действие для обеспечения безопасности, соответствия требованиям или защиты активов.
Для регулируемых финансов это различие принципиально важно.
Настоящий вопрос, возможно, не в том, приватны ли транзакции, а в том, кто может получать доступ к информации при определённых условиях, как этот доступ регулируется и какие гарантии существуют вокруг полномочий на вмешательство.
Приватность легко продавать. Спроектировать приватность так, чтобы она могла сосуществовать с регулированием, аудитами и управлением рисками, — более сложная задача и, по сути, более важная.
9
3
1.5k
·
--
Проверено
#dusk $DUSK @Dusk_Foundation
Так… я пошёл искать, что на самом деле удерживает разработчика в цепочке после того, как после первоначального анонса «мы поддерживаем Solidity» всё затихает.
Совместимость с EVM открывает дверь разработчикам.
Но она не даёт им причины оставаться.
Тестнет DuskEVM уже запущен — он предоставляет разработчикам доступ к Solidity, знакомым инструментам Ethereum и более бесшовный путь в экосистему. Это важно. Но в 2026 году совместимость больше не является дифференциатором — это лишь минимальное требование.
То, что привлекло моё внимание, было не самим DuskEVM.
А всем, что построено вокруг него.
Hedger представляет конфиденциальные транзакционные сценарии с использованием гомоморфного шифрования и технологий zero knowledge, позволяя приложениям сочетать приватность с регулируемой финансовой инфраструктурой. Большинство цепочек соревнуются по скорости исполнения. Dusk соревнуется тем, что можно выполнить приватно.
И ещё есть Dusk Connect.
Выпущенный в апреле 2026 года SDK был разработан, чтобы помочь dApps находить кошельки, подключать пользователей и обрабатывать транзакции через единый интерфейс. Он решает проблему, которая проявляется после приобретения: снижает трение для разработчиков, которые уже решили строить.
Теперь ImDusk предлагает два разных пути для сборщиков. DuskEVM предназначен для разработчиков на Solidity, а нативный стек Dusk предоставляет защищённые аккаунты, сохранение приватности при исполнении и прямые инструменты на уровне узла через W3sper. По мере взросления приложений разработчикам не нужно покидать экосистему, чтобы получить доступ к более продвинутым возможностям.
Хм… Возможно, это и есть настоящая стратегия удержания.
Не привлекать разработчиков одной лишь совместимостью с EVM.
Дать им инфраструктуру, которую невозможно легко найти где-то ещё.
Что формирует более сильную лояльность разработчиков?
#dusk $DUSK @Dusk
Так… я пошёл искать, что на самом деле удерживает разработчика в цепочке после того, как после первоначального анонса «мы поддерживаем Solidity» всё затихает.
Совместимость с EVM открывает дверь разработчикам.
Но она не даёт им причины оставаться.
Тестнет DuskEVM уже запущен — он предоставляет разработчикам доступ к Solidity, знакомым инструментам Ethereum и более бесшовный путь в экосистему. Это важно. Но в 2026 году совместимость больше не является дифференциатором — это лишь минимальное требование.
То, что привлекло моё внимание, было не самим DuskEVM.
А всем, что построено вокруг него.
Hedger представляет конфиденциальные транзакционные сценарии с использованием гомоморфного шифрования и технологий zero knowledge, позволяя приложениям сочетать приватность с регулируемой финансовой инфраструктурой. Большинство цепочек соревнуются по скорости исполнения. Dusk соревнуется тем, что можно выполнить приватно.
И ещё есть Dusk Connect.
Выпущенный в апреле 2026 года SDK был разработан, чтобы помочь dApps находить кошельки, подключать пользователей и обрабатывать транзакции через единый интерфейс. Он решает проблему, которая проявляется после приобретения: снижает трение для разработчиков, которые уже решили строить.
Теперь ImDusk предлагает два разных пути для сборщиков. DuskEVM предназначен для разработчиков на Solidity, а нативный стек Dusk предоставляет защищённые аккаунты, сохранение приватности при исполнении и прямые инструменты на уровне узла через W3sper. По мере взросления приложений разработчикам не нужно покидать экосистему, чтобы получить доступ к более продвинутым возможностям.
Хм… Возможно, это и есть настоящая стратегия удержания.
Не привлекать разработчиков одной лишь совместимостью с EVM.
Дать им инфраструктуру, которую невозможно легко найти где-то ещё.
Что формирует более сильную лояльность разработчиков?
EVM Compatibility
100%
Privacy Infrastructure
0%
Better Developer Tools
0%
Real Ecosystem Demand
0%
1 проголосовали • Голосование закрыто
12
1
1.2k
·
--
Проверено
#dusk $DUSK @Dusk_Foundation
Читал на $ONG и $ENA , когда на этой неделе проходил через инфраструктуру @Dusk_Foundation SME, ожидая найти растущий список токенизированных эмитентов.
Такой нарратив ищет большинство людей: больше эмитентов, больше внедрения.
Вместо этого я нашёл более интересный показатель.
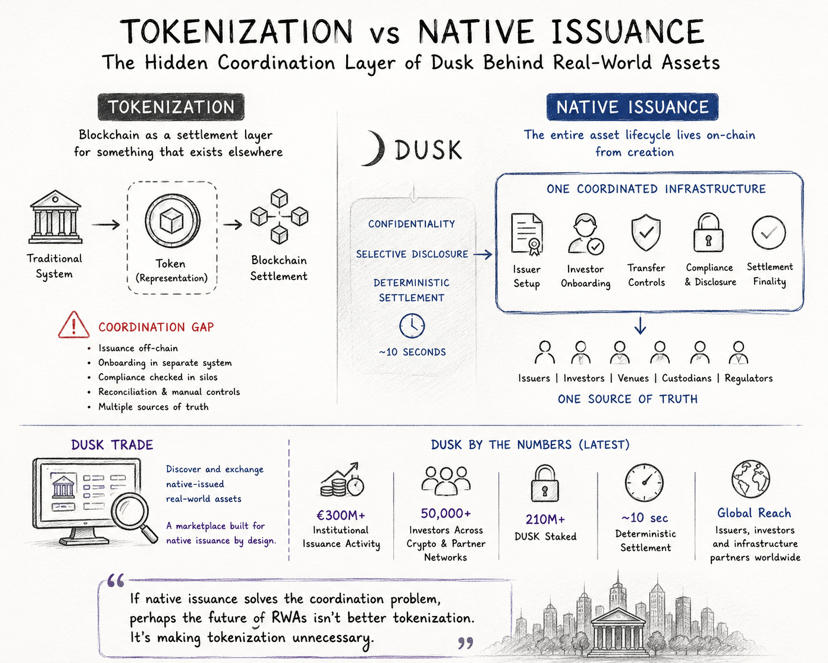
#dusk уже предоставляет полный стек для регулируемой эмиссии: создание активов, проверка права инвесторов, ограничения на передачу, комплаенс-контроли и регулируемые расчёты.
Инфраструктура готова.
Но готовность инфраструктуры — это не то же самое, что экономическая активность.
Самый сильный сигнал, который я нашёл, — NPEX: регулируемая биржа ценных бумаг, с примерно €200–300 млн в котируемых инвестициях, связанных с инфраструктурой Dusk. Это не количество кошельков и не веха тестнета. Это реальный капитал, работающий через регулируемые каналы.
Это изменило то, как я думаю о внедрении.
Большинство сетей измеряют рост количеством активов или эмитентов, которые появляются on-chain.
Для SME-финансирования более точный вопрос звучит так: сколько капитала реально перемещается после появления эмитента?
Сто эмитентов могут создать меньше ценности, чем десять эмитентов, которые стабильно выпускают ценные бумаги, привлекают инвесторов и доводят до расчётов сделки.
Комплаенс-архитектура Dusk делает рост эмитентов сложнее «сфабриковать», чем в большинстве сетей. Эмитенты должны соответствовать регуляторным и требованиям по правомочности, а не просто развернуть токен и назвать это внедрением.
За чем я наблюдаю — не за количеством эмитентов.
А за экономической активностью на одного эмитента.
Потому что реальное внедрение начинается, когда движется капитал, а не когда эмитент регистрируется.
#dusk $DUSK @Dusk
Читал на $ONG и $ENA , когда на этой неделе проходил через инфраструктуру @Dusk SME, ожидая найти растущий список токенизированных эмитентов.
Такой нарратив ищет большинство людей: больше эмитентов, больше внедрения.
Вместо этого я нашёл более интересный показатель.
#dusk уже предоставляет полный стек для регулируемой эмиссии: создание активов, проверка права инвесторов, ограничения на передачу, комплаенс-контроли и регулируемые расчёты.
Инфраструктура готова.
Но готовность инфраструктуры — это не то же самое, что экономическая активность.
Самый сильный сигнал, который я нашёл, — NPEX: регулируемая биржа ценных бумаг, с примерно €200–300 млн в котируемых инвестициях, связанных с инфраструктурой Dusk. Это не количество кошельков и не веха тестнета. Это реальный капитал, работающий через регулируемые каналы.
Это изменило то, как я думаю о внедрении.
Большинство сетей измеряют рост количеством активов или эмитентов, которые появляются on-chain.
Для SME-финансирования более точный вопрос звучит так: сколько капитала реально перемещается после появления эмитента?
Сто эмитентов могут создать меньше ценности, чем десять эмитентов, которые стабильно выпускают ценные бумаги, привлекают инвесторов и доводят до расчётов сделки.
Комплаенс-архитектура Dusk делает рост эмитентов сложнее «сфабриковать», чем в большинстве сетей. Эмитенты должны соответствовать регуляторным и требованиям по правомочности, а не просто развернуть токен и назвать это внедрением.
За чем я наблюдаю — не за количеством эмитентов.
А за экономической активностью на одного эмитента.
Потому что реальное внедрение начинается, когда движется капитал, а не когда эмитент регистрируется.
18
6
1k
·
--
Проверено
#termmax @termmax
Только что увидел насос на $ONG $ENA и $PEOPLE , и понял, что фрагментация ликвидности работает примерно так же, как если бы деньги были распределены по десяти разным кошелькам, когда нужно сделать один крупный платеж.
Капитал существует.
Просто вы не можете использовать его эффективно.
Эта мысль пришла мне в голову, когда я сравнивал рынки TermMax V1 с V2.
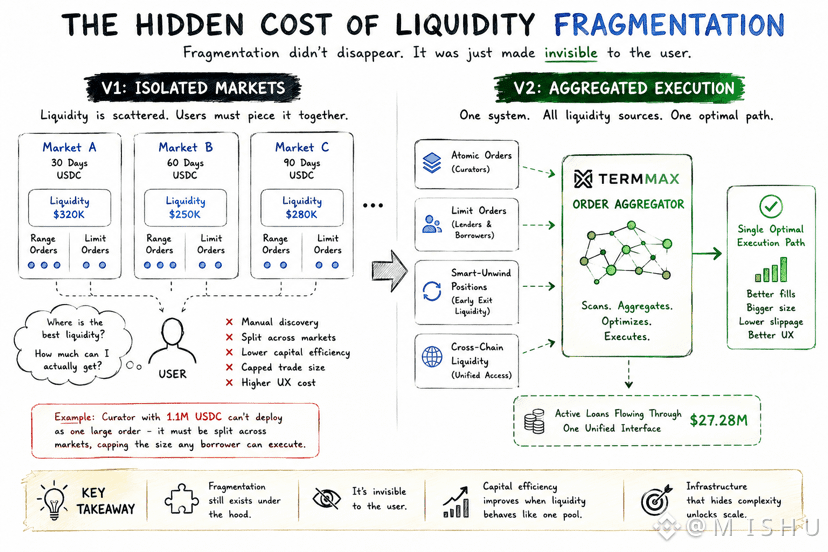
В V1 каждый рынок — разный срок, тип залога или цепочка — имел свою изолированную ликвидность. Ордера в диапазоне куратора жили отдельно от лимитных ордеров кредитора и заемщика, и пользователям приходилось вручную собирать их, чтобы найти наилучшее исполнение.
Куратор с 1,1 млн USDC мог иметь достаточно ликвидности в целом, но при этом крупный заемщик все равно мог испытывать трудности с доступом к ней за одну транзакцию, потому что этот капитал был разбросан по нескольким рынкам.
Вот скрытая цена фрагментации.
Не более низкая доходность.
Не более низкий TVL.
Ограничение качества исполнения.
Что привлекло мое внимание: TermMax не устранил фрагментацию. Он изменил, с кем именно ей приходится иметь дело.
Теперь Order Aggregator одновременно сканирует атомарные ордера, лимитные ордера и позиции smart unwind, направляя потоки через все доступные источники ликвидности и автоматически строя единый путь исполнения.
Фрагментация все еще существует под поверхностью.
Просто пользователи больше ее не видят.
Сегодня примерно $27,28 млн активных займов проходят через интерфейс, который все больше ощущается как единый слой ликвидности, а не как десятки отдельных рынков.
Пока пил чай, я узнал интересный факт: некоторые из самых значимых улучшений инфраструктуры не создают новую ликвидность — они просто заставляют существующую ликвидность вести себя так, будто это один рынок.
Если фрагментация полностью становится невидимой благодаря маршрутизации, проблема решена или просто абстрагирована?
#termmax @TermMax
Только что увидел насос на $ONG $ENA и $PEOPLE , и понял, что фрагментация ликвидности работает примерно так же, как если бы деньги были распределены по десяти разным кошелькам, когда нужно сделать один крупный платеж.
Капитал существует.
Просто вы не можете использовать его эффективно.
Эта мысль пришла мне в голову, когда я сравнивал рынки TermMax V1 с V2.
В V1 каждый рынок — разный срок, тип залога или цепочка — имел свою изолированную ликвидность. Ордера в диапазоне куратора жили отдельно от лимитных ордеров кредитора и заемщика, и пользователям приходилось вручную собирать их, чтобы найти наилучшее исполнение.
Куратор с 1,1 млн USDC мог иметь достаточно ликвидности в целом, но при этом крупный заемщик все равно мог испытывать трудности с доступом к ней за одну транзакцию, потому что этот капитал был разбросан по нескольким рынкам.
Вот скрытая цена фрагментации.
Не более низкая доходность.
Не более низкий TVL.
Ограничение качества исполнения.
Что привлекло мое внимание: TermMax не устранил фрагментацию. Он изменил, с кем именно ей приходится иметь дело.
Теперь Order Aggregator одновременно сканирует атомарные ордера, лимитные ордера и позиции smart unwind, направляя потоки через все доступные источники ликвидности и автоматически строя единый путь исполнения.
Фрагментация все еще существует под поверхностью.
Просто пользователи больше ее не видят.
Сегодня примерно $27,28 млн активных займов проходят через интерфейс, который все больше ощущается как единый слой ликвидности, а не как десятки отдельных рынков.
Пока пил чай, я узнал интересный факт: некоторые из самых значимых улучшений инфраструктуры не создают новую ликвидность — они просто заставляют существующую ликвидность вести себя так, будто это один рынок.
Если фрагментация полностью становится невидимой благодаря маршрутизации, проблема решена или просто абстрагирована?
16
3
1.6k
·
--
Частичная правда
#dusk $DUSK @Dusk_Foundation
Кто получил прибыль от $BTC и $ETH сегодня? 🥳
Большинство инвесторов думают о консенсусе только тогда, когда он не срабатывает.
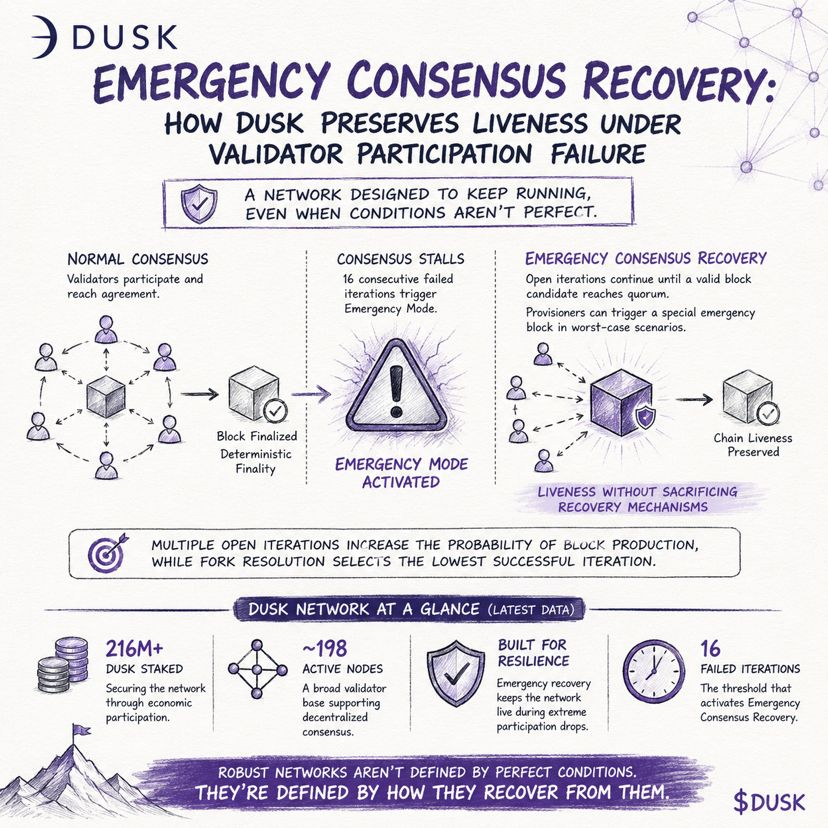
Меня заинтересовало Emergency Consensus Recovery от Dusk, потому что он решает проблему, с которой в конечном итоге сталкивается любой блокчейн: участие валидаторов не всегда бывает идеальным.
Традиционные обсуждения консенсуса сосредоточены на безопасности. Но в реальном мире сетям также нужна живость. Цепочка, которая идеально защищена, но не способна производить блоки, не полезна ни для организаций, ни для пользователей.
Подход Dusk интересен. Если обычные раунды консенсуса многократно не удаётся довести до завершения, протокол может перейти в режим аварийного восстановления — процесс, предназначенный для того, чтобы производство блоков продолжалось, а сеть не останавливалась. Цель не в более высокой пропускной способности или более быстрой финальности — цель в сохранении доступности сети во время аномальных событий с участием валидаторов.
Что выделяется, так это то, что этот механизм существует ещё до того, как он понадобится. Это часть проектирования протокола, а не импровизированная реакция во время кризиса.
Недавняя статистика по сети показывает, что более 216M DUSK размещено в сети валидаторов примерно из 198 активных узлов — это помогает распределять участие и при этом сохранять защитные меры восстановления, если участие неожиданно снизится.
Пора за чаем …😀
Самая сильная инфраструктура — не та, которая никогда не сталкивается с отказами.
А та, которая умеет восстанавливаться после них.
#FOMCWatch #CryptoRally
#dusk $DUSK @Dusk
Кто получил прибыль от $BTC и $ETH сегодня? 🥳
Большинство инвесторов думают о консенсусе только тогда, когда он не срабатывает.
Меня заинтересовало Emergency Consensus Recovery от Dusk, потому что он решает проблему, с которой в конечном итоге сталкивается любой блокчейн: участие валидаторов не всегда бывает идеальным.
Традиционные обсуждения консенсуса сосредоточены на безопасности. Но в реальном мире сетям также нужна живость. Цепочка, которая идеально защищена, но не способна производить блоки, не полезна ни для организаций, ни для пользователей.
Подход Dusk интересен. Если обычные раунды консенсуса многократно не удаётся довести до завершения, протокол может перейти в режим аварийного восстановления — процесс, предназначенный для того, чтобы производство блоков продолжалось, а сеть не останавливалась. Цель не в более высокой пропускной способности или более быстрой финальности — цель в сохранении доступности сети во время аномальных событий с участием валидаторов.
Что выделяется, так это то, что этот механизм существует ещё до того, как он понадобится. Это часть проектирования протокола, а не импровизированная реакция во время кризиса.
Недавняя статистика по сети показывает, что более 216M DUSK размещено в сети валидаторов примерно из 198 активных узлов — это помогает распределять участие и при этом сохранять защитные меры восстановления, если участие неожиданно снизится.
Пора за чаем …😀
Самая сильная инфраструктура — не та, которая никогда не сталкивается с отказами.
А та, которая умеет восстанавливаться после них.
#FOMCWatch #CryptoRally
5
6
1k
·
--
Частичная правда
#termmax @termmax
Вау $BTC $ETH и $SOL действительно отлично сегодня…. 🥳
Кредитование по фиксированной ставке раньше означало предсказуемую стоимость.
После того как TermMax внедрил межрыночную ликвидность, это стало означать предсказуемую стоимость, обеспеченную ликвидностью по всей сети, а не тем, что случайно находилось внутри одного отдельного рынка.
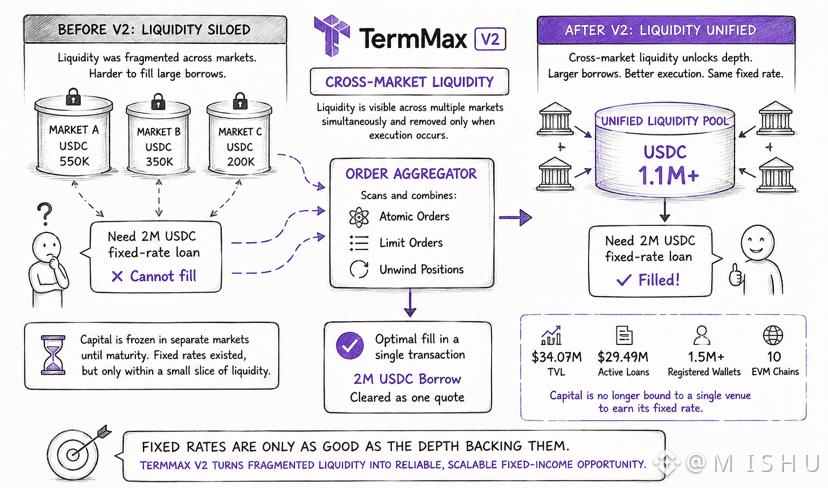
До V2 ликвидность была фрагментирована по задумке. Куратор мог иметь миллионы капитала, но заемщику всё равно могло быть сложно закрыть крупный кредит с фиксированной ставкой, потому что эта ликвидность была разбросана по разным срокам и рынкам.
Order Aggregator от TermMax меняет эту динамику.
Вместо поиска в одном изолированном пуле он сканирует атомарные ордера, лимитные ордера и одновременно “разматывает” позиции, а затем собирает наиболее эффективный котируемый курс в одной транзакции. Ликвидность может быть видна сразу на нескольких рынках и исчезает только в момент исполнения.
Интересное здесь то, что это улучшает не только исполнение.
Это повышает качество самого кредитования по фиксированной ставке.
Фиксированная ставка ценна только тогда, когда существует достаточно ликвидности, чтобы поддержать её, когда приходит спрос. Уменьшая фрагментацию ликвидности, TermMax превращает простаивающий капитал в доступную кредитную способность, не требуя большего капитала для входа в систему.
Подождите, мой кофе готовится … 🙂
Так..
При $34.07M TVL и $29.49M в активных займах история не в том, сколько капитала существует.
В том, насколько эффективнее теперь этот капитал можно сопоставлять.
Это скрытое улучшение за DeFi с фиксированным доходом: более хорошие ставки не всегда появляются из-за большей ликвидности — они могут приходить из более качественной координации ликвидности.
#termmax @TermMax
Вау $BTC $ETH и $SOL действительно отлично сегодня…. 🥳
Кредитование по фиксированной ставке раньше означало предсказуемую стоимость.
После того как TermMax внедрил межрыночную ликвидность, это стало означать предсказуемую стоимость, обеспеченную ликвидностью по всей сети, а не тем, что случайно находилось внутри одного отдельного рынка.
До V2 ликвидность была фрагментирована по задумке. Куратор мог иметь миллионы капитала, но заемщику всё равно могло быть сложно закрыть крупный кредит с фиксированной ставкой, потому что эта ликвидность была разбросана по разным срокам и рынкам.
Order Aggregator от TermMax меняет эту динамику.
Вместо поиска в одном изолированном пуле он сканирует атомарные ордера, лимитные ордера и одновременно “разматывает” позиции, а затем собирает наиболее эффективный котируемый курс в одной транзакции. Ликвидность может быть видна сразу на нескольких рынках и исчезает только в момент исполнения.
Интересное здесь то, что это улучшает не только исполнение.
Это повышает качество самого кредитования по фиксированной ставке.
Фиксированная ставка ценна только тогда, когда существует достаточно ликвидности, чтобы поддержать её, когда приходит спрос. Уменьшая фрагментацию ликвидности, TermMax превращает простаивающий капитал в доступную кредитную способность, не требуя большего капитала для входа в систему.
Подождите, мой кофе готовится … 🙂
Так..
При $34.07M TVL и $29.49M в активных займах история не в том, сколько капитала существует.
В том, насколько эффективнее теперь этот капитал можно сопоставлять.
Это скрытое улучшение за DeFi с фиксированным доходом: более хорошие ставки не всегда появляются из-за большей ликвидности — они могут приходить из более качественной координации ликвидности.
1
2
1.5k
·
--
#dusk $DUSK @Dusk_Foundation
Ух ты $RICE и $BTW летают в небе, только что упустил шанс, мне грустно ☹️ но теперь обратно к работе
Хотя большинство обсуждений Dusk сосредоточены на приватности, мне кажется, что более интересный вопрос — это управление.
Выборочное раскрытие звучит просто на бумаге: раскрывать информацию только уполномоченным сторонам, сохраняя остальное конфиденциальным.
Но по мере того, как институциональное внедрение растёт, проблема меняет фокус.
Вопрос уже не в том, может ли криптография защитить данные.
Вопрос в том, кто решает, что именно нужно раскрывать, кому и при каких условиях.
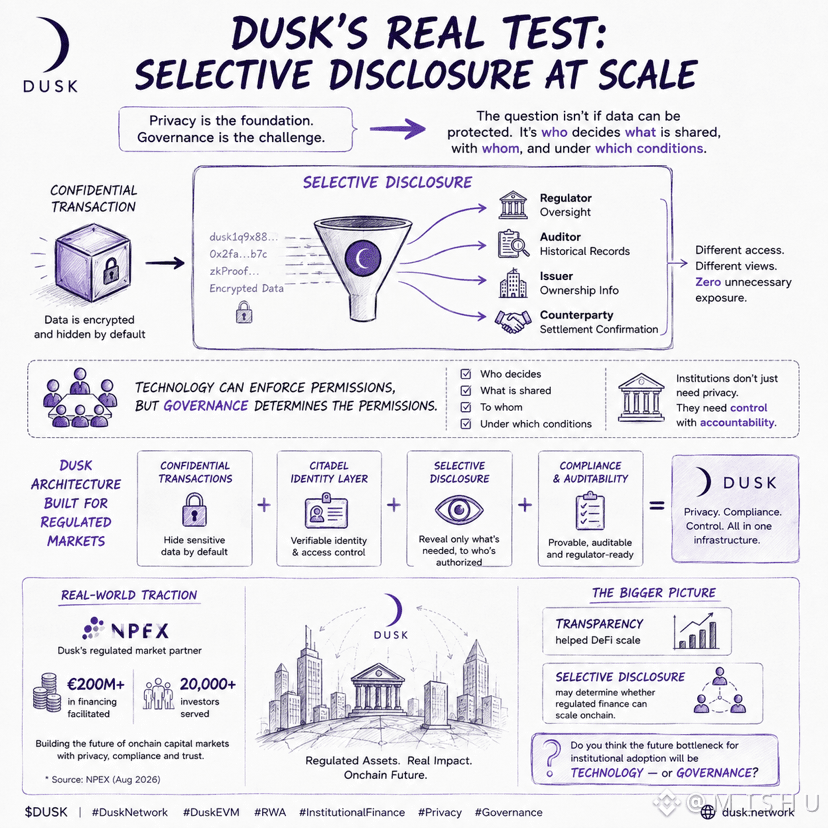
Регулятор может потребовать надзор. Аудитору могут понадобиться исторические записи. Эмитенту — информация о владении. Контрагенту — подтверждение расчётов. У каждого участника свои требования, но никто не должен получать неограниченный доступ.
Вот почему подход Dusk так интересен.
Его архитектура сочетает конфиденциальные транзакции, инфраструктуру идентификации через Citadel и механизмы выборочного раскрытия, созданные для регулируемых рынков. Технология может обеспечивать права доступа, но управление определяет сами права.
Поэтому я считаю, что реальная проверка Dusk — не приватность в масштабе.
А выборочное раскрытие в масштабе.
NPEX, партнёр Dusk на регулируемом рынке, уже обеспечил более 200 млн евро финансирования и обслуживает 20 000+ инвесторов. Когда регулируемые активы перемещаются onchain, балансировка приватности, комплаенса и раскрытия может стать одной из ключевых задач институционального внедрения блокчейна.
Прозрачность помогла DeFi масштабироваться.
Выборочное раскрытие может определить, сможет ли регулируемое финансирование масштабироваться onchain.
Я пойду на ужин сегодня, но вы, ребята, как думаете..😀
Как вы считаете, будущим узким местом для институционального внедрения блокчейна будет технология или управление?
#dusk $DUSK @Dusk
Ух ты $RICE и $BTW летают в небе, только что упустил шанс, мне грустно ☹️ но теперь обратно к работе
Хотя большинство обсуждений Dusk сосредоточены на приватности, мне кажется, что более интересный вопрос — это управление.
Выборочное раскрытие звучит просто на бумаге: раскрывать информацию только уполномоченным сторонам, сохраняя остальное конфиденциальным.
Но по мере того, как институциональное внедрение растёт, проблема меняет фокус.
Вопрос уже не в том, может ли криптография защитить данные.
Вопрос в том, кто решает, что именно нужно раскрывать, кому и при каких условиях.
Регулятор может потребовать надзор. Аудитору могут понадобиться исторические записи. Эмитенту — информация о владении. Контрагенту — подтверждение расчётов. У каждого участника свои требования, но никто не должен получать неограниченный доступ.
Вот почему подход Dusk так интересен.
Его архитектура сочетает конфиденциальные транзакции, инфраструктуру идентификации через Citadel и механизмы выборочного раскрытия, созданные для регулируемых рынков. Технология может обеспечивать права доступа, но управление определяет сами права.
Поэтому я считаю, что реальная проверка Dusk — не приватность в масштабе.
А выборочное раскрытие в масштабе.
NPEX, партнёр Dusk на регулируемом рынке, уже обеспечил более 200 млн евро финансирования и обслуживает 20 000+ инвесторов. Когда регулируемые активы перемещаются onchain, балансировка приватности, комплаенса и раскрытия может стать одной из ключевых задач институционального внедрения блокчейна.
Прозрачность помогла DeFi масштабироваться.
Выборочное раскрытие может определить, сможет ли регулируемое финансирование масштабироваться onchain.
Я пойду на ужин сегодня, но вы, ребята, как думаете..😀
Как вы считаете, будущим узким местом для институционального внедрения блокчейна будет технология или управление?
24
5
1.2k
·
--
Проверено
#termmax @termmax
я ел тарелку $RICE — бирьяни, мое любимое — пока проверял позиции $BTW и $VELVET , когда заметил, что зарабатываю деньги, не особенно обращая внимания на то, что в фоне делают мои затраты на заимствования. Это казалось нормальным в DeFi, пока я не начал думать о том, какая доля маржинальной прибыли (leveraged yield) зависит от переменных, которые большинство людей никогда не отслеживает.
Проводя обзор TermMax V2, я понял, что протокол использует леверидж иначе, чем большинство #defi . Вместо того чтобы оптимизировать ради максимально возможной доходности, он оптимизирует то, что встречается гораздо реже: предсказуемые расходы на фондирование.
Большинство стратегий с левериджем опираются на хрупкое допущение, что ставки заимствования остаются ниже той доходности, которую они получают. Когда использование (utilization) резко растет, это допущение может рухнуть за одну ночь. То, что меня заинтересовало в TermMax, — как он атакует этот риск на структурном уровне.
Его Gearing Token (GT) сжимает всю маржинальную позицию в один NFT, убирая сложность повторяющихся циклов «заем — обмен — депозит». Под капотом Fixed Rate Tokens (FTs) фиксируют стоимость капитала на входе, то есть заемщики знают свою цену фондирования до начала сделки, а не обнаруживают ее позже из‑за меняющихся рыночных условий.
Риск ликвидации всё еще существует. Рыночный риск всё еще существует. Но процентный риск — та переменная, которая тихо уничтожает многие маржинальные позиции, — в значительной степени отделена от самой стратегии.
Настоящее новаторство не в более высоком леверидже. Настоящее новаторство — заставить леверидж вести себя скорее как инструмент с фиксированным доходом и меньше как игра с плавающей ставкой.
Какой самый большой скрытый риск в стратегиях маржинальной доходности?
#termmax @TermMax
я ел тарелку $RICE — бирьяни, мое любимое — пока проверял позиции $BTW и $VELVET , когда заметил, что зарабатываю деньги, не особенно обращая внимания на то, что в фоне делают мои затраты на заимствования. Это казалось нормальным в DeFi, пока я не начал думать о том, какая доля маржинальной прибыли (leveraged yield) зависит от переменных, которые большинство людей никогда не отслеживает.
Проводя обзор TermMax V2, я понял, что протокол использует леверидж иначе, чем большинство #defi . Вместо того чтобы оптимизировать ради максимально возможной доходности, он оптимизирует то, что встречается гораздо реже: предсказуемые расходы на фондирование.
Большинство стратегий с левериджем опираются на хрупкое допущение, что ставки заимствования остаются ниже той доходности, которую они получают. Когда использование (utilization) резко растет, это допущение может рухнуть за одну ночь. То, что меня заинтересовало в TermMax, — как он атакует этот риск на структурном уровне.
Его Gearing Token (GT) сжимает всю маржинальную позицию в один NFT, убирая сложность повторяющихся циклов «заем — обмен — депозит». Под капотом Fixed Rate Tokens (FTs) фиксируют стоимость капитала на входе, то есть заемщики знают свою цену фондирования до начала сделки, а не обнаруживают ее позже из‑за меняющихся рыночных условий.
Риск ликвидации всё еще существует. Рыночный риск всё еще существует. Но процентный риск — та переменная, которая тихо уничтожает многие маржинальные позиции, — в значительной степени отделена от самой стратегии.
Настоящее новаторство не в более высоком леверидже. Настоящее новаторство — заставить леверидж вести себя скорее как инструмент с фиксированным доходом и меньше как игра с плавающей ставкой.
Какой самый большой скрытый риск в стратегиях маржинальной доходности?
Variable borrowing rates
33%
Liquidation risk
50%
Yield compression
9%
Liquidity fragmentation
8%
12 проголосовали • Голосование закрыто
32
5
4.9k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinanceSAFUFundTransferCompleted7499BTC
Просмотров: 29,387
687 обсуждают
Binance сообщила о завершении перевода средств из фонда SAFU на сумму 7 499 BTC
Binance News
·Лайков: 38
·Просмотров: 19.9k
BinanceRecovery90% of stolen assets
Просмотров: 118,040
155 обсуждают
YiHe:ProofOfReserves:10TokensAt100%Backing
Просмотров: 122,362
686 обсуждают