

#tslab
tslab
Просмотров: 32,462
756 обсуждают
Популярные
Новые
·
--
Падение
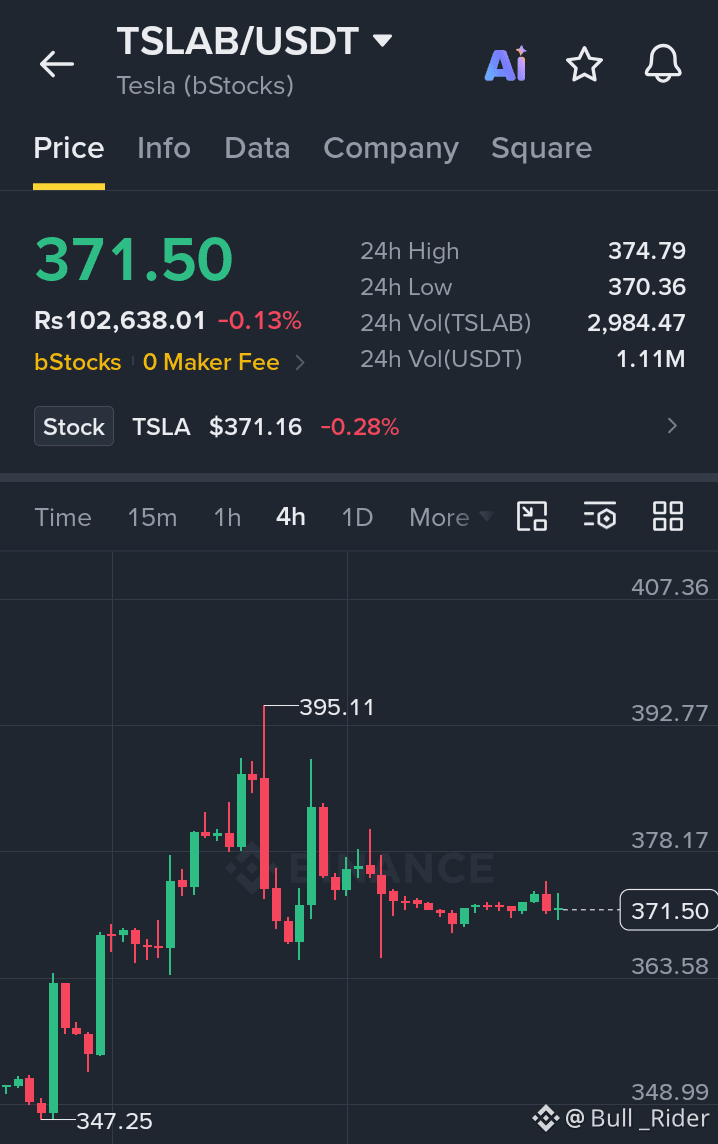
$TSLAB демонстрирует устойчивость вблизи зоны поддержки $370: покупатели пытаются сохранить импульс, несмотря на небольшое давление продавцов. Пробой уровня сопротивления может открыть путь к дальнейшему росту, а удержание поддержки остаётся ключевым условием возможного восстановления.
Вход: 371.50
TP1: 378.17
TP2: 392.77
TP3: 407.36
SL: 363.58
Покупайте и торгуйте
#TSLAB #TSLA $BULLA $USELESS
{alpha}(560xba38b3c706f7a515ff7c8db04daa0a134ec46d2b)
{alpha}(560x595e21b20e78674f8a64c1566a20b2b316bc3511)
{spot}(TSLABUSDT)
$TSLAB демонстрирует устойчивость вблизи зоны поддержки $370: покупатели пытаются сохранить импульс, несмотря на небольшое давление продавцов. Пробой уровня сопротивления может открыть путь к дальнейшему росту, а удержание поддержки остаётся ключевым условием возможного восстановления.
Вход: 371.50
TP1: 378.17
TP2: 392.77
TP3: 407.36
SL: 363.58
Покупайте и торгуйте
#TSLAB #TSLA $BULLA $USELESS
Вход: 371.50
TP1: 378.17
TP2: 392.77
TP3: 407.36
SL: 363.58
Покупайте и торгуйте
#TSLAB #TSLA $BULLA $USELESS
1
61

См. перевод
AI 算力这轮周期要是真从疯狂扩产切进淘汰赛,第一个被杀的不是财报上的利润,是财报外面的倍数;而 TSLAB 恰好是个只有倍数、没有利润的载体。
周末好几位从业者集体发小作文,说无限扩张期结束了。逻辑不复杂:现在搞算力的公司,大多先借一大笔钱买最贵的 GPU,再建数据中心,杠杆拉满,最后靠把算力租出去回本。这套模型在需求增速跑赢资金成本时是印钞机,需求一掉头就是绞肉机,因为借的钱要还,GPU 的折旧一天都不打折。而同一时间轴上,Pompliano 还在说 AI 公司被低估。两条对立观点在广场上的互动是 15 赞 0 评对 0 赞 1 评,分歧已经摆到台面上了。通常最陡的那段估值扩张,就是在分歧开始出现的那几天走完的。
这件事对 Tesla 本季度的交付、毛利几乎没有直接影响,它影响的是市场愿意为“算力故事”这一层掏多少倍。而 TSLAB 对这条线的暴露是干净的:不分红、不回购,价格里装的基本全是预期,倍数一压,资产端没有任何东西能垫在下面。200 亿美元的资本开支指引说明押在叙事上的筹码堆得有多高,可利润已经连续第二个季度下滑,也就是说当期业绩这条腿本来就在拖后腿,整个身位靠倍数那条腿站着。倍数下修两成,价格就下修两成,中间没有分母接得住。🔍
盘面上有个细节值得盯:TSLAB 是 24/7 报价,美股休市那几个小时,它得替没有收盘价锚定的华尔街先定价。这种时段看资金费率和持仓量的组合,比看价格有用得多。若消息发酵后费率转负、持仓量同时抬升,那是新空进场,方向性很实;若费率转负但持仓量在往下掉,那只是多头平仓离场,属于消化,不是定价。这两种走法对后面反弹的弹性完全不是一个量级。
我的偏向是空倍数这一层,不是空 Tesla 这家公司,两者中间隔着好几层估值。真要证伪也简单:下个季度云厂商资本开支指引继续上修、算力租赁价格止跌,那“周期见顶”这个前提就当场作废。观点可以硬,仓位得给打脸留出空间。
#TSLAB #Tesla #股票财报季 #Crypto
4
·
--
Рост
⚡ $TSLAB /USDT — ВНУТРИДНЕВНОЙ ЛОНГ-СЕТАП | 25 ОКТЯБРЯ
🚗 Акции Tesla в формате bStocks: торгуйте пробой, а не хайп.
💰 Ориентировочная цена: около $370.97
🎯 Ключевое сопротивление: $372.02
📈 Зона входа: $372.10–$373.00 — только после подтверждённого пробоя сопротивления и успешного ретеста.
🛑 Стоп-лосс: $368.40
✅ TP1: $376.50
🎯 TP2: $382.00
📊 Торговый план: я жду подтверждения, оцениваю давление покупателей и определяю риск до входа. Никаких импульсивных входов и погони за резкими движениями цены.
⚠️ $TSLAB
{spot}(TSLABUSDT)
— это токенизированные акции Tesla, а не обычная криптовалюта. Это условные технические уровни, основанные на доступных рыночных данных на 25 октября, а не проверенные торговые сигналы в реальном времени. Ликвидность в выходные и колебания акций Tesla могут влиять на поведение цены.
Нет подтверждения — нет сделки. Сначала защитите капитал.
#TSLAB #Tesla #BStocks #CryptoTrading #Binance #TechnicalAnalysis #RiskManagement
⚡ $TSLAB /USDT — ВНУТРИДНЕВНОЙ ЛОНГ-СЕТАП | 25 ОКТЯБРЯ
🚗 Акции Tesla в формате bStocks: торгуйте пробой, а не хайп.
💰 Ориентировочная цена: около $370.97
🎯 Ключевое сопротивление: $372.02
📈 Зона входа: $372.10–$373.00 — только после подтверждённого пробоя сопротивления и успешного ретеста.
🛑 Стоп-лосс: $368.40
✅ TP1: $376.50
🎯 TP2: $382.00
📊 Торговый план: я жду подтверждения, оцениваю давление покупателей и определяю риск до входа. Никаких импульсивных входов и погони за резкими движениями цены.
⚠️ $TSLAB
— это токенизированные акции Tesla, а не обычная криптовалюта. Это условные технические уровни, основанные на доступных рыночных данных на 25 октября, а не проверенные торговые сигналы в реальном времени. Ликвидность в выходные и колебания акций Tesla могут влиять на поведение цены.
Нет подтверждения — нет сделки. Сначала защитите капитал.
#TSLAB #Tesla #BStocks #CryptoTrading #Binance #TechnicalAnalysis #RiskManagement
1
125
·
--
$TSLAB (токенизированные акции Tesla) — анализ рынка
Текущая цена: $371.09
Поддержка: $368.50, затем $365.00
Сопротивление: $372.50, затем $380.00
Прогноз рынка: нейтральный с медвежьим уклоном. TSLAB торгуется около $371, а недавнее ослабление цены говорит о том, что покупателям необходимо преодолеть уровень сопротивления, прежде чем бычий импульс усилится. Расширение доступа к токенизированным акциям поддержало интерес к сектору, но не гарантирует дальнейшего роста.
Торговая стратегия: Рассматривайте открытие длинной позиции только после подтверждённого пробоя выше $372.50 на высоком объёме с целью $380.00. Если уровень $368.50 будет пробит вниз, следите за движением к $365.00. Используйте стоп-лосс и не гонитесь за ценой без подтверждения.
#TSLAB #BinancePick #EarningsSeason #USQ3GDPAndSeptemberPCEDueNextWeek #SouthKoreaDelaysCryptoIncomeTax
{spot}(TSLABUSDT)
$TSLAB (токенизированные акции Tesla) — анализ рынка
Текущая цена: $371.09
Поддержка: $368.50, затем $365.00
Сопротивление: $372.50, затем $380.00
Прогноз рынка: нейтральный с медвежьим уклоном. TSLAB торгуется около $371, а недавнее ослабление цены говорит о том, что покупателям необходимо преодолеть уровень сопротивления, прежде чем бычий импульс усилится. Расширение доступа к токенизированным акциям поддержало интерес к сектору, но не гарантирует дальнейшего роста.
Торговая стратегия: Рассматривайте открытие длинной позиции только после подтверждённого пробоя выше $372.50 на высоком объёме с целью $380.00. Если уровень $368.50 будет пробит вниз, следите за движением к $365.00. Используйте стоп-лосс и не гонитесь за ценой без подтверждения.
#TSLAB #BinancePick #EarningsSeason #USQ3GDPAndSeptemberPCEDueNextWeek #SouthKoreaDelaysCryptoIncomeTax
2
2

·
--
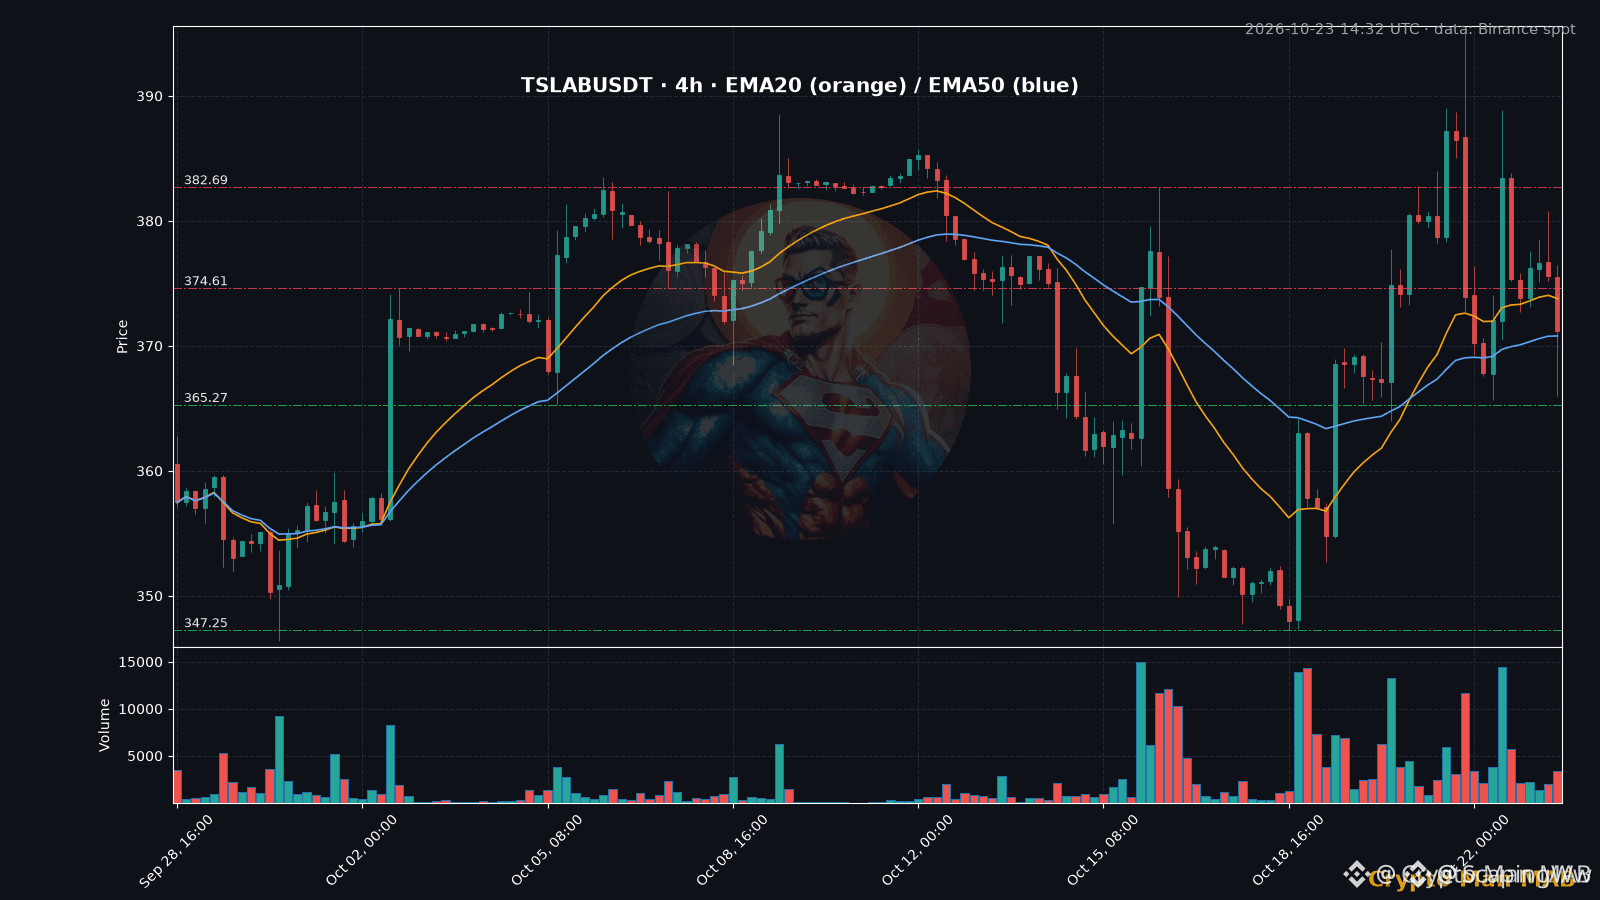
🚀🟢 $TSLAB ВОЗВРАЩАЕТ ПОЗИЦИИ, НАЦЕЛИВАЯСЬ НА СОПРОТИВЛЕНИЕ 383!
Вход: 365 ⚡
Цель: 383 🚀
Стоп-лосс: 357 ⚠️
📊 4-часовая свеча только что закрылась ниже 365, сформировав новый блок спроса. Покупатели резко активизировались на отметке 366, а тень свечи до 395 от 22-го числа всё ещё не даёт продавцам покоя — это намекает на сохраняющуюся ликвидность сверху. 🌊 Если цена снова пробьёт 383 и закрепится выше, мы можем увидеть следующую волну роста к потолку на 389. ⚡ И наоборот, падение до 357 больно ударит по покупателям, напоминая коррекцию 19 октября.
💬 Вы рассчитываете на отскок или ждёте открытия американской сессии, чтобы подтвердить пробой? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #TSLAB #LongSetup #TeslaToken #Crypto
🔥 💎
1

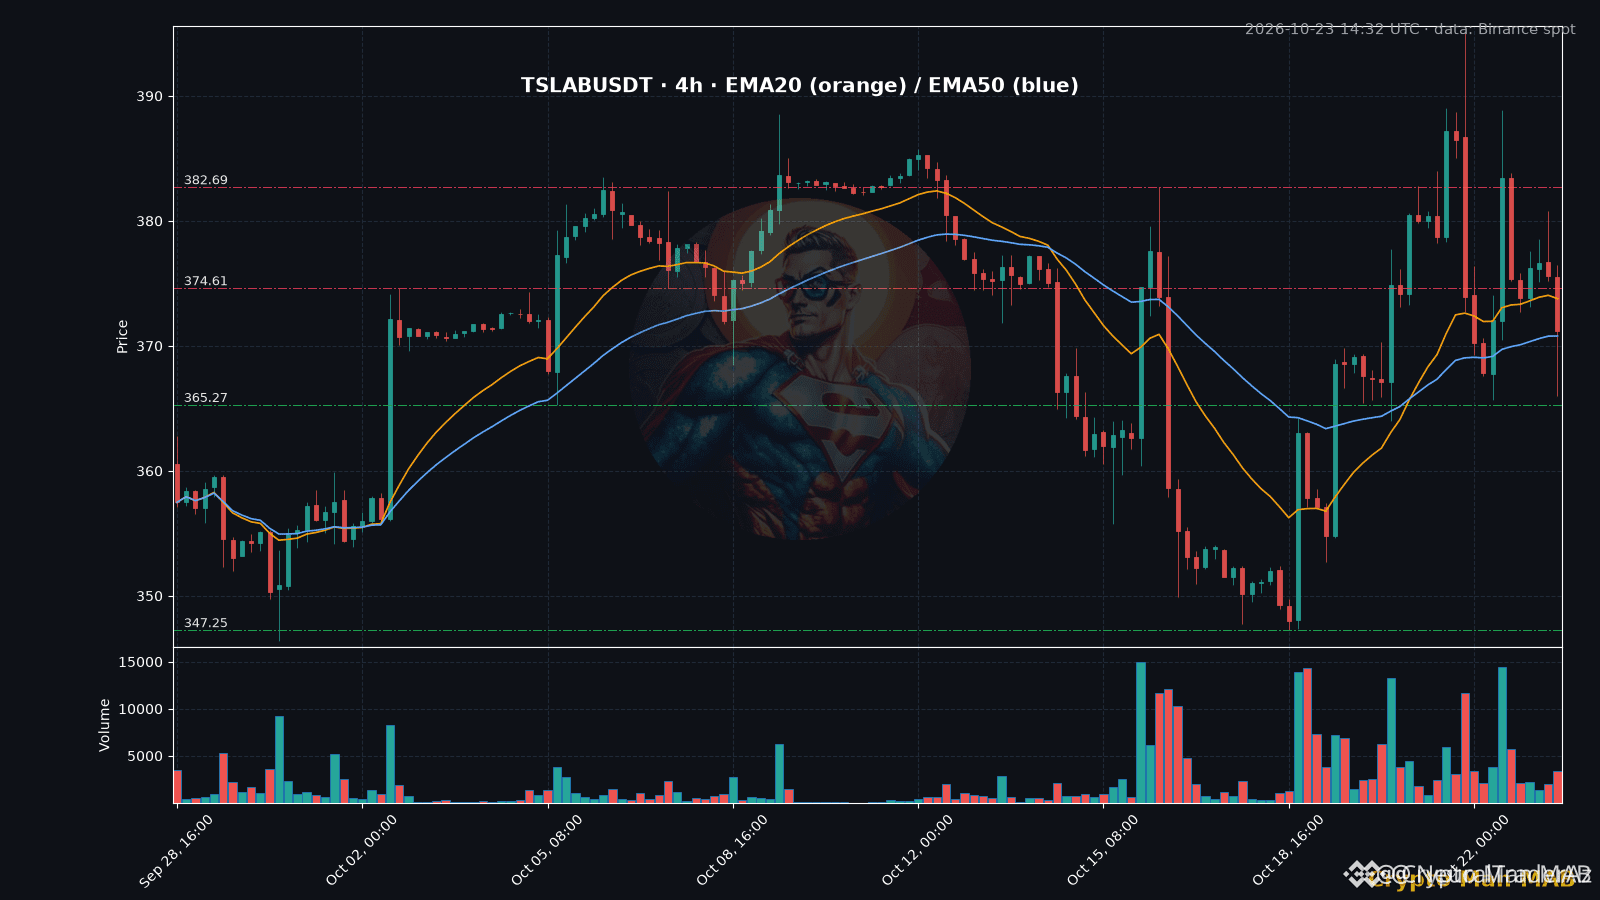
🦈 $TSLAB ЛИКВИДНОСТЬ СОБРАНА, ЖДЁМ ВОЗВРАТА К 383 🚀
Вход: 365 ⚡
Цель: 383 🚀
Стоп-лосс: 357 ⚠️
4-часовая свеча закрылась ниже зоны спроса 365, подтвердив новый сбор ликвидности. 📊 Продавцы подняли цену до 395, но рынок резко развернулся, и теперь уровень 383 стал следующим важным препятствием для крупных игроков. 🌊 Если цена вернётся выше 383 и удержится там, мы можем увидеть движение к сопротивлению 389 — уровню, где крупные игроки исторически вновь накапливали позиции. И наоборот, пробой ниже 357 станет сигналом к следующему медвежьему импульсу, как при падении 19 октября. 💬 Как думаете, цена быстро протестирует 383 или опустится ещё ниже, к 357? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #TSLAB #SmartMoney #LiquiditySweep #Crypto
🔥 💎
2

·
--
Цель 1 достигнута по $TSLAB ✅
Сигнал дал 2 часа назад, цена дошла до этого уровня в 13:59 UTC
Вход был на 371.4988, стоп — на 364.3339
Цель 1 была на 383.7491
Следующая цель — 391.5152
Часть позиции ещё держу, стоп перенёс на уровень входа — остальное теперь без риска
Это тот же сигнал, который я опубликовал, ничего не редактировал
https://app.binance.com/uni-qr/cpos/380023647557482?r=UHEO5YX0&l=en-IN
Срабатывания стопов публикую так же — нажми $TSLAB , чтобы посмотреть, где цена торгуется сейчас
Ты успел войти в эту сделку или решил подождать?
#TSLAB #ТорговыйЖурнал
·
--
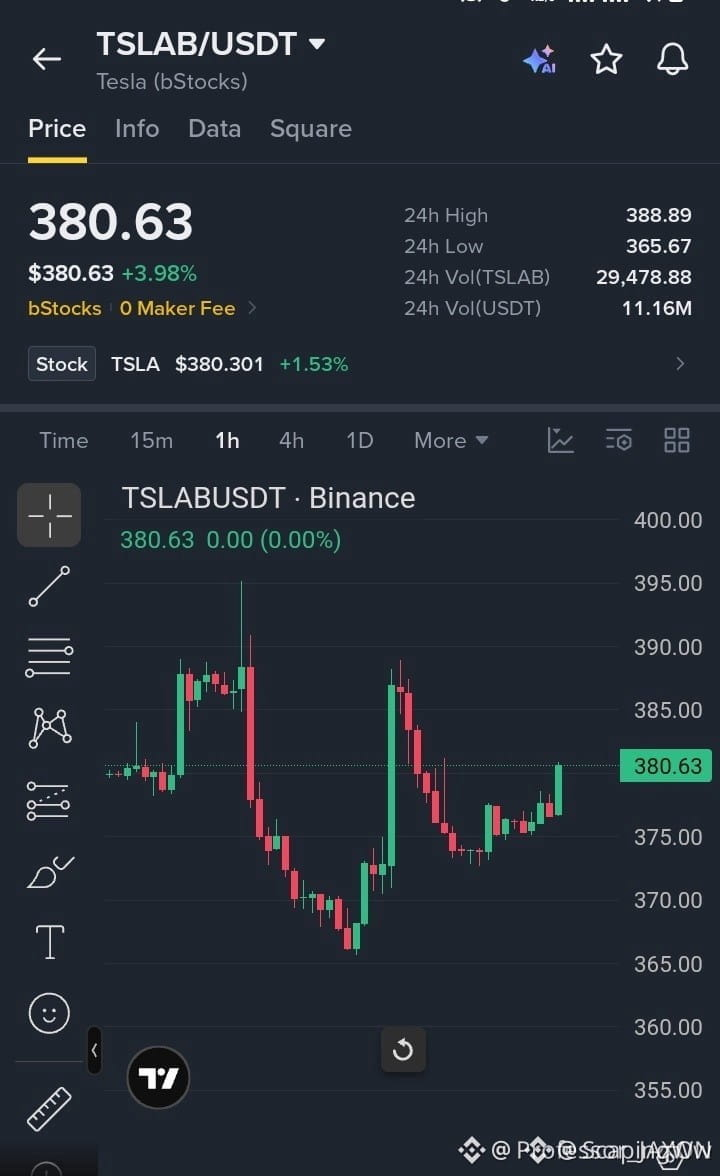
🚀 $TSLAB РВЁТСЯ К ЗОНЕ СОПРОТИВЛЕНИЯ $385 🟢
Вход: 379–381 ⚡
Цель: 383 🚀
Стоп-лосс: 375 ⚠️
📊 Быки только что пробили уровень поддержки $366 и сформировали уверенную бычью свечу, сигнализируя о новом давлении покупателей. Если цена закрепится выше $381, следующим стартовым уровнем станет блок ордеров на $383, а впереди — пулы ликвидности, которые могут быть собраны по пути к $386–$389. 📈 Объём на 4-часовом графике растёт, а глубина рынка со стороны продавцов сокращается — крупные игроки готовятся к следующему рывку. 💡 Готовы прокатиться на волне восстановления или предпочитаете наблюдать со стороны? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TSLAB #LongSetup #Recovery #Crypto
🔥 💎
4
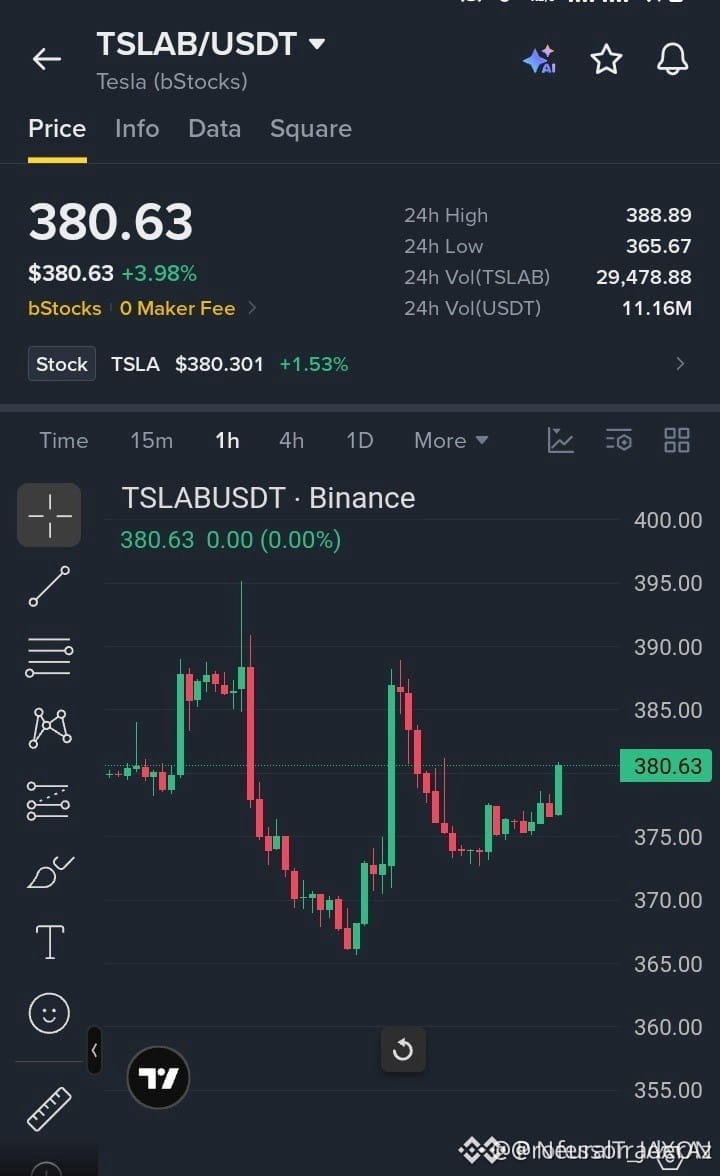
🚨 $TSLAB МЧИТСЯ К ЗОНЕ СОПРОТИВЛЕНИЯ $385–$388 📈
Вход: 379.00–381.00 ⚡
Цель: 383.00 🎯
Цель: 386.00 🎯
Цель: 389.00 🎯
Стоп-лосс: 375.00 ⚠️
📊 Бычья свеча от уровня поддержки $366 вновь усилила давление покупателей, открыв ясный путь к диапазону $381–$383. 🌊 Уверенный пробой выше $381 спровоцирует снятие ликвидности институциональными игроками и откроет путь к кластеру сопротивления $385–$388. 🔍 И наоборот, падение ниже $375 отменит сценарий и усилит нисходящий настрой.
💡 Крупные игроки рассматривают диапазон входа $379–$381 как зону накопления с низким риском; на 4-часовом таймфрейме объём растёт. 💬 Вы готовитесь к следующему сбору ликвидности выше $381 или ждёте подтверждающего отката? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #TSLAB #LongSetup #Recovery #Crypto
🚀 🔥
·
--
ОБЗОР РЫНКА: $TSLAB
$TSLAB демонстрирует умеренный позитивный импульс: за последние 24 часа рост составил 2,04%, хотя цена по-прежнему находится в пределах дневного диапазона от 365,67 до 388,89. Объём торгов остаётся стабильным на уровне $11,242,097.96, что указывает скорее на текущую консолидацию, чем на пробой.
📊 24 ч: +2,04% | Объём: $11,242,097.96
Сейчас мы следим за уверенным движением выше уровня сопротивления 388,89 или за неспособностью удержаться выше области поддержки 365,67, прежде чем определиться с направлением. Для подтверждения следующего крупного тренда необходимо дальнейшее накопление или значительный всплеск объёма.
⚠️ Примечание о рисках: рыночная ситуация может быстро измениться; всегда выбирайте размер позиции с учётом личной толерантности к риску.
Будьте бдительны и дождитесь чёткого выхода из диапазона, прежде чем открывать позицию.
#TSLAB #CryptoTrading #MarketAnalysis #BinanceSquare

·
--
Сможет ли $TSLAB удержать рост после дневного подъёма на 2.20%?
При цене $376.26 и объёме $11.31M импульс сочетается с заметным краткосрочным охлаждением. Последнее часовое закрытие снизилось на 0.22% при низком относительном объёме — 0.13x.
Следите за максимумом $388.89 как ориентиром для бычьего пробоя или за минимумом $365.67 как уровнем риска снижения.
Подтвердит ли пробой выше дневного максимума продолжение роста или потеря нижней границы диапазона предвещает более глубокую коррекцию?
Нажмите $TSLAB , чтобы открыть график в реальном времени. #TSLAB #BinanceSquare


🚨 $TSLAB / USDT — СИГНАЛ НА ПОКУПКУ 🟢📈
💰 Зона входа: $370
🎯 Цели по фиксации прибыли
* TP1: $375
* TP2: $385
* TP3: $395
🛑 Стоп-лосс: $352
📈 Подтверждение для входа
* Дождитесь бычьего разворота на 15-минутном графике.
* Ищите высокий объём покупок и успешный повторный тест уровня поддержки.
* Не гонитесь за ценой, если она резко взлетает.
⚠️ Управление рисками
* Рискуйте только той суммой, которую можете позволить себе потерять.
* Токенизированные акции могут быть волатильными и не предоставлять тех же прав, что и обычные акции.
* Это иллюстративный сценарий, а не проверенный сигнал в реальном времени. Перед входом проверьте текущую цену.
📚 DYOR • NFA
#EarningsSeason #BinancePick #TSLAB #TeslaSlides5%PreMarket #Write2Earn
2
263
·
--
$TSLAB — ключевая зона пробоя, за которой стоит следить 📈
$TSLAB вновь привлекает внимание: цена движется в районе $375. Сейчас важный уровень находится около $387. Уверенный пробой этой зоны и закрепление выше могут придать импульсу силу и обратить внимание рынка на диапазон $400–$420.
В этой ситуации $400 и $420 — потенциальные уровни фиксации прибыли, а $365 можно рассматривать как уровень отмены сценария/риска.
Прогноз остаётся осторожно оптимистичным, но важно дождаться подтверждения пробоя сопротивления — особенно с учётом волатильности токенизированных активов.
TP: $400 | $420
SL: $365
#TSLAB #Tesla #RWA #Crypto #MarketUpdate
72
·
--
Низкий объём на фоне часового роста на +0,98% — повод для осторожности.
$TSLAB торгуется по $375,89, прибавив 0,64% за 24 часа при объёме $12,17 млн и оставаясь в пределах недавнего диапазона $365,67–$388,89. Часовой объём составляет 0,74 от среднесуточного, что указывает на низкую активность во время последнего роста.
Для продолжения бычьего движения необходимо преодолеть максимум $388,89 на фоне резкого роста объёма. И наоборот, падение ниже минимума $365,67 отменит краткосрочный позитивный настрой и повысит риск дальнейшего снижения.
Смогут ли быки создать достаточный объём, чтобы проверить уровень $388,89, или ослабление импульса подтолкнёт цену обратно к $365,67?
Нажмите $TSLAB , чтобы открыть график в реальном времени. #TSLAB #BinanceSquare
41
·
--
Падение
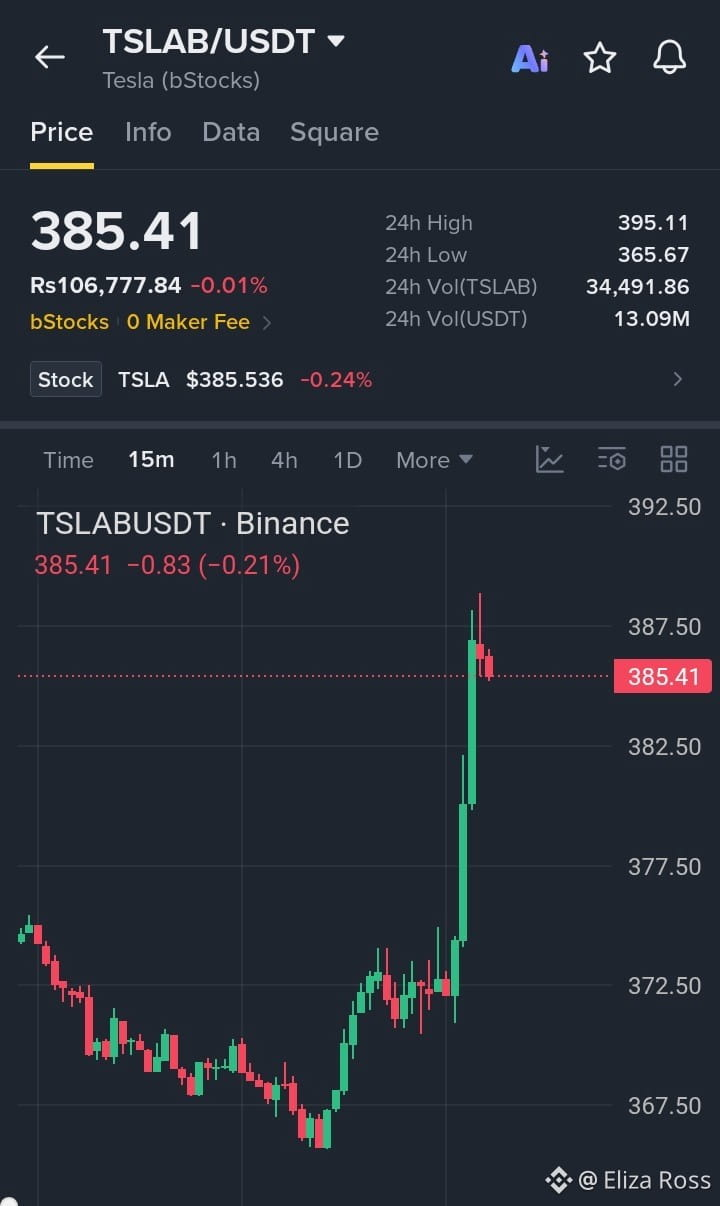
$TSLAB Откат после резкого ралли!
#TSLAB поднялся к $388–$390, прежде чем продавцы вступили в игру. Сейчас цена откатывается к $385. За уровнем поддержки около $382.50 стоит следить — он может определить дальнейшее движение.
$TSLAB СЕТАП НА ШОРТ
Вход: $385.00–$387.00
TP1: $382.50
TP2: $379.00
TP3: $375.00
SL: $390.00
Пробой ниже $382.50 может продлить коррекцию, а отскок выше $388 может вернуть покупателей на рынок. Дождитесь подтверждения перед входом.
Продолжит ли $TSLAB падать или восстановится после этого отката?
{spot}(TSLABUSDT)
$TSLAB Откат после резкого ралли!
#TSLAB поднялся к $388–$390, прежде чем продавцы вступили в игру. Сейчас цена откатывается к $385. За уровнем поддержки около $382.50 стоит следить — он может определить дальнейшее движение.
$TSLAB СЕТАП НА ШОРТ
Вход: $385.00–$387.00
TP1: $382.50
TP2: $379.00
TP3: $375.00
SL: $390.00
Пробой ниже $382.50 может продлить коррекцию, а отскок выше $388 может вернуть покупателей на рынок. Дождитесь подтверждения перед входом.
Продолжит ли $TSLAB падать или восстановится после этого отката?
1
177
·
--
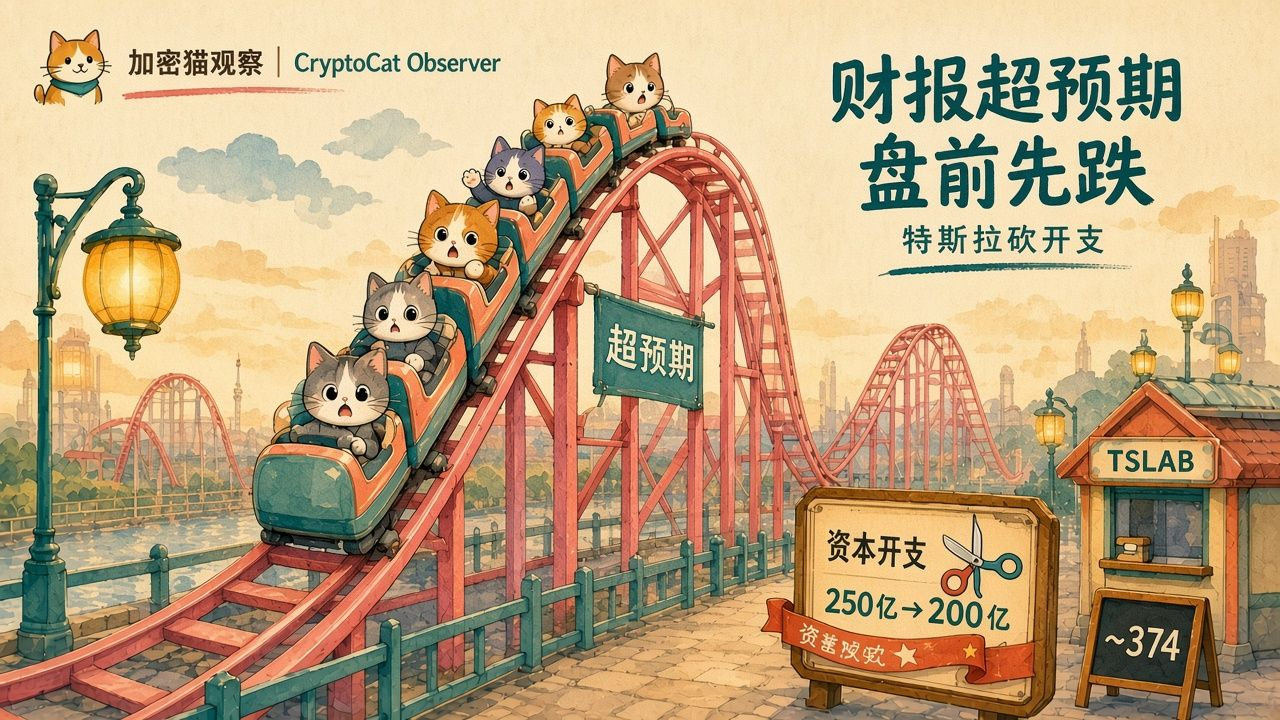
Перед открытием американского рынка 22 октября акции Tesla в какой-то момент просели почти на 5%. Цифры за третий квартал на самом деле оказались неплохими: выручка составила около 28 млрд долларов — примерно столько же, сколько за аналогичный период прошлого года; скорректированная прибыль на акцию — 0,48 доллара, что выше ожиданий рынка; свободный денежный поток — около 1,53 млрд долларов, то есть снова положительный. По-настоящему разочаровало рынок другое: компания снизила прогноз капитальных затрат на весь 2026 год примерно до 20 млрд долларов — значительно ниже прежнего ориентира в более чем 25 млрд долларов.
Сокращение расходов означает, что реализация таких проектов, как человекоподобный робот Optimus и беспилотное роботакси Cybercab, может замедлиться. Маск также отметил, что для налаживания массового производства человекоподобных роботов потребуется время. Так и сложилась противоречивая картина: финансовые результаты «превзошли ожидания», но акции сначала заметно просели.
Около 20:55 22 октября (UTC+8) токен акций Tesla $TSLAB/USDT на Binance стоил примерно 374 доллара, снизившись за 24 часа примерно на 1,4%. В течение дня цена колебалась в диапазоне примерно от 365,7 до 395,1 доллара. На предрыночных торгах американских акций падение было резче; цена токена на блокчейне не обязана в точности повторять процентное изменение на предрыночных торгах. В это же время биткоин опустился ниже 84 000 долларов, а спотовая цена держалась в районе 81 700 долларов; рынок в целом тоже был слабым.
#特斯拉 #TSLAB #行情 Не является инвестиционной рекомендацией
Перед открытием американского рынка 22 октября акции Tesla в какой-то момент просели почти на 5%. Цифры за третий квартал на самом деле оказались неплохими: выручка составила около 28 млрд долларов — примерно столько же, сколько за аналогичный период прошлого года; скорректированная прибыль на акцию — 0,48 доллара, что выше ожиданий рынка; свободный денежный поток — около 1,53 млрд долларов, то есть снова положительный. По-настоящему разочаровало рынок другое: компания снизила прогноз капитальных затрат на весь 2026 год примерно до 20 млрд долларов — значительно ниже прежнего ориентира в более чем 25 млрд долларов.
Сокращение расходов означает, что реализация таких проектов, как человекоподобный робот Optimus и беспилотное роботакси Cybercab, может замедлиться. Маск также отметил, что для налаживания массового производства человекоподобных роботов потребуется время. Так и сложилась противоречивая картина: финансовые результаты «превзошли ожидания», но акции сначала заметно просели.
Около 20:55 22 октября (UTC+8) токен акций Tesla $TSLAB /USDT на Binance стоил примерно 374 доллара, снизившись за 24 часа примерно на 1,4%. В течение дня цена колебалась в диапазоне примерно от 365,7 до 395,1 доллара. На предрыночных торгах американских акций падение было резче; цена токена на блокчейне не обязана в точности повторять процентное изменение на предрыночных торгах. В это же время биткоин опустился ниже 84 000 долларов, а спотовая цена держалась в районе 81 700 долларов; рынок в целом тоже был слабым.
#特斯拉 #TSLAB #行情 Не является инвестиционной рекомендацией
33

·
--
⚡ $TSLAB И $SPCXB рассматривают историческое слияние на фоне всплеска институциональных спекуляций и активности в торговых ордерах! 🦈
📌 Независимые комитеты оценивают возможность объединения Tesla и SpaceX, обусловленного интеграцией искусственного интеллекта и синергией между компаниями. Эта новость о структурных изменениях сразу привлекла внимание продавцов, подняв акции $SPCXB почти на 7% на внебиржевых торгах.
🌊 Крупные инвесторы внимательно следят за корпоративным управлением и правами акционеров, поскольку для окончательного осуществления сделки необходимо одобрение владельцев не менее 50% акций в обращении. 💡 Участникам рынка предстоит сопоставить фундаментальную оценку компании со структурной волатильностью, пока предложение проходит рассмотрение совета директоров. 💬 Вы считаете это предложение о слиянии проявлением институциональной синергии или агрессивной игрой на нарративе? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #TSLAB #SPCXB #SmartMoney #MarketStructure #CryptoTrading
🎯 🦈
2

·
--
Попался пост о $TSLAB — прочитал и захотел высказаться.
Из отчёта Tesla видно, что у бизнеса по хранению энергии высокая валовая маржа, а FSD и робототехника развиваются. В краткосрочной перспективе это поддерживает компанию, но риск коррекции сохраняется; в долгосрочной оценка смещается в сторону платформы ИИ и энергетики.
Не спешите с выводами: вот данные, и быки с медведями всё ещё спорят. Объёмы говорят больше, чем цена.
Что думаете об этом движении? 👇
#市场观察 #TSLAB #Binance
Если поставить рядом два числа из отчёта Tesla, сразу становится видна проблема с оценкой TSLAB: прогноз капитальных расходов подняли до 20 млрд долларов, а прибыль в том же документе снижается уже второй квартал подряд, и свободный денежный поток лишь с трудом удерживается в положительной зоне. Вместе эти три цифры говорят об одном: нынешняя экспансия финансируется не за счёт собственного операционного денежного потока, а за счёт баланса и будущих возможностей привлечения финансирования.
Для токенизированного инструмента, который не выплачивает дивиденды и не даёт держателям права на какие-либо денежные потоки, это означает, что рост capex не увеличивает его знаменатель, а лишь повышает ставку дисконтирования. TSLAB покупают не ради текущей прибыли, а ради многократного увеличения стоимости опционов на будущие AI/robotaxi-проекты. Поэтому важно понять не то, что «рост capex означает усиление роста», а то, на что именно пойдут эти 20 млрд.
Направление инвестиций определяет результат, причём возможны два совершенно противоположных сценария. Если основная часть средств пойдёт на вычислительные кластеры для ИИ и производственные линии robotaxi, это поддержит будущие мультипликаторы: рынок готов платить премию за долгосрочную историю роста, и TSLAB от этого выиграет. Если же деньги в основном направят на поддержание существующих мощностей по выпуску автомобилей, сохранение доли рынка и ценовые войны, это будут лишь поддерживающие капитальные расходы, которые продолжат истощать FCF и приведут к сжатию мультипликатора. Одна и та же сумма, два разных направления расходования — и для TSLAB это зеркально противоположные варианты оценки. Есть и деталь, которую легко упустить: фактические капитальные расходы в Q3 оказались ниже ожиданий. Повышение прогноза при недовыполнении плана в текущем периоде означает, что «20 млрд» пока остаются историей о будущем, а не уже состоявшимся оттоком денежных средств. История формирует мультипликатор, реализация расходует деньги — между моментами, когда рынок оценивает эти две вещи, может пройти один-два квартала.
Само время публикации — это проверка способности формировать цену. Прогноз вышел, когда американский рынок акций был закрыт, а TSLAB торгуется круглосуточно и без выходных. Поэтому в те несколько часов, когда нет цены закрытия в качестве ориентира, ончейн-стакану приходится первым оценивать этот отчёт. Это можно проверить: посмотрите, как меняется премия или дисконт TSLAB относительно цены закрытия TSLA до открытия американского рынка и после него. Сначала дисконт расширится, а после открытия сократится и исчезнет — или, напротив, продолжит расти и уже не вернётся к прежнему уровню? Первый сценарий означает, что ончейн-торги — лишь теневой рынок без самостоятельного ценообразования. Тогда утверждение, будто «отчёт сначала отыграли на блокчейне», неверно: реакция американского рынка просто проявилась там немного раньше. О самостоятельных предельных покупателях на ончейн-рынке можно говорить только во втором случае.
Структуру кредитного плеча тоже нужно рассматривать отдельно. Для таких событийных контрактов недостаточно следить только за ценой. Резкие скачки ставки финансирования в период выхода новости показывают, на чьей стороне сосредоточено плечо — у покупателей или продавцов. Изменение открытого интереса зачастую выявляет направление раньше цены: если цена стоит на месте, а открытый интерес растёт, значит, кто-то занимает позиции в ожидании движения, а не фиксирует прибыль. У меня нет данных по этим двум показателям в реальном времени, но вы можете проверить их сами — они убедительнее любых интерпретаций.
Изменилось и положение хвостового риска. Прибыль снижается два квартала подряд, а FCF лишь едва остаётся положительным — это нельзя списать на «временное давление». Если в следующем квартале FCF станет отрицательным, а обратный выкуп акций одновременно приостановят, у этого инструмента не останется ни дивидендов, ни поддержки со стороны байбэка, и цену будет удерживать только настроение рынка. В таком случае стоит изучить условия выпуска и погашения токенов: предусмотрены ли ограничения, насколько подробно раскрыта информация о резервах и можно ли на практике воспользоваться механизмом погашения. Токенизированная акция без работающего механизма погашения по сути представляет собой закрытый фонд, паи которого торгуются с премией, которую готов платить рынок. Премию создаёт настроение, а когда оно меняется, заранее об этом никто не предупреждает.⚠️
Не трактуйте повышение capex как прямое усиление роста. Сначала спросите, кто предоставит эти деньги, кому они достанутся и смогут ли держатели TSLAB получить свою долю. Если расширение не приносит вам выплат, для вас оно означает лишь рост ставки дисконтирования. Премия или дисконт в несколько часов до открытия рынка и после него — первый честный ответ на вопрос, стала ли эта отчётность хорошей или плохой новостью для TSLAB.
#TSLAB #Tesla #Crypto
76
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BinancePick
Просмотров: 2.5M
138,625 обсуждают
2
#EarningsSeason
Просмотров: 4.9M
23,984 обсуждают
3
#ElectrumWalletBugLetRogueServersStealFunds
Просмотров: 3,254
163 обсуждают
4
#ArgentineCourtDismissesLIBRACaseAgainstMilei
Просмотров: 11,073
236 обсуждают
5
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
Просмотров: 2,345
38 обсуждают
6
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
Просмотров: 1,365
29 обсуждают
7
#USQ3GDPAndSeptemberPCEDueNextWeek
Просмотров: 84,599
1,046 обсуждают
8
#SouthKoreaDelaysCryptoIncomeTax
Просмотров: 155,644
1,092 обсуждают
9
#ElectrumFixesHighRiskExploitInVersionsBefore4.8.3
Просмотров: 68,012
783 обсуждают
10
#SouthKoreaPlansToRegulateStablecoinsUnderFXLaw
Просмотров: 66,263
699 обсуждают