Grace蓝姐

Square Verified
Writer, KOL. 灯塔DAO成员,中英双语主持人,项目大使,BP-4B5415613F56
Открытая сделка
Владелец BTC
Владелец BTC
Трейдер с регулярными сделками
3.6 г
9.7K+ подписок(и/а)
32.8K+ подписчиков(а)
13.7K+ понравилось
Посты
Портфель
PINNED
·
--
PINNED
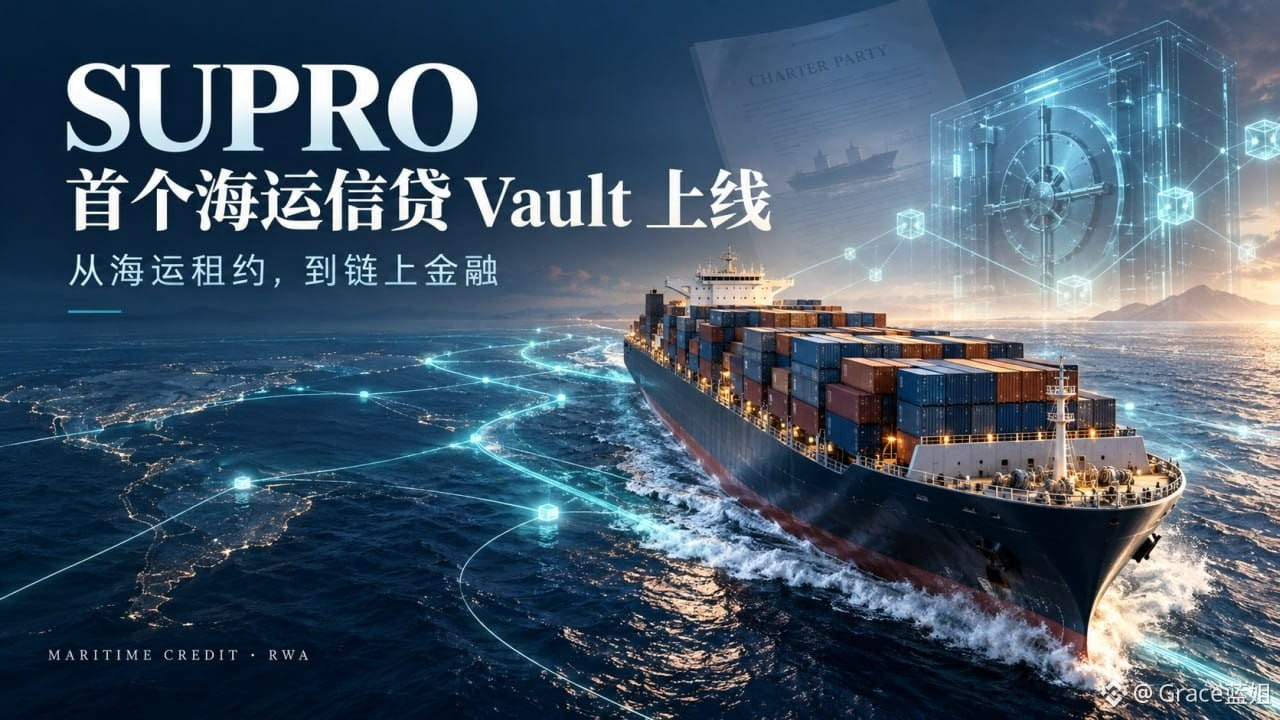
SUPRO 首个海运信贷 Vault 上线 从海运租约,到链上金融  看 RWA 项目时,我会先问:资金最终投向什么业务?收益从哪里来?这次通过深潮的报道,我了解到 @SuproFinance。10 月 10 日,SUPRO 正式上线,首个 USDT 海运信贷 Vault 也在 BNB Smart Chain 开放。 SUPRO 选择海运信贷,是因为租船业务有租约、租金应收款和付款记录可供核查。航运企业会因租金收取和营运支出的时间差产生融资需求,SUPRO 则围绕租约、交易对手和合资格现金流评估融资,并跟进后续回款。对我来说,这类有合同和现金流线索的资产,比只看到一个收益数字更容易理解;当然,能核查不等于没有风险,最终仍要看借款人的还款和资产表现。 项目资料显示,放款前会进行企业身份、实益拥有人和制裁筛查,并评估租约、历史付款记录及相关融资安排。融资额度会参考扣除必要支出后的合资格净租金现金流,而不是直接按租约总金额计算。SUPRO 也表示致力于维持 150% 的超额抵押率,并计划定期发布月度资产报告。 用户通过官方 App 存入 USDT 后,可获得 supUSDT 金库份额。金库采用 Lagoon 框架;赎回流程分为申请、结算和领取,参与前最好先了解清楚。 收益方面,基础目标年化约 8%,主要来自借款人支付的贷款利息。早期用户激励叠加后,符合活动条件的用户在激励期内综合目标年化可达 15%。参与还可以累积生态积分,邀请朋友也有机会提升年化,具体资格和计算方式以官方规则为准。目标收益不代表保证回报。 海运信贷能否长期跑通,关键还是资产质量、借款人还款和持续的回款管理。感兴趣的朋友可以先看看金库规则、资产信息和赎回流程,DYOR 之后,觉得适合再参与。
SUPRO 首个海运信贷 Vault 上线 从海运租约,到链上金融

看 RWA 项目时,我会先问:资金最终投向什么业务?收益从哪里来?这次通过深潮的报道,我了解到 @SuproFinance。10 月 10 日,SUPRO 正式上线,首个 USDT 海运信贷 Vault 也在 BNB Smart Chain 开放。

SUPRO 选择海运信贷,是因为租船业务有租约、租金应收款和付款记录可供核查。航运企业会因租金收取和营运支出的时间差产生融资需求,SUPRO 则围绕租约、交易对手和合资格现金流评估融资,并跟进后续回款。对我来说,这类有合同和现金流线索的资产,比只看到一个收益数字更容易理解;当然,能核查不等于没有风险,最终仍要看借款人的还款和资产表现。

项目资料显示,放款前会进行企业身份、实益拥有人和制裁筛查,并评估租约、历史付款记录及相关融资安排。融资额度会参考扣除必要支出后的合资格净租金现金流,而不是直接按租约总金额计算。SUPRO 也表示致力于维持 150% 的超额抵押率,并计划定期发布月度资产报告。

用户通过官方 App 存入 USDT 后,可获得 supUSDT 金库份额。金库采用 Lagoon 框架;赎回流程分为申请、结算和领取,参与前最好先了解清楚。

收益方面,基础目标年化约 8%,主要来自借款人支付的贷款利息。早期用户激励叠加后,符合活动条件的用户在激励期内综合目标年化可达 15%。参与还可以累积生态积分,邀请朋友也有机会提升年化,具体资格和计算方式以官方规则为准。目标收益不代表保证回报。

海运信贷能否长期跑通,关键还是资产质量、借款人还款和持续的回款管理。感兴趣的朋友可以先看看金库规则、资产信息和赎回流程,DYOR 之后,觉得适合再参与。
🏆 百大宣言|做一个有温度、有思考的创作者 很荣幸有幸被提名为新生代创作者!💛 今年,我的视频获得了币安9周年创作大赛第二名,也尝试为币安创作原创歌曲。每一次尝试,都是一次学习和成长。 对我来说,创作不仅是分享,更是热爱与坚持。我希望做一个有温度、有独立思考的创作者,用真诚传递价值,用创意表达观点。 百大是鼓励,更是前进的动力。未来继续保持初心,勇敢尝试,让每一份热爱都能闪闪发光!✨ #百大宣言 #新生代创作者 #Web3
🏆 百大宣言|做一个有温度、有思考的创作者

很荣幸有幸被提名为新生代创作者!💛
今年,我的视频获得了币安9周年创作大赛第二名,也尝试为币安创作原创歌曲。每一次尝试,都是一次学习和成长。

对我来说,创作不仅是分享,更是热爱与坚持。我希望做一个有温度、有独立思考的创作者,用真诚传递价值,用创意表达观点。
百大是鼓励,更是前进的动力。未来继续保持初心,勇敢尝试,让每一份热爱都能闪闪发光!✨

#百大宣言 #新生代创作者 #Web3
新手学堂天使自治社区
·
--
🏆百大宣言|你想成为怎样的创作者?

最近广场好热闹,大家都在为心中的百大创作者加油!学堂也来凑个热闹,希望借这个机会,让更多优秀创作者被看见!💛

📢 欢迎各位创作者来接招!

1️⃣ 关注 @新手学堂天使自治社区
2️⃣ 引用本帖,分享你的创作初心与未来期待!@ 下一位创作者接力!
3️⃣也欢迎大家在评论区 @ 你期待看到回答的创作者!

🎁 学堂福利加码

🏆 创作者福利:抽取 10 位参与分享的创作者,各送币安周边!

💰 互动福利:评论区随机抽取 20 位幸运用户,每人送出 10 USDT!

百大不止于排名,更是热爱与坚持。

👇 这道题,谁先来接招?💪
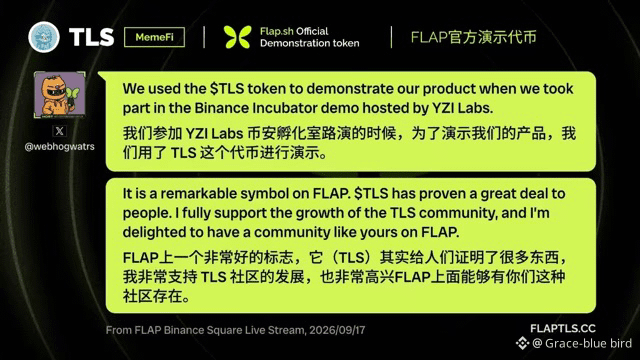
没有浮躁炒作,没有短期博弈,只有日复一日的踏实建设。 四个月时光淬炼,$TLS从饱受质疑到官方认证,正式确立FLAP官方测试代币定位。 我们始终深耕 #MemeFi 赛道,专注生态赋能与市场教育,用纯粹的社区建设打破行业偏见。 纵观BNBChain生态,官方测试代币赛道从不缺奇迹。TST、TUT的市值高度已经验证了赛道逻辑,而背靠顶流Meme平台FLAP的$TLS,起点更高、势能更强。 我们坚持为确定性价值付出时间,不赌热度、不追风口,未来必将用实力印证,长期建设终会收获超额回报。
没有浮躁炒作,没有短期博弈,只有日复一日的踏实建设。

四个月时光淬炼,$TLS从饱受质疑到官方认证,正式确立FLAP官方测试代币定位。

我们始终深耕 #MemeFi 赛道,专注生态赋能与市场教育,用纯粹的社区建设打破行业偏见。

纵观BNBChain生态,官方测试代币赛道从不缺奇迹。TST、TUT的市值高度已经验证了赛道逻辑,而背靠顶流Meme平台FLAP的$TLS,起点更高、势能更强。

我们坚持为确定性价值付出时间,不赌热度、不追风口,未来必将用实力印证,长期建设终会收获超额回报。
红包
红包
Цитируемый контент удален
祝贺
祝贺
Цитируемый контент удален
good
good
Crypto豪哥
·
--
建了一个OmenX杠杆预测交流群,欢迎加入。

先给兄弟们每人免费送10u仓位,后续会有更多活动福利。

这个帖子底部也有入口,可以直接点击,立即加入。
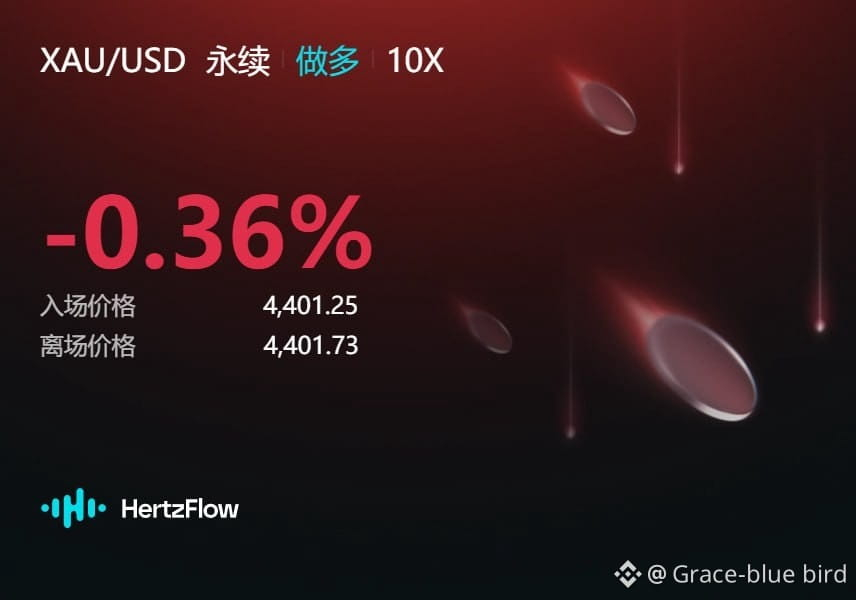
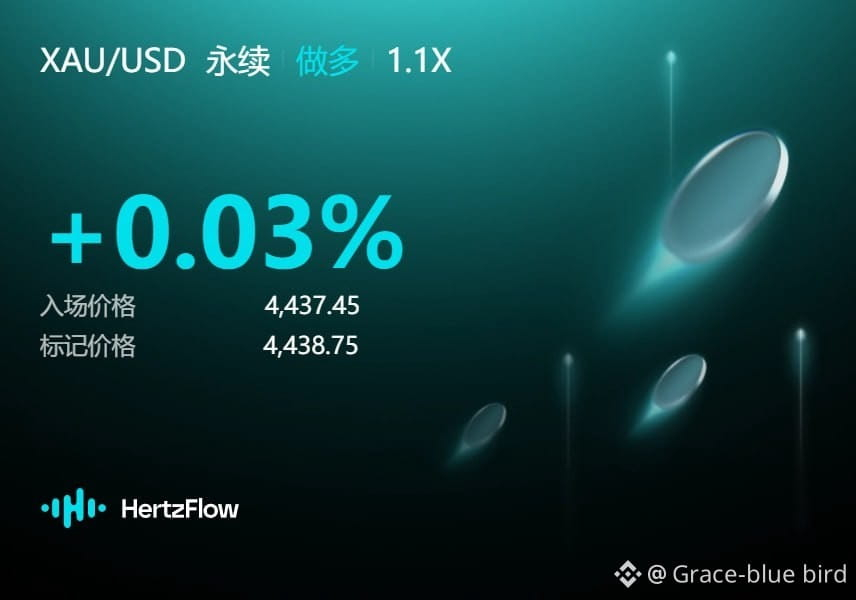
HertzFlow 挑战赛第五天 黄金先被加息预期按下去,我先看着多。@HertzFlow 这个大赛很有创意,继续努力 $XAU #HertzflowPNL @HertzFlow_xyz
HertzFlow 挑战赛第五天

黄金先被加息预期按下去,我先看着多。@HertzFlow
这个大赛很有创意,继续努力
$XAU
#HertzflowPNL @HertzFlow
《固定利率只对借款人有用吗?我觉得出借人可能更需要它》 大家说固定利率,通常第一反应都是借款人。 这个很好理解。 原本按 5% 的利率借钱,结果市场一热t,资金需求上来,利率涨到 10%、15%,原来算好的策略可能一下就不成立了。 所以对借款人来说,固定利率最直接的好处就是: 成本能提前算清楚。 但如果换到出借人这边,其实也一样。 比如现在浮动收益还有 6%,你判断接下来市场会慢慢冷下来,资金需求下降,收益可能掉到 3%。 那这个时候,如果能提前把未来 90 天的收益锁在一个自己能接受的位置,其实也挺有吸引力。 所以固定利率解决的,不只是: “我借钱以后,会不会越来越贵?” 它也在解决另一个问题: “我现在看到的收益,过一阵子还剩多少?” 这个角度,是我最近看 @termmax 时才慢慢意识到的。 牛市里大家都在追更高 APY,固定利率可能没那么抢眼。 但市场一旦开始降温,大家反而会更在意确定性。 借款人想锁成本。 出借人想锁收益。 这么一看,固定利率其实有一点“行情越不确定,价值越明显”的味道。 当然,这件事最后能不能真正跑起来,还是得看现实。 30 天、90 天、180 天这些不同期限,有没有人借? 有没有人愿意出? 市场有没有足够流动性? 这些比故事本身更重要。 所以我现在看 TermMax,不太想只盯着某个 APY。 我更想看的是: 它能不能真的把不同期限、不同需求的资金慢慢聚起来。 如果能,那固定利率可能就不只是一个借贷功能。 它会变成用户管理未来资金成本和收益的一种工具。 @termmax #TermMax #TMX #DeFi 投票: 你觉得固定利率在 DeFi 里,哪一边更需要? ① 借款人:提前锁定成本 ② 出借人:提前锁定收益 ③ 两边都需要 ④ 现在还太早,先看流动性
《固定利率只对借款人有用吗?我觉得出借人可能更需要它》

大家说固定利率,通常第一反应都是借款人。
这个很好理解。
原本按 5% 的利率借钱,结果市场一热t,资金需求上来,利率涨到 10%、15%,原来算好的策略可能一下就不成立了。

所以对借款人来说,固定利率最直接的好处就是:
成本能提前算清楚。
但如果换到出借人这边,其实也一样。
比如现在浮动收益还有 6%,你判断接下来市场会慢慢冷下来,资金需求下降,收益可能掉到 3%。
那这个时候,如果能提前把未来 90 天的收益锁在一个自己能接受的位置,其实也挺有吸引力。

所以固定利率解决的,不只是:
“我借钱以后,会不会越来越贵?”
它也在解决另一个问题:
“我现在看到的收益,过一阵子还剩多少?”
这个角度,是我最近看 @TermMax 时才慢慢意识到的。
牛市里大家都在追更高 APY,固定利率可能没那么抢眼。
但市场一旦开始降温,大家反而会更在意确定性。
借款人想锁成本。
出借人想锁收益。

这么一看,固定利率其实有一点“行情越不确定,价值越明显”的味道。
当然,这件事最后能不能真正跑起来,还是得看现实。
30 天、90 天、180 天这些不同期限,有没有人借?
有没有人愿意出?
市场有没有足够流动性?
这些比故事本身更重要。
所以我现在看 TermMax,不太想只盯着某个 APY。
我更想看的是:
它能不能真的把不同期限、不同需求的资金慢慢聚起来。
如果能,那固定利率可能就不只是一个借贷功能。
它会变成用户管理未来资金成本和收益的一种工具。
@TermMax
#TermMax #TMX #DeFi
投票:
你觉得固定利率在 DeFi 里,哪一边更需要?
① 借款人:提前锁定成本
② 出借人:提前锁定收益
③ 两边都需要
④ 现在还太早,先看流动性
① 借款人:提前锁定成本
33%
② 出借人:提前锁定收益
0%
③ 两边都需要
67%
④ 现在还太早,先看流动性
0%
3 проголосовали • Голосование закрыто
《TermMax 在填一张 DeFi 一直缺着的表:时间的价格》 以前觉得,@termmax 它就是做固定利率借贷的。但这次再看,我突然觉得,“固定利率”可能只是表面。 TermMax 真正在碰的,也许是一个更基础的问题: 钱借一个月、三个月、半年,价格本来就不应该一样。 我一个朋友去年做策略,10 万 U,进场时借款利率大概 5%,账算得很漂亮。结果两周后市场一热,利率直接冲到 15%。 后来他说了一句话,我一直记得: “方向没看错,最后是被资金成本搞死的。” 这就是浮动利率最麻烦的地方, 不一定贵,但你不知道明天会变成多少。 短线可能无所谓,但如果一笔策略要跑几个月,资金成本能不能提前确定,就很重要。 所以我现在看 TermMax,不只是“把利率固定住”。 30 天的钱有一个价格,90 天的钱有一个价格,180 天又是另一个价格。 不同期限如果慢慢都能形成自己的利率,我们看到的就不再只是一个 APY,而更像是一张链上的“时间价格表”。 传统金融早就在做这件事。 为什么大家会看 2 年期、10 年期国债收益率?因为不同期限的钱,本来就有不同价格。 但 DeFi 现在更多看的还是 AAVE 当前多少利率、某个池子今天多少 APY——基本都在看“现在”。 至于三个月后、半年后的资金应该值多少钱,链上还远没有形成成熟的定价体系。 这也是我觉得 TermMax 有意思的地方。 它也许不只是想做一个更稳定的借贷协议,而是在试着把“期限”真正带进 DeFi。 当然,这事没那么容易。不同期限要有人借,也要有人出,流动性和真实需求都得跟上。 所以我不会急着说 TermMax 一定能走到哪一步。 但这个方向,我会继续看。 #TermMax #TMX #DeFi
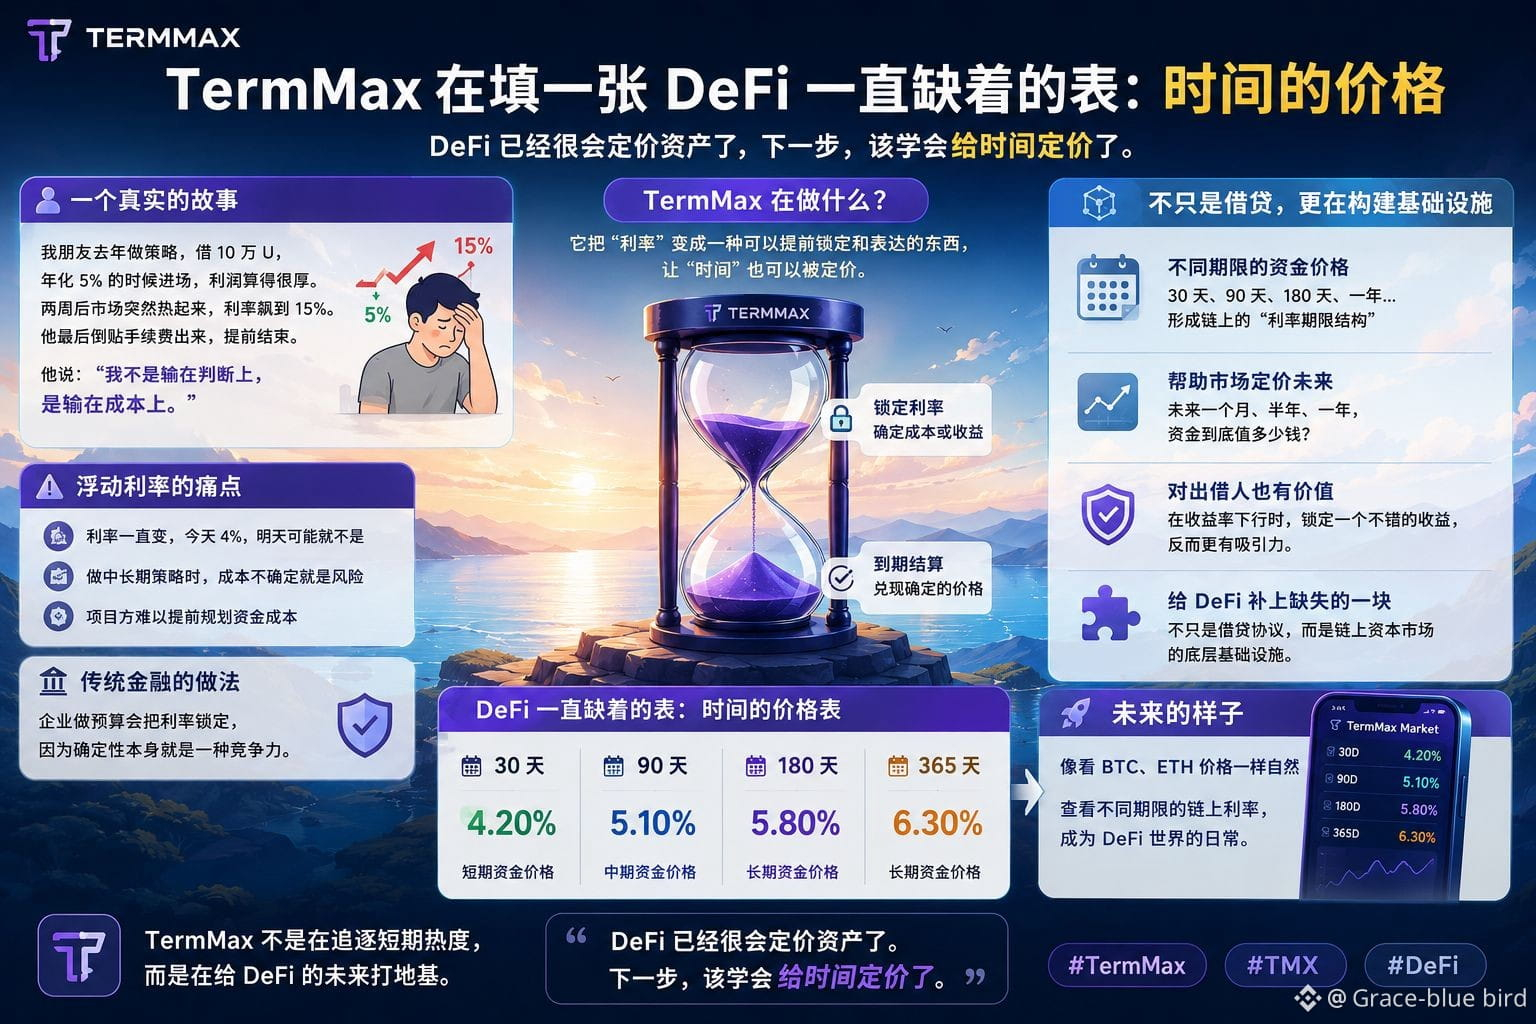
《TermMax 在填一张 DeFi 一直缺着的表:时间的价格》

以前觉得,@TermMax 它就是做固定利率借贷的。但这次再看,我突然觉得,“固定利率”可能只是表面。
TermMax 真正在碰的,也许是一个更基础的问题:
钱借一个月、三个月、半年,价格本来就不应该一样。

我一个朋友去年做策略,10 万 U,进场时借款利率大概 5%,账算得很漂亮。结果两周后市场一热,利率直接冲到 15%。
后来他说了一句话,我一直记得:
“方向没看错,最后是被资金成本搞死的。”
这就是浮动利率最麻烦的地方, 不一定贵,但你不知道明天会变成多少。

短线可能无所谓,但如果一笔策略要跑几个月,资金成本能不能提前确定,就很重要。
所以我现在看 TermMax,不只是“把利率固定住”。
30 天的钱有一个价格,90 天的钱有一个价格,180 天又是另一个价格。
不同期限如果慢慢都能形成自己的利率,我们看到的就不再只是一个 APY,而更像是一张链上的“时间价格表”。
传统金融早就在做这件事。
为什么大家会看 2 年期、10 年期国债收益率?因为不同期限的钱,本来就有不同价格。

但 DeFi 现在更多看的还是 AAVE 当前多少利率、某个池子今天多少 APY——基本都在看“现在”。
至于三个月后、半年后的资金应该值多少钱,链上还远没有形成成熟的定价体系。
这也是我觉得 TermMax 有意思的地方。
它也许不只是想做一个更稳定的借贷协议,而是在试着把“期限”真正带进 DeFi。
当然,这事没那么容易。不同期限要有人借,也要有人出,流动性和真实需求都得跟上。

所以我不会急着说 TermMax 一定能走到哪一步。
但这个方向,我会继续看。

#TermMax
#TMX #DeFi
GOOD
GOOD
Grace蓝姐
·
--
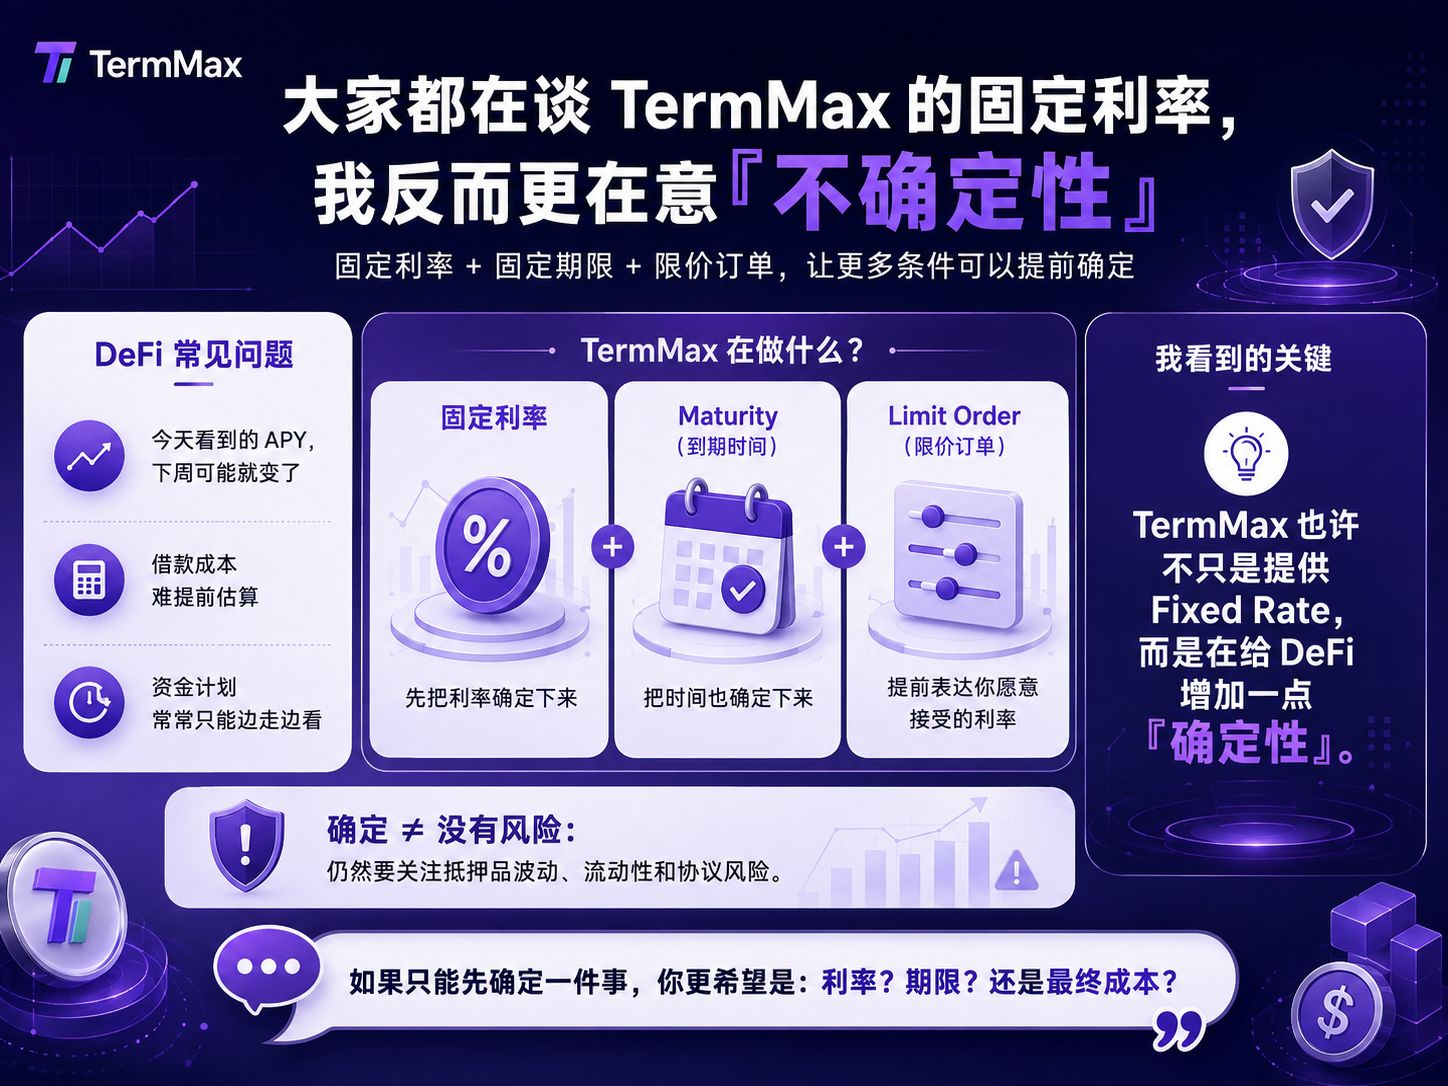
《大家都在谈 TermMax 的固定利率,我反而更在意“不确定性”》

最近继续看 @TermMax 有个感觉越来越强。
很多人讲 TermMax,首先都会说固定利率。
这个当然没错。
但如果 TermMax 只是把浮动利率变成固定利率,我觉得这个故事其实还没讲完。

DeFi 有时候最麻烦的,并不是收益不够高,而是变量太多。
今天看到的 APY,下周可能已经不是这个数。
借一笔钱,到底付多少成本?
资金放多久?
什么利率我才愿意成交?
很多事情只能边走边看。

把 TermMax 现在的一些设计放到一起,我反而看到了一条挺有意思的线:
固定利率——先把利率确定下来。
Maturity——把时间也确定下来。
Limit Order——连“什么利率我愿意接受”,也可以提前表达出来。
这样看,TermMax 做的可能不只是 Fixed Rate。
它更像是在尝试把 DeFi 里一部分原本需要“猜”的东西,变成可以提前选择、提前计算的条件。

我觉得这里有个区别很重要:
确定,不等于没有风险。
抵押品会波动,市场有流动性风险,协议本身也有风险。
但对于真正需要管理资金的人来说,能够提前知道自己的利率、期限和成本,本身就是一种价值。

所以现在再看 TermMax,我关注的已经不只是:
“APY 有多高?”
我反而会多问一句:
它能不能让资金变得更容易计划?
如果答案是可以,那固定利率可能只是表面。
真正有意思的,或许是它在尝试给 DeFi 增加一点过去很缺的东西:
确定性。
你在 DeFi 里最希望先确定哪一件事?
利率、期限,还是最终成本?

#TermMax
#DeFi $TMX
《大家都在谈 TermMax 的固定利率,我反而更在意“不确定性”》 最近继续看 @termmax 有个感觉越来越强。 很多人讲 TermMax,首先都会说固定利率。 这个当然没错。 但如果 TermMax 只是把浮动利率变成固定利率,我觉得这个故事其实还没讲完。 DeFi 有时候最麻烦的,并不是收益不够高,而是变量太多。 今天看到的 APY,下周可能已经不是这个数。 借一笔钱,到底付多少成本? 资金放多久? 什么利率我才愿意成交? 很多事情只能边走边看。 把 TermMax 现在的一些设计放到一起,我反而看到了一条挺有意思的线: 固定利率——先把利率确定下来。 Maturity——把时间也确定下来。 Limit Order——连“什么利率我愿意接受”,也可以提前表达出来。 这样看,TermMax 做的可能不只是 Fixed Rate。 它更像是在尝试把 DeFi 里一部分原本需要“猜”的东西,变成可以提前选择、提前计算的条件。 我觉得这里有个区别很重要: 确定,不等于没有风险。 抵押品会波动,市场有流动性风险,协议本身也有风险。 但对于真正需要管理资金的人来说,能够提前知道自己的利率、期限和成本,本身就是一种价值。 所以现在再看 TermMax,我关注的已经不只是: “APY 有多高?” 我反而会多问一句: 它能不能让资金变得更容易计划? 如果答案是可以,那固定利率可能只是表面。 真正有意思的,或许是它在尝试给 DeFi 增加一点过去很缺的东西: 确定性。 你在 DeFi 里最希望先确定哪一件事? 利率、期限,还是最终成本? #TermMax #DeFi $TMX
《大家都在谈 TermMax 的固定利率,我反而更在意“不确定性”》

最近继续看 @TermMax 有个感觉越来越强。
很多人讲 TermMax,首先都会说固定利率。
这个当然没错。
但如果 TermMax 只是把浮动利率变成固定利率,我觉得这个故事其实还没讲完。

DeFi 有时候最麻烦的,并不是收益不够高,而是变量太多。
今天看到的 APY,下周可能已经不是这个数。
借一笔钱,到底付多少成本?
资金放多久?
什么利率我才愿意成交?
很多事情只能边走边看。

把 TermMax 现在的一些设计放到一起,我反而看到了一条挺有意思的线:
固定利率——先把利率确定下来。
Maturity——把时间也确定下来。
Limit Order——连“什么利率我愿意接受”,也可以提前表达出来。
这样看,TermMax 做的可能不只是 Fixed Rate。
它更像是在尝试把 DeFi 里一部分原本需要“猜”的东西,变成可以提前选择、提前计算的条件。

我觉得这里有个区别很重要:
确定,不等于没有风险。
抵押品会波动,市场有流动性风险,协议本身也有风险。
但对于真正需要管理资金的人来说,能够提前知道自己的利率、期限和成本,本身就是一种价值。

所以现在再看 TermMax,我关注的已经不只是:
“APY 有多高?”
我反而会多问一句:
它能不能让资金变得更容易计划?
如果答案是可以,那固定利率可能只是表面。
真正有意思的,或许是它在尝试给 DeFi 增加一点过去很缺的东西:
确定性。
你在 DeFi 里最希望先确定哪一件事?
利率、期限,还是最终成本?

#TermMax
#DeFi $TMX
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
Структура веб-страницы
Настройки cookie
Правила и условия платформы