
CoinFoundCN
124 Публикации

CoinFoundCN
Отправить жалобу
Заблокировать пользователя
0 подписок(и/а)
865 подписчиков(а)
707 понравилось
Посты
PINNED
·
--
Статья
RWA 市场资金流动洞察——逆熊市增长、结构分化、与市场赢家Takeaway
1. 当前,加密货币市场处于低迷之中,市值跌回2.4 万亿水平。而这种熊市和恐慌情绪中可以被追溯到2025年10 月11 日的“1011 事件”:在“1011”之后,加密市场迅速恶化:当月,DAT 月度净流入跌幅超75%,降为30 亿美金以下水平;次月,加密货币ETF 从持续半年的月度净流入逆转为近50 亿美金的月度净流出。之后,加密货币市值在宏观不确定下,一路下跌。
2. 然而,我们正处在“1011”事件后的试探性恢复期中。月度数据来看,DAT 在恢复购买,ETF 净流出在减少,数据正在缓慢的“恢复”。同时,稳定币市值维持在3000 亿美金水平,这部分资金尚未离场,伺机观望。
3. 未来,宏观压力和高利率持续。一方面,零息稳定币承受着相较于链下4+% 无风险利率(如美债/MMF)的巨额机会成本;另一方面,1011 之后,市场害怕着DeFi 收益率背后的风险。因此,链上资金需要“真正安全的收益率”。国债和货币基金类RWA 成为一种解决方案。
4. 不同于快速缩水的加密货币市值,RWA 逆势上涨,市值(不包含稳定币)从2025 年10 月的近190 亿美金规模,上涨至今天超240 亿规模。同时,不同类别RWA 出现走势分化:黄金类RWA、股票类RWA 市值高速增长;国债类RWA 市值持续攀升;机构基金类和私募RWA 市值下降
5. 国债RWA 市值持续增长,正在成为“稳定币”的蓄水池与安全生息方案。资金因寻求安全的收益率而逆势流入国债RWA 板块。此外,国债RWA 市场份额正经历结构性转移:市值正在从贝莱德BUIDL 这种流动性僵化的“传统基金模式”,转向Ondo USDY 、Circle USYC 等具备T+0 流动性且能作为DeFi 抵押品的“生息货币模式”。
6. 黄金RWA 以半年市值翻倍的速度暴涨,同时迎来2026 年初的大规模“铸造潮”。一方面,因避险需要,链上资金对黄金RWA 的需求强劲。另一方面,Tether 等黄金RWA 供给方正在加强推广。
7. 至2026 年开年以来,机构基金类RWA 市值在经历下降,从年初的28 万美金降至今日的23 亿美金,规模缩水17% 左右。数据背后的原因在于:宏观不确定下,这类底层资产风险正在酝酿,难以吸引强调安全和高流动性的熊市资金。同样的情况和逻辑也出现私募信贷/私募股票类RWA 市场上。
8. 股票RWA 市值逆势翻倍,BNB Chain 和Ondo 平台增长亮眼。股票RWA 增长背后的核心驱动力在于“资产货币化”——让股票不仅是投资品,更是可抵押借贷的“功能性资产”。当前赢家属于那些能将华尔街资产与DeFi 乐高完美融合的协议(Ondo/Xstock),以及能提供高额补贴与高效交易体验的公链生态(BNB Chain/Solana)。
9. 总结RWA 赛道:无论整体上涨,还是各种类走势分化,底层逻辑是共同的,RWA 资产是否能满足市场的当下需求,具体而言:(1)市场需求从“零息”及“DeFi 高风险APY”转向“安全利息”(2)市场从“代码信仰”转向更严肃的风险评估和避险需求(3)市场需求从“静态资产”转向“功能性货币”和资金效率。
10. 在宏观不确定性消除前,资金需求回归“生存”与“效率”。接下来的赢家需要提供(1)安全收益(2)高流动与可组合(3)避险与宏观对冲。例如:黄金RWA、短期国债与货币市场基金RWA、高流动性蓝筹美股RWA 等。
1 宏观视角:1011、流动性撤离、试探性恢复、与伺机观望
1.1 TradFi x Crypto 资金流入流出概况:ETF、加密货币财库、稳定币
截至2026 年2 月14 日,加密市场仍处于熊市和恐慌情绪中;类似的,从TradFi 世界流向Crypto 世界的资金也处于一个相对低的水平。特别的,如果我们把当前的数据和2025 年9 月底的数据做对比,我们将看到可怕的跌幅。
• BTC 跌幅超过40%
• ETH 跌幅超过50%
• 加密货币市值跌幅超过40%
截至2026 年2 月14 日,加密货币市值再次跌回2.4 T 美金水平,BTC 价格跌回6.8 万美金左右水平,ETH 价格则跌回接近2000 美金水平。作为参考,加密货币市值上次触达2.4 T 是在2024 年9 月,当时市场正处在上升趋势中。简而言之,经历上涨又下落,市场仿佛退回了原点(2024 年9 月水平)。不过,对比2024 年9 月,现在的情况可能更糟,当前,加密货币ETF 处于净流出水平,DAT 净流入水平也大幅度下跌。唯一值得关注的是,对比一年多前,稳定币市值有70% 左右涨幅,当前稳定币市值处在3 千亿美金水平。(数据来源:CoinFound)
加密货币市场处于低迷之中。而这种熊市和恐慌情绪中可以被追溯到2025 年10 月11 日的“1011 事件”:
从下图中我们看到,“1011”是一个重要的节点,在“1011”之后,数据以受冲击的方式迅速恶化。以DAT 举例:2025 年10 月当月净流入从2025 年9 月的130 亿美金水平瞬间降为30 亿美金以下水平;类似的,加密货币ETF 净流入在2025 年11 月发生了近50 亿美金的净流出,终结了过去半年的持续净流入情况。
事实上,我们可以说,我们正处在“1011”事件的恢复期中。月度数据来看,DAT 在恢复购买,ETF 净流出在减少,数据正在缓慢的“恢复”。
然而,尽管加密货币市值经历了巨大的下跌,当稳定币总市值仍维持在3000 亿美元水平,显示出部分资金并未离场,而是转为观望的“干火药”,在等待着机会。
2023 年至今(2026 年2 月14 日),加密货币ETF 资金净流入、DAT 净流入、稳定币市值、和BTC、ETF、加密货币市值数据对比。值得注意的是,在2025 年10 月11 日事件后,各项资金净流入均急剧恶化:加密货币ETF 资金开始大量净流出;DAT 净流入量腰斩;稳定币市值增长停滞、转为在3 千亿美金左右波动。对应的,在价格侧,BTC、ETH 价格一路下跌回落至接近2025 年之前水平,加密货币市值同幅度下跌。(数据来源: CoinFound)
1.2 回顾:1011 阴影
“1011 事件”是指发生于2025 年10 月11 日(周五)的一场系统性流动性危机。这一天,宏观经济的突发利空与加密市场内部的高杠杆结构发生“共振”,导致了自2022 年FTX 崩盘以来最严重的单日资产抛售潮。它被称为加密市场的“黑色星期五”。事件回顾如下:
1. 宏观导火索:2025 年10 月11 日上午,美国发布当月CPI 数据,严重超出市场预期,显示通胀反弹失控。美联储(Fed)随即释放极其鹰派的信号,彻底粉碎了市场对于“年底降息”的幻想,甚至暗示可能重新加息。后果:纳斯达克指数闪崩,导致跨市场对冲基金(Cross-market Hedge Funds)必须抛售流动性最好的资产来补充保证金——加密货币成为了首选提款机。
2. 由于宏观预期逆转,数家持有巨额加密资产敞口的传统机构触发了风控红线(Risk Limits)。机构被迫在流动性原本就不足的周末前夕进行不计成本的抛售(Fire Sale)。这一天,ETF 创下了历史上最大的单日净流出记录。导致BTC 等价格下跌。
3. 随着BTC 价格击穿关键支撑位(如80,000 美元关口),链上借贷协议(Aave, Compound 等)触发了自动清算程序。后果:数十亿美元的抵押品(WBTC, stETH)在链上被强制拍卖。由于CEX 深度不足,链上清算进一步砸穿了地板价,引发了“价格下跌->抵押率不足->再次清算”的死亡螺旋。
4. 额外的,另一条路径上:在宏观数据公布后的几分钟内,币安发生了臭名昭著的"USDT 交易对闪崩":恐慌性抛售击穿了做市商(Market Makers)的自动防守算法。币安上的BTC/USDT 交易对在短短30 秒内插针至48,000 美元,这种价格脱锚(Dislocation)导致了全网预言机(Oracles)报价混乱、间接触发链上DeFi 协议的误判清算、导致提币挤兑与恐慌情绪蔓延。后果:市场流动性提供者(LPs)瞬间撤单,买盘深度(Market Depth)归零。在没有买盘的情况下,恐慌性抛售直接导致价格出现真空式下跌。
10 月11 日无疑是凛冬降临的“极寒时刻”。站在2026 年2 月的当下回望,“1011 事件”不仅仅是一个时间戳,它构成了当前市场低迷的底层叙事,其投下的长长阴影至今仍笼罩在每一笔交易之上。
“1011”最恐怖的特征并非价格的单日跌幅,而是流动性的瞬间枯竭(Liquidity Evaporation)。在事件发生的48 小时内,我们见证了加密货币历史上最大规模的去杠杆化(De-leveraging)。在这之后,市场对加密货币的风险认识或多或少的在经历重构,信心将被重塑。这场危机还暴露了链上高杠杆机构的脆弱性、CEX 流动性的脆弱性、以及链上与链下风险传导的无阻滞性。同时,也让市场以一种可怕的方式经历了一次去杠杆。在这个过程后,资金开始重新选择方向。例如,正是这种极端的相关性崩溃(Correlation Breakdown),迫使剩余资金在灾后开始寻找真正与Crypto Beta 低相关的资产——比如说RWA,至少的,稳定币。稳定币市值维持在3000 亿美元水平,资金尚未离场,开始蹲守与稳定币之上,伺机观察。
1.3 展望:宏观压力持续、链上资金需要“安全收益率”
1011 事件宏观导火索是通胀预期的脱锚。尽管1011 已经过去。宏观变量并没有好转的迹象。
1 月底2 月初,宏观变量再次引发的跨多资产类别的大抛售,就在市场试图从10.11 的废墟中建立底部时,1 月28 日至31 日爆发的跨资产类别抛售(Multi-asset Sell-off)击碎了这一努力。
事件复盘:受美股科技七巨头(Magnificent 7)财报不及预期以及地缘政治摩擦升温影响,纳斯达克指数在一周内回调8%。这种恐慌迅速通过高频交易算法传导至加密市场。二次探底:BTC 在1 月底再次测试6.5 万美元支撑位,ETH 更是创下新低。这次下跌虽然幅度不及10.11,但心理打击却是毁灭性的——它证明了加密资产依然没有走出“高相关性”的泥潭,任何过早的“抄底(Buy the Dip)”行为都受到了市场的惩罚。
然而,正如前文数据所示,稳定币市值维持在3000 亿美金的历史高位。这说明资金没有撤回法币世界(那是彻底离场),而是选择了“链上驻留”。然而,在高通胀和高利率的宏观环境下,持有零收益的USDT/USDC 是极其昂贵的:
链下诱惑:传统货币市场基金(MMF)和短债提供5%+的年化无风险收益。对于无收益的稳定币而言,这意味着,每一天,这3000 亿资金都在承受着机会成本带来的隐性亏损(Negative Carry)。链上困境:由于市场恐慌,链上借贷需求萎缩,导致DeFi 原生协议(如Aave/Compound)的稳定币存款利率一度跌至2%-3%。此外,“1011”之后,DeFi 收益率背后的安全性也成为了资金考量的重要因素。
因此,链上资金需要安全的收益率。
2 RWA 赛道:整体逆势上涨、不同类别走势分化
2.1 各类RWA 资产市值变化概况
如图所示:RWA(除稳定币外)市值,保持着持续上涨的趋势,从2025 年10 月的近190 亿美金规模,上涨至今天超240 亿规模。似乎没有受到1011 的影响。值得注意的是:
国债类RWA 市值持续攀升黄金类RWA 市值高速增长机构基金类和私募RWA 市值下滑股票类RWA 市值明显增长。
2.2 国债RWA ——资金逆势流入,寻求安全的收益率及高资金效率
截至2026 年2 月14 日,国债RWA 板块展现出了良好的韧性。
如图所示,至2025 年以来,国债RWA 市值在持续增长。1011 事件并未最终阻止这种增长趋势。事实上,在2026 年1 月后,国债RWA 市值反而经历了加速增长,至今国债RWA 已经超过100 亿美元规模。国债RWA 市值在逆势增长,在市场缺乏信心期间,流动性在涌入这个领域。这与加密原生市场的萧条形成鲜明对比。我们认为,这种现象背后的原因在于“收益率剪刀差”。面对“10.11”与“1 月倒春寒”的双重打击,链上资金(特别是那3000 亿美金的稳定币存量)陷入了“资产荒”。此时,DeFi 原生协议(如Aave/Compound)提供的、相对低风险的稳定币存款利率因借贷需求萎缩而跌至2%-4% 区间,而链下短债收益率维持在5.25% 以上。国债RWA 成为了连接这两个世界的唯一桥梁。资金为了捕获这种收益率差,涌入国债RWA 领域。
2025 年以来,国债RWA 市值在持续增长。但国债RWA 的市场占有份额在发生着变化,例如,近期,Circle USYC,Ondo US Dollar Yield,Janus Henderson Anemoy Treasury Fund 产品市值在显著增加。(数据来源:CoinFound)
另一方面,我们可以看见,国债RWA 的市场占有份额在发生变化:
贝莱德的USD Institutional Digital Liquidity Fund(BUIDL) 在减少。一种猜测是,尽管BUIDL 拥有最强的传统金融信用背书,但其本质更像是一个传统的货币市场基金(MMF)。它有着严格的合格投资者准入(Whitelist)、T+1 的申赎周期,且难以直接作为底层资产集成到链上借贷协议中。相较于Ondo USDY 这种准入门槛更低、接入defi 协议、可以链上抵押借贷的设计。BUIDL 在“10.11”和“1 月倒春寒”这种极端流动性紧缩时刻,交易员需要的是毫秒级的流动性。BUIDL 这种“躺在冷钱包里吃利息”的资产,无法满足高频交易者迅速变现或追加保证金(Margin Call)的需求。
而Circle USYC,Ondo US Dollar Yield (USDY),Janus Henderson Anemoy Treasury Fund 产品在显著增加。其背后原因在于,Circle 在BNB 链条上增长强劲。而Ondo 则是在Ondo summit (2026 年2 月3 日)前后,进行了一系列动作,从登陆Sei 链到收获BlackRock(贝莱德)、Morgan Stanley 等传统金融巨头的站台,Ondo 密切的活动带来了强劲的增长。一个值得注意的产品来自ChinaAMC(招银国际),尽管在过去中国内地对RWA 采取严谨的监管态度,但招银国际的国债RWA 仍在市场上占据不小规模,伴随2026 年中国证监会对中国大陆“境内资产境外RWA”的指导文件推出,ChinaAMC 产品值得持续关注。
总之,根据数据:资金逆势流入RWA 市场,寻求安全的收益率、以及高流动性和资金效率。
2.3 黄金RWA ——市值与发行量快速增长,需求强劲,供给方强力推广
黄金类RWA 正在经历“快速扩张”:
一方面,近半年来,黄金RWA 保持高速增长势头,并且没有收到1011 等事件带来的影响。事实上,普遍观点认为,黄金RWA 作为“链上的避险港”,正在当前不确定性、高通胀的宏观环境中,越发的受到青睐另一方面,我们在2026 年1 月,看见了一次明显的黄金RWA“铸造潮”,例如:PAXG 和XAUT 分别在1 月铸造了超3 亿和超8 亿美金的代币。相应的,整个黄金RWA 的市值从接近35 亿美金增长到超45 亿美金。
近半年来,黄金RWA(以PAXG、XAUT、XAUM 为代表)保持高速增长,从2025 年8 月的10 亿美金市值,增长到至今(2 月14 日)超47 亿美金市值。值得注意的是,尽管1011 事件对大多数加密货币市场带来了负面影响,倒是似乎没有对黄金RWA 带来影响。从2025 年10 月底至今,黄金RWA 涨幅已接近翻倍。(数据来源:CoinFound)
考察铸造量,可见,黄金RWA 并非是单纯的黄金RWA 价格上涨所致,而是有切实的净铸造。资金在涌入这个黄金RWA 市场。特别的,2026 年1 月2 月,PXAG、XAUT、XAUm 都有迎来“铸币高峰”。(数据来源:CoinFound)
值得分析的是,“铸造潮”的出现有两方面:
避险资金涌入:结合到2026 年1 月多资产市场暴跌与美股科技七巨头(Magnificent 7)的下跌,BTC 等加密原生货币价格下跌,黄金RWA 正在成为一种避险选择。一个代表性的例子来自lookonchain:据Lookonchain监测,曾因ETH 亏损1880 万美元的巨鲸地址(0x037 开头)正在加倍押注黄金:自2024 年12 月13 日以来,该地址已花费3604 万美元以每枚4786 美元的均价购买了7536 枚XAUT。发行方大力推广:例如,作为XAUT 的发行方,Tether 在2026 年初加大了对XAUT 的推广力度。据PaoloArdoino (Tether CEO)称,该公司正以每周1 至2 吨的速度持续购买黄金,目标是在一个前瑞士核掩体中建立长期、稳定的实物黄金储备。他强调,此举类似于扮演「全球最大的黄金中央银行之一」。Tether 正在进行货币体系和黄金市场两手抓的战略规划。
可以预期,这种“扩张”仍将继续,毕竟,宏观不确定下,黄金RWA 的避险和便利属性(例如,因为7x24 的便利性,黄金RWA 成为了难得的可以在周末和节假日响应宏观风险的对冲工具)将被进一步放大和青睐。此外,相较于黄金市值,黄金RWA 质量太小,成长空间巨大。
截止2 月2 日,黄金RWA 和黄金市值的一些数据对比。如果能从黄金市场转化存量,那么黄金RWA成长空间将无比巨大。(数据来源:CoinFound)
2.4 机构基金类RWA 和私募RWA ——市值下滑,底层资产风险酝酿
至2026 年开年以来,机构基金类RWA 市值在经历下降,从年初的28 亿美金降至今日的23 亿美金,规模缩水17% 左右。
至2026 年开年以来,机构基金类RWA 市值经历明显下降。Janus Henderson Anemoy AAA CLO Fund和Superstate Crypto Carry Fund (USCC) 作为该赛道市值前二产品,带头出现市值下降。(数据来源:CoinFound)
其背后的原因在于:风险溢价的压缩与流动性偏好的极度收紧。具体而言,核心逻辑有三点:
国债RWA 的“挤出效应”(The Crowding Out Effect)逻辑:机构基金类RWA 通常提供7%-10% 的年化收益率,但在美联储维持高利率的背景下,无风险的国债RWA 收益率已高达5.25%。投资者心态:在宏观动荡期,投资者面临一个算术题:为了多赚2%-3% 的收益,是否值得承担数倍的违约风险?答案显然是否定的。于是,资金从风险较高的信贷基金撤出,回流至性价比更高的国债RWA。这被称为“无风险利率对风险资产的挤出”。T+N 的流动性惩罚(Liquidity Penalty)
赎回周期的痛点:与Ondo USDY 或Circle USYC 提供的T+0/T+1 流动性不同,机构基金类RWA 通常设有T+30 甚至更长的赎回周期(Lock-up Period)。危机中的反应:在2026 年1 月底的市场暴跌中,需要补充保证金(Margin Call)或紧急避险的资金发现,这类RWA “看得见拿不着”。这种痛苦的流动性错配体验,导致资金在解禁后选择永久性离场,转而配置高流动性资产。
3. 底层资产的策略失效与价值重估(Strategy Failure & NAV Markdown)
熊市带来Carry Trade 的逆风:以Superstate Crypto Carry Fund 为例,其核心策略是“加密货币期现套利”,这是一个“市场中性(Market Neutral)”的对冲基金策略,往往依赖于正向的资金费率(Funding Rate)。但在2025 年10 月至2026 年2 月的漫长熊市中,资金费率长期为负或接近于零,导致该策略的实际收益率大幅跑输国债,甚至出现回撤。宏观环境导致信用周期的下行:以Janus Henderson Anemoy AAA CLO Fund 为例,它提供高评级担保贷款债务(CLOs)的风险敞口,主要投资于AAA 级分期,这些分层由公司发行的多元化高级担保贷款池支持。在宏观经济放缓预期下,底层企业贷款的违约率(Default Rate)上升预期导致了二级市场价格波动,基金净值(NAV)面临下调压力。市值的下降不仅源于资金流出(Outflows),也源于资产本身的减值(Write-downs)。
同样的情况和逻辑也出现私募信贷/私募股票类RWA 市场。
自从2026 年以来,私募信贷类RWA 市值开始围绕着30 亿美金波动。一改之前的强势上升态势。而私募股权类RWA 则是在1011 之后经历着持续的市值下跌。
自2025 年以来,按周统计私募股权/私募信贷市值。(数据来源:CoinFound)
2.5 股票RWA ——市值翻倍,Ondo 与BNB Chain 增长亮眼
与私募股权/信贷市场的颓势形成鲜明对比的是,公开市场股票RWA(Tokenized Public Equities)在2026 年初展现出了令人惊讶的生命力。截至2026 年2 月14 日,尽管纳斯达克指数在“1 月倒春寒”中回调,但股票类RWA 总市值并未随之萎缩,反而保持增长,与2026 年初突破9 亿美元。
通过分析股票RWA 市值在各平台以及各链上的分布,可得:
按平台分析,Ondo (过去三月市值涨幅67%)和Xstock (过去三月市值涨幅23%)带动了这轮股票RWA市值的上涨;此外,不乏Superstate Opening Bell 这样更新但是增长更快速的平台;Backed Finance(过去三月市值涨幅59%)和Robinhood (过去三月市值涨幅93%)虽然市值体量不大,但保持了超高的增速。形成对比的是,Securitize 的股票RWA 市值明显下降。按链分析,BNB 在2026 年初的增长表现最为显著,其次是SOL,过去三个月,两条链上分别带来了1 亿美金市值增量。形成对比的是,Algorand 上的股票RWA 市值仍在下滑趋势中。
股票RWA 按平台统计数据。1011 事件之后,股票RWA 市值反而逆势上涨,Ondo 和Xstock 带动了这轮股票RWA 市值的上涨,形成对比的是Securitize 的股票RWA 市值下降。(数据来源:CoinFound)
股票RWA 按链统计数据。ETH、SOL、BNB 承接了近半年的股票RWA 市值上涨的增量。其中,BNB在2026 年初的增长表现最为显著,快速升至1.6 亿美元规模。形成对比的是,Alogorand 上的股票RWA 市值在下滑,已跌至1 亿美元水平,特别的,可以明显发现,2025 年三季度,Algorand 上的RWA 市值被Ethereum “抢夺”。(数据来源:CoinFound)
这种数据现象背后可能是以下原因:
Ondo & Xstock 靠资产的可抵押性取胜:Ondo 和Xstock 的核心护城河在于它们不仅仅把股票变成了Token,更是把股票变成了Collateral(抵押品)。在2026 年初的流动性紧缩中,用户持有Ondo 的代币化股票(如OUSG-Equities),可以轻松接入借贷协议抵押借出U。它们成功地将“股票投资”与“链上现金管理”融合。对于加密原生资金来说,能当钱用的股票,才是好股票。Securitize 因私募包袱与流动性孤岛而衰退:Securitize 依赖私募市场(Private Markets)和严格的白名单机制(Whitelisting)正如2.4 章节所述,私募信贷/股权市场在熊市中遭受重创。Securitize 作为该领域的传统龙头,其发行的资产流动性极差(二级市场几乎为零)。在“10.11”后的恐慌期,资金发现Securitize 的资产难以变现,因此加速赎回并流向了流动性更好的Ondo。Robinhood 增长得益于更多股票的上链(特别是G7 股票)。此外,值得关注的是,其推出Robinhood Chain(基于Arbitrum),布局股票RWA、Robinhood Wallet 与DeFi 的打通。对于普通散户而言,直接用Robinhood 账户里的钱铸造链上股票,门槛远低于原生RWA 平台。链上来看,BNB Chain 的增长来自于币安和Ondo 的共同推力,一个例子:Trust Wallet「美股代币交易季」开启!交易Ondo 美股RWA,瓜分15 万美金奖励,2026 年以来,币安持续以活动、奖励、补贴的形式来吸引用户在BNB Chain 上交易Ondo 美股RWA。SOL 链上的美股RWA 市值增长则是和Xstock 高度正相关。有观点认为,除了发行更多的美股RWA 外,Xstock 正在捕获来自新兴市场(Emerging Markets)的增长,对一些新兴市场而言,本国法币对美元贬值,链上美股成为一种对冲宏观因素的“替代性贝塔”资产。事实上,作为高性能链,SOL 大量RWA 项目入驻,证明了高性能链在RWA 交易场景中的不可替代性。与之对比的是Algorand,尽管技术优越,但Algorand 缺乏深度的USDT/USDC 原生流动性和DeFi 乐高组件。资产发行方发现,留在Algorand 上就像被困在孤岛,无法接入更广泛的借贷或交易市场。因此,2025年Q3 以来,Algorand 上的RWA 资产被Ethereum 和EVM 兼容链无情“抢夺”。
总的来讲,美股市值翻倍,更多美股RWA 正在上链,美股RWA 正在成为一种“功能性”资产(兼具抵押、投资、宏观贝塔等功能)。同时,币安、Ondo 等机构在大力推广。并且,可以察觉到,未来的美股RWA 赢家,将不再是那些仅仅拥有“合规牌照”的机构,而是那些能将“华尔街资产”与“DeFi 乐高”完美融合,并能通过“高效公链”分发到全球每一个角落的解决方案。
3 RWA 如何满足市场的当前需求
站在2026 年2 月的节点回望,如果说2024-2025 年是RWA 的“概念验证期”,那么“1011 事件“与2026 年初的这场危机则是RWA 的“压力测试与大分流期”。数据角度,见证了RWA 市场的整体逆势上涨,也看见了RWA赛道内的分化。
无论整体上涨,还是各种类走势分化,底层逻辑是共同的:即RWA 资产是否能满足市场的当下需求,具体而言:
3.1 市场需求从“零息”及“DeFi 高风险APY”转向“安全利息”
在2024 年之前的牛市中,资金追求的是DeFi 协议中不可持续的高APY(20%+)或博取百倍币。但在“10.11”后的熊市/震荡市中,DeFi 原生借贷利率(如Aave USDC)因杠杆需求萎缩而跌至2%-3%。然而,现在:
持有3000 亿美金的零息稳定币(USDT/USDC)意味着每天都在承受相对于美元通胀的隐性亏损。而正好,国债RWA(Ondo, BlackRock)打通了链上与链下的利差通道,提供了5% 左右的无风险基准利率。资金涌入国债RWA,本质上是一场为了对抗通胀和机会成本的“被动迁徙”。在牛市未至之前,这将是链上资金的重要“粮仓”。
此外,有趣的是。国债RWA 市值上涨的同时,机构基金、私募类RWA 市值在明显下降,即使它们提供更高的APY,但因为底层资产有着更高的风险,因此没有被市场接受。
这说明,市场需要的不仅仅是APY,而且是“安全”的APY。
3.2 市场从“代码信仰”转向“更严肃的风险评估和避险需求”
10.11 事件及2026 年初的多资产下跌行情再次拷打BTC 作为绝对避险资产的幻想,证明了在极端流动性危机中,加密原生资产仍具有高波动性(High Beta)。资金开始寻求“低相关性”甚至“负相关性”的资产。这种市场需求在黄金RWA 上体现得非常明显:
黄金RWA 的爆发:是资金对“物理避险”和“地缘政治对冲”的刚需回应。在1 月倒春寒中,资金更愿意相信瑞士金库里的实物黄金(PAXG/XAUT),而非代码。对比的是,私募信贷/基金的衰退:是“风险溢价(Risk Premium)”重估的结果。投资者不再愿意为了多赚2% 的收益(7% vs 5%)去承担数倍的违约风险和不可控的底层资产黑箱。
3.3 市场需求从“静态资产”转向“功能性货币”和资金效率
2026 年初的市场正在奖励那些“高流动性、可组合”的实用主义RWA,并残酷淘汰那些仅有合规外壳、却沦为“流动性孤岛”的教条主义RWA。
流动性溢价(Liquidity Premium):在流动性紧缩期,资金极度厌恶锁仓(Lock-up)。这解释了为什么Securitize/私募类RWA(T+30 赎回)会遭遇赎回——因为它们“易进难出”,在危机时刻无法变现救急。资产货币化(Monetization):Ondo (Stocks/Treasury) 和Circle 的胜出,是因为它们做到了“资产即货币”。 – 可抵押性(Collateralizability):能在DeFi 协议中抵押借出U,意味着资产本身具备了货币属性,极大提升了资金效率。 – T+0/T+1 流动性:能够随时变现或进行原子级互换,意味着机会成本几乎为零。
4 哪些RWA 将成为接下来的赢家?
4.1 核心逻辑:安全收益、高流动与可组合、避险与宏观对冲
在宏观不确定性消除(美联储明确降息或地缘政治缓解)之前,市场的资金需求将围绕“避险”、“宏观对冲”、“安全收益”、和“DeFi”展开:
“避险”、“宏观对冲”:资金迫切需要配置“硬资产”。黄金RWA(对抗地缘政治动荡)成为刚需。蓝筹美股RWA(对抗新兴市场法币贬值)也成为良好的宏观对冲工具。这不再是投机,而是全球用户对抗宏观崩溃的生存工具。“安全收益”:在2024 年之前的牛市思维中,低于10% 的APY 是不可接受的。但在高不确定性的当下,链上资金也开始关注安全的收益率,链上美债将成为链上资金的蓄水池。高达三千亿市值存量的零息稳定币,将对“安全收益”提出源源不断的需求。“高流动与可组合”:仅仅把资产代币化(Tokenization)已经不够了。在流动性紧缩期,资金效率(Capital Efficiency)是第一生产力。资金极度厌恶锁仓(Lock-up),那些不能及时赎回、提出、变现、抵押的资产都将不再那么具备吸引力。相反的,那些具备良好的DeFi 适配性——能够被Aave、Morpho 或Maker 等头部协议接受为抵押品(Collateral) 的RWA 资产将会获得优势;类似的,如果一个RWA 资产能随时抵押借出U来抄底或周转,它将更具吸引力。市场正在奖励那些“高流动性、可组合”的实用主义RWA。
4.2 关注类别:黄金RWA、短期国债与货币市场基金RWA、高流动性蓝筹美股RWA
在宏观不确定性消除(美联储明确降息或地缘政治缓解)之前,赢家将集中在能提供“避险”、“绝对安全收益”、“宏观对冲”的资产类别:
一:短期国债与货币市场基金(Short-term Treasuries & MMFs)
– 定位:链上流动性的“新基准层(The New Base Layer)”。
– 逻辑:只要美债收益率维持在4%-5% 区间,它们就是替代USDT/USDC 的唯一选择。未来的赢家将是那些能将BUIDL 或FOBXX 这种机构级产品“零售化”的协议。
二:代币化黄金(Tokenized Gold)
– 定位:极端的“宏观对冲工具(The Macro Hedge)”。
– 逻辑:2026 年1 月的数据证明,当BTC 随纳指下跌时,黄金RWA 是唯一的“负相关”资产。随着各国央行去美元化加速,XAUT 和PAXG 将捕获来自新兴市场和链上巨鲸的避险资金。
三:高流动性蓝筹美股(Tokenized Blue-Chip Equities)
– 定位:新兴市场的“替代性贝塔(Alternative Beta)”。
– 逻辑:对于非美地区(拉美、东南亚、土耳其)用户,持有代币化NVDA 或SPY 是对抗本币贬值和获取美元资产的最优解。Ondo 和Xstock 的增长证明了这一刚需。
5 风险提示
本报告基于公开资料、行业访谈、第三方研究以及合理分析框架撰写,旨在进行研究性探讨。但受限于市场发展阶段与信息披露条件,相关结论仍面临以下主要风险与不确定性因素,特此提示:
数据完整性与统计口径风险:RWA 仍处于快速演进阶段,相关市场规模、流通量、使用场景等数据主要来源于项目方披露、链上统计工具及第三方研究机构,不同来源在统计口径、计算方法和时间维度上可能存在差异。部分数据可能存在滞后、估算或样本覆盖不足的情形,从而影响分析结果的精确性与可比性。资产托管与兑付执行风险:RWA 的价值基础依赖于链下实物的真实存在、合规托管及可执行的兑付安排。尽管主流项目通常引入第三方托管与审计机制,但在极端市场波动、法律争议或跨司法辖区冲突情形下,仍可能出现兑付延迟、赎回受限或链上流动性与链下交割能力不匹配的风险。技术与系统性运行风险:RWA 通常依托于智能合约、公链基础设施、跨链协议及预言机系统运行,其整体安全性取决于多重技术组件的协同稳定。潜在的合约漏洞、跨链机制失效、预言机数据异常或网络拥堵,均可能对资产转移、抵押清算及支付结算功能造成不利影响,并引发系统性风险外溢。监管政策与法律环境不确定性:RWA 涉及商品属性、证券属性与支付属性的交叉认定,不同国家和地区在监管分类、合规要求及政策节奏方面存在显著差异。未来监管框架的调整、执法尺度变化或跨境合规要求收紧,可能对相关产品的发行、流通、托管及使用场景产生实质性影响。市场流动性与价格波动风险:RWA 的二级市场仍处于发展初期,其流动性深度、参与主体结构及价格发现机制尚未完全成熟。在特定市场环境下,RWA 的交易价格可能出现偏离标的资产价值的情形。研究假设与前瞻判断风险:本报告中涉及的部分分析基于对行业发展趋势、技术路径及政策方向的前瞻性判断,相关假设可能因宏观环境、技术进展或监管变化而发生调整,实际结果可能与预期存在差异。本报告不构成投资建议:本报告仅供研究与信息交流之用,不构成任何形式的投资建议、要约或承诺。投资者应结合自身风险承受能力,独立作出判断并自行承担相关风险。
RWA 市场资金流动洞察——逆熊市增长、结构分化、与市场赢家
Takeaway
1. 当前,加密货币市场处于低迷之中,市值跌回2.4 万亿水平。而这种熊市和恐慌情绪中可以被追溯到2025年10 月11 日的“1011 事件”:在“1011”之后,加密市场迅速恶化:当月,DAT 月度净流入跌幅超75%,降为30 亿美金以下水平;次月,加密货币ETF 从持续半年的月度净流入逆转为近50 亿美金的月度净流出。之后,加密货币市值在宏观不确定下,一路下跌。
2. 然而,我们正处在“1011”事件后的试探性恢复期中。月度数据来看,DAT 在恢复购买,ETF 净流出在减少,数据正在缓慢的“恢复”。同时,稳定币市值维持在3000 亿美金水平,这部分资金尚未离场,伺机观望。
3. 未来,宏观压力和高利率持续。一方面,零息稳定币承受着相较于链下4+% 无风险利率(如美债/MMF)的巨额机会成本;另一方面,1011 之后,市场害怕着DeFi 收益率背后的风险。因此,链上资金需要“真正安全的收益率”。国债和货币基金类RWA 成为一种解决方案。
4. 不同于快速缩水的加密货币市值,RWA 逆势上涨,市值(不包含稳定币)从2025 年10 月的近190 亿美金规模,上涨至今天超240 亿规模。同时,不同类别RWA 出现走势分化:黄金类RWA、股票类RWA 市值高速增长;国债类RWA 市值持续攀升;机构基金类和私募RWA 市值下降
5. 国债RWA 市值持续增长,正在成为“稳定币”的蓄水池与安全生息方案。资金因寻求安全的收益率而逆势流入国债RWA 板块。此外,国债RWA 市场份额正经历结构性转移:市值正在从贝莱德BUIDL 这种流动性僵化的“传统基金模式”,转向Ondo USDY 、Circle USYC 等具备T+0 流动性且能作为DeFi 抵押品的“生息货币模式”。
6. 黄金RWA 以半年市值翻倍的速度暴涨,同时迎来2026 年初的大规模“铸造潮”。一方面,因避险需要,链上资金对黄金RWA 的需求强劲。另一方面,Tether 等黄金RWA 供给方正在加强推广。
7. 至2026 年开年以来,机构基金类RWA 市值在经历下降,从年初的28 万美金降至今日的23 亿美金,规模缩水17% 左右。数据背后的原因在于:宏观不确定下,这类底层资产风险正在酝酿,难以吸引强调安全和高流动性的熊市资金。同样的情况和逻辑也出现私募信贷/私募股票类RWA 市场上。
8. 股票RWA 市值逆势翻倍,BNB Chain 和Ondo 平台增长亮眼。股票RWA 增长背后的核心驱动力在于“资产货币化”——让股票不仅是投资品,更是可抵押借贷的“功能性资产”。当前赢家属于那些能将华尔街资产与DeFi 乐高完美融合的协议(Ondo/Xstock),以及能提供高额补贴与高效交易体验的公链生态(BNB Chain/Solana)。
9. 总结RWA 赛道:无论整体上涨,还是各种类走势分化,底层逻辑是共同的,RWA 资产是否能满足市场的当下需求,具体而言:(1)市场需求从“零息”及“DeFi 高风险APY”转向“安全利息”(2)市场从“代码信仰”转向更严肃的风险评估和避险需求(3)市场需求从“静态资产”转向“功能性货币”和资金效率。
10. 在宏观不确定性消除前,资金需求回归“生存”与“效率”。接下来的赢家需要提供(1)安全收益(2)高流动与可组合(3)避险与宏观对冲。例如:黄金RWA、短期国债与货币市场基金RWA、高流动性蓝筹美股RWA 等。
1 宏观视角:1011、流动性撤离、试探性恢复、与伺机观望
1.1 TradFi x Crypto 资金流入流出概况:ETF、加密货币财库、稳定币
截至2026 年2 月14 日,加密市场仍处于熊市和恐慌情绪中;类似的,从TradFi 世界流向Crypto 世界的资金也处于一个相对低的水平。特别的,如果我们把当前的数据和2025 年9 月底的数据做对比,我们将看到可怕的跌幅。
• BTC 跌幅超过40%
• ETH 跌幅超过50%
• 加密货币市值跌幅超过40%
截至2026 年2 月14 日,加密货币市值再次跌回2.4 T 美金水平,BTC 价格跌回6.8 万美金左右水平,ETH 价格则跌回接近2000 美金水平。作为参考,加密货币市值上次触达2.4 T 是在2024 年9 月,当时市场正处在上升趋势中。简而言之,经历上涨又下落,市场仿佛退回了原点(2024 年9 月水平)。不过,对比2024 年9 月,现在的情况可能更糟,当前,加密货币ETF 处于净流出水平,DAT 净流入水平也大幅度下跌。唯一值得关注的是,对比一年多前,稳定币市值有70% 左右涨幅,当前稳定币市值处在3 千亿美金水平。(数据来源:CoinFound)
加密货币市场处于低迷之中。而这种熊市和恐慌情绪中可以被追溯到2025 年10 月11 日的“1011 事件”:
从下图中我们看到,“1011”是一个重要的节点,在“1011”之后,数据以受冲击的方式迅速恶化。以DAT 举例:2025 年10 月当月净流入从2025 年9 月的130 亿美金水平瞬间降为30 亿美金以下水平;类似的,加密货币ETF 净流入在2025 年11 月发生了近50 亿美金的净流出,终结了过去半年的持续净流入情况。
事实上,我们可以说,我们正处在“1011”事件的恢复期中。月度数据来看,DAT 在恢复购买,ETF 净流出在减少,数据正在缓慢的“恢复”。
然而,尽管加密货币市值经历了巨大的下跌,当稳定币总市值仍维持在3000 亿美元水平,显示出部分资金并未离场,而是转为观望的“干火药”,在等待着机会。
2023 年至今(2026 年2 月14 日),加密货币ETF 资金净流入、DAT 净流入、稳定币市值、和BTC、ETF、加密货币市值数据对比。值得注意的是,在2025 年10 月11 日事件后,各项资金净流入均急剧恶化:加密货币ETF 资金开始大量净流出;DAT 净流入量腰斩;稳定币市值增长停滞、转为在3 千亿美金左右波动。对应的,在价格侧,BTC、ETH 价格一路下跌回落至接近2025 年之前水平,加密货币市值同幅度下跌。(数据来源: CoinFound)
1.2 回顾:1011 阴影
“1011 事件”是指发生于2025 年10 月11 日(周五)的一场系统性流动性危机。这一天,宏观经济的突发利空与加密市场内部的高杠杆结构发生“共振”,导致了自2022 年FTX 崩盘以来最严重的单日资产抛售潮。它被称为加密市场的“黑色星期五”。事件回顾如下:
1. 宏观导火索:2025 年10 月11 日上午,美国发布当月CPI 数据,严重超出市场预期,显示通胀反弹失控。美联储(Fed)随即释放极其鹰派的信号,彻底粉碎了市场对于“年底降息”的幻想,甚至暗示可能重新加息。后果:纳斯达克指数闪崩,导致跨市场对冲基金(Cross-market Hedge Funds)必须抛售流动性最好的资产来补充保证金——加密货币成为了首选提款机。
2. 由于宏观预期逆转,数家持有巨额加密资产敞口的传统机构触发了风控红线(Risk Limits)。机构被迫在流动性原本就不足的周末前夕进行不计成本的抛售(Fire Sale)。这一天,ETF 创下了历史上最大的单日净流出记录。导致BTC 等价格下跌。
3. 随着BTC 价格击穿关键支撑位(如80,000 美元关口),链上借贷协议(Aave, Compound 等)触发了自动清算程序。后果:数十亿美元的抵押品(WBTC, stETH)在链上被强制拍卖。由于CEX 深度不足,链上清算进一步砸穿了地板价,引发了“价格下跌->抵押率不足->再次清算”的死亡螺旋。
4. 额外的,另一条路径上:在宏观数据公布后的几分钟内,币安发生了臭名昭著的"USDT 交易对闪崩":恐慌性抛售击穿了做市商(Market Makers)的自动防守算法。币安上的BTC/USDT 交易对在短短30 秒内插针至48,000 美元,这种价格脱锚(Dislocation)导致了全网预言机(Oracles)报价混乱、间接触发链上DeFi 协议的误判清算、导致提币挤兑与恐慌情绪蔓延。后果:市场流动性提供者(LPs)瞬间撤单,买盘深度(Market Depth)归零。在没有买盘的情况下,恐慌性抛售直接导致价格出现真空式下跌。
10 月11 日无疑是凛冬降临的“极寒时刻”。站在2026 年2 月的当下回望,“1011 事件”不仅仅是一个时间戳,它构成了当前市场低迷的底层叙事,其投下的长长阴影至今仍笼罩在每一笔交易之上。
“1011”最恐怖的特征并非价格的单日跌幅,而是流动性的瞬间枯竭(Liquidity Evaporation)。在事件发生的48 小时内,我们见证了加密货币历史上最大规模的去杠杆化(De-leveraging)。在这之后,市场对加密货币的风险认识或多或少的在经历重构,信心将被重塑。这场危机还暴露了链上高杠杆机构的脆弱性、CEX 流动性的脆弱性、以及链上与链下风险传导的无阻滞性。同时,也让市场以一种可怕的方式经历了一次去杠杆。在这个过程后,资金开始重新选择方向。例如,正是这种极端的相关性崩溃(Correlation Breakdown),迫使剩余资金在灾后开始寻找真正与Crypto Beta 低相关的资产——比如说RWA,至少的,稳定币。稳定币市值维持在3000 亿美元水平,资金尚未离场,开始蹲守与稳定币之上,伺机观察。
1.3 展望:宏观压力持续、链上资金需要“安全收益率”
1011 事件宏观导火索是通胀预期的脱锚。尽管1011 已经过去。宏观变量并没有好转的迹象。
1 月底2 月初,宏观变量再次引发的跨多资产类别的大抛售,就在市场试图从10.11 的废墟中建立底部时,1 月28 日至31 日爆发的跨资产类别抛售(Multi-asset Sell-off)击碎了这一努力。
事件复盘:受美股科技七巨头(Magnificent 7)财报不及预期以及地缘政治摩擦升温影响,纳斯达克指数在一周内回调8%。这种恐慌迅速通过高频交易算法传导至加密市场。二次探底:BTC 在1 月底再次测试6.5 万美元支撑位,ETH 更是创下新低。这次下跌虽然幅度不及10.11,但心理打击却是毁灭性的——它证明了加密资产依然没有走出“高相关性”的泥潭,任何过早的“抄底(Buy the Dip)”行为都受到了市场的惩罚。
然而,正如前文数据所示,稳定币市值维持在3000 亿美金的历史高位。这说明资金没有撤回法币世界(那是彻底离场),而是选择了“链上驻留”。然而,在高通胀和高利率的宏观环境下,持有零收益的USDT/USDC 是极其昂贵的:
链下诱惑:传统货币市场基金(MMF)和短债提供5%+的年化无风险收益。对于无收益的稳定币而言,这意味着,每一天,这3000 亿资金都在承受着机会成本带来的隐性亏损(Negative Carry)。链上困境:由于市场恐慌,链上借贷需求萎缩,导致DeFi 原生协议(如Aave/Compound)的稳定币存款利率一度跌至2%-3%。此外,“1011”之后,DeFi 收益率背后的安全性也成为了资金考量的重要因素。
因此,链上资金需要安全的收益率。
2 RWA 赛道:整体逆势上涨、不同类别走势分化
2.1 各类RWA 资产市值变化概况
如图所示:RWA(除稳定币外)市值,保持着持续上涨的趋势,从2025 年10 月的近190 亿美金规模,上涨至今天超240 亿规模。似乎没有受到1011 的影响。值得注意的是:
国债类RWA 市值持续攀升黄金类RWA 市值高速增长机构基金类和私募RWA 市值下滑股票类RWA 市值明显增长。
2.2 国债RWA ——资金逆势流入,寻求安全的收益率及高资金效率
截至2026 年2 月14 日,国债RWA 板块展现出了良好的韧性。
如图所示,至2025 年以来,国债RWA 市值在持续增长。1011 事件并未最终阻止这种增长趋势。事实上,在2026 年1 月后,国债RWA 市值反而经历了加速增长,至今国债RWA 已经超过100 亿美元规模。国债RWA 市值在逆势增长,在市场缺乏信心期间,流动性在涌入这个领域。这与加密原生市场的萧条形成鲜明对比。我们认为,这种现象背后的原因在于“收益率剪刀差”。面对“10.11”与“1 月倒春寒”的双重打击,链上资金(特别是那3000 亿美金的稳定币存量)陷入了“资产荒”。此时,DeFi 原生协议(如Aave/Compound)提供的、相对低风险的稳定币存款利率因借贷需求萎缩而跌至2%-4% 区间,而链下短债收益率维持在5.25% 以上。国债RWA 成为了连接这两个世界的唯一桥梁。资金为了捕获这种收益率差,涌入国债RWA 领域。
2025 年以来,国债RWA 市值在持续增长。但国债RWA 的市场占有份额在发生着变化,例如,近期,Circle USYC,Ondo US Dollar Yield,Janus Henderson Anemoy Treasury Fund 产品市值在显著增加。(数据来源:CoinFound)
另一方面,我们可以看见,国债RWA 的市场占有份额在发生变化:
贝莱德的USD Institutional Digital Liquidity Fund(BUIDL) 在减少。一种猜测是,尽管BUIDL 拥有最强的传统金融信用背书,但其本质更像是一个传统的货币市场基金(MMF)。它有着严格的合格投资者准入(Whitelist)、T+1 的申赎周期,且难以直接作为底层资产集成到链上借贷协议中。相较于Ondo USDY 这种准入门槛更低、接入defi 协议、可以链上抵押借贷的设计。BUIDL 在“10.11”和“1 月倒春寒”这种极端流动性紧缩时刻,交易员需要的是毫秒级的流动性。BUIDL 这种“躺在冷钱包里吃利息”的资产,无法满足高频交易者迅速变现或追加保证金(Margin Call)的需求。
而Circle USYC,Ondo US Dollar Yield (USDY),Janus Henderson Anemoy Treasury Fund 产品在显著增加。其背后原因在于,Circle 在BNB 链条上增长强劲。而Ondo 则是在Ondo summit (2026 年2 月3 日)前后,进行了一系列动作,从登陆Sei 链到收获BlackRock(贝莱德)、Morgan Stanley 等传统金融巨头的站台,Ondo 密切的活动带来了强劲的增长。一个值得注意的产品来自ChinaAMC(招银国际),尽管在过去中国内地对RWA 采取严谨的监管态度,但招银国际的国债RWA 仍在市场上占据不小规模,伴随2026 年中国证监会对中国大陆“境内资产境外RWA”的指导文件推出,ChinaAMC 产品值得持续关注。
总之,根据数据:资金逆势流入RWA 市场,寻求安全的收益率、以及高流动性和资金效率。
2.3 黄金RWA ——市值与发行量快速增长,需求强劲,供给方强力推广
黄金类RWA 正在经历“快速扩张”:
一方面,近半年来,黄金RWA 保持高速增长势头,并且没有收到1011 等事件带来的影响。事实上,普遍观点认为,黄金RWA 作为“链上的避险港”,正在当前不确定性、高通胀的宏观环境中,越发的受到青睐另一方面,我们在2026 年1 月,看见了一次明显的黄金RWA“铸造潮”,例如:PAXG 和XAUT 分别在1 月铸造了超3 亿和超8 亿美金的代币。相应的,整个黄金RWA 的市值从接近35 亿美金增长到超45 亿美金。
近半年来,黄金RWA(以PAXG、XAUT、XAUM 为代表)保持高速增长,从2025 年8 月的10 亿美金市值,增长到至今(2 月14 日)超47 亿美金市值。值得注意的是,尽管1011 事件对大多数加密货币市场带来了负面影响,倒是似乎没有对黄金RWA 带来影响。从2025 年10 月底至今,黄金RWA 涨幅已接近翻倍。(数据来源:CoinFound)
考察铸造量,可见,黄金RWA 并非是单纯的黄金RWA 价格上涨所致,而是有切实的净铸造。资金在涌入这个黄金RWA 市场。特别的,2026 年1 月2 月,PXAG、XAUT、XAUm 都有迎来“铸币高峰”。(数据来源:CoinFound)
值得分析的是,“铸造潮”的出现有两方面:
避险资金涌入:结合到2026 年1 月多资产市场暴跌与美股科技七巨头(Magnificent 7)的下跌,BTC 等加密原生货币价格下跌,黄金RWA 正在成为一种避险选择。一个代表性的例子来自lookonchain:据Lookonchain监测,曾因ETH 亏损1880 万美元的巨鲸地址(0x037 开头)正在加倍押注黄金:自2024 年12 月13 日以来,该地址已花费3604 万美元以每枚4786 美元的均价购买了7536 枚XAUT。发行方大力推广:例如,作为XAUT 的发行方,Tether 在2026 年初加大了对XAUT 的推广力度。据PaoloArdoino (Tether CEO)称,该公司正以每周1 至2 吨的速度持续购买黄金,目标是在一个前瑞士核掩体中建立长期、稳定的实物黄金储备。他强调,此举类似于扮演「全球最大的黄金中央银行之一」。Tether 正在进行货币体系和黄金市场两手抓的战略规划。
可以预期,这种“扩张”仍将继续,毕竟,宏观不确定下,黄金RWA 的避险和便利属性(例如,因为7x24 的便利性,黄金RWA 成为了难得的可以在周末和节假日响应宏观风险的对冲工具)将被进一步放大和青睐。此外,相较于黄金市值,黄金RWA 质量太小,成长空间巨大。
截止2 月2 日,黄金RWA 和黄金市值的一些数据对比。如果能从黄金市场转化存量,那么黄金RWA成长空间将无比巨大。(数据来源:CoinFound)
2.4 机构基金类RWA 和私募RWA ——市值下滑,底层资产风险酝酿
至2026 年开年以来,机构基金类RWA 市值在经历下降,从年初的28 亿美金降至今日的23 亿美金,规模缩水17% 左右。
至2026 年开年以来,机构基金类RWA 市值经历明显下降。Janus Henderson Anemoy AAA CLO Fund和Superstate Crypto Carry Fund (USCC) 作为该赛道市值前二产品,带头出现市值下降。(数据来源:CoinFound)
其背后的原因在于:风险溢价的压缩与流动性偏好的极度收紧。具体而言,核心逻辑有三点:
国债RWA 的“挤出效应”(The Crowding Out Effect)逻辑:机构基金类RWA 通常提供7%-10% 的年化收益率,但在美联储维持高利率的背景下,无风险的国债RWA 收益率已高达5.25%。投资者心态:在宏观动荡期,投资者面临一个算术题:为了多赚2%-3% 的收益,是否值得承担数倍的违约风险?答案显然是否定的。于是,资金从风险较高的信贷基金撤出,回流至性价比更高的国债RWA。这被称为“无风险利率对风险资产的挤出”。T+N 的流动性惩罚(Liquidity Penalty)
赎回周期的痛点:与Ondo USDY 或Circle USYC 提供的T+0/T+1 流动性不同,机构基金类RWA 通常设有T+30 甚至更长的赎回周期(Lock-up Period)。危机中的反应:在2026 年1 月底的市场暴跌中,需要补充保证金(Margin Call)或紧急避险的资金发现,这类RWA “看得见拿不着”。这种痛苦的流动性错配体验,导致资金在解禁后选择永久性离场,转而配置高流动性资产。
3. 底层资产的策略失效与价值重估(Strategy Failure & NAV Markdown)
熊市带来Carry Trade 的逆风:以Superstate Crypto Carry Fund 为例,其核心策略是“加密货币期现套利”,这是一个“市场中性(Market Neutral)”的对冲基金策略,往往依赖于正向的资金费率(Funding Rate)。但在2025 年10 月至2026 年2 月的漫长熊市中,资金费率长期为负或接近于零,导致该策略的实际收益率大幅跑输国债,甚至出现回撤。宏观环境导致信用周期的下行:以Janus Henderson Anemoy AAA CLO Fund 为例,它提供高评级担保贷款债务(CLOs)的风险敞口,主要投资于AAA 级分期,这些分层由公司发行的多元化高级担保贷款池支持。在宏观经济放缓预期下,底层企业贷款的违约率(Default Rate)上升预期导致了二级市场价格波动,基金净值(NAV)面临下调压力。市值的下降不仅源于资金流出(Outflows),也源于资产本身的减值(Write-downs)。
同样的情况和逻辑也出现私募信贷/私募股票类RWA 市场。
自从2026 年以来,私募信贷类RWA 市值开始围绕着30 亿美金波动。一改之前的强势上升态势。而私募股权类RWA 则是在1011 之后经历着持续的市值下跌。
自2025 年以来,按周统计私募股权/私募信贷市值。(数据来源:CoinFound)
2.5 股票RWA ——市值翻倍,Ondo 与BNB Chain 增长亮眼
与私募股权/信贷市场的颓势形成鲜明对比的是,公开市场股票RWA(Tokenized Public Equities)在2026 年初展现出了令人惊讶的生命力。截至2026 年2 月14 日,尽管纳斯达克指数在“1 月倒春寒”中回调,但股票类RWA 总市值并未随之萎缩,反而保持增长,与2026 年初突破9 亿美元。
通过分析股票RWA 市值在各平台以及各链上的分布,可得:
按平台分析,Ondo (过去三月市值涨幅67%)和Xstock (过去三月市值涨幅23%)带动了这轮股票RWA市值的上涨;此外,不乏Superstate Opening Bell 这样更新但是增长更快速的平台;Backed Finance(过去三月市值涨幅59%)和Robinhood (过去三月市值涨幅93%)虽然市值体量不大,但保持了超高的增速。形成对比的是,Securitize 的股票RWA 市值明显下降。按链分析,BNB 在2026 年初的增长表现最为显著,其次是SOL,过去三个月,两条链上分别带来了1 亿美金市值增量。形成对比的是,Algorand 上的股票RWA 市值仍在下滑趋势中。
股票RWA 按平台统计数据。1011 事件之后,股票RWA 市值反而逆势上涨,Ondo 和Xstock 带动了这轮股票RWA 市值的上涨,形成对比的是Securitize 的股票RWA 市值下降。(数据来源:CoinFound)
股票RWA 按链统计数据。ETH、SOL、BNB 承接了近半年的股票RWA 市值上涨的增量。其中,BNB在2026 年初的增长表现最为显著,快速升至1.6 亿美元规模。形成对比的是,Alogorand 上的股票RWA 市值在下滑,已跌至1 亿美元水平,特别的,可以明显发现,2025 年三季度,Algorand 上的RWA 市值被Ethereum “抢夺”。(数据来源:CoinFound)
这种数据现象背后可能是以下原因:
Ondo & Xstock 靠资产的可抵押性取胜:Ondo 和Xstock 的核心护城河在于它们不仅仅把股票变成了Token,更是把股票变成了Collateral(抵押品)。在2026 年初的流动性紧缩中,用户持有Ondo 的代币化股票(如OUSG-Equities),可以轻松接入借贷协议抵押借出U。它们成功地将“股票投资”与“链上现金管理”融合。对于加密原生资金来说,能当钱用的股票,才是好股票。Securitize 因私募包袱与流动性孤岛而衰退:Securitize 依赖私募市场(Private Markets)和严格的白名单机制(Whitelisting)正如2.4 章节所述,私募信贷/股权市场在熊市中遭受重创。Securitize 作为该领域的传统龙头,其发行的资产流动性极差(二级市场几乎为零)。在“10.11”后的恐慌期,资金发现Securitize 的资产难以变现,因此加速赎回并流向了流动性更好的Ondo。Robinhood 增长得益于更多股票的上链(特别是G7 股票)。此外,值得关注的是,其推出Robinhood Chain(基于Arbitrum),布局股票RWA、Robinhood Wallet 与DeFi 的打通。对于普通散户而言,直接用Robinhood 账户里的钱铸造链上股票,门槛远低于原生RWA 平台。链上来看,BNB Chain 的增长来自于币安和Ondo 的共同推力,一个例子:Trust Wallet「美股代币交易季」开启!交易Ondo 美股RWA,瓜分15 万美金奖励,2026 年以来,币安持续以活动、奖励、补贴的形式来吸引用户在BNB Chain 上交易Ondo 美股RWA。SOL 链上的美股RWA 市值增长则是和Xstock 高度正相关。有观点认为,除了发行更多的美股RWA 外,Xstock 正在捕获来自新兴市场(Emerging Markets)的增长,对一些新兴市场而言,本国法币对美元贬值,链上美股成为一种对冲宏观因素的“替代性贝塔”资产。事实上,作为高性能链,SOL 大量RWA 项目入驻,证明了高性能链在RWA 交易场景中的不可替代性。与之对比的是Algorand,尽管技术优越,但Algorand 缺乏深度的USDT/USDC 原生流动性和DeFi 乐高组件。资产发行方发现,留在Algorand 上就像被困在孤岛,无法接入更广泛的借贷或交易市场。因此,2025年Q3 以来,Algorand 上的RWA 资产被Ethereum 和EVM 兼容链无情“抢夺”。
总的来讲,美股市值翻倍,更多美股RWA 正在上链,美股RWA 正在成为一种“功能性”资产(兼具抵押、投资、宏观贝塔等功能)。同时,币安、Ondo 等机构在大力推广。并且,可以察觉到,未来的美股RWA 赢家,将不再是那些仅仅拥有“合规牌照”的机构,而是那些能将“华尔街资产”与“DeFi 乐高”完美融合,并能通过“高效公链”分发到全球每一个角落的解决方案。
3 RWA 如何满足市场的当前需求
站在2026 年2 月的节点回望,如果说2024-2025 年是RWA 的“概念验证期”,那么“1011 事件“与2026 年初的这场危机则是RWA 的“压力测试与大分流期”。数据角度,见证了RWA 市场的整体逆势上涨,也看见了RWA赛道内的分化。
无论整体上涨,还是各种类走势分化,底层逻辑是共同的:即RWA 资产是否能满足市场的当下需求,具体而言:
3.1 市场需求从“零息”及“DeFi 高风险APY”转向“安全利息”
在2024 年之前的牛市中,资金追求的是DeFi 协议中不可持续的高APY(20%+)或博取百倍币。但在“10.11”后的熊市/震荡市中,DeFi 原生借贷利率(如Aave USDC)因杠杆需求萎缩而跌至2%-3%。然而,现在:
持有3000 亿美金的零息稳定币(USDT/USDC)意味着每天都在承受相对于美元通胀的隐性亏损。而正好,国债RWA(Ondo, BlackRock)打通了链上与链下的利差通道,提供了5% 左右的无风险基准利率。资金涌入国债RWA,本质上是一场为了对抗通胀和机会成本的“被动迁徙”。在牛市未至之前,这将是链上资金的重要“粮仓”。
此外,有趣的是。国债RWA 市值上涨的同时,机构基金、私募类RWA 市值在明显下降,即使它们提供更高的APY,但因为底层资产有着更高的风险,因此没有被市场接受。
这说明,市场需要的不仅仅是APY,而且是“安全”的APY。
3.2 市场从“代码信仰”转向“更严肃的风险评估和避险需求”
10.11 事件及2026 年初的多资产下跌行情再次拷打BTC 作为绝对避险资产的幻想,证明了在极端流动性危机中,加密原生资产仍具有高波动性(High Beta)。资金开始寻求“低相关性”甚至“负相关性”的资产。这种市场需求在黄金RWA 上体现得非常明显:
黄金RWA 的爆发:是资金对“物理避险”和“地缘政治对冲”的刚需回应。在1 月倒春寒中,资金更愿意相信瑞士金库里的实物黄金(PAXG/XAUT),而非代码。对比的是,私募信贷/基金的衰退:是“风险溢价(Risk Premium)”重估的结果。投资者不再愿意为了多赚2% 的收益(7% vs 5%)去承担数倍的违约风险和不可控的底层资产黑箱。
3.3 市场需求从“静态资产”转向“功能性货币”和资金效率
2026 年初的市场正在奖励那些“高流动性、可组合”的实用主义RWA,并残酷淘汰那些仅有合规外壳、却沦为“流动性孤岛”的教条主义RWA。
流动性溢价(Liquidity Premium):在流动性紧缩期,资金极度厌恶锁仓(Lock-up)。这解释了为什么Securitize/私募类RWA(T+30 赎回)会遭遇赎回——因为它们“易进难出”,在危机时刻无法变现救急。资产货币化(Monetization):Ondo (Stocks/Treasury) 和Circle 的胜出,是因为它们做到了“资产即货币”。 – 可抵押性(Collateralizability):能在DeFi 协议中抵押借出U,意味着资产本身具备了货币属性,极大提升了资金效率。 – T+0/T+1 流动性:能够随时变现或进行原子级互换,意味着机会成本几乎为零。
4 哪些RWA 将成为接下来的赢家?
4.1 核心逻辑:安全收益、高流动与可组合、避险与宏观对冲
在宏观不确定性消除(美联储明确降息或地缘政治缓解)之前,市场的资金需求将围绕“避险”、“宏观对冲”、“安全收益”、和“DeFi”展开:
“避险”、“宏观对冲”:资金迫切需要配置“硬资产”。黄金RWA(对抗地缘政治动荡)成为刚需。蓝筹美股RWA(对抗新兴市场法币贬值)也成为良好的宏观对冲工具。这不再是投机,而是全球用户对抗宏观崩溃的生存工具。“安全收益”:在2024 年之前的牛市思维中,低于10% 的APY 是不可接受的。但在高不确定性的当下,链上资金也开始关注安全的收益率,链上美债将成为链上资金的蓄水池。高达三千亿市值存量的零息稳定币,将对“安全收益”提出源源不断的需求。“高流动与可组合”:仅仅把资产代币化(Tokenization)已经不够了。在流动性紧缩期,资金效率(Capital Efficiency)是第一生产力。资金极度厌恶锁仓(Lock-up),那些不能及时赎回、提出、变现、抵押的资产都将不再那么具备吸引力。相反的,那些具备良好的DeFi 适配性——能够被Aave、Morpho 或Maker 等头部协议接受为抵押品(Collateral) 的RWA 资产将会获得优势;类似的,如果一个RWA 资产能随时抵押借出U来抄底或周转,它将更具吸引力。市场正在奖励那些“高流动性、可组合”的实用主义RWA。
4.2 关注类别:黄金RWA、短期国债与货币市场基金RWA、高流动性蓝筹美股RWA
在宏观不确定性消除(美联储明确降息或地缘政治缓解)之前,赢家将集中在能提供“避险”、“绝对安全收益”、“宏观对冲”的资产类别:
一:短期国债与货币市场基金(Short-term Treasuries & MMFs)
– 定位:链上流动性的“新基准层(The New Base Layer)”。
– 逻辑:只要美债收益率维持在4%-5% 区间,它们就是替代USDT/USDC 的唯一选择。未来的赢家将是那些能将BUIDL 或FOBXX 这种机构级产品“零售化”的协议。
二:代币化黄金(Tokenized Gold)
– 定位:极端的“宏观对冲工具(The Macro Hedge)”。
– 逻辑:2026 年1 月的数据证明,当BTC 随纳指下跌时,黄金RWA 是唯一的“负相关”资产。随着各国央行去美元化加速,XAUT 和PAXG 将捕获来自新兴市场和链上巨鲸的避险资金。
三:高流动性蓝筹美股(Tokenized Blue-Chip Equities)
– 定位:新兴市场的“替代性贝塔(Alternative Beta)”。
– 逻辑:对于非美地区(拉美、东南亚、土耳其)用户,持有代币化NVDA 或SPY 是对抗本币贬值和获取美元资产的最优解。Ondo 和Xstock 的增长证明了这一刚需。
5 风险提示
本报告基于公开资料、行业访谈、第三方研究以及合理分析框架撰写,旨在进行研究性探讨。但受限于市场发展阶段与信息披露条件,相关结论仍面临以下主要风险与不确定性因素,特此提示:
数据完整性与统计口径风险:RWA 仍处于快速演进阶段,相关市场规模、流通量、使用场景等数据主要来源于项目方披露、链上统计工具及第三方研究机构,不同来源在统计口径、计算方法和时间维度上可能存在差异。部分数据可能存在滞后、估算或样本覆盖不足的情形,从而影响分析结果的精确性与可比性。资产托管与兑付执行风险:RWA 的价值基础依赖于链下实物的真实存在、合规托管及可执行的兑付安排。尽管主流项目通常引入第三方托管与审计机制,但在极端市场波动、法律争议或跨司法辖区冲突情形下,仍可能出现兑付延迟、赎回受限或链上流动性与链下交割能力不匹配的风险。技术与系统性运行风险:RWA 通常依托于智能合约、公链基础设施、跨链协议及预言机系统运行,其整体安全性取决于多重技术组件的协同稳定。潜在的合约漏洞、跨链机制失效、预言机数据异常或网络拥堵,均可能对资产转移、抵押清算及支付结算功能造成不利影响,并引发系统性风险外溢。监管政策与法律环境不确定性:RWA 涉及商品属性、证券属性与支付属性的交叉认定,不同国家和地区在监管分类、合规要求及政策节奏方面存在显著差异。未来监管框架的调整、执法尺度变化或跨境合规要求收紧,可能对相关产品的发行、流通、托管及使用场景产生实质性影响。市场流动性与价格波动风险:RWA 的二级市场仍处于发展初期,其流动性深度、参与主体结构及价格发现机制尚未完全成熟。在特定市场环境下,RWA 的交易价格可能出现偏离标的资产价值的情形。研究假设与前瞻判断风险:本报告中涉及的部分分析基于对行业发展趋势、技术路径及政策方向的前瞻性判断,相关假设可能因宏观环境、技术进展或监管变化而发生调整,实际结果可能与预期存在差异。本报告不构成投资建议:本报告仅供研究与信息交流之用,不构成任何形式的投资建议、要约或承诺。投资者应结合自身风险承受能力,独立作出判断并自行承担相关风险。
1. 当前,加密货币市场处于低迷之中,市值跌回2.4 万亿水平。而这种熊市和恐慌情绪中可以被追溯到2025年10 月11 日的“1011 事件”:在“1011”之后,加密市场迅速恶化:当月,DAT 月度净流入跌幅超75%,降为30 亿美金以下水平;次月,加密货币ETF 从持续半年的月度净流入逆转为近50 亿美金的月度净流出。之后,加密货币市值在宏观不确定下,一路下跌。
2. 然而,我们正处在“1011”事件后的试探性恢复期中。月度数据来看,DAT 在恢复购买,ETF 净流出在减少,数据正在缓慢的“恢复”。同时,稳定币市值维持在3000 亿美金水平,这部分资金尚未离场,伺机观望。
3. 未来,宏观压力和高利率持续。一方面,零息稳定币承受着相较于链下4+% 无风险利率(如美债/MMF)的巨额机会成本;另一方面,1011 之后,市场害怕着DeFi 收益率背后的风险。因此,链上资金需要“真正安全的收益率”。国债和货币基金类RWA 成为一种解决方案。
4. 不同于快速缩水的加密货币市值,RWA 逆势上涨,市值(不包含稳定币)从2025 年10 月的近190 亿美金规模,上涨至今天超240 亿规模。同时,不同类别RWA 出现走势分化:黄金类RWA、股票类RWA 市值高速增长;国债类RWA 市值持续攀升;机构基金类和私募RWA 市值下降
5. 国债RWA 市值持续增长,正在成为“稳定币”的蓄水池与安全生息方案。资金因寻求安全的收益率而逆势流入国债RWA 板块。此外,国债RWA 市场份额正经历结构性转移:市值正在从贝莱德BUIDL 这种流动性僵化的“传统基金模式”,转向Ondo USDY 、Circle USYC 等具备T+0 流动性且能作为DeFi 抵押品的“生息货币模式”。
6. 黄金RWA 以半年市值翻倍的速度暴涨,同时迎来2026 年初的大规模“铸造潮”。一方面,因避险需要,链上资金对黄金RWA 的需求强劲。另一方面,Tether 等黄金RWA 供给方正在加强推广。
7. 至2026 年开年以来,机构基金类RWA 市值在经历下降,从年初的28 万美金降至今日的23 亿美金,规模缩水17% 左右。数据背后的原因在于:宏观不确定下,这类底层资产风险正在酝酿,难以吸引强调安全和高流动性的熊市资金。同样的情况和逻辑也出现私募信贷/私募股票类RWA 市场上。
8. 股票RWA 市值逆势翻倍,BNB Chain 和Ondo 平台增长亮眼。股票RWA 增长背后的核心驱动力在于“资产货币化”——让股票不仅是投资品,更是可抵押借贷的“功能性资产”。当前赢家属于那些能将华尔街资产与DeFi 乐高完美融合的协议(Ondo/Xstock),以及能提供高额补贴与高效交易体验的公链生态(BNB Chain/Solana)。
9. 总结RWA 赛道:无论整体上涨,还是各种类走势分化,底层逻辑是共同的,RWA 资产是否能满足市场的当下需求,具体而言:(1)市场需求从“零息”及“DeFi 高风险APY”转向“安全利息”(2)市场从“代码信仰”转向更严肃的风险评估和避险需求(3)市场需求从“静态资产”转向“功能性货币”和资金效率。
10. 在宏观不确定性消除前,资金需求回归“生存”与“效率”。接下来的赢家需要提供(1)安全收益(2)高流动与可组合(3)避险与宏观对冲。例如:黄金RWA、短期国债与货币市场基金RWA、高流动性蓝筹美股RWA 等。
1 宏观视角:1011、流动性撤离、试探性恢复、与伺机观望
1.1 TradFi x Crypto 资金流入流出概况:ETF、加密货币财库、稳定币
截至2026 年2 月14 日,加密市场仍处于熊市和恐慌情绪中;类似的,从TradFi 世界流向Crypto 世界的资金也处于一个相对低的水平。特别的,如果我们把当前的数据和2025 年9 月底的数据做对比,我们将看到可怕的跌幅。
• BTC 跌幅超过40%
• ETH 跌幅超过50%
• 加密货币市值跌幅超过40%
截至2026 年2 月14 日,加密货币市值再次跌回2.4 T 美金水平,BTC 价格跌回6.8 万美金左右水平,ETH 价格则跌回接近2000 美金水平。作为参考,加密货币市值上次触达2.4 T 是在2024 年9 月,当时市场正处在上升趋势中。简而言之,经历上涨又下落,市场仿佛退回了原点(2024 年9 月水平)。不过,对比2024 年9 月,现在的情况可能更糟,当前,加密货币ETF 处于净流出水平,DAT 净流入水平也大幅度下跌。唯一值得关注的是,对比一年多前,稳定币市值有70% 左右涨幅,当前稳定币市值处在3 千亿美金水平。(数据来源:CoinFound)
加密货币市场处于低迷之中。而这种熊市和恐慌情绪中可以被追溯到2025 年10 月11 日的“1011 事件”:
从下图中我们看到,“1011”是一个重要的节点,在“1011”之后,数据以受冲击的方式迅速恶化。以DAT 举例:2025 年10 月当月净流入从2025 年9 月的130 亿美金水平瞬间降为30 亿美金以下水平;类似的,加密货币ETF 净流入在2025 年11 月发生了近50 亿美金的净流出,终结了过去半年的持续净流入情况。
事实上,我们可以说,我们正处在“1011”事件的恢复期中。月度数据来看,DAT 在恢复购买,ETF 净流出在减少,数据正在缓慢的“恢复”。
然而,尽管加密货币市值经历了巨大的下跌,当稳定币总市值仍维持在3000 亿美元水平,显示出部分资金并未离场,而是转为观望的“干火药”,在等待着机会。
2023 年至今(2026 年2 月14 日),加密货币ETF 资金净流入、DAT 净流入、稳定币市值、和BTC、ETF、加密货币市值数据对比。值得注意的是,在2025 年10 月11 日事件后,各项资金净流入均急剧恶化:加密货币ETF 资金开始大量净流出;DAT 净流入量腰斩;稳定币市值增长停滞、转为在3 千亿美金左右波动。对应的,在价格侧,BTC、ETH 价格一路下跌回落至接近2025 年之前水平,加密货币市值同幅度下跌。(数据来源: CoinFound)
1.2 回顾:1011 阴影
“1011 事件”是指发生于2025 年10 月11 日(周五)的一场系统性流动性危机。这一天,宏观经济的突发利空与加密市场内部的高杠杆结构发生“共振”,导致了自2022 年FTX 崩盘以来最严重的单日资产抛售潮。它被称为加密市场的“黑色星期五”。事件回顾如下:
1. 宏观导火索:2025 年10 月11 日上午,美国发布当月CPI 数据,严重超出市场预期,显示通胀反弹失控。美联储(Fed)随即释放极其鹰派的信号,彻底粉碎了市场对于“年底降息”的幻想,甚至暗示可能重新加息。后果:纳斯达克指数闪崩,导致跨市场对冲基金(Cross-market Hedge Funds)必须抛售流动性最好的资产来补充保证金——加密货币成为了首选提款机。
2. 由于宏观预期逆转,数家持有巨额加密资产敞口的传统机构触发了风控红线(Risk Limits)。机构被迫在流动性原本就不足的周末前夕进行不计成本的抛售(Fire Sale)。这一天,ETF 创下了历史上最大的单日净流出记录。导致BTC 等价格下跌。
3. 随着BTC 价格击穿关键支撑位(如80,000 美元关口),链上借贷协议(Aave, Compound 等)触发了自动清算程序。后果:数十亿美元的抵押品(WBTC, stETH)在链上被强制拍卖。由于CEX 深度不足,链上清算进一步砸穿了地板价,引发了“价格下跌->抵押率不足->再次清算”的死亡螺旋。
4. 额外的,另一条路径上:在宏观数据公布后的几分钟内,币安发生了臭名昭著的"USDT 交易对闪崩":恐慌性抛售击穿了做市商(Market Makers)的自动防守算法。币安上的BTC/USDT 交易对在短短30 秒内插针至48,000 美元,这种价格脱锚(Dislocation)导致了全网预言机(Oracles)报价混乱、间接触发链上DeFi 协议的误判清算、导致提币挤兑与恐慌情绪蔓延。后果:市场流动性提供者(LPs)瞬间撤单,买盘深度(Market Depth)归零。在没有买盘的情况下,恐慌性抛售直接导致价格出现真空式下跌。
10 月11 日无疑是凛冬降临的“极寒时刻”。站在2026 年2 月的当下回望,“1011 事件”不仅仅是一个时间戳,它构成了当前市场低迷的底层叙事,其投下的长长阴影至今仍笼罩在每一笔交易之上。
“1011”最恐怖的特征并非价格的单日跌幅,而是流动性的瞬间枯竭(Liquidity Evaporation)。在事件发生的48 小时内,我们见证了加密货币历史上最大规模的去杠杆化(De-leveraging)。在这之后,市场对加密货币的风险认识或多或少的在经历重构,信心将被重塑。这场危机还暴露了链上高杠杆机构的脆弱性、CEX 流动性的脆弱性、以及链上与链下风险传导的无阻滞性。同时,也让市场以一种可怕的方式经历了一次去杠杆。在这个过程后,资金开始重新选择方向。例如,正是这种极端的相关性崩溃(Correlation Breakdown),迫使剩余资金在灾后开始寻找真正与Crypto Beta 低相关的资产——比如说RWA,至少的,稳定币。稳定币市值维持在3000 亿美元水平,资金尚未离场,开始蹲守与稳定币之上,伺机观察。
1.3 展望:宏观压力持续、链上资金需要“安全收益率”
1011 事件宏观导火索是通胀预期的脱锚。尽管1011 已经过去。宏观变量并没有好转的迹象。
1 月底2 月初,宏观变量再次引发的跨多资产类别的大抛售,就在市场试图从10.11 的废墟中建立底部时,1 月28 日至31 日爆发的跨资产类别抛售(Multi-asset Sell-off)击碎了这一努力。
事件复盘:受美股科技七巨头(Magnificent 7)财报不及预期以及地缘政治摩擦升温影响,纳斯达克指数在一周内回调8%。这种恐慌迅速通过高频交易算法传导至加密市场。二次探底:BTC 在1 月底再次测试6.5 万美元支撑位,ETH 更是创下新低。这次下跌虽然幅度不及10.11,但心理打击却是毁灭性的——它证明了加密资产依然没有走出“高相关性”的泥潭,任何过早的“抄底(Buy the Dip)”行为都受到了市场的惩罚。
然而,正如前文数据所示,稳定币市值维持在3000 亿美金的历史高位。这说明资金没有撤回法币世界(那是彻底离场),而是选择了“链上驻留”。然而,在高通胀和高利率的宏观环境下,持有零收益的USDT/USDC 是极其昂贵的:
链下诱惑:传统货币市场基金(MMF)和短债提供5%+的年化无风险收益。对于无收益的稳定币而言,这意味着,每一天,这3000 亿资金都在承受着机会成本带来的隐性亏损(Negative Carry)。链上困境:由于市场恐慌,链上借贷需求萎缩,导致DeFi 原生协议(如Aave/Compound)的稳定币存款利率一度跌至2%-3%。此外,“1011”之后,DeFi 收益率背后的安全性也成为了资金考量的重要因素。
因此,链上资金需要安全的收益率。
2 RWA 赛道:整体逆势上涨、不同类别走势分化
2.1 各类RWA 资产市值变化概况
如图所示:RWA(除稳定币外)市值,保持着持续上涨的趋势,从2025 年10 月的近190 亿美金规模,上涨至今天超240 亿规模。似乎没有受到1011 的影响。值得注意的是:
国债类RWA 市值持续攀升黄金类RWA 市值高速增长机构基金类和私募RWA 市值下滑股票类RWA 市值明显增长。
2.2 国债RWA ——资金逆势流入,寻求安全的收益率及高资金效率
截至2026 年2 月14 日,国债RWA 板块展现出了良好的韧性。
如图所示,至2025 年以来,国债RWA 市值在持续增长。1011 事件并未最终阻止这种增长趋势。事实上,在2026 年1 月后,国债RWA 市值反而经历了加速增长,至今国债RWA 已经超过100 亿美元规模。国债RWA 市值在逆势增长,在市场缺乏信心期间,流动性在涌入这个领域。这与加密原生市场的萧条形成鲜明对比。我们认为,这种现象背后的原因在于“收益率剪刀差”。面对“10.11”与“1 月倒春寒”的双重打击,链上资金(特别是那3000 亿美金的稳定币存量)陷入了“资产荒”。此时,DeFi 原生协议(如Aave/Compound)提供的、相对低风险的稳定币存款利率因借贷需求萎缩而跌至2%-4% 区间,而链下短债收益率维持在5.25% 以上。国债RWA 成为了连接这两个世界的唯一桥梁。资金为了捕获这种收益率差,涌入国债RWA 领域。
2025 年以来,国债RWA 市值在持续增长。但国债RWA 的市场占有份额在发生着变化,例如,近期,Circle USYC,Ondo US Dollar Yield,Janus Henderson Anemoy Treasury Fund 产品市值在显著增加。(数据来源:CoinFound)
另一方面,我们可以看见,国债RWA 的市场占有份额在发生变化:
贝莱德的USD Institutional Digital Liquidity Fund(BUIDL) 在减少。一种猜测是,尽管BUIDL 拥有最强的传统金融信用背书,但其本质更像是一个传统的货币市场基金(MMF)。它有着严格的合格投资者准入(Whitelist)、T+1 的申赎周期,且难以直接作为底层资产集成到链上借贷协议中。相较于Ondo USDY 这种准入门槛更低、接入defi 协议、可以链上抵押借贷的设计。BUIDL 在“10.11”和“1 月倒春寒”这种极端流动性紧缩时刻,交易员需要的是毫秒级的流动性。BUIDL 这种“躺在冷钱包里吃利息”的资产,无法满足高频交易者迅速变现或追加保证金(Margin Call)的需求。
而Circle USYC,Ondo US Dollar Yield (USDY),Janus Henderson Anemoy Treasury Fund 产品在显著增加。其背后原因在于,Circle 在BNB 链条上增长强劲。而Ondo 则是在Ondo summit (2026 年2 月3 日)前后,进行了一系列动作,从登陆Sei 链到收获BlackRock(贝莱德)、Morgan Stanley 等传统金融巨头的站台,Ondo 密切的活动带来了强劲的增长。一个值得注意的产品来自ChinaAMC(招银国际),尽管在过去中国内地对RWA 采取严谨的监管态度,但招银国际的国债RWA 仍在市场上占据不小规模,伴随2026 年中国证监会对中国大陆“境内资产境外RWA”的指导文件推出,ChinaAMC 产品值得持续关注。
总之,根据数据:资金逆势流入RWA 市场,寻求安全的收益率、以及高流动性和资金效率。
2.3 黄金RWA ——市值与发行量快速增长,需求强劲,供给方强力推广
黄金类RWA 正在经历“快速扩张”:
一方面,近半年来,黄金RWA 保持高速增长势头,并且没有收到1011 等事件带来的影响。事实上,普遍观点认为,黄金RWA 作为“链上的避险港”,正在当前不确定性、高通胀的宏观环境中,越发的受到青睐另一方面,我们在2026 年1 月,看见了一次明显的黄金RWA“铸造潮”,例如:PAXG 和XAUT 分别在1 月铸造了超3 亿和超8 亿美金的代币。相应的,整个黄金RWA 的市值从接近35 亿美金增长到超45 亿美金。
近半年来,黄金RWA(以PAXG、XAUT、XAUM 为代表)保持高速增长,从2025 年8 月的10 亿美金市值,增长到至今(2 月14 日)超47 亿美金市值。值得注意的是,尽管1011 事件对大多数加密货币市场带来了负面影响,倒是似乎没有对黄金RWA 带来影响。从2025 年10 月底至今,黄金RWA 涨幅已接近翻倍。(数据来源:CoinFound)
考察铸造量,可见,黄金RWA 并非是单纯的黄金RWA 价格上涨所致,而是有切实的净铸造。资金在涌入这个黄金RWA 市场。特别的,2026 年1 月2 月,PXAG、XAUT、XAUm 都有迎来“铸币高峰”。(数据来源:CoinFound)
值得分析的是,“铸造潮”的出现有两方面:
避险资金涌入:结合到2026 年1 月多资产市场暴跌与美股科技七巨头(Magnificent 7)的下跌,BTC 等加密原生货币价格下跌,黄金RWA 正在成为一种避险选择。一个代表性的例子来自lookonchain:据Lookonchain监测,曾因ETH 亏损1880 万美元的巨鲸地址(0x037 开头)正在加倍押注黄金:自2024 年12 月13 日以来,该地址已花费3604 万美元以每枚4786 美元的均价购买了7536 枚XAUT。发行方大力推广:例如,作为XAUT 的发行方,Tether 在2026 年初加大了对XAUT 的推广力度。据PaoloArdoino (Tether CEO)称,该公司正以每周1 至2 吨的速度持续购买黄金,目标是在一个前瑞士核掩体中建立长期、稳定的实物黄金储备。他强调,此举类似于扮演「全球最大的黄金中央银行之一」。Tether 正在进行货币体系和黄金市场两手抓的战略规划。
可以预期,这种“扩张”仍将继续,毕竟,宏观不确定下,黄金RWA 的避险和便利属性(例如,因为7x24 的便利性,黄金RWA 成为了难得的可以在周末和节假日响应宏观风险的对冲工具)将被进一步放大和青睐。此外,相较于黄金市值,黄金RWA 质量太小,成长空间巨大。
截止2 月2 日,黄金RWA 和黄金市值的一些数据对比。如果能从黄金市场转化存量,那么黄金RWA成长空间将无比巨大。(数据来源:CoinFound)
2.4 机构基金类RWA 和私募RWA ——市值下滑,底层资产风险酝酿
至2026 年开年以来,机构基金类RWA 市值在经历下降,从年初的28 亿美金降至今日的23 亿美金,规模缩水17% 左右。
至2026 年开年以来,机构基金类RWA 市值经历明显下降。Janus Henderson Anemoy AAA CLO Fund和Superstate Crypto Carry Fund (USCC) 作为该赛道市值前二产品,带头出现市值下降。(数据来源:CoinFound)
其背后的原因在于:风险溢价的压缩与流动性偏好的极度收紧。具体而言,核心逻辑有三点:
国债RWA 的“挤出效应”(The Crowding Out Effect)逻辑:机构基金类RWA 通常提供7%-10% 的年化收益率,但在美联储维持高利率的背景下,无风险的国债RWA 收益率已高达5.25%。投资者心态:在宏观动荡期,投资者面临一个算术题:为了多赚2%-3% 的收益,是否值得承担数倍的违约风险?答案显然是否定的。于是,资金从风险较高的信贷基金撤出,回流至性价比更高的国债RWA。这被称为“无风险利率对风险资产的挤出”。T+N 的流动性惩罚(Liquidity Penalty)
赎回周期的痛点:与Ondo USDY 或Circle USYC 提供的T+0/T+1 流动性不同,机构基金类RWA 通常设有T+30 甚至更长的赎回周期(Lock-up Period)。危机中的反应:在2026 年1 月底的市场暴跌中,需要补充保证金(Margin Call)或紧急避险的资金发现,这类RWA “看得见拿不着”。这种痛苦的流动性错配体验,导致资金在解禁后选择永久性离场,转而配置高流动性资产。
3. 底层资产的策略失效与价值重估(Strategy Failure & NAV Markdown)
熊市带来Carry Trade 的逆风:以Superstate Crypto Carry Fund 为例,其核心策略是“加密货币期现套利”,这是一个“市场中性(Market Neutral)”的对冲基金策略,往往依赖于正向的资金费率(Funding Rate)。但在2025 年10 月至2026 年2 月的漫长熊市中,资金费率长期为负或接近于零,导致该策略的实际收益率大幅跑输国债,甚至出现回撤。宏观环境导致信用周期的下行:以Janus Henderson Anemoy AAA CLO Fund 为例,它提供高评级担保贷款债务(CLOs)的风险敞口,主要投资于AAA 级分期,这些分层由公司发行的多元化高级担保贷款池支持。在宏观经济放缓预期下,底层企业贷款的违约率(Default Rate)上升预期导致了二级市场价格波动,基金净值(NAV)面临下调压力。市值的下降不仅源于资金流出(Outflows),也源于资产本身的减值(Write-downs)。
同样的情况和逻辑也出现私募信贷/私募股票类RWA 市场。
自从2026 年以来,私募信贷类RWA 市值开始围绕着30 亿美金波动。一改之前的强势上升态势。而私募股权类RWA 则是在1011 之后经历着持续的市值下跌。
自2025 年以来,按周统计私募股权/私募信贷市值。(数据来源:CoinFound)
2.5 股票RWA ——市值翻倍,Ondo 与BNB Chain 增长亮眼
与私募股权/信贷市场的颓势形成鲜明对比的是,公开市场股票RWA(Tokenized Public Equities)在2026 年初展现出了令人惊讶的生命力。截至2026 年2 月14 日,尽管纳斯达克指数在“1 月倒春寒”中回调,但股票类RWA 总市值并未随之萎缩,反而保持增长,与2026 年初突破9 亿美元。
通过分析股票RWA 市值在各平台以及各链上的分布,可得:
按平台分析,Ondo (过去三月市值涨幅67%)和Xstock (过去三月市值涨幅23%)带动了这轮股票RWA市值的上涨;此外,不乏Superstate Opening Bell 这样更新但是增长更快速的平台;Backed Finance(过去三月市值涨幅59%)和Robinhood (过去三月市值涨幅93%)虽然市值体量不大,但保持了超高的增速。形成对比的是,Securitize 的股票RWA 市值明显下降。按链分析,BNB 在2026 年初的增长表现最为显著,其次是SOL,过去三个月,两条链上分别带来了1 亿美金市值增量。形成对比的是,Algorand 上的股票RWA 市值仍在下滑趋势中。
股票RWA 按平台统计数据。1011 事件之后,股票RWA 市值反而逆势上涨,Ondo 和Xstock 带动了这轮股票RWA 市值的上涨,形成对比的是Securitize 的股票RWA 市值下降。(数据来源:CoinFound)
股票RWA 按链统计数据。ETH、SOL、BNB 承接了近半年的股票RWA 市值上涨的增量。其中,BNB在2026 年初的增长表现最为显著,快速升至1.6 亿美元规模。形成对比的是,Alogorand 上的股票RWA 市值在下滑,已跌至1 亿美元水平,特别的,可以明显发现,2025 年三季度,Algorand 上的RWA 市值被Ethereum “抢夺”。(数据来源:CoinFound)
这种数据现象背后可能是以下原因:
Ondo & Xstock 靠资产的可抵押性取胜:Ondo 和Xstock 的核心护城河在于它们不仅仅把股票变成了Token,更是把股票变成了Collateral(抵押品)。在2026 年初的流动性紧缩中,用户持有Ondo 的代币化股票(如OUSG-Equities),可以轻松接入借贷协议抵押借出U。它们成功地将“股票投资”与“链上现金管理”融合。对于加密原生资金来说,能当钱用的股票,才是好股票。Securitize 因私募包袱与流动性孤岛而衰退:Securitize 依赖私募市场(Private Markets)和严格的白名单机制(Whitelisting)正如2.4 章节所述,私募信贷/股权市场在熊市中遭受重创。Securitize 作为该领域的传统龙头,其发行的资产流动性极差(二级市场几乎为零)。在“10.11”后的恐慌期,资金发现Securitize 的资产难以变现,因此加速赎回并流向了流动性更好的Ondo。Robinhood 增长得益于更多股票的上链(特别是G7 股票)。此外,值得关注的是,其推出Robinhood Chain(基于Arbitrum),布局股票RWA、Robinhood Wallet 与DeFi 的打通。对于普通散户而言,直接用Robinhood 账户里的钱铸造链上股票,门槛远低于原生RWA 平台。链上来看,BNB Chain 的增长来自于币安和Ondo 的共同推力,一个例子:Trust Wallet「美股代币交易季」开启!交易Ondo 美股RWA,瓜分15 万美金奖励,2026 年以来,币安持续以活动、奖励、补贴的形式来吸引用户在BNB Chain 上交易Ondo 美股RWA。SOL 链上的美股RWA 市值增长则是和Xstock 高度正相关。有观点认为,除了发行更多的美股RWA 外,Xstock 正在捕获来自新兴市场(Emerging Markets)的增长,对一些新兴市场而言,本国法币对美元贬值,链上美股成为一种对冲宏观因素的“替代性贝塔”资产。事实上,作为高性能链,SOL 大量RWA 项目入驻,证明了高性能链在RWA 交易场景中的不可替代性。与之对比的是Algorand,尽管技术优越,但Algorand 缺乏深度的USDT/USDC 原生流动性和DeFi 乐高组件。资产发行方发现,留在Algorand 上就像被困在孤岛,无法接入更广泛的借贷或交易市场。因此,2025年Q3 以来,Algorand 上的RWA 资产被Ethereum 和EVM 兼容链无情“抢夺”。
总的来讲,美股市值翻倍,更多美股RWA 正在上链,美股RWA 正在成为一种“功能性”资产(兼具抵押、投资、宏观贝塔等功能)。同时,币安、Ondo 等机构在大力推广。并且,可以察觉到,未来的美股RWA 赢家,将不再是那些仅仅拥有“合规牌照”的机构,而是那些能将“华尔街资产”与“DeFi 乐高”完美融合,并能通过“高效公链”分发到全球每一个角落的解决方案。
3 RWA 如何满足市场的当前需求
站在2026 年2 月的节点回望,如果说2024-2025 年是RWA 的“概念验证期”,那么“1011 事件“与2026 年初的这场危机则是RWA 的“压力测试与大分流期”。数据角度,见证了RWA 市场的整体逆势上涨,也看见了RWA赛道内的分化。
无论整体上涨,还是各种类走势分化,底层逻辑是共同的:即RWA 资产是否能满足市场的当下需求,具体而言:
3.1 市场需求从“零息”及“DeFi 高风险APY”转向“安全利息”
在2024 年之前的牛市中,资金追求的是DeFi 协议中不可持续的高APY(20%+)或博取百倍币。但在“10.11”后的熊市/震荡市中,DeFi 原生借贷利率(如Aave USDC)因杠杆需求萎缩而跌至2%-3%。然而,现在:
持有3000 亿美金的零息稳定币(USDT/USDC)意味着每天都在承受相对于美元通胀的隐性亏损。而正好,国债RWA(Ondo, BlackRock)打通了链上与链下的利差通道,提供了5% 左右的无风险基准利率。资金涌入国债RWA,本质上是一场为了对抗通胀和机会成本的“被动迁徙”。在牛市未至之前,这将是链上资金的重要“粮仓”。
此外,有趣的是。国债RWA 市值上涨的同时,机构基金、私募类RWA 市值在明显下降,即使它们提供更高的APY,但因为底层资产有着更高的风险,因此没有被市场接受。
这说明,市场需要的不仅仅是APY,而且是“安全”的APY。
3.2 市场从“代码信仰”转向“更严肃的风险评估和避险需求”
10.11 事件及2026 年初的多资产下跌行情再次拷打BTC 作为绝对避险资产的幻想,证明了在极端流动性危机中,加密原生资产仍具有高波动性(High Beta)。资金开始寻求“低相关性”甚至“负相关性”的资产。这种市场需求在黄金RWA 上体现得非常明显:
黄金RWA 的爆发:是资金对“物理避险”和“地缘政治对冲”的刚需回应。在1 月倒春寒中,资金更愿意相信瑞士金库里的实物黄金(PAXG/XAUT),而非代码。对比的是,私募信贷/基金的衰退:是“风险溢价(Risk Premium)”重估的结果。投资者不再愿意为了多赚2% 的收益(7% vs 5%)去承担数倍的违约风险和不可控的底层资产黑箱。
3.3 市场需求从“静态资产”转向“功能性货币”和资金效率
2026 年初的市场正在奖励那些“高流动性、可组合”的实用主义RWA,并残酷淘汰那些仅有合规外壳、却沦为“流动性孤岛”的教条主义RWA。
流动性溢价(Liquidity Premium):在流动性紧缩期,资金极度厌恶锁仓(Lock-up)。这解释了为什么Securitize/私募类RWA(T+30 赎回)会遭遇赎回——因为它们“易进难出”,在危机时刻无法变现救急。资产货币化(Monetization):Ondo (Stocks/Treasury) 和Circle 的胜出,是因为它们做到了“资产即货币”。 – 可抵押性(Collateralizability):能在DeFi 协议中抵押借出U,意味着资产本身具备了货币属性,极大提升了资金效率。 – T+0/T+1 流动性:能够随时变现或进行原子级互换,意味着机会成本几乎为零。
4 哪些RWA 将成为接下来的赢家?
4.1 核心逻辑:安全收益、高流动与可组合、避险与宏观对冲
在宏观不确定性消除(美联储明确降息或地缘政治缓解)之前,市场的资金需求将围绕“避险”、“宏观对冲”、“安全收益”、和“DeFi”展开:
“避险”、“宏观对冲”:资金迫切需要配置“硬资产”。黄金RWA(对抗地缘政治动荡)成为刚需。蓝筹美股RWA(对抗新兴市场法币贬值)也成为良好的宏观对冲工具。这不再是投机,而是全球用户对抗宏观崩溃的生存工具。“安全收益”:在2024 年之前的牛市思维中,低于10% 的APY 是不可接受的。但在高不确定性的当下,链上资金也开始关注安全的收益率,链上美债将成为链上资金的蓄水池。高达三千亿市值存量的零息稳定币,将对“安全收益”提出源源不断的需求。“高流动与可组合”:仅仅把资产代币化(Tokenization)已经不够了。在流动性紧缩期,资金效率(Capital Efficiency)是第一生产力。资金极度厌恶锁仓(Lock-up),那些不能及时赎回、提出、变现、抵押的资产都将不再那么具备吸引力。相反的,那些具备良好的DeFi 适配性——能够被Aave、Morpho 或Maker 等头部协议接受为抵押品(Collateral) 的RWA 资产将会获得优势;类似的,如果一个RWA 资产能随时抵押借出U来抄底或周转,它将更具吸引力。市场正在奖励那些“高流动性、可组合”的实用主义RWA。
4.2 关注类别:黄金RWA、短期国债与货币市场基金RWA、高流动性蓝筹美股RWA
在宏观不确定性消除(美联储明确降息或地缘政治缓解)之前,赢家将集中在能提供“避险”、“绝对安全收益”、“宏观对冲”的资产类别:
一:短期国债与货币市场基金(Short-term Treasuries & MMFs)
– 定位:链上流动性的“新基准层(The New Base Layer)”。
– 逻辑:只要美债收益率维持在4%-5% 区间,它们就是替代USDT/USDC 的唯一选择。未来的赢家将是那些能将BUIDL 或FOBXX 这种机构级产品“零售化”的协议。
二:代币化黄金(Tokenized Gold)
– 定位:极端的“宏观对冲工具(The Macro Hedge)”。
– 逻辑:2026 年1 月的数据证明,当BTC 随纳指下跌时,黄金RWA 是唯一的“负相关”资产。随着各国央行去美元化加速,XAUT 和PAXG 将捕获来自新兴市场和链上巨鲸的避险资金。
三:高流动性蓝筹美股(Tokenized Blue-Chip Equities)
– 定位:新兴市场的“替代性贝塔(Alternative Beta)”。
– 逻辑:对于非美地区(拉美、东南亚、土耳其)用户,持有代币化NVDA 或SPY 是对抗本币贬值和获取美元资产的最优解。Ondo 和Xstock 的增长证明了这一刚需。
5 风险提示
本报告基于公开资料、行业访谈、第三方研究以及合理分析框架撰写,旨在进行研究性探讨。但受限于市场发展阶段与信息披露条件,相关结论仍面临以下主要风险与不确定性因素,特此提示:
数据完整性与统计口径风险:RWA 仍处于快速演进阶段,相关市场规模、流通量、使用场景等数据主要来源于项目方披露、链上统计工具及第三方研究机构,不同来源在统计口径、计算方法和时间维度上可能存在差异。部分数据可能存在滞后、估算或样本覆盖不足的情形,从而影响分析结果的精确性与可比性。资产托管与兑付执行风险:RWA 的价值基础依赖于链下实物的真实存在、合规托管及可执行的兑付安排。尽管主流项目通常引入第三方托管与审计机制,但在极端市场波动、法律争议或跨司法辖区冲突情形下,仍可能出现兑付延迟、赎回受限或链上流动性与链下交割能力不匹配的风险。技术与系统性运行风险:RWA 通常依托于智能合约、公链基础设施、跨链协议及预言机系统运行,其整体安全性取决于多重技术组件的协同稳定。潜在的合约漏洞、跨链机制失效、预言机数据异常或网络拥堵,均可能对资产转移、抵押清算及支付结算功能造成不利影响,并引发系统性风险外溢。监管政策与法律环境不确定性:RWA 涉及商品属性、证券属性与支付属性的交叉认定,不同国家和地区在监管分类、合规要求及政策节奏方面存在显著差异。未来监管框架的调整、执法尺度变化或跨境合规要求收紧,可能对相关产品的发行、流通、托管及使用场景产生实质性影响。市场流动性与价格波动风险:RWA 的二级市场仍处于发展初期,其流动性深度、参与主体结构及价格发现机制尚未完全成熟。在特定市场环境下,RWA 的交易价格可能出现偏离标的资产价值的情形。研究假设与前瞻判断风险:本报告中涉及的部分分析基于对行业发展趋势、技术路径及政策方向的前瞻性判断,相关假设可能因宏观环境、技术进展或监管变化而发生调整,实际结果可能与预期存在差异。本报告不构成投资建议:本报告仅供研究与信息交流之用,不构成任何形式的投资建议、要约或承诺。投资者应结合自身风险承受能力,独立作出判断并自行承担相关风险。
1
4
9.9k
·
--
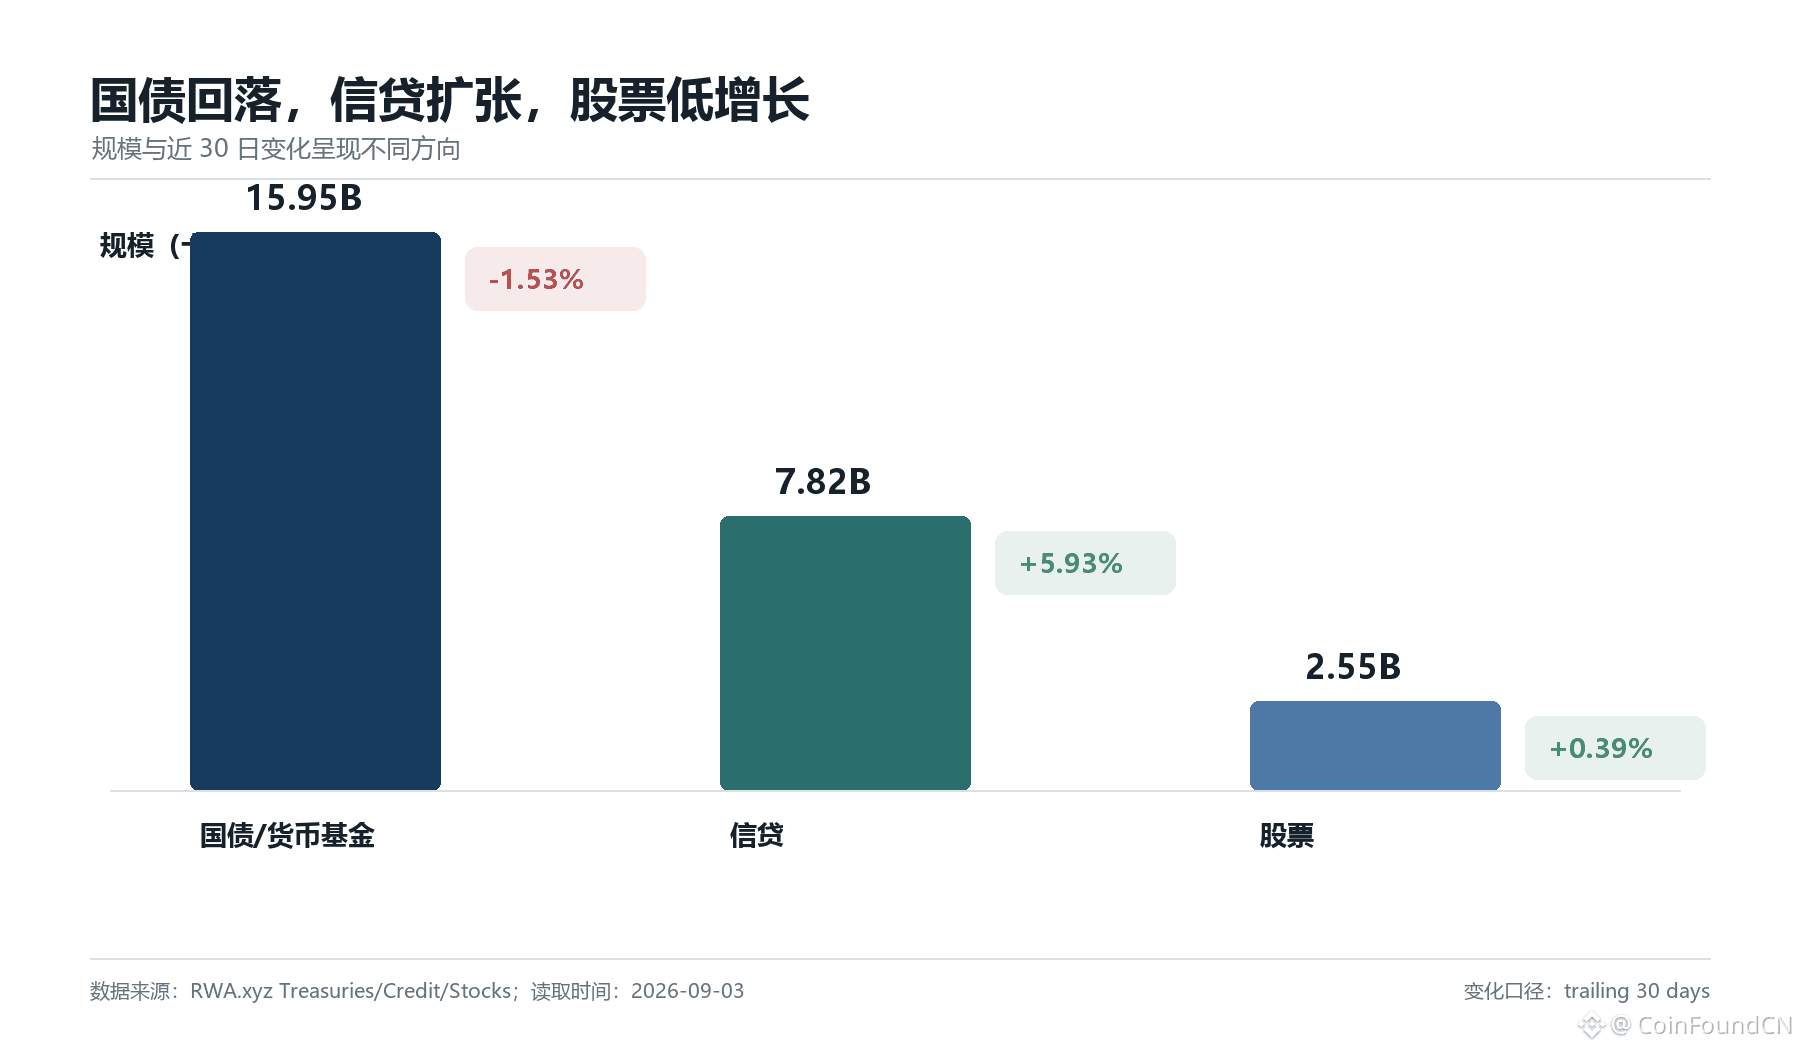
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
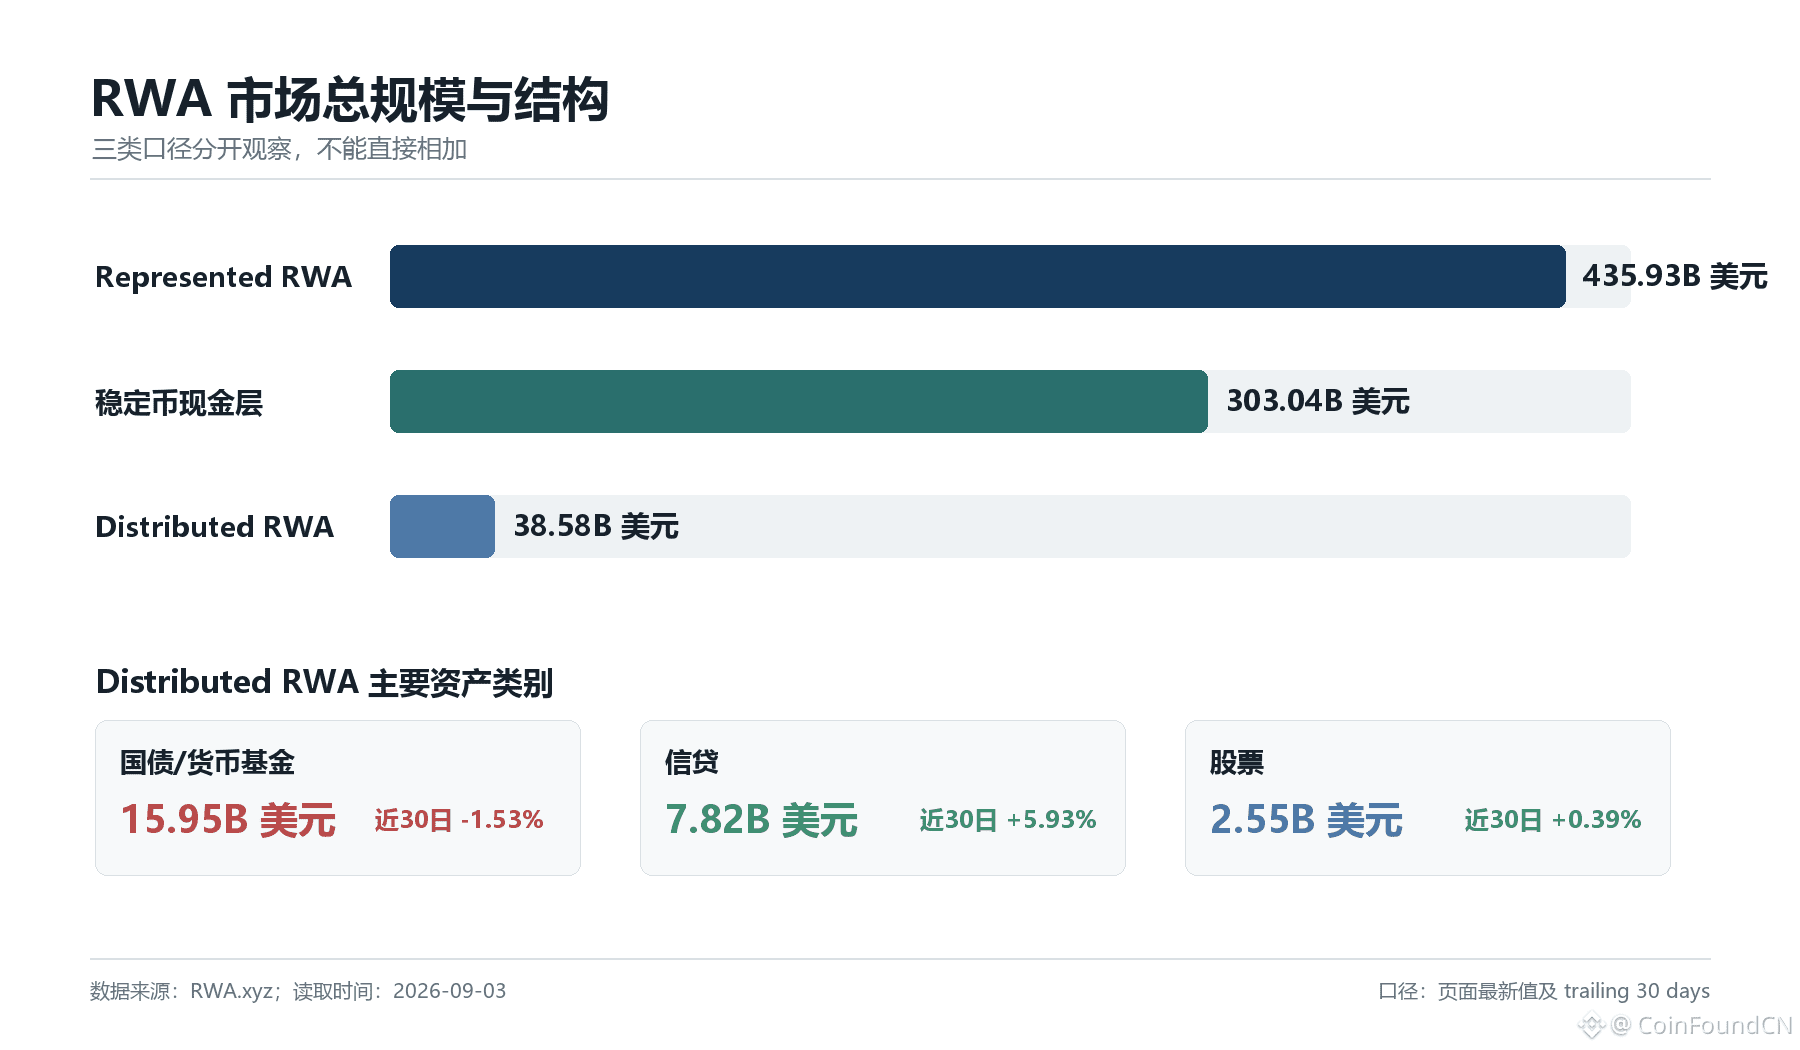
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
#RWA 市场还在增长。
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但真正变化的,已经不是规模,而是增长的来源。
#CoinFound 最新《2026 年 8 月 RWA 市场月报》发现:
• 信贷成为增长最快的资产类别,国债规模首次出现回落;
• 股票产品不断扩张,但资金流与真实使用仍未同步改善;
• 市场关注开始从资产规模,转向监管、支付与结算基础设施。
当 RWA 从”资产上链”进入”产品竞争”阶段,
真正决定下一轮增长的,
或许不再是发行多少资产,而是谁能够建立更完整的流动性、准入与结算体系。
CoinFound,用数据定义价值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
Tether 的关键变化,并不是第一次接受第三方验证,而是验证范围扩大到了完整财务报表。
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:[Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Tether 的关键变化,并不是第一次接受第三方验证,而是验证范围扩大到了完整财务报表。
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
KPMG 的完整审计,补充了此前由 BDO 提供的季度储备 assurance,但这并不意味着机构的尽调成本已经自动降低。
CoinFound 更关注真正值得验证的问题:
更广的审计范围,是否减少了机构重复尽调?
是否影响银行、托管、交易平台的准入与风险政策?
是否有机构公开表示,已有尽调要求因此被替代或满足?
真正需要观察的,不是”完成了一次审计”,而是机构后续是否真的改变行为。
CoinFound,数据定义价值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Статья
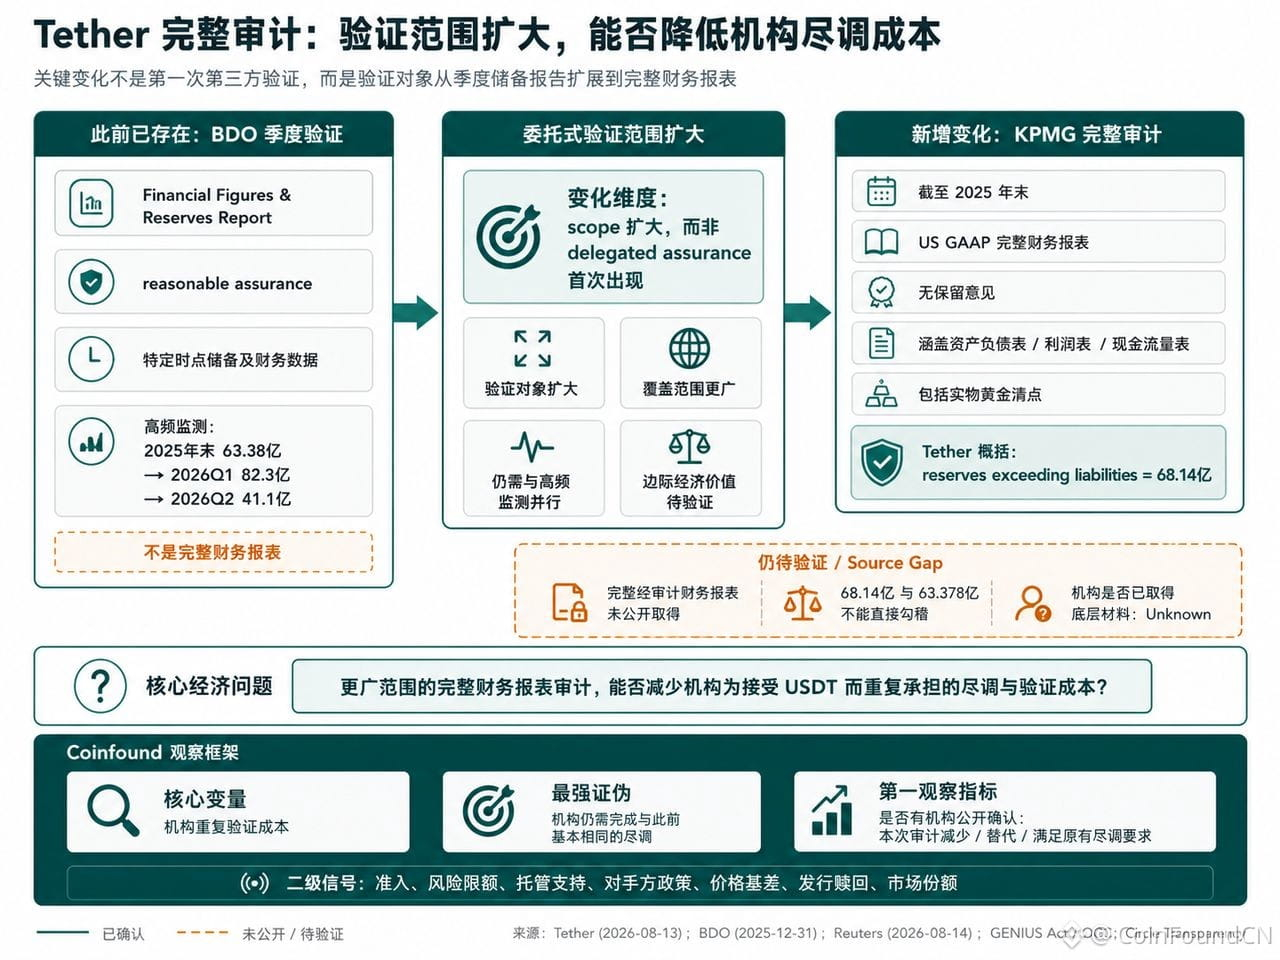
Tether 完整审计:更广的验证,能否降低机构尽调成本8 月 13 日,Tether 宣布 KPMG U.S. 完成对 Tether International, S.A. de C.V. 截至 2025 年末完整财务报表的独立审计,并出具无保留意见。审计覆盖资产负债表、利润表、权益变动表和现金流量表,并包括对其持有实物黄金的清点。Tether 同时明确,这次完整审计是对既有季度储备报告的补充,而不是替代。
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
Tether 完整审计:更广的验证,能否降低机构尽调成本
8 月 13 日,Tether 宣布 KPMG U.S. 完成对 Tether International, S.A. de C.V. 截至 2025 年末完整财务报表的独立审计,并出具无保留意见。审计覆盖资产负债表、利润表、权益变动表和现金流量表,并包括对其持有实物黄金的清点。Tether 同时明确,这次完整审计是对既有季度储备报告的补充,而不是替代。
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
这则消息很容易被理解为 Tether“终于更透明了”。但截至 Reuters 8 月 14 日报道,这次审计当时并未公开;KPMG U.S. 确认自己出具了无保留意见,并以客户保密为由不作进一步评论。本文检索也未取得完整的经审计财务报表。至于完整报表是否通过保密安排提供给银行或其他机构对手方,目前没有可靠公开材料可以确认。
真正变化的并不是 Tether 第一次把验证交给第三方。其季度 Financial Figures & Reserves Report 此前已经由 BDO 提供 reasonable assurance,所以此前的选择从来不只是“自己分析公开数据”。此次变化在于委托式验证(delegated assurance)的对象和覆盖范围扩大了:从特定时点的储备及财务数据,扩展到按 US GAAP 编制的完整财务报表。这是 CoinFound 的分析框架,而不是 Tether、BDO 或 KPMG 的官方分类。
Circle 的披露实践与美国 GENIUS Act 的制度设计提供了两类相邻参照:高频储备披露、针对储备信息的第三方 assurance,以及更完整的财务报表审计可以同时存在,承担不同的信息功能。Circle 目前按周披露 USDC 储备及相关 mint/burn flows,并由 Big Four 每月提供第三方 assurance;其官方材料也将 attestation 与针对完整财务报表的 audit 区分开来(Circle 为利益相关方,此处仅作机制参照)。
GENIUS Act 则将月度储备披露与年度财务报表要求分开设置:Section 4(a)(1)(C) 涉及月度储备披露,Section 4(a)(3) 涉及月度报告相关的独立核查与认证,而 Section 4(a)(10) 对符合条件、consolidated total outstanding issuance 超过 500 亿美元的发行人设置年度财务报表要求。本文引用这些安排仅作制度设计参照,不判断 USDT 是否或何时落入该框架,也不意味着此次 KPMG 审计满足或旨在满足其中的具体法定义务。
因此,完整审计并不是季度验证的简单“升级版”。更值得问的是:验证范围扩大之后,究竟增加了什么边际经济价值?
Tether 自己的材料把这个问题具体化了。Tether 对 KPMG 审计结果的概括是 reserves exceeding liabilities 为 68.14 亿美元;BDO 对同一法律实体、同一 2025 年末时点的 Financial Figures & Reserves Report,则报告构成 Reserves 的资产价值超过公司 liabilities 63.378 亿美元。BDO 同时明确说明,该报告不是公司的完整财务报表,而是从 accounting records 中提取的信息,并使用 IFRS 的 recognition and measurement principles;KPMG 审计的则是按 US GAAP 编制的完整财务报表。
这约 4.76 亿美元的差异不证明任何一方有误,也不能在现有材料下自行归因。它能够支持的判断更窄:即使日期、法律实体和指标名称看似接近,不同 reporting framework 下的数字仍未必能够直接勾稽。在完整 KPMG 报表尚未公开取得的情况下,外部分析者可以看到审计结论,却无法仅凭当前公开材料完成两套数字之间的对账。
高频报告又提供了另一层信息。沿 BDO 自身季度报告口径,资产超过负债的差额从 2025 年末约 63.38 亿美元升至 2026 年一季度约 82.3 亿美元,随后在二季度降至约 41.1 亿美元。这不能被写成“偿付能力恶化”,但说明一个针对年末时点的正确审计意见,并不能替代之后持续变化的资产负债监测。
因此,这次审计真正的经济问题不是 Tether 得到了多少“透明度分数”,而是:相较于既有季度第三方保证,更广范围的完整财务报表审计,能否进一步减少机构为了接受 USDT 而重复承担的尽调与验证成本。
如果银行、托管机构、交易平台或其他机构对手方认为,Big Four 的完整审计覆盖了原本仍需自行核验的一部分问题,那么部分重复尽调可能减少,并进一步影响资产准入、风险额度、托管支持或交易条件。AICPA 对私人公司审计的说明,也把利益相关方依赖经审计财务报表进行商业决策作为典型场景,并明确提到银行和其他贷款人通常会在融资决策中要求经审计财务报表。
但 Tether 本案目前公开可确认的是审计意见,而不是完整报表,因此这种经济价值不能由“完成了审计”直接推出,只能通过机构后续行为验证。
这里可以区分两种机制,以及一种无法归因的情形。若机构明确表示某项政策调整主要依据 KPMG 的审计意见,这更支持审计信号本身具有决策价值;若机构确认取得了经审计报表或其他新增底层材料,并因此减少原有尽调步骤,则更支持信息访问降低验证成本;若政策发生变化却没有披露原因,则无法判定属于其中哪一种,只能记为 Inconclusive。
最强反方因此也很明确:如果机构在获得更广范围的审计保证后,仍然需要完成与此前基本相同的尽调和材料核验,那么“更广的验证范围降低了额外验证成本”这一判断就会被直接削弱。
市场也可能早已主要通过季度第三方保证、赎回机制、流动性和长期交易记录形成了对 Tether 的信任定价。因此,完整财务报表的无保留意见虽然扩大了 assurance 的覆盖范围,却未必增加多少边际经济价值。
这个变量排在第一,因为本文讨论的核心经济变量就是重复验证成本:如果它没有变化,后续关于准入、评级和信息优势的讨论都缺少经济基础。
所以后续最应该看的不是 USDT 价格,而是:是否有机构明确表示,本次审计减少、替代或满足了某项原有尽调要求。
这是目前公开信息中对核心判断最直接的验证指标。如果暂时没有这种公开披露,只能说明该判断尚未获得公开证据支持,不能反推机构内部一定没有发生变化。
如果这一变化进一步传导到 USDT 的准入、风险限额、托管支持或对手方政策,经济含量会更清楚。其次,再看经审计财务报表是否公开或出现可确认的机构访问安排、评级方法是否调整,以及完整审计是否形成年度常态并与季度报告建立可勾稽的口径。价格基差、发行赎回和市场份额可以作为二级信号,但不能单独证明验证成本发生了变化。
把验证工作委托给专业第三方,价值之一是减少不同市场参与者重复完成同一套核验的必要。但委托范围更广,并不自动意味着效率提高得更多:真正需要观察的是,其他参与者因此少做了多少重复工作,以及新增的保证最终有没有改变实际决策。
来源
1. Tether — Tether Completes theLargest Inaugural Financial Audit in History2026-08-13
2. BDO — Assurance Report according to ISAE 3000R on the Financial Figures and Reserves Report截至 2025-12-31
3. Tether — Q1 2026 Financial Figures & Reserves Report 相关公告2026-05-01
4. Tether — Q2 2026 Financial Figures& Reserves Report 相关公告2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Implementing the Guiding and Establishing National Innovation for U.S. Stablecoins Act…2026-03-02 · Proposed Rule
独立事实与机制证据
7. Reuters — Stablecoin issuer Tether says KPMG US has audited its 2025 statements2026-08-14
8. AICPA & CIMA — What is a private company audit?
相邻案例
9. Circle — Transparency & Stability
10. Circle — New Levels of Detail in the Monthly USDC Attestation
396
·
--
MiCA 牌照不是万能通行证。
一家平台获得 MiCA 授权,不代表它的所有服务、所有资产都能在整个欧洲直接上线。
实际可用性至少要连续检查四层:
• 谁持有牌照
• 获批服务范围是什么
• 具体资产属于什么产品
• 钱包、交易所或银行是否接受分发
Ripple、Coinbase 与 Kraken 都已建立欧洲合规路径,但获批主体、服务范围、产品限制和分发入口并不相同。
所以,判断一个产品“是否合规可用”,不能只看公司有没有 MiCA 牌照。 牌照解决准入,产品与分发边界决定实际可用性。
CoinFound, 数据定义价值。
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
MiCA 牌照不是万能通行证。
一家平台获得 MiCA 授权,不代表它的所有服务、所有资产都能在整个欧洲直接上线。
实际可用性至少要连续检查四层:
• 谁持有牌照
• 获批服务范围是什么
• 具体资产属于什么产品
• 钱包、交易所或银行是否接受分发
Ripple、Coinbase 与 Kraken 都已建立欧洲合规路径,但获批主体、服务范围、产品限制和分发入口并不相同。
所以,判断一个产品“是否合规可用”,不能只看公司有没有 MiCA 牌照。 牌照解决准入,产品与分发边界决定实际可用性。
CoinFound, 数据定义价值。
MiCA 牌照打开的是哪一扇门?
一家平台获得 MiCA 授权,不代表它的所有服务、所有资产都能在整个欧洲直接上线。
实际可用性至少要连续检查四层:
• 谁持有牌照
• 获批服务范围是什么
• 具体资产属于什么产品
• 钱包、交易所或银行是否接受分发
Ripple、Coinbase 与 Kraken 都已建立欧洲合规路径,但获批主体、服务范围、产品限制和分发入口并不相同。
所以,判断一个产品“是否合规可用”,不能只看公司有没有 MiCA 牌照。 牌照解决准入,产品与分发边界决定实际可用性。
CoinFound, 数据定义价值。
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
MiCA 牌照打开的是哪一扇门?7 月 6 日,Ripple 宣布获得卢森堡金融监管机构 CSSF 的正式 MiCA 加密资产服务提供商(CASP)授权。公司将其描述为覆盖欧洲经济区 30 个国家的合规基础,并表示受监管的加密支付产品可面向当地金融机构和企业提供。
这条消息最容易被压缩成一句话:Ripple 拿到了“欧洲通行证”。但如果把牌照直接等同于 RLUSD、XRP 或 Ripple 全部服务在欧洲全面可用,就跨过了几个关键环节。
更准确的判断是:MiCA 授权打开的是获批实体跨境提供获批服务的监管通道。一个产品最终能否到达用户,还要依次经过服务范围、产品身份和分发入口。牌照是必要条件,但不是产品可达性的完整答案。
从过渡身份到正式经营资格
这次授权的重要性首先来自时间点。ESMA 表示,MiCA 针对 CASP 的最晚过渡期于 2026 年 7 月 1 日结束;卢森堡 CSSF 也明确,其本国原有 VASP 可依赖的 18 个月过渡安排在同日终止。此后,旧有国家注册不再是继续经营的长期替代品。
因此,Ripple 从 6 月的初步批准走到 7 月 6 日的正式授权,并不只是增加一枚合规标签。它把欧洲业务从“等待监管完成”的状态,推进到可以凭获批实体和服务范围进行跨境 passporting 的状态。对希望购买支付、托管或流动性服务的机构客户而言,对手方能否持续经营,已经成为采购结构的一部分。
但 passporting 跟随的是获批法律实体与具体服务,不是集团品牌的所有产品。CSSF 对 MiCA 的说明显示,CASP 受到授权、审慎和组织要求约束;不同服务需要落在许可范围内。Ripple 公告确认了正式授权和地域范围,但本轮可获得材料尚未展示 CSSF/ESMA 名册中的逐项服务清单。因而,“可向 30 个 EEA 国家提供受监管支付产品”可以引用为公司公告中的业务范围表述,不能被扩写为“所有 Ripple 产品均已获准销售”。
同一套 MiCA,仍会形成不同的产品边界
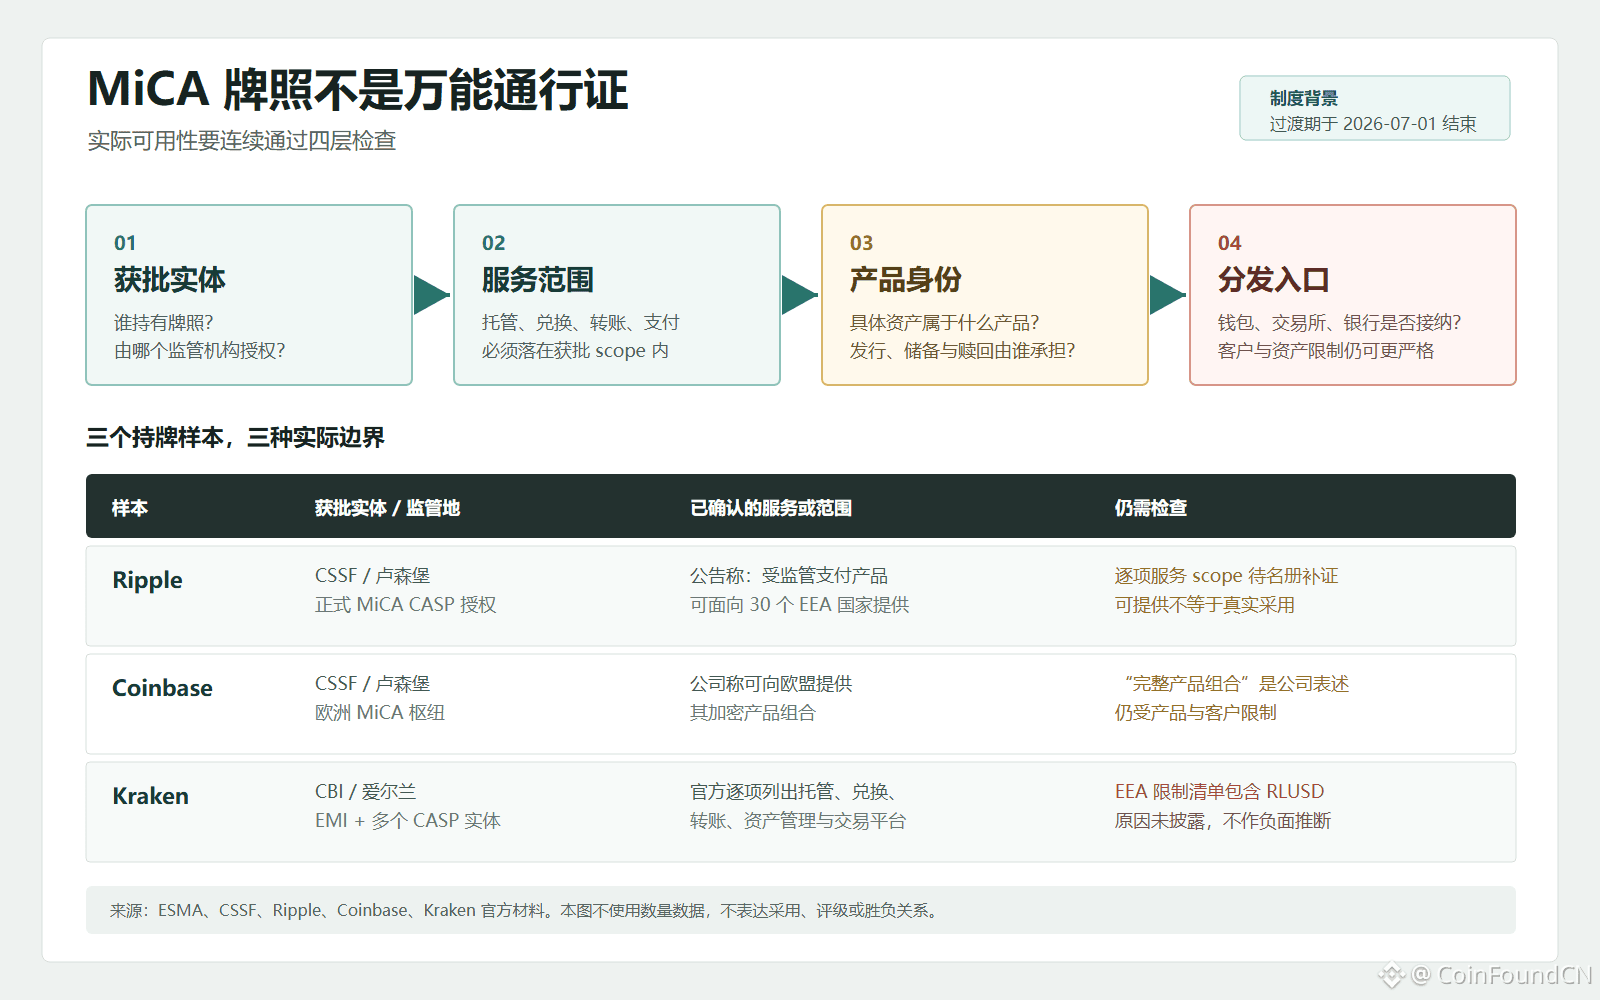
同类案例更能说明这个区别。Coinbase 2025 年获得 CSSF 的 MiCA 授权后,将卢森堡设为欧洲枢纽,并称可以向欧盟 27 国提供其加密产品组合。Kraken 则通过爱尔兰实体持有 EMI 与 MiCA CASP 许可,其官方页面逐项列出托管、兑换、执行订单、转账、资产管理和交易平台等服务。
这些公司都可以说自己拥有 MiCA 监管基础,但实际边界并不相同。法律实体所在地不同,获批服务组合不同,产品清单也不同。牌照提供了统一框架,不会把每家公司的业务结构变成同一种产品。
Kraken 的官方 EEA 页面还提供了一个更直接的反例:即使平台自身持有 MiCA CASP 与 EMI 许可,它仍列出一批 EEA 客户不可存入或交易的资产,其中包括 RLUSD。这项限制的具体原因并未在页面解释,因此不能据此推断 Kraken 或监管机构对 RLUSD 作出了负面判断。但它足以证明,发行或服务方持牌,并不会自动要求另一个持牌入口接纳某项资产。
换言之,欧洲的数字资产分发至少要通过四层检查:谁是获批实体,它获准提供什么服务,某项资产在当地属于什么监管产品,以及钱包、交易所、银行或支付平台是否允许客户使用。任何一层没有打通,用户看到的“30 国覆盖”都会比公告中的地域范围更窄。
监管身份已经成为产品属性
这对 RWA 与稳定币研究的意义,不是“合规一定带来采用”,而是监管身份已经进入产品结构本身。过去分析稳定币时,市场往往先看储备与锚定;进入机构分发阶段后,还必须追问由哪个实体提供服务、谁承担赎回或支付责任、入口允许哪些客户和资产,以及压力场景下用户从哪里退出。
Coinfound 更适合把这套关系记录为结构化字段,而不是把“持牌”压成一个是或否的标签:监管实体、主管机构、CASP 服务范围、EMI 或 EMT 身份、passport 地域、入口限制和实际可用产品应分别记录。这样才能区分监管资格、产品风险和真实采用。
Ripple 的授权已经证明,欧洲统一许可可以把一家大型服务商带入正式跨境经营框架;当前证据尚不能证明的是,RLUSD 或 Ripple 支付网络因此获得了广泛使用。未来 3 至 12 个月,更有效的验证信号有三个:CSSF 或 ESMA 名册披露的完整服务范围,RLUSD 在 EEA 合规入口中的上线与限制变化,以及欧洲客户、支付量或结算量数据。
MiCA 牌照不是故事的终点。它只是把问题从“能否进入欧洲”推进到更具体的一层:以哪个实体、哪项服务、哪种产品,通过哪个入口进入。
来源
Ripple:Full MiCA CASP AuthorisationCSSF:Markets in Crypto-Assets (MiCA/MiCAR)ESMA:MiCA transitional period endsCoinbase:MiCA licence in LuxembourgKraken:Where is Kraken licensed or regulated?
MiCA 牌照打开的是哪一扇门?
7 月 6 日,Ripple 宣布获得卢森堡金融监管机构 CSSF 的正式 MiCA 加密资产服务提供商(CASP)授权。公司将其描述为覆盖欧洲经济区 30 个国家的合规基础,并表示受监管的加密支付产品可面向当地金融机构和企业提供。
这条消息最容易被压缩成一句话:Ripple 拿到了“欧洲通行证”。但如果把牌照直接等同于 RLUSD、XRP 或 Ripple 全部服务在欧洲全面可用,就跨过了几个关键环节。
更准确的判断是:MiCA 授权打开的是获批实体跨境提供获批服务的监管通道。一个产品最终能否到达用户,还要依次经过服务范围、产品身份和分发入口。牌照是必要条件,但不是产品可达性的完整答案。
从过渡身份到正式经营资格
这次授权的重要性首先来自时间点。ESMA 表示,MiCA 针对 CASP 的最晚过渡期于 2026 年 7 月 1 日结束;卢森堡 CSSF 也明确,其本国原有 VASP 可依赖的 18 个月过渡安排在同日终止。此后,旧有国家注册不再是继续经营的长期替代品。
因此,Ripple 从 6 月的初步批准走到 7 月 6 日的正式授权,并不只是增加一枚合规标签。它把欧洲业务从“等待监管完成”的状态,推进到可以凭获批实体和服务范围进行跨境 passporting 的状态。对希望购买支付、托管或流动性服务的机构客户而言,对手方能否持续经营,已经成为采购结构的一部分。
但 passporting 跟随的是获批法律实体与具体服务,不是集团品牌的所有产品。CSSF 对 MiCA 的说明显示,CASP 受到授权、审慎和组织要求约束;不同服务需要落在许可范围内。Ripple 公告确认了正式授权和地域范围,但本轮可获得材料尚未展示 CSSF/ESMA 名册中的逐项服务清单。因而,“可向 30 个 EEA 国家提供受监管支付产品”可以引用为公司公告中的业务范围表述,不能被扩写为“所有 Ripple 产品均已获准销售”。
同一套 MiCA,仍会形成不同的产品边界
同类案例更能说明这个区别。Coinbase 2025 年获得 CSSF 的 MiCA 授权后,将卢森堡设为欧洲枢纽,并称可以向欧盟 27 国提供其加密产品组合。Kraken 则通过爱尔兰实体持有 EMI 与 MiCA CASP 许可,其官方页面逐项列出托管、兑换、执行订单、转账、资产管理和交易平台等服务。
这些公司都可以说自己拥有 MiCA 监管基础,但实际边界并不相同。法律实体所在地不同,获批服务组合不同,产品清单也不同。牌照提供了统一框架,不会把每家公司的业务结构变成同一种产品。
Kraken 的官方 EEA 页面还提供了一个更直接的反例:即使平台自身持有 MiCA CASP 与 EMI 许可,它仍列出一批 EEA 客户不可存入或交易的资产,其中包括 RLUSD。这项限制的具体原因并未在页面解释,因此不能据此推断 Kraken 或监管机构对 RLUSD 作出了负面判断。但它足以证明,发行或服务方持牌,并不会自动要求另一个持牌入口接纳某项资产。
换言之,欧洲的数字资产分发至少要通过四层检查:谁是获批实体,它获准提供什么服务,某项资产在当地属于什么监管产品,以及钱包、交易所、银行或支付平台是否允许客户使用。任何一层没有打通,用户看到的“30 国覆盖”都会比公告中的地域范围更窄。
监管身份已经成为产品属性
这对 RWA 与稳定币研究的意义,不是“合规一定带来采用”,而是监管身份已经进入产品结构本身。过去分析稳定币时,市场往往先看储备与锚定;进入机构分发阶段后,还必须追问由哪个实体提供服务、谁承担赎回或支付责任、入口允许哪些客户和资产,以及压力场景下用户从哪里退出。
Coinfound 更适合把这套关系记录为结构化字段,而不是把“持牌”压成一个是或否的标签:监管实体、主管机构、CASP 服务范围、EMI 或 EMT 身份、passport 地域、入口限制和实际可用产品应分别记录。这样才能区分监管资格、产品风险和真实采用。
Ripple 的授权已经证明,欧洲统一许可可以把一家大型服务商带入正式跨境经营框架;当前证据尚不能证明的是,RLUSD 或 Ripple 支付网络因此获得了广泛使用。未来 3 至 12 个月,更有效的验证信号有三个:CSSF 或 ESMA 名册披露的完整服务范围,RLUSD 在 EEA 合规入口中的上线与限制变化,以及欧洲客户、支付量或结算量数据。
MiCA 牌照不是故事的终点。它只是把问题从“能否进入欧洲”推进到更具体的一层:以哪个实体、哪项服务、哪种产品,通过哪个入口进入。
来源
Ripple:Full MiCA CASP AuthorisationCSSF:Markets in Crypto-Assets (MiCA/MiCAR)ESMA:MiCA transitional period endsCoinbase:MiCA licence in LuxembourgKraken:Where is Kraken licensed or regulated?
这条消息最容易被压缩成一句话:Ripple 拿到了“欧洲通行证”。但如果把牌照直接等同于 RLUSD、XRP 或 Ripple 全部服务在欧洲全面可用,就跨过了几个关键环节。
更准确的判断是:MiCA 授权打开的是获批实体跨境提供获批服务的监管通道。一个产品最终能否到达用户,还要依次经过服务范围、产品身份和分发入口。牌照是必要条件,但不是产品可达性的完整答案。
从过渡身份到正式经营资格
这次授权的重要性首先来自时间点。ESMA 表示,MiCA 针对 CASP 的最晚过渡期于 2026 年 7 月 1 日结束;卢森堡 CSSF 也明确,其本国原有 VASP 可依赖的 18 个月过渡安排在同日终止。此后,旧有国家注册不再是继续经营的长期替代品。
因此,Ripple 从 6 月的初步批准走到 7 月 6 日的正式授权,并不只是增加一枚合规标签。它把欧洲业务从“等待监管完成”的状态,推进到可以凭获批实体和服务范围进行跨境 passporting 的状态。对希望购买支付、托管或流动性服务的机构客户而言,对手方能否持续经营,已经成为采购结构的一部分。
但 passporting 跟随的是获批法律实体与具体服务,不是集团品牌的所有产品。CSSF 对 MiCA 的说明显示,CASP 受到授权、审慎和组织要求约束;不同服务需要落在许可范围内。Ripple 公告确认了正式授权和地域范围,但本轮可获得材料尚未展示 CSSF/ESMA 名册中的逐项服务清单。因而,“可向 30 个 EEA 国家提供受监管支付产品”可以引用为公司公告中的业务范围表述,不能被扩写为“所有 Ripple 产品均已获准销售”。
同一套 MiCA,仍会形成不同的产品边界
同类案例更能说明这个区别。Coinbase 2025 年获得 CSSF 的 MiCA 授权后,将卢森堡设为欧洲枢纽,并称可以向欧盟 27 国提供其加密产品组合。Kraken 则通过爱尔兰实体持有 EMI 与 MiCA CASP 许可,其官方页面逐项列出托管、兑换、执行订单、转账、资产管理和交易平台等服务。
这些公司都可以说自己拥有 MiCA 监管基础,但实际边界并不相同。法律实体所在地不同,获批服务组合不同,产品清单也不同。牌照提供了统一框架,不会把每家公司的业务结构变成同一种产品。
Kraken 的官方 EEA 页面还提供了一个更直接的反例:即使平台自身持有 MiCA CASP 与 EMI 许可,它仍列出一批 EEA 客户不可存入或交易的资产,其中包括 RLUSD。这项限制的具体原因并未在页面解释,因此不能据此推断 Kraken 或监管机构对 RLUSD 作出了负面判断。但它足以证明,发行或服务方持牌,并不会自动要求另一个持牌入口接纳某项资产。
换言之,欧洲的数字资产分发至少要通过四层检查:谁是获批实体,它获准提供什么服务,某项资产在当地属于什么监管产品,以及钱包、交易所、银行或支付平台是否允许客户使用。任何一层没有打通,用户看到的“30 国覆盖”都会比公告中的地域范围更窄。
监管身份已经成为产品属性
这对 RWA 与稳定币研究的意义,不是“合规一定带来采用”,而是监管身份已经进入产品结构本身。过去分析稳定币时,市场往往先看储备与锚定;进入机构分发阶段后,还必须追问由哪个实体提供服务、谁承担赎回或支付责任、入口允许哪些客户和资产,以及压力场景下用户从哪里退出。
Coinfound 更适合把这套关系记录为结构化字段,而不是把“持牌”压成一个是或否的标签:监管实体、主管机构、CASP 服务范围、EMI 或 EMT 身份、passport 地域、入口限制和实际可用产品应分别记录。这样才能区分监管资格、产品风险和真实采用。
Ripple 的授权已经证明,欧洲统一许可可以把一家大型服务商带入正式跨境经营框架;当前证据尚不能证明的是,RLUSD 或 Ripple 支付网络因此获得了广泛使用。未来 3 至 12 个月,更有效的验证信号有三个:CSSF 或 ESMA 名册披露的完整服务范围,RLUSD 在 EEA 合规入口中的上线与限制变化,以及欧洲客户、支付量或结算量数据。
MiCA 牌照不是故事的终点。它只是把问题从“能否进入欧洲”推进到更具体的一层:以哪个实体、哪项服务、哪种产品,通过哪个入口进入。
来源
Ripple:Full MiCA CASP AuthorisationCSSF:Markets in Crypto-Assets (MiCA/MiCAR)ESMA:MiCA transitional period endsCoinbase:MiCA licence in LuxembourgKraken:Where is Kraken licensed or regulated?
8
4.4k
·
--
股票代币化,不能只看 ticker 有没有上链。
Robinhood Stock Tokens 和 xStocks 看起来都是“链上股票敞口”,但结构并不一样:
• 发行主体不同
• 法律形式不同
• 持有人权利不同
• 分发路径不同
一个 token 可以跟踪股票价格,但不等于持有人拥有完整股东权利。
所以真正要问的,不是 Apple、Tesla、NVIDIA 有没有上链。
而是:
- 谁发行?
- 法律形式是什么?
- 持有人到底拥有什么?
- 底层资产由谁托管?
- 压力下如何赎回或退出?
在股票代币化里,结构比 ticker 更重要。
#CoinFound, 数据定义价值。
查看原文:[股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
股票代币化,不能只看 ticker 有没有上链。
Robinhood Stock Tokens 和 xStocks 看起来都是“链上股票敞口”,但结构并不一样:
• 发行主体不同
• 法律形式不同
• 持有人权利不同
• 分发路径不同
一个 token 可以跟踪股票价格,但不等于持有人拥有完整股东权利。
所以真正要问的,不是 Apple、Tesla、NVIDIA 有没有上链。
而是:
- 谁发行?
- 法律形式是什么?
- 持有人到底拥有什么?
- 底层资产由谁托管?
- 压力下如何赎回或退出?
在股票代币化里,结构比 ticker 更重要。
#CoinFound, 数据定义价值。
查看原文:股票代币化不能只看 ticker 上链
Robinhood Stock Tokens 和 xStocks 看起来都是“链上股票敞口”,但结构并不一样:
• 发行主体不同
• 法律形式不同
• 持有人权利不同
• 分发路径不同
一个 token 可以跟踪股票价格,但不等于持有人拥有完整股东权利。
所以真正要问的,不是 Apple、Tesla、NVIDIA 有没有上链。
而是:
- 谁发行?
- 法律形式是什么?
- 持有人到底拥有什么?
- 底层资产由谁托管?
- 压力下如何赎回或退出?
在股票代币化里,结构比 ticker 更重要。
#CoinFound, 数据定义价值。
查看原文:股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
股票代币化不能只看 ticker 上链Robinhood Stock Tokens 很容易被写成一个顺口的故事:主流券商把美股搬到链上,普通用户以后可以在钱包里交易股票 token。这个入口有传播力,但如果只沿着这个方向写,分析会过早停在“股票上链”四个字上。
更值得比较的是,同一类叙事里已经不止 Robinhood 一条路径。xStocks / Backed 也在把美国股票和 ETF 做成链上 token,并通过交易所、钱包和 DeFi 场景分发。Robinhood 和 xStocks 都让股票价格敞口更像链上资产,但它们不应该被揉成同一个结论:看起来像股票,不等于 token 持有人拿到了完整股东权利;能在更多入口流转,也不等于风险边界自动消失。
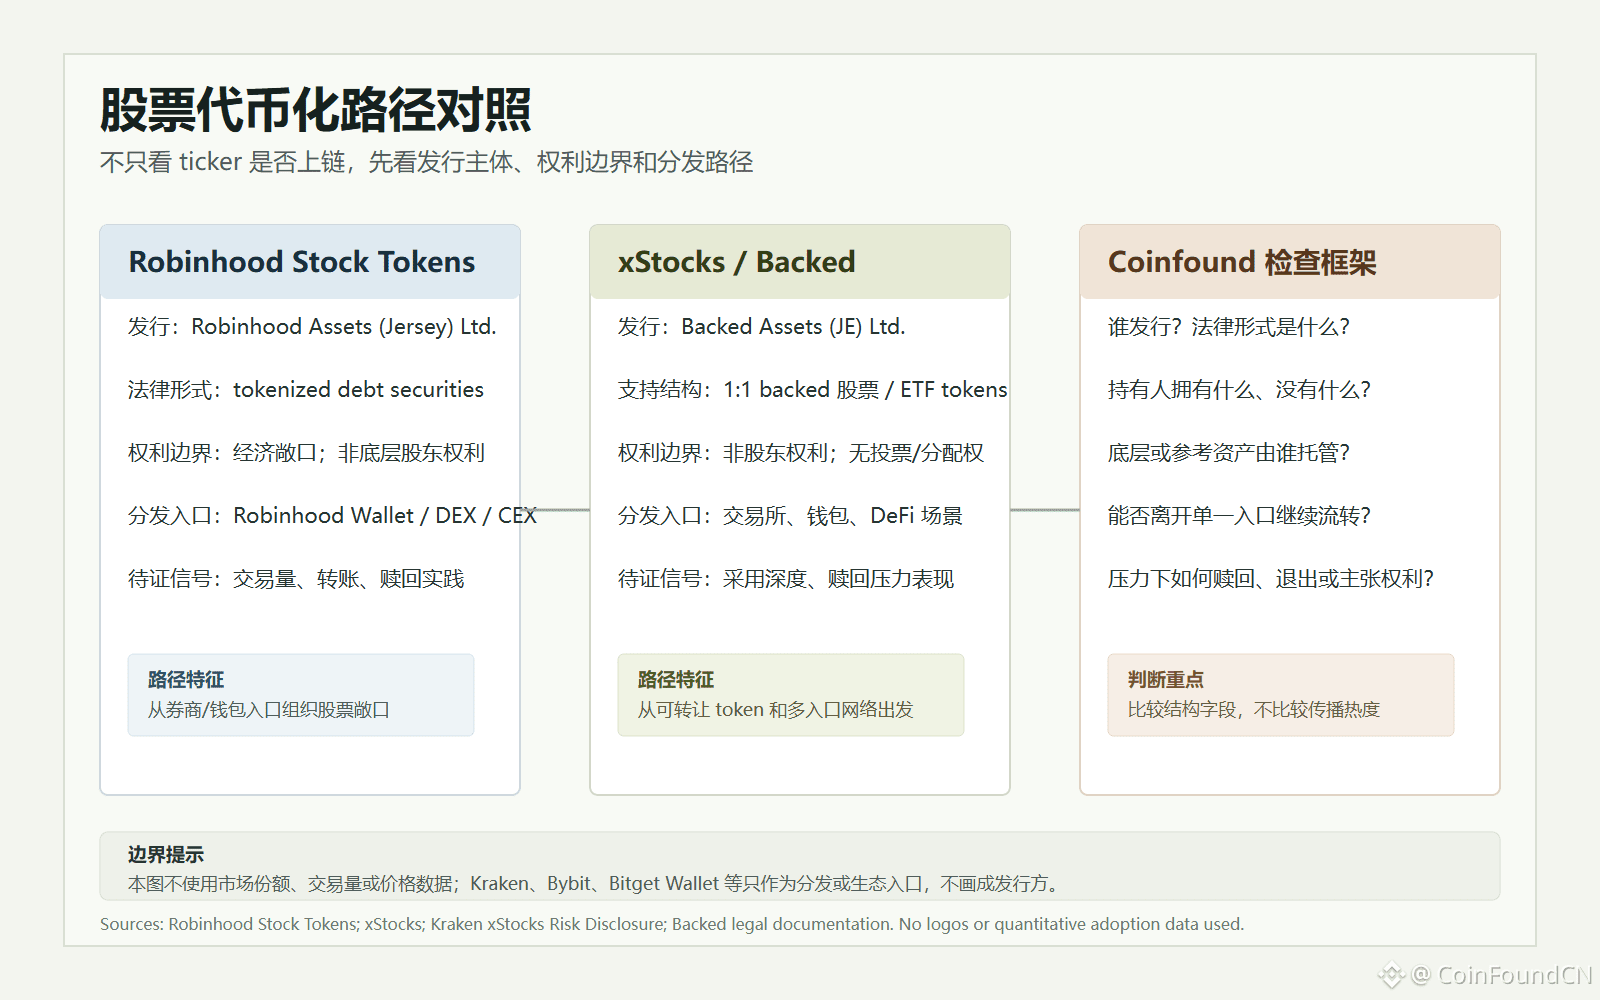
Robinhood 官方披露给出的结构很清楚。Stock Tokens 由 Robinhood Assets (Jersey) Limited 发行,被描述为 tokenized debt securities,提供对底层股票或 ETF 的经济敞口,但不授予投资者对底层证券发行人的法律或受益权利。页面同时强调 1:1 backed、底层股票由托管方持有、可通过 Robinhood Wallet、DEX 或 CEX 发现和兑换,并列出适用地区限制。也就是说,Robinhood 的重点不是“用户直接持有链上股票”,而是把股票相关经济敞口放进一个 Robinhood/RHJ 组织起来的 tokenized product。
xStocks / Backed 提供了一个有用的相邻对照。xStocks 官网把它描述为 1:1 backed 的美国股票和 ETF tokenized representations,强调 24/7、跨链、可在交易所、钱包和 DeFi 协议中使用。Kraken 的 xStocks 风险披露则把边界讲得更窄:xStocks 由 Backed Assets (JE) Limited 发行,持有人没有底层股票的所有权、投票权、分配权,或对底层股票的法律请求权。这里的差异不在于一边是真股票、一边是假股票,而在于产品路径不同:Robinhood 更像从券商和钱包入口出发,xStocks / Backed 更像从可转让 token 和多入口分发网络出发。
把两者放在一起,还有一个好处:它能防止研究被单一产品的界面牵着走。如果只看 Robinhood,文章很容易写成主流券商入场;如果只看 xStocks,文章又容易写成开放网络扩散。前者会低估分发路径的变化,后者会高估生态名单本身的证明力。真正有用的比较,是承认两者都在降低股票价格敞口进入链上环境的门槛,同时追问这些入口背后的权利、托管和退出机制是否足够清楚。
这也是为什么 Bitget Wallet 这类入口需要被谨慎放置。它可以说明 xStocks 试图进入更广泛的钱包和自托管场景,也能帮助读者理解“股票 token 不一定只待在券商界面里”。但除非法律文件或官方披露明确说明,它不能被写成发行方,也不能被写成真实采用已经被验证。对 RWA 研究来说,入口越多,越需要区分“可访问”“可交易”“被持续使用”和“权利完整”这几件事。
这个对照让 Robinhood 案例变得更有研究价值。过去市场讨论 tokenized equity,经常先问有没有 Apple、Tesla、NVIDIA 这样的 ticker。Coinfound 更应该先问另一组问题:谁发行 token?法律形式是什么?持有人拥有什么、没有什么?底层或参考资产在哪里?谁托管?谁负责赎回或压力情景处理?token 能否离开单一入口?分发名单能否转化为真实使用?
如果按这组问题看,Robinhood 和 xStocks 代表的是两种值得继续追踪的股票代币化路径。Robinhood 的优势在于品牌、用户入口和产品包装能力;它的边界在于持有人权利仍由发行主体、披露文件和链下托管结构定义。xStocks 的优势在于更强的开放分发叙事,Kraken、Bybit、Bitget Wallet 等名字可以说明它有更广的入口想象;它的边界则是这些入口不能被直接写成采用深度,更不能被写成发行方背书。
因此,股票代币化的分析不该停在“股票有没有上链”。更准确的问题是:这个 token 是谁发行的、靠什么资产支持、在哪里交易、能否赎回、持有人在正常和压力情景下分别有什么权利。只有把这些字段放在同一张表里,市场才不会把熟悉的股票名称误读成完整股东权利。
后续最值得观察的,也不是谁的 token 列表更长,而是更硬的运营信号:真实交易和转账行为、赎回实践、托管和担保安排的持续披露、监管反馈、以及 DeFi 或钱包场景中是否出现稳定的非投机用途。到那一步,tokenized equity 才能从“像股票的链上敞口”,继续靠近“权利边界更清楚的链上金融产品”。
参考Robinhood Stock Tokens: https://robinhood.com/rhj/stocktokens/Robinhood Chain: https://robinhood.com/us/en/chain/xStocks: https://xstocks.com/Kraken xStocks Risk Disclosure: https://www.kraken.com/legal/xstocksBacked Assets Legal Documentation: https://assets.backed.fi/legal-documentation
股票代币化不能只看 ticker 上链
Robinhood Stock Tokens 很容易被写成一个顺口的故事:主流券商把美股搬到链上,普通用户以后可以在钱包里交易股票 token。这个入口有传播力,但如果只沿着这个方向写,分析会过早停在“股票上链”四个字上。
更值得比较的是,同一类叙事里已经不止 Robinhood 一条路径。xStocks / Backed 也在把美国股票和 ETF 做成链上 token,并通过交易所、钱包和 DeFi 场景分发。Robinhood 和 xStocks 都让股票价格敞口更像链上资产,但它们不应该被揉成同一个结论:看起来像股票,不等于 token 持有人拿到了完整股东权利;能在更多入口流转,也不等于风险边界自动消失。
Robinhood 官方披露给出的结构很清楚。Stock Tokens 由 Robinhood Assets (Jersey) Limited 发行,被描述为 tokenized debt securities,提供对底层股票或 ETF 的经济敞口,但不授予投资者对底层证券发行人的法律或受益权利。页面同时强调 1:1 backed、底层股票由托管方持有、可通过 Robinhood Wallet、DEX 或 CEX 发现和兑换,并列出适用地区限制。也就是说,Robinhood 的重点不是“用户直接持有链上股票”,而是把股票相关经济敞口放进一个 Robinhood/RHJ 组织起来的 tokenized product。
xStocks / Backed 提供了一个有用的相邻对照。xStocks 官网把它描述为 1:1 backed 的美国股票和 ETF tokenized representations,强调 24/7、跨链、可在交易所、钱包和 DeFi 协议中使用。Kraken 的 xStocks 风险披露则把边界讲得更窄:xStocks 由 Backed Assets (JE) Limited 发行,持有人没有底层股票的所有权、投票权、分配权,或对底层股票的法律请求权。这里的差异不在于一边是真股票、一边是假股票,而在于产品路径不同:Robinhood 更像从券商和钱包入口出发,xStocks / Backed 更像从可转让 token 和多入口分发网络出发。
把两者放在一起,还有一个好处:它能防止研究被单一产品的界面牵着走。如果只看 Robinhood,文章很容易写成主流券商入场;如果只看 xStocks,文章又容易写成开放网络扩散。前者会低估分发路径的变化,后者会高估生态名单本身的证明力。真正有用的比较,是承认两者都在降低股票价格敞口进入链上环境的门槛,同时追问这些入口背后的权利、托管和退出机制是否足够清楚。
这也是为什么 Bitget Wallet 这类入口需要被谨慎放置。它可以说明 xStocks 试图进入更广泛的钱包和自托管场景,也能帮助读者理解“股票 token 不一定只待在券商界面里”。但除非法律文件或官方披露明确说明,它不能被写成发行方,也不能被写成真实采用已经被验证。对 RWA 研究来说,入口越多,越需要区分“可访问”“可交易”“被持续使用”和“权利完整”这几件事。
这个对照让 Robinhood 案例变得更有研究价值。过去市场讨论 tokenized equity,经常先问有没有 Apple、Tesla、NVIDIA 这样的 ticker。Coinfound 更应该先问另一组问题:谁发行 token?法律形式是什么?持有人拥有什么、没有什么?底层或参考资产在哪里?谁托管?谁负责赎回或压力情景处理?token 能否离开单一入口?分发名单能否转化为真实使用?
如果按这组问题看,Robinhood 和 xStocks 代表的是两种值得继续追踪的股票代币化路径。Robinhood 的优势在于品牌、用户入口和产品包装能力;它的边界在于持有人权利仍由发行主体、披露文件和链下托管结构定义。xStocks 的优势在于更强的开放分发叙事,Kraken、Bybit、Bitget Wallet 等名字可以说明它有更广的入口想象;它的边界则是这些入口不能被直接写成采用深度,更不能被写成发行方背书。
因此,股票代币化的分析不该停在“股票有没有上链”。更准确的问题是:这个 token 是谁发行的、靠什么资产支持、在哪里交易、能否赎回、持有人在正常和压力情景下分别有什么权利。只有把这些字段放在同一张表里,市场才不会把熟悉的股票名称误读成完整股东权利。
后续最值得观察的,也不是谁的 token 列表更长,而是更硬的运营信号:真实交易和转账行为、赎回实践、托管和担保安排的持续披露、监管反馈、以及 DeFi 或钱包场景中是否出现稳定的非投机用途。到那一步,tokenized equity 才能从“像股票的链上敞口”,继续靠近“权利边界更清楚的链上金融产品”。
参考Robinhood Stock Tokens: https://robinhood.com/rhj/stocktokens/Robinhood Chain: https://robinhood.com/us/en/chain/xStocks: https://xstocks.com/Kraken xStocks Risk Disclosure: https://www.kraken.com/legal/xstocksBacked Assets Legal Documentation: https://assets.backed.fi/legal-documentation
更值得比较的是,同一类叙事里已经不止 Robinhood 一条路径。xStocks / Backed 也在把美国股票和 ETF 做成链上 token,并通过交易所、钱包和 DeFi 场景分发。Robinhood 和 xStocks 都让股票价格敞口更像链上资产,但它们不应该被揉成同一个结论:看起来像股票,不等于 token 持有人拿到了完整股东权利;能在更多入口流转,也不等于风险边界自动消失。
Robinhood 官方披露给出的结构很清楚。Stock Tokens 由 Robinhood Assets (Jersey) Limited 发行,被描述为 tokenized debt securities,提供对底层股票或 ETF 的经济敞口,但不授予投资者对底层证券发行人的法律或受益权利。页面同时强调 1:1 backed、底层股票由托管方持有、可通过 Robinhood Wallet、DEX 或 CEX 发现和兑换,并列出适用地区限制。也就是说,Robinhood 的重点不是“用户直接持有链上股票”,而是把股票相关经济敞口放进一个 Robinhood/RHJ 组织起来的 tokenized product。
xStocks / Backed 提供了一个有用的相邻对照。xStocks 官网把它描述为 1:1 backed 的美国股票和 ETF tokenized representations,强调 24/7、跨链、可在交易所、钱包和 DeFi 协议中使用。Kraken 的 xStocks 风险披露则把边界讲得更窄:xStocks 由 Backed Assets (JE) Limited 发行,持有人没有底层股票的所有权、投票权、分配权,或对底层股票的法律请求权。这里的差异不在于一边是真股票、一边是假股票,而在于产品路径不同:Robinhood 更像从券商和钱包入口出发,xStocks / Backed 更像从可转让 token 和多入口分发网络出发。
把两者放在一起,还有一个好处:它能防止研究被单一产品的界面牵着走。如果只看 Robinhood,文章很容易写成主流券商入场;如果只看 xStocks,文章又容易写成开放网络扩散。前者会低估分发路径的变化,后者会高估生态名单本身的证明力。真正有用的比较,是承认两者都在降低股票价格敞口进入链上环境的门槛,同时追问这些入口背后的权利、托管和退出机制是否足够清楚。
这也是为什么 Bitget Wallet 这类入口需要被谨慎放置。它可以说明 xStocks 试图进入更广泛的钱包和自托管场景,也能帮助读者理解“股票 token 不一定只待在券商界面里”。但除非法律文件或官方披露明确说明,它不能被写成发行方,也不能被写成真实采用已经被验证。对 RWA 研究来说,入口越多,越需要区分“可访问”“可交易”“被持续使用”和“权利完整”这几件事。
这个对照让 Robinhood 案例变得更有研究价值。过去市场讨论 tokenized equity,经常先问有没有 Apple、Tesla、NVIDIA 这样的 ticker。Coinfound 更应该先问另一组问题:谁发行 token?法律形式是什么?持有人拥有什么、没有什么?底层或参考资产在哪里?谁托管?谁负责赎回或压力情景处理?token 能否离开单一入口?分发名单能否转化为真实使用?
如果按这组问题看,Robinhood 和 xStocks 代表的是两种值得继续追踪的股票代币化路径。Robinhood 的优势在于品牌、用户入口和产品包装能力;它的边界在于持有人权利仍由发行主体、披露文件和链下托管结构定义。xStocks 的优势在于更强的开放分发叙事,Kraken、Bybit、Bitget Wallet 等名字可以说明它有更广的入口想象;它的边界则是这些入口不能被直接写成采用深度,更不能被写成发行方背书。
因此,股票代币化的分析不该停在“股票有没有上链”。更准确的问题是:这个 token 是谁发行的、靠什么资产支持、在哪里交易、能否赎回、持有人在正常和压力情景下分别有什么权利。只有把这些字段放在同一张表里,市场才不会把熟悉的股票名称误读成完整股东权利。
后续最值得观察的,也不是谁的 token 列表更长,而是更硬的运营信号:真实交易和转账行为、赎回实践、托管和担保安排的持续披露、监管反馈、以及 DeFi 或钱包场景中是否出现稳定的非投机用途。到那一步,tokenized equity 才能从“像股票的链上敞口”,继续靠近“权利边界更清楚的链上金融产品”。
参考Robinhood Stock Tokens: https://robinhood.com/rhj/stocktokens/Robinhood Chain: https://robinhood.com/us/en/chain/xStocks: https://xstocks.com/Kraken xStocks Risk Disclosure: https://www.kraken.com/legal/xstocksBacked Assets Legal Documentation: https://assets.backed.fi/legal-documentation
1
6
3.7k
·
--
Проверено
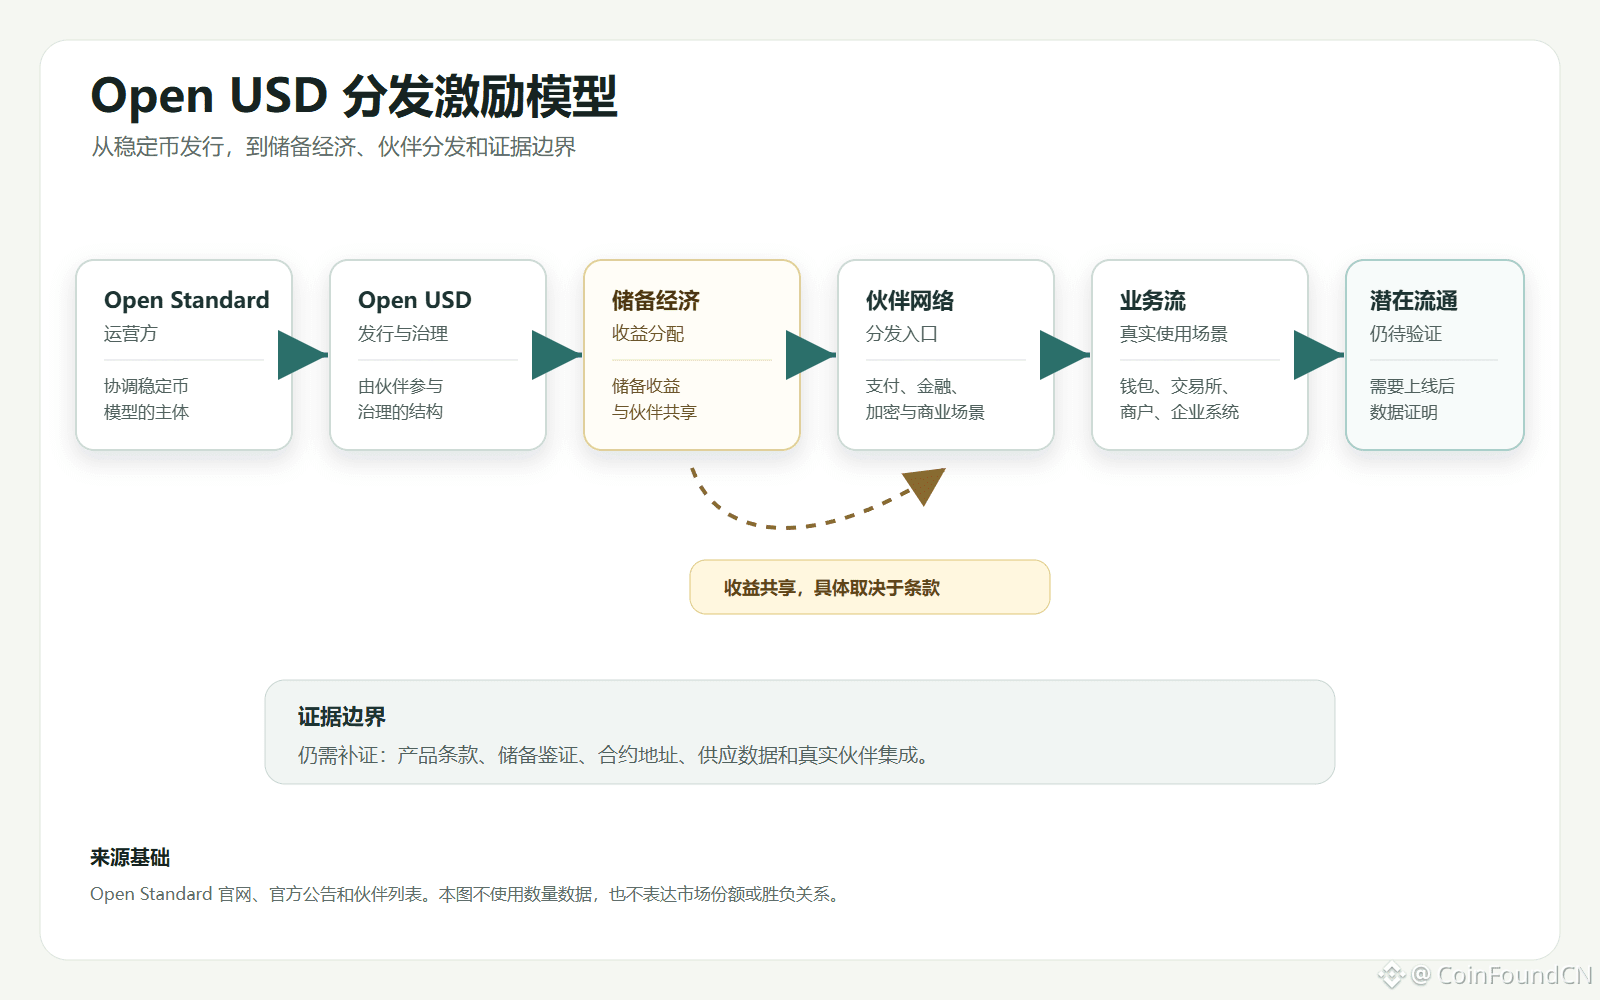
Open USD 可能不是“又一个稳定币”。它更像一次稳定币分发激励实验。
Open Standard 这次给出的,不只是一个新的美元稳定币,而是一套新的设计逻辑:
• 免费铸造 / 赎回
• 储备收益与伙伴共享
• 伙伴参与治理
这意味着,稳定币竞争可能正在从发行方信用竞争,扩展到分发网络激励竞争。
市场接下来要问的,可能不再只是:谁发行稳定币、谁拿储备收益?
而是:谁负责分发、谁参与治理、谁分享流通带来的经济收益?
但边界同样重要。
140+ 伙伴名单,不等于真实采用。
收益共享,也不等于安全性证明。
真正需要继续验证的,仍然是:
发行主体、储备披露、鉴证安排、合约地址、供应数据,以及伙伴是否真正接入支付、结算和账户场景。
所以,Open USD 值得关注,但现在更适合把它看作一个稳定币分发网络实验,而不是一个已经被证明会改变格局的新王者。
CoinFound,数据定义价值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:[Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD 可能不是“又一个稳定币”。它更像一次稳定币分发激励实验。
Open Standard 这次给出的,不只是一个新的美元稳定币,而是一套新的设计逻辑:
• 免费铸造 / 赎回
• 储备收益与伙伴共享
• 伙伴参与治理
这意味着,稳定币竞争可能正在从发行方信用竞争,扩展到分发网络激励竞争。
市场接下来要问的,可能不再只是:谁发行稳定币、谁拿储备收益?
而是:谁负责分发、谁参与治理、谁分享流通带来的经济收益?
但边界同样重要。
140+ 伙伴名单,不等于真实采用。
收益共享,也不等于安全性证明。
真正需要继续验证的,仍然是:
发行主体、储备披露、鉴证安排、合约地址、供应数据,以及伙伴是否真正接入支付、结算和账户场景。
所以,Open USD 值得关注,但现在更适合把它看作一个稳定币分发网络实验,而不是一个已经被证明会改变格局的新王者。
CoinFound,数据定义价值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
Open Standard 这次给出的,不只是一个新的美元稳定币,而是一套新的设计逻辑:
• 免费铸造 / 赎回
• 储备收益与伙伴共享
• 伙伴参与治理
这意味着,稳定币竞争可能正在从发行方信用竞争,扩展到分发网络激励竞争。
市场接下来要问的,可能不再只是:谁发行稳定币、谁拿储备收益?
而是:谁负责分发、谁参与治理、谁分享流通带来的经济收益?
但边界同样重要。
140+ 伙伴名单,不等于真实采用。
收益共享,也不等于安全性证明。
真正需要继续验证的,仍然是:
发行主体、储备披露、鉴证安排、合约地址、供应数据,以及伙伴是否真正接入支付、结算和账户场景。
所以,Open USD 值得关注,但现在更适合把它看作一个稳定币分发网络实验,而不是一个已经被证明会改变格局的新王者。
CoinFound,数据定义价值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Проверено
Open USD 不是又一个稳定币,而是一次分发激励实验Open USD 最容易被市场写成一个熟悉的故事:140 多家机构和企业站到同一张名单上,一个新的美元稳定币准备挑战 USDC 和 USDT。
这个说法有传播力,但也最容易误导。因为到目前为止,更确定的事实不是 Open USD 已经形成真实采用,也不是它已经证明能撼动现有稳定币格局,而是 Open Standard 公布了一套新的稳定币设计原则:免费铸造和赎回、把储备收益更多分给带来采用的伙伴,以及由伙伴参与治理的独立公司结构。
所以,Open USD 的关键不是“又多了一个美元稳定币”,而是它把稳定币竞争从“谁发行、谁赚储备收益”推进到“谁分发、谁参与治理、谁分享储备经济”这个更复杂的问题。
过去几年,稳定币的核心竞争通常围绕两件事展开:一是发行方信用和储备透明度,二是交易所、钱包、链和支付场景里的流动性。USDT 和 USDC 的护城河,既来自流动性和信任,也来自长期积累的分发网络。后来者如果只是发行一个新 ticker,很难真正改变格局。
Open USD 试图切入的地方,是分发激励。根据 Open Standard 的官方介绍,Open USD 的设计包括 no-cost mint / redeem、reserve economics shared with partners,以及 partner governance。这些词放在一起,指向的不是单一发行方把稳定币推给市场,而是让分发网络也参与经济分配。
这也是它和普通稳定币公告的差异。普通公告强调资产、链或发行主体,Open USD 更强调谁能把稳定币带进真实业务流。换句话说,它讨论的是稳定币的“使用权入口”和“收益分配权”如何绑定,并把分发本身变成产品设计的一部分。这是更值得跟踪的地方。
这很重要。稳定币进入支付、商户结算、跨境转账和平台账户体系后,真正稀缺的不只是链上合约,而是入口。谁能把稳定币嵌入支付网络、金融机构、钱包、交易所、企业系统和商户场景,谁才可能产生持续流通。Open USD 的设计等于在问:如果这些入口方也能分享储备经济,它们是否会更愿意推动一个共同标准?
但这里必须保持边界。伙伴名单不是采用数据。140 多家企业出现在 Open Standard 的 partner list 上,只能说明 Open USD 已经拿到广泛的参与和支持网络,不能直接说明这些企业已经完成深度集成,也不能说明未来会产生真实交易量。
同样,reserve economics sharing 也不是安全性证明。它更像一个激励设计:让创造流通的一方分享底层储备收益。但稳定币的风险仍然要回到更硬的字段:发行和赎回责任由谁承担,储备资产是什么,托管在哪里,谁做鉴证,赎回是否有限制,压力情景下如何处理。
这也是 Coinfound 看 Open USD 的角度。判断一个稳定币,不能只看发行方名字,也不能只看伙伴名单。更完整的框架至少包括八个问题:谁负责发行和赎回,治理权如何安排,储备收益如何分配,储备资产和托管路径是什么,谁可以铸造和赎回,哪些伙伴真正接入产品,链上合约和供应量如何变化,极端情况下谁承担责任。
从这个角度看,Open USD 值得关注,但不适合过早下胜负判断。当前公开材料已经足够支持一个结构性观察:稳定币竞争可能正在从“发行方之间的信用竞争”,扩展到“分发网络之间的激励竞争”。但它还不足以支持任何关于稳定币格局胜负已定的结论。
后续真正需要看的,不是名单还会不会变长,而是几个更具体的信号:正式产品条款是否公布,储备披露和鉴证机制是否清楚,发行主体和合规边界是否明确,链上合约和供应数据是否可查,首批伙伴是否把 Open USD 嵌入真实支付、结算或账户场景。
如果这些信号逐步出现,Open USD 才会从一个有传播力的稳定币联盟叙事,变成一个可验证的分发网络实验。到那时,市场要讨论的可能不只是哪个稳定币规模更大,而是谁掌握了稳定币进入主流金融和商业场景的入口。
参考:
Open Standard homepage: https://joinopenstandard.com/Open Standard announcement: https://joinopenstandard.com/blog/introducing-open-usdOpen Standard partners: https://joinopenstandard.com/partners
Open USD 不是又一个稳定币,而是一次分发激励实验
Open USD 最容易被市场写成一个熟悉的故事:140 多家机构和企业站到同一张名单上,一个新的美元稳定币准备挑战 USDC 和 USDT。
这个说法有传播力,但也最容易误导。因为到目前为止,更确定的事实不是 Open USD 已经形成真实采用,也不是它已经证明能撼动现有稳定币格局,而是 Open Standard 公布了一套新的稳定币设计原则:免费铸造和赎回、把储备收益更多分给带来采用的伙伴,以及由伙伴参与治理的独立公司结构。
所以,Open USD 的关键不是“又多了一个美元稳定币”,而是它把稳定币竞争从“谁发行、谁赚储备收益”推进到“谁分发、谁参与治理、谁分享储备经济”这个更复杂的问题。
过去几年,稳定币的核心竞争通常围绕两件事展开:一是发行方信用和储备透明度,二是交易所、钱包、链和支付场景里的流动性。USDT 和 USDC 的护城河,既来自流动性和信任,也来自长期积累的分发网络。后来者如果只是发行一个新 ticker,很难真正改变格局。
Open USD 试图切入的地方,是分发激励。根据 Open Standard 的官方介绍,Open USD 的设计包括 no-cost mint / redeem、reserve economics shared with partners,以及 partner governance。这些词放在一起,指向的不是单一发行方把稳定币推给市场,而是让分发网络也参与经济分配。
这也是它和普通稳定币公告的差异。普通公告强调资产、链或发行主体,Open USD 更强调谁能把稳定币带进真实业务流。换句话说,它讨论的是稳定币的“使用权入口”和“收益分配权”如何绑定,并把分发本身变成产品设计的一部分。这是更值得跟踪的地方。
这很重要。稳定币进入支付、商户结算、跨境转账和平台账户体系后,真正稀缺的不只是链上合约,而是入口。谁能把稳定币嵌入支付网络、金融机构、钱包、交易所、企业系统和商户场景,谁才可能产生持续流通。Open USD 的设计等于在问:如果这些入口方也能分享储备经济,它们是否会更愿意推动一个共同标准?
但这里必须保持边界。伙伴名单不是采用数据。140 多家企业出现在 Open Standard 的 partner list 上,只能说明 Open USD 已经拿到广泛的参与和支持网络,不能直接说明这些企业已经完成深度集成,也不能说明未来会产生真实交易量。
同样,reserve economics sharing 也不是安全性证明。它更像一个激励设计:让创造流通的一方分享底层储备收益。但稳定币的风险仍然要回到更硬的字段:发行和赎回责任由谁承担,储备资产是什么,托管在哪里,谁做鉴证,赎回是否有限制,压力情景下如何处理。
这也是 Coinfound 看 Open USD 的角度。判断一个稳定币,不能只看发行方名字,也不能只看伙伴名单。更完整的框架至少包括八个问题:谁负责发行和赎回,治理权如何安排,储备收益如何分配,储备资产和托管路径是什么,谁可以铸造和赎回,哪些伙伴真正接入产品,链上合约和供应量如何变化,极端情况下谁承担责任。
从这个角度看,Open USD 值得关注,但不适合过早下胜负判断。当前公开材料已经足够支持一个结构性观察:稳定币竞争可能正在从“发行方之间的信用竞争”,扩展到“分发网络之间的激励竞争”。但它还不足以支持任何关于稳定币格局胜负已定的结论。
后续真正需要看的,不是名单还会不会变长,而是几个更具体的信号:正式产品条款是否公布,储备披露和鉴证机制是否清楚,发行主体和合规边界是否明确,链上合约和供应数据是否可查,首批伙伴是否把 Open USD 嵌入真实支付、结算或账户场景。
如果这些信号逐步出现,Open USD 才会从一个有传播力的稳定币联盟叙事,变成一个可验证的分发网络实验。到那时,市场要讨论的可能不只是哪个稳定币规模更大,而是谁掌握了稳定币进入主流金融和商业场景的入口。
参考:
Open Standard homepage: https://joinopenstandard.com/Open Standard announcement: https://joinopenstandard.com/blog/introducing-open-usdOpen Standard partners: https://joinopenstandard.com/partners
这个说法有传播力,但也最容易误导。因为到目前为止,更确定的事实不是 Open USD 已经形成真实采用,也不是它已经证明能撼动现有稳定币格局,而是 Open Standard 公布了一套新的稳定币设计原则:免费铸造和赎回、把储备收益更多分给带来采用的伙伴,以及由伙伴参与治理的独立公司结构。
所以,Open USD 的关键不是“又多了一个美元稳定币”,而是它把稳定币竞争从“谁发行、谁赚储备收益”推进到“谁分发、谁参与治理、谁分享储备经济”这个更复杂的问题。
过去几年,稳定币的核心竞争通常围绕两件事展开:一是发行方信用和储备透明度,二是交易所、钱包、链和支付场景里的流动性。USDT 和 USDC 的护城河,既来自流动性和信任,也来自长期积累的分发网络。后来者如果只是发行一个新 ticker,很难真正改变格局。
Open USD 试图切入的地方,是分发激励。根据 Open Standard 的官方介绍,Open USD 的设计包括 no-cost mint / redeem、reserve economics shared with partners,以及 partner governance。这些词放在一起,指向的不是单一发行方把稳定币推给市场,而是让分发网络也参与经济分配。
这也是它和普通稳定币公告的差异。普通公告强调资产、链或发行主体,Open USD 更强调谁能把稳定币带进真实业务流。换句话说,它讨论的是稳定币的“使用权入口”和“收益分配权”如何绑定,并把分发本身变成产品设计的一部分。这是更值得跟踪的地方。
这很重要。稳定币进入支付、商户结算、跨境转账和平台账户体系后,真正稀缺的不只是链上合约,而是入口。谁能把稳定币嵌入支付网络、金融机构、钱包、交易所、企业系统和商户场景,谁才可能产生持续流通。Open USD 的设计等于在问:如果这些入口方也能分享储备经济,它们是否会更愿意推动一个共同标准?
但这里必须保持边界。伙伴名单不是采用数据。140 多家企业出现在 Open Standard 的 partner list 上,只能说明 Open USD 已经拿到广泛的参与和支持网络,不能直接说明这些企业已经完成深度集成,也不能说明未来会产生真实交易量。
同样,reserve economics sharing 也不是安全性证明。它更像一个激励设计:让创造流通的一方分享底层储备收益。但稳定币的风险仍然要回到更硬的字段:发行和赎回责任由谁承担,储备资产是什么,托管在哪里,谁做鉴证,赎回是否有限制,压力情景下如何处理。
这也是 Coinfound 看 Open USD 的角度。判断一个稳定币,不能只看发行方名字,也不能只看伙伴名单。更完整的框架至少包括八个问题:谁负责发行和赎回,治理权如何安排,储备收益如何分配,储备资产和托管路径是什么,谁可以铸造和赎回,哪些伙伴真正接入产品,链上合约和供应量如何变化,极端情况下谁承担责任。
从这个角度看,Open USD 值得关注,但不适合过早下胜负判断。当前公开材料已经足够支持一个结构性观察:稳定币竞争可能正在从“发行方之间的信用竞争”,扩展到“分发网络之间的激励竞争”。但它还不足以支持任何关于稳定币格局胜负已定的结论。
后续真正需要看的,不是名单还会不会变长,而是几个更具体的信号:正式产品条款是否公布,储备披露和鉴证机制是否清楚,发行主体和合规边界是否明确,链上合约和供应数据是否可查,首批伙伴是否把 Open USD 嵌入真实支付、结算或账户场景。
如果这些信号逐步出现,Open USD 才会从一个有传播力的稳定币联盟叙事,变成一个可验证的分发网络实验。到那时,市场要讨论的可能不只是哪个稳定币规模更大,而是谁掌握了稳定币进入主流金融和商业场景的入口。
参考:
Open Standard homepage: https://joinopenstandard.com/Open Standard announcement: https://joinopenstandard.com/blog/introducing-open-usdOpen Standard partners: https://joinopenstandard.com/partners
6
5.9k
·
--
Проверено
Aave V4 要做的,已经不只是“让 RWA 能借贷”。而是把华尔街证券融资搬上链。
目前 Horizon 存款规模约 5 亿美元,但它瞄准的市场是:
• 美国回购:12.6 万亿美元
• 证券借贷:4.6 万亿美元
• 保证金融资:1.3 万亿美元
真正值得关注的,不只是 TAM 有多大。而是当美债、私募信贷、CLO、代币化股票被统一接入同一套抵押体系后,风险也会从单一资产转向可组合性层——抵押品如何定价、如何共享流动性、如何被清算、又如何把风险传导到整个池子。
RWA 借贷的下一阶段,不只是更多资产上链。
而是链上证券融资开始形成,而新风险也开始被放大到系统层。
🔗查看原文:[Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Aave V4 要做的,已经不只是“让 RWA 能借贷”。而是把华尔街证券融资搬上链。
目前 Horizon 存款规模约 5 亿美元,但它瞄准的市场是:
• 美国回购:12.6 万亿美元
• 证券借贷:4.6 万亿美元
• 保证金融资:1.3 万亿美元
真正值得关注的,不只是 TAM 有多大。而是当美债、私募信贷、CLO、代币化股票被统一接入同一套抵押体系后,风险也会从单一资产转向可组合性层——抵押品如何定价、如何共享流动性、如何被清算、又如何把风险传导到整个池子。
RWA 借贷的下一阶段,不只是更多资产上链。
而是链上证券融资开始形成,而新风险也开始被放大到系统层。
🔗查看原文:Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
目前 Horizon 存款规模约 5 亿美元,但它瞄准的市场是:
• 美国回购:12.6 万亿美元
• 证券借贷:4.6 万亿美元
• 保证金融资:1.3 万亿美元
真正值得关注的,不只是 TAM 有多大。而是当美债、私募信贷、CLO、代币化股票被统一接入同一套抵押体系后,风险也会从单一资产转向可组合性层——抵押品如何定价、如何共享流动性、如何被清算、又如何把风险传导到整个池子。
RWA 借贷的下一阶段,不只是更多资产上链。
而是链上证券融资开始形成,而新风险也开始被放大到系统层。
🔗查看原文:Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
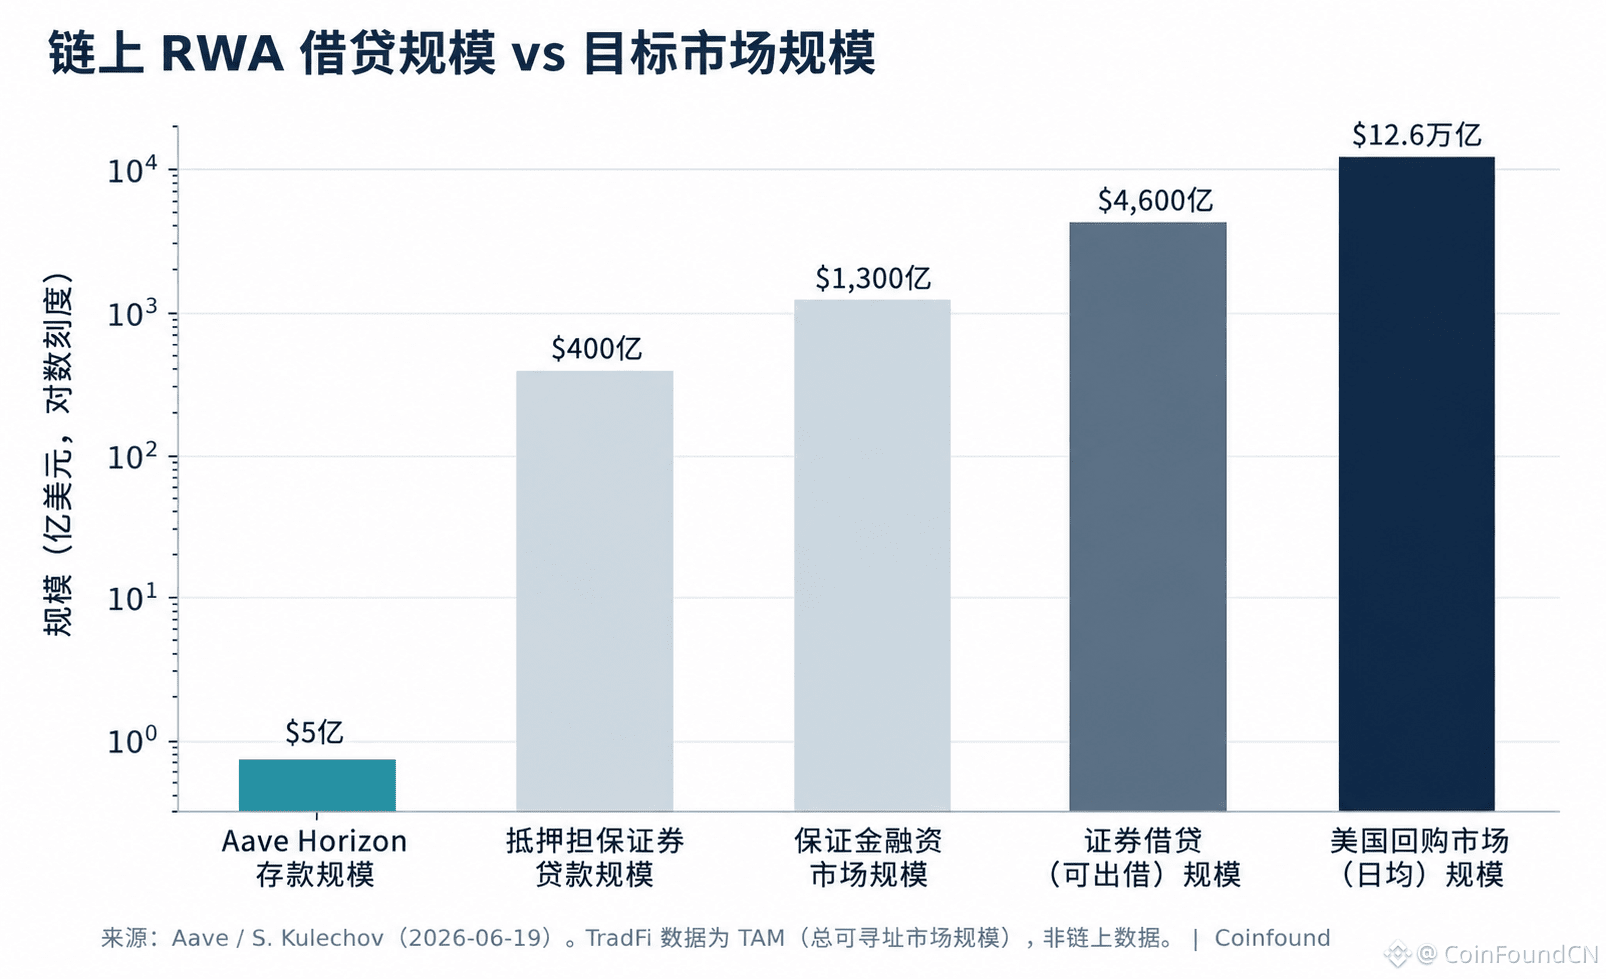
5
8.6k
·
--
Проверено
Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干6 月 19 日,Aave 创始人 Kulechov 把即将推进的 Aave V4 定位为华尔街证券融资的链上替代,瞄准美国日均约 12.6 万亿美元的回购、4.6 万亿美元可借证券的证券借贷,以及保证金融资市场,提出三类产品:证券抵押贷款、回购(原子结算)、证券借贷。其机构级 RWA 借贷市场 Horizon 自 2025 年 8 月上线已积累约 4.4 至 5.5 亿美元存款,2026 年目标突破 10 亿。这把"RWA 作抵押"从一个产品,升级为"链上证券融资基础设施"的叙事。
沿用三层框架,这件事的性质在第三层——可组合性。V4 不改变任何底层资产的信用,也不直接制造流动性错配;它做的是把前两层的任何问题,统一接上链上的杠杆与清算。换句话说,它把我们一直强调的可组合性层,从一个风险点,做成了系统的主干。
Aave 有资格做这件事。2025 年底,它占活跃借贷市场份额约 61.5%、超过整个借贷板块半数的 TVL。它的工程也比典型 DeFi 审慎——Horizon 用 Chainlink 的 NAV 预言机按净值定价、由 LlamaRisk 与 Chaos Labs 做风险参数、aToken 不可转让、合约非托管。这些都应肯定,不应一概否定。
但有一个设计选择值得拆开看。V4 的"中心化流动性 Hub + 多 Spoke"架构,与 Horizon 的共享流动性池,是同一取向——资本效率优先。共享池让新资产一上线就接入深度、利率更稳,这是优点;代价是风险不再隔离:某一类抵押品在压力期出问题,动用的是与所有其他抵押品同一个稳定币池。共享池在提升效率的同时,把可组合性层的风险面从单一资产扩大到整个市场。这是万亿 TAM 叙事里被忽略的另一面。
这一风险不是假设。2026 年 4 月,一次第三方跨链桥被攻击,导致约 11.65 万枚无背书的 rsETH 被作为抵押品存入 Aave,形成坏账——这正是"抵押品完整性出问题→坏账"的模板,且与底层资产是否违约无关。
量级上,Horizon 现约 5 亿美元、目标 10 亿,相对它瞄准的 12.6 万亿回购市场只是起步(见下图);也正因如此,这套把各类 RWA 统一杠杆化的机制,尚未在任何一次真正的信贷或流动性压力中被检验过。叠加我们上期对 CLO 类代币推算的压力期 5%–10% 净值漂移,循环加杠杆的头寸可能在 NAV 重定之前就被击穿。我们倾向于认为:RWA 抵押品上第一笔规模化的坏账或强制清算,将由抵押代币的价格/净值在压力期错位触发,而非底层资产违约——表现为某个机构级 RWA 借贷市场出现清算或损失分摊,而底层信用并未违约。
对各方,含义不同:向此类市场供押的机构,应按压力期"净值 vs 链上价"缺口、而非仅按信用设折扣;向其供应稳定币的出借方,要明白自己承接的是一个共享池、暴露于其中每一类抵押品,而不只是自己看好的那一类;风险服务方与协议,隔离池与共享池的取舍就是风险隔离与资本效率的取舍。在我们的三层框架里,本文与同期稳定币(被借的标的)、上期 CLO(被抵押的标的)指向同一主线——市场仍主要盯着信用层,而代币化反复把新风险造在后两层。把抵押代币的流动性与可组合性风险独立定价,正是 Coinfound 的位置。
配图:链上 RWA 借贷相对它瞄准的传统证券融资市场仍极小(来源:Aave / Kulechov, 2026-06)
免责声明:本文仅供信息参考,不构成任何投资建议;数据可能存在延迟或误差,请以官方披露为准。
Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
6 月 19 日,Aave 创始人 Kulechov 把即将推进的 Aave V4 定位为华尔街证券融资的链上替代,瞄准美国日均约 12.6 万亿美元的回购、4.6 万亿美元可借证券的证券借贷,以及保证金融资市场,提出三类产品:证券抵押贷款、回购(原子结算)、证券借贷。其机构级 RWA 借贷市场 Horizon 自 2025 年 8 月上线已积累约 4.4 至 5.5 亿美元存款,2026 年目标突破 10 亿。这把"RWA 作抵押"从一个产品,升级为"链上证券融资基础设施"的叙事。
沿用三层框架,这件事的性质在第三层——可组合性。V4 不改变任何底层资产的信用,也不直接制造流动性错配;它做的是把前两层的任何问题,统一接上链上的杠杆与清算。换句话说,它把我们一直强调的可组合性层,从一个风险点,做成了系统的主干。
Aave 有资格做这件事。2025 年底,它占活跃借贷市场份额约 61.5%、超过整个借贷板块半数的 TVL。它的工程也比典型 DeFi 审慎——Horizon 用 Chainlink 的 NAV 预言机按净值定价、由 LlamaRisk 与 Chaos Labs 做风险参数、aToken 不可转让、合约非托管。这些都应肯定,不应一概否定。
但有一个设计选择值得拆开看。V4 的"中心化流动性 Hub + 多 Spoke"架构,与 Horizon 的共享流动性池,是同一取向——资本效率优先。共享池让新资产一上线就接入深度、利率更稳,这是优点;代价是风险不再隔离:某一类抵押品在压力期出问题,动用的是与所有其他抵押品同一个稳定币池。共享池在提升效率的同时,把可组合性层的风险面从单一资产扩大到整个市场。这是万亿 TAM 叙事里被忽略的另一面。
这一风险不是假设。2026 年 4 月,一次第三方跨链桥被攻击,导致约 11.65 万枚无背书的 rsETH 被作为抵押品存入 Aave,形成坏账——这正是"抵押品完整性出问题→坏账"的模板,且与底层资产是否违约无关。
量级上,Horizon 现约 5 亿美元、目标 10 亿,相对它瞄准的 12.6 万亿回购市场只是起步(见下图);也正因如此,这套把各类 RWA 统一杠杆化的机制,尚未在任何一次真正的信贷或流动性压力中被检验过。叠加我们上期对 CLO 类代币推算的压力期 5%–10% 净值漂移,循环加杠杆的头寸可能在 NAV 重定之前就被击穿。我们倾向于认为:RWA 抵押品上第一笔规模化的坏账或强制清算,将由抵押代币的价格/净值在压力期错位触发,而非底层资产违约——表现为某个机构级 RWA 借贷市场出现清算或损失分摊,而底层信用并未违约。
对各方,含义不同:向此类市场供押的机构,应按压力期"净值 vs 链上价"缺口、而非仅按信用设折扣;向其供应稳定币的出借方,要明白自己承接的是一个共享池、暴露于其中每一类抵押品,而不只是自己看好的那一类;风险服务方与协议,隔离池与共享池的取舍就是风险隔离与资本效率的取舍。在我们的三层框架里,本文与同期稳定币(被借的标的)、上期 CLO(被抵押的标的)指向同一主线——市场仍主要盯着信用层,而代币化反复把新风险造在后两层。把抵押代币的流动性与可组合性风险独立定价,正是 Coinfound 的位置。
配图:链上 RWA 借贷相对它瞄准的传统证券融资市场仍极小(来源:Aave / Kulechov, 2026-06)
免责声明:本文仅供信息参考,不构成任何投资建议;数据可能存在延迟或误差,请以官方披露为准。
沿用三层框架,这件事的性质在第三层——可组合性。V4 不改变任何底层资产的信用,也不直接制造流动性错配;它做的是把前两层的任何问题,统一接上链上的杠杆与清算。换句话说,它把我们一直强调的可组合性层,从一个风险点,做成了系统的主干。
Aave 有资格做这件事。2025 年底,它占活跃借贷市场份额约 61.5%、超过整个借贷板块半数的 TVL。它的工程也比典型 DeFi 审慎——Horizon 用 Chainlink 的 NAV 预言机按净值定价、由 LlamaRisk 与 Chaos Labs 做风险参数、aToken 不可转让、合约非托管。这些都应肯定,不应一概否定。
但有一个设计选择值得拆开看。V4 的"中心化流动性 Hub + 多 Spoke"架构,与 Horizon 的共享流动性池,是同一取向——资本效率优先。共享池让新资产一上线就接入深度、利率更稳,这是优点;代价是风险不再隔离:某一类抵押品在压力期出问题,动用的是与所有其他抵押品同一个稳定币池。共享池在提升效率的同时,把可组合性层的风险面从单一资产扩大到整个市场。这是万亿 TAM 叙事里被忽略的另一面。
这一风险不是假设。2026 年 4 月,一次第三方跨链桥被攻击,导致约 11.65 万枚无背书的 rsETH 被作为抵押品存入 Aave,形成坏账——这正是"抵押品完整性出问题→坏账"的模板,且与底层资产是否违约无关。
量级上,Horizon 现约 5 亿美元、目标 10 亿,相对它瞄准的 12.6 万亿回购市场只是起步(见下图);也正因如此,这套把各类 RWA 统一杠杆化的机制,尚未在任何一次真正的信贷或流动性压力中被检验过。叠加我们上期对 CLO 类代币推算的压力期 5%–10% 净值漂移,循环加杠杆的头寸可能在 NAV 重定之前就被击穿。我们倾向于认为:RWA 抵押品上第一笔规模化的坏账或强制清算,将由抵押代币的价格/净值在压力期错位触发,而非底层资产违约——表现为某个机构级 RWA 借贷市场出现清算或损失分摊,而底层信用并未违约。
对各方,含义不同:向此类市场供押的机构,应按压力期"净值 vs 链上价"缺口、而非仅按信用设折扣;向其供应稳定币的出借方,要明白自己承接的是一个共享池、暴露于其中每一类抵押品,而不只是自己看好的那一类;风险服务方与协议,隔离池与共享池的取舍就是风险隔离与资本效率的取舍。在我们的三层框架里,本文与同期稳定币(被借的标的)、上期 CLO(被抵押的标的)指向同一主线——市场仍主要盯着信用层,而代币化反复把新风险造在后两层。把抵押代币的流动性与可组合性风险独立定价,正是 Coinfound 的位置。
配图:链上 RWA 借贷相对它瞄准的传统证券融资市场仍极小(来源:Aave / Kulechov, 2026-06)
免责声明:本文仅供信息参考,不构成任何投资建议;数据可能存在延迟或误差,请以官方披露为准。
2
4.9k
·
--
同一个 SpaceX,四种代币结构,对应四种完全不同的权利。
代币化股票最大的风险,并不是公司本身。
而是你买到的究竟是什么。
从真实股票、可赎回代币,到跟踪凭证、合成永续,所有权与交付确定性逐级下降。
下一次热门 IPO 来临时,市场真正需要回答的问题不是:
- 能不能买到代币?
而是:
- 最终能不能真正拿到股票?
随着代币化股票快速发展,所有权与交付风险,或将成为比股价本身更值得关注的风险。
#CoinFound, 用数据定义价值。
🔗 查看全文:[同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
同一个 SpaceX,四种代币结构,对应四种完全不同的权利。
代币化股票最大的风险,并不是公司本身。
而是你买到的究竟是什么。
从真实股票、可赎回代币,到跟踪凭证、合成永续,所有权与交付确定性逐级下降。
下一次热门 IPO 来临时,市场真正需要回答的问题不是:
- 能不能买到代币?
而是:
- 最终能不能真正拿到股票?
随着代币化股票快速发展,所有权与交付风险,或将成为比股价本身更值得关注的风险。
#CoinFound, 用数据定义价值。
🔗 查看全文:同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
代币化股票最大的风险,并不是公司本身。
而是你买到的究竟是什么。
从真实股票、可赎回代币,到跟踪凭证、合成永续,所有权与交付确定性逐级下降。
下一次热门 IPO 来临时,市场真正需要回答的问题不是:
- 能不能买到代币?
而是:
- 最终能不能真正拿到股票?
随着代币化股票快速发展,所有权与交付风险,或将成为比股价本身更值得关注的风险。
#CoinFound, 用数据定义价值。
🔗 查看全文:同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
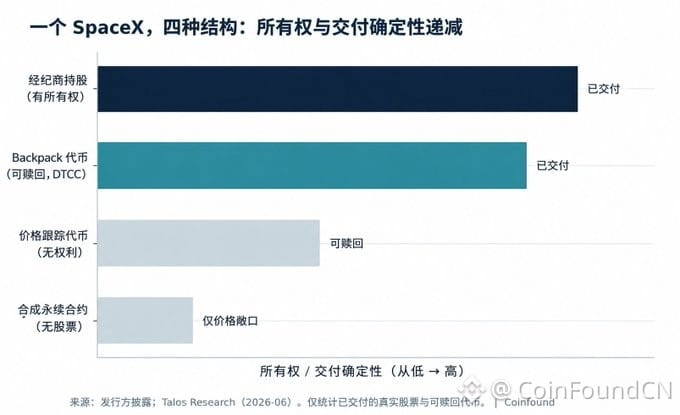
3
8.7k
·
--
同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层6 月 12 日 SpaceX 以每股 135 美元登陆纳斯达克,发行约 5.556 亿股、募资约 750 亿美元,首日冲到 164 美元。围绕这场近年最受期待的 IPO,散户在上市前能买到的"SpaceX"有四种以上,代码相近、法律性质却完全不同。市场把代币化打新讲成"撕开打新的天鹅绒绳、人人可参与",但这一周真正暴露的,是其中代币化那一类在交付层的脆弱——依赖 xStocks 分销的认购集体取消退款,而完全不持股的合成永续反而运转如常。
要看清这件事,先把视角放到我们追踪 RWA 的三层框架的第一层:信用/所有权。SpaceX 的基本面没有变,变脆弱的是"你买到的代币究竟代不代表对这家公司的权利,以及它能不能被交到你手里"。
四种路径可以排成一条所有权递减的谱系。最强的是美国券商配售的真实纳斯达克股份,对应完整股东所有权。其次是 Backpack 在 Solana 上的 SPCX——持牌美国券商 1:1 买入并托管真实股份,持有人可经 ACATS/DTCC 赎回为底层股票、转入任意传统券商,是最接近所有权的代币形态。再次是 Kraken、Bybit 的 xStocks 跟踪凭证:号称 1:1 由托管股份支持,但 Kraken 自家 FAQ 写明"不含股东权利、投票权或对底层股份的任何法律主张",Bybit 条款更直言抵押品"未必始终是底层股份"且其不独立核验。最弱的是合成永续(Coinbase、BitMEX、OKX、Hyperliquid 等),完全不持股,只复制价格。同一个代码,四种东西。
这次裂开的,恰是中间那类最被当作"代币化股票"来卖的跟踪凭证,而且裂在交付层、不在技术层。SpaceX 配售超额约四倍,xStocks 拿到的预配额远少于预期;依赖它分销的 Binance、Bybit、Bitget Wallet 认购在最后一刻集体取消、退款,获配者每人仅约 4.28 股,许多人颗粒无收。瓶颈是底层 IPO 股份的可得性,而非链上技术——代币化认购把交付寄托在一条单一的上游配售管道上,而它断了。
把成功与失败并排,结构的差别就清楚了。真正完成交付的只有两条路:传统券商的真实股份,以及 Backpack 那条"持牌券商持股 + DTCC 可赎回"的路径。两者的共同点不是"代币化"这个标签,而是底层确有一股真股、且有受监管的交付与赎回通道。
更值得玩味的是,唯一在定价上完成得很漂亮的,恰是从不承诺交付股票的那一类。上市前 SpaceX 永续在多家平台运转,IPO 当日成交约 46 亿美元、八家场所未平仓合约峰值约 5 亿美元;其价格 5 月中一度冲破 220 美元,随后向 135 美元发行价收敛——合成合约给出了可信的实时价格发现,正因为它从不假装背后压着一股股票。问题从不在衍生品本身,而在于把不含所有权的东西包装成"股票"。
我们倾向于认为,随着更多热门 IPO 被包进代币,下一个高需求的代币化打新仍会重演配售不足,除非其结构走"持牌券商持有真实股份 + DTCC 可赎回"那条路;可观察的信号,是下一个标志性 IPO 上,哪种结构真正交付了股份、哪种又在发退款公告。
对不同参与者,含义不同:投资者在把任何"SpaceX"代币当作持有这只股票之前,需要先核验发行方、底层是否真有一股、赎回路径与所附权利;分销平台要明白,没有可控配售管道的代币化打新承诺本身就是交付风险;监管层近期对代币化证券的分类,正是市场此刻需要的。可组合性层会把这一风险接出去——一张"抵押品未必是底层股份"的跟踪凭证若被用作链上抵押,所有权的不确定就会叠加到借贷与清算上。代币化把打新搬上链,降低的是地理与门槛的墙,没有改变的是"底层得真有一股、且有人能把它交到你手里"。把"你究竟买到了什么"翻译成可核验的口径,正是 Coinfound 的工作。
免责声明:本文仅供信息参考,不构成任何投资建议;产品条款以各发行方官方文件为准。
同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
6 月 12 日 SpaceX 以每股 135 美元登陆纳斯达克,发行约 5.556 亿股、募资约 750 亿美元,首日冲到 164 美元。围绕这场近年最受期待的 IPO,散户在上市前能买到的"SpaceX"有四种以上,代码相近、法律性质却完全不同。市场把代币化打新讲成"撕开打新的天鹅绒绳、人人可参与",但这一周真正暴露的,是其中代币化那一类在交付层的脆弱——依赖 xStocks 分销的认购集体取消退款,而完全不持股的合成永续反而运转如常。
要看清这件事,先把视角放到我们追踪 RWA 的三层框架的第一层:信用/所有权。SpaceX 的基本面没有变,变脆弱的是"你买到的代币究竟代不代表对这家公司的权利,以及它能不能被交到你手里"。
四种路径可以排成一条所有权递减的谱系。最强的是美国券商配售的真实纳斯达克股份,对应完整股东所有权。其次是 Backpack 在 Solana 上的 SPCX——持牌美国券商 1:1 买入并托管真实股份,持有人可经 ACATS/DTCC 赎回为底层股票、转入任意传统券商,是最接近所有权的代币形态。再次是 Kraken、Bybit 的 xStocks 跟踪凭证:号称 1:1 由托管股份支持,但 Kraken 自家 FAQ 写明"不含股东权利、投票权或对底层股份的任何法律主张",Bybit 条款更直言抵押品"未必始终是底层股份"且其不独立核验。最弱的是合成永续(Coinbase、BitMEX、OKX、Hyperliquid 等),完全不持股,只复制价格。同一个代码,四种东西。
这次裂开的,恰是中间那类最被当作"代币化股票"来卖的跟踪凭证,而且裂在交付层、不在技术层。SpaceX 配售超额约四倍,xStocks 拿到的预配额远少于预期;依赖它分销的 Binance、Bybit、Bitget Wallet 认购在最后一刻集体取消、退款,获配者每人仅约 4.28 股,许多人颗粒无收。瓶颈是底层 IPO 股份的可得性,而非链上技术——代币化认购把交付寄托在一条单一的上游配售管道上,而它断了。
把成功与失败并排,结构的差别就清楚了。真正完成交付的只有两条路:传统券商的真实股份,以及 Backpack 那条"持牌券商持股 + DTCC 可赎回"的路径。两者的共同点不是"代币化"这个标签,而是底层确有一股真股、且有受监管的交付与赎回通道。
更值得玩味的是,唯一在定价上完成得很漂亮的,恰是从不承诺交付股票的那一类。上市前 SpaceX 永续在多家平台运转,IPO 当日成交约 46 亿美元、八家场所未平仓合约峰值约 5 亿美元;其价格 5 月中一度冲破 220 美元,随后向 135 美元发行价收敛——合成合约给出了可信的实时价格发现,正因为它从不假装背后压着一股股票。问题从不在衍生品本身,而在于把不含所有权的东西包装成"股票"。
我们倾向于认为,随着更多热门 IPO 被包进代币,下一个高需求的代币化打新仍会重演配售不足,除非其结构走"持牌券商持有真实股份 + DTCC 可赎回"那条路;可观察的信号,是下一个标志性 IPO 上,哪种结构真正交付了股份、哪种又在发退款公告。
对不同参与者,含义不同:投资者在把任何"SpaceX"代币当作持有这只股票之前,需要先核验发行方、底层是否真有一股、赎回路径与所附权利;分销平台要明白,没有可控配售管道的代币化打新承诺本身就是交付风险;监管层近期对代币化证券的分类,正是市场此刻需要的。可组合性层会把这一风险接出去——一张"抵押品未必是底层股份"的跟踪凭证若被用作链上抵押,所有权的不确定就会叠加到借贷与清算上。代币化把打新搬上链,降低的是地理与门槛的墙,没有改变的是"底层得真有一股、且有人能把它交到你手里"。把"你究竟买到了什么"翻译成可核验的口径,正是 Coinfound 的工作。
免责声明:本文仅供信息参考,不构成任何投资建议;产品条款以各发行方官方文件为准。
要看清这件事,先把视角放到我们追踪 RWA 的三层框架的第一层:信用/所有权。SpaceX 的基本面没有变,变脆弱的是"你买到的代币究竟代不代表对这家公司的权利,以及它能不能被交到你手里"。
四种路径可以排成一条所有权递减的谱系。最强的是美国券商配售的真实纳斯达克股份,对应完整股东所有权。其次是 Backpack 在 Solana 上的 SPCX——持牌美国券商 1:1 买入并托管真实股份,持有人可经 ACATS/DTCC 赎回为底层股票、转入任意传统券商,是最接近所有权的代币形态。再次是 Kraken、Bybit 的 xStocks 跟踪凭证:号称 1:1 由托管股份支持,但 Kraken 自家 FAQ 写明"不含股东权利、投票权或对底层股份的任何法律主张",Bybit 条款更直言抵押品"未必始终是底层股份"且其不独立核验。最弱的是合成永续(Coinbase、BitMEX、OKX、Hyperliquid 等),完全不持股,只复制价格。同一个代码,四种东西。
这次裂开的,恰是中间那类最被当作"代币化股票"来卖的跟踪凭证,而且裂在交付层、不在技术层。SpaceX 配售超额约四倍,xStocks 拿到的预配额远少于预期;依赖它分销的 Binance、Bybit、Bitget Wallet 认购在最后一刻集体取消、退款,获配者每人仅约 4.28 股,许多人颗粒无收。瓶颈是底层 IPO 股份的可得性,而非链上技术——代币化认购把交付寄托在一条单一的上游配售管道上,而它断了。
把成功与失败并排,结构的差别就清楚了。真正完成交付的只有两条路:传统券商的真实股份,以及 Backpack 那条"持牌券商持股 + DTCC 可赎回"的路径。两者的共同点不是"代币化"这个标签,而是底层确有一股真股、且有受监管的交付与赎回通道。
更值得玩味的是,唯一在定价上完成得很漂亮的,恰是从不承诺交付股票的那一类。上市前 SpaceX 永续在多家平台运转,IPO 当日成交约 46 亿美元、八家场所未平仓合约峰值约 5 亿美元;其价格 5 月中一度冲破 220 美元,随后向 135 美元发行价收敛——合成合约给出了可信的实时价格发现,正因为它从不假装背后压着一股股票。问题从不在衍生品本身,而在于把不含所有权的东西包装成"股票"。
我们倾向于认为,随着更多热门 IPO 被包进代币,下一个高需求的代币化打新仍会重演配售不足,除非其结构走"持牌券商持有真实股份 + DTCC 可赎回"那条路;可观察的信号,是下一个标志性 IPO 上,哪种结构真正交付了股份、哪种又在发退款公告。
对不同参与者,含义不同:投资者在把任何"SpaceX"代币当作持有这只股票之前,需要先核验发行方、底层是否真有一股、赎回路径与所附权利;分销平台要明白,没有可控配售管道的代币化打新承诺本身就是交付风险;监管层近期对代币化证券的分类,正是市场此刻需要的。可组合性层会把这一风险接出去——一张"抵押品未必是底层股份"的跟踪凭证若被用作链上抵押,所有权的不确定就会叠加到借贷与清算上。代币化把打新搬上链,降低的是地理与门槛的墙,没有改变的是"底层得真有一股、且有人能把它交到你手里"。把"你究竟买到了什么"翻译成可核验的口径,正是 Coinfound 的工作。
免责声明:本文仅供信息参考,不构成任何投资建议;产品条款以各发行方官方文件为准。
SPCX+0,42%
SPCXUS-0,91%
1
4
6.2k
·
--
Частичная правда
#DeFi 的竞争标准正在改变。
过去,比的是 APY;
现在,比的是资管能力、合规结构与机构接入能力。
#CoinFound 最新研究发现,Vault 正在成为链上世界的“基金载体”,而 Curator 正在演化为链上的资产管理人。
当 TradFi 资金开始大规模进入链上,市场关注的重点已经不再是收益率本身,而是谁能够建立机构级信任、风险隔离与资金配置能力。
这或许意味着:DeFi 正从交易时代,进入资管时代。
Data Defines Value. CoinFound, 用数据定义价值。
🔗获取完整研报链接:https://bit.ly/4vZ1pcL
#DeFi 的竞争标准正在改变。
过去,比的是 APY;
现在,比的是资管能力、合规结构与机构接入能力。
#CoinFound 最新研究发现,Vault 正在成为链上世界的“基金载体”,而 Curator 正在演化为链上的资产管理人。
当 TradFi 资金开始大规模进入链上,市场关注的重点已经不再是收益率本身,而是谁能够建立机构级信任、风险隔离与资金配置能力。
这或许意味着:DeFi 正从交易时代,进入资管时代。
Data Defines Value. CoinFound, 用数据定义价值。
🔗获取完整研报链接:https://bit.ly/4vZ1pcL
过去,比的是 APY;
现在,比的是资管能力、合规结构与机构接入能力。
#CoinFound 最新研究发现,Vault 正在成为链上世界的“基金载体”,而 Curator 正在演化为链上的资产管理人。
当 TradFi 资金开始大规模进入链上,市场关注的重点已经不再是收益率本身,而是谁能够建立机构级信任、风险隔离与资金配置能力。
这或许意味着:DeFi 正从交易时代,进入资管时代。
Data Defines Value. CoinFound, 用数据定义价值。
🔗获取完整研报链接:https://bit.ly/4vZ1pcL
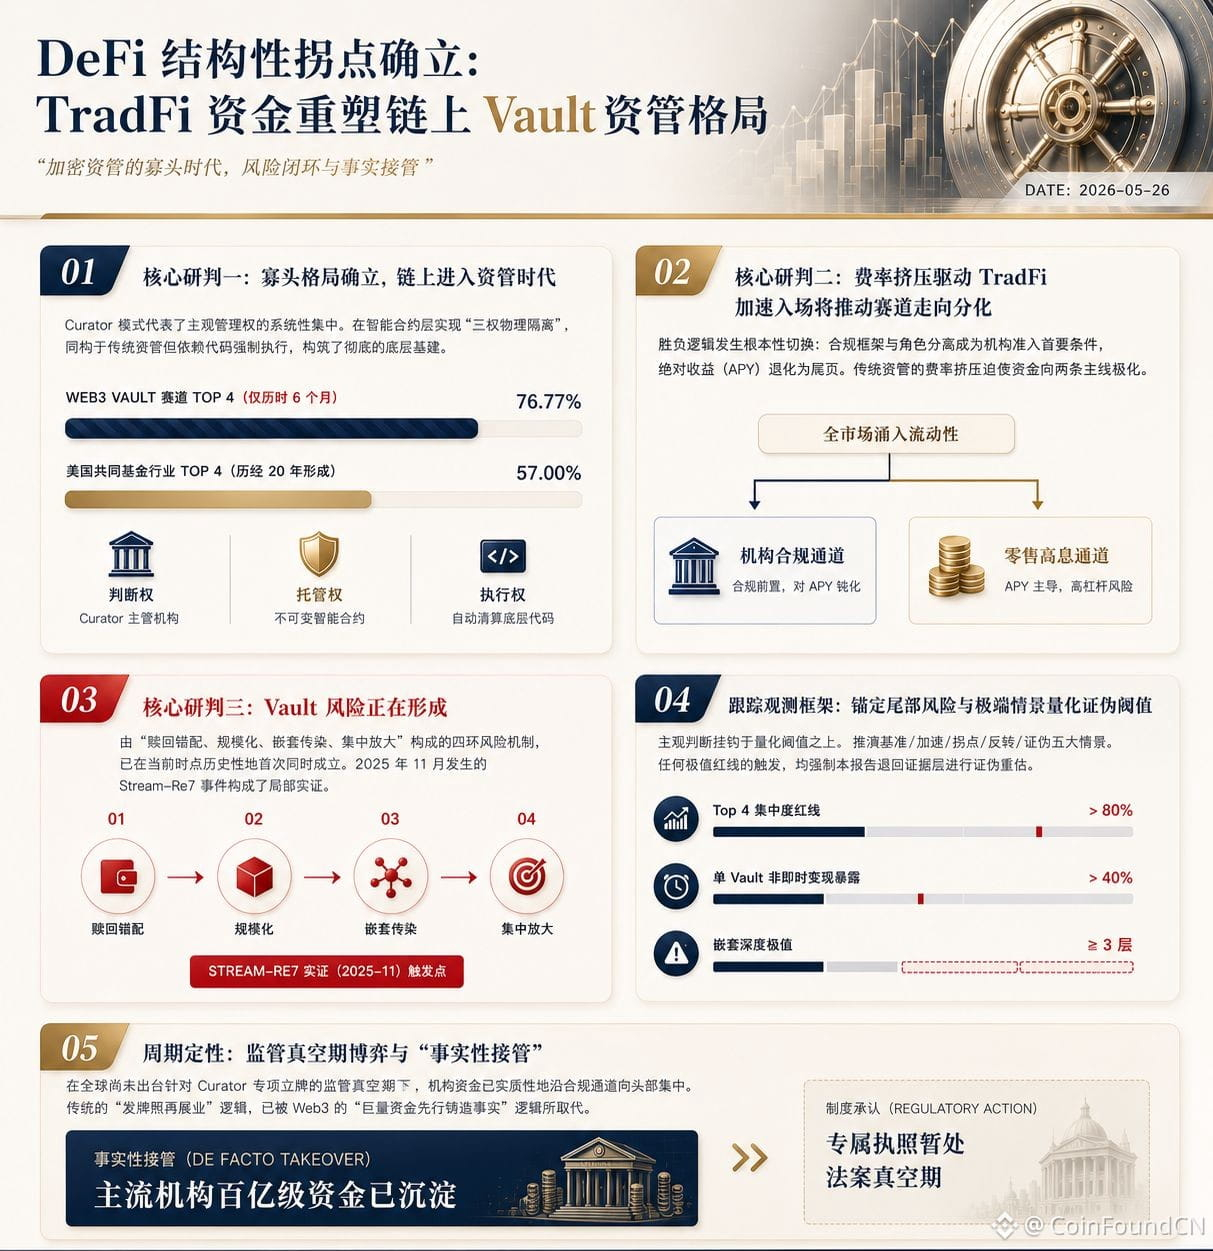
4.4k
·
--
🔥AUM 排名,正在失效。真正决定代币化基金地位的,已经变成「链上集成度」。
#CoinFound 最新深度研报指出:
1️⃣ 头部代币化基金的增长,并非来自传统投资者广泛买入,而是被稳定币、CEX 与 DeFi 系统深度吸收。
2️⃣ USYC、BUIDL、JAAA 等产品,正在成为:
• 稳定币储备
• 协议金库
• DeFi 抵押品
• 链上收益模块
3️⃣ 代币化基金正在从“链上基金份额”,演化为“链上金融组件”。
4️⃣ 下一阶段的核心指标,不再只是 AUM,而是:
• 协议接入广度
• 协议承载占比
• 跨协议组合能力
• 跨链可达性
📖《穿透代币化基金:AUM失效边界与链上集成度新框架》https://bit.ly/4uXQ4c8
🔥AUM 排名,正在失效。真正决定代币化基金地位的,已经变成「链上集成度」。
#CoinFound 最新深度研报指出:
1️⃣ 头部代币化基金的增长,并非来自传统投资者广泛买入,而是被稳定币、CEX 与 DeFi 系统深度吸收。
2️⃣ USYC、BUIDL、JAAA 等产品,正在成为:
• 稳定币储备
• 协议金库
• DeFi 抵押品
• 链上收益模块
3️⃣ 代币化基金正在从“链上基金份额”,演化为“链上金融组件”。
4️⃣ 下一阶段的核心指标,不再只是 AUM,而是:
• 协议接入广度
• 协议承载占比
• 跨协议组合能力
• 跨链可达性
📖《穿透代币化基金:AUM失效边界与链上集成度新框架》https://bit.ly/4uXQ4c8
#CoinFound 最新深度研报指出:
1️⃣ 头部代币化基金的增长,并非来自传统投资者广泛买入,而是被稳定币、CEX 与 DeFi 系统深度吸收。
2️⃣ USYC、BUIDL、JAAA 等产品,正在成为:
• 稳定币储备
• 协议金库
• DeFi 抵押品
• 链上收益模块
3️⃣ 代币化基金正在从“链上基金份额”,演化为“链上金融组件”。
4️⃣ 下一阶段的核心指标,不再只是 AUM,而是:
• 协议接入广度
• 协议承载占比
• 跨协议组合能力
• 跨链可达性
📖《穿透代币化基金:AUM失效边界与链上集成度新框架》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Проверено
AUM 还能代表真实影响力吗?
在代币化基金赛道里,越来越多的资产正在被:
→ 稳定币系统吸收
→ CEX 作为抵押品使用
→ DeFi 协议调用
→ 协议金库配置
真正决定产品地位的,已经不只是 AUM,而是:
• 链上集成度
• 协议调用深度
• 抵押品功能
• 跨协议可组合性
$USYC、BUIDL、JAAA 的增长,本质上反映的是链上金融系统对“可编程收益资产”的需求,而不只是传统基金分发。
从“资产规模”到“链上真实效用”,重新定义代币化基金的评估坐标系。
🔗 #CoinFound 最新深度研报《穿透代币化基金:AUM失效边界与链上集成度新框架》:https://bit.ly/4uXQ4c8
AUM 还能代表真实影响力吗?
在代币化基金赛道里,越来越多的资产正在被:
→ 稳定币系统吸收
→ CEX 作为抵押品使用
→ DeFi 协议调用
→ 协议金库配置
真正决定产品地位的,已经不只是 AUM,而是:
• 链上集成度
• 协议调用深度
• 抵押品功能
• 跨协议可组合性
$USYC、BUIDL、JAAA 的增长,本质上反映的是链上金融系统对“可编程收益资产”的需求,而不只是传统基金分发。
从“资产规模”到“链上真实效用”,重新定义代币化基金的评估坐标系。
🔗 #CoinFound 最新深度研报《穿透代币化基金:AUM失效边界与链上集成度新框架》:https://bit.ly/4uXQ4c8
在代币化基金赛道里,越来越多的资产正在被:
→ 稳定币系统吸收
→ CEX 作为抵押品使用
→ DeFi 协议调用
→ 协议金库配置
真正决定产品地位的,已经不只是 AUM,而是:
• 链上集成度
• 协议调用深度
• 抵押品功能
• 跨协议可组合性
$USYC、BUIDL、JAAA 的增长,本质上反映的是链上金融系统对“可编程收益资产”的需求,而不只是传统基金分发。
从“资产规模”到“链上真实效用”,重新定义代币化基金的评估坐标系。
🔗 #CoinFound 最新深度研报《穿透代币化基金:AUM失效边界与链上集成度新框架》:https://bit.ly/4uXQ4c8
4.3k
·
--
香港这次代币化基金新规,真正改变的不是“能不能交易”,而是“用什么方式交易”。
它第一次把 零售接入 + 二级撮合 + 7×24流动性
放进同一套监管框架里
更关键的是:
不是重新造规则,而是直接套用ETF机制
这意味着一件事:
RWA不再是“链上资产映射”,
而是开始进入“标准化交易市场”
但问题也很清晰:
制度已经到位,市场还没跟上
规模、流动性、资产结构
才是下一阶段真正的变量
阅读原文:[香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
香港这次代币化基金新规,真正改变的不是“能不能交易”,而是“用什么方式交易”。
它第一次把 零售接入 + 二级撮合 + 7×24流动性
放进同一套监管框架里
更关键的是:
不是重新造规则,而是直接套用ETF机制
这意味着一件事:
RWA不再是“链上资产映射”,
而是开始进入“标准化交易市场”
但问题也很清晰:
制度已经到位,市场还没跟上
规模、流动性、资产结构
才是下一阶段真正的变量
阅读原文:香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
它第一次把 零售接入 + 二级撮合 + 7×24流动性
放进同一套监管框架里
更关键的是:
不是重新造规则,而是直接套用ETF机制
这意味着一件事:
RWA不再是“链上资产映射”,
而是开始进入“标准化交易市场”
但问题也很清晰:
制度已经到位,市场还没跟上
规模、流动性、资产结构
才是下一阶段真正的变量
阅读原文:香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BitcoinHoldsAbove$77000
Просмотров: 769
54 обсуждают
#anthropicceocallsforaislowdown
🚨 $BTC HOLDS $77K AS MARKET FOCUSES ON BTC & ETH! 🦅
Bitcoin is respecting the 4H trendline, keeping the bullish setup active! 🎯
📍 Entry: 76,826 – 76,500
🎯 Targets: 76,900 ➔ 77,000 ➔ 77,300
🛑 Stop Loss: 76,400
⚠️ Strict Rule: The setup is only valid while key structure holds. Losing the stop area invalidates the trade.
⚡ Watchlist Assets:
🪙 $BTC — Respecting key technical support ahead of macro volatility! 📈
🌐 $ETH — Consolidating tight around key demand zones for a potential breakout move! 📊
Manage leverage carefully and wait for price to hit your predefined hunting zone! 🛡️🧠
❓ What is your move? Longing BTC here or waiting for lower entries? Drop your plan below! 👇
Disclaimer: DYOR. Not financial advice.
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·Лайков: 0
·Просмотров: 90
FedHikeOddsRiseTo89%
Просмотров: 2,133
150 обсуждают
BitcoinCrosses$78000
Просмотров: 3,121
138 обсуждают